Artigos sobre aprendizado de máquina na negociação

Criação de robôs de negociação baseados em IA: integração nativa com Python, matrizes e vetores, bibliotecas matemáticas e estatísticas e muito mais.
Descubra como usar o aprendizado de máquina no trading. Neurônios, perceptrons, redes convolutivas e recorrentes, modelos preditivos - comece com o básico e aprenda a desenvolver sua própria IA. Você aprenderá como treinar e aplicar redes neurais à negociação algorítmica nos mercados financeiros.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se

Engenharia de Features com Python e MQL5 (Parte I): Previsão de Médias Móveis para Modelos de IA de Longo Alcance
As médias móveis são, de longe, os melhores indicadores para nossos modelos de IA preverem. No entanto, podemos melhorar ainda mais nossa precisão transformando cuidadosamente nossos dados. Este artigo demonstrará como você pode construir Modelos de IA capazes de prever mais longe no futuro do que você talvez pratique atualmente, sem quedas significativas nos níveis de precisão. É realmente notável como as médias móveis são úteis.


Redes neurais em trading: Modelo multidimensional de ponta a ponta para previsão de séries temporais (Componentes principais)
Apresentamos a nova implementação dos principais componentes do framework GinAR, um algoritmo adaptativo para trabalhar com séries temporais baseadas em grafos. Neste artigo, analisamos passo a passo a arquitetura e os algoritmos de propagação para frente e de retropropagação do erro.


Robô de negociação baseado em um modelo de linguagem GPT
Este artigo apresenta a implementação completa do TimeGPT, uma arquitetura especializada baseada no Transformer para a previsão de séries temporais financeiras na plataforma MetaTrader 5. Ele aborda a adaptação do mecanismo de atenção para dados financeiros, a tokenização seletiva das variações de preço, otimizações orientadas ao hardware e técnicas avançadas de treinamento. O artigo inclui resultados de testes práticos, que demonstraram uma precisão de previsão de 87% em um horizonte de 24 barras, com um tempo de treinamento de 15 minutos na CPU. É apresentado um EA pronto para uso com reajuste automático do modelo.

Algoritmo de Otimização Aritmética (AOA): O caminho do AOA até o SOA (Simple Optimization Algorithm)
Neste artigo, apresentamos o Algoritmo de Otimização Aritmética (Arithmetic Optimization Algorithm, AOA), que se baseia em operações aritméticas simples: adição, subtração, multiplicação e divisão. Essas operações matemáticas básicas são fundamentais para a busca de soluções ótimas em diversas tarefas.

Computação quântica e trading: Um novo olhar sobre as previsões de preços
Este artigo analisa uma abordagem inovadora para prever os movimentos de preços nos mercados financeiros mediante computação quântica. O foco principal está na aplicação do algoritmo de estimativa de fase quântica (QPE) para buscar precursores de padrões de preços, o que permite acelerar significativamente o processo de análise de dados de mercado.

Algoritmo de otimização baseado em brainstorming — Brain Storm Optimization (Parte I): Clusterização
Neste artigo, discutimos um método inovador de otimização chamado BSO (Brain Storm Optimization), inspirado na tempestade de ideias (brainstorming). Também abordamos um novo enfoque para resolver problemas de otimização multimodal que utiliza o BSO, permitindo encontrar várias soluções ótimas sem a necessidade de definir previamente o número de subpopulações. Além disso, analisamos os métodos de clusterização K-Means e K-Means++.

Algoritmo de tribo artificial (Artificial Tribe Algorithm, ATA)
O artigo analisa em detalhes os componentes-chave e as inovações do algoritmo de otimização ATA, que é um método evolutivo com um sistema de comportamento duplo único, que se adapta conforme a situação. Utilizando cruzamento para uma diversificação aprofundada, e migração para busca quando há estagnação em ótimos locais, o ATA combina aprendizado individual e social.

Anotação de dados na análise de série temporal (Parte 2): Criação de conjuntos de dados com rótulos de tendência usando Python
Esta série de artigos apresenta várias técnicas destinadas a rotular séries temporais, técnicas essas que podem criar dados adequados à maioria dos modelos de inteligência artificial (IA). A rotulação de dados (ou anotação de dados) direcionada pode tornar o modelo de IA treinado mais alinhado aos objetivos e tarefas do usuário, melhorar a precisão do modelo e até mesmo ajudar o modelo a dar um salto qualitativo!


Redes neurais e m trading: Aumento da eficiência do Transformer por meio da redução da nitidez (Conclusão)
O SAMformer propõe uma solução para os principais problemas do Transformer na previsão de séries temporais de longo prazo, incluindo a complexidade do treinamento e a fraca capacidade de generalização em amostras pequenas. Sua arquitetura rasa e a otimização com consideração da nitidez garantem o desvio de mínimos locais ruins. Neste artigo, continuaremos a implementação das abordagens utilizando MQL5 e avaliaremos seu valor prático.


Redes neurais em trading: Modelos bidimensionais do espaço de conexões (Chimera)
Descubra o inovador framework Chimera, um modelo bidimensional do espaço de estados que utiliza redes neurais para analisar séries temporais multidimensionais. Esse método oferece alta precisão com baixo custo computacional, superando abordagens tradicionais e arquiteturas do tipo Transformer.


Algoritmos de otimização populacionais: algoritmo genético binário (Binary Genetic Algorithm, BGA). Parte I
Neste artigo, vamos realizar um estudo sobre vários métodos aplicados em algoritmos genéticos binários e outros algoritmos populacionais. Vamos examinar os componentes principais do algoritmo, como seleção, crossover e mutação, bem como seu impacto no processo de otimização. Além disso, vamos explorar as formas de representação de informações e seu impacto nos resultados de otimização.

O Problema da Discordância: Mergulhando Mais Fundo na Complexidade da Explicabilidade em IA
Neste artigo, exploramos o desafio de entender como a IA funciona. Modelos de IA frequentemente tomam decisões de maneiras que são difíceis de explicar, levando ao que é conhecido como o "problema da discordância". Esta questão é fundamental para tornar a IA mais transparente e confiável.

Algoritmos de otimização populacionais: algoritmo genético binário (Binary Genetic Algorithm, BGA). Parte II
Neste artigo, vamos considerar o algoritmo genético binário (BGA), que modela os processos naturais que ocorrem no material genético dos seres vivos na natureza.


Redes neurais de maneira fácil (Parte 65): aprendizado supervisionado ponderado por distância (DWSL)
Neste artigo, convido você a conhecer um algoritmo interessante que se situa na interseção entre os métodos de aprendizado supervisionado e de reforço.

Eigenvetores e autovalores: Análise exploratória de dados no MetaTrader 5
Neste artigo, exploramos diferentes maneiras pelas quais os eigenvetores e os autovalores podem ser aplicados na análise exploratória de dados para revelar relacionamentos únicos nos dados.

Analisamos o código binário dos preços no mercado (Parte I): Um novo olhar sobre a análise técnica
Este artigo apresenta uma abordagem inovadora para a análise técnica, baseada na conversão dos movimentos de preço em código binário. O autor mostra como diferentes aspectos do comportamento do mercado - desde movimentos simples de preço até padrões complexos - podem ser codificados em sequências de zeros e uns.


Funcionalidades do assistente MQL5 que você precisa conhecer (Parte 08): Perceptrons
Os perceptrons, redes com uma única camada oculta, podem ser um bom suporte para aqueles familiarizados com os fundamentos do trading automático e que desejam mergulhar nas redes neurais. Vamos examinar passo a passo como eles podem ser implementados no conjunto de classes de sinais, que faz parte das classes do Assistente MQL5 para EAs.

Algoritmos de otimização populacional: Busca em sistema carregado (Charged System Search, CSS)
Neste artigo, vamos explorar outro algoritmo de otimização inspirado pela natureza inanimada, a busca em sistema carregado (CSS). O objetivo deste artigo é apresentar um novo algoritmo de otimização baseado nos princípios da física e mecânica.

Funções de ativação de neurônios durante o aprendizado: chave para uma convergência rápida?
Este trabalho apresenta uma análise da interação entre diferentes funções de ativação e algoritmos de otimização no contexto do treinamento de redes neurais. A atenção principal está voltada para a comparação entre o ADAM clássico e sua versão populacional ao lidar com uma ampla gama de funções de ativação, incluindo as funções oscilatórias ACON e Snake. Mediante uma arquitetura MLP minimalista (1-1-1) e um único exemplo de treino, isola-se a influência das funções de ativação no processo de otimização, eliminando interferências de outros fatores. Propomos um método de controle dos pesos da rede por meio dos limites das funções de ativação e um mecanismo de reflexão de pesos, permitindo evitar problemas de saturação e estagnação no aprendizado.

Experimentos com redes neurais (Parte 7): Transferência de indicadores
Desta vez, veremos exemplos de passagem de indicadores ao perceptron. Abordaremos conceitos gerais, um Expert Advisor simples pronto, os resultados de sua otimização e testes forward.


Arbitragem de swap no Forex: Montando uma carteira sintética e criando um fluxo estável de swaps
Quer saber como lucrar com a diferença entre taxas de juros? Neste artigo, veremos como usar a arbitragem de swap no Forex para obter uma renda estável todas as noites, criando uma carteira resistente às oscilações do mercado.


Teoria das Categorias em MQL5 (Parte 17): funtores e monoides
Este é o último artigo da série dedicada a funtores. Nele, reconsideramos monoides como uma categoria. Os monoides, que já apresentamos nesta série, são usados aqui para ajudar na definição do tamanho da posição juntamente com perceptrons multicamadas.

Teoria das Categorias em MQL5 (Parte 22): Outra Perspectiva sobre Médias Móveis
Neste artigo, tentaremos simplificar a descrição dos conceitos discutidos nesta série, focando apenas em um indicador, o mais comum e, provavelmente, o mais fácil de entender. Estamos falando da média móvel. Também examinaremos o significado e as possíveis aplicações das transformações naturais verticais.


Redes neurais de maneira fácil (Parte 54): usando o codificador aleatório para exploração eficiente (RE3)
A cada vez que consideramos métodos de aprendizado por reforço, nos deparamos com a questão da exploração eficiente do ambiente. A solução deste problema frequentemente leva à complexificação do algoritmo e ao treinamento de modelos adicionais. Neste artigo, vamos considerar uma abordagem alternativa para resolver esse problema.


Anotação de dados na análise de série temporal (Parte 4): Decomposição da interpretabilidade usando anotação de dados
Esta série de artigos apresenta várias técnicas destinadas a rotular séries temporais, técnicas essas que podem criar dados adequados à maioria dos modelos de inteligência artificial (IA). A rotulação de dados (ou anotação de dados) direcionada pode tornar o modelo de IA treinado mais alinhado aos objetivos e tarefas do usuário, melhorar a precisão do modelo e até mesmo ajudar o modelo a dar um salto qualitativo!

Rede neural na prática: O primeiro neurônio
Neste artigo começamos a de fato criar algo que muitos ficam admirados em ver funcionando. Um simples e singelo neurônio que conseguiremos programar com muito pouco código em MQL5.O neurônio funcionou perfeitamente nos testes que fiz. Bem, vamos voltar um pouco, nesta mesma série sobre redes neurais, para que você possa entender do que estou falando.

Teoria das Categorias em MQL5 (Parte 2)
A Teoria das Categorias é um ramo diverso da Matemática e em expansão, sendo uma área relativamente recente na comunidade MQL5. Esta série de artigos visa introduzir e examinar alguns de seus conceitos com o objetivo geral de estabelecer uma biblioteca aberta que atraia comentários e discussões enquanto esperamos promover o uso deste campo notável no desenvolvimento da estratégia dos traders.


ADAM Populacional (estimativa adaptativa de momentos)
Este artigo apresenta a transformação do conhecido e popular método de otimização por gradiente ADAM em um algoritmo populacional e sua modificação com a introdução de indivíduos híbridos. A nova abordagem permite criar agentes que combinam elementos de soluções bem-sucedidas usando uma distribuição probabilística. A principal inovação é a formação de indivíduos híbridos populacionais, que acumulam de forma adaptativa informações das soluções mais promissoras, aumentando a eficácia da busca em espaços multidimensionais complexos.

Teoria das Categorias em MQL5 (Parte 15): Funtores com grafos
Este artigo continua a série sobre a implementação da teoria de categorias no MQL5, ele aborda os funtores como uma ponte entre grafos e conjuntos. Nesse escopo, voltaremos a analisar os dados de calendário e, apesar de suas limitações no uso do testador de estratégias, justificaremos o uso de funtores na previsão de volatilidade mediante correlação.

Integração de um modelo de IA a uma estratégia de trading existente em MQL5
Este artigo trata da integração de um modelo de IA treinado, por exemplo, um modelo LSTM para aprendizado por reforço ou um modelo preditivo baseado em machine learning, a uma estratégia de trading existente em MQL5.


Rede neural na prática: Pseudo Inversa (I)
Aqui, vamos começar a ver como podermos implementar, usando MQL5 puro, o cálculo de pseudo inversa. Apesar do código que será visto, será de fato bem mais complicado, para os iniciantes, do que eu de fato gostaria de apresentar. Ainda estou pensando em como o explicar de forma simples. Veja isto como uma oportunidade de estudar um o código pouco comum. Então vá com calma. Sem pressa e correria. Mesmo que ele não vise ser eficiente e de rápida execução. O objetivo é ser o mais didático possível.

Construindo Expert Advisors Auto-otimizantes Com MQL5 E Python (Parte II): Ajustando Redes Neurais Profundas
Modelos de aprendizado de máquina vêm com vários parâmetros ajustáveis. Nesta série de artigos, exploraremos como personalizar seus modelos de IA para se ajustar ao seu mercado específico utilizando a biblioteca SciPy.

Ciência de dados e aprendizado de máquina (Parte 29): Como selecionar os melhores dados de Forex para treinar IA
Neste artigo, analisamos em detalhes os aspectos importantes para a escolha dos dados mais relevantes e de qualidade do mercado Forex e para melhorar o desempenho dos modelos de inteligência artificial.

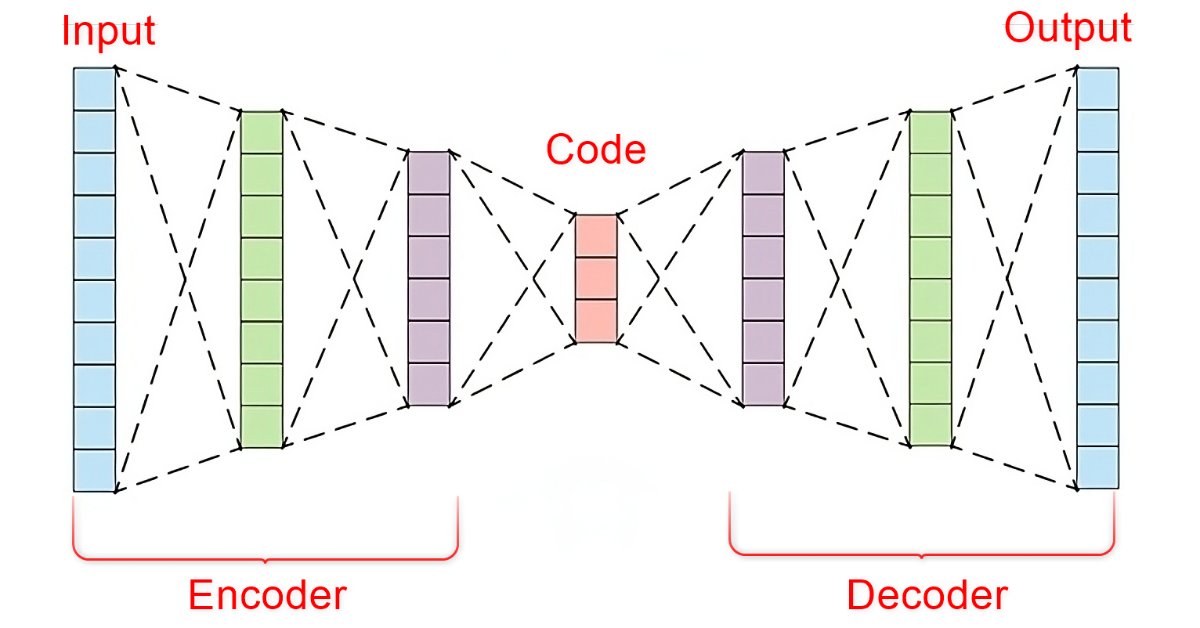
Data Science e Machine Learning (Parte 22): Aproveitando Redes Neurais Autoencoders para Operações Mais Inteligentes, Movendo-se do Ruído para o Sinal
No mundo acelerado dos mercados financeiros, separar sinais significativos do ruído é crucial para o sucesso nas operações de trading. Ao empregar arquiteturas sofisticadas de redes neurais, os autoencoders se destacam ao descobrir padrões ocultos dentro dos dados de mercado, transformando entradas ruidosas em insights acionáveis. Neste artigo, exploramos como os autoencoders estão revolucionando as práticas de trading, oferecendo aos traders uma ferramenta poderosa para melhorar a tomada de decisões e ganhar uma vantagem competitiva nos mercados dinâmicos de hoje.

Redes neurais de maneira fácil (Parte 52): exploração com otimização e correção de distribuição
À medida que a política do Ator se afasta cada vez mais dos exemplos armazenados no buffer de reprodução de experiências, a eficácia do treinamento do modelo, baseado nesse buffer, diminui. Neste artigo, examinamos um algoritmo que aumenta a eficácia do uso de amostras em algoritmos de aprendizado por reforço.


Determinação de taxas de câmbio justas com base na PPC usando dados do FMI
Criação, em Python, de um sistema de análise de taxas de câmbio baseado na paridade do poder de compra (PPC). O autor desenvolveu um algoritmo com 5 métodos de cálculo de taxas justas, utilizando dados do FMI. Trata-se de um guia prático de análise fundamentalista de moedas, processamento de dados econômicos e integração com sistemas de trading. Código completo de fonte aberta.


Redes neurais em trading: Modelo multidimensional de ponta a ponta para previsão de séries temporais (Conclusão)
Apresentamos a parte final da série dedicada ao GinAR, um framework de redes neurais para previsão de séries temporais. Neste artigo, analisamos os resultados do teste do modelo com novos dados e avaliamos sua estabilidade em condições reais de mercado.

Filtragem de Sazonalidade e Período de Tempo para Modelos de Deep Learning ONNX com Python para EA
Podemos nos beneficiar da sazonalidade ao criar modelos de Deep Learning com Python? A filtragem de dados para os modelos ONNX ajuda a obter melhores resultados? Qual período de tempo devemos usar? Cobriremos tudo isso neste artigo.

Agrupamento de séries temporais na inferência causal
Os algoritmos de agrupamento em aprendizado de máquina são ferramentas importantes de aprendizado não supervisionado que permitem dividir os dados brutos em grupos com características semelhantes. Com esses grupos, é possível, por exemplo, realizar análise de mercado para um cluster específico, identificar os clusters mais resilientes em novos conjuntos de dados e também realizar inferências causais. Este artigo apresenta um método original para o agrupamento de séries temporais, utilizando a linguagem Python.

Indicador de força e direção da tendência em barras 3D
Vamos considerar uma nova abordagem para analisar tendências de mercado, baseada em visualização tridimensional e análise tensora da microestrutura do mercado.