Artículos sobre automatización de sistemas comerciales en el lenguaje MQL5

Lea los artículos sobre los sistemas de trading basados en las ideas muy variadas. Usted sabrá cómo usar los métodos estadísticos y los patrones en los gráficos de velas japonesas, cómo filtrar las señales y para qué sirven los indicadores semafóricos.
A través del Asistente MQL5 Usted aprenderá a crear los robots sin acudir a la programación para evaluar rápidamente las ideas comerciales, así como sabrá qué es lo que representan los algoritmos genéticos.
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese

Características del Wizard MQL5 que debe conocer (Parte 31): Selección de la función de pérdida
La función de pérdida es la métrica clave de los algoritmos de aprendizaje automático que proporciona información al proceso de formación cuantificando el rendimiento de un conjunto determinado de parámetros en comparación con el objetivo previsto. Exploramos los distintos formatos de esta función en una clase de asistente personalizada MQL5.


Redes neuronales en el trading: Optimización del Transformer para la previsión de series temporales (LSEAttention)
El framework LSEAttention ofrece formas de mejorar la arquitectura del Transformer, y se ha diseñado específicamente para la previsión a largo plazo de series temporales multidimensionales. Los enfoques propuestos por los autores del método resuelven los problemas de colapso de entropía e inestabilidad de aprendizaje característicos del Transformer vainilla.


Redes neuronales en el trading: Optimización de LSTM para la predicción de series temporales multivariadas (Final)
Continuamos implementando el framework DA-CG-LSTM, que ofrece métodos innovadores para el análisis y pronóstico de series temporales. El uso de CG-LSTM y atención dual permite una detección más precisa de las dependencias de largo y corto plazo en los datos, lo cual resulta particularmente útil para trabajar con los mercados financieros.


Redes neuronales en el trading: Transformador jerárquico de doble torre (Hidformer)
Hoy le proponemos introducir un framework de transformador jerárquico de dos torres (Hidformer) desarrollado para la previsión de series temporales y el análisis de datos. Los autores del framework propusieron varias mejoras en la arquitectura del Transformer que mejoran la precisión de las predicciones y reducen el consumo de recursos computacionales.


Pruebas retrospectivas manuales simplificadas: herramientas personalizadas en MQL5 para el Probador de Estrategias
En este artículo diseñamos un conjunto de herramientas MQL5 personalizadas para facilitar las pruebas retrospectivas manuales en el Probador de Estrategias. Explicamos su diseño e implementación, centrándonos en los controles comerciales interactivos. A continuación mostramos cómo utilizarlo para probar estrategias de forma eficaz.


Desarrollamos un asesor experto multidivisa (Parte 15): Preparamos el asesor experto para el trading real
Al acercarnos gradualmente un asesor experto listo, debemos prestar atención a las cuestiones que son secundarias en la etapa de prueba de la estrategia comercial, pero que se vuelven importantes al pasar a la negociación real.


Redes neuronales en el trading: Pronóstico de series temporales con descomposición modal adaptativa (ACEFormer)
Lo invitamos a explorar la arquitectura ACEFormer, una solución moderna que combina la efectividad de la atención probabilística con la descomposición adaptativa de series temporales. Este material resultará útil para quienes buscan un equilibrio entre el rendimiento computacional y la precisión de los pronósticos en los mercados financieros.


Creación de un asesor experto integrado de MQL5 y Telegram (Parte 7): Análisis de comandos para la automatización de indicadores en los gráficos
En este artículo, exploramos cómo integrar los comandos en Telegram con MQL5 para automatizar la adición de indicadores en los gráficos de trading. Cubrimos el proceso de análisis sintáctico de los comandos del usuario, ejecutándolos en MQL5, y probando el sistema para asegurar un comercio basado en indicadores sin problemas.

Características del Wizard MQL5 que debe conocer (Parte 46): Ichimoku Kinko Hyo (IKH)
El Ichimoku Kinko Hyo (IKH) es un reconocido indicador japonés que sirve como sistema de identificación de tendencias. Examinamos esto, patrón por patrón, como ha sido el caso en artículos similares anteriores, y también evaluamos sus estrategias e informes de pruebas con la ayuda de las clases de la biblioteca del asistente MQL5 y el ensamblaje.


Simulación de mercado (Parte 02): Orden cruzada (II)
A diferencia de lo que se vio en el artículo anterior, aquí vamos a hacer el control de selección en el Asesor Experto. Aunque esta no es aún una solución definitiva, nos servirá por ahora. Así que acompaña el artículo para entender cómo implementar una de las soluciones posibles.


Redes neuronales en el trading: Segmentación guiada (Final)
Continuamos el trabajo iniciado en el artículo anterior sobre la construcción del marco RefMask3D usando herramientas MQL5. Este marco está diseñado para explorar de forma exhaustiva la interacción multimodal y analizar las características de una nube de puntos, seguida de la identificación del objeto de destino partiendo de la descripción proporcionada en lenguaje natural.

Redes neuronales: así de sencillo (Parte 69): Restricción de la política de comportamiento basada en la densidad de datos offline (SPOT)
En el aprendizaje offline, utilizamos un conjunto de datos fijo, lo que limita la cobertura de la diversidad del entorno. Durante el proceso de aprendizaje, nuestro Agente puede generar acciones fuera de dicho conjunto. Si no hay retroalimentación del entorno, la corrección de las evaluaciones de tales acciones será cuestionable. Mantener la política del Agente dentro de la muestra de entrenamiento se convierte así en un aspecto importante para garantizar la solidez del entrenamiento. De eso hablaremos en este artículo.

Redes neuronales en el trading: Aprendizaje jerárquico de características en nubes de puntos
Seguimos estudiando los algoritmos para extraer características de una nube de puntos. Y en este artículo, nos familiarizaremos con los mecanismos para mejorar la eficacia del método PointNet.

Características del Wizard MQL5 que debe conocer (Parte 50): Awesome Oscillator
El Awesome Oscillator es otro indicador de Bill Williams que se utiliza para medir el impulso. Puede generar múltiples señales, por lo que las revisamos según un patrón, como en artículos anteriores, aprovechando las clases y el ensamblaje del Asistente MQL5 (Wizard MQL5).


Redes neuronales en el trading: Framework comercial híbrido con codificación predictiva (Final)
Continuamos nuestro análisis del sistema comercial híbrido StockFormer, que combina codificación predictiva y algoritmos de aprendizaje por refuerzo para el análisis de series temporales financieras. El sistema se basa en tres ramas del Transformer con un mecanismo Diversified Multi-Head Attention (DMH-Attn) que permite identificar patrones complejos y relaciones entre activos. Ya nos hemos familiarizado con los aspectos teóricos del framework e implementado los mecanismos de DMH-Attn, así que hoy hablaremos sobre la arquitectura de los modelos y su entrenamiento.

Redes neuronales en el trading: Agente multimodal con herramientas complementarias (FinAgent)
Hoy querríamos presentarle el FinAgent, un framework de agente multimodal para el comercio financiero diseñado para analizar distintos tipos de datos que reflejan la dinámica del mercado y los patrones comerciales históricos.


Búsqueda dialéctica - Dialectic Search (DA)
Hoy nos familiarizaremos con el Algoritmo Dialéctico (DA), un nuevo método de optimización global inspirado en el concepto filosófico de la dialéctica. El algoritmo explota la singular división de la población en pensadores especulativos y prácticos. Las pruebas demuestran un impresionante rendimiento de hasta el 98% en tareas pequeñas y una eficiencia global del 57,95%. El artículo explica estas métricas y presenta una descripción detallada del algoritmo y resultados experimentales con distintos tipos de características.

Desarrollo de asesores expertos autooptimizables en MQL5 (Parte 4): Dimensionamiento dinámico de posiciones
El uso exitoso del trading algorítmico requiere un aprendizaje continuo e interdisciplinario. Sin embargo, la infinita gama de posibilidades puede consumir años de esfuerzo sin producir resultados tangibles. Para abordar esta cuestión, proponemos un marco que introduce gradualmente la complejidad, lo que permite a los operadores perfeccionar sus estrategias de forma iterativa en lugar de dedicar un tiempo indefinido a resultados inciertos.

Creación de un Panel de administración de operaciones en MQL5 (Parte IV): Capa de seguridad de inicio de sesión
Imagine un actor malicioso infiltrándose en la sala del administrador comercial y obteniendo acceso a las computadoras y al panel de administración que se utilizan para comunicar información valiosa a millones de comerciantes en todo el mundo. Una intrusión de este tipo podría tener consecuencias desastrosas, como el envío no autorizado de mensajes engañosos o clics aleatorios en botones que desencadenan acciones no deseadas. En esta discusión, exploraremos las medidas de seguridad en MQL5 y las nuevas características de seguridad que hemos implementado en nuestro Panel de administración para protegernos contra estas amenazas. Al mejorar nuestros protocolos de seguridad, nuestro objetivo es proteger nuestros canales de comunicación y mantener la confianza de nuestra comunidad comercial global. Encuentre más información en la discusión de este artículo.


Operar con el Calendario Económico MQL5 (Parte 5): Mejorar el panel de control con controles adaptables y botones de filtro
En este artículo, creamos botones para filtros de pares de divisas, niveles de importancia, filtros de tiempo y una opción de cancelación para mejorar el control del panel. Estos botones están programados para responder dinámicamente a las acciones del usuario, lo que permite una interacción fluida. También automatizamos su comportamiento para reflejar los cambios en tiempo real en el panel de control. Esto mejora la funcionalidad general, la movilidad y la capacidad de respuesta del panel.

Algoritmo de optimización del billar — Billiards Optimization Algorithm (BOA)
El método BOA, inspirado en el clásico juego del billar, modela el proceso de búsqueda de soluciones óptimas como un juego de bolas que intentan acertar en las troneras que representan los mejores resultados. En este artículo revisaremos los fundamentos del BOA, su modelo matemático y su eficacia para resolver diversos problemas de optimización.


Añadimos un LLM personalizado a un robot comercial (Parte 5): Desarrollar y probar la estrategia de negociación con LLMs (IV) - Probar la estrategia de trading
Con el rápido desarrollo de la inteligencia artificial en la actualidad, los modelos de lenguaje (LLM) son una parte importante de la inteligencia artificial, por lo que debemos pensar en cómo integrar potentes LLM en nuestro trading algorítmico. Para la mayoría de las personas, resulta difícil ajustar estos potentes modelos según sus necesidades, implementarlos localmente y luego aplicarlos al comercio algorítmico. Esta serie de artículos adoptará un enfoque paso a paso para lograr este objetivo.

Redes neuronales en el trading: Un método complejo de predicción de trayectorias (Traj-LLM)
En este artículo, me gustaría presentarles un interesante método de predicción de trayectorias desarrollado para resolver problemas en el campo de los movimientos de vehículos autónomos. Los autores del método combinaron los mejores elementos de varias soluciones arquitectónicas.


Redes neuronales en el trading: Mejora de la eficiencia del Transformer mediante la reducción de la nitidez (SAMformer)
El entrenamiento de los modelos de Transformer requiere grandes cantidades de datos y suele ser difícil debido a la escasa capacidad de generalización de los modelos en muestras pequeñas. El framework SAMformer ayuda a resolver este problema evitando los mínimos locales malos, mejorando la eficacia de los modelos incluso con muestras de entrenamiento limitadas.


Superar los retos de integración de ONNX
ONNX es una gran herramienta para la integración de código complejo de IA entre diferentes plataformas, es una gran herramienta que viene con algunos desafíos que uno debe abordar para obtener el máximo provecho de ella, En este artículo se discuten los problemas comunes que podría enfrentar y cómo mitigarlos.

Automatización de estrategias de trading en MQL5 (Parte 10): Desarrollo de la estrategia Trend Flat Momentum
En este artículo, desarrollamos un Asesor Experto en MQL5 para la estrategia Trend Flat Momentum. Combinamos un cruce de dos medias móviles con filtros de impulso RSI y CCI para generar señales de trading. También cubrimos las pruebas retrospectivas y las posibles mejoras para el rendimiento en el mundo real.


Redes neuronales en el trading: Clusterización doble de series temporales (Final)
Continuamos implementando los enfoques propuestos por los autores del framework DUET, que ofrece un enfoque innovador para el análisis de series temporales, combinando la clusterización temporal y de canales para identificar patrones ocultos en los datos analizados.

Añadimos un LLM personalizado a un robot comercial (Parte 5): Desarrollar y probar la estrategia de negociación con LLMs (III) Ajuste del adaptador
Con el rápido desarrollo de la inteligencia artificial actual, los modelos de lenguaje (LLM) son una parte importante de la inteligencia artificial, por lo que deberíamos pensar en cómo integrar LLM potentes en nuestro trading algorítmico. Para la mayoría de las personas, es difícil ajustar estos poderosos modelos según sus necesidades, implementarlos localmente y luego aplicarlos al comercio algorítmico. Esta serie de artículos adoptará un enfoque paso a paso para lograr este objetivo.


Sistemas neurosimbólicos en trading algorítmico: Combinación de reglas simbólicas y redes neuronales
El artículo relata la experiencia del desarrollo de un sistema comercial híbrido que combine el análisis técnico clásico con las redes neuronales. El autor describe detalladamente la arquitectura del sistema, desde el análisis básico de patrones y la estructura de la red neuronal hasta los mecanismos de toma de decisiones comerciales, compartiendo código real y observaciones de carácter práctico.


Creación de un sistema personalizado de detección de regímenes de mercado en MQL5 (Parte 1): Indicador
Este artículo detalla la creación de un sistema de detección de regímenes de mercado MQL5 utilizando métodos estadísticos como la autocorrelación y la volatilidad. Se proporciona el código para que las clases clasifiquen las condiciones de tendencia, rango y volatilidad y un indicador personalizado.


Criterios de tendencia. Final
En este artículo veremos cómo aplicar en la práctica algunos criterios de tendencia, y también intentaremos desarrollar algunos criterios nuevos. La atención se centrará en la eficacia de la aplicación de estos criterios al análisis de datos de mercado y al trading.


Desarrollo de un sistema comercial basado en el libro de órdenes (Parte I): el indicador
El libro de órdenes —Depth of Market— es, sin duda, un elemento muy relevante para la ejecución de operaciones rápidas, especialmente en algoritmos de alta frecuencia (HFT). En esta serie de artículos, exploraremos este tipo de evento comercial que podemos obtener a través del bróker en muchos de los símbolos negociados. Empezaremos con un indicador en el que se pueden configurar la paleta de colores, la posición y el tamaño del histograma que se mostrará directamente en el gráfico. También veremos cómo generar eventos BookEvent para probar el indicador en condiciones específicas. Otros posibles temas que trataremos en artículos futuros son el almacenamiento de estas distribuciones de precios y las formas de utilizarlas en el simulador de estrategias.


Redes neuronales en el trading: Conjunto de agentes con uso de mecanismos de atención (Final)
En el artículo anterior, presentamos el framework adaptativo multiagente MASAAT, que usa un conjunto de agentes para analizar de forma cruzada una serie temporal multimodal a diferentes escalas de representación de datos. Hoy llevaremos a una conclusión lógica el trabajo iniciado para aplicar los planteamientos de este framework usando MQL5.


Redes neuronales en el trading: Modelos con transformada de wavelet y atención multitarea
Le proponemos familiarizarse con un framework que combina la transformada de wavelet y el modelo multitarea Self-Attention con el objetivo de mejorar la capacidad de respuesta y la precisión de las previsiones en condiciones de mercado volátiles. La transformada de wavelet descompone los rendimientos de los activos en frecuencias altas y bajas, captando cuidadosamente las tendencias del mercado a largo plazo y las fluctuaciones a corto plazo.


Redes neuronales en el trading: Pronóstico de series temporales con descomposición modal adaptativa (Final)
El artículo analiza la adaptación y la implementación práctica del framework ACEFormer usando MQL5 en el contexto del trading algorítmico. Hoy mostraremos las decisiones arquitectónicas clave, las características del entrenamiento y los resultados de las pruebas del modelo con datos reales.


Desarrollo de un sistema de repetición (Parte 50): Esto complica las cosas (II)
Vamos resolver la cuestión del ID del gráfico, pero al mismo tiempo, vamos empezar a garantizar que el usuario pueda hacer uso de una plantilla personal, enfocada en analizar el activo que desea estudiar y simular. El contenido expuesto aquí tiene como objetivo, pura y simplemente, ser didáctico. En ningún caso debe considerarse como una aplicación cuya finalidad no sea el aprendizaje y el estudio de los conceptos mostrados.


Redes neuronales en el trading: Enfoque sin máscara para la predicción del movimiento de precios
En este artículo nos familiarizaremos con el método Mask-Attention-Free Transformer (MAFT) y su aplicación en el ámbito del trading. A diferencia de los Transformers tradicionales, que requieren el enmascaramiento de los datos durante el procesamiento de la secuencia, el MAFT optimiza el proceso de atención eliminando la necesidad de enmascaramiento, lo que mejora significativamente la eficiencia computacional.


Algoritmo de búsqueda con retroceso — Backtracking Search Algorithm (BSA)
¿Qué pasaría si un algoritmo de optimización pudiera recordar sus recorridos pasados y usar esa memoria para encontrar mejores soluciones? El BSA hace precisamente eso: equilibrar la exploración con la revisión de lo que ya ha demostrado su eficacia. En este artículo, desvelaremos los secretos del algoritmo. Una idea sencilla, parámetros mínimos y un resultado estable.

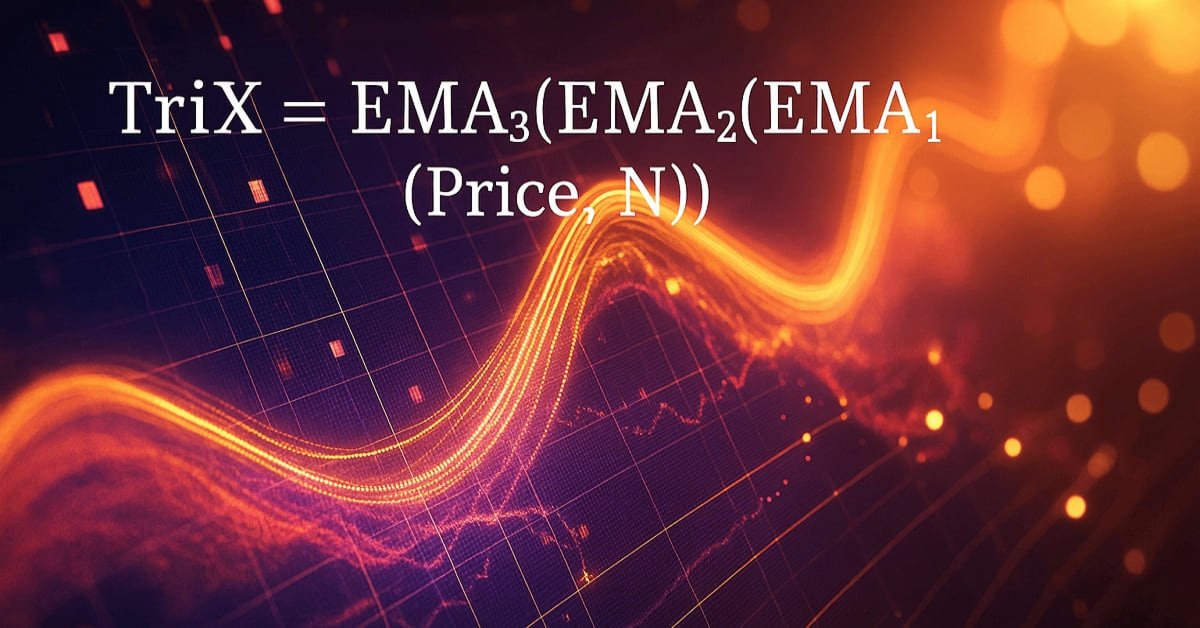
Características del Wizard MQL5 que debe conocer (Parte 67): Uso de patrones de TRIX y Williams Percent Range (WPR)
El oscilador de media móvil exponencial triple (TRIX) y el oscilador de rango porcentual de Williams son otro par de indicadores que podrían utilizarse conjuntamente dentro de un Asesor Experto MQL5. Este par de indicadores, al igual que los que hemos analizado recientemente, también es complementario, ya que TRIX define la tendencia, mientras que el indicador Williams Percent Range confirma los niveles de soporte y resistencia. Como siempre, utilizamos el asistente MQL5 para evaluar el potencial que puedan tener estos dos indicadores.


Desarrollo de un sistema de repetición (Parte 44): Proyecto Chart Trade (III)
En el artículo anterior, expliqué cómo puedes manipular los datos de la plantilla para usarlos en un OBJ_CHART. Allí solo introduje el tema sin entrar en muchos detalles, ya que en esa versión el trabajo se hizo de una manera muy simplificada. Sin embargo, se hizo de esa forma precisamente para facilitar la explicación del contenido. Pues, a pesar de parecer simple hacer ciertas cosas, algunas no son tan evidentes, y sin comprender la parte más simple y básica, no entenderás realmente lo que estoy haciendo.