Artículos sobre automatización de sistemas comerciales en el lenguaje MQL5

Lea los artículos sobre los sistemas de trading basados en las ideas muy variadas. Usted sabrá cómo usar los métodos estadísticos y los patrones en los gráficos de velas japonesas, cómo filtrar las señales y para qué sirven los indicadores semafóricos.
A través del Asistente MQL5 Usted aprenderá a crear los robots sin acudir a la programación para evaluar rápidamente las ideas comerciales, así como sabrá qué es lo que representan los algoritmos genéticos.
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese


Desarrollo de un sistema de repetición (Parte 59): Un nuevo futuro
La correcta comprensión de las cosas nos permite hacer más con menos esfuerzo. En este artículo, explicaré por qué es necesario ajustar la aplicación de la plantilla antes de que el servicio comience a interactuar realmente con el gráfico. Además, ¿qué tal si mejoramos el indicador del mouse para que podamos hacer más cosas con él?

Ejemplo de análisis de redes de causalidad (Causality Network Analysis, CNA) y modelo de autoregresión vectorial para la predicción de eventos de mercado
Este artículo presenta una guía completa para implementar un sistema comercial sofisticado utilizando análisis de red de causalidad (CNA) y autorregresión vectorial (Vector autoregression, VAR) en MQL5. Abarca los fundamentos teóricos de estos métodos, ofrece explicaciones detalladas de las funciones clave del algoritmo de negociación e incluye código de ejemplo para su aplicación.

Algoritmo de optimización aritmética (AOA): De AOA a SOA (Simple Optimization Algorithm)
En este artículo, presentamos el algoritmo de optimización aritmética (AOA) basado en operaciones aritméticas simples: suma, resta, multiplicación y división. Estas operaciones matemáticas básicas sirven como base para encontrar soluciones óptimas a diversos problemas.


Aplicación de la teoría de juegos a algoritmos comerciales
Hoy crearemos un asesor comercial adaptativo de autoaprendizaje basado en DQN de aprendizaje automático, con inferencia causal multivariante, que negociará con éxito simultáneamente en 7 pares de divisas, con agentes de diferentes pares intercambiando información entre sí.

Asesor Experto Grid-Hedge Modificado en MQL5 (Parte II): Creación de un EA de cuadrícula simple
En este artículo, exploramos la estrategia de cuadrícula (grid) clásica, detallando su automatización mediante un Asesor Experto (EA) en MQL5 y analizando los resultados iniciales del backtest. Destacamos la necesidad de que la estrategia tenga una gran capacidad de retención y esbozamos planes para optimizar parámetros clave como la distancia, el takeProfit y el tamaño de los lotes en futuras entregas. La serie pretende mejorar la eficacia de las estrategias de negociación y su adaptabilidad a las distintas condiciones del mercado.


Creación de un modelo de restricción de tendencia de velas (Parte 2): Fusionar indicadores nativos
Este artículo se centra en el aprovechamiento de los indicadores MetaTrader 5 incorporados para filtrar las señales fuera de tendencia. Avanzando desde el artículo anterior exploraremos cómo hacerlo utilizando código MQL5 para comunicar nuestra idea al programa final.


Optimización de portafolios en Fórex: Síntesis de VaR y la teoría de Markowitz
¿Cómo funciona la negociación de portafolios en Fórex? ¿Cómo pueden sintetizarse la teoría de portafolios de Markowitz para optimizar las proporciones de los portafolios y el modelo VaR para optimizar el riesgo de los portafolios? Hoy crearemos un código de teoría de portafolios en el que, por un lado, obtendremos un riesgo bajo y, por otro, una rentabilidad aceptable a largo plazo.


Teoría de categorías en MQL5 (Parte 21): Transformaciones naturales con ayuda de LDA
Este artículo, el número 21 de nuestra serie, continuaremos analizando las transformaciones naturales y cómo se pueden implementar mediante el análisis discriminante lineal. Como en el artículo anterior, la implementación se presentará en formato de clase de señal.

Perceptrón multicapa y algoritmo de retropropagación (Parte 3): Integración con el simulador de estrategias - Visión general (I)
El perceptrón multicapa es una evolución del perceptrón simple, capaz de resolver problemas separables no linealmente. Junto con el algoritmo de retropropagación, es posible entrenar eficientemente esta red neuronal. En la tercera parte de la serie sobre el perceptrón multicapa y la retropropagación, mostraremos cómo integrar esta técnica con el simulador de estrategias. Esta integración permitirá utilizar análisis de datos complejos y tomar mejores decisiones para optimizar las estrategias de negociación. En este resumen, analizaremos las ventajas y los retos de la aplicación de esta técnica.


Creación de una estrategia de retorno a la media basada en el aprendizaje automático
Este artículo propone otro enfoque original para crear sistemas comerciales basados en el aprendizaje automático, usando la clusterización y el etiquetado de transacciones para estrategias de retorno a la media.

Algoritmo de optimización de reacciones químicas (CRO) (Parte I): Química de procesos en la optimización
En la primera parte de este artículo, nos sumergiremos en el mundo de las reacciones químicas y descubriremos un nuevo enfoque de la optimización. La optimización de reacciones químicas (Chemical Reaction Optimization, CRO) utiliza principios derivados de las leyes de la termodinámica para lograr resultados eficientes. Desvelaremos los secretos de la descomposición, la síntesis y otros procesos químicos que se convirtieron en la base de este innovador método.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 12): Flujo externo (III) TrendMap
El flujo del mercado está determinado por las fuerzas entre alcistas y bajistas. Hay niveles específicos que el mercado respeta debido a las fuerzas que actúan sobre ellos. Los niveles de Fibonacci y VWAP son especialmente poderosos a la hora de influir en el comportamiento del mercado. Acompáñame en este artículo mientras exploramos una estrategia basada en los niveles VWAP y Fibonacci para la generación de señales.

Redes neuronales: así de sencillo (Parte 56): Utilizamos la norma nuclear para incentivar la exploración
La exploración del entorno en tareas de aprendizaje por refuerzo es un problema relevante. Con anterioridad, ya hemos analizado algunos de estos enfoques. Hoy le propongo introducir otro método basado en la maximización de la norma nuclear, que permite a los agentes identificar estados del entorno con un alto grado de novedad y diversidad.

Desarrollamos un asesor experto multidivisa (Parte 11): Comenzamos a automatizar el proceso de optimización
Para obtener un buen EA, tenemos que seleccionar muchos conjuntos adecuados de parámetros de instancias de estrategias comerciales para él. Esto puede hacerse manualmente ejecutando la optimización en diferentes símbolos y seleccionando después los mejores resultados. Pero resulta mejor delegar el trabajo en un programa y dedicarse a actividades más productivas.


Creación de un modelo de restricción de tendencia de velas (Parte 5): Sistema de notificaciones (Parte II)
Hoy discutiremos sobre la integración funcional de Telegram para las notificaciones de indicadores de MetaTrader 5 utilizando el poder de MQL5, en asociación con Python y la API Telegram Bot. Lo explicaremos todo con detalle para que nadie se pierda ningún punto. Al finalizar este proyecto, habrá adquirido conocimientos valiosos para aplicar en sus proyectos.


Desarrollamos un Asesor Experto multidivisas (Parte 3): Revisión de la arquitectura
Ya hemos avanzado bastante en el desarrollo del asesor multidivisa con varias estrategias funcionando en paralelo. Basándonos en nuestra experiencia, revisaremos la arquitectura de nuestra solución y trataremos de mejorarla antes de avanzar demasiado.


Desarrollo de un sistema de repetición — Simulación de mercado (Parte 24): FOREX (V)
Hoy eliminaremos la restricción que impedía la ejecución de simulaciones basadas en el trazado de LAST e introduciremos un nuevo punto de entrada específico para este tipo de simulación. Ahora, vean que todo el mecanismo operativo se fundamentará en los principios del mercado de divisas. La principal distinción en esta rutina reside en la separación entre las simulaciones BID y LAST. Pero, es importante notar que la metodología empleada en la aleatorización del tiempo y su ajuste para la compatibilidad con la clase C_Replay permanece idéntica en ambos tipos de simulación. Esto es bueno, pues las alteraciones en uno de los modos resultan en mejoras automáticas en el otro, especialmente en lo que concierne al manejo del tiempo entre los ticks.


Trading de arbitraje en Forex: Un bot market-maker simple de sintéticos para comenzar
Hoy vamos a desmontar mi primer robot de arbitraje: un proveedor de liquidez (si lo podemos llamar así) en activos sintéticos. Hoy en día este bot está funcionando con éxito como un módulo en un gran sistema de aprendizaje automático, pero he puesto en marcha un viejo robot de arbitraje de divisas de la nube, así que le propongo echarle un vistazo, y pensar en lo que podemos hacer con él hoy.

Redes neuronales: así de sencillo (Parte 53): Descomposición de la recompensa
Ya hemos hablado más de una vez de la importancia de seleccionar correctamente la función de recompensa que utilizamos para estimular el comportamiento deseado del Agente añadiendo recompensas o penalizaciones por acciones individuales. Pero la cuestión que sigue abierta es el descifrado de nuestras señales por parte del Agente. En este artículo hablaremos sobre la descomposición de la recompensa en lo que respecta a la transmisión de señales individuales al Agente entrenado.

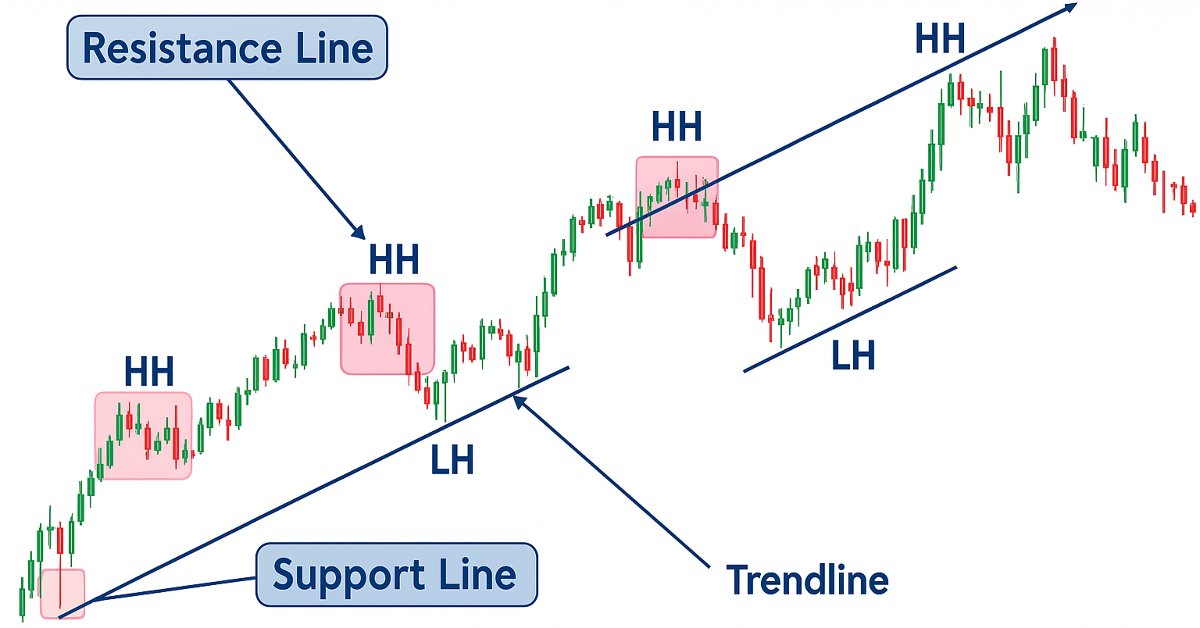
Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 19): ZigZag Analyzer
Todos los traders que se basan en el movimiento de los precios utilizan manualmente las líneas de tendencia para confirmar las tendencias e identificar posibles niveles de cambio de tendencia o de continuación. En esta serie dedicada a la creación de un conjunto de herramientas para el análisis de la acción del precio, presentamos una herramienta diseñada para trazar líneas de tendencia inclinadas que facilitan el análisis del mercado. Esta herramienta simplifica el proceso para los traders al destacar claramente las tendencias y los niveles clave que resultan esenciales para evaluar eficazmente la evolución de los precios.


De novato a experto: Desmitificando los niveles ocultos de retroceso de Fibonacci
En este artículo, analizamos un enfoque basado en datos para descubrir y validar niveles de retroceso de Fibonacci no estándar que los mercados podrían respetar. Presentamos un flujo de trabajo completo diseñado específicamente para su implementación en MQL5, que comienza con la recopilación de datos y la detección de barras o swings, y se extiende hasta la agrupación en clústeres, las pruebas de hipótesis estadísticas, el backtesting y la integración en una herramienta de Fibonacci de MetaTrader 5. El objetivo es crear un proceso reproducible que transforme las observaciones anecdóticas en señales de trading estadísticamente defendibles.


Redes neuronales: así de sencillo (Parte 51): Actor-crítico conductual (BAC)
Los dos últimos artículos han considerado el algoritmo SAC (Soft Actor-Critic), que incorpora la regularización de la entropía en la función de la recompensa. Este enfoque equilibra la exploración del entorno y la explotación del modelo, pero solo es aplicable a modelos estocásticos. El presente material analizará un enfoque alternativo aplicable tanto a modelos estocásticos como deterministas.

Teoría de categorías en MQL5 (Parte 12): Orden
El artículo forma parte de una serie sobre la implementación de grafos utilizando la teoría de categorías en MQL5 y está dedicado a la relación de orden (Order Theory). Hoy analizaremos dos tipos básicos de orden y exploraremos cómo los conceptos de relación de orden pueden respaldar conjuntos monoides en las decisiones comerciales.


Desarrollo de un sistema de repetición — Simulación de mercado (Parte 12): Nacimiento del SIMULADOR (II)
Desarrollar un simulador puede resultar mucho más interesante de lo que parece. Así que demos algunos pasos más en esta dirección, porque las cosas están empezando a ponerse interesantes.

Redes neuronales en el trading: Inyección de información global en canales independientes (InjectTST)
La mayoría de los métodos modernos de pronóstico de series temporales multimodales utilizan el enfoque de canales independientes. Esto ignora la dependencia natural de los diferentes canales de la misma serie temporal. Un uso coherente de ambos enfoques (canales independientes y mixtos) es la clave para mejorar el rendimiento de los modelos.

Redes neuronales: así de sencillo (Parte 42): Procrastinación del modelo, causas y métodos de solución
La procrastinación del modelo en el contexto del aprendizaje por refuerzo puede deberse a varias razones, y para solucionar este problema deberemos tomar las medidas pertinentes. El artículo analiza algunas de las posibles causas de la procrastinación del modelo y los métodos para superarlas.


Creación de un modelo de restricción de tendencia de velas (Parte 5): Sistema de notificaciones (Parte III)
Esta parte de la serie de artículos está dedicada a la integración de WhatsApp con MetaTrader 5 para las notificaciones. Hemos incluido un diagrama de flujo para simplificar la comprensión y analizaremos la importancia de las medidas de seguridad en la integración. El objetivo principal de los indicadores es simplificar el análisis mediante la automatización, y deben incluir métodos de notificación para alertar a los usuarios cuando se cumplan determinadas condiciones. Descubra más en este artículo.

Creación de un asesor experto integrado de MQL5 y Telegram (Parte 4): Modular las funciones del código para mejorar su reutilización
En este artículo, refactorizamos el código existente utilizado para enviar mensajes y capturas de pantalla de MQL5 a Telegram organizándolo en funciones modulares y reutilizables. Esto agilizará el proceso, permitiendo una ejecución más eficiente y una gestión del código más sencilla en múltiples instancias.


Redes neuronales: así de sencillo (Parte 75): Mejora del rendimiento de los modelos de predicción de trayectorias
Los modelos que creamos son cada vez más grandes y complejos. Esto aumenta los costes no sólo de su formación, sino también de su funcionamiento. Sin embargo, el tiempo necesario para tomar una decisión suele ser crítico. A este respecto, consideremos los métodos para optimizar el rendimiento del modelo sin pérdida de calidad.

Trabajando con las series temporales en la biblioteca DoEasy (Parte 53): Clase del indicador abstracto básico
En este artículo, vamos a analizar la creación de la clase del indicador abstracto que a continuación va a usarse como una clase básica para crear objetos de los indicadores estándar y personalizados de la biblioteca.


Reimaginando las estrategias clásicas en MQL5 (Parte 13): Minimizar el retraso en los cruces de medias móviles
Los cruces de medias móviles son ampliamente conocidos por los operadores de nuestra comunidad y, sin embargo, la esencia de la estrategia ha cambiado muy poco desde su creación. En este artículo, le presentaremos un ligero ajuste a la estrategia original, cuyo objetivo es minimizar el retraso presente en la estrategia de trading. Todos los seguidores de la estrategia original podrían considerar revisar la estrategia de acuerdo con las ideas que discutiremos hoy. Al utilizar dos medias móviles con el mismo periodo, reducimos considerablemente el retraso en la estrategia de trading, sin violar los principios fundamentales de la estrategia.

Automatización de estrategias de trading en MQL5 (Parte 9): Creación de un asesor experto para la estrategia de ruptura asiática
En este artículo, creamos un Asesor Experto en MQL5 para la estrategia de ruptura asiática calculando los máximos y mínimos de la sesión y aplicando un filtro de tendencia con una media móvil. Implementamos estilos dinámicos para objetos, entradas de tiempo definidas por el usuario y una sólida gestión de riesgos. Por último, mostramos técnicas de pruebas retrospectivas y optimización para perfeccionar el sistema.


Asesor de autoaprendizaje con red neuronal basada en matriz de estados
Asesor de autoaprendizaje con red neuronal basada en matriz de estados. Hoy combinaremos cadenas de Márkov con una red neuronal multicapa MLP, escrita en la biblioteca ALGLIB MQL5. ¿Cómo podemos combinar las cadenas de Márkov y las redes neuronales para realizar previsiones en Forex?


Redes neuronales en el trading: Pipeline inteligente de predicciones (Final)
Este artículo ofrecerá una visión fascinante de cómo la incorporación de SwiGLU revela patrones de mercado ocultos y cómo la escasa combinación de expertos dentro de Decoder-Only Transformer hace que las predicciones sean más precisas a un coste computacional razonable. En este trabajo, analizaremos con detalle la integración de Time-MoE en MQL5 y OpenCL, describiendo la configuración y el entrenamiento del modelo paso a paso.


Desarrollo de un sistema de repetición (Parte 30): Proyecto Expert Advisor — Clase C_Mouse (IV)
Aquí te mostraré una técnica que puede ayudarte mucho en varios momentos de tu vida como programador. En contra de lo que muchos dicen, lo limitado no es la plataforma, sino los conocimientos del individuo que lo dice. Lo que se explicará aquí es que con un poco de sentido común y creatividad, se puede hacer que la plataforma MetaTrader 5 sea mucho más interesante y versátil, sin tener que crear programas locos ni nada por el estilo puedes crear un código sencillo, pero seguro y fiable. Utiliza tu ingenio para domar el código con el fin de modificar algo que ya existe, sin eliminar ni añadir una sola línea al código original.

Redes neuronales en el trading: Modelos de difusión direccional (DDM)
Hoy proponemos al lector familiarizarse con los modelos de difusión direccional que explotan el ruido anisotrópico y direccional dependiente de los datos durante la difusión directa para capturar representaciones gráficas significativas.

Redes neuronales: así de sencillo (Parte 61): El problema del optimismo en el aprendizaje por refuerzo offline
Durante el aprendizaje offline, optimizamos la política del Agente usando los datos de la muestra de entrenamiento. La estrategia resultante proporciona al Agente confianza en sus acciones. No obstante, dicho optimismo no siempre está justificado y puede acarrear mayores riesgos durante el funcionamiento del modelo. Hoy veremos un método para reducir estos riesgos.


Dominar los Fair Value Gaps: formación, lógica y automatización del trading con Breakers y Market Structure Shifts (MSS)
Este artículo tiene como objetivo exponer y explicar los Fair Value Gaps, la lógica que subyace a su formación y aparición, y su aplicación al trading automatizado mediante Breakers y cambios en la estructura del mercado.

Redes neuronales en el trading: Transformador vectorial jerárquico (Final)
Continuamos nuestro análisis del método del Transformador Vectorial Jerárquico. En este artículo finalizaremos la construcción del modelo. También lo entrenaremos y probaremos con datos históricos reales.

Computación cuántica y trading: Una nueva mirada a las previsiones de precios
En el artículo analizaremos un enfoque innovador para predecir los movimientos de precios en los mercados financieros utilizando la computación cuántica. La atención se centrará en la aplicación del algoritmo Quantum Phase Estimation (QPE) para encontrar precursores de patrones de precios, lo que permitirá acelerar considerablemente el proceso de análisis de los datos de mercado.