Artículos sobre automatización de sistemas comerciales en el lenguaje MQL5

Lea los artículos sobre los sistemas de trading basados en las ideas muy variadas. Usted sabrá cómo usar los métodos estadísticos y los patrones en los gráficos de velas japonesas, cómo filtrar las señales y para qué sirven los indicadores semafóricos.
A través del Asistente MQL5 Usted aprenderá a crear los robots sin acudir a la programación para evaluar rápidamente las ideas comerciales, así como sabrá qué es lo que representan los algoritmos genéticos.
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese

Redes neuronales en el trading: Modelos de difusión direccional (DDM)
Hoy proponemos al lector familiarizarse con los modelos de difusión direccional que explotan el ruido anisotrópico y direccional dependiente de los datos durante la difusión directa para capturar representaciones gráficas significativas.

Computación cuántica y trading: Una nueva mirada a las previsiones de precios
En el artículo analizaremos un enfoque innovador para predecir los movimientos de precios en los mercados financieros utilizando la computación cuántica. La atención se centrará en la aplicación del algoritmo Quantum Phase Estimation (QPE) para encontrar precursores de patrones de precios, lo que permitirá acelerar considerablemente el proceso de análisis de los datos de mercado.


Asesor de autoaprendizaje con red neuronal basada en matriz de estados
Asesor de autoaprendizaje con red neuronal basada en matriz de estados. Hoy combinaremos cadenas de Márkov con una red neuronal multicapa MLP, escrita en la biblioteca ALGLIB MQL5. ¿Cómo podemos combinar las cadenas de Márkov y las redes neuronales para realizar previsiones en Forex?


Aprendizaje automático y Data Science (Parte 17): ¿Crece el dinero en los árboles? Bosques aleatorios en el mercado Fórex
Este artículo le presentará los secretos de la alquimia algorítmica, introduciéndole con precisión las particularidades de los paisajes financieros. Asimismo, aprenderá cómo los bosques aleatorios transforman los datos en predicciones y le servirán de ayuda al navegar por las complejidades de los mercados financieros. Intentaremos identificar el papel de los bosques aleatorios en los datos financieros y comprobaremos si pueden ayudar a aumentar los beneficios.

Redes neuronales en el trading: Resultados prácticos del método TEMPO
Continuamos familiarizándonos con el método TEMPO. En este artículo, analizaremos la efectividad de los enfoques propuestos con datos históricos reales.


Características del Wizard MQL5 que debe conocer (Parte 12): Polinomio de Newton
El polinomio de Newton, que crea ecuaciones cuadráticas a partir de un conjunto de unos pocos puntos, es un enfoque arcaico pero interesante para observar una serie temporal. En este artículo tratamos de explorar qué aspectos podrían ser de utilidad para los operadores desde este enfoque, así como abordar sus limitaciones.

Indicador de fuerza y dirección de la tendencia en barras 3D
Hoy estudiaremos un nuevo enfoque del análisis de las tendencias del mercado basado en la visualización tridimensional y el análisis tensorial de la microestructura del mercado.

Redes neuronales: así de sencillo (Parte 86): Transformador en U
Continuamos nuestro repaso a los algoritmos de previsión de series temporales. En este artículo nos familiarizaremos con los métodos del Transformador en U.


Redes neuronales en el trading: Modelos "ligeros" de pronóstico de series temporales
Los modelos ligeros de pronóstico de series temporales logran un alto rendimiento utilizando un número mínimo de parámetros, lo que, a su vez, reduce el consumo de recursos computacionales y agiliza la toma de decisiones. De este modo consiguen una calidad de previsión comparable a la de modelos más complejos.

Uso del algoritmo de aprendizaje automático PatchTST para predecir la acción del precio durante las próximas 24 horas
En este artículo, aplicamos un algoritmo de red neuronal relativamente complejo lanzado en 2023 llamado PatchTST para predecir la acción del precio durante las próximas 24 horas. Utilizaremos el repositorio oficial, haremos ligeras modificaciones, entrenaremos un modelo para EURUSD y lo aplicaremos para realizar predicciones futuras tanto en Python como en MQL5.

Operar con el Calendario Económico MQL5 (Parte 1): Dominar las funciones del Calendario Económico MQL5
En este artículo, exploramos cómo utilizar el Calendario Económico MQL5 para operar, comenzando por comprender sus funciones principales. A continuación, implementamos las funciones clave del Calendario Económico en MQL5 para extraer datos relevantes de noticias que nos ayuden a tomar decisiones de trading. Finalmente, concluimos mostrando cómo utilizar esta información para mejorar las estrategias comerciales de manera efectiva.


Desarrollo de un sistema de repetición (Parte 34): Sistema de órdenes (III)
En este artículo concluiremos la primera fase de la construcción. Aunque será algo relativamente rápido, explicaré detalles que quizás no se comentaron anteriormente. Pero aquí explicaré algunas cosas que mucha gente no entiende por qué son como son. Uno de estos casos es el del ratón. ¡¡¡¿Sabes por qué tienes que pulsar la tecla Shift o Ctrl en tu teclado?!!!

Desarrollamos un Asesor Experto multidivisas (Parte 20): Ordenando la cadena de etapas de optimización automática de proyectos (I)
Ya hemos creado bastantes componentes que ayudan a organizar la optimización automática. Durante la creación, seguimos la estructura cíclica tradicional: desde la creación de código mínimo funcional hasta la refactorización y la obtención de código mejorado. Es hora de empezar a limpiar nuestra base de datos, que también es un componente clave en el sistema que estamos creando.

Teoría de categorías en MQL5 (Parte 16): Funtores con perceptrones multicapa
Seguimos analizando los funtores y cómo se pueden implementar utilizando redes neuronales artificiales. Dejaremos temporalmente el enfoque que implica el pronóstico de la volatilidad e intentaremos implementar nuestra propia clase de señales para establecer señales de entrada y salida para una posición.

Redes neuronales: así de sencillo (Parte 71): Previsión de estados futuros basada en objetivos (GCPC)
En trabajos anteriores, hemos introducido el método del Decision Transformer y varios algoritmos derivados de él. Asimismo, hemos experimentado con distintos métodos de fijación de objetivos. Durante los experimentos, hemos trabajado con distintas formas de fijar objetivos, pero el aprendizaje de la trayectoria ya recorrida por parte del modelo siempre quedaba fuera de nuestra atención. En este artículo, queremos presentar un método que llenará este vacío.


Desarrollamos un asesor experto multidivisa (Parte 18): Automatización de la selección de grupos considerando el periodo forward
Seguimos automatizando los pasos que antes realizábamos manualmente. Esta vez regresaremos a la automatización de la segunda etapa, es decir, a la selección del grupo óptimo de instancias únicas de estrategias comerciales, complementándola con la posibilidad de considerar los resultados de las instancias en el periodo anterior.


Automatización de estrategias de trading en MQL5 (Parte 8): Creación de un Asesor Experto con patrones armónicos Butterfly
En este artículo, creamos un Asesor Experto MQL5 para detectar patrones armónicos Butterfly. Identificamos los puntos pivote y validamos los niveles de Fibonacci para confirmar el patrón. A continuación, visualizamos el patrón en el gráfico y ejecutamos automáticamente las operaciones cuando se confirman.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 15): Introducción a la teoría de los cuartos (I) - Dibujando la teoría de cuartos
Los puntos de soporte y resistencia son niveles críticos que indican posibles reversiones y continuaciones de la tendencia. Aunque identificar estos niveles puede resultar complicado, una vez que los localices, estarás bien preparado para navegar por el mercado. Si necesitas más ayuda, échale un vistazo a la herramienta Quarters Drawer que aparece en este artículo, te ayudará a identificar los niveles de soporte y resistencia principales y secundarios.


Desarrollando un EA comercial desde cero (Parte 14): Volume at Price (II)
Hoy añadiremos varios recursos a nuestro EA. Este artículo les resultará bastante interesante y puede orientarlos hacia nuevas ideas y métodos para presentar la información y, al mismo tiempo, corregir pequeños fallos en sus proyectos.

Desarrollamos un asesor experto multidivisa (Parte 6): Automatizamos la selección de un grupo de instancias
Tras optimizar una estrategia comercial, obtendremos conjuntos de parámetros en base a los cuales podremos crear varias instancias (ejemplares) de estrategias comerciales combinadas en un asesor experto. Antes lo hacíamos manualmente, pero ahora trataremos de automatizar el proceso


Creación de un algoritmo de creación de mercado en MQL5
¿Cómo funcionan los creadores de mercado? Consideremos esta cuestión y creemos un algoritmo primitivo de creación de mercado.


Redes neuronales: así de sencillo (Parte 64): Método de clonación conductual ponderada conservadora (CWBC)
Como resultado de las pruebas realizadas en artículos anteriores, hemos concluido que la optimalidad de la estrategia entrenada depende en gran medida de la muestra de entrenamiento utilizada. En este artículo, nos familiarizaremos con un método bastante sencillo y eficaz para seleccionar trayectorias para el entrenamiento de modelos.

Automatización de estrategias de trading en MQL5 (Parte 3): Sistema RSI de recuperación de zona para la gestión dinámica de operaciones
En este artículo, creamos un sistema (un EA) de recuperación de zona RSI en MQL5, utilizando señales RSI para lanzar operaciones y una estrategia de recuperación para gestionar las pérdidas. Implementamos una clase «ZoneRecovery» para automatizar las entradas de operaciones, la lógica de recuperación y la gestión de posiciones. El artículo concluye con información sobre backtesting para optimizar el rendimiento y mejorar la eficacia del EA.


Desarrollo de un sistema de repetición (Parte 38): Pavimentando el terreno (II)
Muchas personas que se hacen llamar programadores de MQL5 no tienen los conocimientos básicos que presentaré en este artículo. Muchos consideran que MQL5 es limitado; sin embargo, todo se debe a la falta de conocimientos. Así que no te avergüences de no saber. Avergüénzate, en cambio, de no preguntar. El simple hecho de obligar a MetaTrader 5 a no permitir que un indicador se duplique, en ningún caso nos da los medios para realizar una comunicación bidireccional entre el indicador y el Expert Advisor. Todavía estamos muy lejos de esto. No obstante, el hecho de que el indicador no se duplique en el gráfico nos da cierta tranquilidad.


Redes neuronales: así de sencillo (Parte 60): Online Decision Transformer (ODT)
En los 2 últimos artículos nos hemos centrado en el método Decision Transformer, que modela las secuencias de acciones en el contexto de un modelo autorregresivo de recompensas deseadas. En el artículo de hoy, analizaremos otro algoritmo para optimizar este método.

Redes neuronales en el trading: Análisis de nubes de puntos (PointNet)
El análisis directo de nubes de puntos evita alcanza un tamaño de datos innecesario y mejora la eficacia de los modelos en tareas de clasificación y segmentación. Estos enfoques demuestran un alto rendimiento y solidez frente a las perturbaciones de los datos de origen.

Operar con el Calendario Económico MQL5 (Parte 3): Añadiendo filtros de divisa, importancia y tiempo
En este artículo, implementamos filtros en el panel del calendario económico MQL5 para refinar la visualización de eventos de noticias por divisa, importancia y hora. Primero establecemos criterios de filtrado para cada categoría y luego los integramos en el panel de control para mostrar solo los eventos relevantes. Por último, nos aseguramos de que cada filtro se actualice dinámicamente para proporcionar a los operadores información económica específica y en tiempo real.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 5): Volatility Navigator EA
Determinar la dirección del mercado puede ser sencillo, pero saber cuándo entrar puede resultar complicado. Como parte de la serie titulada «Desarrollo de un kit de herramientas para el análisis de la acción del precio», me complace presentar otra herramienta que proporciona puntos de entrada, niveles de toma de ganancias y colocación de órdenes stop loss. Para lograrlo, hemos utilizado el lenguaje de programación MQL5. Profundicemos en cada paso de este artículo.

Redes neuronales: así de sencillo (Parte 77): Transformador de covarianza cruzada (XCiT)
En nuestros modelos, a menudo utilizamos varios algoritmos de atención. Y, probablemente, lo más frecuente es utilizar transformadores. Su principal desventaja es la necesidad de recursos. En este artículo, estudiaremos un nuevo algoritmo que puede ayudar a reducir los costes informáticos sin perder calidad.


Análisis cuantitativo de tendencias: Recopilamos estadísticas en Python
¿Qué es el análisis cuantitativo de tendencias en el mercado Forex? Recopilamos estadísticas sobre las tendencias, su magnitud y distribución en el par de divisas EURUSD. Cómo el análisis cuantitativo de tendencias puede ayudarle a crear un asesor comercial rentable.

Desarrollamos un asesor experto multidivisa (Parte 19): Creando las etapas implementadas en Python
Hasta ahora, hemos analizado la automatización del inicio de los procedimientos de optimización secuencial de los asesores expertos exclusivamente en el simulador de estrategias estándar. Pero, ¿qué ocurrirá si, entre una ejecución y otra, queremos procesar los datos ya adquiridos con otras herramientas? Hoy intentaremos añadir la posibilidad de crear nuevos pasos de optimización ejecutados por programas escritos en Python.


Creación de un modelo de restricción de tendencia de velas (Parte 10): Estrategia de Cruce Dorado y Cruce de la Muerte (EA)
¿Sabías que el Cruce Dorado y el Cruce de la Muerte están entre las estrategias más fiables para detectar tendencias de mercado a largo plazo? Un Cruce Dorado señala una tendencia alcista cuando una media móvil corta cruza por encima de una más larga, mientras que un Cruce de la Muerte indica una tendencia bajista cuando la media corta cruza por debajo.
A pesar de su sencillez y eficacia, aplicar estas estrategias manualmente suele llevar a perder oportunidades o a ejecutar operaciones con retraso.

Algoritmos avanzados de ejecución de órdenes en MQL5: TWAP, VWAP y órdenes Iceberg
Un marco MQL5 que ofrece algoritmos de ejecución de nivel institucional (TWAP, VWAP, Iceberg) a los operadores minoristas a través de un gestor de ejecución unificado y un analizador de rendimiento para un corte y análisis de órdenes más fluido y preciso.

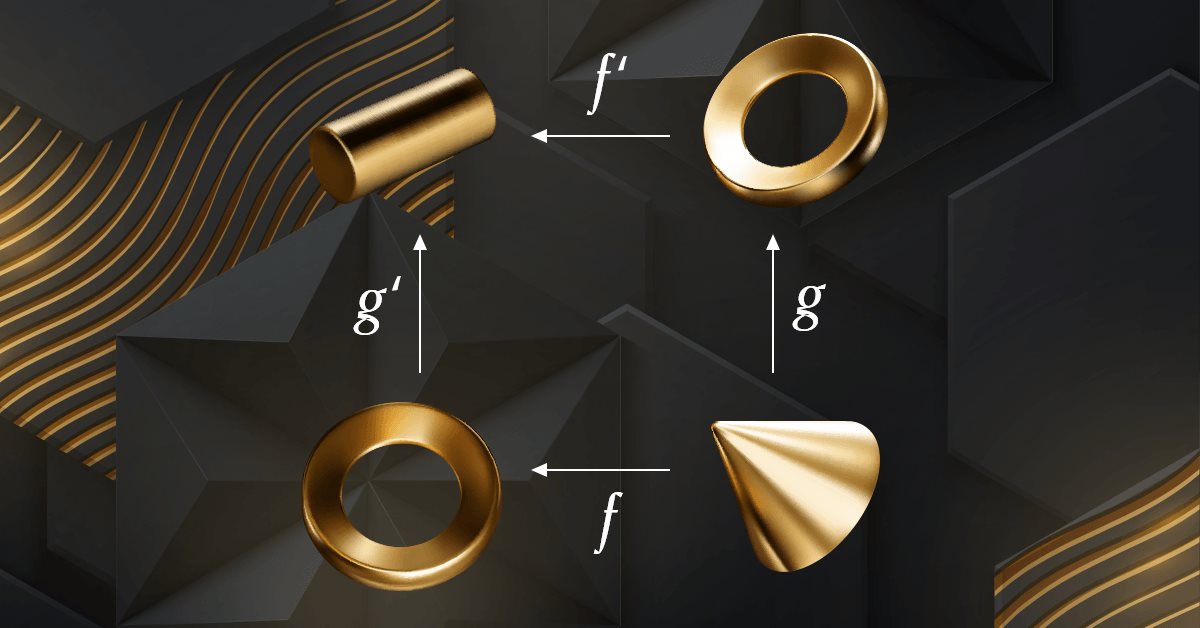
Teoría de Categorías en MQL5 (Parte 6): Productos fibrados monomórficos y coproductos fibrados epimórficos
La teoría de categorías es un apartado diverso y en expansión de las matemáticas, que solo recientemente ha comenzado a ser trabajado por la comunidad MQL5. Esta serie de artículos tiene por objetivo repasar algunos de sus conceptos para crear una biblioteca abierta y seguir usando este maravilloso apartado en la creación de estrategias comerciales.


Desarrollamos un asesor experto multidivisa (Parte 13): Automatización de la segunda fase: selección en grupos
Ya hemos puesto en marcha la primera fase del proceso de optimización automatizada. Para distintos símbolos y marcos temporales, realizamos la optimización utilizando varios criterios y almacenamos información sobre los resultados de cada pasada en la base de datos. Ahora vamos a seleccionar los mejores grupos de conjuntos de parámetros de entre los encontrados en la primera etapa.

Creación de un modelo de restricción de tendencia de velas (Parte 5): Sistema de notificaciones (Parte I)
Desglosaremos el código principal de MQL5 en fragmentos de código especificados para ilustrar la integración de Telegram y WhatsApp para recibir notificaciones de señales del indicador Trend Constraint que estamos creando en esta serie de artículos. Esto ayudará a los traders, tanto novatos como experimentados, a comprender el concepto con facilidad. En primer lugar, vamos a cubrir la configuración de MetaTrader 5 para las notificaciones y su importancia para el usuario. Esto ayudará a los desarrolladores a tomar notas para aplicarlas en sus sistemas.


Desarrollo de un sistema de repetición — Simulación de mercado (Parte 14): Nacimiento del SIMULADOR (IV)
En este artículo, continuaremos con la fase de desarrollo del simulador. Sin embargo, ahora veremos cómo crear efectivamente un movimiento del tipo "RANDOM WALK" (paseo aleatorio). Este tipo de movimiento es bastante intrigante, ya que sirve de base para todo lo que sucede en el mercado de capitales. Además, comenzarás a comprender algunos conceptos esenciales para quienes realizan análisis de mercado.

Clústeres de series temporales en inferencia causal
Los algoritmos de agrupamiento en el aprendizaje automático son importantes algoritmos de aprendizaje no supervisado que pueden dividir los datos originales en grupos con observaciones similares. Utilizando estos grupos, puede analizar el mercado de un grupo específico, buscar los grupos más estables utilizando nuevos datos y hacer inferencias causales. El artículo propone un método original de agrupación de series temporales en Python.


Desarrollamos un asesor experto multidivisa (Parte 16): Efecto de diferentes historias de cotizaciones en los resultados de las pruebas
El asesor experto que estamos desarrollando debería mostrar buenos resultados al negociar con diferentes brókeres. Pero hasta ahora hemos usado las cotizaciones de la cuenta demo de MetaQuotes para las pruebas. Veamos si nuestro asesor experto está listo para trabajar en una cuenta comercial con cotizaciones diferentes a las utilizadas durante las pruebas y la optimización.

Redes neuronales en el trading: Sistema multiagente con validación conceptual (FinCon)
Hoy le proponemos familiarizarnos con el framework FinCon, un sistema multiagente basado en grandes modelos lingüísticos (LLM). El framework usa el refuerzo verbal conceptual para mejorar la toma de decisiones y la gestión del riesgo con el fin de realizar eficazmente diversas tareas financieras.