Artículos sobre automatización de sistemas comerciales en el lenguaje MQL5

Lea los artículos sobre los sistemas de trading basados en las ideas muy variadas. Usted sabrá cómo usar los métodos estadísticos y los patrones en los gráficos de velas japonesas, cómo filtrar las señales y para qué sirven los indicadores semafóricos.
A través del Asistente MQL5 Usted aprenderá a crear los robots sin acudir a la programación para evaluar rápidamente las ideas comerciales, así como sabrá qué es lo que representan los algoritmos genéticos.
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese


Desarrollo de un sistema de repetición — Simulación de mercado (Parte 21): FOREX (II)
Vamos a continuar el armado del sistema para cubrir el mercado FOREX. Entonces, para resolver este problema, primero necesitaríamos declarar la carga de los ticks antes de cargar las barras previas. Esto soluciona el problema, pero al mismo tiempo obliga al usuario a seguir un tipo de estructura en el archivo de configuración que, en mi opinión, no tiene mucho sentido. La razón es que, al desarrollar la programación responsable de analizar y ejecutar lo que está en el archivo de configuración, podemos permitir que el usuario declare las cosas en cualquier orden.


Redes neuronales: así de sencillo (Parte 58): Transformador de decisión (Decision Transformer-DT)
Continuamos nuestro análisis de los métodos de aprendizaje por refuerzo. Y en el presente artículo, presentaremos un algoritmo ligeramente distinto que considera la política del Agente en un paradigma de construcción de secuencias de acciones.


Criterios de tendencia en el trading
Las tendencias son una parte importante de muchas estrategias comerciales. En este artículo analizaremos algunas de las herramientas utilizadas para identificar tendencias y sus características. Comprender e interpretar correctamente las tendencias puede mejorar sustancialmente los resultados comerciales y minimizar los riesgos.


Métodos de William Gann (Parte II): Creación del indicador Cuadrado de Gann
Crearemos un indicador basado en el Cuadrado de Gann de 9, construido elevando al cuadrado el tiempo y el precio. Prepararemos el código y probaremos el indicador en la plataforma en diferentes intervalos de tiempo.

Redes neuronales: así de sencillo (Parte 67): Utilizamos la experiencia adquirida para afrontar nuevos retos
En este artículo, seguiremos hablando de los métodos de recopilación de datos en una muestra de entrenamiento. Obviamente, en el proceso de entrenamiento será necesaria una interacción constante con el entorno, aunque con frecuencia se dan situaciones diferentes.


Desarrollo de un sistema de repetición — Simulación de mercado (Parte 11): Nacimiento del SIMULADOR (I)
Para poder usar datos que forman barras, debemos abandonar la repetición y comenzar a desarrollar un simulador. Utilizaremos las barras de 1 minuto precisamente porque nos ofrecen un nivel de complejidad mínimo.


Asesor experto de scalping Ilan 3.0 Ai con aprendizaje automático
¿Recuerda el asesor experto Ilan 1.6 Dymanic? Hoy intentaremos mejorarlo usando el aprendizaje automático. Así, en el presente artículo reanimaremos el antiguo desarrollo y añadiremos aprendizaje automático con una tabla Q. Paso a paso.


Desarrollamos un asesor experto multidivisa (Parte 14): Cambio de volumen adaptable en el gestor de riesgos
El gestor de riesgos que hemos desarrollado en los últimos artículos solo contiene funciones básicas. Hoy trataremos de analizar sus posibles formas de desarrollo, lo que nos permitirá aumentar los resultados comerciales sin interferir con la lógica de las estrategias de negociación.

Variables y tipos de datos extendidos en MQL5
Las variables y los tipos de datos son temas muy importantes no solo en la programación MQL5, sino también en cualquier lenguaje de programación. Las variables y los tipos de datos de MQL5 pueden dividirse en simples y extendidos. Aquí veremos las variables y los tipos de datos extendidos. Ya analizamos los sencillos en un artículo anterior.


Desarrollo de un sistema de repetición — Simulación de mercado (Parte 15): Nacimiento del SIMULADOR (V) - RANDOM WALK
En este artículo, vamos a finalizar la fase en la que estamos desarrollando el simulador para nuestro sistema. El propósito principal aquí será ajustar el algoritmo visto en el artículo anterior. Este algoritmo tiene como objetivo crear el movimiento de RANDOM WALK. Por lo tanto, es fundamental comprender el contenido de los artículos anteriores para seguir lo que se explicará aquí. Si no has seguido el desarrollo del simulador, te aconsejo que veas esta secuencia desde el principio. De lo contrario, podrías perderte en lo que se explicará aquí.

Multibot en MetaTrader (Parte II): Plantilla dinámica mejorada
Desarrollando el tema del artículo anterior sobre el multibot, hemos decidido crear una plantilla más flexible y funcional, que tenga grandes posibilidades, y que se pueda utilizar eficazmente en freelance, además de como base para desarrollar asesores de divisa y periodo múltiple con posibilidad de integración con soluciones externas.


Validación cruzada simétrica combinatoria en MQL5
El artículo muestra la implementación de la validación cruzada simétrica combinatoria en MQL5 puro para medir el grado de ajuste tras optimizar la estrategia usando el algoritmo completo lento del simulador de estrategias.

Desarrollo de un EA comercial desde cero (Parte 29): Plataforma parlante
En este artículo aprenderemos a hacer hablar a la plataforma MT5. ¿Qué tal si hacemos que el EA sea más divertido? Operar en los mercados financieros suele ser una actividad extremadamente aburrida y monótona, pero podemos hacerla un poco menos tediosa. Este proyecto podría ser peligroso en caso de que tengas un problema que te haga adicto, pero en realidad con las modificaciones todo el escenario podría ser más entretenido, menos aburrido.


Desarrollamos un Asesor Experto multidivisas (Parte 2): Transición a posiciones virtuales de estrategias comerciales
Hoy continuaremos con el desarrollo de un asesor multidivisa con varias estrategias funcionando en paralelo. Intentaremos transferir todo el trabajo relacionado con la apertura de posiciones de mercado desde el nivel de las estrategias al nivel de un experto que gestiona estas. Las propias estrategias solo negociarán virtualmente, sin abrir posiciones de mercado.

Creación de un asesor experto integrado de MQL5 y Telegram (Parte 5): Envío de comandos desde Telegram a MQL5 y recepción de respuestas en tiempo real
En este artículo, creamos varias clases para facilitar la comunicación en tiempo real entre MQL5 y Telegram. Nos centramos en recuperar comandos de Telegram, decodificarlos e interpretarlos y enviar respuestas apropiadas. Al final, nos aseguramos de que estas interacciones se prueben eficazmente y estén operativas dentro del entorno comercial.


La estrategia comercial de captura de liquidez
La estrategia de negociación basada en la captura de liquidez es un componente clave de Smart Money Concepts (SMC), que busca identificar y aprovechar las acciones de los actores institucionales en el mercado. Implica apuntar a áreas de alta liquidez, como zonas de soporte o resistencia, donde las órdenes grandes pueden desencadenar movimientos de precios antes de que el mercado reanude su tendencia. Este artículo explica en detalle el concepto de «liquidity grab» (captura de liquidez) y describe el proceso de desarrollo de la estrategia de negociación basada en la captura de liquidez en MQL5.

Características del Wizard MQL5 que debe conocer (Parte 42): Oscilador ADX
El ADX es otro indicador técnico relativamente popular utilizado por algunos traders para medir la fuerza de una tendencia predominante. Actuando como una combinación de otros dos indicadores, se presenta como un oscilador cuyos patrones exploramos en este artículo con la ayuda del asistente de ensamblaje MQL5 y sus clases de soporte.


Trabajando con los precios en la biblioteca DoEasy (Parte 62): Actualización de las series de tick en tiempo real, preparando para trabajar con la Profundidad del mercado
En este artículo, vamos a desarrollar la actualización de la colección de datos de tick en tiempo real, y prepararemos una clase del objeto de símbolo para manejar la Profundidad del mercado, con la que empezaremos a trabajar a partir del siguiente artículo.

Redes neuronales: así de sencillo (Parte 87): Segmentación de series temporales
La previsión juega un papel esencial en el análisis de series temporales. En este nuevo artículo, hablaremos de las ventajas de la segmentación de series temporales.


Trabajando con las series temporales en la biblioteca DoEasy (Parte 54): Clases herederas del indicador abstracto básico
En este artículo, vamos a hablar de la creación de las clases de los objetos herederos del indicador abstracto básico. Estos objetos nos permitirán crear los asesores expertos tipo indicador, recopilar y obtener estadísticas de valores de datos de diferentes indicadores y precios. Además, crearemos una colección de objetos de indicador de la cual se podrá obtener el acceso a las propiedades y datos de cada indicador creado en el programa.


Desarrollo y prueba de sistemas comerciales basados en el canal de Keltner
En este artículo examinaremos los sistemas comerciales que utilizan un concepto muy importante de los mercados financieros: la volatilidad. Asimismo, estudiaremos un sistema comercial basado en el Canal de Keltner, incluyendo su implementación en código y sus pruebas con varios activos.


Redes neuronales en el trading: Transformador contrastivo de patrones
El transformador contrastivo de patrones analiza la situación del mercado tanto a nivel de velas individuales como de patrones completos, lo cual contribuye a mejorar la calidad de modelado de las tendencias del mercado, mientras que el uso del aprendizaje por contraste para emparejar las representaciones de velas y patrones conduce a la autorregulación y a la mejora de la precisión de la predicción.

Asesor Experto Grid-Hedge Modificado en MQL5 (Parte III): Optimización de una estrategia de cobertura simple (I)
En la tercera parte, volveremos a los Asesores Expertos Simple Hedge y Simple Grid que hemos desarrollado anteriormente. En esta ocasión, mejoraremos el Simple Hedge Expert Advisor usando el análisis matemático y el enfoque de fuerza bruta para utilizar de manera óptima la estrategia. Este artículo profundizará en la optimización matemática de estrategias, sentando las bases para futuras investigaciones sobre la optimización basada en códigos de partes posteriores.


Modelo matricial de pronóstico basado en cadenas de Márkov
Hoy vamos a crear un modelo matricial de pronóstico basado en las cadenas de Márkov. ¿Qué son las cadenas de Márkov y cómo se puede usar una cadena de Márkov para negociar en Forex?

Múltiples indicadores en un gráfico (Parte 06): Convirtamos el MetaTrader 5 en un sistema RAD (II)
En el artículo anterior mostré cómo crear un Chart Trade utilizando los objetos de MetaTrader 5, por medio de la conversión de la plataforma en un sistema RAD. El sistema funciona muy bien, y creo que muchos han pensado en crear una librería para tener cada vez más funcionalidades en el sistema propuesto, y así lograr desarrollar un EA que sea más intuitivo a la vez que tenga una interfaz más agradable y sencilla de utilizar.


Creación de un sistema de trading (Parte 1): Enfoque cuantitativo
Muchos operadores evalúan las estrategias basándose en el rendimiento a corto plazo, abandonando a menudo los sistemas rentables demasiado pronto. Sin embargo, la rentabilidad a largo plazo depende de una expectativa positiva mediante una tasa de aciertos y una relación beneficio/riesgo optimizadas, junto con una gestión disciplinada del tamaño de las posiciones. Estos principios pueden validarse mediante simulación de Monte Carlo en Python con métricas de prueba retrospectiva para evaluar si una estrategia es robusta o si es probable que falle con el tiempo.


Teoría de categorías en MQL5 (Parte 11): Grafos
El presente artículo continúa la serie sobre la implementación de la teoría de categorías en MQL5. Aquí veremos cómo podemos integrar la teoría de grafos con los monoides y otras estructuras de datos al desarrollar una estrategia de cierre del sistema comercial.

Robot comercial multimodular en Python y MQL5 (Parte I): Creamos la arquitectura básica y los primeros módulos
Hoy desarrollaremos un sistema comercial modular que combina Python para el análisis de datos con MQL5 para la ejecución de transacciones. Sus cuatro módulos independientes supervisan en paralelo distintos aspectos del mercado: volúmenes, arbitraje, economía y riesgo, y utilizan RandomForest con 400 árboles para el análisis. Se hace especial hincapié en la gestión del riesgo, porque sin una gestión eficaz del riesgo, ni siquiera los algoritmos comerciales más avanzados sirven de mucho.


Algoritmo basado en fractales — Fractal-Based Algorithm (FBA)
Hoy veremos un nuevo método metaheurístico basado en un enfoque fractal que permite particionar el espacio de búsqueda para resolver problemas de optimización. El algoritmo identifica y separa secuencialmente las áreas prometedoras, creando una estructura fractal autosimilar que concentra los recursos computacionales en las áreas más prometedoras. El mecanismo de mutación único orientado a las mejores soluciones garantiza un equilibrio óptimo entre la exploración y la explotación del espacio de búsqueda, aumentando significativamente la eficiencia del algoritmo.


Indicadores múltiplos em um gráfico (Parte 04): Iniciando pelo EA
En artículos anteriores, expliqué cómo crear un indicador con múltiples subventanas, lo que se vuelve interesante cuando usamos un indicador personalizado. Aquí entenderemos cómo añadir múltiples ventanas en un EA.

Modelos de regresión no lineal en la bolsa de valores
Modelos de regresión no lineal en la bolsa de valores: ¿Es posible predecir los mercados financieros? Consideremos la creación de un modelo para pronosticar precios para EURUSD y crear dos robots basados en él: en Python y MQL5.

Redes neuronales: así de sencillo (Parte 43): Dominando las habilidades sin función de recompensa
El problema del aprendizaje por refuerzo reside en la necesidad de definir una función de recompensa, que puede ser compleja o difícil de formalizar. Para resolver esto, se están estudiando enfoques basados en la variedad de acciones y la exploración del entorno que permiten aprender habilidades sin una función de recompensa explícita.


Desarrollando un EA comercial desde cero (Parte 19): Un nuevo sistema de órdenes (II)
Aquí vamos a desarrollar un sistema gráfico de órdenes, del tipo «vea lo que está pasando». Cabe decir que no partiremos de cero, sino que modificaremos el sistema existente añadiendo aún más objetos y eventos al gráfico del activo que estamos negociando.

Desarrollo de un sistema de repetición — Simulación de mercado (Parte 02): Primeros experimentos (II)
Intentemos esta vez un enfoque diferente para lograr el objetivo de 1 minuto. Sin embargo, esta tarea no es tan sencilla como muchos piensan.


Gestión de Riesgo (Parte 4): Finalizando los Métodos Clave de la Clase
Este artículo constituye la cuarta entrega de nuestra serie sobre gestión de riesgo en MQL5, donde continuamos explorando técnicas avanzadas para proteger y optimizar nuestras estrategias de trading. Luego de haber sentado bases importantes en artículos anteriores, ahora nos centraremos en finalizar todos aquellos métodos pendientes que dejamos en la tercera parte, incluyendo funciones para verificar si se han alcanzado ciertos límites de pérdidas o ganancias. Además, presentaremos nuevos eventos clave que permiten una gestión más precisa y ágil.


Añadimos un LLM personalizado a un robot comercial (Parte 5): Desarrollar y probar la estrategia de negociación con LLMs (I) Ajuste fino
Con el rápido desarrollo de la inteligencia artificial en la actualidad, los modelos lingüísticos (LLM) son una parte importante de la inteligencia artificial, por lo que deberíamos pensar en cómo integrar potentes LLM en nuestras operaciones algorítmicas. Para la mayoría de la gente, es difícil ajustar estos potentes modelos a sus necesidades, desplegarlos localmente y luego aplicarlos a la negociación algorítmica. Esta serie de artículos abordará paso a paso la consecución de este objetivo.

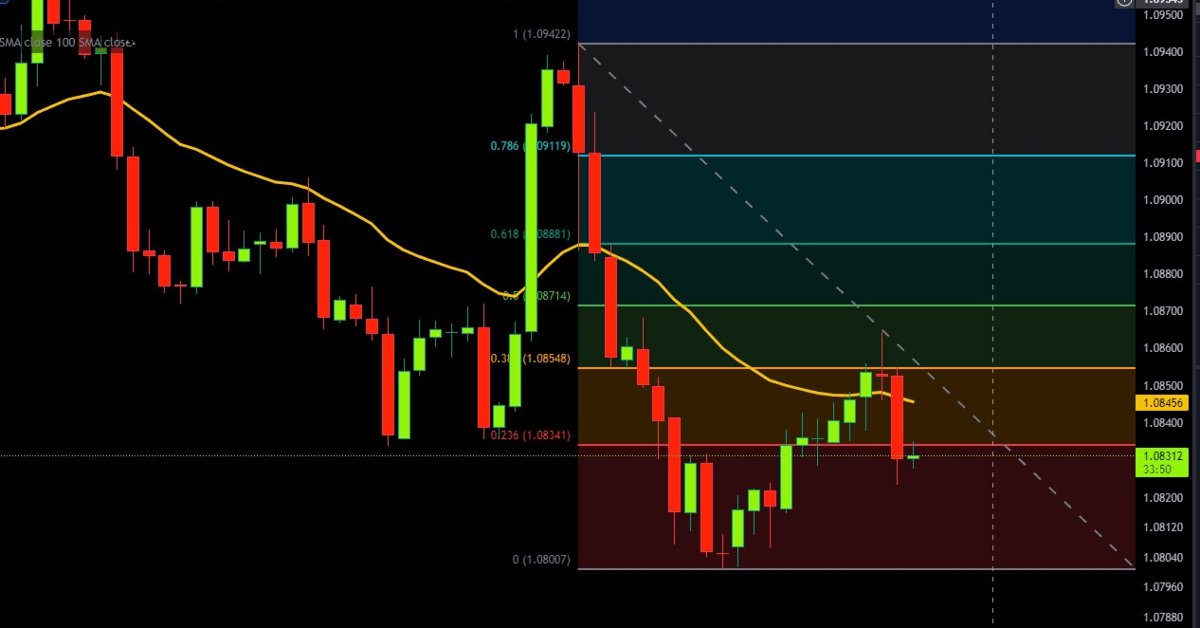
Automatización de estrategias de trading en MQL5 (Parte 11): Desarrollo de un sistema de negociación de cuadrícula multinivel
En este artículo, desarrollamos un sistema EA de trading de cuadrícula multinivel utilizando MQL5, centrándonos en la arquitectura y el diseño del algoritmo que hay detrás de las estrategias de trading de cuadrícula. Exploramos la implementación de una lógica de red multicapa y técnicas de gestión de riesgos para hacer frente a las condiciones variables del mercado. Por último, ofrecemos explicaciones detalladas y consejos prácticos para guiarle en la creación, prueba y perfeccionamiento del sistema de negociación automatizado.


Desarrollando un EA comercial desde cero (Parte 13): Times And Trade (II)
Hoy vamos a construir la segunda parte del sistema Times & Trade para analizar el mercado. En el artículo anterior Times & Trade ( I ) presenté un sistema alternativo para organizar un gráfico de manera que tengamos un indicador que nos permita interpretar las operaciones que se han ejecutado en el mercado lo más rápido posible.

Redes neuronales: así de sencillo (Parte 24): Mejorando la herramienta para el Transfer Learning
En el último artículo, creamos una herramienta capaz de crear y editar arquitecturas de redes neuronales. Hoy querríamos proponerles continuar con el desarrollo de esta herramienta, para lograr que resulte más fácil de usar. En cierto modo, esto se aleja un poco de nuestro tema, pero estará de acuerdo con que la organización del espacio de trabajo desempeña un papel importante en el resultado final.


Desarrollamos un asesor experto multidivisas (Parte 21): Preparación para un experimento importante y optimización del código
Para continuar avanzando, sería bueno ver si podemos mejorar los resultados realizando periódicamente optimizaciones automáticas repetidas y generando un nuevo asesor experto. El escollo en muchos argumentos sobre el uso de la optimización de parámetros es la cuestión de cuánto tiempo pueden usarse los parámetros obtenidos para operar en el periodo futuro manteniendo los principales indicadores de rentabilidad y reducción en los niveles dados. ¿Es posible en general lograrlo?