Artículos sobre automatización de sistemas comerciales en el lenguaje MQL5

Lea los artículos sobre los sistemas de trading basados en las ideas muy variadas. Usted sabrá cómo usar los métodos estadísticos y los patrones en los gráficos de velas japonesas, cómo filtrar las señales y para qué sirven los indicadores semafóricos.
A través del Asistente MQL5 Usted aprenderá a crear los robots sin acudir a la programación para evaluar rápidamente las ideas comerciales, así como sabrá qué es lo que representan los algoritmos genéticos.
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese

Aprendizaje automático y ciencia de datos (Parte 15): SVM, una herramienta útil en el arsenal de los tráders
En este artículo analizaremos el papel que desempeña el método de máquinas de vectores soporte (Support Vector Machines, SVM) en la configuración del futuro del comercio. El artículo puede considerarse una guía detallada sobre cómo utilizar SVM para mejorar las estrategias comerciales, optimizar la toma de decisiones y abrir nuevas oportunidades en los mercados financieros. Hoy nos sumergiremos en el mundo de la SVM a través de aplicaciones reales, instrucciones paso a paso y revisiones por pares. Quizá esta herramienta indispensable le ayude a entender las complejidades del comercio moderno. En cualquier caso, la SVM se convertirá en una herramienta muy útil en el arsenal de todo tráder.


Análisis cuantitativo en MQL5: implementamos un algoritmo prometedor
Hoy veremos qué es el análisis cuantitativo, cómo lo utilizan los grandes jugadores y crearemos uno de los algoritmos de análisis cuantitativo en MQL5.

Gradient boosting en el aprendizaje de máquinas transductivo y activo
En este artículo, el lector podrá familiarizarse con los métodos de aprendizaje automático activo basados en datos reales, descubriendo además cuáles son sus ventajas y desventajas. Puede que estos métodos terminen por ocupar un lugar en su arsenal de modelos de aprendizaje automático. El término transducción fue introducido por Vladímir Naúmovich Vápnik, el inventor de la máquina de vectores de soporte (SVM).


Cómo construir un EA que opere automáticamente (Parte 05): Gatillos manuales (II)
Aprenda a crear un EA que opere automáticamente de forma sencilla y segura. Al final del artículo anterior, pensé que sería apropiado permitir el uso del EA de forma manual, al menos durante un tiempo.


Redes neuronales: así de sencillo (Parte 33): Regresión cuantílica en el aprendizaje Q distribuido
Continuamos explorando el aprendizaje Q distribuido. Hoy analizaremos este enfoque desde un ángulo diferente. Vamos a hablar de la posibilidad de utilizar la regresión cuantílica para resolver el problema de la previsión de los movimientos de precio.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 2): Script de comentarios analíticos
En línea con nuestra visión de simplificar la acción del precio, nos complace presentar otra herramienta que puede mejorar significativamente su análisis de mercado y ayudarle a tomar decisiones bien informadas. Esta herramienta muestra indicadores técnicos clave, como los precios del día anterior, los niveles significativos de soporte y resistencia, y el volumen de operaciones, al tiempo que genera automáticamente señales visuales en el gráfico.


Desarrollando un EA comercial desde cero (Parte 20): Un nuevo sistema de órdenes (III)
Continuemos con la implantación del nuevo sistema de órdenes. La creación de este sistema es algo que exige un buen dominio de MQL5, así como entender cómo funciona en realidad la plataforma MetaTrader 5 y qué recursos nos proporciona.

Redes neuronales: así de sencillo (Parte 18): Reglas asociativas
Como continuación de esta serie, hoy presentamos otro tipo de tarea relacionada con los métodos de aprendizaje no supervisado: la búsqueda de reglas asociativas. Este tipo de tarea se usó por primera vez en el comercio minorista para analizar las cestas de la compra. En este artículo, hablaremos de las posibilidades que ofrece el uso de dichos algoritmos en el trading.

Aprendiendo a diseñar un sistema comercial con Gator Oscillator
Bienvenidos a un nuevo artículo de la serie dedicada a la creación de sistemas comerciales basados en indicadores técnicos populares. En esta ocasión, hablaremos sobre el indicador Gator Oscillator y crearemos un sistema comercial utilizando estrategias simples.


Cómo construir y optimizar un sistema de trading basado en la volatilidad (Chaikin Volatility - CHV)
En este artículo, proporcionaremos otro indicador basado en la volatilidad llamado Chaikin Volatility. Entenderemos cómo construir un indicador personalizado después de identificar cómo se puede utilizar y construir. Compartiremos algunas estrategias sencillas que se pueden utilizar y luego las pondremos a prueba para entender cuál puede ser mejor.


Gestión de Riesgo (Parte 5): Integrando la Gestión de Riesgo en un Asesor Experto
En este artículo implemento la gestión de riesgo desarrollada en publicaciones anteriores e incorporo el indicador de order blocks presentado en otros artículos. Además, realizaré un backtest para comparar los resultados con la aplicación de la gestión de riesgo y evaluaré el impacto del riesgo dinámico.


Desarrollo de asesores expertos autooptimizables en MQL5 (Parte 2): Estrategia de scalping en el USDJPY
Únase a nosotros hoy mientras nos desafiamos a nosotros mismos a crear una estrategia comercial en torno al par USDJPY. Operaremos con patrones de velas japonesas que se forman en el marco temporal diario, ya que potencialmente tienen más fuerza detrás. Nuestra estrategia inicial resultó rentable, lo que nos animó a seguir perfeccionándola y añadiendo capas adicionales de seguridad para proteger el capital obtenido.


Desarrollo de un EA comercial desde cero (Parte 26): Rumbo al futuro (I)
Llevaremos nuestro sistema de órdenes al siguiente nivel, pero primero tenemos que resolver algunas cosas. Y es que ahora tenemos cuestiones que dependen de cómo queremos operar y de qué tipo de cosas hacemos durante la jornada de tráding.

Redes neuronales: así de sencillo (Parte 35): Módulo de curiosidad intrínseca (Intrinsic Curiosity Module)
Seguimos analizando los algoritmos de aprendizaje por refuerzo. Todos los algoritmos que hemos estudiado hasta ahora requerían la creación de una política de recompensas tal que el agente pudiera evaluar cada una de sus acciones en cada transición de un estado del sistema a otro, pero este enfoque resulta bastante artificial. En la práctica, existe cierto tiempo de retraso entre la acción y la recompensa. En este artículo, le sugerimos que se familiarice con un algoritmo de entrenamiento de modelos que puede funcionar con varios retrasos de tiempo desde la acción hasta la recompensa.


Redes neuronales: así de sencillo (Parte 83): Algoritmo de convertidor espacio-temporal de atención constante (Conformer)
El algoritmo de Conformer que le mostraremos hoy se desarrolló para la previsión meteorológica, una esfera del saber que, por su constante variabilidad, puede compararse con los mercados financieros. El Conformer es un método completo que combina las ventajas de los modelos de atención y las ecuaciones diferenciales ordinarias.

Creación de un asesor experto MQL5 basado en la estrategia de ruptura del rango diario (Daily Range Breakout)
En este artículo, creamos un Asesor Experto MQL5 basado en la estrategia de ruptura del rango diario (Daily Range Breakout). Cubrimos los conceptos clave de la estrategia, diseñamos el plano del EA e implementamos la lógica de ruptura en MQL5. Al final, exploramos técnicas para realizar pruebas retrospectivas y optimizar el EA con el fin de maximizar su eficacia.

Desarrollo de un robot de trading en Python (Parte 3): Implementamos un algoritmo comercial basado en el modelo
Hoy vamos a continuar con la serie de artículos sobre la creación de un robot comercial en Python y MQL5. En esta ocasión, resolveremos el problema relacionado con la creación de un algoritmo comercial en Python.

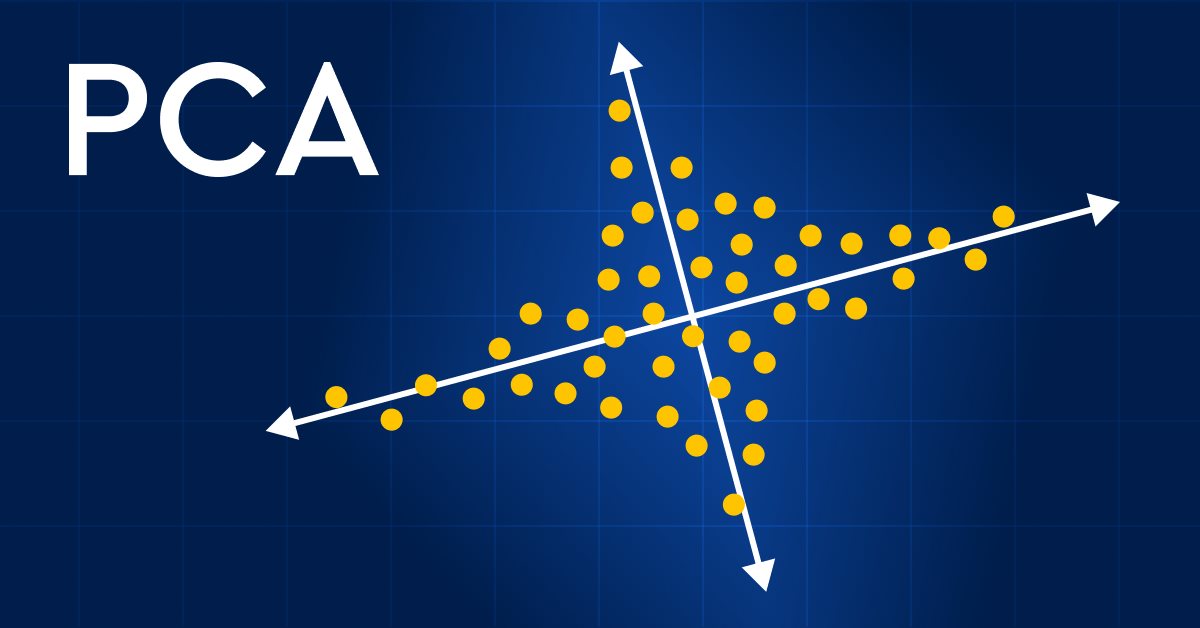
Aprendizaje automático y Data Science (Parte 13): Analizamos el mercado financiero usando el análisis de componentes principales (ACP)
Hoy intentaremos mejorar cualitativamente el análisis de los mercados financieros utilizando el Análisis de Componentes Principales (ACP). Asimismo, aprenderemos cómo este método puede ayudarnos a identificar patrones ocultos en los datos, detectar tendencias ocultas del mercado y optimizar las estrategias de inversión. En este artículo veremos cómo el método de ACP aporta una nueva perspectiva al análisis de datos financieros complejos, ayudándonos a ver ideas que hemos pasado por alto con los enfoques tradicionales. ¿La aplicación del método ACP en estos mercados financieros ofrece una ventaja competitiva y ayuda a ir un paso por delante?


Aplicación de la teoría de juegos de Nash con filtrado HMM en el trading
Este artículo profundiza en la aplicación de la teoría de juegos de John Nash, específicamente el Equilibrio de Nash, en el trading. Se analiza cómo los traders pueden utilizar scripts de Python y MetaTrader 5 para identificar y explotar las ineficiencias del mercado utilizando los principios de Nash. El artículo proporciona una guía paso a paso sobre la implementación de estas estrategias, incluido el uso de modelos ocultos de Markov (HMM) y análisis estadístico, para mejorar el rendimiento comercial.

Redes neuronales: así de sencillo (Parte 15): Clusterización de datos usando MQL5
Continuamos analizando el método de clusterización. En este artículo, crearemos una nueva clase CKmeans para implementar uno de los métodos de clusterización de k-medias más extendidos. Según los resultados de la prueba, el modelo ha podido identificar alrededor de 500 patrones.

Redes neuronales: así de sencillo (Parte 17): Reducción de la dimensionalidad
Seguimos analizando modelos de inteligencia artificial, y en particular, los algoritmos de aprendizaje no supervisado. Ya nos hemos encontrado con uno de los algoritmos de clusterización. Y en este artículo queremos compartir con ustedes una posible solución a los problemas de la reducción de la dimensionalidad.


Desarrollo y prueba de los sistemas comerciales Aroon
En este artículo, aprenderemos a construir un sistema comercial Aroon, aprendiendo asimilando los fundamentos de los indicadores y los pasos necesarios para crear un sistema comercial basado en el indicador Aroon. Una vez creado este sistema comercial, comprobaremos si puede ser rentable o necesita una mayor optimización.


Cómo construir un EA que opere automáticamente (Parte 13): Automatización (V)
¿Sabes lo que es un diagrama de flujo? ¿Sabes cómo utilizarlo? ¿Cree que los diagramas de flujo son sólo cosas de aprendiz de programador? Pues echa un vistazo a este artículo y aprende a trabajar con diagramas de flujo.

Mejore sus gráficos comerciales con una GUI interactiva basada en MQL5 (Parte III): Interfaz comercial simple y móvil
En esta serie de artículos analizamos la integración de interfaces gráficas interactivas en paneles comerciales móviles en MQL5. En la tercera parte, utilizaremos los desarrollos de las partes anteriores para convertir paneles comerciales estáticos en dinámicos.


Desarrollo de un sistema de repetición (Parte 32): Sistema de órdenes (I)
De todas las cosas desarrolladas hasta ahora, esta, como seguramente también notarás y con el tiempo estarás de acuerdo, es la más desafiante de todas. Lo que tenemos que hacer es algo simple: hacer que nuestro sistema simule lo que hace un servidor comercial en la práctica. Esto de tener que implementar una forma de simular exactamente lo que haría el servidor comercial parece simple. Al menos en palabras. Pero necesitamos hacer esto de manera que, para el usuario del sistema de repetición/simulación, todo suceda de la manera más invisible o transparente posible.

Implementación de un algoritmo de trading de negociación rápida utilizando SAR Parabólico (Stop and Reverse, SAR) y Media Móvil Simple (Simple Moving Average, SMA) en MQL5
En este artículo, desarrollamos un Asesor Experto de trading de ejecución rápida en MQL5, aprovechando los indicadores SAR Parabólico (Stop and Reverse, SAR) y Media Móvil Simple (Simple Moving Average, SMA) para crear una estrategia de trading reactiva y eficiente. Detallamos la implementación de la estrategia, incluyendo el uso de los indicadores, la generación de señales y el proceso de prueba y optimización.

Introducción a MQL5 (Parte 17): Creación de asesores expertos para reversiones de tendencias
Este artículo enseña a los principiantes cómo crear un Asesor Experto (EA) en MQL5 que opera basándose en el reconocimiento de patrones gráficos utilizando rupturas y reversiones de líneas de tendencia. Al aprender a recuperar dinámicamente los valores de las líneas de tendencia y compararlos con la evolución de los precios, los lectores podrán desarrollar EA capaces de identificar y operar con patrones gráficos como líneas de tendencia ascendentes y descendentes, canales, cuñas, triángulos y mucho más.


Añadimos un LLM personalizado a un robot comercial (Parte 2): Ejemplo de despliegue del entorno
Los modelos lingüísticos (LLM) son una parte importante de la inteligencia artificial que evoluciona rápidamente, por lo que debemos plantearnos cómo integrar unos LLM potentes en nuestro comercio algorítmico. A la mayoría de la gente le resulta difícil adaptar estos modelos a sus necesidades, implantarlos de forma local y luego aplicarlos al trading algorítmico. En esta serie de artículos abordaremos un enfoque paso a paso para lograr este objetivo.


Construya Asesores Expertos Auto-Optimizables con MQL5 y Python
En este artículo, vamos a discutir cómo podemos construir Asesores Expertos capaces de seleccionar de forma autónoma y cambiar las estrategias de negociación en función de las condiciones imperantes en el mercado. Aprenderemos sobre las cadenas de Markov y cómo pueden sernos útiles como operadores algorítmicos.

Alan Andrews y sus métodos de análisis de series temporales
Alan Andrews es uno de los "educadores" más célebres del mundo moderno en el campo del trading. Su "tridente" está incluido en casi todos los programas modernos de análisis de cotizaciones, pero la mayoría de los tráders no utilizan ni una quinta parte de las posibilidades que ofrece esta herramienta. Y el curso original de Andrews incluye una descripción no solo del tridente (aunque sigue siendo lo esencial), sino también de algunas otras líneas útiles. Este artículo ofrece al lector una idea de las maravillosas técnicas de análisis de gráficos que Andrews enseñó en su curso original. Le advertimos que hay muchas fotos.


Redes neuronales: así de sencillo (Parte 85): Predicción multidimensional de series temporales
En este artículo presentaremos un nuevo método complejo de previsión de series temporales que combina armoniosamente las ventajas de los modelos lineales y los transformadores.

Previsión y apertura de órdenes basadas en aprendizaje profundo (Deep Learning) con el paquete Python MetaTrader 5 y el archivo modelo ONNX
El proyecto consiste en utilizar Python para realizar previsiones basadas en el aprendizaje profundo en los mercados financieros. Exploraremos los entresijos de la comprobación del rendimiento del modelo utilizando métricas clave como el error medio absoluto (MAE, Mean Absolute Error), el error medio cuadrático (MSE, Mean Squared Error) y R-cuadrado (R2), y aprenderemos a envolverlo todo en un ejecutable. También haremos un fichero modelo ONNX con su EA.

Creación de un modelo de restricción de tendencia de velas (Parte 3): Detección de cambios en las tendencias al utilizar este sistema
Este artículo explora cómo las noticias económicas, el comportamiento de los inversores y diversos factores pueden influir en los cambios de tendencia del mercado. Incluye un vídeo explicativo y procede incorporando código MQL5 a nuestro programa para detectar los cambios de tendencia, alertarnos y tomar las medidas oportunas en función de las condiciones del mercado. Este artículo se basa en otros anteriores de la serie.

Desarrollo de un sistema de repetición — Simulación de mercado (Parte 20): FOREX (I)
La intención inicial de este artículo no será cubrir todas las características de FOREX, sino más bien adaptar el sistema de manera que puedas realizar al menos una repetición del mercado. La simulación quedará para otro momento. Sin embargo, en caso de que no tengas los ticks y solo tengas las barras, con un poco de trabajo, puedes simular posibles transacciones que podrían haber ocurrido en FOREX. Esto será hasta que te muestre cómo adaptar el simulador. El hecho de intentar trabajar con datos provenientes de FOREX dentro del sistema sin modificarlo conlleva errores de rango.


Redes neuronales: así de sencillo (Parte 48): Métodos para reducir la sobreestimación de los valores de la función Q
En el artículo anterior, presentamos el método DDPG, que nos permite entrenar modelos en un espacio de acción continuo. Sin embargo, al igual que otros métodos de aprendizaje Q, el DDPG tiende a sobreestimar los valores de la función Q. Con frecuencia, este problema provoca que entrenemos los agentes con una estrategia subóptima. En el presente artículo, analizaremos algunos enfoques para superar el problema mencionado.

Desarrollo de un sistema de repetición — Simulación de mercado (Parte 16): Un nuevo sistema de clases
Precisamos organizarnos mejor. El código está creciendo y si no lo organizamos ahora, será imposible hacerlo después. Así que vamos a dividir para conquistar. El hecho de que MQL5 nos permita usar clases nos ayudará en esta tarea. Pero para hacerlo, es necesario que tengas algún conocimiento sobre algunas cosas relacionadas con las clases. Y tal vez lo que más confunde a los aspirantes y principiantes es la herencia. Así que en este artículo, te mostraré de manera práctica y sencilla cómo usar estos mecanismos.

Desarrollando una DLL experimental con soporte multihilo en C++ para MetaTrader 5 en Linux
En este artículo, describiremos el proceso de desarrollo de la plataforma MetaTrader 5 exclusivamente en Linux. El producto final funcionará a la perfección tanto en Windows como en Linux. Asimismo, aprenderemos sobre Wine y Mingw, herramientas importantes para el desarrollo multiplataforma. Mingw ofrece transmisión de flujo (POSIX y Win32), lo que debe tenerse en cuenta a la hora de elegir la herramienta adecuada. A continuación crearemos una DLL para probar el concepto; luego la usaremos en el código MQL5 y compararemos el rendimiento de ambas implementaciones de los hilos. Este artículo pretende ser un punto de partida para experimentos propios. Después de leer este artículo, el lector será capaz de crear herramientas para MetaTrader en Linux.

Creación de un modelo de restricción de tendencia de velas (Parte 7): Perfeccionamos nuestro modelo de desarrollo de la EA
En este artículo, profundizaremos en la preparación detallada de nuestro indicador para el desarrollo del Asesor Experto (EA). Nuestro debate abarcará mejoras adicionales en la versión actual del indicador para mejorar su precisión y funcionalidad. Además, introduciremos nuevas características que marcan puntos de salida, abordando una limitación de la versión anterior, que solo identificaba puntos de entrada.


Aprendizaje automático y Data Science (Parte 37): Uso de patrones de velas japonesas e inteligencia artificial para superar al mercado
Los patrones de velas japonesas ayudan a los operadores a comprender la psicología del mercado e identificar tendencias en los mercados financieros, lo que permite tomar decisiones de inversión más informadas que pueden conducir a mejores resultados. En este artículo, exploraremos cómo utilizar los patrones de velas japonesas con modelos de IA para lograr un rendimiento óptimo en las operaciones comerciales.

Desarrollando un EA comercial desde cero (Parte 21): Un nuevo sistema de órdenes (IV)
Finalmente el sistema visual funcionará... aún no del todo. Aquí terminaremos de hacer los cambios básicos, y no serán pocos, serán muchos, y todos ellos necesarios, y todo el trabajo será bastante interesante.