Artículos sobre automatización de sistemas comerciales en el lenguaje MQL5

Lea los artículos sobre los sistemas de trading basados en las ideas muy variadas. Usted sabrá cómo usar los métodos estadísticos y los patrones en los gráficos de velas japonesas, cómo filtrar las señales y para qué sirven los indicadores semafóricos.
A través del Asistente MQL5 Usted aprenderá a crear los robots sin acudir a la programación para evaluar rápidamente las ideas comerciales, así como sabrá qué es lo que representan los algoritmos genéticos.
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese


Introducción a MQL5 (Parte 22): Creación de un Asesor Experto para el patrón armónico 5-0
Este artículo explica cómo detectar y operar con el patrón armónico 5-0 en MQL5, validarlo utilizando niveles de Fibonacci y mostrarlo en el gráfico.


Introducción a MQL5 (Parte 24): Creación de un asesor experto (EA) que opere a partir de objetos del gráfico
En este artículo se explica cómo crear un asesor experto que detecte las zonas de soporte y resistencia trazadas en el gráfico y ejecute operaciones automáticamente en función de ellas.


Redes neuronales en el trading: descomposición en lugar de escalado — Construcción de módulos
En este artículo continuamos la familiarización práctica con SSCNN: una solución arquitectónica de nueva generación capaz de trabajar con series temporales fragmentadas. En lugar de un escalado indiscriminado: modularidad inteligente, atención al detalle y normalización selectiva. Paso a paso, creamos bloques computacionales en el entorno MQL5 y sentamos las bases para un análisis predictivo fiable.


Negociamos con opciones sin opciones (Parte 2): Aplicación en el trading real
En este artículo se analizan estrategias de opciones sencillas y su implementación en MQL5. Vamos a escribir un asesor experto básico que iremos modernizando y haciendo más complejo.

Desarrollo de asesores expertos autooptimizables en MQL5 (Parte 9): Cruce de dos medias móviles
Este artículo describe el diseño de una estrategia de cruce de medias móviles dobles que utiliza señales de un marco temporal superior (D1) para orientar las entradas en un marco temporal inferior (M15), calculándose los niveles de stop-loss a partir de un marco temporal de riesgo intermedio (H4). Introduce constantes del sistema, enumeraciones personalizadas y la lógica para los modos de seguimiento de tendencias y de retorno a la media, al tiempo que hace hincapié en la modularidad y en la optimización futura mediante un algoritmo genético. Este enfoque permite establecer condiciones flexibles de entrada y salida, con el objetivo de reducir el retraso de la señal y mejorar la sincronización de las operaciones, alineando las entradas en los marcos temporales más cortos con las tendencias de los marcos temporales más largos.

Aprendizaje automático y Data Science (Parte 44): Pronóstico de series temporales OHLC de Forex mediante autorregresión vectorial (VAR)
Descubra cómo los modelos de autorregresión vectorial (VAR) pueden pronosticar datos de series temporales OHLC (apertura, máximo, mínimo y cierre) del mercado Forex. Este artículo trata sobre la implementación de VAR, el entrenamiento de modelos y la previsión en tiempo real en MetaTrader 5, lo que ayuda a los traders a analizar los movimientos interdependientes de las divisas y a mejorar sus estrategias de trading.


Redes neuronales en el trading: Modelo de consultas temporales (TQNet)
El framework TQNet abre nuevas posibilidades en el modelado y la previsión de series temporales financieras, combinando modularidad, flexibilidad y un alto rendimiento. En el artículo se expone la posibilidad de implementar mecanismos complejos para trabajar con correlaciones globales, incluyendo métodos avanzados de inicialización de parámetros.

Características del Wizard MQL5 que debe conocer (Parte 71): Uso de los patrones del MACD y del OBV
El oscilador de convergencia-divergencia de la media móvil (MACD) y el oscilador de volumen en equilibrio (OBV) son otro par de indicadores que podrían utilizarse conjuntamente en un asesor experto de MQL5. Esta combinación, tal y como es habitual en esta serie de artículos, resulta complementaria, ya que el MACD confirma las tendencias, mientras que el OBV analiza el volumen. Como de costumbre, utilizamos el asistente de MQL5 para desarrollar y probar todo el potencial que estos dos puedan tener.

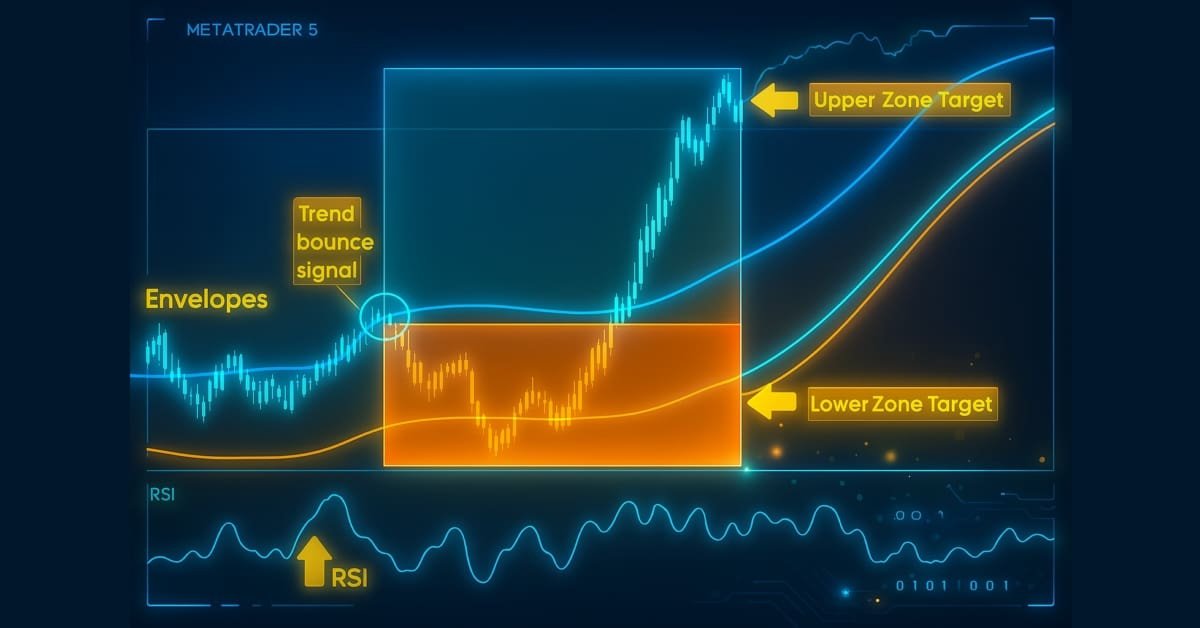
Automatización de estrategias de trading en MQL5 (Parte 22): Desarrollo de un sistema de recuperación por zonas para trading de tendencia con Envelopes
En este artículo, desarrollamos un sistema de recuperación por zonas integrado con una estrategia de trading de tendencias basada en envolventes en MQL5. Describimos la arquitectura para utilizar los indicadores RSI y Envelopes para activar operaciones y gestionar zonas de recuperación con el fin de mitigar las pérdidas. Mediante la implementación y las pruebas retrospectivas, mostramos cómo construir un sistema de negociación automatizado eficaz para mercados dinámicos.

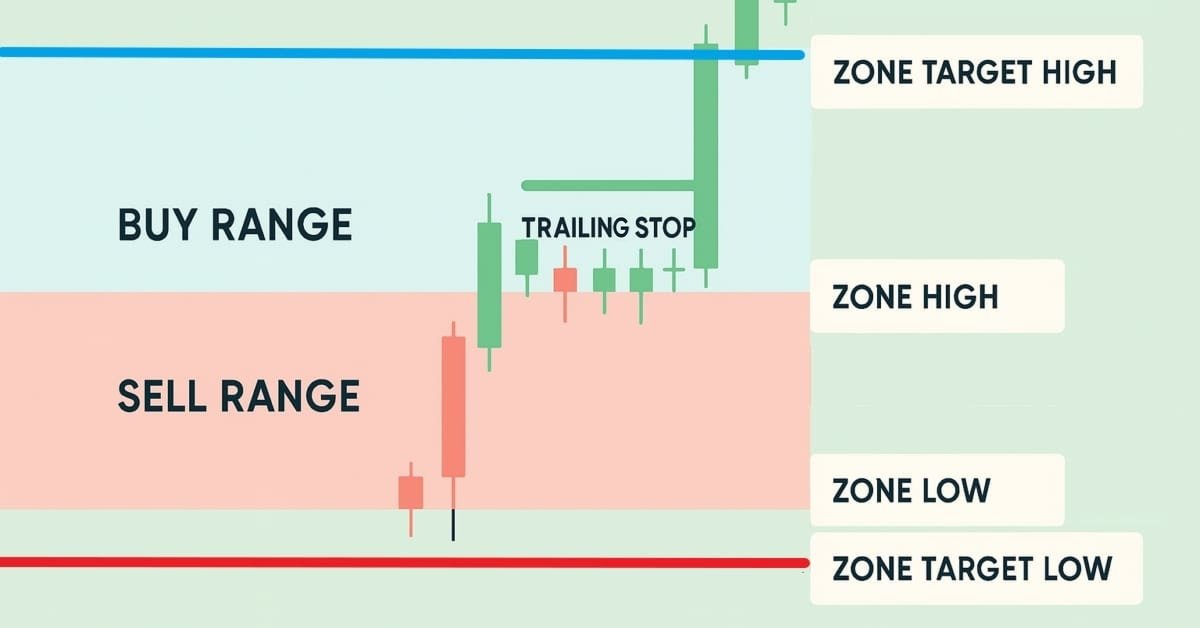
Automatización de estrategias de trading en MQL5 (Parte 23): Recuperación por zonas con trailing stop y lógica de cestas
En este artículo, mejoramos nuestro sistema de recuperación por zonas mediante la incorporación de órdenes stop dinámicas y funciones de negociación con cestas múltiples. Analizamos cómo la arquitectura mejorada utiliza stops dinámicos para asegurar las ganancias y un sistema de gestión de cestas para gestionar de forma eficiente múltiples señales de negociación. Mediante la implementación y las pruebas retrospectivas, demostramos que se trata de un sistema de negociación más sólido, diseñado para adaptarse al comportamiento del mercado.


Repetición y simulación de mercado: Gran final
Sé que muchos podrían haber imaginado que publicaría más artículos para explicar otros aspectos del sistema. Los elementos que faltan son sencillos de implementar. Aun así, su desarrollo te permitirá comprobar hasta qué punto estás realmente preparado.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 24): Herramienta de cuantificación de la acción del precio
Los patrones de velas japonesas ofrecen información valiosa sobre los posibles movimientos del mercado. Algunas velas individuales señalan la continuación de la tendencia actual, mientras que otras presagian cambios de tendencia, dependiendo de su posición dentro de la acción del precio. Este artículo presenta un Asesor Experto (EA) que identifica automáticamente cuatro formaciones clave de velas japonesas. Explore las siguientes secciones para descubrir cómo esta herramienta puede mejorar su análisis de la evolución de los precios.


Arbitraje estadístico mediante acciones cointegradas (Parte 1): Pruebas de cointegración de Engle-Granger y Johansen
El objetivo de este artículo es ofrecer una introducción sencilla y accesible para los operadores a las pruebas de cointegración más habituales, junto con una guía básica para comprender sus resultados. Las pruebas de cointegración de Engle-Granger y Johansen pueden revelar pares o grupos de activos estadísticamente significativos que comparten una dinámica a largo plazo. La prueba de Johansen resulta especialmente útil para carteras con tres o más activos, ya que calcula la fuerza de los vectores cointegrados de una sola vez.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 30): Commodity Channel Index (CCI), Zero Line EA
La automatización del análisis de la evolución de los precios es el camino a seguir. En este artículo, utilizamos el indicador CCI dual, la estrategia de cruce de la línea cero, la media móvil exponencial (EMA) y la acción del precio para desarrollar una herramienta que genere señales de trading y establezca los niveles de stop-loss (SL) y take-profit (TP) utilizando el ATR. Lea este artículo para conocer cómo abordamos el desarrollo del EA CCI Zero-Line.


De novato a experto: Períodos del mercado Forex
Cada período de mercado tiene un principio y un final, y cada uno cierra con un precio que define su sentimiento, al igual que cualquier sesión de velas japonesas. Comprender estos puntos de referencia nos permite evaluar el estado de ánimo predominante del mercado, revelando si las fuerzas alcistas o bajistas tienen el control. En este análisis, damos un paso importante al desarrollar una nueva función dentro del Sincronizador de Períodos de Mercado, que visualiza las sesiones del mercado Forex para facilitar la toma de decisiones de trading más informadas. Esta herramienta puede ser especialmente útil para identificar, en tiempo real, qué bando —alcistas o bajistas— domina la sesión. Exploremos este concepto y descubramos las conclusiones que ofrece.


Asesor experto de trading neuronal basado en PatchTST
El artículo presenta la revolucionaria arquitectura PatchTST: un modelo de Transformer especialmente adaptado para el análisis de series temporales financieras que divide los datos de mercado en parches de 16 barras para un procesamiento eficiente. También se analiza con detalle la implementación completa de un robot de trading en MQL5, desde los fundamentos matemáticos y las estructuras de datos hasta un asesor experto listo para usar con sistemas de gestión de riesgos y de aprendizaje continuo.

De novato a experto: Trading con filtrado temporal
El hecho de que los ticks lleguen constantemente no significa que cada momento sea una oportunidad para operar. Hoy, realizaremos un estudio en profundidad del arte de la sincronización, centrándonos en el desarrollo de un algoritmo de aislamiento temporal para ayudar a los operadores a identificar y operar dentro de sus ventanas de mercado más favorables. Cultivar esta disciplina permite a los traders minoristas sincronizarse más estrechamente con el timing institucional, donde la precisión y la paciencia suelen ser clave para el éxito. Acompáñanos en esta discusión mientras exploramos la ciencia del timing y el trading selectivo a través de las capacidades analíticas de MQL5.

Características del Wizard MQL5 que debe conocer (Parte 74): Uso de patrones de Ichimoku y del ADX-Wilder con aprendizaje supervisado
Retomamos el tema de nuestro último artículo, donde presentamos el par de indicadores Ichimoku y ADX, analizando cómo se podría mejorar este dúo con el aprendizaje supervisado. Ichimoku y ADX forman una combinación complementaria de soporte/resistencia y tendencia. Nuestro enfoque de aprendizaje supervisado utiliza una red neuronal que emplea el núcleo de mezcla espectral profunda para ajustar con precisión las predicciones de este par de indicadores. Como de costumbre, esto se realiza en un archivo de clase de señal personalizado que funciona con el asistente MQL5 para ensamblar un Asesor Experto.


Redes neuronales en el trading: Modelo de difusión adaptativa sobre grafos (Final)
En este artículo concluimos el trabajo de construcción del framework SAGDFN mediante MQL5, resumiendo el desarrollo y mostrando los resultados de sus pruebas prácticas. Integraremos los módulos implementados anteriormente en un único sistema, mostraremos los puntos fuertes de este enfoque, señalaremos sus vulnerabilidades y debatiremos posibles vías de mejora.


Redes neuronales en el trading: descomposición en lugar de escalado (SSCNN)
En este artículo iniciamos la presentación del framework SSCNN, una solución arquitectónica moderna para el análisis de series temporales que combina precisión, una estructura definida y una elevada eficiencia computacional. Analizaremos paso a paso sus aspectos teóricos, prestaremos atención a las diferencias clave con respecto a sus predecesores y comenzaremos la implementación práctica de los componentes básicos en el entorno MQL5.


Introducción a MQL5 (Parte 27): Cómo dominar las API y la función WebRequest() en MQL5
Este artículo explica cómo utilizar la función WebRequest() y las API en MQL5 para comunicarse con plataformas externas. Aprenderá a crear un bot de Telegram, obtener identificadores de chat y de grupo, y enviar, editar y eliminar mensajes directamente desde MT5, sentando así una base sólida para dominar la integración de API en tus futuros proyectos MQL5.


Redes neuronales en el trading: Extracción eficaz de características para una clasificación precisa (Implementación de objetos)
Mantis es una herramienta universal para el análisis profundo de series temporales, escalable de forma flexible para cualquier escenario financiero. Descubre cómo la combinación de patching, convoluciones locales y atención cruzada permite obtener una interpretación de alta precisión de los patrones de mercado.


Implementación de un circuito cuántico para Quantum Reservoir Computing (QRC)
Hoy hablaremos de un enfoque revolucionario del aprendizaje automático en el trading mediante la computación cuántica. El artículo muestra la implementación práctica de un sistema QRC adaptativo con aprendizaje adicional continuo para predecir los movimientos del mercado en tiempo real.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 35): Entrenamiento y despliegue de modelos predictivos
Los datos históricos están lejos de ser «basura»: son la base de cualquier análisis de mercado sólido. En este artículo, te guiaremos paso a paso desde la recopilación de esos datos históricos hasta su uso para entrenar un modelo predictivo y, finalmente, la implementación de dicho modelo para realizar previsiones de precios en tiempo real. ¡Sigue leyendo para descubrir cómo hacerlo!


Probador de estrategias para Python-MetaTrader 5 (Parte 01): Simulador de operaciones
El módulo de MetaTrader 5 disponible en Python ofrece una forma cómoda de abrir operaciones en la aplicación de MetaTrader 5 utilizando Python, pero presenta un gran problema: carece de la función de Probador de estrategias que sí incluye la aplicación de MetaTrader 5. En esta serie de artículos, crearemos un marco de trabajo para realizar pruebas retrospectivas de tus estrategias de trading en entornos de Python.


Asesor experto de Forex basado en la red neuronal N-BEATS
Hoy veremos la implementación de la arquitectura N-BEATS para el trading de Forex en MetaTrader 5, con predicción cuantílica y gestión adaptativa del riesgo. La arquitectura se ha adaptado mediante normalización bilineal y funciones de pérdida especializadas para datos financieros. Las pruebas realizadas con datos de 2025 han puesto de manifiesto la incapacidad de generar beneficios, lo que confirma la brecha existente entre los logros teóricos y la eficacia práctica del trading.


Redes neuronales en el trading: Desentrañando las componentes estructuradas (Final)
En este artículo se describe detalladamente la arquitectura SCNN y una de las formas de implementarla usando MQL5. Mostraremos cómo la descomposición de series temporales se combina con los métodos de redes neuronales y la atención.


Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 34): Conversión de datos brutos del mercado en modelos predictivos mediante un pipeline avanzado de ingesta
¿Alguna vez te has perdido un repunte repentino del mercado o te ha pillado desprevenido cuando ocurrió uno? La mejor manera de anticiparse a los eventos en tiempo real es aprender de los patrones históricos. Con el objetivo de entrenar un modelo de aprendizaje automático, este artículo comienza mostrándole cómo crear un script en MetaTrader 5 que procese datos históricos y los envíe a Python para su almacenamiento, sentando así las bases de su sistema de detección de picos. Sigue leyendo para ver cada paso en acción.


Redes neuronales en el trading: entrenamiento de metaparámetros basado en la heterogeneidad (HimNet)
Te invitamos a conocer el framework HimNet, que combina la flexibilidad de la adaptación espaciotemporal con una alta eficiencia computacional, lo que permite obtener pronósticos precisos y estables en series temporales financieras. En el artículo se muestra en detalle cómo interactúan entre sí sus componentes clave, convirtiendo algoritmos complejos en una arquitectura manejable.


Redes neuronales en el trading: Modelo de consultas temporales (Final)
Les presentamos la fase final de la implementación y las pruebas del framework TQNet, en la que la teoría se une a la práctica real de trading. Recorreremos todo el proceso, desde el entrenamiento histórico hasta la prueba de estrés con datos recientes del mercado, evaluando la solidez y la precisión del modelo. Los resultados finales no son solo cifras frías, sino también una demostración clara del valor práctico del enfoque propuesto.

Implementación de módulos prácticos de otros lenguajes en MQL5 (Parte 01): Desarrollo de una biblioteca SQLite3 inspirada en Python
El módulo sqlite3 de Python ofrece una forma sencilla de trabajar con bases de datos SQLite; es rápido y práctico. En este artículo, vamos a crear un módulo similar a partir de las funciones integradas de MQL5 para trabajar con bases de datos, con el fin de facilitar el trabajo con bases de datos SQLite3 en MQL5, al igual que en Python.


Herramientas de trading de MQL5 (Parte 6): Panel de control holográfico dinámico con animaciones de pulso y controles interactivos
En este artículo, creamos un panel de control holográfico dinámico en MQL5 para monitorizar símbolos y marcos temporales con RSI, alertas de volatilidad y opciones de ordenación. Añadimos animaciones de pulso, botones interactivos y efectos holográficos para que la herramienta sea visualmente atractiva y responda con agilidad.


Redes neuronales en el trading: Señales de trading robustas en cualquier régimen de mercado (ST-Expert)
En este artículo conoceremos el framework ST-Expert, que aporta robustez a las previsiones frente a la incertidumbre del mercado y permite tener en cuenta las dependencias locales y globales en las series temporales. Su arquitectura flexible favorece la adaptabilidad de los modelos y mejora la precisión de las predicciones.

Características del Wizard MQL5 que debe conocer (Parte 75): Uso del Awesome Oscillator y Envelopes
El «Awesome Oscillator» de Bill Williams y el canal de envolventes son una combinación que podría utilizarse de forma complementaria dentro de un asesor experto de MQL5. Utilizamos el Awesome Oscillator por su capacidad para detectar tendencias, mientras que el canal de envolventes se incorpora para definir nuestros niveles de soporte y resistencia. Al explorar esta combinación de indicadores, utilizamos el asistente MQL5 para construir y probar cualquier potencial que estos dos puedan tener.


Redes neuronales en el trading: Desentrañando las componentes estructuradas (Codificador)
Les proponemos familiarizarse con la continuación de la implementación del framework SCNN, que combina flexibilidad e interpretabilidad y permite identificar con precisión las componentes estructurales de una serie temporal. El artículo expone en detalle los mecanismos de normalización adaptativa y atención, lo que proporciona robustez al modelo ante las condiciones cambiantes del mercado.


Redes neuronales en el trading: Framework de predicción cruzada de dominios de series temporales (Final)
El artículo trata sobre la construcción práctica del modelo TimeFound para la predicción de series temporales. Asimismo, se analizan las etapas clave de la implementación de los principales enfoques del framework con MQL5.

Características del Wizard MQL5 que debe conocer (Parte 73): Uso de patrones de Ichimoku y del ADX-Wilder
El indicador Ichimoku Kinko Hyo y el oscilador ADX-Wilder son una combinación que podría utilizarse de forma complementaria en un asesor experto de MQL5. El Ichimoku tiene múltiples facetas; sin embargo, en este artículo nos centraremos principalmente en su capacidad para definir los niveles de soporte y resistencia. Por otra parte, también utilizamos el ADX para definir nuestra tendencia. Como de costumbre, utilizamos el asistente de MQL5 para desarrollar y probar todo el potencial que estos dos puedan tener.


Arbitraje estadístico mediante acciones cointegradas (Parte 2): Asesor Experto, pruebas retrospectivas y optimización
Este artículo presenta un ejemplo de implementación de un asesor experto para operar con una cesta de cuatro acciones del Nasdaq. Las acciones se filtraron inicialmente a partir de pruebas de correlación de Pearson. A continuación, se evaluó la cointegración del grupo filtrado mediante pruebas de Johansen. Por último, se verificó la estacionariedad del spread cointegrado mediante las pruebas ADF y KPSS. A continuación veremos algunas notas sobre este proceso y los resultados de las pruebas retrospectivas tras una pequeña optimización.


Redes neuronales en el trading: Entrenamiento de metaparámetros basado en la heterogeneidad (Final)
En este artículo se describe la implementación práctica del framework HimNet, basado en MQL5, listo para integrarse en el trading automatizado. Asimismo, mostramos cómo los metaparámetros adaptados a la heterogeneidad convierten el modelo en una herramienta universal capaz de hacer frente a una volatilidad cambiante.

Desarrollo de asesores expertos autooptimizables en MQL5 (Parte 10): Factorización de matrices
La factorización es un proceso matemático que se utiliza para obtener información sobre las características de los datos. Cuando aplicamos la factorización a grandes conjuntos de datos de mercado —organizados en filas y columnas—, podemos descubrir patrones y características del mercado. La factorización es una herramienta muy potente, y en este artículo te mostraremos cómo puedes utilizarla en la plataforma MetaTrader 5, mediante la API de MQL5, para obtener una visión más profunda de tus datos de mercado.