Artículos sobre análisis de datos y estadísticas en MQL5

Los artículos sobre los modelos matemáticos y leyes de probabilidades serán interesantes para muchos operadores. Es que las matemáticas han sido puestas como base de los indicadores, y el conocimiento de las estadísticas es necesario para el análisis de los resultados del trading y el desarrollo de las estrategias.
Lea sobre la lógica difusa, filtros digitales, perfil del mercado, mapas de Kohonen, gas neuronal y muchas otras herramientas que pueden ser utilizadas para el trading.
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese


Mapas autoorganizados de Kohonen en un asesor experto de MQL5
Los mapas autoorganizados de Kohonen transforman el caos de los datos de mercado en un mapa bidimensional ordenado, en el que los patrones similares se agrupan entre sí. Este artículo muestra una implementación completa de SOM en un asesor experto de trading en MQL5 con cuatrocientas neuronas y aprendizaje continuo. Así, analizaremos el algoritmo de búsqueda de la Best Matching Unit, la actualización de los pesos mediante la función de vecindad gaussiana, la integración con efectos cuánticos y la generación de señales de trading. El código es abierto, las matemáticas son claras y los resultados se pueden verificar.


Algoritmo de circulación coronaria artificial — Artificial Coronary Circulation System (ACCS)
Algoritmo metaheurístico que imita el crecimiento de las arterias coronarias del corazón humano para tareas de optimización. Utiliza los principios de la angiogénesis (crecimiento de nuevos vasos sanguíneos), la bifurcación (ramificación) y la poda de ramas débiles para buscar soluciones óptimas en un espacio multidimensional. La comprobación de su eficacia en una amplia gama de tareas arrojó resultados inesperados.


Análisis de la influencia de los ciclos solares y lunares en los tipos de cambio
¿Y si los ciclos lunares y los patrones estacionales influyesen en los mercados de divisas? Este artículo muestra cómo traducir los conceptos astrológicos al lenguaje de las matemáticas y el aprendizaje automático. Hemos creado un sistema en Python con 88 características basadas en ciclos astronómicos, he entrenado CatBoost con 15 años de datos del EUR/USD y he obtenido unos resultados interesantes. El código es abierto, los métodos se pueden comprobar, las conclusiones son inesperadas: la sabiduría ancestral se une al «gradient boosting».

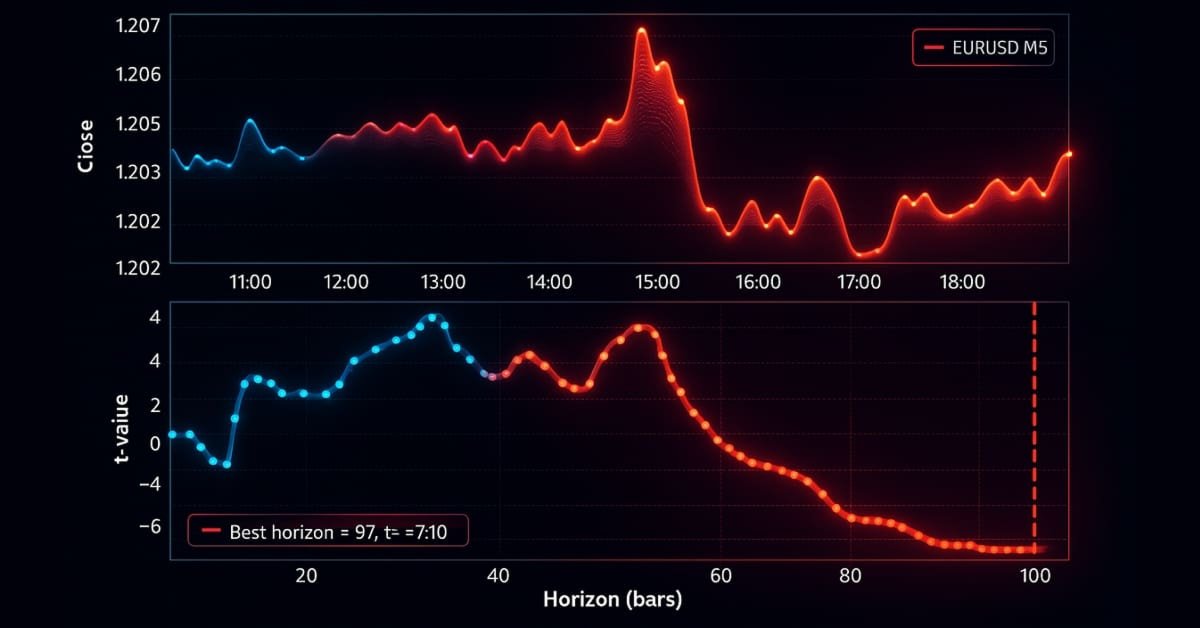
Guía de aprendizaje automático para MetaTrader 5 (Parte 3): Método de etiquetado mediante exploración de tendencias
Hemos creado un sólido proceso de ingeniería de características utilizando barras de ticks adecuadas para eliminar la fuga de datos y hemos resuelto el problema crítico del etiquetado mediante señales de triple barrera metaetiquetadas. En esta entrega se aborda la exploración de tendencias, una técnica avanzada de etiquetado para horizontes adaptativos. Tras explicar la teoría, se muestra un ejemplo de cómo se pueden utilizar las etiquetas de exploración de tendencias junto con el metaetiquetado para mejorar la estrategia clásica del cruce de medias móviles.


Algoritmo de monos azules — Algoritmo Blue Monkey (BM)
En este artículo se presenta la implementación del algoritmo metaheurístico Blue Monkey, basado en la simulación del comportamiento social de los monos azules. En este, se examinan los mecanismos clave del algoritmo —la estructura grupal de la población, el seguimiento de líderes locales y la renovación generacional mediante la sustitución de los individuos adultos con peor rendimiento por las crías con mejor rendimiento— y se analizan los resultados de las pruebas.


Creación de un robot probabilístico y neutral respecto al mercado basado en la distribución de rentabilidades
Una estrategia de negociación neutral respecto al mercado, basada en la distribución empírica de las rentabilidades, proporciona una alternativa a los métodos clásicos de análisis técnico, sustituyendo la previsión de la dirección del precio por la colocación estadística de órdenes en niveles que el precio probablemente alcanzará. El artículo analiza con detalle el marco matemático para el cálculo de los percentiles, los algoritmos de ponderación de los volúmenes de las posiciones en función de la probabilidad de ejecución y los mecanismos de adaptación a los cambios en las condiciones del mercado mediante la expiración de la red de órdenes. Así, presentamos una implementación completa en MQL5.

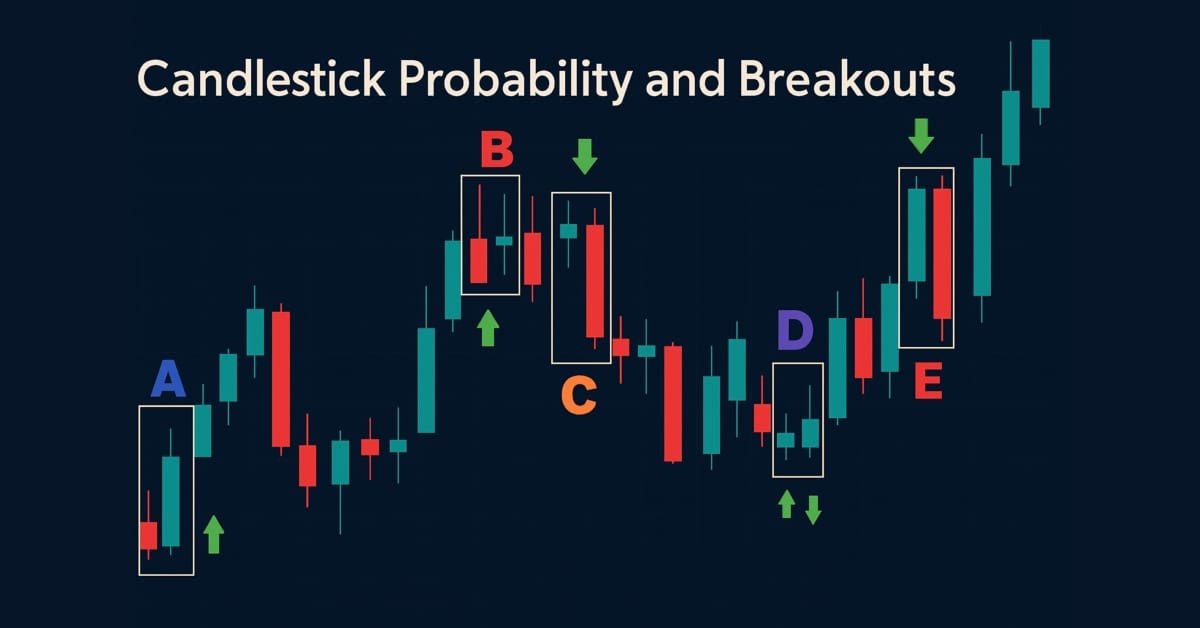
Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 43): Probabilidad de las velas japonesas y rupturas
Mejore su análisis de mercado con el EA «Candlestick Probability», nativo de MQL5, una herramienta ligera que transforma las barras de precios sin procesar en información sobre probabilidades en tiempo real y específica para cada instrumento. Clasifica los patrones pinbar, envolvente y doji al cierre de la barra, utiliza un filtrado basado en el ATR y ofrece confirmación opcional de las rupturas. El EA calcula los porcentajes brutos y ponderados por volumen de continuación del precio en la dirección indicada por el patrón, lo que le ayuda a comprender el resultado típico de cada patrón en símbolos y marcos temporales concretos. Los marcadores en el gráfico, un panel de control compacto y los botones interactivos facilitan la validación y permiten centrarse en lo esencial. Exporte registros CSV detallados para realizar pruebas sin conexión. Úselos para elaborar perfiles de probabilidad, optimizar estrategias y convertir el reconocimiento de patrones en una ventaja cuantificable.

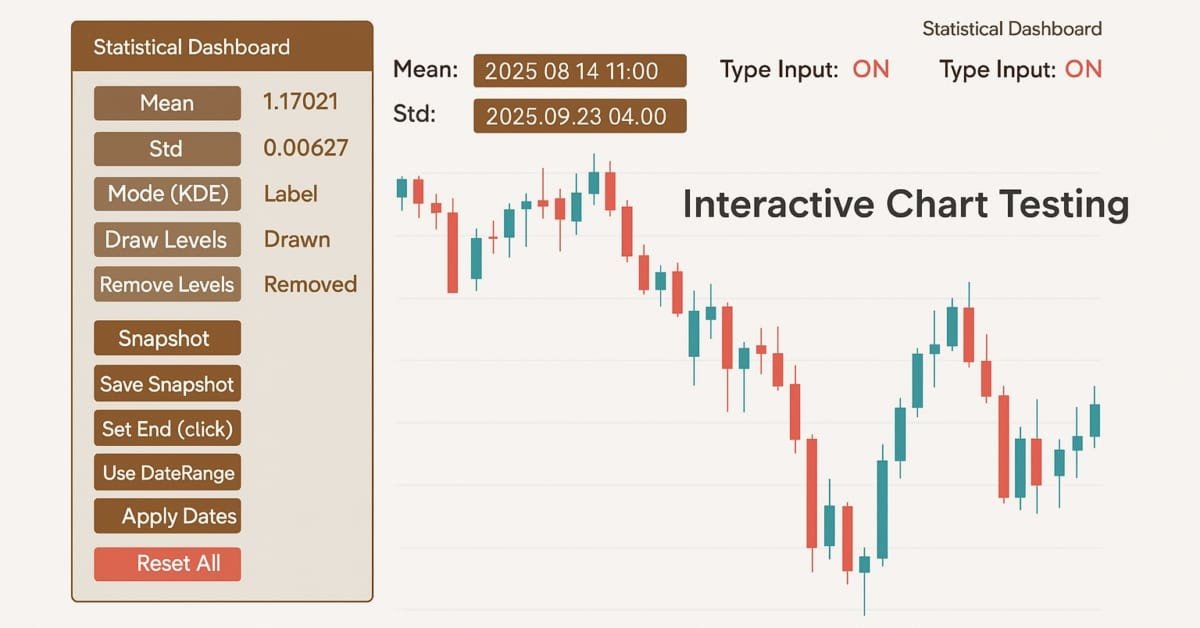
Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 42): Pruebas interactivas en gráficos con lógica basada en botones y niveles estadísticos
En un mundo en el que la rapidez y la precisión son fundamentales, las herramientas de análisis deben ser tan inteligentes como los mercados en los que operamos. Este artículo presenta un asesor experto (EA) basado en la lógica basada en botones: un sistema interactivo que transforma al instante los datos brutos de precios en niveles estadísticos significativos. Con un solo clic, calcula y muestra la media, la desviación estándar, los percentiles y mucho más, convirtiendo los análisis avanzados en señales claras directamente en el gráfico. Destaca las zonas en las que es más probable que el precio rebote, retroceda o rompa un nivel, lo que hace que el análisis sea más rápido y práctico.


Algoritmo de búsqueda basado en cuervos — Crow Search Algorithm (CSA)
El algoritmo de búsqueda del cuervo (CSA) es una elegante metaheurística, inspirada en la capacidad de los cuervos para esconder comida y encontrar los escondites ajenos, que resuelve problemas de optimización mediante el equilibrio entre el seguimiento de soluciones exitosas y la exploración aleatoria del espacio de búsqueda. Vamos a averiguar qué rendimiento tiene el algoritmo.


Predicción de una distribución condicional mediante un perceptrón multicapa (MLP)
En este artículo, analizaremos un modelo de regresión basado en un perceptrón multicapa (MLP) que predice no solo la esperanza condicional, sino también la varianza condicional. En otras palabras, entrenaremos nuestra red para que prediga la distribución completa de los precios futuros basándose en el vector de características de entrada. Pero para ello tendremos que implementar nuestra propia función de pérdida.


Creación de un sistema de trading (Parte 4): Cómo influyen las salidas aleatorias en la esperanza matemática del trading
Muchos traders se han encontrado en esta situación: a menudo se ciñen a sus criterios de entrada, pero les cuesta gestionar las operaciones. Incluso con las configuraciones de entrada adecuadas, la toma de decisiones basada en las emociones —como cerrar posiciones por pánico antes de que alcancen sus niveles de take profit o de stop loss— puede provocar una curva de capital descendente. ¿Cómo se puede superar este problema y mejorar los resultados? En este artículo se abordarán estas cuestiones analizando las tasas de aciertos aleatorias y demostrando, mediante una simulación de Monte Carlo, cómo los traders pueden perfeccionar sus estrategias tomando beneficios a niveles razonables antes de alcanzar el objetivo inicial.

Arbitraje estadístico mediante acciones cointegradas (Parte 5): Filtrado
Este artículo propone un proceso de filtrado de activos para una estrategia de arbitraje estadístico basada en acciones cointegradas. El sistema comienza con el filtrado habitual por factores económicos, como el sector y la industria de los activos, y concluye con una lista de criterios para un sistema de puntuación. Para cada prueba estadística utilizada en el filtrado, se desarrolló una clase de Python correspondiente: correlación de Pearson, cointegración de Engle-Granger, cointegración de Johansen y estacionariedad mediante ADF/KPSS. Estas clases de Python se incluyen junto con una nota personal del autor sobre el uso de asistentes de IA para el desarrollo de software.


Algoritmo del Bisonte: Bison Algorithm (BIA)
Un nuevo método de optimización, el Algoritmo del Bisonte: Bison Algorithm (BIA), utiliza dos estrategias inspiradas en el comportamiento del bisonte para resolver problemas de optimización continua con una única función objetivo. Las características clave del BIA son dos principios fundamentales inspirados en el comportamiento del bisonte: la capacidad de moverse de forma dinámica y una estrategia defensiva.


Cómo crear y optimizar un sistema de trading basado en ciclos (Detrended Price Oscillator - DPO)
En este artículo se explica cómo diseñar y optimizar un sistema de trading usando el Detrended Price Oscillator (DPO) en MQL5. En él se describe la lógica fundamental del indicador, mostrando cómo identifica los ciclos a corto plazo al filtrar las tendencias a largo plazo. A través de una serie de ejemplos paso a paso y estrategias sencillas, los lectores aprenderán a programar el indicador, definir señales de entrada y salida y realizar pruebas con datos históricos. Por último, el artículo presenta métodos prácticos de optimización para mejorar el rendimiento y adaptar el sistema a las condiciones cambiantes del mercado.


Modificación del algoritmo de optimización de Dingo — Dingo Optimization Algorithm M (DOAm)
La modificación del algoritmo de Dingo propuesta por el autor en este artículo ha elevado considerablemente el listón en la búsqueda del mejor de los mejores algoritmos de optimización. ¿Es posible obtener resultados aún mejores?


Ecuación simbólica de previsión del precio con SymPy
El artículo describe un enfoque interesante del trading algorítmico basado en ecuaciones matemáticas simbólicas, en lugar de las tradicionales «cajas negras» del aprendizaje automático. El autor muestra cómo transformar redes neuronales opacas en ecuaciones matemáticas legibles utilizando la biblioteca SymPy y la regresión polinómica, lo que permite comprender plenamente la lógica que subyace a las decisiones de trading. Este enfoque combina la potencia computacional del aprendizaje automático con la transparencia de los métodos clásicos, lo que permite a los traders analizar, ajustar y adaptar los modelos en tiempo real.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 41): Creación de un EA estadístico de niveles de precio en MQL5
La estadística siempre ha sido un elemento fundamental del análisis financiero. Por definición, la estadística es la disciplina que recopila, analiza, interpreta y presenta datos de forma significativa. Ahora imagine aplicar ese mismo marco a las velas japonesas: condensar la acción del precio bruta en información cuantificable. ¿En qué medida resultaría útil conocer, para un periodo de tiempo concreto, la tendencia central, la dispersión y la distribución del comportamiento del mercado? En este artículo presentamos precisamente ese enfoque y mostramos cómo los métodos estadísticos pueden transformar los datos de las velas japonesas en señales claras y aplicables.


Pipelines en MQL5
En este artículo, analizaremos un paso clave en la preparación de datos para el aprendizaje automático que está cobrando cada vez más importancia: los pipelines de preprocesamiento de datos. En esencia, supone una secuencia optimizada de pasos de transformación de datos que preparan los datos brutos antes de introducirlos en un modelo. Por muy poco interesante que pueda parecer a primera vista para quienes no estén familiarizados con el tema, esta «estandarización de datos» no solo ahorra tiempo de entrenamiento y costos de ejecución, sino que contribuye en gran medida a garantizar una mejor generalización. En este artículo nos centraremos en algunas funciones de preprocesamiento de SCIKIT-LEARN y, aunque no vamos a utilizar el asistente de MQL5, volveremos a él en próximos artículos.


Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 40): Pasaporte de ADN del mercado
Este artículo analiza la identidad única de cada par de divisas desde la perspectiva de su acción del precio histórica. Inspirándonos en el concepto del ADN genético, que codifica el plano específico de cada ser vivo, aplicamos un marco similar a los mercados, considerando la acción del precio como el «ADN» de cada par. Desglosando comportamientos estructurales como la volatilidad, las oscilaciones, los retrocesos, los picos y las características de las sesiones, la herramienta revela el perfil subyacente que distingue a un par de otro. Este enfoque proporciona una visión más profunda del comportamiento del mercado y ofrece a los operadores una forma estructurada de alinear sus estrategias con las tendencias naturales de cada instrumento.

Arbitraje estadístico mediante acciones cointegradas (Parte 4): actualización del modelo en tiempo real
Este artículo describe un pipeline de arbitraje estadístico sencillo pero completo para operar con una cesta de acciones cointegradas. Incluye un script de Python totalmente funcional para la descarga y el almacenamiento de datos; pruebas de correlación, cointegración y estacionariedad, junto con una implementación de ejemplo de un Servicio de MetaTrader 5 para la actualización de la base de datos y el Asesor Experto correspondiente. Aquí se recogen algunas decisiones de diseño a modo de referencia y para facilitar la reproducción del experimento.


Automatización de estrategias de trading en MQL5 (Parte 28): Creación de un patrón armónico «Bat» basado en la acción del precio con retroalimentación visual
En este artículo, desarrollamos un sistema de patrones «Bat» en MQL5 que identifica patrones armónicos «Bat» alcistas y bajistas utilizando puntos de pivote y ratios de Fibonacci, activa operaciones con niveles precisos de entrada, stop loss y take profit, y se complementa con una representación visual mediante objetos del gráfico.


Arbitraje estadístico mediante acciones cointegradas (Parte 3): Configuración de la base de datos
Este artículo presenta un ejemplo de implementación de un servicio MQL5 para actualizar una base de datos recién creada que se utiliza como fuente para el análisis de datos y para la negociación de una cesta de acciones cointegradas. Se explica en detalle la justificación del diseño de la base de datos y se documenta el diccionario de datos para su consulta. Se proporcionan scripts de MQL5 y Python para la creación de la base de datos, la inicialización del esquema y la inserción de datos de mercado.


Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 39): Automatización de la detección de BOS y ChoCH en MQL5
Este artículo presenta «Fractal Reaction System», un sistema compacto en MQL5 que convierte pivotes fractales en señales de estructura de mercado accionables. Mediante lógica de barras cerradas para evitar el repintado, el EA detecta advertencias de «cambio de carácter» (ChoCH) y confirma «rupturas de estructura» (BOS), dibuja objetos persistentes en el gráfico y registra y emite alertas de cada evento confirmado (de escritorio, móviles y sonoras). Siga leyendo para conocer el diseño del algoritmo, las notas de implementación, los resultados de las pruebas y el código completo del EA, de modo que pueda compilar, probar y desplegar el detector usted mismo.

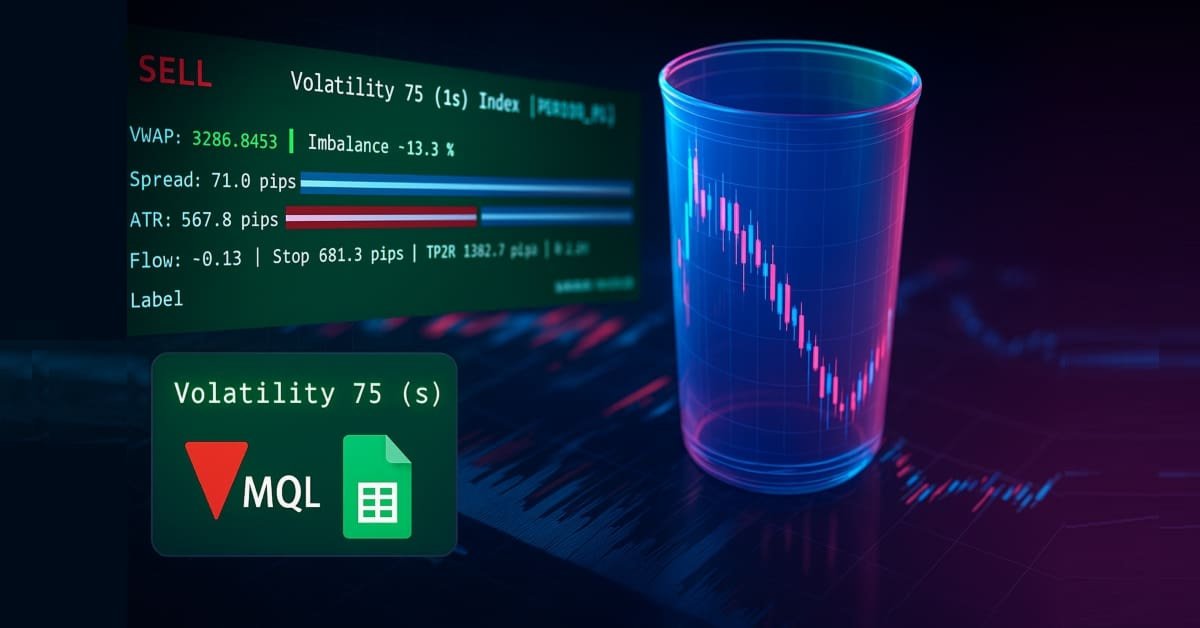
Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 38): VWAP con búfer de ticks y motor de desequilibrio de ventana corta
En la parte 38, vamos a crear un panel de monitorización de MT5 apto para entornos de producción que convierte los ticks sin procesar en señales útiles. El EA almacena en búfer los datos de ticks para calcular el VWAP a nivel de tick, una métrica de desequilibrio de ventana corta (flujo) y el cálculo del tamaño de posición basado en el ATR. A continuación, muestra el spread, el ATR y el flujo mediante barras de bajo parpadeo. El sistema calcula un tamaño de lote recomendado y un stop de 1R, y emite alertas configurables en caso de spreads ajustados, flujo intenso y condiciones de ventaja operativa. El trading automático está desactivado de forma intencionada; la prioridad sigue siendo la generación de señales fiables y una experiencia de usuario fluida.

Guía de aprendizaje automático para MetaTrader 5 (Parte 2): Etiquetado de datos financieros para modelos de aprendizaje automático
En esta segunda entrega de la serie «Guía de aprendizaje automático para MetaTrader 5», descubrirás por qué unas etiquetas sencillas pueden llevar a tus modelos por mal camino, y cómo aplicar técnicas avanzadas, como los métodos de «triple barrera» y «métodos de análisis de tendencias», para definir etiquetas objetivo robustas y ajustadas al riesgo. Repleta de ejemplos prácticos en Python que optimizan estas técnicas computacionalmente intensivas, esta guía práctica te muestra cómo transformar datos de mercado con mucho ruido en etiquetas fiables que reflejen las condiciones reales de mercado.


MetaTrader se une a Google Sheets con Pythonanywhere: guía para un flujo de datos seguro
Este artículo muestra una forma segura de exportar datos de MetaTrader a Google Sheets. Google Sheets es la solución más valiosa, ya que está basada en la nube y se puede acceder a los datos guardados en ella en cualquier momento y desde cualquier lugar. De este modo, los traders pueden acceder a los datos de operaciones y a otros datos relacionados exportados a una hoja de cálculo de Google, y realizar análisis adicionales para futuras operaciones en cualquier momento y desde cualquier lugar en el que se encuentren.


Creación de un sistema de trading (parte 3): Determinación de los niveles mínimos de riesgo para objetivos de beneficio realistas
El objetivo último de todo trader es la rentabilidad, por lo que muchos fijan objetivos de beneficio específicos que desean alcanzar en un periodo de trading definido. En este artículo, utilizaremos simulaciones de Monte Carlo para determinar el porcentaje óptimo de riesgo por operación necesario para alcanzar los objetivos de trading. Los resultados ayudarán a los traders a evaluar si sus objetivos de beneficio son realistas o demasiado ambiciosos. Por último, analizaremos qué parámetros se pueden ajustar para establecer un porcentaje práctico de riesgo por operación que esté alineado con los objetivos de trading.


Evaluación de la calidad de la operativa con spreads en función de los factores de estacionalidad en el mercado Forex en el terminal MetaTrader 5
En este artículo se analiza la evaluación de la calidad del enfoque de trading estacional en el marco temporal diario, tanto para símbolos individuales como para spreads. Se presta especial atención a la identificación de ciclos mensuales recurrentes y a las posibilidades de aplicarlos en el trading durante el año en curso.


Estrategia del águila — Eagle Strategy (ES)
Eagle Strategy es un algoritmo que imita la estrategia de caza en dos fases del águila: la búsqueda global mediante vuelos de Lévy según el método de Mantegna se alterna con una explotación local intensiva del algoritmo de las luciérnagas (Firefly), un enfoque matemáticamente fundamentado para lograr el equilibrio entre la exploración y la explotación, así como un concepto bioinspirado que aúna dos fenómenos naturales en un único método computacional.


Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 37): Sentiment Tilt Meter
El sentimiento del mercado es una de las fuerzas más ignoradas pero a la vez más poderosas que influyen en el movimiento de los precios. Mientras que la mayoría de los operadores se basan en indicadores rezagados o conjeturas, el Asesor Experto (EA) Sentiment Tilt Meter (STM) transforma los datos brutos del mercado en una guía visual clara, que muestra si el mercado tiende al alza, a la baja o se mantiene neutral en tiempo real. Esto facilita la confirmación de las operaciones, evita las entradas erróneas y permite sincronizar mejor la participación en el mercado.


Creación de un sistema de trading (Parte 2): La ciencia del dimensionamiento de posiciones
Incluso con un sistema de expectativas matemáticas positivas, el tamaño de la posición determina si uno prospera o fracasa. Es el pilar de la gestión de riesgos: traducir las ventajas estadísticas en resultados reales, al tiempo que se protege el capital.


Desarrollo de asesores expertos autooptimizables en MQL5 (Parte 12): Construcción de clasificadores lineales mediante factorización matricial
Este artículo explora el importante papel de la factorización matricial en el trading algorítmico, específicamente en aplicaciones MQL5. Desde modelos de regresión hasta clasificadores de múltiples objetivos, analizamos ejemplos prácticos que demuestran la facilidad con la que estas técnicas pueden integrarse utilizando las funciones integradas de MQL5. Ya sea que esté prediciendo la dirección de los precios o modelando el comportamiento de los indicadores, esta guía sienta una base sólida para construir sistemas de trading inteligentes utilizando métodos matriciales.


Automatización de estrategias de trading en MQL5 (Parte 27): Creando un patrón armónico «Crab» de acción del precio con señales visuales
En este artículo, desarrollamos un sistema de patrones armónicos «Crab» en MQL5 que identifica patrones armónicos «Crab» alcistas y bajistas utilizando puntos de pivote y niveles de Fibonacci, y que activa operaciones con niveles precisos de entrada, stop loss y take profit. Incorporamos información visual mediante elementos gráficos, como triángulos y líneas de tendencia, para mostrar la estructura del patrón XABCD y los niveles de negociación.


Integración de MQL5 con paquetes de procesamiento de datos (Parte 5): Aprendizaje adaptativo y flexibilidad
Esta parte se centra en la creación de un modelo de negociación flexible y adaptativo, entrenado con datos históricos del XAUUSD, preparándolo para su exportación a ONNX y su posible integración en sistemas de negociación en tiempo real.

Herramientas de trading de MQL5 (Parte 8): Panel informativo mejorado con funciones de arrastre y minimizado
En este artículo, desarrollamos un panel informativo mejorado que actualiza la parte anterior añadiendo funciones de arrastrar y minimizar para una mejor interacción del usuario, al tiempo que se mantiene la monitorización en tiempo real de las posiciones de múltiples símbolos y las métricas de la cuenta.


Arbitraje estadístico mediante acciones cointegradas (Parte 2): Asesor Experto, pruebas retrospectivas y optimización
Este artículo presenta un ejemplo de implementación de un asesor experto para operar con una cesta de cuatro acciones del Nasdaq. Las acciones se filtraron inicialmente a partir de pruebas de correlación de Pearson. A continuación, se evaluó la cointegración del grupo filtrado mediante pruebas de Johansen. Por último, se verificó la estacionariedad del spread cointegrado mediante las pruebas ADF y KPSS. A continuación veremos algunas notas sobre este proceso y los resultados de las pruebas retrospectivas tras una pequeña optimización.


Desarrollo de asesores expertos autooptimizables en MQL5 (Parte 11): Una introducción sencilla a los fundamentos del álgebra lineal
En este artículo, sentaremos las bases para el uso de potentes herramientas algebraicas lineales implementadas en la API de matrices y vectores de MQL5. Para poder utilizar esta API con soltura, debemos tener un conocimiento sólido de los principios del álgebra lineal que rigen el uso adecuado de estos métodos. El objetivo de este artículo es que el lector adquiera una comprensión intuitiva de algunas de las reglas más importantes del álgebra lineal que nosotros, como traders algorítmicos en MQL5, necesitamos para empezar a sacar partido a esta potente biblioteca.


Robot de trading multiflujo con aprendizaje automático: del concepto a la implementación
El artículo presenta el desarrollo paso a paso de un robot de trading multiflujo con aprendizaje automático en Python y MetaTrader 5. Se analiza la arquitectura del sistema, desde la recopilación de datos y la creación de indicadores técnicos hasta el entrenamiento de modelos XGBoost con gestión de riesgos de cartera. Asimismo, se describe detalladamente la implementación del aumento de datos, la clusterización de características mediante Gaussian Mixture Models y la coordinación de flujos para el trading paralelo de varios pares de divisas.


Características del Wizard MQL5 que debe conocer (Parte 78): Estrategias con Gator y el oscilador AD para la resiliencia del mercado
El artículo presenta la segunda parte de un enfoque estructurado para operar con el oscilador Gator y el indicador de Acumulación/Distribución. Al introducir cinco nuevos patrones, el autor muestra cómo filtrar movimientos falsos, detectar reversiones tempranas y alinear señales en diferentes marcos temporales. Con ejemplos de código claros y pruebas de rendimiento, el material conecta la teoría con la práctica para los desarrolladores de MQL5.


Algoritmo de optimización del dingo — Dingo Optimization Algorithm (DOA)
En este artículo se presenta un nuevo método metaheurístico basado en las estrategias de caza de los dingos australianos: el ataque en grupo, la persecución y la búsqueda de carroña. Veamos cómo se comporta, desde el punto de vista algorítmico, el algoritmo de optimización del dingo (DOA).