Artikel über die Automatisierung von Handelssystemen in MQL5

Lesen Sie Artikel über Handelssysteme, in denen unterschiedlichste Ideen vorgestellt sind. Sie erfahren, wie man statistische Methoden und Muster auf japanischen Kerzen verwendet, wie man Signale filtern kann und wofür man Semaphor-Indikatoren braucht.
Mit dem Meister MQL5 lernen Sie, wie man einen Roboter ohne Programmieren zur schnellen Überprüfung von Handelsideen erstellen kann sowie was genetische Algorithmen sind.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich

Kategorientheorie in MQL5 (Teil 22): Ein anderer Blick auf gleitende Durchschnitte
In diesem Artikel versuchen wir, die in dieser Reihe behandelten Konzepte zu vereinfachen, indem wir uns auf einen einzigen Indikator beschränken, der am häufigsten vorkommt und wahrscheinlich am leichtesten zu verstehen ist. Der gleitende Durchschnitt. Dabei betrachten wir die Bedeutung und die möglichen Anwendungen von vertikalen natürlichen Transformationen.

Neuronale Netze leicht gemacht (Teil 53): Aufteilung der Belohnung
Wir haben bereits mehrfach darüber gesprochen, wie wichtig die richtige Wahl der Belohnungsfunktion ist, mit der wir das gewünschte Verhalten des Agenten anregen, indem wir Belohnungen oder Bestrafungen für einzelne Aktionen hinzufügen. Aber die Frage nach der Entschlüsselung unserer Signale durch den Agenten bleibt offen. In diesem Artikel geht es um die Aufteilung der Belohnung im Sinne der Übertragung einzelner Signale an den trainierten Agenten.

Zeitreihen in der Bibliothek DoEasy (Teil 56): Nutzerdefiniertes Indikatorobjekt, das die Daten von Indikatorobjekten aus der Kollektion holt
In dem Artikel wird das Erstellen des nutzerdefinierten Indikatorobjekts für die Verwendung in EAs erklärt. Lassen Sie uns die Bibliotheksklassen leicht verbessern und Methoden hinzufügen, um Daten von Indikatorobjekten in EAs zu erhalten.


Aufbau des Kerzenmodells Trend-Constraint (Teil 4): Anpassen des Anzeigestils für jede Trendwelle
In diesem Artikel werden wir die Möglichkeiten der leistungsstarken MQL5-Sprache beim Zeichnen verschiedener Indikatorstile in Meta Trader 5 untersuchen. Wir werden uns auch mit Skripten beschäftigen und wie sie in unserem Modell verwendet werden können.


William-Gann-Methoden (Teil II): Gann Square Indikator erstellen
Wir werden einen Indikator erstellen, der auf dem Gann‘schen 9er-Quadrat basiert, das durch Quadrieren von Zeit und Preis gebildet wird. Wir werden den Code vorbereiten und den Indikator in der Plattform in verschiedenen Zeitintervallen testen.


Kategorientheorie in MQL5 (Teil 23): Ein anderer Blick auf den doppelten exponentiellen gleitenden Durchschnitt
In diesem Artikel setzen wir unser Thema vom letzten Mal fort, indem wir uns mit alltäglichen Handelsindikatoren befassen, die wir in einem „neuen“ Licht betrachten. Wir befassen uns in diesem Beitrag mit der horizontalen Zusammensetzung natürlicher Transformationen, und der beste Indikator dafür, der das soeben behandelte Thema noch erweitert, ist der doppelte exponentielle gleitende Durchschnitt (DEMA).

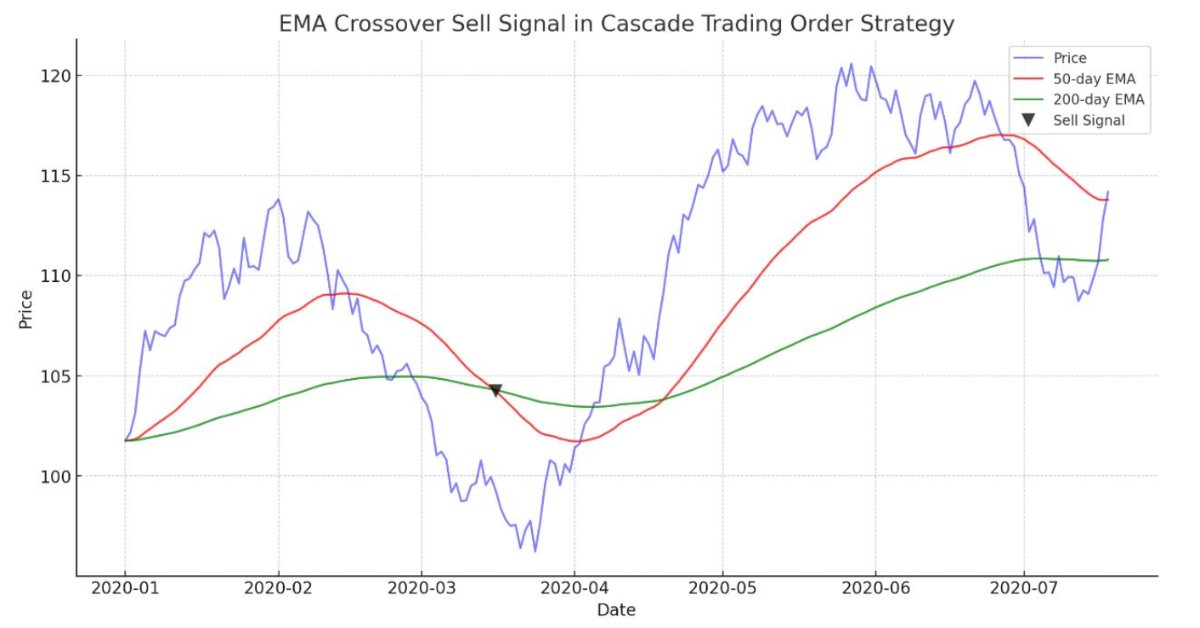
Handelsstrategie kaskadierender Aufträge basierend auf EMA Crossovers für MetaTrader 5
Der Artikel demonstriert einen automatisierten Algorithmus, der auf dem Kreuzen von EMAs für MetaTrader 5 basiert. Detaillierte Informationen zu allen Aspekten der Demonstration eines Expert Advisors in MQL5 und dem Testen in MetaTrader 5 - von der Analyse des Preisbereichsverhaltens bis zum Risikomanagement.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 27): Gleitende Durchschnitte und der Anstellwinkel (Angle of Attack)
Der Anstellwinkel oder engl. „Angle of Attack“ ist eine oft zitierte Kennzahl, deren Steilheit stark mit der Stärke eines vorherrschenden Trends korreliert. Wir sehen uns an, wie es allgemein verwendet und verstanden wird, und untersuchen, ob es Änderungen gibt, die in der Art und Weise, wie es gemessen wird, zum Nutzen eines Handelssystems, das es verwendet, eingeführt werden könnten.


Quantitative Analyse in MQL5: Implementierung eines vielversprechenden Algorithmus
Wir werden der Frage nachgehen, was eine quantitative Analyse ist und wie sie von den wichtigsten Akteuren eingesetzt wird. Wir werden einen der Algorithmen für die quantitative Analyse in der Sprache MQL5 erstellen.


Einen handelnden Expert Advisor von Grund auf neu entwickeln (Teil 28): Der Zukunft entgegen (III)
Es gibt noch eine Aufgabe, der unser Auftragssystem nicht gewachsen ist, aber wir werden das ENDLICH verstehen. Der MetaTrader 5 bietet ein Ticketsystem, das die Erstellung und Korrektur von Auftragswerten ermöglicht. Die Idee ist, einen Expert Advisor zu haben, der das gleiche Ticketsystem schneller und effizienter machen würde.

Kausalschluss in den Problemen bei Zeitreihenklassifizierungen
In diesem Artikel werden wir uns mit der Theorie des Kausalschlusses unter Verwendung von maschinellem Lernen sowie mit der Implementierung des nutzerdefinierten Ansatzes in Python befassen. Kausalschlüsse und kausales Denken haben ihre Wurzeln in der Philosophie und Psychologie und spielen eine wichtige Rolle für unser Verständnis der Realität.


Ihrer eigenes LLM in einen EA integrieren (Teil 5): Handelsstrategie mit LLMs(I) entwickeln und testen – Feinabstimmung
Angesichts der rasanten Entwicklung der künstlichen Intelligenz sind Sprachmodelle (language models, LLMs) heute ein wichtiger Bestandteil der künstlichen Intelligenz, sodass wir darüber nachdenken sollten, wie wir leistungsstarke LLMs in unseren algorithmischen Handel integrieren können. Für die meisten Menschen ist es schwierig, diese leistungsstarken Modelle auf ihre Bedürfnisse abzustimmen, sie lokal einzusetzen und sie dann auf den algorithmischen Handel anzuwenden. In dieser Artikelserie werden wir Schritt für Schritt vorgehen, um dieses Ziel zu erreichen.

Entwicklung eines Expertenberaters für mehrere Währungen (Teil 6): Automatisieren der Auswahl einer Instanzgruppe
Nach der Optimierung der Handelsstrategie erhalten wir eine Reihe von Parametern. Wir können sie verwenden, um mehrere Instanzen von Handelsstrategien zu erstellen, die in einem EA kombiniert werden. Früher haben wir das manuell gemacht. Hier werden wir versuchen, diesen Prozess zu automatisieren.


Datenwissenschaft und maschinelles Lernen (Teil 16): Ein frischer Blick auf die Entscheidungsbäume
Tauchen wir ein in die komplizierte Welt der Entscheidungsbäume in der neuesten Folge unserer Serie über Datenwissenschaft und maschinelles Lernen. Dieser Artikel ist auf Händler zugeschnitten, die nach strategischen Einsichten suchen, und dient als umfassende Zusammenfassung, die die wichtige Rolle von Entscheidungsbäumen bei der Analyse von Markttrends beleuchtet. Wir erforschen die Wurzeln und Äste dieser algorithmischen Bäume und erschließen Sie deren Potenzial zur Verbesserung Ihrer Handelsentscheidungen. Erleben Sie mit uns eine erfrischende Perspektive auf Entscheidungsbäume und entdecken Sie, wie sie Ihnen bei der Navigation durch die Komplexität der Finanzmärkte behilflich sein können.

Automatisieren von Handelsstrategien in MQL5 (Teil 14): Stapelstrategie für den Handel mit statistischen MACD-RSI-Methoden
In diesem Artikel stellen wir die Stapelstrategie des Handels (Trading-Layering) vor, die MACD- und RSI-Indikatoren mit statistischen Methoden kombiniert, um den dynamischen Handel in MQL5 zu automatisieren. Wir untersuchen die Architektur dieses kaskadierenden Ansatzes, erläutern seine Implementierung anhand wichtiger Codesegmente und geben dem Leser eine Anleitung für die Backtests, um die Leistung zu optimieren. Abschließend wird das Potenzial der Strategie hervorgehoben und die Voraussetzungen für weitere Verbesserungen im automatisierten Handel geschaffen.

MQL5-Assistenz-Techniken, die Sie kennen sollten (Teil 71): Verwendung der Muster des MACD und des OBV
Die Oszillatoren Moving-Average-Convergence-Divergence (MACD) und On-Balance-Volume (OBV) sind ein weiteres Paar von Indikatoren, die in Verbindung mit einem MQL5 Expert Advisor verwendet werden können. Wie in dieser Artikelserie üblich, ist diese Paarung komplementär, wobei der MACD die Trends bestätigt, während der OBV das Volumen überprüft. Wie üblich verwenden wir den MQL5-Assistenten, um das Potenzial dieser beiden zu erstellen und zu testen.


Neuronale Netze leicht gemacht (Teil 66): Explorationsprobleme beim Offline-Lernen
Modelle werden offline mit Daten aus einem vorbereiteten Trainingsdatensatz trainiert. Dies bietet zwar gewisse Vorteile, hat aber den Nachteil, dass die Informationen über die Umgebung stark auf die Größe des Trainingsdatensatzes komprimiert werden. Das wiederum schränkt die Möglichkeiten der Erkundung ein. In diesem Artikel wird eine Methode vorgestellt, die es ermöglicht, einen Trainingsdatensatz mit möglichst unterschiedlichen Daten zu füllen.

Neuinterpretation klassischer Strategien in Python: Das Kreuzen von MAs
In diesem Artikel wird die klassische Kreuzungsstrategie von gleitenden Durchschnitten erneut untersucht, um ihre aktuelle Wirksamkeit zu bewerten. Angesichts der langen Zeit, die seit ihrer Einführung vergangen ist, untersuchen wir die potenziellen Verbesserungen, die KI für diese traditionelle Handelsstrategie bringen kann. Durch den Einsatz von KI-Techniken wollen wir fortschrittliche Vorhersagefähigkeiten nutzen, um Einstiegs- und Ausstiegspunkte für den Handel zu optimieren, sich an unterschiedliche Marktbedingungen anzupassen und die Gesamtperformance im Vergleich zu herkömmlichen Ansätzen zu verbessern.

MQL5-Handelswerkzeuge (Teil 3): Aufbau eines Multi-Timeframe Scanner Dashboards für den strategischen Handel
In diesem Artikel bauen wir ein Multi-Timeframe-Scanner-Dashboard in MQL5, um Handelssignale in Echtzeit anzuzeigen. Wir planen eine interaktive Gitterschnittstelle, implementieren Signalberechnungen mit mehreren Indikatoren und fügen eine Schaltfläche zum Schließen hinzu. Der Artikel schließt mit Backtests und strategischen Handelsvorteilen

Neuronale Netze leicht gemacht (Teil 24): Verbesserung des Instruments für Transfer Learning
Im vorigen Artikel haben wir ein Tool zum Erstellen und Bearbeiten der Architektur neuronaler Netze entwickelt. Heute werden wir die Arbeit an diesem Instrument fortsetzen. Wir werden versuchen, sie nutzerfreundlicher zu gestalten. Dies mag ein Schritt weg von unserem Thema sein. Aber ist es nicht so, dass ein gut organisierter Arbeitsplatz eine wichtige Rolle bei der Erreichung dieses Ziels spielt?


Risikomanager für den manuellen Handel
In diesem Artikel wird detailliert beschrieben, wie man eine Risikomanager-Klasse für den manuellen Handel von Grund auf schreibt. Diese Klasse kann auch als Basisklasse für die Vererbung durch algorithmische Händler verwendet werden, die automatisierte Programme einsetzen.


Neuronale Netze leicht gemacht (Teil 72): Entwicklungsvorhersage in verrauschten Umgebungen
Die Qualität der Vorhersage zukünftiger Zustände spielt eine wichtige Rolle bei der Methode des Goal-Conditioned Predictive Coding, die wir im vorherigen Artikel besprochen haben. In diesem Artikel möchte ich Ihnen einen Algorithmus vorstellen, der die Vorhersagequalität in stochastischen Umgebungen, wie z. B. den Finanzmärkten, erheblich verbessern kann.

Automatisieren von Handelsstrategien in MQL5 (Teil 4): Aufbau eines mehrstufigen Zone Recovery Systems
In diesem Artikel entwickeln wir ein mehrstufiges Zone Recovery System in MQL5, das den RSI zur Erzeugung von Handelssignalen nutzt. Jede Signalinstanz wird dynamisch zu einer Array-Struktur hinzugefügt, sodass das System mehrere Signale gleichzeitig innerhalb der Zonenwiederherstellungslogik verwalten kann. Mit diesem Ansatz zeigen wir, wie man komplexe Handelsverwaltungsszenarien effektiv handhabt und gleichzeitig einen skalierbaren und robusten Codeentwurf beibehält.


Vom Neuling zum Experten: Implementierung von Fibonacci-Strategien im Post-NFP-Handel
Auf den Finanzmärkten bleiben Retracements eine grundlegende Kraft: Kurse neigen dazu, nach Bewegungen jeder Größenordnung zurückzulaufen. Da Form und Tiefe eines Retracements ungewiss sind, stützen sich Händler auf mehrere Fibonacci-Niveaus mit unterschiedlicher Einflusswahrscheinlichkeit. Dieser Beitrag stellt eine verfeinerte Fibonacci-Strategie vor, die ereignisgetriebenes Marktverhalten einbezieht, um nach wichtigen Wirtschaftsnachrichten verlässlichere Ein- und Ausstiege zu finden.

Neuronale Netze leicht gemacht (Teil 18): Assoziationsregeln
Als Fortsetzung dieser Artikelserie betrachten wir eine andere Art von Problemen innerhalb der Methoden des unüberwachten Lernens: die Ermittlung von Assoziationsregeln. Dieser Problemtyp wurde zuerst im Einzelhandel, insbesondere in Supermärkten, zur Analyse von Warenkörben eingesetzt. In diesem Artikel werden wir über die Anwendbarkeit solcher Algorithmen im Handel sprechen.


Entwicklung eines Replay-Systems — Marktsimulation (Teil 12): Die Geburt des SIMULATORS (II)
Die Entwicklung eines Simulators kann viel interessanter sein, als es scheint. Heute gehen wir ein paar Schritte weiter in diese Richtung, denn die Dinge werden immer interessanter.

Aufbau eines Modells von Kerzen, Trend und Nebenbedingungen (Teil 1): Für EAs und technische Indikatoren
Dieser Artikel richtet sich an Anfänger und Profi-MQL5-Entwickler. Es stellt einen Code zur Verfügung, um signalgenerierende Indikatoren zu definieren und auf Trends in höheren Zeitrahmen zu beschränken. Auf diese Weise können Händler ihre Strategien verbessern, indem sie eine breitere Marktperspektive einbeziehen, was zu potenziell robusteren und zuverlässigeren Handelssignalen führt.

Entwicklung eines Toolkit zur Analyse von Preisaktionen (Teil 10): External Flow (II) VWAP
Meistern Sie die Macht des VWAP mit unserem umfassenden Leitfaden! Lernen Sie, wie Sie mit MQL5 und Python die VWAP-Analyse in Ihre Handelsstrategie integrieren können. Optimieren Sie Ihre Markteinblicke und verbessern Sie Ihre Handelsentscheidungen noch heute.


Kategorientheorie in MQL5 (Teil 18): Natürliches Quadrat (Naturality Square)
In diesem Artikel setzen wir unsere Reihe zur Kategorientheorie fort, indem wir natürliche Transformationen, eine der wichtigsten Säulen des Fachs, vorstellen. Wir befassen uns mit der scheinbar komplexen Definition und gehen dann auf Beispiele und Anwendungen dieser Serie ein: Volatilitätsprognosen.

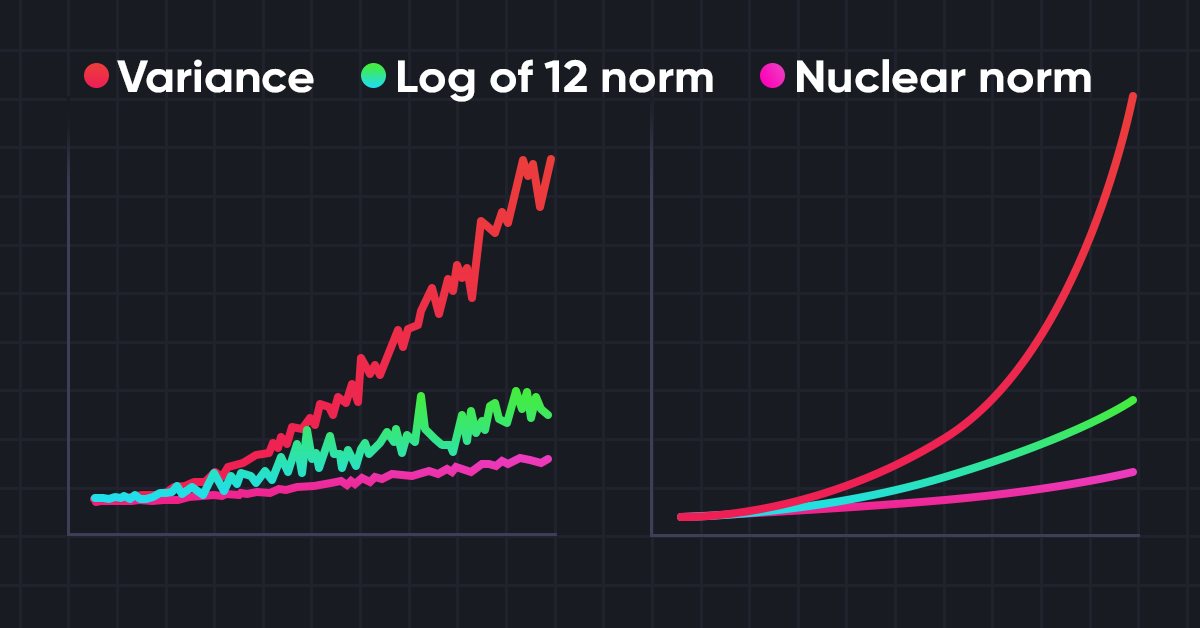
Neuronale Netze leicht gemacht (Teil 56): Nuklearnorm als Antrieb für die Erkundung nutzen
Die Untersuchung der Umgebung beim Verstärkungslernen ist ein dringendes Problem. Wir haben uns bereits mit einigen Ansätzen beschäftigt. In diesem Artikel werden wir uns eine weitere Methode ansehen, die auf der Maximierung der Nuklearnorm beruht. Es ermöglicht den Agenten, Umgebungszustände mit einem hohen Maß an Neuartigkeit und Vielfalt zu erkennen.

Praktische Entwicklung von Handelsstrategien
In diesem Artikel werden wir versuchen, unsere eigene Handelsstrategie zu entwickeln. Jede Handelsstrategie muss auf einer Art statistischem Vorteil beruhen. Außerdem sollte dieser Vorteil noch lange Zeit bestehen.

Algorithmische Handelsstrategien: KI und ihr Weg zu den goldenen Zinnen
In diesem Artikel wird ein Ansatz zur Erstellung von Handelsstrategien für Gold mithilfe von maschinellem Lernen vorgestellt. Betrachtet man den vorgeschlagenen Ansatz zur Analyse und Prognose von Zeitreihen aus verschiedenen Blickwinkeln, so lassen sich seine Vor- und Nachteile im Vergleich zu anderen Methoden zur Erstellung von Handelssystemen, die ausschließlich auf der Analyse und Prognose von Finanzzeitreihen beruhen, feststellen.


Neuronale Netze leicht gemacht (Teil 54): Einsatz von Random Encoder für eine effiziente Forschung (RE3)
Wann immer wir Methoden des Verstärkungslernens in Betracht ziehen, stehen wir vor dem Problem der effizienten Erkundung der Umgebung. Die Lösung dieses Problems führt häufig dazu, dass der Algorithmus komplizierter wird und zusätzliche Modelle trainiert werden müssen. In diesem Artikel werden wir einen alternativen Ansatz zur Lösung dieses Problems betrachten.

Erfahren Sie, wie Sie ein Handelssystem anhand des Relative Vigor Index entwickeln können
Ein neuer Artikel in unserer Serie darüber, wie man ein Handelssystem anhand eines beliebten technischen Indikators entwickelt. In diesem Artikel werden wir lernen, wie man das mit Hilfe des Relativen Vigot-Index-Indikators tun kann.

Neuronale Netze leicht gemacht (Teil 63): Unüberwachtes Pretraining für Decision Transformer (PDT)
Wir setzen die Diskussion über die Familie der Entscheidungstransformationsmethoden fort. In einem früheren Artikel haben wir bereits festgestellt, dass das Training des Transformators, der der Architektur dieser Methoden zugrunde liegt, eine ziemlich komplexe Aufgabe ist und einen großen gekennzeichneten Datensatz für das Training erfordert. In diesem Artikel wird ein Algorithmus zur Verwendung von ungekennzeichneten Trajektorien für das vorläufige Modelltraining vorgestellt.

Entwicklung eines Replay-Systems — Marktsimulation (Teil 08): Sperren des Indikators
In diesem Artikel werden wir uns ansehen, wie man den Indikator sperren kann, indem man einfach die Sprache MQL5 verwendet, und zwar auf eine sehr interessante und erstaunliche Weise.

Lernen Sie, wie man ein Handelssystem mit dem OBV entwickelt
Dies ist ein neuer Artikel, der unsere Serie für Anfänger fortsetzt, in der es darum geht, wie man ein Handelssystem basierend auf einigen der beliebten Indikatoren entwirft. Wir werden einen neuen Indikator kennenlernen, nämlich das On Balance Volume (OBV), und wir werden lernen, wie wir ihn verwenden und ein darauf basierendes Handelssystem entwerfen können.


Integrieren Sie Ihr eigenes LLM in einen EA (Teil 5): Handelsstrategie mit LLMs(IV) entwickeln und testen - Test der Handelsstrategie
Angesichts der rasanten Entwicklung der künstlichen Intelligenz sind Sprachmodelle (language models, LLMs) heute ein wichtiger Bestandteil der künstlichen Intelligenz, sodass wir darüber nachdenken sollten, wie wir leistungsstarke LLMs in unseren algorithmischen Handel integrieren können. Für die meisten Menschen ist es schwierig, diese leistungsstarken Modelle auf ihre Bedürfnisse abzustimmen, sie lokal einzusetzen und sie dann auf den algorithmischen Handel anzuwenden. In dieser Artikelserie werden wir Schritt für Schritt vorgehen, um dieses Ziel zu erreichen.

Entwurfsmuster in der Softwareentwicklung und MQL5 (Teil 3): Verhaltensmuster 1
Ein neuer Artikel aus der Reihe der Artikel über Entwurfmuster. Wir werden einen Blick auf einen seiner Typen werfen, nämlich den Verhaltensmuster, um zu verstehen, wie wir Kommunikationsmethoden zwischen erstellten Objekten effektiv aufbauen können. Durch die Vervollständigung dieser Verhaltensmuster werden wir in der Lage sein zu verstehen, wie wir eine wiederverwendbare, erweiterbare und getestete Software erstellen und aufbauen können.

Lernen Sie, wie man ein Handelssystem mit Bill Williams' MFI entwickelt
Dies ist ein neuer Artikel in der Serie, in der wir lernen, wie man ein Handelssystem auf der Grundlage beliebter technischer Indikatoren entwickelt. Dieses Mal werden wir den Market Facilitation Index von Bill Williams (BW MFI) besprechen.