Статьи по автоматизации торговых систем на языке MQL5

Прочитайте статьи по торговым системам, которые основаны на самых разнообразных идеях. Вы узнаете как использовать статистические методы и паттерны на японских свечах, как фильтровать сигналы и для чего нужны семафорные индикаторы.
С помощью Мастера MQL5 вы научитесь создавать робота без программирования для быстрой проверки торговых идей, а также узнаете, что такое генетические алгоритмы.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Автоматизация индикатора Market Memory Zones: Зоны, куда цена с высокой вероятностью вернется
В этой статье Market Memory Zones превращается из сугубо визуальной концепции на графике, в полноценный советник MQL5. Советник автоматизирует зоны смещения, изменения структуры (CHoCH) и снятия ликвидности с помощью фильтров ATR и свечной структуры, применяет подтверждение на младшем таймфрейме и рассчитывает размер позиции с учетом риска, используя динамический стоп-лосс и тейк-профит на основе структуры. Рассматривается архитектура кода для обнаружения зон, входов в сделки, управления сделками и визуализации, а также краткий обзор тестирования на исторических данных.


Нейросети в трейдинге: Адаптивная факторная токенизация (Окончание)
Статья завершает перенос и интеграцию ключевых компонентов фреймворка MTmixAtt в архитектуру торговой модели для анализа рыночных данных. Продемонстрировано, как адаптивная токенизация и блоки MTmixAttBlock позволяют эффективно выявлять локальные и глобальные паттерны, учитывать сценарии поведения цены.


Нейросети в трейдинге: Поиск устойчивых закономерностей в разнородных рыночных данных (INFNet)
Статья знакомит с фреймворком INFNet, предложенным для эффективного взаимодействия признаков в многозадачных системах. Проанализированы ключевые принципы в контексте финансовых рынков. Начата адаптация предложенных подходов средствами MQL5: переосмыслена структура данных и реализован механизм генерации сценарных токенов. Создана основа для дальнейшей разработки моделей с линейной сложностью и устойчивой обработкой разнородных рыночных сигналов.


Нейросети в трейдинге: Принятие торговых решений с учётом неопределённости (Окончание)
В статье мы доводим адаптацию фреймворка UncAD до цельной торговой архитектуры. Ранее реализованные блоки плотности рыночных состояний, оценки неопределённости, прогнозирования и планирования объединяются в модуль CNeuronUncAD. Затем система обучается на исторических данных EURUSD H1 и проходит проверку в MetaTrader 5. Итоги показывают практический потенциал подхода, но честно указывают на главный вызов — контроль просадки и усиление риск-менеджмента.


Разработка системы репликации (Часть 61): Нажатие кнопки воспроизведения в сервисе (II)
В данной статье мы рассмотрим изменения, которые позволят системе репликации/моделирования работать более эффективно и безопасно. Также я не оставлю без внимания тех, кто хочет извлечь максимум пользы из использования классов. Кроме того, рассмотрим специфическую проблему в MQL5, которая снижает производительность кода при работе с классами, и объясним, как ее решить.


Торговые инструменты на MQL5 (Часть 18): Скруглённые текстовые выноски с настройкой ориентации
В этой статье показано, как создавать скругленные текстовые выноски в MQL5, комбинируя скругленный прямоугольник с треугольником-указателем и управляя ориентацией (вверх, вниз, влево, вправо). В ней подробно описаны предварительные вычисления геометрии, суперсэмплированное заполнение, закругленные дуги вершин и сегментированные рамки с коэффициентом расширения для бесшовных соединений. Читатели получат настраиваемый код для установки размера, радиуса, цвета, прозрачности и толщины, готовый для использования в качестве оповещений или всплывающих подсказок в торговых интерфейсах.

Торговые инструменты на языке MQL5 (Часть 8): Улучшенная информационная панель с возможностью перетаскивания и сворачивания
В этой статье мы разрабатываем улучшенную информационную панель, дополняющую предыдущую часть, добавляя функции перетаскивания и сворачивания для улучшения взаимодействия с пользователем, сохраняя при этом мониторинг позиций с несколькими символами и показателей счета в режиме реального времени.


Нейросети в трейдинге: Потоковые модели с остаточной высокочастотной адаптацией (модуль HTR)
Продолжаем работу над реализацией подходов, предложенных авторами фреймворка ResFlow. В статье представлена реализация высокочастотного модуля HTR. В нем контекст и локальная динамика приводятся к сопоставимому виду, проходят рекуррентный блок, а затем формируют согласованное внутреннее представление потока.


Нейросети в трейдинге: Единая архитектура взаимодействия рыночных признаков и торгового контекста (Основные компоненты)
Рассматривается реализация OneTrans для задач трейдинга на MQL5: FlashAttention на OpenCL, модуль многоголового кросс‑внимания, смешанный Feed‑Forward и объект верхнего уровня. Поясняется адаптация к финансовым данным, кэширование Key/Value и формирование стека токенов. Читатель получит рабочий каркас и примеры соединения компонентов в согласованный вычислительный граф.


Разработка системы репликации (Часть 58): Возвращаемся к работе над сервисом
После перерыва в разработке и улучшении сервиса, используемого для репликации/моделирования, сегодня мы возобновляем над ним работу. Теперь, когда мы отказались от использования таких ресурсов, как глобальные переменные терминала, нам придется полностью реструктурировать некоторые его части. Не волнуйтесь, этот процесс будет подробно объяснен, чтобы каждый мог следить за разработкой нашего сервиса.


Разработка инструментария для анализа Price Action (Часть 63): Автоматизация обнаружения восходящих и нисходящих клиньев на MQL5
В этой части серии "Разработка инструментария для анализа Price Action" мы разрабатываем индикатор на языке MQL5, который в реальном времени автоматически обнаруживает паттерны восходящего и нисходящего клина. Система подтверждает структуру опорных точек, математически проверяет сходимость границ, предотвращает перекрытие формаций и отслеживает условия пробоя и слома паттерна с точной визуальной индикацией. Построенная на чистой объектно-ориентированной архитектуре, эта реализация превращает субъективное распознавание клина в структурированный компонент анализа, учитывающий состояние паттерна, предназначенный для более дисциплинированного анализа Price Action.

Статистический арбитраж с использованием коинтегрированных акций (Часть 4): Обновление параметров модели в реальном времени
В данной статье описывается простой, но комплексный алгоритм статистического арбитража для торговли корзиной коинтегрированных акций. В него входит полнофункциональный скрипт на языке Python для загрузки и хранения данных; тесты на корреляцию, коинтеграцию и стационарность, а также пример реализации сервиса Metatrader 5 для обновления базы данных и соответствующий советник. Здесь приведены некоторые проектные решения для справки и в целях содействия воспроизведению эксперимента.


Нейросети в трейдинге: Когнитивная инерция в анализе финансовых рынков (Окончание)
Лучше всего здесь работает сочетание вариантов 2 и 4: оно сохраняет техническую точность, не обещает доходность и сразу показывает практический смысл архитектуры. В статье завершается адаптация фреймворка CogDriver к анализу финансовых рынков. Представление рыночной сцены, временная память, прогнозный план и оценка ожидаемой ошибки объединяются в единый торговый контур, при этом прогнозирование отделено от принятия решений. Рассматриваются построение моделей, организация обучения и проверка архитектуры в тестере стратегий MetaTrader 5 с акцентом на снижение избыточной реактивности и дрожания торговых решений.


Рыночные секреты Ларри Уильямса (Часть 2): Автоматизация торговой системы на основе рыночной структуры
Узнайте, как автоматизировать концепции рыночной структуры Ларри Уильямса в MQL5, создав полноценный советник, который считывает свинговые точки, генерирует торговые сигналы, управляет риском и применяет динамическую стратегию трейлинг-стопа.


Алгоритм оптимизации грифов — Buzzard Optimization Algorithm (BUZOA)
BUZOA — популяционный метаэвристический алгоритм, в котором каждый агент на каждой итерации случайно выбирает одну из трёх тактик охоты: узкий поиск вокруг личного рекорда, классический PSO-шаг к лидеру стаи или полную телепортацию в случайную точку пространства. В статье разбирается реализация алгоритма на MQL5, показывается найденная в оригинальной формулировке ошибка знака коэффициента и приводятся результаты бенчмарка на стандартном тестовом стенде.

Возможности Мастера MQL5, которые вам нужно знать (Часть 67): Использование паттернов TRIX и процентного диапазона Уильямса
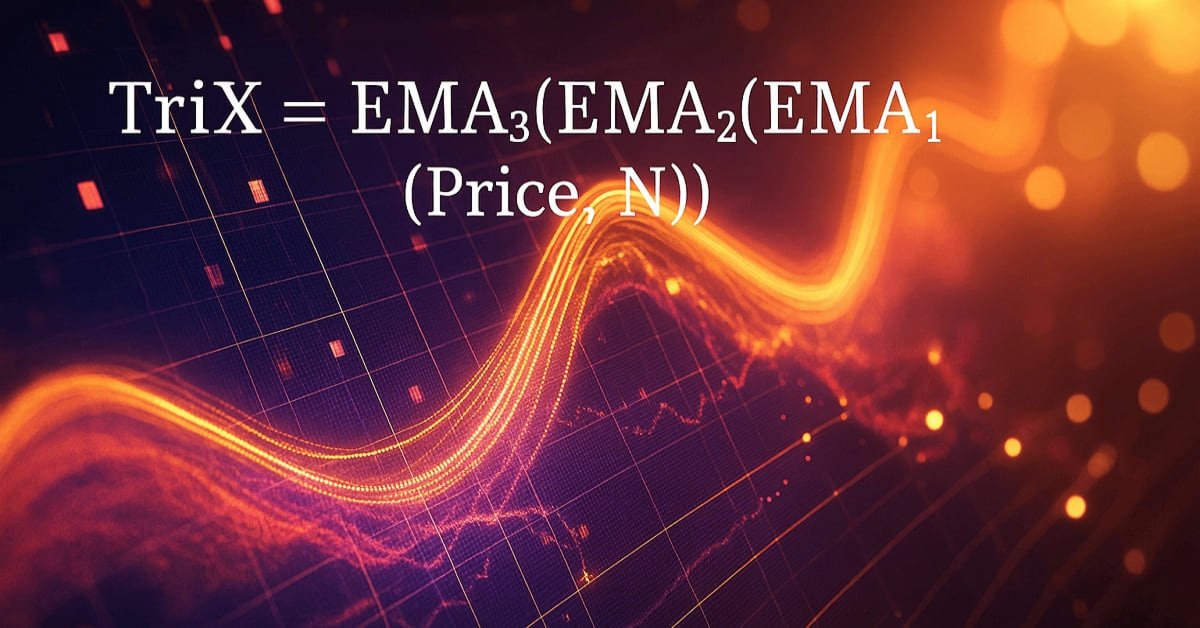
Тройной экспоненциальный осциллятор скользящей средней (Triple Exponential Moving Average Oscillator, TRIX) и осциллятор процентного диапазона Уильямса (Williams Percentage Range Oscillator) — это еще одна пара индикаторов, которые можно использовать совместно в советнике MQL5. Эта пара индикаторов, как и те, которые мы недавно рассматривали, также дополняет друг друга, поскольку TRIX определяет тренд, а процентный диапазон подтверждает уровни поддержки и сопротивления. Как всегда, мы используем Мастер MQL5 для оценки потенциала индикаторов.


Разработка инструментария для анализа Price Action (Часть 46): Создание интерактивного советника по уровням коррекции Фибоначчи с интеллектуальной визуализацией на MQL5
Инструменты Фибоначчи – одни из наиболее популярных инструментов технического анализа. В этой статье мы создадим советник Interactive Fibonacci EA, который строит уровни коррекции и расширения, динамически реагирующие на движение цены, выдает алерты в реальном времени, аккуратно оформляет линии и показывает бегущую строку в стиле новостной ленты. Еще одно важное преимущество этого советника – гибкость: вы можете вручную ввести на графике значения максимума (A) и минимума (B) движения, что дает точный контроль над анализируемым рыночным диапазоном.


Нейросети в трейдинге: Оптимизация Cross-Attention для анализа длинных последовательностей рынка (Основные компоненты)
В статье продолжается реализация фреймворка STCA средствами MQL5. Оригинальные оптимизации Self-Attention перенесены в архитектуру FlashAttention-2 и адаптированы под финансовые данные. Особое внимание уделено аккумулированию и распределению градиентов между потоками рабочей группы для анализа длинных временных рядов и многоголового внимания.


Создание самооптимизирующихся советников на MQL5 (Часть 15): Идентификация линейных систем
Усовершенствовать торговые стратегии бывает непросто, поскольку мы зачастую не до конца понимаем, в чём именно заключается их недостаток. В данном разделе мы познакомимся с идентификацией линейных систем — одной из областей теории управления. Линейные системы с обратной связью способны на основе данных выявлять ошибки системы и корректировать её поведение для достижения заданных результатов. Хотя эти методы, возможно, и не дают полностью понятных объяснений, они гораздо ценнее, чем полное отсутствие системы управления. Давайте рассмотрим идентификацию линейных систем и посмотрим, как она может помочь нам, алгоритмическим трейдерам, сохранить контроль над нашими торговыми приложениями.


Нейросети в трейдинге: Масштабируемые трансформеры со структурной декомпозицией признаков (Основные компоненты)
Продолжаем разработку FAT: декомпозиция признаков по полям, отдельные проекции Query/Key/Value и параметрическое масштабирование внимания. Описаны OpenCL‑кернел многоголового внимания, свёрточный объект CNeuronFieldAwareConv и интеграция в CNeuronMHFAT с контролем памяти и градиентов. Читатель получает готовые компоненты для MQL5‑моделей, устойчивость к шуму и масштабируемость по числу полей и голов.


Нейросети в трейдинге: От рыночного шума к устойчивому торговому плану (Основные компоненты)
В статье представлена практическая реализация ключевых модулей архитектуры MomAD, адаптированных для финансовых временных рядов: TTM и MPI. Рассмотрены механизмы сопоставления сценариев-кандидатов с историей решений, выбора согласованного торгового плана и его уточнения через рыночный контекст. Работа показывает, как модель может снижать реакцию на шум, сохранять преемственность решений и формировать более устойчивую торговую гипотезу.


VQC-фильтр с живым обучением прямо в MQL5 поверх графового fair-value скальпера
В статье реализован двухслойный подход к входу в сделку: графовый fair-value скальпер по 28 валютным парам и вероятностный VQC‑фильтр — классически симулированная схема вращений с онлайн‑обучением в MQL5 через parameter‑shift и Adam. Разбираются кодирование признаков, аналитический градиент, согласование направлений, калибровка порога уверенности и защита от подглядывания в будущее. Читатель получает рабочую архитектуру фильтра и практические приёмы её интеграции в советник.


Статистический арбитраж на основе коинтегрированных акций (Часть 10): Обнаружение структурных разрывов
В данной статье представлен тест Чоу для выявления структурных разрывов в зависимостях между парами переменных, а также применение метода кумулятивной суммы квадратов (CUSUM) для мониторинга и раннего выявления структурных разрывов. В статье объявление о партнерстве между Nvidia и Intel и заявление правительства США о введении внешнеторговых пошлин приводятся в качестве примеров, иллюстрирующих, соответственно, инверсию наклона и сдвиг пересечения. Предоставляются скрипты на Python для всех тестов.


Создание пользовательских индикаторов в MQL5 (Часть 11): Улучшение футпринт-графика с помощью слоёв рыночной структуры и ордер-флоу
В статье MQL5-индикатор футпринт-графика расширяется слоями рыночной структуры и ордер-флоу: барами объёмного профиля, точкой контроля (Point of Control, POC), подсветкой зоны стоимости (value area), выявлением последовательных дисбалансов, зонами поглощения, а также маркерами single print (одиночных принтов) и unfinished business (незавершённой аукционной отработки экстремума). Мы расширим структуры данных бара, добавим функции для POC/зоны стоимости, дисбаланса и поглощения, а также построим конвейер отрисовки с фиксированным порядком слоёв. Вы получите готовые входные параметры, метаданные и утилиты отрисовки для интеграции и настройки этих слоёв в индикаторе.


Разработка инструментария для анализа Price Action (Часть 58): Модуль анализа сжатия диапазона и классификации зрелости
В продолжение предыдущей статьи, где был представлен модуль классификации состояния рынка, в этой части мы сосредоточимся на реализации основной логики выявления и оценки зон сжатия. В статье представлена система обнаружения сжатия диапазона и оценки зрелости на языке MQL5, которая анализирует зоны рыночной консолидации, опираясь только на динамику цены.


Статистический арбитраж на основе коинтегрированных акций (Часть 9): Бэктестирование обновлений весов портфеля
В данной статье описывается использование файлов CSV для тестирования на исторических данных обновлений весов портфеля в стратегии, основанной на возврате к среднему значению и использующей статистический арбитраж на основе коинтегрированных акций. Это включает в себя как заполнение базы данных результатами сравнения собственных векторов в скользящих окнах (RWEC), так и сравнение отчетов по бэктесту. В то же время в статье подробно описывается роль каждого параметра RWEC и его влияние на общий результат бэктеста, а также показывается, как сравнение относительного просадки может помочь нам в дальнейшей оптимизации этих параметров.

Алгоритм оптимизации Архимеда — Archimedes Optimization Algorithm (AOA)
В статье рассматривается алгоритм оптимизации Архимеда — метаэвристика, в которой агент представлен физическим объектом с плотностью, объёмом и ускорением, а сам поиск переосмыслен как стремление погружённых в жидкость тел к равновесию. Баланс между разведкой и эксплуатацией здесь не задаётся внешним расписанием, а вытекает из физики затихающей турбулентности. Реализуем алгоритм на MQL5, прогоняем на стандартном стенде и разбираем, где такая идея работает.


Торговые инструменты на языке MQL5 (Часть 7): Информационная панель для мониторинга позиций на счете в разрезе символов
В этой статье мы разрабатываем информационную панель в MQL5 для мониторинга позиций по нескольким символам и показателей счета, таких как баланс, эквити и свободная маржа. Мы реализовываем сортируемую сетку с обновлениями в режиме реального времени, экспорт в формате CSV и эффект светящегося заголовка для повышения удобства использования и визуальной привлекательности.


Разработка инструментария для анализа Price Action (Часть 47): Отслеживание торговых сессий Forex и пробоев в MetaTrader 5
Глобальные рыночные сессии задают ритм торгового дня, и понимание того, как они пересекаются, важно для выбора моментов входа и выхода. В этой статье мы создадим интерактивного советника для визуализации торговых сессий, который наглядно показывает часы работы мировых рынков прямо на графике. Советник автоматически строит цветные прямоугольники для сессий Азии, Токио, Лондона и Нью-Йорка, обновляя их в реальном времени по мере открытия и закрытия каждой сессии. В нем есть кнопки-переключатели на графике, динамическая информационная панель и бегущая строка с сообщениями о текущем состоянии и пробоях. Протестированный на разных брокерах, этот советник сочетает точность и удобную визуальную подачу, помогая видеть переходы волатильности, выявлять пробои между сессиями и сохранять визуальную связь с динамикой мирового рынка.


Нейросети в трейдинге: Внимание, память и рыночные паттерны в GDformer (Global Dictionary)
Представлена реализация основного модуля GDformer — Global Dictionary-based Cross-Attention — для анализа финансовых временных рядов в среде MQL5/OpenCL. Описаны глобальный словарь паттернов, многоголовое кросс-внимание, ветка сходства с обучаемыми прототипами и разреженный SoftMax без повторной нормализации. Показано, как получать устойчивое контекстное представление рыночного состояния для последующего использования в торговой инфраструктуре.


Автоматизация торговых стратегий в MQL5 (Часть 28): Создание гармонического паттерна "Летучая мышь" на основе Price Action с визуальной обратной связью
В этой статье мы разработаем систему распознавания гармонических паттернов "Летучая мышь" на языке MQL5, которая определяет бычьи и медвежьи гармонические паттерны "Летучая мышь" с использованием пивотных точек и коэффициентов Фибоначчи, запускает сделки с точными уровнями входа, стоп-лосса и тейк-профита. Система также визуализирует паттерны с помощью графических объектов.


Кодекс рыночных состояний в MQL5 (Часть 1): Побитовое обучение на примере Nvidia
Мы начинаем новую серию статей, которая развивает наши предыдущие наработки, изложенные в серии о MQL5 Wizard, и продвигает их дальше по мере усиления нашего подхода к системной торговле и тестированию стратегий. В этой новой серии мы сосредоточимся на советниках, запрограммированных на удержание только одного типа позиций — преимущественно длинных. Сосредоточение на одном направлении торговли может упростить анализ, снизить сложность стратегии и дать важные наблюдения, особенно при работе с активами за пределами Forex. Поэтому в этой серии мы исследуем, эффективен ли такой подход для акций и других невалютных активов, где long-only-системы часто хорошо согласуются с подходом smart money и стратегиями институциональных участников.

Создание самооптимизирующихся советников на MQL5 (Часть 10): Факторизация матриц
Факторизация — это математический процесс, используемый для получения представления о свойствах данных. Когда мы применяем факторизацию к большим наборам рыночных данных — организованных в строки и столбцы — мы можем выявлять закономерности и характеристики рынка. Факторизация является мощным инструментом, и в этой статье показано, как использовать её в терминале MetaTrader 5 через API MQL5, чтобы получить более глубокое понимание рыночных данных.


Автоматизация торговых стратегий в MQL5 (Часть 30): Создание гармонического паттерна AB=CD на основе Price Action с визуализацией
В этой статье мы разрабатываем советник распознавания паттернов AB=CD на языке MQL5, который определяет бычьи и медвежьи гармонические паттерны AB=CD с использованием точек разворота и уровней Фибоначчи, открывая сделки с точными уровнями входа, стоп-лосса и тейк-профита. Мы также улучшим визуальное представление паттерна с помощью графических объектов.


Архитектура машинного обучения для MetaTrader 5 (Часть 8): Байесовская оптимизация гиперпараметров с Purged Cross-Validation и ранним отсечением испытаний
GridSearchCV и RandomizedSearchCV имеют фундаментальное ограничение в финансовом ML: каждое испытание независимо, поэтому качество поиска не улучшается с ростом вычислительного бюджета. В этой статье Optuna — с использованием Tree-structured Parzen Estimator — интегрируется с кросс-валидацией PurgedKFold, ранней остановкой HyperbandPruner и соглашением о двух типах весов, которое разделяет веса обучения и веса оценки. В результате получается система из пяти компонентов: целевая функция с отсечением на уровне фолдов, слой преобразования/подстановки параметров, совместно оптимизирующий схему взвешивания и гиперпараметры модели, финансово откалиброванное отсечение, возобновляемый оркестратор на базе SQLite и конвертер в формат scikit-learn cv_results_. В статье также проводится четкое разграничение — на основе Тимоти Мастерса — между статистическими целями, где направленный поиск полезен, и финансовыми целями, где он вреден.


Теория графов: Применение поиска в глубину (DFS) в торговых системах
В этой статье метод поиска в глубину применяется к структуре рынка путем моделирования максимумов и минимумов свингов в виде узлов графа и отслеживания одного структурного пути настолько глубоко, насколько остаются валидными соответствующие условия. Когда ключевой свинг пробит, алгоритм возвращается назад и исследует альтернативную ветвь. Читатели получают практический фреймворк для формализации структурной направленности и проверки того, соответствует ли текущий путь таким целям, как пулы ликвидности или зоны спроса и предложения.


Разработка инструментария для анализа Price Action (Часть 54): Фильтрация трендов с помощью EMA и сглаженных ценовых данных
В этой статье рассматривается метод, сочетающий сглаживание Heikin-Ashi с границами EMA20 по максимумам и минимумам, а также фильтром тренда EMA50, чтобы сделать сигналы понятнее, а входы точнее. Статья показывает, как эти инструменты помогают трейдерам выявлять реальный импульс, отсекать шум и увереннее работать на волатильном или трендовом рынке.


Создание торговой системы (Часть 3): Определение минимального уровня риска для достижения реалистичных целей по прибыли
Конечной целью каждого трейдера является прибыльность, именно поэтому многие устанавливают конкретные цели по прибыли, которых необходимо достичь в течение определенного периода торговли. В этой статье мы будем использовать моделирование методом Монте-Карло, чтобы определить оптимальный процент риска на сделку, необходимый для достижения торговых целей. Полученные результаты помогут трейдерам оценить, являются ли их целевые показатели прибыли реалистичными или чрезмерно амбициозными. Наконец, мы обсудим, какие параметры можно скорректировать, чтобы установить реалистичный уровень риска на сделку, соответствующий торговым целям.


Нейросети в трейдинге: Принятие торговых решений с учётом неопределённости (Модули прогнозирования и планирования)
Статья продолжает адаптацию фреймворка UncAD к алгоритмическому трейдингу и фокусируется на модулях прогнозирования и планирования. Унитарные рыночные ряды заменяют участников сцены, а состояние счёта играет роль ego-агента. Реализованы CNeuronUncADUGP и CNeuronUncADUGPL, которые связывают прогноз, карту рыночных состояний и неопределённость с торговым контекстом, чтобы формировать согласованные сценарии и подготавливать решения по входу, удержанию и снижению риска.


Алгоритм бактериальной эволюции — Bacterial Evolutionary Algorithm (BEA)
Статья посвящена бактериальному эволюционному алгоритму Нава — Фурухаси (BEA) и его двум ключевым операторам: посегментной бактериальной мутации для локальной оптимизации и горизонтальному переносу генов для обмена удачными фрагментами решений. Мы реализуем BEA в каркасе C_AO как конечный автомат под фиксированный бюджет оценок, тестируем на Hilly, Forest и Megacity и поясняем терминологическую развилку с моделью Нумаоки.