Статьи по автоматизации торговых систем на языке MQL5

Прочитайте статьи по торговым системам, которые основаны на самых разнообразных идеях. Вы узнаете как использовать статистические методы и паттерны на японских свечах, как фильтровать сигналы и для чего нужны семафорные индикаторы.
С помощью Мастера MQL5 вы научитесь создавать робота без программирования для быстрой проверки торговых идей, а также узнаете, что такое генетические алгоритмы.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь

Анализ нескольких символов с помощью Python и MQL5 (Часть I): Производители интегральных схем NASDAQ
В статье мы рассмотрим, как использовать ИИ для оптимизации размера позиции и количества ордеров, чтобы максимизировать доходность портфеля. Мы покажем, как алгоритмически определить оптимальный портфель и адаптировать его к вашим ожиданиям по доходности или уровню устойчивости к риску. Мы используем библиотеку SciPy и язык MQL5 для создания оптимального и диверсифицированного портфеля, используя все имеющиеся у нас данные.

Возможности Мастера MQL5, которые вам нужно знать (Часть 60): Обучение на основе вывода (Wasserstein-VAE) с использованием скользящей средней и стохастического осциллятора
Мы завершаем наше исследование взаимодополняющей пары скользящей средней и стохастического осциллятора рассмотрением роль обучения на основе вывода (inference-learning) после обучения с учителем и обучения с подкреплением. В данном случае существует множество способов обучения, однако наш подход заключается в использовании вариационных автоэнкодеров. Мы проведем исследование на Python, а затем экспортируем нашу обученную модель с помощью ONNX для использования в созданном Мастером советнике в MetaTrader.


Трейдинг с экономическим календарем MQL5 (Часть 5): Добавление в панель адаптивных элементов управления и кнопок сортировки
В этой статье мы создадим кнопки для фильтров валютных пар, уровней важности, временных фильтров и функцию отмены для улучшения управления панелью. Кнопки будут запрограммированы на динамическую реакцию на действия пользователя, обеспечивая бесперебойное взаимодействие. Мы также автоматизируем их поведение, чтобы отражать изменения в реальном времени на панели. Это повысит общую функциональность, мобильность и оперативность панели.


Торговый инструментарий MQL5 (Часть 5): Расширение EX5-библиотеки для управления историей с помощью функций позиции
В этой статье мы узнаем, как создавать экспортируемые EX5-функции для эффективного запроса и сохранения исторических данных о позициях. В этом пошаговом руководстве мы расширим EX5-библиотеку для управления историей (History Management), разработав модули, которые извлекают ключевые свойства последней закрытой позиции. К ним относятся чистая прибыль, продолжительность сделки, стоп-лосс и тейк-профит в пипсах, значения прибыли и другие важные данные.


Разработка динамического советника на нескольких парах (Часть 2): Диверсификация и оптимизация портфеля
Диверсификация и оптимизация портфеля позволяют стратегически распределять инвестиции по нескольким активам, чтобы минимизировать риски, и при этом выбирать идеальную комбинацию активов для максимизации доходности на основе показателей эффективности с учетом риска.


Нейросети в трейдинге: Агрегация движения по времени (TMA)
Фреймворк TMA открывает новый взгляд на рыночную динамику, позволяя моделям улавливать не только состояние рынка, но и само течение времени. Его способность извлекать закономерности из непрерывного потока данных делает анализ глубже и точнее, чем при классических подходах. А рекуррентная адаптация превращает этот метод в практичный инструмент для работы с реальными котировками.


Алгоритм кристаллической структуры — Crystal Structure Algorithm (CryStAl)
В статье представлены две версии Алгоритма кристаллической структуры, оригинальная и модифицированная. Алгоритм Crystal Structure Algorithm (CryStAl), опубликованный в 2021 году и вдохновленный физикой кристаллических структур, позиционировался как parameter-free метаэвристика для глобальной оптимизации. Однако тестирование выявило критическую проблему алгоритма. Представлена также модифицированная версия CryStAlm, которая исправляет ключевые недостатки оригинала.

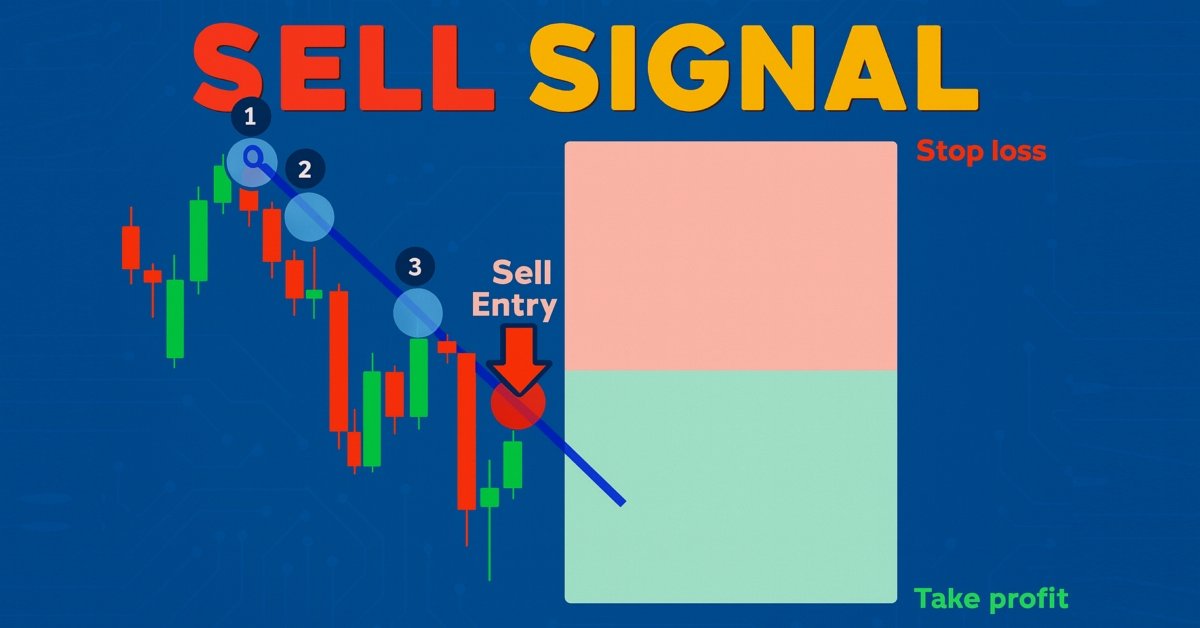
Автоматизация торговых стратегий в MQL5 (Часть 25): Советник для торговли по линиям тренда с аппроксимацией методом наименьших квадратов и динамической генерацией сигналов
В данной статье мы разрабатываем программу для торговли по линиям тренда, которая использует аппроксимацию методом наименьших квадратов (least squares fit) для определения линий поддержки и сопротивления, генерируя динамические сигналы на покупку и продажу при касании ценой этих линий и открывая позиции по полученным сигналам.


Автоматизация торговых стратегий на MQL5 (Часть 8): Создание советника с помощью гармонических паттернов Butterfly
В настоящей статье мы создаём советника на MQL5 для определения гармонических паттернов Butterfly. Мы определяем точки разворота и проверяем уровни Фибоначчи для подтверждения паттерна. Затем визуализируем паттерн на графике и автоматически совершаем сделки при подтверждении.


Разрабатываем мультивалютный советник (Часть 31): Секреты шага создания проекта оптимизации (I)
В статье разбираются два практических аспекта работы конвейера оптимизации на базе Adwizard: диагностика и восстановление после сбоев генерации базы итогового советника, а также предварительный подбор диапазонов параметров стратегии до создания проекта. Показано, как анализ таблиц stages/jobs/tasks в SQLite и перезапуск этапов по статусам помогают восстановить процесс, а пробная оптимизация сужает пространство поиска, исключает избыточные параметры и снижает риск застревания в локальных максимумах.


Нейросети в трейдинге: Обучение глубоких спайкинговых моделей (SEW-ResNet)
Приглашаем к знакомству с фреймворком SEW-ResNet, который позволяет строить глубокие спайковые модели без проблем деградации и с эффективным управлением градиентами. В этой статье мы демонстрируем, как реализовать базовый спайковый нейрон и его алгоритмы средствами MQL5.


Моделирование рынка (Часть 14): Сокеты (VIII)
Многие программисты могут предположить, что нам следует отказаться от использования Excel и перейти непосредственно на Python, используя некоторые пакеты, позволяющие Python создавать Excel-файл, чтобы потом проанализировать результаты. Но, как уже говорилось в предыдущей статье, хотя это решение и является наиболее простым для многих программистов, оно не будет воспринято некоторыми пользователями. И в данном вопросе пользователь всегда прав. Мы, как программисты, должны найти способ заставить всё работать.


Автоматизация индикатора настроений рынка (индикатора сентимента)
В этой статье мы автоматизируем создание пользовательского индикатора рыночных настроений, который подразделяет рыночные условия на бычьи, медвежьи, склонные к риску, не склонные к риску и нейтральные. Советник предоставляет информацию о текущих настроениях в режиме реального времени, одновременно упрощая процесс анализа рыночных тенденций и направлений развития рынка.

Торговый инструментарий MQL5 (Часть 7): Расширение EX5-библиотеки для управления историей функциями последнего отмененного отложенного ордера
Мы завершаем создание последнего модуля в EX5-библиотеке для управления историей (History Manager), сосредоточившись на функциях, отвечающих за обработку последнего отмененного отложенного ордера. Это позволит эффективно извлекать и хранить ключевые данные, связанные с отмененными отложенными ордерами с помощью MQL5.

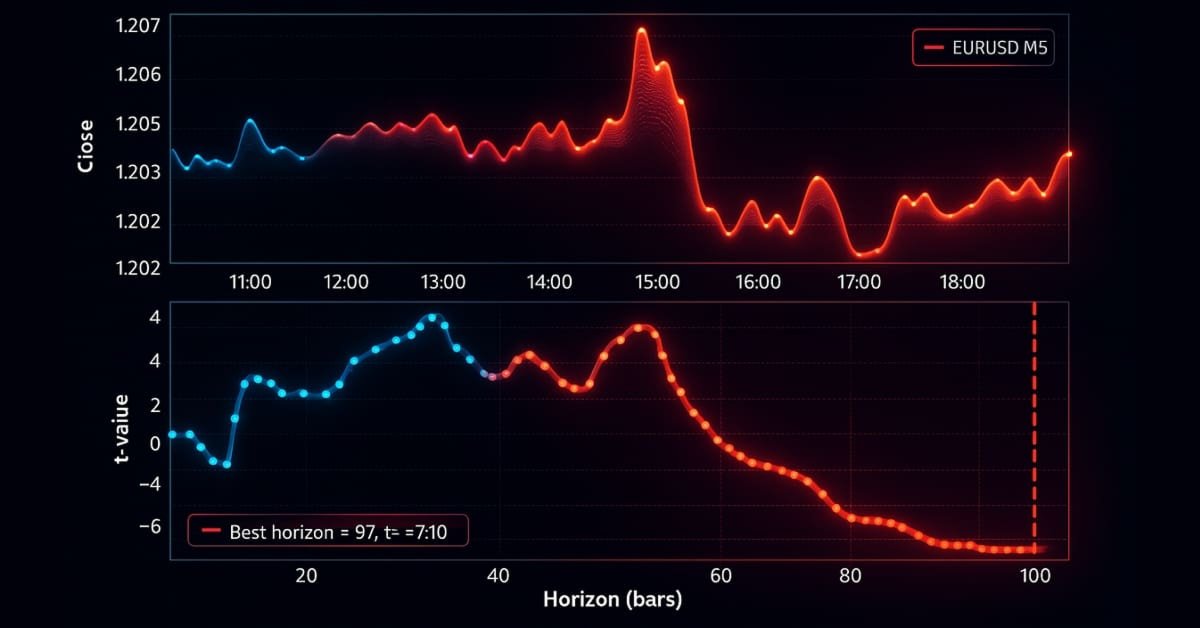
Архитектура системы машинного обучения в MetaTrader 5 (Часть 3): Метод разметки сканированием тренда
Мы создали надежный конвейер разработки признаков на основе тиковых баров, чтобы исключить утечку данных, и решили критическую проблему разметки с помощью метода тройных барьеров и мета-разметки. В этой части рассматривается продвинутая техника разметки — сканирование тренда — для адаптивных горизонтов. После изложения теории будет показан пример использования меток сканирования тренда в сочетании с мета-разметкой для улучшения классической стратегии на основе пересечения скользящих средних.


Трейдинг с экономическим календарем MQL5 (Часть 6): Автоматизация входа в сделку с анализом новостей и таймерами обратного отсчета
В этой статье мы реализуем автоматизированный вход в торговлю с использованием экономического календаря MQL5, применив настраиваемые фильтры и временные смещения для поиска новостей. Мы сравниваем прогнозные и предыдущие значения, чтобы определить, следует ли открывать сделку на покупку или продажу. Динамические таймеры обратного отсчета отображают оставшееся время до выхода новостей и автоматически сбрасываются после совершения сделки.

Разработка инструментария для анализа Price Action (Часть 30): Советник CCI Zero Line
Будущее – за автоматизацией анализа движения цен. В этой статье мы используем индикатор Dual CCI (Commodity Channel Index – индекс товарного канала), стратегию пересечения нулевой линии (Zero Line Crossover), EMA и анализ движения цены, чтобы разработать инструмент, который генерирует торговые сигналы и задает уровни стоп-лосса и тейк-профита с помощью ATR. Прочитайте эту статью, чтобы узнать наш подход к разработке советника CCI Zero Line.


Нейросети в трейдинге: Единая архитектура взаимодействия рыночных признаков и торгового контекста (Окончание)
В данной статье мы завершаем перенос ключевых компонентов фреймворка OneTrans в среду MQL5 и показываем их интеграцию в единый вычислительный граф. Основное внимание уделено организации обучения моделей на исторических финансовых данных с использованием Актера и Критика, а также оценке действий через псевдо идеальные сценарии. Результаты тестирования демонстрируют практическую ценность реализованных решений для построения адаптивных стратегий и анализа рыночной динамики.


Создание пользовательских индикаторов в MQL5 (Часть 8): Интеграция объёма для углублённого анализа рыночного профиля (Market Profile)
В этой статье мы расширяем гибридный индикатор рыночного профиля Time Price Opportunity (TPO) в MQL5 за счёт интеграции данных объёма для расчёта точки контроля по объёму, области стоимости и средневзвешенной по объёму цены с настраиваемыми вариантами подсветки. Система вводит расширенные возможности, такие как определение начального баланса, линии продления ключевых уровней, режим split-профиля и альтернативные TPO-символы, например квадраты или круги, для улучшенного анализа графика на нескольких таймфреймах.


Создание индикатора ZigZag со статистикой волн в MQL5
Индикатор ZigZag дополняется количественной оценкой длин волн: для восходящих и нисходящих движений считаются текущая длина, максимум, минимум, среднее и медиана, обновляемые на каждом новом баре. Разбираются ключевые элементы реализации: поиск экстремумов в скользящем окне, конечный автомат пивотов, инкрементальный пересчёт и отключение визуального слоя в тестере. Практическая польза — объективные численные ориентиры вместо визуальной оценки на глаз.

Трейдинг с экономическим календарем MQL5 (Часть 4): Обновление новостей в панели управления в реальном времени
В этой статье мы расширим возможности нашей панели экономического календаря, внедрив обновления новостей в реальном времени для поддержания актуальности рыночной информации. Мы интегрируем методы извлечения данных в реальном времени в MQL5 для непрерывного обновления событий на панели управления и повышения отзывчивости интерфейса. Это обновление обеспечивает нам доступ к последним экономическим новостям непосредственно с панели управления, оптимизируя торговые решения на основе самых свежих данных.


Разработка инструментария для анализа Price Action (Часть 48): Индекс гармонии нескольких таймфреймов с панелью взвешенного смещения
В этой статье представлен инструмент "Multi-Timeframe Harmony Index" – продвинутый советник для MetaTrader 5, который рассчитывает взвешенное смещение рынка по нескольким таймфреймам, сглаживает значения с помощью EMA и выводит результат на аккуратной панели на графике. Он поддерживает настраиваемые алерты и автоматически наносит сигналы покупки и продажи на график, когда значение смещения пересекает значимые пороги. Подходит трейдерам, которые используют анализ нескольких таймфреймов, чтобы соотносить точки входа с общей структурой рынка.


Нейросети в трейдинге: Многодоменная архитектура анализа финансовых данных (Окончание)
В статье завершается построение фреймворка MDL и его интеграция в среду MQL5/OpenCL. Реализован объект верхнего уровня, объединяющий признаки, сценарии и задачи в единый вычислительный процесс. Проведено тестирование на исторических данных, показавшее устойчивую работу модели и её способность адаптироваться к изменяющимся рыночным условиям.

Возможности Мастера MQL5, которые вам нужно знать (Часть 74): Использование паттернов Ишимоку и ADX-Wilder с обучением с учителем
В продолжение нашей предыдущей статьи, где мы представили пару индикаторов Ишимоку и ADX, рассмотрим, как эту пару можно улучшить с помощью обучения с учителем. Ишимоку и ADX представляют собой взаимодополняющую пару уровней поддержки/сопротивления и тренда. Наш подход обучения с учителем использует нейронную сеть, которая задействует ядро глубокого спектрального смешения (Deep Spectral Mixture Kernel) для точной настройки прогнозов этой пары индикаторов. Как обычно, это делается в пользовательском файле класса сигналов (signal class), который взаимодействует с Мастером MQL5 для сборки советника.


Архитектура машинного обучения для MetaTrader 5 (Часть 11): Критерий Келли, интеграция правил проп-фирмы и динамический бэктест по CPCV
Сигнал размера позиции из Части 10 скорректирован с учётом перекрытия активных меток, но не учитывает соотношение выигрыша и проигрыша, не реагирует на жёсткий бюджет просадки и не валидируется по комбинаторным путям. В этой статье рассматриваются три дополнения: двухэтапная архитектура, в которой множитель выплат Келли применяется поверх get_signal, сохраняя коррекцию перекрытия активных меток и добавляя асимметрию выигрыша/проигрыша; слой интеграции с проп-фирмой, который непрерывно калибрует параметр сигмоиды w по оставшемуся бюджету просадки в правилах FundedNext Stellar 2-Step; и фреймворк CPCV-бэктестирования, который моделирует заново инициализированное состояние счёта по всем путям φ[N, k], формируя распределение коэффициента Шарпа и выполняя аудит PBO.


Разработка торговой стратегии: Метод Butterfly Oscillator
В этой статье мы продемонстрировали, как можно преобразовать увлекательную математическую концепцию Butterfly Curve («кривая-бабочка») в практичный торговый инструмент. Мы разработали индикатор Butterfly Oscillator и создали на его основе базовую торговую стратегию. Эта стратегия эффективно сочетает уникальные циклические сигналы осциллятора с традиционным подтверждением тренда на основе скользящих средних, формируя системный подход к выявлению потенциальных точек входа на рынок.


Преодоление ограничений машинного обучения (Часть 7): Автоматический выбор стратегии
В этой статье показано, как автоматически определять потенциально прибыльные торговые стратегии с помощью MetaTrader 5. Решения "белого ящика", основанные на неконтролируемой матричной факторизации, быстрее настраиваются, лучше поддаются интерпретации и предоставляют четкие рекомендации относительно того, какие стратегии следует сохранить. Решения "черного ящика", хотя и требуют больше времени, лучше подходят для сложных рыночных условий, которые подходы "белого ящика" могут не учитывать. Присоединяйтесь к нашему обсуждению того, как наши торговые стратегии могут помочь нам тщательно подбирать прибыльные стратегии при любых обстоятельствах.


Автоматизация торговых стратегий в MQL5 (Часть 29): Создание системы торговли по гармоническому паттерну "Гартли" на основе Price Action
В этой статье мы разрабатываем систему распознавания гармонических паттернов "Гартли" (Gartley) на языке MQL5, которая определяет бычьи и медвежьи гармонические паттерны "Гартли" с использованием точек разворота и уровней Фибоначчи, запуская сделки с точными уровнями входа, стоп-лосса и тейк-профита. Мы также улучшим визуальное представление паттерна с помощью графических объектов — треугольников, линий тренда и меток, которые чётко отображают структуру паттерна XABCD.


Нейросети в трейдинге: Обучение глубоких спайкинговых моделей (Интеграция спайков)
В статье представлена практическая реализация ключевых компонентов фреймворка SEW-ResNet средствами MQL5. Использование динамических массивов и спайковых механизмов позволяет гибко строить архитектуру модели и эффективно обрабатывать финансовые временные ряды. Предложенные решения показывают, как SEW-ResNet может оптимизировать вычисления и улучшить выделение значимых признаков.

Архитектура системы машинного обучения в MetaTrader 5 (Часть 1): Утечка данных и исправление меток времени
Прежде чем мы сможем даже начать использовать машинное обучение в нашей торговле на MetaTrader 5, крайне важно разобраться с одной из самых недооцененных ловушек — утечкой данных. Эта статья раскрывает, как утечка данных, в частности ловушка с метками времени в MetaTrader 5, может исказить производительность нашей модели и привести к ненадежным торговым сигналам. Углубляясь в механику этой проблемы и предлагая стратегии ее предотвращения, мы прокладываем путь к созданию надежных моделей машинного обучения, которые будут давать достоверные прогнозы в условиях реальной торговли.

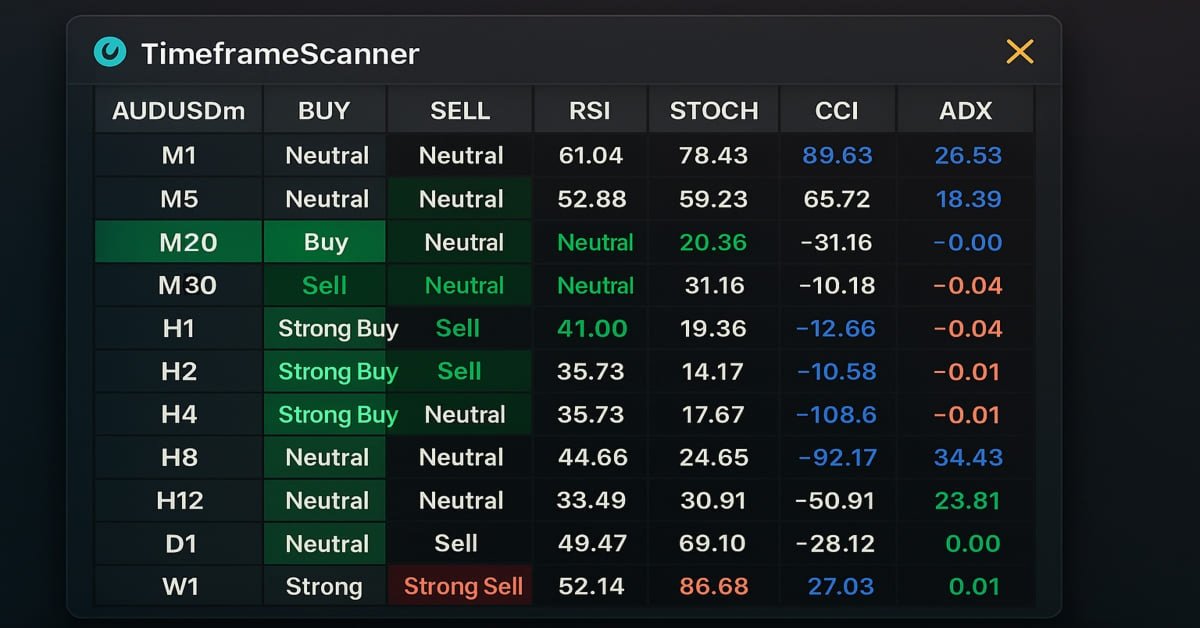
Торговые инструменты на MQL5 (Часть 3): Создание панели сканера по нескольким таймфреймам для стратегической торговли
В этой статье мы создадим панель сканера по нескольким таймфреймам на MQL5 для отображения торговых сигналов в режиме реального времени. Мы планируем создать интерактивный грид-интерфейс, реализовать расчеты сигналов с использованием нескольких индикаторов и добавить кнопку закрытия. Статья завершается бэктестингом и стратегическими торговыми преимуществами


Алгоритм искусственной коронарной циркуляции — Artificial Coronary Circulation System (ACCS)
Метаэвристический алгоритм, имитирующий рост коронарных артерий в сердце человека для задач оптимизации. Использует принципы ангиогенеза (роста новых сосудов), бифуркации (разветвления) и обрезки слабых ветвей для поиска оптимальных решений в многомерном пространстве. Проверка его эффективности на широком спектре задач принесла неожиданные результаты.


Тестер стратегий для Python и MetaTrader 5 (Часть 1): Торговый симулятор
Модуль MetaTrader 5 для Python, предоставляет удобный способ открывать сделки в приложении MetaTrader 5 с помощью Python, но у него есть серьезная проблема: в нем нет возможностей тестера стратегий, присутствующих в приложении MetaTrader 5. В этой серии статей мы создадим фреймворк для бэктестинга ваших торговых стратегий в средах Python.

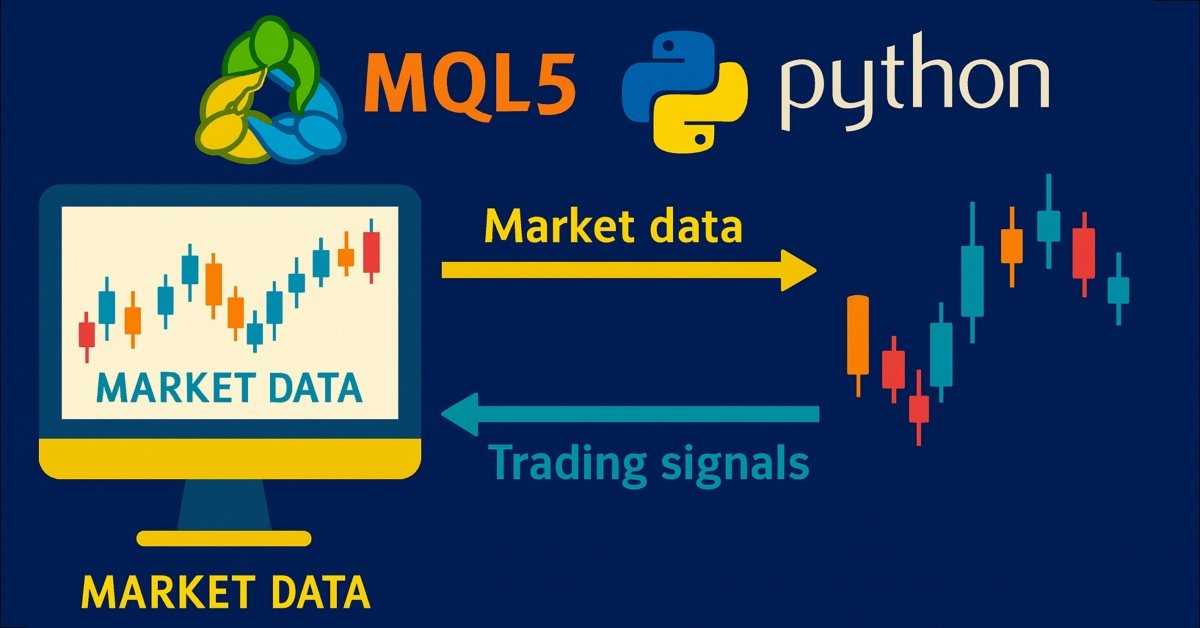
Разработка инструментария для анализа Price Action (Часть 36): Прямой доступ Python к потокам рыночных данных MetaTrader 5
Раскройте потенциал терминала MetaTrader 5 по максимуму с помощью Python-экосистемы анализа данных и официальной клиентской библиотеки MetaTrader 5. В этой статье показано, как пройти аутентификацию и напрямую передавать тики и минутные бары в хранилище Parquet, применять продвинутые методы создания признаков с помощью ta и Prophet, а также обучать модель градиентного бустинга с учетом временной структуры данных. Затем мы разворачиваем легковесный сервис Flask, который выдает торговые сигналы в реальном времени. Независимо от того, строите ли вы гибридную количественную торговую систему или усиливаете советник машинным обучением, в результате у вас будет надежный сквозной пайплайн для алгоритмической торговли на основе данных.


Алгоритм эволюции элитных кристаллов — Elite Crystal Evolution Algorithm (CEO-inspired): Теория
Представлен новый авторский популяционный алгоритм ECEA, вдохновлённый процессом замерзания воды и адаптирующий идеи алгоритма Crystal Energy Optimizer, (CEO) с поиском на графах, для общих задач оптимизации. Алгоритм использует динамическую элитную группу, три стратегии поиска и механизм периодической диверсификации.


Разработка инструментария для анализа Price Action (Часть 40): ДНК-профиль рынка
В этой статье рассматривается уникальный профиль каждой валютной пары через призму исторической динамики ее цены. Вдохновляясь концепцией генетической ДНК, которая задает уникальный генетический код каждого живого существа, мы применяем аналогичный подход к рынкам, рассматривая динамику цены как "ДНК" каждой валютной пары. Анализируя такие структурные характеристики, как волатильность, свинги, откаты, всплески и особенности сессий, инструмент выявляет базовый профиль, который отличает одну пару от другой. Этот подход дает более глубокое понимание поведения рынка и помогает трейдерам системно соотносить стратегии с естественными склонностями каждого инструмента.


Нейросети в трейдинге: Многодоменная архитектура анализа финансовых данных (MDL)
Статья знакомит с фреймворком MDL, который предлагает токенизацию признаков, сценариев и задач для системной организации модели и эффективного формирования контекста. В практической части реализованы CNeuronPerTokenFFN для локальной обработки токенов и CNeuronScenariosToken, генерирующий сценарные токены через 2D‑SSM и FieldPatternEmbedding. Такой подход ускоряет анализ длинных временных рядов и повышает точность интерпретации рыночных данных.


Нейросети в трейдинге: Унифицированное смешивание признаков для торговых решений (Окончание)
В статье представлена завершающая часть адаптации фреймворка UniMixer средствами MQL5, включая построение SiameseNorm и объекта верхнего уровня CNeuronUniMixerBlock. Описана полная цепочка обработки рыночных данных от токенизации и контекстного выделения до сценарного моделирования и смешивания признаков. Приведены результаты тестирования на исторических данных EURUSD, демонстрирующие умеренную прибыль.


Нейросети в трейдинге: Двухуровневая адаптация торговой политики (D2Skill)
Начинаем адаптацию фреймворка D2Skill к нейронной торговой политике: навыки формируются из повторяющихся псевдоостатков и применяются как аддитивные коррекции в латентном пространстве. Реализуется элемент CD2SkillItem на MQL5/OpenCL с GPU‑конвейером обновления в двух представлениях (полный остаток и направление + масштаб). Контролируемый эксперимент оценивает косинусное сходство, ошибку реконструкции и вклад коррекции в функцию потерь. Читатель получает готовый блок и методику проверки для последующего банка навыков.


Алгоритм оптимизации быков — Bull Optimization Algorithm (BOA)
Представляем эволюционный алгоритм без оператора селекции: лучшая особь становится единственным партнёром по скрещиванию для всей популяции, а классическая мутация заменена мультипликативной с самонастраивающимся шагом. В статье разбираем три ключевые идеи, реализуем алгоритм на MQL5 во фреймворке C_AO и проверяем его на стандартном стенде и античитер-тесте — где BOA вплотную приближается к порогу топ-45, но не входит в рейтинг.