Статьи по автоматизации торговых систем на языке MQL5

Прочитайте статьи по торговым системам, которые основаны на самых разнообразных идеях. Вы узнаете как использовать статистические методы и паттерны на японских свечах, как фильтровать сигналы и для чего нужны семафорные индикаторы.
С помощью Мастера MQL5 вы научитесь создавать робота без программирования для быстрой проверки торговых идей, а также узнаете, что такое генетические алгоритмы.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь

Автоматизация торговых стратегий на MQL5 (Часть 21): Улучшение торговли на основе нейронных сетей с помощью адаптивных темпов обучения
В этой статье мы улучшим торговую стратегию на основе нейронной сети на MQL5 с помощью адаптивного темпа обучения (adaptive learning rate) для повышения точности. Мы разработаем и внедрим это улучшение, а затем протестируем его работу. В заключении приводятся рекомендации по оптимизации алгоритмической торговли.

Возможности Мастера MQL5, которые вам нужно знать (Часть 31): Выбор функции потерь
Функция потерь (Loss Function) — это ключевая метрика алгоритмов машинного обучения, которая обеспечивает обратную связь для процесса обучения, количественно определяя, насколько хорошо данный набор параметров работает по сравнению с предполагаемым целевым значением. Мы рассмотрим различные форматы этой функции в пользовательском классе Мастера MQL5.


Создание прибыльной торговой системы (Часть 2): Тонкости управления размером позиции
Даже при использовании системы с положительными ожиданиями, на успех или неудачу может повлиять размер позиции. Это ключевой аспект управления рисками — преобразование статистических преимуществ в реальные результаты при одновременной защите вашего капитала.


Нейросети в трейдинге: Гибридные модели прогнозирования с управляемой смесью распределений (Окончание)
В статье представлена адаптированная реализация фреймворка Lattice для анализа и прогнозирования рыночной динамики на реальных данных. Показано, как интеграция низко- и высокочастотных модулей, архетипов и адаптивного суммирования обеспечивает устойчивость модели и точность прогнозов.


Автоматизация торговых стратегий в MQL5 (Часть 27): Выявление и визуализация гармонического паттерна "Краб" на основе Price Action
В этой статье мы разрабатываем систему распознавания гармонических паттернов "Краб" на языке MQL5, которая определяет бычьи и медвежьи гармонические паттерны "Краб" с использованием точек разворота и уровней Фибоначчи, запуская сделки с точными уровнями входа, стоп-лосса и тейк-профита. Мы добавляем визуальное представление с помощью графических объектов, таких как треугольники и линии тренда, для отображения структуры паттерна XABCD и торговых уровней.


Внедрение в MQL5 практических модулей из других языков (Часть 04): Модули time, date и datetime из Python
В отличие от MQL5, язык программирования Python предлагает контроль и гибкость, когда речь заходит о работе со временем и управлении им. В этой статье мы реализуем модули, аналогичные модулям в языке MQL5 для более удобной обработки дат и времени, как в Python.


Нейросети в трейдинге: Модели многократного уточнения прогнозов (Окончание)
Представляем фреймворк RAFT — мощный инструмент для анализа и прогнозирования финансовых временных рядов. Его гибкая и оптимизированная архитектура обеспечивает точность прогнозов, стабильность работы и ускоряет обработку данных. RAFT снижает риски ошибок и облегчает создание эффективных торговых стратегий.

Разработка инструментария для анализа Price Action (Часть 24): Инструмент количественного анализа Price Action
Свечные паттерны дают ценную информацию о возможном движении рынка. Одни свечи сигнализируют о продолжении текущего тренда, а другие предвещают разворот – в зависимости от того, где именно они формируются в структуре движения цены. В этой статье представлен советник, который автоматически определяет четыре ключевые свечные формации. В разделах ниже вы узнаете, как этот инструмент может улучшить ваш анализ Price Action.


Нейросети в трейдинге: Поиск устойчивых закономерностей в разнородных рыночных данных (Окончание)
В статье представлена адаптация фреймворка INFNet в единый вычислительный конвейер для задач анализа финансовых временных рядов. Описана архитектура верхнеуровневого объекта, объединяющего последовательные, контекстные и сценарные потоки данных. Проведено тестирование на исторических данных EURUSD с оценкой устойчивости модели.


Управление рисками (Часть 4): Завершение ключевых методов класса
Эта статья — четвертая часть нашей серии статей об управлении рисками в MQL5, где мы продолжаем изучать продвинутые методы защиты и оптимизации торговых стратегий. Заложив важные основы в предыдущих статьях, теперь мы сосредоточимся на завершении всех оставшихся методов, которые были отложены в третьей части, включая функции для проверки достижения определенных уровней прибыли или убытков. Кроме того, в статье будут представлены новые ключевые события, обеспечивающие более точное и гибкое управление.

Создание самооптимизирующихся советников на MQL5 (Часть 6): Предотвращение стоп-аутов
Рассмотрим алгоритмическую процедуру, которая позволит свести к минимуму общее количество случаев стоп-аутов в прибыльных сделках. Проблема, с которой мы столкнулись, весьма сложна, и большинство решений, предложенных в ходе обсуждений в сообществе, не содержат установленных и неизменных правил. Наш алгоритмический подход к решению проблемы увеличил прибыльность сделок и снизил средний убыток на сделку. Однако необходимо внести дополнительные улучшения, чтобы полностью отсортировать все сделки, которые будут закрыты по стопу-ауту. Наше решение представляет собой неплохой первый шаг, доступный для всех желающих.


Архитектура машинного обучения для MetaTrader 5 (Часть 14): Моделирование транзакционных издержек для разметки методом тройного барьера в MQL5
В статье заданные вручную предположения об издержках в разметке методом тройного барьера заменяются измеренными данными. Скрипт MQL5 собирает у брокера распределение спреда, ставки свопа и свойства символа, а модель Python преобразует эти данные в min_ret, откалиброванный с учётом условий брокера, который можно передать в get_events(). После этого метки учитывают фактические издержки полного цикла сделки для выбранного инструмента и периода удержания позиции.


Сеточный советник на клеточном автомате с онлайн-обучением в MQL5 (Часть II): Новый уровень онлайн-адаптации
Во второй части клеточный автомат переводится с решётки на граф. Признаки становятся вершинами графа с локальными и дальними small‑world связями, а клетки — агентами, которые взаимодействуют не только с геометрическими, но и со смысловыми соседями. Рассматриваются графовая фильтрация признаков, построение графа соседей, обновлённое голосование по согласованности и метрики Graph Coherence и Graph Health. Это снижает влияние одиночных выбросов и ускоряет распространение рыночных режимов при полной совместимости с MQL5.


Нейросети в трейдинге: Спайково-семантический подход к пространственно-временной идентификации (Основные компоненты)
В статье мы подробно рассмотрели интеграцию модуля SSAM в блок SEW‑ResNeXt, демонстрируя, как фреймворк S3CE‑Net позволяет эффективно объединять спайковое внимание с остаточными блоками. Такая архитектура обеспечивает точную обработку временных и пространственных потоков данных и высокую стабильность обучения. Модульность и гибкость компонентов упрощают расширение модели и повторное использование проверенных методов.

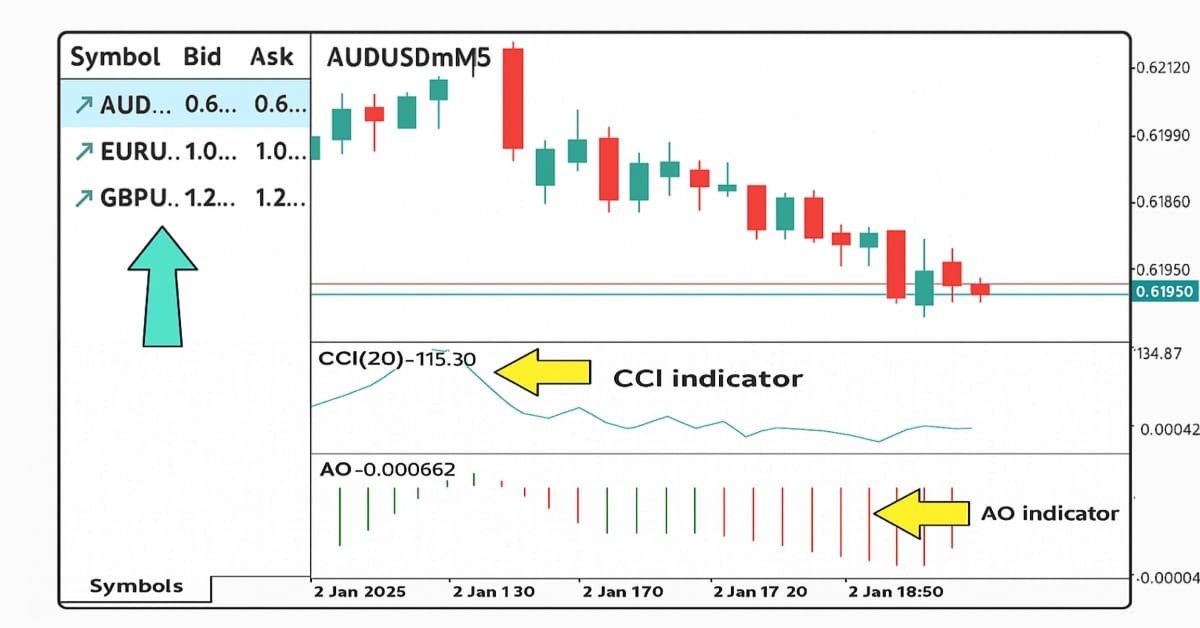
Автоматизация торговых стратегий на MQL5 (Часть 20): Мультисимвольная стратегия с использованием CCI и AO
В этой статье мы разработаем мультисимвольную торговую стратегию с использованием индикаторов CCI и AO для выявления разворотов тренда. Мы рассмотрим проектирование, реализацию на языке MQL5 и процесс тестирования стратегии на исторических данных. В заключении приводятся советы по повышению эффективности работы.


Торговые инструменты на языке MQL5 (Часть 10): Разработка системы отслеживания стратегии с визуальными уровнями и показателями эффективности
В данной статье мы разрабатываем систему отслеживания стратегий на языке MQL5, которая обнаруживает сигналы пересечения скользящих средних, отфильтрованные долгосрочной скользящей средней, моделирует или исполняет сделки с настраиваемыми уровнями TP и SL в пунктах, а также отслеживает результаты, такие как попадание в TP/SL, для анализа эффективности.


Оптимизация торговли на снятии ликвидности: Как различать снятие ликвидности и сдвиги рыночной структуры
Эта статья посвящена специализированному трендовому советнику, цель которого — подробно показать, как использовать торговые сетапы после снятий ликвидности. В ней рассматривается советник, специально разработанный для трейдеров, стремящихся оптимизировать применение рейдов и снятий ликвидности как критериев входа в рынок и принятия торговых решений. Также рассматривается, как правильно различать снятия ликвидности и сдвиги рыночной структуры, проверять и использовать каждый из этих сценариев при его возникновении и тем самым снижать потери, вызванные их смешением.


Нейросети в трейдинге: Рекуррентное моделирование микродвижений рынка (Окончание)
Реализация фреймворка EV-MGRFlowNet демонстрирует его ключевые преимущества: модульность, устойчивость к рыночным колебаниям и способность к самостоятельной выработке стратегии. Эти особенности делают фреймворк мощным инструментом для анализа, прогнозирования и развития автономных торговых стратегий.


Как внедрить метапромптинг торговых сигналов в советнике MQL5
Метапромптинг — подход, при котором LLM сама оптимизирует торговые инструкции на основе реального P&L и метрик качества сигналов. В статье показана практическая реализация на Python и MQL5: реестр версий промптов, исполнительный агент, оценщик по directional accuracy и profit factor и мета-LLM, которая в цикле генерирует улучшения. Решение встраивается в советник без остановки торговли.


От новичка до эксперта: Мониторинг бэкэнд операций с использованием MQL5
Использование готового решения в торговле, не вникая во внутреннюю работу системы, может показаться комфортным, но это не всегда так для разработчиков. В конечном итоге может возникнуть проблема с обновлением, некорректной работой или непредвиденной ошибкой, и становится важным точно определить источник проблемы, чтобы быстро ее диагностировать и устранить. Сегодняшнее обсуждение посвящено раскрытию того, что обычно происходит за кулисами работы торгового советника, а также разработке специального пользовательского класса для отображения и ведения лога внутренних процессов с использованием MQL5. Это дает как разработчикам, так и трейдерам возможность быстро находить ошибки, отслеживать поведение и получать доступ к диагностической информации, специфичной для каждого советника.


Оптимизация трендовой торговли: Торговля по направлению тренда и с учётом его силы
Это специализированный трендовый советник, который выполняет краткосрочный и долгосрочный анализ, принимает торговые решения и исполняет сделки на основе общего тренда и его силы. В статье подробно рассматривается советник, специально разработанный для терпеливых и дисциплинированных трейдеров, способных последовательно придерживаться выбранного торгового направления, открывать сделки и удерживать позиции только тогда, когда рынок движется уверенно и по тренду, не меняя часто своего направленного взгляда на рынок, особенно против тренда, пока не будут достигнуты цели по тейк-профиту.


Нейросети в трейдинге: Адаптивное масштабирование представлений (ADS)
Статья знакомит читателя с фреймворком ADS, который предлагает методы адаптивного анализа рыночных данных с учетом цели и текущего состояния рынка. Рассмотрена реализация модуля генерации адаптивных весов, закладывающего параллельную работу независимых экспертов для разных сценариев. Такой подход позволяет выделять ключевые признаки и управлять поведением модели, создавая основу для персонализированных и контекстно-зависимых торговых решений.


Как создать и оптимизировать торговую систему на основе циклов (Detrended Price Oscillator — DPO)
В этой статье объясняется, как спроектировать и оптимизировать торговую систему с использованием индикатора «Бестрендовый ценовой осциллятор» (Detrended Price Oscillator, DPO) на MQL5. В ней описывается основная логика индикатора, демонстрирующая, как он определяет краткосрочные циклы, отфильтровывая долгосрочные тенденции. С помощью серии пошаговых примеров и простых стратегий читатели узнают, как его кодировать, определять сигналы входа и выхода, а также проводить тестирование на истории. Наконец, в статье представлены практические методы оптимизации для повышения эффективности и адаптации системы к изменчивым рыночным условиям.

Трейдинг с экономическим календарем MQL5 (Часть 3): Добавление сортировки по валюте, важности и времени
В этой статье мы реализуем фильтры на панели инструментов экономического календаря MQL5 для лучшего отображения новостей по валюте, важности и времени. Сначала мы установим критерии сортировки для каждой категории, а затем интегрируем их в панель управления, чтобы отображать только релевантные события. Наконец, мы обеспечим динамическое обновление каждого фильтра, чтобы предоставлять трейдерам необходимую экономическую информацию в реальном времени.

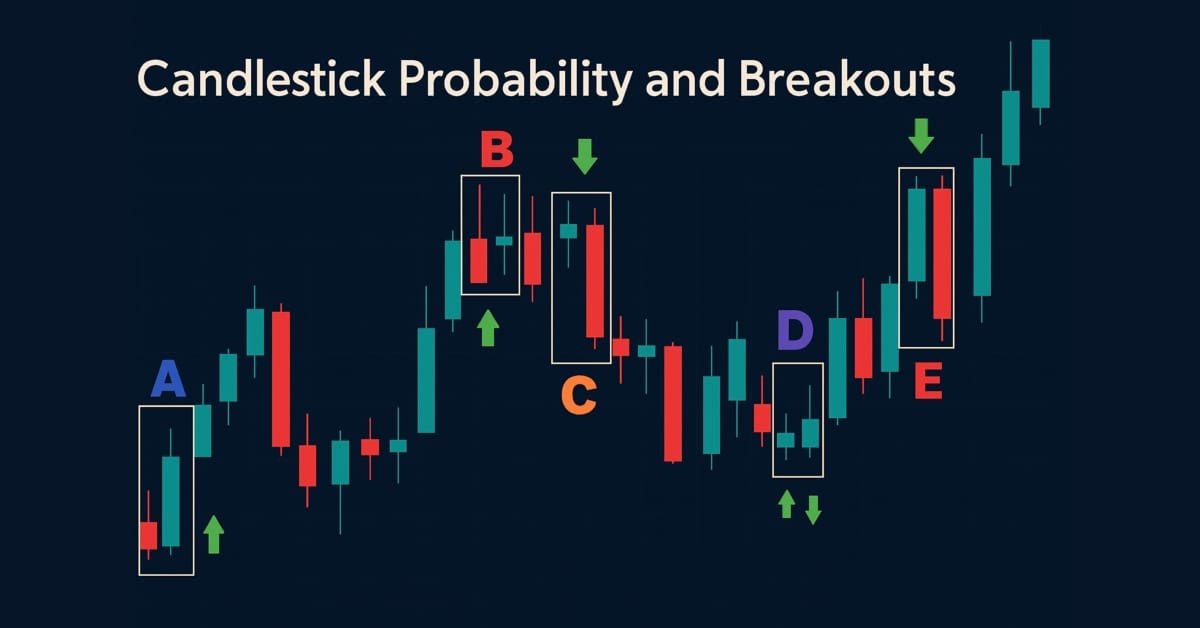
Разработка инструментария для анализа Price Action (Часть 43): Вероятностный анализ свечных паттернов и пробоев
Улучшите рыночный анализ с помощью советника Candlestick Probability на MQL5 – компактного инструмента, который преобразует исходные ценовые бары в вероятностную аналитику в реальном времени по конкретному инструменту. Он классифицирует пин-бары, паттерны поглощения и доджи на закрытии бара, использует фильтрацию с учетом волатильности по ATR и при необходимости подтверждение пробоя. Советник рассчитывает простые и взвешенные по объему проценты отработки, помогая понять, каков типичный исход каждого паттерна на конкретных символах и таймфреймах. Маркеры на графике, компактная информационная панель и интерактивные переключатели позволяют быстро проверять результаты и сосредоточиться на нужном. Экспортируйте подробные CSV-логи для последующего анализа вне терминала. Используйте советник, чтобы строить вероятностные профили, оптимизировать стратегии и превращать распознавание паттернов в измеримое преимущество.


Нейросети в трейдинге: Агрегация движения по времени (Окончание)
Представляем фреймворк TMA — интеллектуальную систему, способную прогнозировать рыночную динамику с достаточной точностью. В этой статье мы собрали все компоненты в единую архитектуру и превратили её в полноценного торгового агента, который анализирует рынок и принимает решения в реальном времени.


Внедрение в MQL5 практических модулей из других языков (Часть 05): Модуль Logging из Python — ведите логи профессионально
Интеграция модуля Logging языка Python с языком MQL5 предоставляет трейдерам систематический подход к ведению логов, упрощая процесс мониторинга, отладки и документирования торговой деятельности. В этой статье описывается процесс адаптации, предлагая трейдерам мощный инструмент для поддержания четкости и организованности в процессе разработки программного обеспечения для трейдинга.

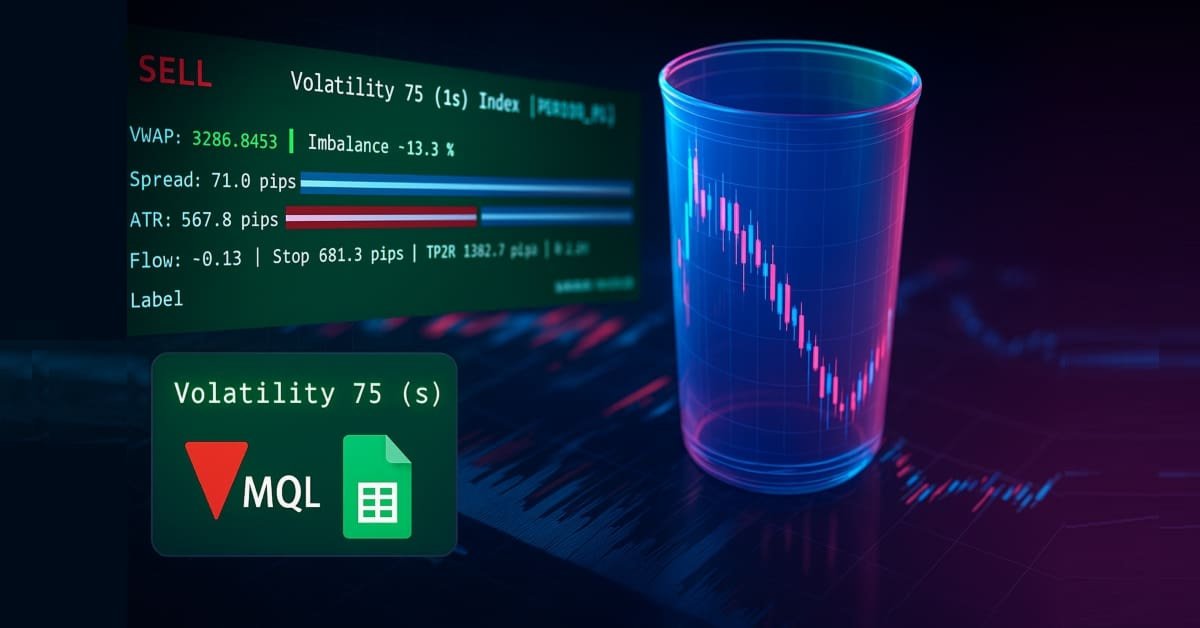
Разработка инструментария для анализа Price Action (Часть 38): VWAP на основе тикового буфера и модуль расчета дисбаланса на коротком окне
В Части 38 мы создаем для MT5 панель мониторинга промышленного уровня, которая преобразует необработанные тики в практические торговые сигналы. Советник накапливает тиковые данные для расчета тиковой VWAP (Volume Weighted Average Price, средневзвешенной по объему цены), метрики дисбаланса (индикатора потока Flow) на коротком окне и размера позиции на основе ATR. Затем он отображает спред, ATR и индикатор потока в виде столбиков с минимальным мерцанием. Система рассчитывает рекомендуемый размер лота и стоп 1R, а также выдает настраиваемые алерты для узкого спреда, сильного потока и ситуаций с торговым преимуществом. Автоматическая торговля намеренно отключена; основное внимание уделяется надежной генерации сигналов и удобству использования.


Нейросети в трейдинге: Масштабируемые трансформеры со структурной декомпозицией признаков (FAT)
Статья объясняет, как структурная декомпозиция признаков в Field-Aware Transformer улучшает моделирование взаимодействий между полями рыночных данных и сохраняет вычислительную управляемость. Детально разобраны структурированная токенизация, поле‑зависимые проекции внимания и разреженный Top‑K механизм выбора параметров на общем базисе. Приведена реализация на MQL5, включающая эмбеддинги полей и генератор параметров. Практическая польза — снижение переобучения и контролируемый рост сложности при расширении признаков.


Нейросети в трейдинге: Возмущённые модели пространства состояний для анализа рыночной динамики (Энкодер)
В статье представлен практический подход к реализации модуля P-SSE для анализа потоков рыночных данных в реальном времени. Продуманное использование стека исторических состояний позволяет каждому срезу рынка обрабатываться лишь один раз, исключая дублирование вычислений и ускоряя онлайн-анализ. Представленные решения обеспечивают высокую точность, устойчивость модели и эффективность обработки, делая фреймворк мощным инструментом для анализа микроимпульсов на финансовых рынках.

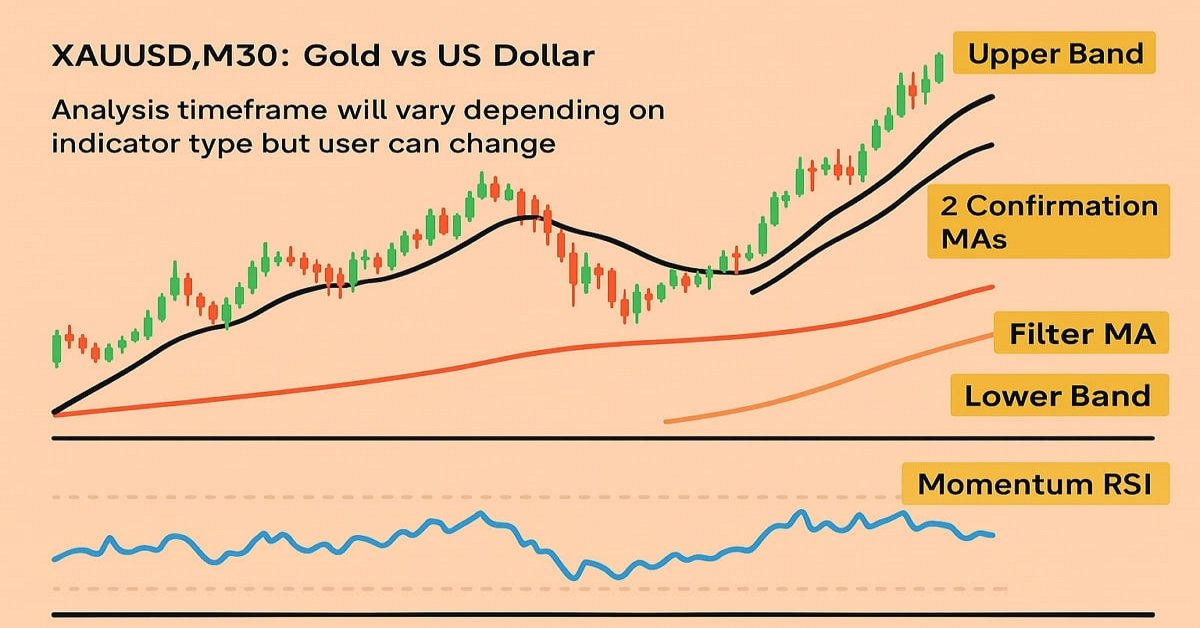
Автоматизация торговых стратегий на MQL5 (Часть 18): Envelopes Trend Bounce Scalping - Базовая инфраструктура и генерация сигналов (Часть I)
В этой статье мы создадим основную инфраструктуру для советника Envelopes Trend Bounce Scalping (скальпинг на коррекции на основе конвертов) на MQL5. Мы инициализируем конверты и другие индикаторы для генерации сигналов. Также мы настроим тестирование стратегии на истории, чтобы подготовиться к исполнению сделок в следующей части.


Нейросети в трейдинге: Спайковая архитектура пространственно-временного анализа рынка (SDformerFlow)
В статье представлена адаптация spiking-архитектуры SDformerFlow к задачам плотного анализа микродвижений цены. Пространственно-временная структура обеспечивает высокую детализацию, а спайковая логика — экономичность вычислений и способность работать в условиях разреженных, импульсных данных. В результате перед трейдером открывается инструмент, который фиксирует малейшие сдвиги ликвидности и формирует основу для более точных и стабильных решений в реальном времени.

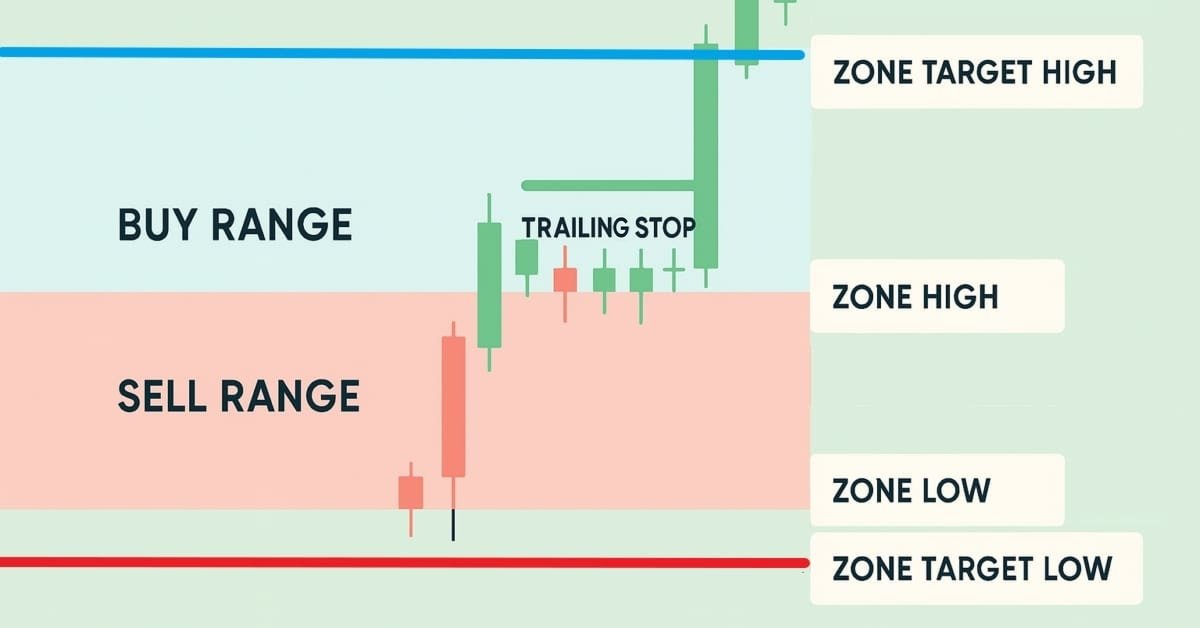
Автоматизация торговых стратегий на MQL5 (Часть 23): Зональное восстановление с трейлинг-стопом и логикой корзин
В этой статье мы усовершенствуем нашу систему зонального восстановления (Zone Recovery System), внедрив трейлинг-стопы и возможности торговли несколькими корзинами. Мы исследуем, как усовершенствованная архитектура использует динамические трейлинг-стопы для фиксации прибыли и систему управления корзинами для эффективной обработки множества торговых сигналов. В ходе реализации и тестирования на истории мы продемонстрируем более надежную торговую систему, приспособленную к адаптивным рыночным условиям.


Торговые инструменты на MQL5 (Часть 13): Создание ценовой панели на базе Canvas с панелями графика и статистики
В этой статье мы разрабатываем ценовую панель на основе холста (canvas) в MQL5 с использованием класса CCanvas для создания интерактивных панелей для визуализации последних графиков цен и статистики счетов с поддержкой фоновых изображений, эффектов тумана и градиентной заливки. Система включает в себя функции перетаскивания и изменения размера с помощью обработки событий мыши, переключение тем оформления между темным и светлым режимами с динамической настройкой цветов, а также элементы управления сворачиванием/разворачиванием для эффективного управления пространством графика.


Нейросети в трейдинге: Агрегация движения по времени (Основные компоненты)
В этой статье теория встречается с практикой. Мы реализуем ключевые модули фреймворка TMA — MPE и MPA. Здесь данные обретают смысл, а кросс-внимание превращается в инструмент точного анализа рыночной динамики. Минимум избыточных операций, максимум эффективности — шаг к интеллектуальному трейдингу нового поколения.


Нейросети в трейдинге: Внимание, память и рыночные паттерны в GDformer (Окончание)
В статье завершается адаптация фреймворка GDformer для прикладных задач трейдинга. Реализована архитектура анализа рыночного состояния, объединяющая механизмы глобального сопоставления паттернов GDformer и контекстный анализ ReGEN-TAD. Рассмотрены организация вычислительных магистралей, распределение градиентов в многопоточной модели и интеграция компонентов в единую систему. Практическое тестирование на данных EURUSD показало устойчивую работу модели, положительную доходность и способность учитывать контекст формирования рыночных сигналов.


Адаптивная архитектура Smart Money (ASMA): Интеграция логики SMC с анализом сентимента для динамического переключения стратегий
В этой теме рассматривается, как построить адаптивную архитектуру Smart Money (ASMA) — интеллектуального советника, который объединяет концепции Smart Money Concepts (Order Blocks, Break of Structure, Fair Value Gaps) с рыночными настроениями в реальном времени, чтобы автоматически выбирать наиболее подходящую торговую стратегию исходя из текущего рыночного режима.


Нейросети в трейдинге: Принятие торговых решений с учётом неопределённости (Оценка неопределённости)
В статье продолжена адаптация фреймворка UncAD для задач алгоритмического трейдинга. Реализованы объект распределения рыночных состояний и энкодер неопределённости, формирующий совместное представление состояния рынка и степени доверия к нему. Предложенная архитектура позволяет модели учитывать не только структуру рыночного режима, но и устойчивость собственной интерпретации, что особенно важно в условиях нестационарности финансовых рынков.


Торговый инструментарий MQL5 (Часть 4): Разработка EX5-библиотеки для управления историей
Узнайте, как извлекать, обрабатывать, классифицировать, сортировать, анализировать и управлять закрытыми позициями, ордерами и историями сделок с помощью MQL5, создав обширную EX5-библиотеку управления историей с помощью подробного пошагового подхода.


Моделирование рынка (Часть 04): Создание класса C_Orders (I)
В данной статье мы начнем создание класса C_Orders, чтобы иметь возможность отправлять ордера на торговый сервер. Мы будем делать это понемногу, поскольку наша цель состоит в том, чтобы подробно объяснить, как это будет происходить с помощью системы обмена сообщениями.