Статьи по автоматизации торговых систем на языке MQL5

Прочитайте статьи по торговым системам, которые основаны на самых разнообразных идеях. Вы узнаете как использовать статистические методы и паттерны на японских свечах, как фильтровать сигналы и для чего нужны семафорные индикаторы.
С помощью Мастера MQL5 вы научитесь создавать робота без программирования для быстрой проверки торговых идей, а также узнаете, что такое генетические алгоритмы.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Алгоритм извлечения торговых правил из паттернов в MQL5
Статья показывает, как формализовать интуитивно замеченные ценовые паттерны и превратить их в статистически проверенные торговые сигналы. Советник кодирует последовательности баров в бинарные строки U/D и для каждого паттерна вычисляет пять независимых метрик: поддержку, уверенность, лифт, хи-квадрат и байесовскую вероятность. Позиция открывается только тогда, когда текущий паттерн совпадает с историческим правилом и все фильтры пройдены — динамический лот масштабируется по силе сигнала, стоп и тейк рассчитываются через дневной ATR.


Нейросети в трейдинге: Унифицированное смешивание признаков для торговых решений (UniMixer)
Статья разбирает архитектуру UniMixer и интерпретирует её принципы для задач финансовых рынков, акцентируя моделирование взаимодействий признаков вместо простого прогноза цен. Показано, как организовать входные данные и семантические домены. Реализован базовый токенизатор для MQL5, формирующий токены с независимыми проекциями и подготавливающий корректное входное представление для последующего построения торговой модели.


Создание торговой системы (Часть 4): Как случайные выходы из сделок влияют на ожидаемую доходность
Многие трейдеры сталкивались с подобной ситуацией. Они часто придерживаются своих критериев входа, но испытывают трудности с сопровождением сделок. Даже при корректных торговых сетапах эмоциональное принятие решений, например, панический выход до того, как сделки достигнут уровней тейк-профита или стоп-лосса, - может привести к снижению кривой эквити. Как трейдеры могут преодолеть эту проблему и улучшить свои результаты? В данной статье мы рассмотрим эти вопросы, исследуя случайные винрейты (доля прибыльных сделок) и демонстрируя с помощью моделирования по методу Монте-Карло, как трейдеры могут совершенствовать свои стратегии, фиксируя прибыль на разумных уровнях до достижения первоначальной цели.

Автоматизация торговых стратегий на MQL5 (Часть 5): Разработка стратегии Adaptive Crossover RSI Trading Suite
В этой статье мы разработаем систему Adaptive Crossover RSI Trading Suite, которая использует пересечения скользящих средних с периодами 14 и 50 в качестве сигналов, подтверждаемых фильтром RSI с периодом 14. Система включает в себя фильтр торговых дней, стрелки сигналов с пояснениями и дашборд для мониторинга в реальном времени. Такой подход обеспечивает точность и адаптивность автоматической торговли.


Нейросети в трейдинге: Спайково-семантический подход к пространственно-временной идентификации (Окончание)
S3CE-Net в нашей интерпретации ловко переводит рынок в язык событий и фиксирует ранние импульсы, которые традиционные индикаторы просто усредняют. STFS гарантирует устойчивость обучения — модель видит данные под разными углами и не переобучается на локальных аномалиях. SSAM-блоки и OpenCL-реализация дают практическую скорость и точность, а разделение режимов обучение/эксплуатация сохраняет ресурсы в продакшене.


Возможности Мастера MQL5, которые вам нужно знать (Часть 28): Сети GAN в контексте темпа обучения
Темп обучения — это размер шага к цели обучения во многих алгоритмах машинного обучения. В статье мы изучим, какое влияние многочисленные форматы могут оказать на производительность генеративно-состязательной сети (Generative Adversarial Network, GAN) — разновидности нейронной сети, которую мы рассмотрели в одной из предыдущих статей.


Нейросети в трейдинге: Потоковые модели с остаточной высокочастотной адаптацией (Окончание)
Мы завершаем практическую интеграцию ResFlow в MQL5 через объект верхнего уровня CNeuronResFlow. Он объединяет LTR на базе EVA-Flow и HTR, формирует контекст и карты признаков, синхронизирует временные масштабы и реализует прямой и обратный проход с OpenCL. Тестирование на исторических данных EURUSD H1 показало согласованность потоков и выявило риски внутрисделочных просадок. Материал поможет собрать, обучить и проверить модель в MetaTrader 5.


Моделирование рынка (Часть 01): Кросс-ордера (I)
Сегодня мы начнем второй этап, на котором рассмотрим вопрос о системе репликации/моделирования рынка. Для начала мы покажем возможное решение для кросс-ордеров. Я покажу решение, но оно еще не окончательное, это будет вариант решения проблемы, решить которую предстоит в ближайшем будущем.


Возможности Мастера MQL5, которые вам нужно знать (Часть 29): Темпы обучения и многослойные перцептроны
Мы завершаем рассмотрение чувствительности темпа обучения к производительности советников изучением адаптируемых темпов обучения. Темпы должны быть настроены для каждого параметра в слое в процессе обучения, поэтому нам необходимо оценить потенциальные преимущества по сравнению с ожидаемыми потерями производительности.


Нейросети в трейдинге: Оценка риска по несогласованности представлений (ReGEN-TAD)
Статья раскрывает фреймворк ReGEN-TAD для оценки рыночного риска через несогласованность представлений, объединяющий генеративную проверку (реконструкция и прогноз) и ансамблевый Anomaly Score с факторной интерпретацией. Показана логика согласования параллельных представлений и их расхождений. На практике реализован первый шаг в MQL5 — свёрточный токенизатор, формирующий компактный эмбеддинг окна рынка для последующей диагностики режимов.


Разработка системы репликации (Часть 48): Концепции для понимания и осмысления
Как насчет изучения чего-то нового? В этой статье вы узнаете, как преобразовывать скрипты в сервисы, и почему полезно это делать.

Возможности Мастера MQL5, которые вам нужно знать (Часть 62): Использование паттернов ADX и CCI с обучением с подкреплением TRPO
Осцилляторы ADX и CCI — это индикаторы следования за трендом и импульса, которые можно использовать в паре при разработке советника. Мы продолжаем тему, начатую в предыдущей статье, рассмотрением того, как обучение и обновление разработанной нами модели в процессе эксплуатации могут осуществляться благодаря обучению с подкреплением. Мы используем алгоритм, который еще не рассматривали в этой серии, известный как оптимизация политики доверенных регионов (Trusted Region Policy Optimization, TRPO). Как всегда, сборка советника с помощью Мастера MQL5 позволяет нам гораздо быстрее настраивать наши модели для тестирования таким образом, чтобы их можно было распространять и тестировать с различными типами сигналов.


Разработка системы репликации (Часть 44): Проект Chart Trade (III)
В предыдущей статье я объяснил, как можно управлять данными шаблона для их использования в OBJ_CHART. Там я лишь обозначил тему, не вдаваясь в подробности, поскольку в той версии работа была выполнена очень упрощенным способом. Это сделано для того, чтобы облегчить объяснение содержания, ведь несмотря на кажущуюся простоту многих вещей, некоторые из них не столь очевидны, а без понимания самой простой и основной части, вы не сможете по-настоящему разобраться в том, что мы делаем.


Нейросети в трейдинге: Пространственно-управляемая агрегация рыночных событий (Окончание)
В статье представлен практический опыт внедрения фреймворка STFlow в торговую систему. Показано, как параллельная обработка ICE-признаков и потока событий, сочетание motion-энкодера и адаптивной фьюжн-агрегации позволяют модели самостоятельно анализировать рынок и принимать решения в реальном времени. Результаты тестирования на исторических данных демонстрируют положительное математическое ожидание и способность к адаптации в меняющихся рыночных условиях.


Нейросети в трейдинге: Асинхронная обработка событий в потоковых моделях (Окончание)
В статье реализован событийный фреймворк EVA-Flow на MQL5 с объектом верхнего уровня CNeuronEVAFlow, встроенным в иерархию потоковых нейронов. Показаны подготовка, кодирование, первичное приближение потока и декодирование в режиме реального времени. Тесты на исторических и независимых данных MetaTrader 5 подтвердили контролируемые риски и положительное матожидание, что делает архитектуру пригодной для практического использования в стратегиях.

Внедрение в MQL5 практических модулей из других языков (Часть 1): Создание библиотеки SQLite3 как в Python
Модуль sqlite3 в Python предлагает простой способ работы с базами данных SQLite, быстрый и удобный. В этой статье мы создадим подобный модуль поверх встроенных функций MQL5 для работы с базами данных, чтобы упростить работу с базами данных SQLite3 в MQL5 так же, как это реализовано в Python.

Автоматизация торговых стратегий на MQL5 (Часть 4): Построение многоуровневой системы зонального восстановления
В этой статье мы разработаем многоуровневую систему зонального восстановления в MQL5, которая использует RSI для генерации торговых сигналов. Каждый сигнал динамически добавляется в массив, что позволяет системе одновременно управлять несколькими сигналами в рамках логики зонального восстановления. Данный подход демонстрирует эффективную обработку сложных сценариев управления торговлей, сохраняя при этом масштабируемый и надежный дизайн кода.

Автоматизация торговых стратегий на MQL5 (Часть 12): Реализация стратегии смягчения ордер-блоков (MOB)
В настоящей статье нами будет создана торговая система на MQL5, которая автоматизирует обнаружение ордер-блоков для для торговли по концепции Smart Money. Мы опишем правила стратегии, реализуем логику средствами MQL5 и интегрируем управление рисками для эффективного совершения сделок. Наконец, проведём тестирование системы на истории, чтобы оценить ее эффективность и доработать для получения оптимальных результатов.

Передача тиковых данных из MetaTrader в Python через сокеты с помощью MQL5-сервисов
Иногда не все можно запрограммировать на языке MQL5. И даже если возможно конвертировать существующие современные библиотеки в MQL5, на это уйдет много времени. В данной статье мы попытаемся обойти зависимость от Windows с помощью MQL5-сервисов — будем передавать тиковые данные (bid, ask и time) в приложение Python с помощью сокетов.


Нейросети в трейдинге: Оптимизация Cross-Attention для анализа длинных последовательностей рынка (STCA)
Статья показывает, как применить STCA к рынку: цель формируется сценарием, история задаётся эмбеддингами, а внимание вычисляется через Single-query Target-to-history Cross-Attention. Интеграция с FlashAttention на OpenCL переносит проекции на запросы и избегает формирования K/V для всей истории. Практический эффект — линейная сложность, экономия памяти и ускорение при анализе тысяч баров.


Нейросети в трейдинге: Единый взгляд на пространство и время (Global-Local Attention)
Продолжаем работу по реализации подходов, предложенных авторами фреймворка Extralonger. На этот раз сосредоточимся на построении модуля Global-Local Spatial Attention средствами MQL5, рассматривая как его структуру, так и практическую интеграцию в общий вычислительный процесс.


Разработка системы репликации (Часть 53): Всё усложняется (V)
В этой статье мы рассмотрим важную тему, которую мало кто понимает: Пользовательские события. Опасности. Преимущества и ошибки, вызванные такими элементами. Данная тема является ключевой для тех, кто хочет стать профессиональным программистом на MQL5 или любом другом языке. Поэтому мы сосредоточимся на MQL5 и MetaTrader 5.


Нейросети в трейдинге: Рекуррентное моделирование микродвижений рынка (Энкодер)
Эта статья погружает читателя в самую суть фреймворка EV-MGRFlowNet, показывая, как его архитектура раскрывается в прикладной реализации под задачи финансового прогнозирования. Мы шаг за шагом строим продуманную связку модулей, способную улавливать тонкие временные закономерности и переводить их в осмысленные рыночные сигналы.

Создание торговой панели администратора на MQL5 (Часть IV): Безопасность входа в систему
Представьте себе, что злоумышленник проник в систему управления торговли и получил доступ к компьютерам и панели администратора, используемым для передачи ценных сведений миллионам трейдеров по всему миру. Это может привести к катастрофическим последствиям, таким как несанкционированная отправка вводящих в заблуждение сообщений или случайные нажатия на кнопки, запускающие непреднамеренные действия. В этой статье мы рассмотрим меры безопасности в MQL5 и новые функции безопасности, которые мы реализовали в нашей панели администратора для защиты от этих угроз. Совершенствуя наши протоколы безопасности, мы стремимся защитить наши каналы связи и сохранить доверие членов нашего торгового сообщества.


Нейросети в трейдинге: Гибридные модели прогнозирования с управляемой смесью распределений (Lattice)
Статья разбирает гибридную систему Lattice: базовый LSTM, архетипы, soft/hard assignment и confidence-based binary gating для управления неопределённостью. Включён Tail-Aware модуль для моделирования тяжёлых хвостов и локально взрывных участков. Приведена реализация в MQL5 с выносом вычислительно тяжёлых частей в OpenCL и GPU (смесь экспертов, генерация и градиенты). Практический эффект — более надёжные сигналы входа/выхода и количественная поддержка риск-контроля.


Нейросети в трейдинге: Модель адаптивной графовой диффузии (модуль внимания)
В этой статье мы подробно рассмотрим практическую реализацию ключевых компонентов фреймворка SAGDFN. Покажем, как организованы разреженное внимание и выбор значимых соседей для прогнозирования временных рядов. Представленные подходы демонстрируют баланс между точностью прогнозов и эффективностью вычислений.


Нейросети в трейдинге: Пространственно-управляемая агрегация рыночных событий (Основные модули)
В этой статье продолжается практическая реализация фреймворка STFlow. Показано, как идеи пространственно-временной агрегации и кросс-модальной обработки превращаются в рабочие спайковые модули для анализа рынка.


Как обучить MLP на признаках марковской цепи в MQL5
Статья описывает двухуровневый индикатор MarkovMLPOscillator: трехсостоянная марковская цепь на истории строит матрицу переходов и формирует 15 вероятностных признаков для каждого бара, а MLP обучается на них и прогнозирует направление через заданный горизонт. Рассмотрены генерация признаков, схема валидации на отложенной выборке и настройки параметров. Результат — интерпретируемый осциллятор с цветовой гистограммой, сглаженным сигналом и отображением текущей матрицы переходов.


Оптимизация долгосрочных сделок: Свечи поглощения и стратегии работы с ликвидностью
Это советник на основе высоких таймфреймов, который проводит долгосрочный анализ, принимает торговые решения и совершает сделки на базе анализа высоких таймфреймов W1, D1 и MN. В статье подробно рассматривается советник, специально разработанный для трейдеров, использующих долгосрочную торговлю и достаточно терпеливых, чтобы выдерживать волатильность младших таймфреймов и удерживать при этом свои позиции, не меняя слишком часто направление торговли, пока не достигнут целевых уровней фиксации прибыли.


Нейросети в трейдинге: Спайковая архитектура пространственно-временного анализа рынка (Окончание)
Фреймворк SDformerFlow превращает сложные события финансовых рядов в структурированные представления, позволяя модели видеть одновременно локальные колебания и глобальные тенденции. Многоуровневая U-структура обеспечивает согласованность прямого и обратного проходов, синхронизацию градиентов и устойчивость вычислений. В итоге SDformerFlow проявляет себя как мощный и гибкий инструмент для построения современных торговых систем.

Торговые инструменты на MQL5 (Часть 1): Интерактивный визуальный помощник для работы с отложенными ордерами
В этой статье мы представляем разработку интерактивного инструмента Trade Assistant Tool на языке MQL5, предназначенного для упрощения размещения отложенных ордеров на рынке Форекс. В статье описан концептуальный дизайн. Особое внимание уделено удобному графическому интерфейсу пользователя для визуальной установки уровней входа, стоп-лосса и тейк-профита на графике. Кроме того, мы подробно описываем реализацию на MQL5 и тестирование на истории для обеспечения надежности инструмента, что подготавливает почву для введения расширенных функций в последующих частях серии.

От матриц к модели: Как запустить ML-пайплайн в MQL5 и довести его до ONNX
Показано, как организовать согласованный ML-конвейер в MetaTrader 5 с разделением ролей: Python обучает и экспортирует модель в ONNX, MQL5 воспроизводит нормализацию и PCA через matrix/vector и выполняет инференс. Такой подход делает входы модели стабильными и проверяемыми, а тестер стратегий MetaTrader 5 даёт метрики для анализа поведения системы.


Управление позициями: Безопасный пирамидинг с единым стопом в MQL5
В этой статье представлен CPyramidEngine – переиспользуемый класс на языке MQL5, который добавляет в любой советник дисциплинированное пирамидирование и требует для интеграции всего около шести изменений в коде. Движок обеспечивает соблюдение трех ограничений: размеры лотов должны строго уменьшаться, единый стоп – сдвигаться после каждого добавления, а каждая модификация – проходить проверку на уровне брокера. В статье разбираются типичные сценарии отказа наивных реализаций и показывается, как по мере добавления позиций сохранять общий риск по счету измеримым и контролируемым.


Как реализовать R/S-анализ и индикатор Хёрста в MQL5
Индикатор показателя Хёрста для MQL5 реализован на основе R/S-анализа с OLS-регрессией в log-log пространстве. Теоретическая опора — результаты Gatheral–Jaisson–Rosenbaum (2014), согласно которым волатильность — дробное броуновское движение с H ≈ 0.10. Индикатор оценивает H в скользящем окне, выделяет антиперсистентный (H < 0.3), нейтральный и трендовый (H > 0.5) режимы, окрашивает линию и подаёт алерт при смене режима, помогая выбирать тип стратегии и управлять риском.

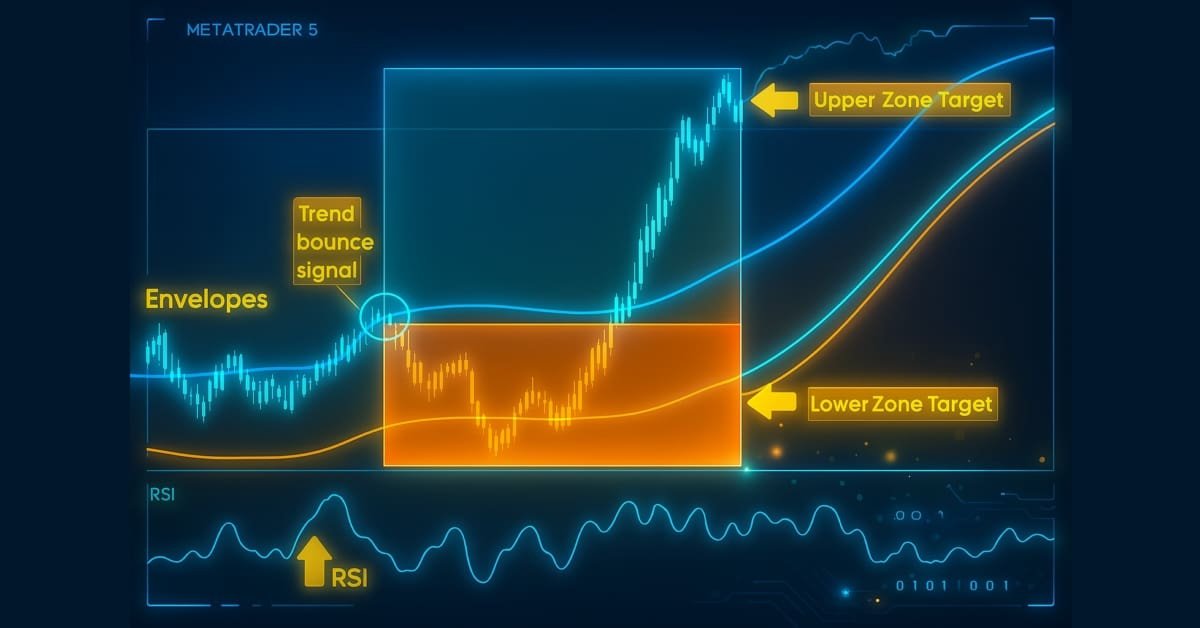
Автоматизация торговых стратегий на MQL5 (Часть 22): Создание системы зонального восстановления для трендовой торговли по индикатору Envelopes
Мы разработаем систему зонального восстановления (Zone Recovery System), интегрированную со стратегией трендовой торговли на основе конвертов (Envelopes trend-trading strategy) на MQL5. Также мы опишем архитектуру использования индикаторов RSI и конвертов для инициирования сделок и управления зональным восстановлением с целью минимизации потерь. На практике и в ходе тестирования мы продемонстрируем, как создать эффективную автоматизированную торговую систему для динамичных рынков.

Возможности Мастера MQL5, которые вам нужно знать (Часть 31): Выбор функции потерь
Функция потерь (Loss Function) — это ключевая метрика алгоритмов машинного обучения, которая обеспечивает обратную связь для процесса обучения, количественно определяя, насколько хорошо данный набор параметров работает по сравнению с предполагаемым целевым значением. Мы рассмотрим различные форматы этой функции в пользовательском классе Мастера MQL5.

Разработка инструментария для анализа Price Action (Часть 24): Инструмент количественного анализа Price Action
Свечные паттерны дают ценную информацию о возможном движении рынка. Одни свечи сигнализируют о продолжении текущего тренда, а другие предвещают разворот – в зависимости от того, где именно они формируются в структуре движения цены. В этой статье представлен советник, который автоматически определяет четыре ключевые свечные формации. В разделах ниже вы узнаете, как этот инструмент может улучшить ваш анализ Price Action.


Разрабатываем мультивалютный советник (Часть 32): Секреты шага создания проекта оптимизации (II)
В статье рассматриваются параметры второго этапа конвейера автоматической оптимизации мультивалютного советника. Мы анализируем критерии фильтрации проходов первого этапа и правила формирования групп торговых стратегий. Демонстрируется влияние настроек на результаты оптимизации, обсуждаются аспекты надёжности процесса и баланс между строгостью отбора и достаточностью кандидатов для алгоритма.


Разработка системы репликации (Часть 54): Появление первого модуля
В этой статье мы рассмотрим, как собрать первый из действительно функциональных модулей для использования в системе репликации/моделирования, который также будет иметь общее назначение, чтобы служить и другим целям. Мы говорим о модуле индикатора мыши.


Моделирование рынка (Часть 02): Кросс-ордера (II)
В отличие от того, что было в предыдущей статье, здесь мы осуществим проверку опции выбора на советнике. Хотя это еще не окончательное решение, но пока этого будет достаточно. С помощью данной статьи, вы сможете понять, как реализовать одно из возможных решений.