Статьи по автоматизации торговых систем на языке MQL5

Прочитайте статьи по торговым системам, которые основаны на самых разнообразных идеях. Вы узнаете как использовать статистические методы и паттерны на японских свечах, как фильтровать сигналы и для чего нужны семафорные индикаторы.
С помощью Мастера MQL5 вы научитесь создавать робота без программирования для быстрой проверки торговых идей, а также узнаете, что такое генетические алгоритмы.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Автоматизация торговых стратегий на MQL5 (Часть 28): Создание гармонического паттерна "Летучая мышь" на основе Price Action с визуальной обратной связью
В этой статье мы разработаем систему распознавания гармонических паттернов "Летучая мышь" на языке MQL5, которая определяет бычьи и медвежьи гармонические паттерны "Летучая мышь" с использованием пивотных точек и коэффициентов Фибоначчи, запускает сделки с точными уровнями входа, стоп-лосса и тейк-профита. Система также визуализирует паттерны с помощью графических объектов.


Кодекс рыночных состояний в MQL5 (Часть 1): Побитовое обучение на примере Nvidia
Мы начинаем новую серию статей, которая развивает наши предыдущие наработки, изложенные в серии о MQL5 Wizard, и продвигает их дальше по мере усиления нашего подхода к системной торговле и тестированию стратегий. В этой новой серии мы сосредоточимся на советниках, запрограммированных на удержание только одного типа позиций — преимущественно длинных. Сосредоточение на одном направлении торговли может упростить анализ, снизить сложность стратегии и дать важные наблюдения, особенно при работе с активами за пределами Forex. Поэтому в этой серии мы исследуем, эффективен ли такой подход для акций и других невалютных активов, где long-only-системы часто хорошо согласуются с подходом smart money и стратегиями институциональных участников.


Создание самооптимизирующихся советников на MQL5 (Часть 15): Идентификация линейных систем
Усовершенствовать торговые стратегии бывает непросто, поскольку мы зачастую не до конца понимаем, в чём именно заключается их недостаток. В данном разделе мы познакомимся с идентификацией линейных систем — одной из областей теории управления. Линейные системы с обратной связью способны на основе данных выявлять ошибки системы и корректировать её поведение для достижения заданных результатов. Хотя эти методы, возможно, и не дают полностью понятных объяснений, они гораздо ценнее, чем полное отсутствие системы управления. Давайте рассмотрим идентификацию линейных систем и посмотрим, как она может помочь нам, алгоритмическим трейдерам, сохранить контроль над нашими торговыми приложениями.


Архитектура машинного обучения для MetaTrader 5 (Часть 7): От разрозненных экспериментов к воспроизводимым результатам
В последней части этой серии мы выходим за рамки отдельных методов машинного обучения и переходим к проблеме “исследовательского хаоса”, с которым сталкиваются многие количественные трейдеры. Эта статья посвящена переходу от разрозненных экспериментов в Jupyter Notebook к продуманному пайплайну промышленного уровня, обеспечивающему воспроизводимость, отслеживаемость и эффективность.


Нейросети в трейдинге: Оптимизация Cross-Attention для анализа длинных последовательностей рынка (Основные компоненты)
В статье продолжается реализация фреймворка STCA средствами MQL5. Оригинальные оптимизации Self-Attention перенесены в архитектуру FlashAttention-2 и адаптированы под финансовые данные. Особое внимание уделено аккумулированию и распределению градиентов между потоками рабочей группы для анализа длинных временных рядов и многоголового внимания.


Алгоритм оптимизации кита-белухи — Beluga Whale Optimization (BWO)
Кандидат в нашу рейтинговую таблицу — Beluga Whale Optimization, метаэвристика, построенная на трёх моделях поведения кита-белухи: парном плавании, охоте с полётом Леви и обновлении популяции через падение кита. По ходу реализации обнаружилось, что алгоритм не столько оптимизирует, сколько считывает геометрию тестового стенда, разбираем механизм этого и собираем честную перспективную модификацию BWOm.


Нейросети в трейдинге: Внимание, память и рыночные паттерны в GDformer (Global Dictionary)
Представлена реализация основного модуля GDformer — Global Dictionary-based Cross-Attention — для анализа финансовых временных рядов в среде MQL5/OpenCL. Описаны глобальный словарь паттернов, многоголовое кросс-внимание, ветка сходства с обучаемыми прототипами и разреженный SoftMax без повторной нормализации. Показано, как получать устойчивое контекстное представление рыночного состояния для последующего использования в торговой инфраструктуре.


Нейросети в трейдинге: Принятие торговых решений с учётом неопределённости (Модули прогнозирования и планирования)
Статья продолжает адаптацию фреймворка UncAD к алгоритмическому трейдингу и фокусируется на модулях прогнозирования и планирования. Унитарные рыночные ряды заменяют участников сцены, а состояние счёта играет роль ego-агента. Реализованы CNeuronUncADUGP и CNeuronUncADUGPL, которые связывают прогноз, карту рыночных состояний и неопределённость с торговым контекстом, чтобы формировать согласованные сценарии и подготавливать решения по входу, удержанию и снижению риска.


Разработка инструментария для анализа Price Action (Часть 47): Отслеживание торговых сессий Forex и пробоев в MetaTrader 5
Глобальные рыночные сессии задают ритм торгового дня, и понимание того, как они пересекаются, важно для выбора моментов входа и выхода. В этой статье мы создадим интерактивного советника для визуализации торговых сессий, который наглядно показывает часы работы мировых рынков прямо на графике. Советник автоматически строит цветные прямоугольники для сессий Азии, Токио, Лондона и Нью-Йорка, обновляя их в реальном времени по мере открытия и закрытия каждой сессии. В нем есть кнопки-переключатели на графике, динамическая информационная панель и бегущая строка с сообщениями о текущем состоянии и пробоях. Протестированный на разных брокерах, этот советник сочетает точность и удобную визуальную подачу, помогая видеть переходы волатильности, выявлять пробои между сессиями и сохранять визуальную связь с динамикой мирового рынка.


Создание профессиональной торговой системы на базе Heikin Ashi (Часть 2): Разработка советника
В этой статье объясняется, как разработать профессиональный советник (EA) на MQL5 на основе Heikin Ashi. Вы узнаете, как настроить входные параметры, перечисления, индикаторы, глобальные переменные и реализовать основную торговую логику. Вы также сможете выполнить бэктест на золоте, чтобы проверить свою работу.


Автоматизация торговых стратегий на MQL5 (Часть 43): Адаптивная стратегия на основе канала линейной регрессии
В этой статье мы реализуем в MQL5 адаптивную систему на основе канала линейной регрессии. Она автоматически рассчитывает линию регрессии и канал стандартного отклонения за заданный пользователем период, активируется только тогда, когда абсолютное значение наклона превышает минимальный порог, что подтверждает наличие выраженного тренда, а также динамически перестраивает или продлевает канал, когда цена выходит за его границы на настраиваемую долю ширины.


Теория графов: Применение поиска в глубину (DFS) в торговых системах
В этой статье метод поиска в глубину применяется к структуре рынка путем моделирования максимумов и минимумов свингов в виде узлов графа и отслеживания одного структурного пути настолько глубоко, насколько остаются валидными соответствующие условия. Когда ключевой свинг пробит, алгоритм возвращается назад и исследует альтернативную ветвь. Читатели получают практический фреймворк для формализации структурной направленности и проверки того, соответствует ли текущий путь таким целям, как пулы ликвидности или зоны спроса и предложения.

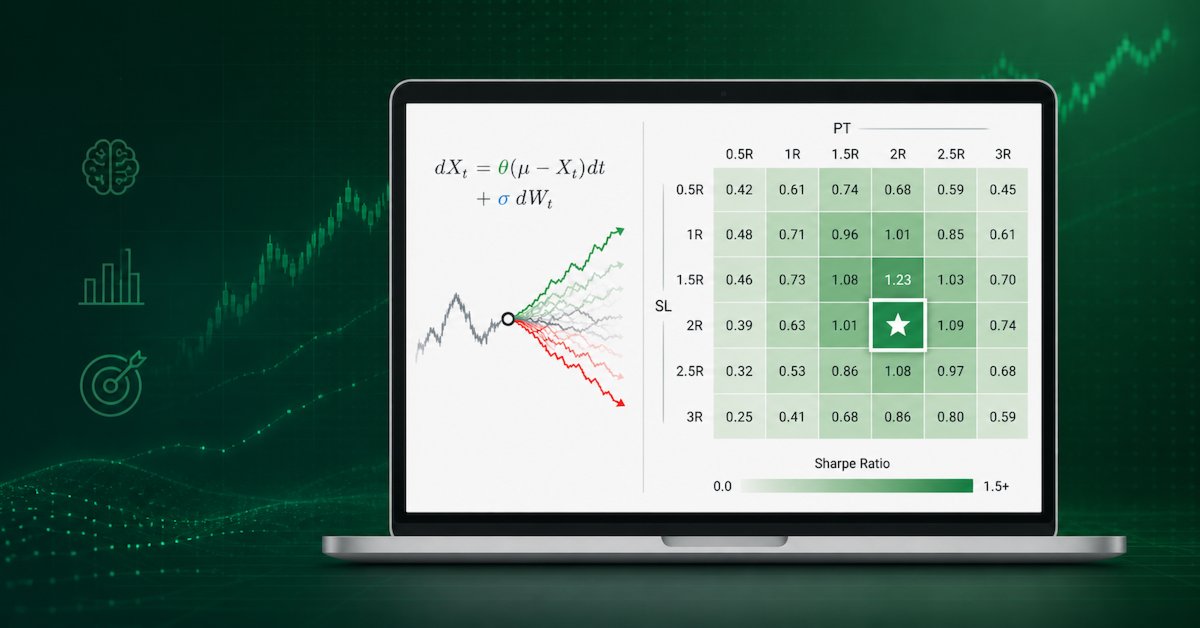
Архитектура машинного обучения для MetaTrader 5 (Часть 15): Как калибровать уровни тейк-профита и стоп-лосса по синтетическим данным
В статье применяется оптимальное торговое правило из главы 13 AFML для задания уровней тейк-профита и стоп-лосса без внутривыборочной калибровки. Мы моделируем P&L после входа дискретным процессом Орнштейна–Уленбека, выполняем поиск по 100 000 траекториям и используем Python, multiprocessing и параллельное ядро Numba с декоратором @njit (в 242 раза быстрее). Результат — оптимальная пара (PT, SL) для трех спецификаций прогноза с учетом дневного лимита убытков, установленного проп-фирмой.


Рыночные секреты Ларри Уильямса (Часть 4): Автоматизация краткосрочных свинговых максимумов и минимумов в MQL5
Освойте автоматизацию краткосрочных свинговых паттернов Ларри Уильямса с помощью MQL5. В этом руководстве мы разработаем полностью настраиваемого советника (Expert Advisor, EA), использующего неслучайные рыночные структуры. Мы рассмотрим, как интегрировать надежное управление рисками и гибкую логику выхода, создав прочную основу для системной разработки и бэктестирования торговых стратегий.


Создание пользовательских индикаторов в MQL5 (Часть 7): Гибридные рыночные профили Time Price Opportunity (TPO) для анализа сессий
В этой статье мы разрабатываем пользовательский индикатор на MQL5 для гибридных TPO-профилей с поддержкой нескольких сессионных периодов: внутридневных, дневных, недельных, месячных и фиксированных периодов с учётом часового пояса. Индикатор дискретизирует цены по сетке, отслеживает данные сессии, включая максимумы, минимумы, цены открытия и закрытия, а также рассчитывает ключевые элементы, такие как точка контроля (POC) и зона стоимости (value area) на основе количества TPO. Он визуально отображает профили на графике с настраиваемыми цветами для букв TPO, одиночных отпечатков (single prints), зон стоимости, POC и маркеров закрытия, позволяя выполнять подробный анализ сессий.


Автоматизация торговых стратегий в MQL5 (Часть 45): Инверсный разрыв справедливой стоимости (IFVG)
В этой статье мы создадим в MQL5 систему, которая обнаруживает разрывы справедливой стоимости (FVG) и отслеживает их переход в состояние инвертированного FVG (IFVG). Она выявляет бычьи и медвежьи FVG на последних сформированных барах с фильтрацией по минимальному размеру разрыва, отслеживает состояния FVG Normal, Mitigated и Inverted в зависимости от взаимодействия цены с зоной (митигация при пробое дальней границы, возврат цены в зону после митигации и инверсия фиксируется, когда после повторного входа цена закрывается за дальней границей, выходя изнутри зоны), игнорирует новые FVG, ценовые диапазоны которых перекрываются с уже существующими зонами, и ограничивает число отслеживаемых FVG.


Теория графов: Алгоритм Форда—Фалкерсона для оценки ликвидности и пропускной способности рынка
В статье представлен советник на MQL5, который адаптирует метод максимального потока Форда-Фалкерсона в фильтр ликвидности и пропускной способности. Рыночные структуры — максимумы/минимумы свингов, ценовой дисбаланс (FVG), ордер-блоки и пулы ликвидности — образуют ориентированный граф с пропускной способностью ребер, определяемой объемом, ценовой реакцией, расстоянием и качеством структуры. Максимальный поток позволяет оценить возможности ICT-сделок, отфильтровать слабые пути и использовать динамическое управление размером позиции для последовательного двухэтапного процесса принятия решений.


Статистический арбитраж на основе коинтегрированных акций (Часть 6): Система оценки
В данной статье мы предлагаем систему оценки стратегий возврата к среднему значению, основанную на статистическом арбитраже коинтегрированных акций. В статье предлагаются критерии, которые варьируются от ликвидности и транзакционных издержек до количества рангов коинтеграции и времени возврата к среднему значению, при этом учитываются стратегические критерии — частота данных (временной интервал) и период обратного обзора для тестов на коинтеграцию, которые оцениваются до того, как будет сформирован итоговый оценочный балл (rank_score). Предоставляются файлы, необходимые для воспроизведения бэктеста, а также приводятся комментарии к его результатам.


Статистический арбитраж на коинтегрированных акциях (Часть 3): Настройка базы данных
В данной статье представлен пример реализации сервиса на MQL5 для обновления вновь созданной базы данных, используемой в качестве источника для анализа данных и для торговли корзиной коинтегрированных акций. Подробно объясняется логика проектирования базы данных, а также приводится описание структуры данных (data dictionary) для справки. Предоставлены скрипты на MQL5 и Python для создания базы данных, инициализации её схемы и загрузки рыночных данных.

Разработка инструментария для анализа Price Action (Часть 41): Создание советника для статистического анализа ценовых уровней на MQL5
Статистика всегда лежала в основе финансового анализа. По определению статистика – это дисциплина, которая собирает, анализирует, интерпретирует и представляет данные в осмысленном виде. Теперь представьте, что тот же подход применяется к свечам – необработанная ценовая динамика преобразуется в измеримые показатели. Насколько полезно было бы знать для заданного периода центральную тенденцию, разброс и распределение поведения рынка? В этой статье мы покажем именно такой подход и разберем, как статистические методы превращают свечные данные в четкие, практические сигналы.


Рыночные секреты Ларри Уильямса (Часть 6): Оценка пробоев волатильности по свингам рынка
В этой статье показано, как спроектировать и реализовать советник для торговли пробоями волатильности по Ларри Уильямсу в MQL5: измерение диапазона свинга, расчет уровней входа на пробой, расчет размера позиции на основе риска и тестирование на реальных рыночных данных.


Автоматизация торговых стратегий на MQL5 (Часть 49): Разворотный паттерн "Квазимодо" (QM)
В статье мы создаём автоматическую программу MQL5, которая обнаруживает разворотный паттерн Квазимодо по зигзагу подтверждённых свинговых точек. Рассмотрим поиск свингов, активацию сетапа, вход на возврате к линии QM, структурный Stop Loss и расчёт объёма по риску. Также добавим перенос в безубыток, трейлинг-стоп и частичная фиксация прибыли для сопровождения открытых позиций.


Кодирование свечных моделей (Часть 2): Моделирование движения цены в виде упорядоченной последовательности
Разработка инструментов на основе перестановок в MQL5 обеспечивает систематический способ анализа комбинаций свечных паттернов для торговых стратегий. В этой статье представлен калькулятор и генератор перестановок, предназначенные для вычисления и перечисления всех возможных упорядоченных последовательностей свечей из бычьих и медвежьих наборов, с повторениями или без них. Генерируя исчерпывающие комбинации паттернов, трейдеры могут проводить анализ на основе данных для выявления высоковероятных рыночных паттернов и улучшения принятия решений в автоматизированных торговых системах.


Рыночные секреты Ларри Уильямса (Часть 12): Торговля разворотами Smash Day на основе контекста
В статье показано, как автоматизировать разворотные паттерны Smash Day Ларри Уильямса в MQL5 в рамках структурированного подхода. Мы реализуем советник, который ограничивает период валидности сетапов заданным окном, согласует входы с направлением тренда по Supertrend и применяет фильтры по дням недели, а также поддерживает вход при пересечении уровня или после закрытия бара за уровнем. Код обеспечивает правило: не более одной открытой позиции одновременно и поддерживает расчет объема на основе риска или фиксированный размер позиции. Приведены пошаговая разработка, процедура бэктестирования и воспроизводимые настройки.


Конструирование признаков для машинного обучения (Часть 3): Временные признаки с учетом торговых сессий на рынке Forex
В статье рассматривается потеря временной информации в ML-конвейерах: периодические временные переменные кодируются гармониками Фурье, а структура Forex-сессий добавляется отдельными признаками. Реализуются флаги сессий и перекрытий, лагированная сессионная волатильность и календарные эффекты, после чего признаки отбираются с учетом таймфрейма. Функция get_time_features возвращает выровненный по индексу, готовый для ML набор временных признаков, пригодный для объединения с ценовыми сигналами.


Создание пользовательских индикаторов в MQL5 (Часть 4): Smart WaveTrend Crossover на основе двух осцилляторов
В этой статье мы разработаем пользовательский индикатор MQL5 под названием Smart WaveTrend Crossover, использующий два осциллятора WaveTrend: один — для формирования сигналов пересечения, второй — для фильтрации тренда, с настраиваемыми параметрами длины канала, периода усреднения и скользящей средней. Индикатор отображает цветные свечи в зависимости от направления тренда, отображает стрелки покупки и продажи при пересечениях, а также включает параметры для включения подтверждения по тренду и настройки визуальных элементов, таких как цвета и смещения.


Переосмысливаем классические стратегии (Часть 17): Моделирование технических индикаторов
В этом обсуждении мы сосредоточимся на том, как можно преодолеть "стеклянный потолок", создаваемый классическими методами машинного обучения в сфере финансов. Похоже, что самое главное ограничение ценности, которую можно извлечь из статистических моделей, заключается не в самих моделях — ни в данных, ни в сложности алгоритмов, — а скорее в методологии, которую мы используем для их применения. Другими словами, истинным узким местом может быть то, как мы используем модель, а не ее собственный потенциал.


Статистический арбитраж на основе коинтегрированных акций (заключительная часть): Анализ данных с помощью специализированной БД
В статье рассказывается, как объединить SQLite (OLTP) с DuckDB (OLAP) для обработки данных статистического арбитража. Колоночный движок DuckDB, оператор ASOF JOIN и встроенные функции для работы с массивами ускоряют выполнение основных задач, таких как сопоставление котировок со сделками и RWEC, при этом зафиксировано увеличение скорости от 2 до 23 раз по сравнению с SQLite при работе с большими массивами данных. Вы получаете более простые запросы и более быструю аналитику, при этом исполнение операций по-прежнему осуществляется в SQLite.


Нейросети в трейдинге: От рыночного шума к устойчивому торговому плану (Окончание)
Продолжается адаптация MomAD к алгоритмическому трейдингу: собран класс CNeuronMomAD, объединяющий UncAD с модулями согласования и уточнения сценариев (TTM, MPI). Разобраны этапы последовательного обучения модели и тестирование на EURUSD H1 за январь–апрель 2026 года. Статья фокусируется на интеграции в общий вычислительный контур и практических выводах по управлению риском при положительном результате.


Нейросети в трейдинге: Адаптивная факторная токенизация (Основные компоненты)
Продолжаем перенос современных подходов, предложенных авторами фреймворка MTmixATT, на задачи финансовых временных рядов. Представлены практические реализации модулей Multi-Mix Attention и разреженного выбора эксперта, позволяющие структурировать признаки и формировать динамически адаптивных экспертов на основе текущих рыночных данных. Особое внимание уделено оригинальности подхода и его потенциалу для адаптивного структурного анализа рынка.


Мультиброкерский и мультивалютный граф: симуляция арбитражной торговли
Статья описывает воспроизводимый графовый арбитражный сканер для MetaTrader 5 и Python. Шесть M1‑потоков по EURGBP, EURUSD и GBPUSD объединяются во временной мультиграф, где прямые конвертации считаются по Bid, обратные — по 1/Ask, а параллельные источники конкурируют на каждой ноге. Проверяются пять фиксированных циклов, цены синхронизируются по минуте без forward fill, после издержек выбирается один лучший маршрут на минуту для однозначного исторического результата.


Торговые инструменты на языке MQL5 (Часть 6): Динамическая голографическая панель с импульсной анимацией и элементами управления
В этой статье мы создаем динамическую голографическую панель на MQL5 для мониторинга инструментов и таймфреймов с помощью RSI, оповещений о волатильности и параметров сортировки. Добавляем анимацию импульсов, интерактивные кнопки и голографические эффекты, чтобы сделать инструмент визуально привлекательным и отзывчивым.


Автоматизация торговых стратегий на MQL5 (Часть 36): Торговля по зонам спроса и предложения на основе модели ретеста и импульса
В этой статье мы создадим на MQL5 торговую систему на основе зон спроса и предложения. Она определяет такие зоны по диапазонам консолидации, подтверждает их импульсными движениями и открывает позиции на ретестах с подтверждением тренда и настраиваемыми параметрами риска. Система отображает зоны с помощью динамических подписей и цветов, а также поддерживает трейлинг-стопы для управления рисками.


Создание пользовательских индикаторов в MQL5 (Часть 5): Доработка WaveTrend Crossover с помощью Canvas — градиентный туман, сигнальные пузырьки и управление рисками
В этой статье мы улучшим индикатор Smart WaveTrend Crossover в MQL5, добавив отрисовку с использованием Canvas для градиентных туманных наложений, сигнальные блоки для обнаружения пробоев, а также метки сигналов в виде пузырьков с подписями или простых треугольников. Мы также реализуем функции управления рисками с динамическими уровнями Take Profit и Stop Loss, рассчитываемыми через множители свечей или проценты и отображаемыми с помощью линий и таблицы, а также добавим параметры фильтрации по тренду и расширения сигнальных блоков.


Нейросети в трейдинге: Долговременная память торговых сценариев (Окончание)
В статье отдельные компоненты VLADriver-RAG объединяются в единую торговую систему с долговременной памятью завершённых сценариев. Показана последовательность подготовки рыночного представления, обучения Актёра и Критика, формирования базовой памяти и последующей адаптации модели с использованием найденного опыта. Практическая часть позволяет проследить весь цикл до проверки полученной системы на EURUSD H1 вне обучающей выборки.


Нейросети в трейдинге: Двухуровневая адаптация торговой политики (Окончание)
Статья завершает адаптацию D2Skill к алгоритмической торговле и собирает полный учебный контур. Разобраны обучение Forecast, базового Актёра и Критиков, формирование Task и Step Skills и калибровка Utility на парных траекториях. Для каждого шага приведены настройки, кодовые точки интеграции и контрольные метрики. Итоговое OOS‑сравнение одной политики с памятью и без неё показывает влияние двухуровневой памяти на результат и риск.


Алгоритм оптимизации на основе коронавируса — Corona Virus Optimization (CVO)
Описываем и реализуем CVO: заражение как генерация кандидатов, покоординатное нормальное возмущение, динамическая популяция. Алгоритм интегрирован в C_AO и проверен на стандартном бенчмарке. Разбор выявляет масштабную причину стагнации и даёт прикладное решение — переход к относительному шагу по ширине диапазона; код готов к использованию.


Рыночные секреты Ларри Уильямса (Часть 15): Торговля разворотами по паттерну Hidden Smash Day с учетом рыночного контекста
Создадим советник MQL5, который автоматизирует развороты Hidden Smash Day Ларри Уильямса. Он считывает подтвержденные сигналы из пользовательского индикатора, применяет фильтры рыночного контекста (включая проверку направления по Supertrend и необязательные правила торговых дней) и управляет риском с помощью моделей стоп-лосса на основе структуры бара Smash или ATR, а также фиксированного или риск-ориентированного размера позиции. В результате получается воспроизводимая система, готовая к тестированию и расширению.


Создание торговых систем с искусственным интеллектом на MQL5 (Часть 2): Разработка программы с интеграцией ChatGPT и пользовательским интерфейсом
В этой статье разрабатывается программа на языке MQL5 с интеграцией ChatGPT и пользовательским интерфейсом. Она задействует модуль разбора JSON из части 1 для отправки промптов в API OpenAI и отображения ответов на графике MetaTrader 5. Реализуется панель управления с полем ввода, кнопкой отправки и областью отображения ответа. Для пользовательского взаимодействия программа обрабатывает обмен данными с API и перенос текста по строкам.

Трейдинг с экономическим календарем MQL5 (Часть 8): Оптимизируем тестирование новостных стратегий с помощью фильтров и логов
В этой статье мы оптимизируем наш экономический календарь, добавив в него умную фильтрацию событий и логи для более быстрого и наглядного тестирования стратегий в режимах live и офлайн. Мы оптимизируем обработку событий, а журнал будем вести по действительно важным операциям и событиям на панели. Попробуем улучшить визуализацию стратегии. Все эти улучшения должны помочь тестировать и улучшать новостные торговые стратегии.