Artigos sobre análise de dados e estatísticas na MQL5

Muitos traders apreciam artigos sobre modelos matemáticos e teoria das probabilidades. Afinal de contas, a matemática é a base dos indicadores técnicos, e o conhecimento em estatística é necessário para analisar os resultados das operações e desenvolver estratégias.
Leia sobre lógica fuzzy, filtros digitais, perfil do mercado, mapas de Kohonen, redes neurais e muitas outras ferramentas que podem ser usadas para negociação.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se


Do iniciante ao especialista: criação de um EA animado para notícias em MQL5 (IV) - Análise de mercado com modelos hospedados localmente usando IA
Na discussão de hoje, veremos como hospedar localmente modelos de inteligência artificial de código aberto e usá-los para obter informações sobre o mercado. Isso faz parte dos nossos esforços contínuos para expandir o EA "Manchetes de Notícias" com a implementação da seção "Análise de inteligência artificial" (AI Insights), que transforma o EA em uma ferramenta auxiliar com múltiplas integrações. O EA atualizado foi projetado para informar os traders sobre eventos do calendário, as notícias financeiras mais recentes, indicadores técnicos e, agora, também sobre perspectivas de mercado geradas por inteligência artificial, oferecendo, assim, suporte oportuno, diversificado e inteligente à tomada de decisões de trading. Acompanhe esta conversa, na qual veremos estratégias práticas de integração e como o MQL5 pode interagir com recursos externos para criar um terminal de trading poderoso e inteligente.


Recursos do Assistente MQL5 que você precisa conhecer (Parte 47): Aprendizado por reforço (algoritmo de diferenças temporais)
Temporal Difference (TD, diferenças temporais) é mais um algoritmo de aprendizado por reforço, que atualiza os valores Q com base na diferença entre as recompensas previstas e as recompensas reais durante o treinamento do agente. A ênfase está na atualização dos valores Q sem considerar necessariamente seus pares "estado-ação" (state-action). Como de costume, veremos como esse algoritmo pode ser aplicado em um EA, criado com a ajuda do Assistente.


Análise espectral singular unidimensional
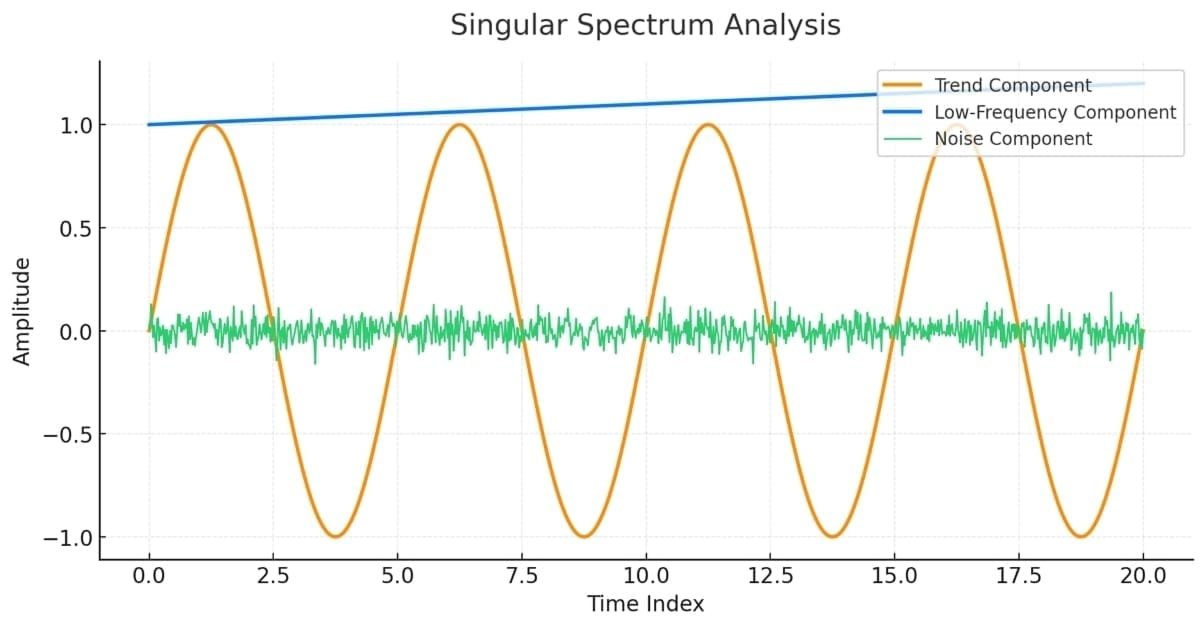
O artigo aborda os aspectos teóricos e práticos do método de análise espectral singular (SSA), que constitui um método eficaz de análise de séries temporais e permite representar a estrutura complexa da série como uma decomposição em componentes simples, tais como tendência, oscilações sazonais (periódicas) e ruído.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 54): Aprendizado por Reforço com SAC híbrido e Tensores
Soft Actor Critic é um algoritmo de Aprendizado por Reforço que analisamos em um artigo anterior, onde também introduzimos Python e ONNX nesta série como abordagens eficientes para treinar redes. Retomamos o algoritmo com o objetivo de explorar tensores, grafos computacionais que frequentemente são utilizados em Python.


Trading algorítmico de arbitragem com teoria dos grafos
Neste artigo, tratamos a arbitragem triangular como um problema de busca de ciclos em um grafo orientado, no qual os vértices representam moedas e as arestas representam pares de moedas com pesos correspondentes às taxas de câmbio. Um ciclo lucrativo ocorre quando o produto dos pesos é > 1. Os algoritmos Floyd-Warshall e DFS que desenvolvemos encontram os caminhos ideais de conversão de moedas com retorno ao ponto inicial e geração de lucro.


Mapas auto-organizáveis de Kohonen em um EA MQL5
Os mapas auto-organizáveis de Kohonen transformam o caos dos dados de mercado em um mapa bidimensional estruturado, no qual padrões semelhantes são agrupados. Este artigo apresenta uma implementação completa de SOM em um EA MQL5, com quatrocentos neurônios e treinamento contínuo. Analisamos o algoritmo de busca pela Best Matching Unit, a atualização dos pesos com uma função gaussiana de vizinhança, a integração com efeitos quânticos e a geração de sinais de trading. O código é aberto, a matemática é clara e os resultados podem ser verificados.


Otimização de nuvens atmosféricas — Atmosphere Clouds Model Optimization (ACMO): Teoria
Este artigo é dedicado ao algoritmo meta-heurístico Atmosphere Clouds Model Optimization (ACMO), que modela o comportamento das nuvens para resolver problemas de otimização. O algoritmo utiliza os princípios de geração, movimento e dispersão de nuvens, adaptando-se às "condições climáticas" no espaço de soluções. O artigo explora como a simulação meteorológica do algoritmo encontra soluções ótimas em um espaço complexo de possibilidades e descreve detalhadamente as etapas do ACMO, incluindo a preparação do "céu", o nascimento das nuvens, seu deslocamento e a concentração de chuva.

Integrando MQL5 com pacotes de processamento de dados (Parte 4): Manipulação de Big Data
Explorando técnicas avançadas para integrar o MQL5 com ferramentas poderosas de processamento de dados, esta parte se concentra no tratamento eficiente de big data para aprimorar a análise de negociação e a tomada de decisões.

Análise espectral singular em MQL5
Este artigo serve como guia para quem ainda não conhece o conceito de análise espectral singular e deseja adquirir conhecimento suficiente para aplicar as ferramentas integradas disponíveis em MQL5.


Simulação de mercado: A união faz a força (II)
Até o momento, a aplicação que estava sendo desenvolvida nesta sequência de artigos. Visava apenas e tão somente simular a parte gráfica. Mas para um sistema mais completo, onde temos a possibilidade de experimentar um Expert Advisor dentro do serviço de replay/simulador. Precisamos também fazer a simulação do servidor de negociação. Você notará, que a simulação usará o mínimo do mínimo possível. Mas se você, meu caro leitor, desejar, poderá completar as partes que faltam. Mas como isto não fará diferença para o que estou disposto a mostrar. Já temos mais do que o suficiente para desenvolver o que foi planejado.


Processos gaussianos em machine learning (Parte 2): Implementação e teste do modelo de classificação em MQL5
Nesta parte, analisaremos a implementação das interfaces principais da biblioteca de processos gaussianos em MQL5: IKernel, ILikelihood e IInference. Também demonstraremos seu funcionamento com dados sintéticos e escreveremos indicadores de classificação e regressão que mostrem sua operação em regime online, com retreinamento do modelo a cada nova barra.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 32): Regularização
A regularização é uma forma de penalizar a função de perda em proporção ao peso discreto aplicado ao longo das várias camadas de uma rede neural. Vamos observar a importância de algumas formas de regularização e o impacto que isso pode ter em testes realizados com um Expert Advisor montado por um assistente.

Funcionalidades do Assistente MQL5 que você precisa conhecer (Parte 31): Escolha da função de perda
A função de perda (Loss Function) é uma métrica fundamental nos algoritmos de aprendizado de máquina, que fornece feedback para o processo de aprendizado ao quantificar o quão bem um determinado conjunto de parâmetros se comporta em comparação com o valor-alvo esperado. Vamos explorar os diferentes formatos dessa função na classe personalizada do Assistente MQL5.

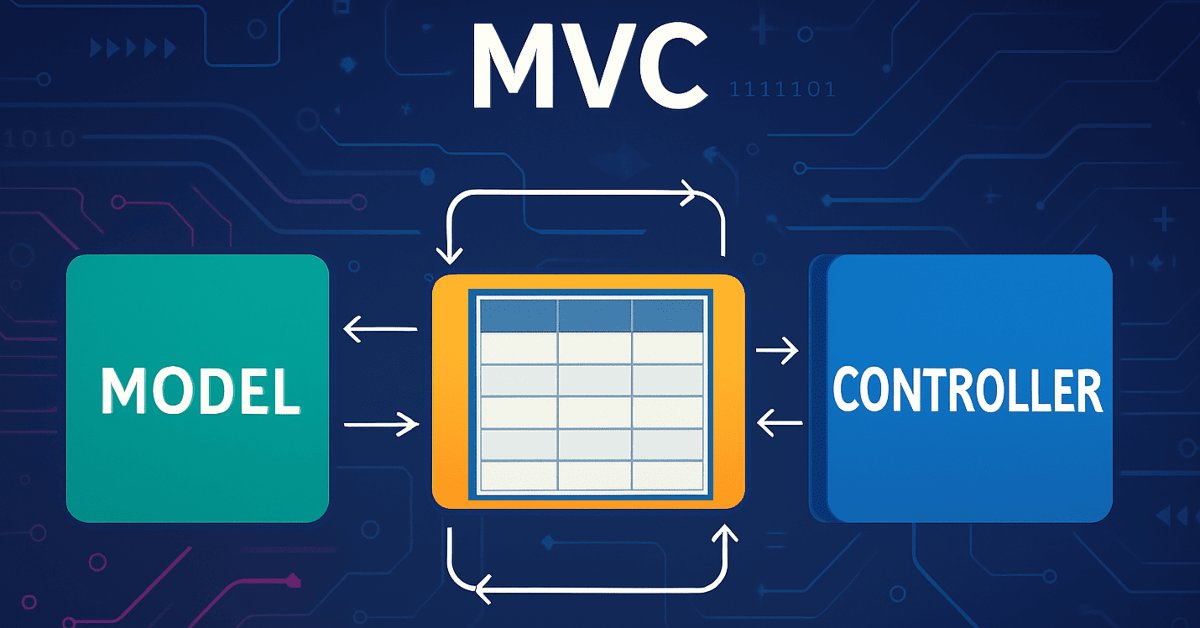
Implementação do modelo de tabela em MQL5: Aplicação do conto MVC
Neste artigo, analisaremos o desenvolvimento do modelo de tabela na linguagem MQL5, usando o conceito arquitetônico MVC (Model-View-Controller), que separa a lógica dos dados, a apresentação e o controle, o que ajuda a criar um código estruturado, flexível e escalável. Examinaremos a implementação das classes para construir o modelo de tabela, incluindo o uso de listas ligadas para armazenar dados.


Otimização por Comunidade de Cientistas - Community of Scientist Optimization (CoSO): Teoria
Os segredos da otimização eficiente de estratégias de trading em abordagens metaheurísticas. Community of Scientist Optimization é um novo algoritmo populacional inspirado nos mecanismos de funcionamento da comunidade de cientistas. Diferentemente das metáforas naturais tradicionais, o CoSO modela aspectos únicos da atividade científica humana: a publicação de resultados em periódicos, a competição por financiamentos de pesquisa e a formação de grupos de pesquisa.


Robô de trading baseado em redes neurais com arquitetura Mamba e SSM seletivo
Este artigo analisa a revolucionária arquitetura de rede neural Mamba/SSM para a previsão de séries temporais financeiras. Ele apresenta uma implementação completa em MQL5 de uma alternativa moderna ao Transformer, que possui complexidade linear O(N) em vez de quadrática O(N²). Além disso, o texto examina detalhadamente os modelos de espaço de estado seletivos, as otimizações orientadas ao hardware, as técnicas de patching e os métodos avançados de treinamento com AdamW. O artigo inclui resultados práticos de testes que mostram um aumento da precisão de 62% para 71% e uma redução do tempo de treinamento de 45 para 8 minutos. Também é apresentado um Expert Advisor pronto para uso, com treinamento automático e gestão de risco adaptativa para MetaTrader 5.


Do iniciante ao especialista: Sistema de análise autogeométrica
Os padrões geométricos oferecem aos traders uma forma concisa de interpretar o movimento dos preços. Muitos analistas desenham linhas de tendência, retângulos e outras figuras manualmente e, em seguida, baseiam suas decisões de negociação nas formações que enxergam. Neste artigo, examinaremos uma alternativa automatizada: o uso de MQL5 para detectar e analisar os padrões geométricos mais populares. Vamos detalhar a metodologia, discutir os detalhes da implementação e mostrar como o reconhecimento automático de padrões pode aprimorar a compreensão do mercado pelo trader.


EA baseado em rede neural com PatchTST
Este artigo apresenta a revolucionária arquitetura PatchTST, um transformer adaptado à análise de séries temporais financeiras que divide os dados de mercado em patches de 16 barras para um processamento mais eficiente. O texto examina detalhadamente a implementação completa de um robô de negociação em MQL5, abordando desde os fundamentos matemáticos e as estruturas de dados até a criação de um Expert Advisor pronto para uso, incluindo sistemas de gestão de risco e treinamento contínuo.

Aplicando Seleção de Recursos Localizada em Python e MQL5
Este artigo explora um algoritmo de seleção de recursos introduzido no artigo 'Local Feature Selection for Data Classification' de Narges Armanfard et al. O algoritmo é implementado em Python para construir modelos de classificação binária que podem ser integrados com aplicativos MetaTrader 5 para inferência.

Codificação ordinal de variáveis nominais
Neste artigo, discutiremos e demonstraremos como transformar variáveis nominais em formatos numéricos adequados para algoritmos de aprendizado de máquina, utilizando tanto Python quanto MQL5.


Introdução às curvas ROC (Receiver Operating Characteristic)
As curvas ROC são representações gráficas utilizadas para avaliar o desempenho de classificadores. Apesar de os gráficos ROC serem relativamente simples, existem equívocos e armadilhas comuns ao utilizá-los na prática. Este artigo tem como objetivo fornecer uma introdução aos gráficos ROC como uma ferramenta para profissionais que buscam compreender a avaliação de desempenho de classificadores.


Simplificando a negociação com base em notícias (Parte 6): Executando trades (III)
Neste artigo será implementada a ordenação de notícias para eventos econômicos individuais com base em seus identificadores. Além disso, as consultas SQL anteriores serão aprimoradas para fornecer informações adicionais ou reduzir o tempo de execução da consulta. O código criado nos artigos anteriores se tornará funcional.

Ciência de Dados e ML (Parte 33): Dataframe do Pandas em MQL5, Coleta de Dados para Uso em ML facilitada
Ao trabalhar com modelos de aprendizado de máquina, é essencial garantir consistência nos dados usados para treinamento, validação e testes. Neste artigo, criaremos nossa própria versão da biblioteca Pandas em MQL5 para garantir uma abordagem unificada para o tratamento de dados de aprendizado de máquina, assegurando que os mesmos dados sejam aplicados dentro e fora do MQL5, onde ocorre a maior parte do treinamento.


Processos gaussianos em machine learning (Parte 1): modelo de classificação em MQL5
Neste artigo, analisaremos o modelo de classificação com processos gaussianos. Iniciaremos com o estudo de seus princípios teóricos e, posteriormente, desenvolveremos uma biblioteca de PG em MQL5.

Ciência de Dados e ML (Parte 34): Decomposição de séries temporais, desmembrando o mercado de ações até o núcleo
Em um mundo repleto de dados ruidosos e imprevisíveis, identificar padrões significativos pode ser desafiador. Neste artigo, exploraremos a decomposição sazonal, uma poderosa técnica analítica que ajuda a separar os dados em seus principais componentes: tendência, padrões sazonais e ruído. Ao decompor os dados dessa forma, podemos revelar insights ocultos e trabalhar com informações mais limpas e interpretáveis.


Gerenciador de riscos para robôs de trading (Parte I): include para controle de riscos em EAs
O trading impõe altas exigências à disciplina de gestão de risco. Este artigo analisa as principais causas do insucesso dos traders e propõe uma solução técnica na forma da classe CEnhancedRiskManager para a plataforma MQL5. Inclui também testes práticos em um EA de grade agressivo.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 34): Embedding de Preços com um RBM Não Convencional
Máquinas de Boltzmann Restritas são uma forma de rede neural que foi desenvolvida no meio da década de 1980, numa época em que os recursos computacionais eram extremamente caros. No início, ela dependia de Gibbs Sampling e Divergência Contrastiva para reduzir a dimensionalidade ou capturar as probabilidades/propriedades ocultas sobre os conjuntos de dados de treinamento de entrada. Examinamos como o Backpropagation pode realizar de forma similar quando o RBM 'embebe' os preços para um Multi-Layer-Perceptron de previsão.


Algoritmo de Otimização por Sonhos: Dream Optimization Algorithm (DOA)
Algoritmo populacional de otimização inspirado em um fenômeno controverso e pouco estudado: o mecanismo dos sonhos humanos. Grupos de agentes com diferentes níveis de "memória", modulação cossenoidal do movimento e uma distribuição incomum entre fases na proporção 99/1: descubra como essas características influenciam a eficiência da otimização das suas estratégias de trading.


Algoritmo de otimização do dingo - Dingo Optimization Algorithm (DOA)
O artigo apresenta um novo método metaheurístico baseado nas estratégias de caça dos dingos australianos: ataque em grupo, perseguição e busca de carniça. Vamos ver como o algoritmo de otimização do dingo (DOA) se sai em termos algorítmicos.


Criando um Painel de Administração de Trading em MQL5 (Parte IX): Organização de Código (III): Módulo de Comunicação
Junte-se a nós para uma discussão aprofundada sobre os mais recentes avanços no design de interfaces em MQL5 enquanto apresentamos o Painel de Comunicações redesenhado e continuamos nossa série sobre a construção do Novo Painel de Administração utilizando princípios de modularização. Desenvolveremos a classe CommunicationsDialog passo a passo, explicando detalhadamente como herdá-la da classe Dialog. Além disso, utilizaremos arrays e a classe ListView em nosso desenvolvimento. Obtenha insights práticos para elevar suas habilidades em desenvolvimento MQL5 — leia o artigo e participe da discussão na seção de comentários!


EA Forex baseado em rede neural N-BEATS Network
Implementação da arquitetura N-BEATS para trading Forex no MetaTrader 5 com previsão quantílica e gestão de risco adaptativa. A arquitetura foi adaptada por meio de normalização bilinear e funções de perda especializadas para dados financeiros. Testes com dados de 2025 mostraram sua incapacidade de gerar lucro, confirmando a distância entre os avanços teóricos e a eficiência prática na negociação.

Aplicação de métodos de ensemble para tarefas de classificação em MQL5
Neste artigo, apresentamos a implementação de vários classificadores em ensemble na linguagem MQL5 e analisamos sua eficiência em diferentes situações.


Critério de Independência de Hilbert-Schmidt (HSIC)
O artigo examina o teste estatístico não paramétrico HSIC (Hilbert-Schmidt Independence Criterion) destinado a identificar dependências lineares e não lineares nos dados. São propostas implementações de dois algoritmos para o cálculo do HSIC na linguagem MQL5: o teste exato por permutação e a aproximação gama. A eficácia do método é demonstrada em dados sintéticos que modelam uma relação não linear entre os atributos e a variável-alvo.

Arbitragem Estatística via Reversão à Média no Trading de Pares: Superando o Mercado com Matemática
Este artigo descreve os fundamentos da arbitragem estatística em nível de portfólio. Seu objetivo é facilitar a compreensão dos princípios da arbitragem estatística para leitores sem conhecimentos aprofundados em matemática e propor uma estrutura conceitual inicial. O artigo inclui um Expert Advisor funcional, algumas observações sobre seu backtest de um ano e as respectivas configurações do backtest (arquivo .ini) para a reprodução do experimento.


Busca oscilatória determinística — Deterministic Oscillatory Search (DOS)
O algoritmo Deterministic Oscillatory Search (DOS) é um método inovador de otimização global que combina as vantagens dos algoritmos de gradiente e dos algoritmos de enxame sem o uso de números aleatórios. O mecanismo de oscilações e de inclinações de fitness permite ao DOS explorar espaços de busca complexos por meio de um método determinístico.

Machine Learning e Data Science (Parte 40): Uso dos níveis de Fibonacci em dados para machine learning
Os níveis de retração de Fibonacci são uma ferramenta popular na análise técnica. Eles são usados para identificar possíveis zonas de reversão. Neste artigo, veremos como esses níveis de retração podem ser transformados em variáveis-alvo para modelos de machine learning, ajudando-os a compreender melhor o mercado.

Uma Nova Abordagem para Critérios Personalizados em Otimizações (Parte 1): Exemplos de Funções de Ativação
O primeiro de uma série de artigos que analisam a matemática dos Critérios Personalizados com foco específico em funções não lineares usadas em Redes Neurais, código MQL5 para implementação e o uso de offsets direcionados e corretivos.


Técnicas do MQL5 Wizard que você deve conhecer (Parte 35): Regressão por Vetores de Suporte
A Regressão por Vetores de Suporte é uma maneira idealista de encontrar uma função ou 'hiperplano' que melhor descreva a relação entre dois conjuntos de dados. Tentamos explorar isso na previsão de séries temporais dentro das classes personalizadas do MQL5 wizard.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 55): SAC com Prioritized Experience Replay
Buffers de replay em Aprendizado por Reforço são particularmente importantes com algoritmos off-policy como DQN ou SAC. Isso coloca em destaque o processo de amostragem desse buffer de memória. Enquanto as opções padrão com SAC, por exemplo, utilizam seleção aleatória desse buffer, o Prioritized Experience Replay ajusta esse processo ao realizar amostragem com base em um score TD. Revisamos a importância do Aprendizado por Reforço e, como sempre, examinamos apenas essa hipótese (não a validação cruzada) em um Expert Advisor montado com o wizard.

Desenvolvimento de um conjunto de ferramentas de Análise de Price Action (Parte 18): Introduzindo a Teoria dos Quarters (III) — Quarters Board
Neste artigo, aprimoramos o Script Quarters original ao introduzir o Quarters Board, uma ferramenta que permite alternar os níveis de quarter diretamente no gráfico sem a precisar voltar ao código. Você pode facilmente ativar ou desativar níveis específicos, e o EA também fornece comentários sobre a direção da tendência para ajudar você a entender melhor os movimentos do mercado.