Artigos sobre análise de dados e estatísticas na MQL5

Muitos traders apreciam artigos sobre modelos matemáticos e teoria das probabilidades. Afinal de contas, a matemática é a base dos indicadores técnicos, e o conhecimento em estatística é necessário para analisar os resultados das operações e desenvolver estratégias.
Leia sobre lógica fuzzy, filtros digitais, perfil do mercado, mapas de Kohonen, redes neurais e muitas outras ferramentas que podem ser usadas para negociação.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se


Equipe de agentes de IA com rotação baseada no lucro: a evolução de um sistema de trading vivo em MQL5
Gestão financeira como ecossistema: sete traders de IA, cada um com personalidade e estratégia próprias, em vez de um único algoritmo. Eles competem pelo capital, aprendem com os erros e tomam decisões em conjunto. O artigo apresenta os princípios de funcionamento do sistema Modern RL Trader, no qual o código é dotado de consciência e emoções, dando origem a uma inteligência de trading viva e em constante evolução.

Do iniciante ao especialista: criação de um EA animado para notícias em MQL5 (VI): estratégia de ordens pendentes para trading baseado em notícias
Neste artigo, vamos nos concentrar na integração da lógica de execução de ordens baseada em notícias, permitindo que o EA atue, e não apenas informe. Acompanhe-nos enquanto examinamos como implementar a execução automática de operações em MQL5 e transformar o EA "Manchetes de notícias" em um sistema de trading totalmente adaptativo. Os EAs oferecem vantagens significativas aos desenvolvedores de sistemas algorítmicos graças ao amplo conjunto de funções às quais dão suporte. Até agora, nos concentramos na criação de uma ferramenta para apresentar notícias e eventos do calendário, equipada com faixas analíticas integradas usando IA e indicadores técnicos.

Ciência de Dados e ML (Parte 35): NumPy em MQL5 – A Arte de Desenvolver Algoritmos Complexos com Menos Código
A biblioteca NumPy está impulsionando praticamente todos os algoritmos de aprendizado de máquina (machine learning) em sua essência na linguagem de programação Python, neste artigo vamos implementar um módulo semelhante que possui uma coleção de todo o código complexo para nos auxiliar na construção de modelos e algoritmos sofisticados de qualquer tipo.

Desenvolvimento de ferramentas para análise de Price Action (Parte 24): Ferramenta de análise quantitativa de Price Action
Os padrões de candles fornecem informações valiosas sobre possíveis movimentos do mercado. Alguns candles sinalizam a continuação da tendência atual, enquanto outros antecipam uma reversão, dependendo de onde se formam na estrutura do movimento do preço. Neste artigo, apresentamos um EA que identifica automaticamente quatro padrões de candles importantes. Nas seções a seguir, você verá como essa ferramenta pode aprimorar sua análise de Price Action.


Do iniciante ao especialista: Criando um EA animado de notícias em MQL5 (III): Análise de indicadores
Neste artigo, daremos continuidade à apresentação do EA "manchetes", apresentando uma faixa especial de "Análise de indicadores" (indicator insights): uma exibição compacta, no gráfico, dos principais sinais técnicos gerados por indicadores populares, como RSI, MACD, Stochastic e CCI. Essa abordagem elimina a necessidade de várias subjanelas de indicadores no terminal MetaTrader 5, mantendo sua área de trabalho limpa e eficiente. Usando a API MQL5 para acessar dados dos indicadores em segundo plano, podemos processar e visualizar informações de mercado em tempo real com lógica personalizada.

Transferência de dados de ticks do MetaTrader para Python via sockets usando serviços MQL5
Às vezes, nem tudo pode ser implementado em MQL5. Mesmo que seja possível converter bibliotecas modernas já disponíveis para MQL5, isso levará muito tempo. Neste artigo, tentaremos contornar a dependência do Windows com o uso de serviços MQL5, transmitindo dados de ticks (bid, ask e time) para uma aplicação Python por meio de sockets.


Do iniciante ao especialista: Reporting EA - Configuração do fluxo de trabalho
As corretoras frequentemente fornecem relatórios de contas de negociação em intervalos regulares, com base em uma programação predefinida. Essas empresas, por meio de suas APIs, têm acesso à atividade da sua conta e ao histórico de negociação, o que permite que elas criem relatórios de desempenho para você. De modo semelhante, o terminal MetaTrader 5 armazena registros detalhados da sua atividade de negociação, que podem ser aproveitados com MQL5 para criar relatórios totalmente personalizáveis e configurar formas de envio personalizadas.


Previsão da distribuição condicional com uma MLP
Neste artigo, analisaremos um modelo de regressão baseado em MLP que prevê não apenas a esperança matemática condicional, mas também a variância condicional. Em outras palavras, treinaremos nossa rede para prever toda a distribuição dos preços futuros com base em um vetor de atributos de entrada. Para isso, porém, precisaremos implementar nossa própria função de perda.


Sistema de autoaprendizado por reforço para trading algorítmico em MQL5
Neste artigo, desenvolvemos um sistema multiagente de aprendizado de máquina para trading algorítmico no MetaTrader 5 com base em aprendizado por reforço. O sistema possui uma arquitetura de três níveis: os neurônios de memória armazenam a experiência, os agentes tomam decisões de forma independente e a inteligência coletiva combina essas decisões por meio de votação ponderada. O sistema se aperfeiçoa continuamente por meio de Q-learning, pruning de neurônios ineficientes e redução evolutiva do nível de exploração.


Equação simbólica para prever o preço com SymPy
O artigo apresenta uma abordagem interessante para o trading algorítmico, baseada em equações matemáticas simbólicas, em vez das tradicionais "caixas-pretas" do machine learning. O autor mostra como transformar redes neurais pouco transparentes em fórmulas matemáticas legíveis usando a biblioteca SymPy e regressão polinomial, o que permite compreender por completo a lógica por trás das decisões de trading. A abordagem combina o poder computacional do ML com a transparência dos métodos clássicos, permitindo que o trader analise, ajuste e adapte os modelos em tempo real.


Desenvolvendo uma Estratégia de Pullback: Validação
A etapa de validação de um pullback avança com inclinação das EMAs, limites mínimo e máximo de distância por ATR, janela flexível do gatilho ATR e Walk-Forward Efficiency. As baterias comparam componentes e medem continuidade fora da amostra, dependência exclusiva da gestão. O resultado destaca plataformas paramétricas e critérios práticos para selecionar candidatos e evitar sobreajuste.


Otimização por Comunidade de Cientistas - Community of Scientist Optimization (CoSO): Prática
Continuação do tema de otimização por comunidade científica. O CoSO não deve ser tratado como uma solução pronta, mas como uma plataforma de pesquisa promissora. Com o refinamento adequado, o CoSO pode encontrar seu nicho em tarefas em que a adaptabilidade e a robustez a mudanças sejam importantes, e quando o tempo de processamento não for crítico.

Técnicas de reamostragem para avaliação de previsão e classificação em MQL5
Neste artigo, exploraremos e implementaremos métodos para avaliar a qualidade de modelos que utilizam um único conjunto de dados tanto para treinamento quanto para validação.

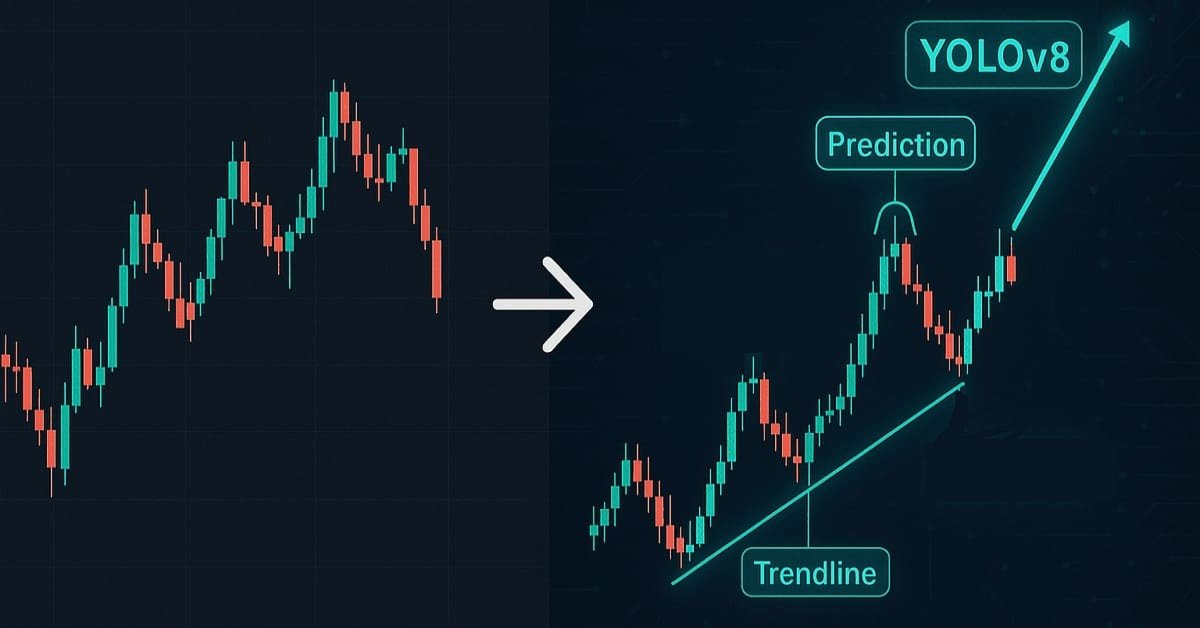
Machine Learning e Data Science (Parte 41): YOLOv8v para detectar padrões nos mercados Forex e de ações
A identificação de padrões gráficos nos mercados financeiros é uma tarefa complexa, pois exige a análise dos dados exibidos no gráfico, algo difícil de realizar em MQL5 devido às limitações relacionadas ao processamento de imagens. Neste artigo, veremos um modelo bastante interessante em Python que permite detectar padrões no gráfico com o mínimo de esforço.


Algoritmo de sistema artificial de circulação coronariana (Artificial Coronary Circulation System, ACCS)
Algoritmo meta-heurístico que simula o crescimento das artérias coronárias do coração humano para resolver problemas de otimização. Utiliza os princípios da angiogênese (crescimento de novos vasos), da bifurcação (ramificação) e da poda de ramos fracos para buscar soluções ótimas em um espaço multidimensional. Os testes de sua eficiência em uma ampla variedade de problemas produziram resultados inesperados.


Algoritmo do Bisão: Bison Algorithm (BIA)
O novo método de otimização Bison Algorithm (BIA) combina duas estratégias inspiradas no comportamento dos bisões para resolver problemas contínuos com uma única função objetivo. O BIA se baseia em dois princípios fundamentais observados no comportamento dos bisões: a capacidade de deslocamento dinâmico e a estratégia defensiva.

Machine Learning e Data Science (Parte 39): Testando a combinação de notícias com IA
As notícias exercem uma influência significativa sobre os mercados financeiros, principalmente quando se trata de divulgações importantes, como os dados de emprego no setor não agrícola (Non-Farm Payrolls, NFP). Já vimos várias vezes como uma única manchete pode provocar oscilações bruscas nos preços. Neste artigo, analisaremos em detalhes a combinação entre notícias e os recursos da inteligência artificial.


Treinamento de um U-Transformer não linear nos resíduos de um modelo autorregressivo linear
O artigo apresenta um sistema híbrido inovador para previsão de taxas de câmbio, que combina um modelo autorregressivo linear com a arquitetura U-Transformer para análise dos resíduos. O sistema alterna automaticamente entre as fontes de sinais conforme a qualidade de cada uma e inclui uma lógica de negociação completa, com estratégias de averaging/pyramiding. A principal vantagem da abordagem está no fato de a rede neural ser treinada nos resíduos do modelo linear, o que simplifica a tarefa e reduz o risco de sobreajuste. A implementação foi feita integralmente em MQL5 e está pronta para uso em negociação real, com adaptação automática às mudanças nas condições de mercado.


Integração rápida de um grande modelo de linguagem com o MetaTrader 5 (Parte I): Criando o modelo
O artigo explora uma integração revolucionária entre grandes modelos de linguagem (LLM) e a plataforma de trading MetaTrader 5, na qual a AI não se limita a prever preços, mas toma decisões de negociação de forma autônoma, analisando o contexto do mercado como faria um trader experiente. O autor mostra a diferença fundamental entre os LLM e modelos clássicos de machine learning, como o CatBoost: a capacidade de metacognição e autorreflexão, que permite ao sistema aprender com os próprios erros e aprimorar sua estratégia.


Do iniciante ao especialista: Criação de um EA de notícias animado em MQL5(V): sistema de lembretes de eventos
Nesta discussão, veremos aprimoramentos adicionais, ao integrarmos uma lógica avançada de alertas para os eventos do calendário econômico exibidos pelo EA "Manchetes de notícias". Esse aprimoramento é decisivo, pois garante que os usuários recebam notificações em tempo hábil pouco antes dos principais eventos programados. Acompanhe esta discussão para saber mais.


Modificação do algoritmo de otimização Dingo: Dingo Optimization Algorithm M (DOAm)
A modificação do algoritmo Dingo proposta pelo autor e apresentada neste artigo elevou consideravelmente o patamar na busca pelo melhor algoritmo de otimização. Será que ainda é possível alcançar resultados superiores?


Criação de EAs auto-otimizáveis em MQL5 (Parte 7): Negociação simultânea com indicadores de vários períodos
Nesta série de artigos, analisamos várias maneiras de determinar o melhor período para utilizar nossos indicadores técnicos. Hoje, mostraremos como aplicar a lógica oposta, ou seja, em vez de selecionar um único período considerado o mais adequado, veremos como utilizar de forma eficiente todos os períodos disponíveis. Essa abordagem reduz a quantidade de dados descartados e oferece formas alternativas de aplicar algoritmos de machine learning, indo além da simples previsão de preços.

Desenvolvimento de ferramentas para análise de Price Action (Parte 23): Indicador de força das moedas
Você sabe o que realmente determina a direção de um par de moedas? A força de cada moeda individualmente. Neste artigo, vamos medir a força de uma moeda analisando todos os pares dos quais ela faz parte. Isso permitirá prever o movimento desses pares com base na força relativa das moedas que os compõem. Continue lendo para saber mais.

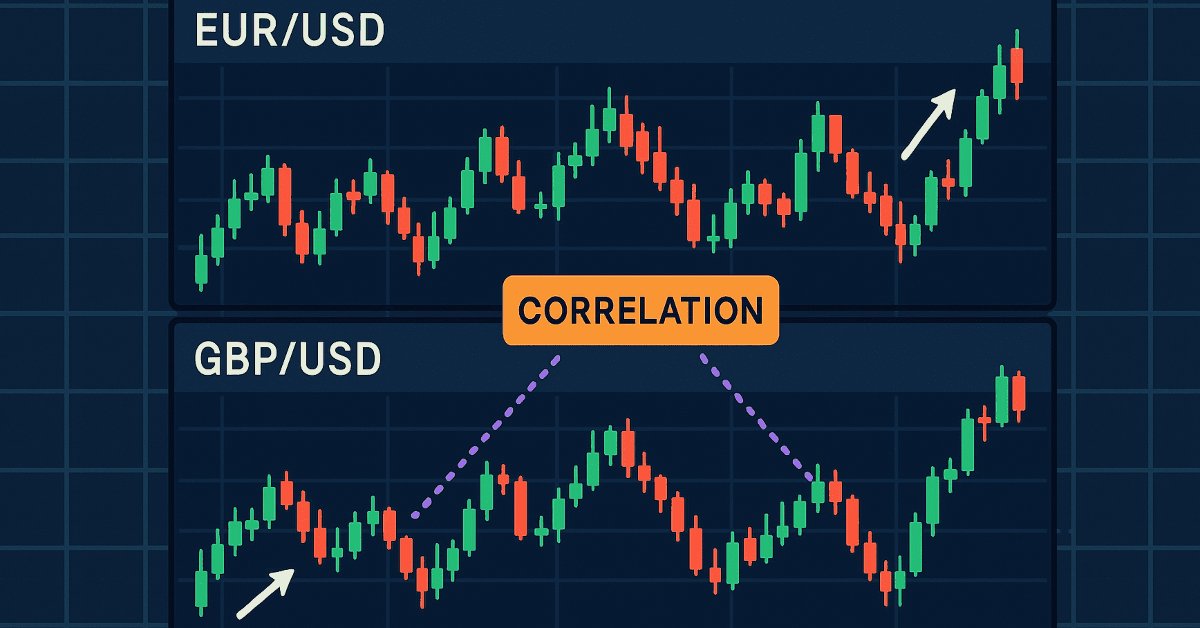
Desenvolvimento do Kit de Ferramentas de Análise de Price Action (Parte 20): Fluxo Externo (IV) — Correlation Pathfinder
O Correlation Pathfinder oferece uma nova abordagem para compreender a dinâmica dos pares de moedas como parte da Série de Desenvolvimento do Kit de Ferramentas de Análise de Price Action. Essa ferramenta automatiza a coleta e a análise de dados, fornecendo insights sobre como pares como EUR/USD e GBP/USD interagem. Aprimore sua estratégia de trading com informações práticas e em tempo real que ajudam você a gerenciar riscos e identificar oportunidades com mais eficiência.


Métodos de amostragem MCMC - Algoritmo de Metropolis-Hastings
O algoritmo de Metropolis-Hastings é um método fundamental de Monte Carlo via cadeias de Markov (MCMC), amplamente utilizado para aproximar distribuições a posteriori na inferência bayesiana. O artigo apresenta os fundamentos teóricos do algoritmo, a implementação da classe MHSampler em MQL5 e exemplos de aplicação com análise das amostras obtidas.

Desenvolvimento de ferramentas para análise de Price Action (Parte 22): Painel de correlação
Esta ferramenta consiste em um painel de correlações que calcula e exibe, em tempo real, os coeficientes de correlação de vários pares de moedas. Ao mostrar como os pares se movimentam em relação uns aos outros, a ferramenta acrescenta um contexto importante à análise de Price Action e ajuda a compreender melhor as relações entre diferentes mercados. Vamos analisar seus recursos e possíveis aplicações.


Desenvolvimento do Kit de Ferramentas de Análise de Price Action (Parte 21): Detector de Inversão da Estrutura de Mercado
O Expert Advisor (EA) Market Structure Flip Detector atua como um parceiro atento, monitorando continuamente as mudanças no sentimento do mercado. Utilizando limites baseados no Average True Range (ATR), ele detecta com eficiência as mudanças na estrutura do mercado e identifica cada higher low (HL) e lower high (LH) com marcadores claros. Graças à rápida execução do MQL5 e à flexibilidade de sua API, essa ferramenta realiza análises em tempo real, ajusta a exibição para proporcionar melhor legibilidade e disponibiliza um painel dinâmico para acompanhar a quantidade de flips e os horários/intervalos dos flips. Além disso, notificações sonoras e push personalizáveis garantem que você seja informado sobre sinais importantes, demonstrando como parâmetros simples e funções auxiliares podem transformar movimentos de preço em estratégias acionáveis.


Análise da influência dos ciclos solares e lunares sobre os preços das moedas
E se os ciclos lunares e os padrões sazonais influenciarem os mercados cambiais? Este artigo mostra como traduzir conceitos astrológicos para a linguagem da matemática e do machine learning. Criei um sistema em Python com 88 atributos baseados em ciclos astronômicos, treinei o CatBoost com 15 anos de dados do EUR/USD e obtive resultados intrigantes. O código é aberto, os métodos podem ser verificados e as conclusões são inesperadas: a sabedoria antiga encontra o gradient boosting.


Machine Learning e Data Science (Parte 38): Aplicação de Transfer Learning nos mercados de câmbio
Os avanços em inteligência artificial que vemos nas notícias, do ChatGPT aos veículos autônomos, não surgem de modelos isolados, mas do conhecimento acumulado e transferido entre diferentes modelos ou domínios mais amplos. Agora, essa mesma abordagem de "treinar uma vez, aplicar em qualquer lugar" pode ser usada para aprimorar nossos modelos de IA voltados à negociação algorítmica. Neste artigo, veremos como aproveitar dados obtidos de diferentes instrumentos para melhorar as previsões por meio de Transfer Learning.


Data Science e ML (Parte 37): Utilizando padrões de Candlestick e IA para superar o mercado
Os padrões de candlestick ajudam os traders a compreender a psicologia do mercado e a identificar tendências nos mercados financeiros, permitindo decisões de negociação mais bem fundamentadas, que podem levar a melhores resultados. Neste artigo, exploraremos como utilizar padrões de candlestick em conjunto com modelos de IA para buscar um desempenho de negociação otimizado.

Criação de um painel administrativo de trading em MQL5 (Parte XI): Interface moderna de mensagens na plataforma (I)
Hoje vamos aprimorar a interface de troca de mensagens do painel de comunicação e alinhá-la aos padrões dos aplicativos modernos de comunicação de alto desempenho. Para isso, atualizaremos a classe CommunicationsDialog. Analisaremos todas essas alterações em detalhes e também definiremos os próximos passos para a evolução das interfaces dos nossos programas em MQL5.


Algoritmo de estrutura cristalina, Crystal Structure Algorithm (CryStAl)
O artigo apresenta duas versões do Algoritmo de Estrutura Cristalina: a original e a modificada. O Crystal Structure Algorithm (CryStAl), publicado em 2021 e inspirado na física das estruturas cristalinas, foi apresentado como uma meta-heurística parameter-free para otimização global. No entanto, os testes revelaram um problema crítico no algoritmo. O artigo também apresenta a versão modificada CryStAlm, que corrige as principais deficiências da versão original.


Métodos de amostragem MCMC: algoritmo de amostragem por fatias (Slice Sampling)
Neste artigo, estudamos o método de amostragem por fatias (slice sampling), um algoritmo MCMC adaptativo que ajusta automaticamente os parâmetros de amostragem. Sua eficiência é demonstrada em modelos bayesianos de regressão linear e logística, e os resultados são comparados com métodos frequentistas clássicos.


Ciência de Dados e ML (Parte 36): Lidando com Mercados Financeiros Tendenciosos
Os mercados financeiros não são perfeitamente equilibrados. Alguns mercados apresentam tendência de alta, outros apresentam tendência de baixa, enquanto outros apresentam movimento lateral, indicando incerteza quanto à direção. Quando essas informações desbalanceadas são utilizadas para treinar modelos de machine learning, elas podem gerar resultados enganosos, especialmente porque as condições do mercado mudam com frequência. Neste artigo, discutiremos diferentes maneiras de lidar com esse problema.


MetaTrader 5 Global Optimizer: Clusterização
Nesta terceira parte, o Global Optimizer deixa de escolher apenas o melhor passe do ISS e passa a identificar regiões paramétricas estáveis. Os resultados são analisados por clusterização, medóides e vizinhança, com suporte de execuções genéticas e possível refinamento local antes da validação OOS. O objetivo é reduzir a dependência de picos isolados e selecionar candidatos mais robustos.

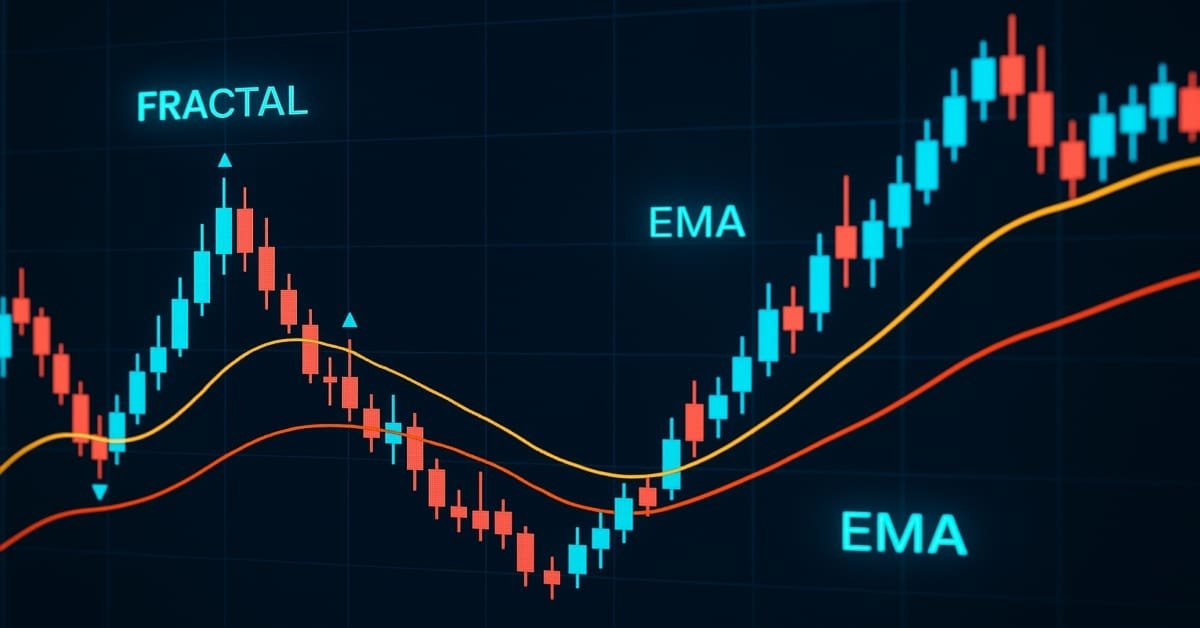
Desenvolvimento de um Kit de Ferramentas para Análise da Ação do Preço (Parte 25): Rompimento de Fractais com EMA Dupla
A análise da ação do preço é uma abordagem fundamental para identificar oportunidades de negociação lucrativas. No entanto, monitorar manualmente os movimentos e padrões de preços pode ser uma tarefa desafiadora e demorada. Para resolver esse problema, estamos desenvolvendo ferramentas que analisam automaticamente a ação do preço, fornecendo sinais oportunos sempre que possíveis oportunidades são identificadas. Este artigo apresenta uma ferramenta robusta que combina rompimentos de fractais com as EMAs de 14 e 200 períodos para gerar sinais de negociação confiáveis, ajudando os traders a tomar decisões fundamentadas com maior confiança.

Aprendizado de Máquina e Data Science (Parte 43): Identificação de padrões ocultos em indicadores com modelos de misturas gaussianas latentes (LGMM)
Você já teve a sensação de que existe algo mais por trás de um gráfico, algum padrão que ainda não conseguiu identificar? Como se houvesse um código secreto que, uma vez decifrado, permitiria saber exatamente para onde os preços estão indo? Apresento o LGMM, uma ferramenta capaz de detectar padrões ocultos no mercado. Esse modelo de aprendizado de máquina ajuda a identificar regularidades que normalmente passam despercebidas.

Desenvolvimento de ferramentas para análise de Price Action (Parte 29): EA "Boom and Crash Interceptor"
Descubra como o EA Boom & Crash Interceptor transforma seus gráficos em um sistema proativo de alertas, capaz de identificar movimentos explosivos dos preços por meio da análise de velocidade, da detecção de picos de volatilidade, da confirmação de tendência e de filtros de zonas de pivô. Com setas verdes para "Boom" e vermelhas para "Crash", o EA facilita a tomada de decisões ao filtrar o ruído do mercado e ajudar a aproveitar melhor os movimentos bruscos dos preços. Vamos entender como ele funciona e por que essa ferramenta pode se tornar um diferencial importante nas suas operações.

Ciência de Dados e ML (Parte 42): Previsão de Séries Temporais no Mercado Forex com ARIMA em Python
ARIMA, sigla para Modelo Autorregressivo Integrado de Médias Móveis, é um poderoso modelo estatístico tradicional de previsão de séries temporais. Com a capacidade de identificar picos e flutuações nos dados de uma série temporal, esse modelo pode prever com precisão os próximos valores. Neste artigo, vamos entender o que é o ARIMA, como funciona, como utilizá-lo para prever os próximos preços do mercado com alta precisão e muito mais.