Artigos sobre programação na linguagem MQL5

Leia os artigos publicados aqui para aprender MQL5, a linguagem das estratégias de negociação. A maioria desses artigos foi escrita por vocês, membros da MQL5.community. Todos eles estão divididos em categorias para encontrar respostas rápidas relacionadas a aspectos específicos da programação: "Integração", "Testador", "Estratégias de negociação" e muito mais.
Acompanhe as novas publicações e participe de suas discussões no Fórum!
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se

Implementando uma Estratégia de Negociação com Bandas de Bollinger usando MQL5: Um Guia Passo a Passo
Um guia passo a passo para implementar um algoritmo de negociação automatizado em MQL5 baseado na estratégia de Bandas de Bollinger. Um tutorial detalhado sobre a criação de um Expert Advisor que pode ser útil para traders.


Padrões de projeto no MQL5 (Parte 2): Padrões estruturais
Neste artigo, continuaremos a estudar os padrões de projeto que permitem aos desenvolvedores criar aplicativos expansíveis e confiáveis não apenas no MQL5, mas também em outras linguagens de programação. Desta vez, falaremos sobre outro tipo: modelos estruturais. Aprenderemos a projetar sistemas usando as classes disponíveis para formar estruturas maiores.


Criando um Expert Advisor simples multimoeda usando MQL5 (Parte 3): Prefixos/sufixos de símbolos e sessão de negociação
Recebi comentários de vários colegas traders sobre como usar o Expert Advisor multimoedas que estou analisando com corretoras que usam prefixos e/ou sufixos com nomes de símbolos, bem como sobre como implementar fusos horários de negociação ou sessões de negociação no Expert Advisor.

Padrões de projeto no MQL5 (Parte 4): Padrões comportamentais 2
Com este artigo concluímos a série sobre padrões de projeto na área de software. Já mencionei que existem três tipos de padrões de projeto: criacionais, estruturais e comportamentais. Finalizaremos os padrões comportamentais restantes, que ajudarão a definir a maneira de interação entre objetos, de modo a tornar nosso código mais limpo.

Redes neurais em trading: Resultados práticos do método TEMPO
Damos continuidade à exploração do método TEMPO. Neste artigo, avaliaremos a eficácia prática das abordagens propostas com base em dados históricos reais.


Desenvolvendo um sistema de Replay (Parte 31): Projeto Expert Advisor - Classe C_Mouse (V)
Desenvolver uma forma de colocar o cronometro, de modo que durante um replay / simulação, ele consiga nos dizer quanto tempo falta, pode parecer a principio uma tarefa simples e de rápida solução. Muitos iriam simplesmente tentar adaptar e usar o mesmo sistema que é usado quando temos o servidor de negociação ao nosso lado. Mas aqui mora um ponto que muitos talvez não se atentem ao pensar em tal solução. Quando você está fazendo um replay, e isto para não falar do fato da simulação, o relógio não funciona da mesma forma. Este tipo de coisa torna complexo construir tal sistema.


Ganhe uma Vantagem sobre Qualquer Mercado (Parte II): Previsão de Indicadores Técnicos
Você sabia que podemos obter mais precisão ao prever certos indicadores técnicos do que ao prever o preço subjacente de um símbolo negociado? Junte-se a nós para explorar como aproveitar essa percepção para melhores estratégias de negociação

Desenvolvendo um sistema de Replay - Simulação de mercado (Parte 06): Primeiras melhorias (I)
Neste artigo vamos começar a estabilizar todo o sistema. Pois sem que o sistema esteja de fato estabilizado, podemos correr risco de não conseguir cumprir os próximos passos.


Desenvolvendo um sistema de Replay (Parte 68): Acertando o tempo (I)
Aqui vamos dar prosseguimento, ao trabalho de conseguir fazer com que o indicador de mouse, consiga nos informar o tempo restante da barra, quando em momentos de baixa liquidez. Apesar de a primeira vista parecer algo simples, você verá que esta tarefa é bem mais complicada do que parece. Isto por conta de alguns percalços que teremos de enfrentar. Então acompanhe esta primeira parte para entender as próximas.


Medindo o valor informativo do Indicador
O aprendizado de máquina se tornou uma técnica popular de desenvolvimento de estratégias. Na negociação, tradicionalmente, mais atenção é dada à maximização da lucratividade e à precisão das previsões. Enquanto isso, o processamento de dados usado para construir modelos preditivos permanece na periferia. Neste artigo, discutimos o uso do conceito de entropia para avaliar a adequação de indicadores na construção de modelos preditivos, conforme descrito no livro Testing and Tuning Market Trading Systems escrito por Timothy Masters.


Desenvolvimento de sistemas de trading avançados ICT: Implementação de sinais no indicador Order Blocks
Neste artigo você vai aprender como desenvolver um indicador Order Blocks baseado no volume do livro de ofertas (profundidade de mercado) e otimizá-lo usando buffers para melhorar a precisão. Com isso, concluímos a etapa atual do projeto e nos preparamos para as próximas, nas quais será implementada uma classe de gerenciamento de risco e um robô de negociação que utilizará os sinais gerados pelo indicador.


Do básico ao intermediário: Array e Strings (II)
Neste artigo, irei demostrar que apesar de ainda estamos em um nível iniciante, e bem básico. Já conseguimos implementar algum tipo de aplicação interessante. No caso iremos criar um gerador de senhas bem simples. Isto de modo a conseguir aplicar alguns conceitos que foram explicados até aqui. Além disto, irei mostrar como você pode desenvolver soluções para alguns problemas especiais.


Desenvolvendo Sistemas de Trading ICT Avançados: Implementando Order Blocks em um Indicador
Neste artigo, vamos aprender a criar um indicador que detecta, desenha e emite alertas sobre a mitigação de order blocks. Também veremos em detalhes como identificar esses blocos no gráfico, configurar alertas precisos e visualizar sua posição utilizando retângulos, para compreender melhor a ação do preço. Este indicador servirá como uma ferramenta-chave para traders que seguem os Smart Money Concepts e a metodologia do Inner Circle Trader.

Representações no domínio da frequência de séries temporais: O espectro de potência
Neste artigo, analisaremos os métodos relacionados à análise de séries temporais no domínio da frequência. Ele também se concentrará na utilidade do estudo de funções espectrais de séries temporais na criação de modelos preditivos. Além disso, discutimos algumas perspectivas promissoras para a análise de séries temporais no domínio da frequência usando a transformada discreta de Fourier (DFT).

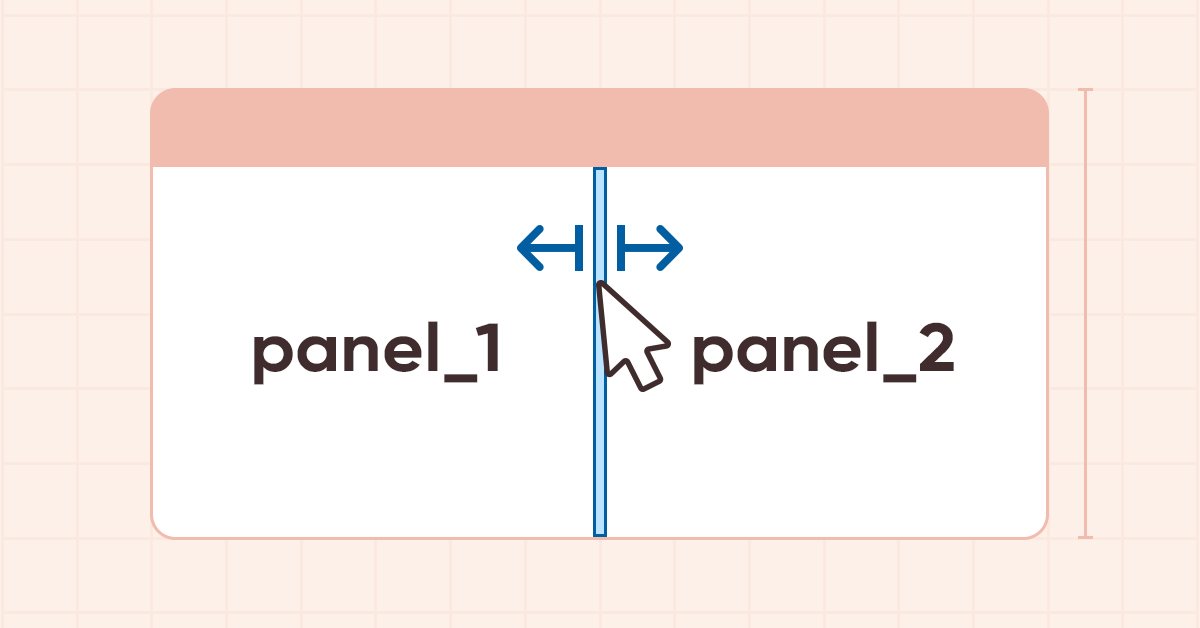
DoEasy. Controles (Parte 24): Objeto WinForms dica
Neste artigo, vamos reformular a lógica de especificação dos objetos base e principal para todos os objetos WinForms da biblioteca. Vamos desenvolver também um novo objeto dica que será base e algumas classes herdeiras para indicar a possível direção do movimento da linha divisória.


Desenvolvendo um sistema de Replay (Parte 43): Projeto do Chart Trade (II)
Grande parte das pessoas que querem, ou desejam aprender a programar, não fazem de fato ideia, do que estão fazendo. O que elas fazem é tentar criar as coisas de uma determinada maneira. No entanto, quando programamos não estamos de fato tentando criar um solução. Se você tentar fazer isto, desta forma irá gerar mais problemas do que realmente uma solução. Aqui iremos fazer algo um pouco mais avançado, e por consequência diferente.

Rede neural na prática: Mínimos Quadrados
Aqui neste artigo, veremos algumas coisas, entre elas: Como muitas vezes fórmulas matemáticas parecem mais complicadas, quando a olhamos, do que quando a implementamos em código. Além deste fato, também será mostrado, como você pode ajustar o quadrante do gráfico, assim como uma coisa sinistra, que pode acontecer no seu código MQL5. Algo que sinceramente não sei como explicar, por não ter entendido. Apesar de mostrar como corrigir no código.

Como começar a trabalhar com MQL5 Algo Forge
Apresentamos o MQL5 Algo Forge, um portal exclusivo para desenvolvedores de algoritmos de negociação. Ele combina as funcionalidades do Git com uma interface prática para gerenciar e organizar projetos dentro do ecossistema MQL5. Aqui você pode seguir autores interessantes, criar equipes e desenvolver projetos colaborativos de algotrading.

Redes neurais de maneira fácil (Parte 35): Módulo de curiosidade intrínseca
Continuamos a explorar algoritmos de aprendizado por reforço. Todos os algoritmos que analisamos até agora exigiam a criação de uma política de recompensa de tal forma que o agente pudesse avaliar cada uma de suas ações em cada transição de um estado do sistema para outro. No entanto, essa abordagem é bastante artificial. Na prática, existe um intervalo de tempo entre a ação e a recompensa. Neste artigo, proponho que você se familiarize com um algoritmo de aprendizado de modelo capaz de lidar com diferentes atrasos temporais entre a ação e a recompensa.


Desenvolvendo um sistema de Replay (Parte 28): Projeto Expert Advisor — Classe C_Mouse (II)
Quanto de fato os primeiros sistema capazes de fatorar alguma coisa, começaram a ser produzidos. Tudo tinha que ser feito por engenheiros com grande conhecimento, no que estava sendo projetado. Isto nos primórdios da computação, onde se quer existia algum tipo de terminal, para que fosse possível programar algo. Conforme ia se desenvolvendo, e o interesse de que mais pessoas também conseguisse criar algo, começou surgir novas ideias e meios, de programar aquelas máquinas, que antes era feito mudando a posição dos conectores. Assim começamos a ter os primeiros terminais.

Análise causal de séries temporais usando entropia de transferência
Neste artigo, discutimos como a causalidade estatística pode ser aplicada para identificar variáveis preditivas. Exploraremos a relação entre causalidade e entropia de transferência, além de apresentar um código MQL5 para detectar transferências direcionais de informação entre duas variáveis.

Algoritmos de otimização populacional
Este é um artigo introdutório sobre a classificação do algoritmo de otimização (OA). O artigo tenta criar um banco de teste (um conjunto de funções), que deve ser usado para comparar os OAs e, talvez, identificar o algoritmo mais universal de todos os que são amplamente conhecidos.


Desenvolvendo um sistema de Replay - Simulação de mercado ( Parte 21): FOREX (II)
Vamos continuar a montagem do sistema para cobrir o mercado de FOREX. Então para resolver este problema, precisaríamos primeiramente, declarar o carregamento dos tickets, antes de fazer o carregamento das barras previas. Isto resolve o problema, mas ao mesmo tempo força o usuário, a um tipo de modelagem do arquivo de configuração, que ao meu ver não faz muito sentido. O motivo é que, ao desenvolver a programação, responsável por analisar e executar o que esta no arquivo de configuração, podemos permitir ao usuário, declarar as coisas em qualquer ordem.


Abordagem quantitativa na gestão de riscos: aplicação do modelo VaR para otimização de portfólio multimoeda com Python e MetaTrader 5
Neste artigo, revelamos o potencial do modelo Value at Risk (VaR) para a otimização de portfólios multimoeda. Utilizando o Python e as funcionalidades do MetaTrader 5, demonstramos como implementar a análise VaR para uma distribuição eficiente de capital e gerenciamento de posições. Desde os fundamentos teóricos até a implementação prática, o artigo abrange todos os aspectos da aplicação de um dos sistemas mais robustos de cálculo de risco — o VaR — no trading algorítmico.


Redes neurais de maneira fácil (Parte 38): Exploração auto-supervisionada via desacordo (Self-Supervised Exploration via Disagreement)
Um dos principais desafios do aprendizado por reforço é a exploração do ambiente. Anteriormente, já nos iniciamos no método de exploração baseado na curiosidade interna. E hoje proponho considerar outro algoritmo, o de exploração por desacordo.


Desenvolvimento de um Cliente MQTT para o MetaTrader 5: Metodologia TDD
Este artigo apresenta a primeira tentativa de desenvolver um cliente MQTT nativo para o MQL5. MQTT é um protocolo de troca de dados no formato "publicador - assinante". Ele é leve, aberto, simples e projetado para ser facilmente implementado. Isso o torna aplicável em muitas situações.

DoEasy. Controles (Parte 8): Objetos básicos do WinForms por categoria, controles GroupBox e CheckBox
Neste artigo, veremos como criar dois objetos WinForms, especificamente GroupBox e CheckBox, e também geraremos objetos básicos para categorias de objetos WinForms. Todos os objetos criados ainda são estáticos, ou seja, não possuem a funcionalidade de interação com o mouse.

Redes neurais de maneira fácil (Parte 22): Aprendizado não supervisionado de modelos recorrentes
Continuamos a estudar algoritmos de aprendizado não supervisionado. E agora proponho discutir as particularidades por trás do uso de autocodificadores para treinar modelos recorrentes.

EA MQL5 integrado ao Telegram (Parte 2): Envio de sinais do MQL5 para o Telegram
Nesta parte do artigo, vamos criar um EA MQL5 integrado ao Telegram que envia sinais de cruzamento de médias móveis para o mensageiro. Descreveremos detalhadamente o processo de geração de sinais de negociação com base nesses cruzamentos, implementaremos o código necessário em MQL5 e garantiremos uma integração contínua. Como resultado, teremos um sistema que envia alertas de negociação em tempo real diretamente para um grupo no Telegram.

Algoritmos de otimização populacional: Algoritmo Boids, ou algoritmo de comportamento de enxame (Boids Algorithm, Boids)
Neste artigo, estudaremos algoritmo Boids, baseado em exemplos únicos de comportamento de enxame de animais. O algoritmo Boids, por sua vez, serviu como base para a criação de uma classe inteira de algoritmos, agrupados sob o nome de "Inteligência de Enxame".

De Iniciante a Especialista: Indicador de Força de Suporte e Resistência (SRSI)
Neste artigo, compartilharemos insights sobre como utilizar a programação em MQL5 para identificar níveis de mercado — diferenciando entre níveis de preço mais fracos e mais fortes. Desenvolveremos completamente um indicador funcional de Força de Suporte e Resistência (SRSI).


Desenvolvendo um sistema de Replay (Parte 44): Projeto do Chart Trade (III)
No artigo anterior, expliquei como você pode manipular os dados do template a fim de usá-los em um OBJ_CHART. Mas lá apenas introduzi a questão, mas sem entrar em muitos detalhes, já que naquela versão o trabalho foi feito de uma maneira bem simplificada. No entanto, ela foi feita daquela forma, justamente para facilitar a explicação do conteúdo. Pois apesar de parecer simples fazer certas coisas, algumas não são tão evidentes, e sem compreender a parte mais simples e básica, você não irá de fato entender o que estou fazendo.

Padrões de projeto no MQL5 (Parte I): Padrões criacionais (creational patterns)
Existem métodos que podem ser usados para resolver problemas típicos. Depois de entender como usar esses métodos, você pode então escrever programas de maneira prática e aplicar o conceito DRY ("Don't Repeat Yourself" - "Não se Repita"). Neste contexto, os padrões de projeto são extremamente úteis, pois apresentam soluções para problemas bem descritos e recorrentes.

Usando algoritmos de otimização para configurar parâmetros de EA em tempo real
O artigo discute os aspectos práticos do uso de algoritmos de otimização para encontrar os melhores parâmetros de EA em tempo real, bem como a virtualização das operações de negociação e da lógica do EA. O artigo pode ser usado como instrução para implementar algoritmos de otimização em um EA.


Simulação de mercado (Parte 01): Cross Order (I)
Deste artigo em diante iniciaremos a fase dois, na questão sobre replay / simulação de mercado. Então aqui vamos começar mostrando uma possível solução para fazer cruzamento de ordens. Esta solução que mostrarei, não é uma solução definitiva. Ela é apenas uma proposta de solução para o problema que ainda será preciso abordar em breve.

EA de grid-hedge modificado em MQL5 (Parte III): Otimização de uma estratégia de cobertura simples (I)
Na terceira parte, retornamos aos EAs Simple Hedge e Simple Grid, desenvolvidos anteriormente. Agora, vamos melhorar o Simple Hedge EA por meio de análise matemática e abordagem de força bruta (brute force) com o objetivo de otimizar o uso da estratégia. Este artigo se aprofunda na otimização matemática da estratégia, estabelecendo a base para a futura pesquisa de otimização baseada em código nas partes seguintes.

Introdução ao MQL5 (Parte 4): Estruturas, classes e funções de tempo
Nesta série, continuamos a desvendar os segredos da programação. No novo artigo, vamos estudar as bases das estruturas, classes e funções de tempo e adquirir novas habilidades para programação eficiente. Este guia pode ser útil não apenas para iniciantes, mas também para desenvolvedores experientes, pois simplifica conceitos complexos, fornecendo informações valiosas para dominar o MQL5. Continue aprendendo coisas novas, aperfeiçoe suas habilidades de programação e domine o mundo da negociação algorítmica.

Redes neurais de maneira fácil (Parte 30): Algoritmos genéticos
Hoje quero apresentar-lhes um método de aprendizado um pouco diferente. Pode-se dizer que é emprestado da teoria da evolução de Darwin. É provavelmente menos controlável do que os métodos discutidos anteriormente. Mas, mesmo assim, permite também treinar modelos indiferenciados.


Redes neurais de maneira fácil (Parte 49): Soft Actor-Critic (SAC)
Continuamos nossa exploração dos algoritmos de aprendizado por reforço na resolução de problemas em espaços de ação contínua. Neste artigo, apresento o algoritmo Soft Actor-Critic (SAC). A principal vantagem do SAC está em sua capacidade de encontrar políticas ótimas que não apenas maximizam a recompensa esperada, mas também têm a máxima entropia (diversidade) de ações.

Gráficos na biblioteca DoEasy (Parte 91): eventos de objetos gráficos padrão no programa Histórico de alterações de nome do objeto
No artigo, modificaremos a funcionalidade básica para fornecer controle de eventos de objetos gráficos a partir de um programa baseado na biblioteca. Vamos começar criando uma funcionalidade para armazenar o histórico de alterações das propriedades dos objetos gráficos usando a propriedade "Nome do objeto" como exemplo.