Artigos sobre como programar e utilizar robôs de negociação na linguagem MQL5

Os experts que os desenvolvedores criam para o MetaTrader realizam uma grande variedade de tarefas. Entre elas estão o monitoramento de muitos instrumentos financeiros 24h por dia, a cópia de operações, a criação e o envio de relatórios, a análise de notícias e até mesmo o acesso dos traders à sua própria interface gráfica personalizada.
Os artigos podem abordar técnicas de programação, ideias matemáticas para processamento de dados, dicas para criar e encomendar robôs de negociação.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se


Redes neurais em trading: Previsão de séries temporais com o auxílio da decomposição modal adaptativa (Conclusão)
O artigo analisa a adaptação e a implementação prática do framework ACEFormer por meio do MQL5 no contexto do trading algorítmico. São apresentados as principais decisões arquiteturais, as particularidades do treinamento e os resultados dos testes do modelo com dados reais.


Redes neurais de maneira fácil (Parte 66): Problemáticas da pesquisa em treinamento off-line
O treinamento de modelos em modo off-line é realizado com dados de uma amostra de treinamento previamente preparada. Isso nos oferece várias vantagens, mas também comprime significativamente as informações sobre o ambiente em relação às dimensões da amostra de treinamento. Isso, por sua vez, limita as possibilidades de pesquisa. Neste artigo, quero apresentar um método que permite enriquecer a amostra de treinamento com dados o mais diversificados possível.

Escrevemos o primeiro modelo de caixa de vidro (Glass Box) em Python e MQL5
Os modelos de aprendizado de máquina são difíceis de interpretar, e entender o motivo pelo qual os modelos não atendem às nossas expectativas pode ajudar muito a alcançar o resultado desejado ao usar esses métodos modernos. Sem um entendimento abrangente do funcionamento interno do modelo, pode ser difícil identificar erros que prejudicam o desempenho. Nesse processo, podemos dedicar tempo a criar funções que não impactam na qualidade da previsão. No final, por melhor que seja o modelo, perdemos todos os seus principais benefícios devido a nossos próprios erros. Felizmente, existe uma solução complexa, mas bem desenvolvida, que permite ver claramente o que está acontecendo sob o capô do modelo.

Redes neurais em trading: Superpoint Transformer (SPFormer)
Neste artigo, apresentamos um método de segmentação de objetos 3D baseado no Superpoint Transformer (SPFormer), que elimina a necessidade de agregação intermediária de dados. Isso acelera o processo de segmentação e melhora o desempenho do modelo.

Desenvolvendo um EA multimoeda (Parte 6): Automatizando a seleção de um grupo de instâncias
Depois de otimizar uma estratégia de negociação, obtemos conjuntos de parâmetros que facilitam a criação de várias instâncias dessa estratégia, todas integradas em um único Expert Advisor. Antes, fazíamos isso manualmente, mas agora vamos tentar automatizar esse processo.


Desenvolvendo um EA multimoeda (Parte 14): Alteração adaptativa dos volumes no gerenciador de risco
O gerenciador de risco anteriormente desenvolvido continha apenas funcionalidades básicas. Vamos explorar caminhos para aprimorá-lo, buscando melhorar os resultados de negociação sem alterar a lógica das estratégias de trading.

Desenvolvendo um EA multimoeda (Parte 17): Preparação adicional para o trading real
Atualmente, nosso EA utiliza um banco de dados para obter as strings de inicialização de instâncias individuais de estratégias de trading. No entanto, o banco de dados é bastante volumoso e contém muitas informações desnecessárias para a operação real do EA. Tentaremos garantir o funcionamento do EA sem a necessidade de conexão obrigatória ao banco de dados.

Exemplo de Otimização Estocástica e Controle Ótimo
Este Expert Advisor, chamado SMOC (provavelmente abreviação de Stochastic Model Optimal Control), é um exemplo simples de um sistema de negociação algorítmica avançado para o MetaTrader 5. Ele utiliza uma combinação de indicadores técnicos, controle preditivo baseado em modelos e gerenciamento dinâmico de risco para tomar decisões de negociação. O EA incorpora parâmetros adaptativos, dimensionamento de posição baseado em volatilidade e análise de tendências para otimizar seu desempenho em diferentes condições de mercado.

Automatizando Estratégias de Trading em MQL5 (Parte 10): Desenvolvendo a Estratégia Trend Flat Momentum
Neste artigo, desenvolvemos um Expert Advisor em MQL5 para a estratégia Trend Flat Momentum. Combinamos um cruzamento de duas médias móveis com filtros de momentum RSI e CCI para gerar sinais de negociação. Também abordamos backtesting e possíveis melhorias para desempenho em condições reais de mercado.

Funcionalidades do Assistente MQL5 que você precisa conhecer (Parte 39): Índice de força relativa
O RSI é um oscilador de momentum popular que mede o ritmo e a magnitude da recente variação no preço de um título financeiro, para avaliar situações de sobrecompra ou sobrevenda. Entender a velocidade e a escala é essencial para identificar pontos de reversão. Aplicaremos esse oscilador em mais uma classe personalizada de sinais e examinaremos algumas de suas características. No entanto, começaremos resumindo nossa discussão sobre as bandas de Bollinger.


Técnicas do MQL5 Wizard que você deve conhecer (Parte 37): Regressão por Processo Gaussiano com Núcleos Lineares e de Matérn
Os núcleos lineares são a matriz mais simples de seu tipo usada em aprendizado de máquina para regressão linear e máquinas de vetor de suporte. O núcleo de Matérn, por outro lado, é uma versão mais versátil da Função de Base Radial que analisamos em um artigo anterior, e é hábil em mapear funções que não são tão suaves quanto o RBF pressupõe. Construímos uma classe de sinal personalizada que utiliza ambos os núcleos para prever condições de compra e venda.


Desenvolvimento do Conjunto de Ferramentas de Análise de Price Action – Parte (4): Analytics Forecaster EA
Estamos indo além de simplesmente visualizar métricas analisadas nos gráficos, ampliando a perspectiva para incluir a integração com o Telegram. Essa melhoria permite que resultados importantes sejam entregues diretamente ao seu dispositivo móvel por meio do aplicativo Telegram. Junte-se a nós enquanto exploramos essa jornada neste artigo.


Redes neurais em trading: Framework de previsão cruzada de domínio de séries temporais (TimeFound)
Neste artigo, montamos passo a passo o núcleo do modelo inteligente TimeFound, adaptado para tarefas reais de previsão de séries temporais. Se você se interessa pela implementação prática de algoritmos de patching com redes neurais em MQL5, você está no lugar certo.


Adicionando um LLM personalizado a um robô investidor (Parte 5): Desenvolvimento e teste de uma estratégia de trading com LLM (II) - Configuração do LoRA
Os modelos de linguagem (LLMs) são uma parte importante da inteligência artificial que evolui rapidamente. E para aproveitar isso devemos pensar em como integrar LLMs avançados em nossa negociação algorítmica. Muitos acham desafiador ajustar esses modelos de acordo com suas necessidades, implantá-los localmente e, logo, aplicá-los à negociação algorítmica. Esta série de artigos explorará uma abordagem passo a passo para alcançar esse objetivo.


Reimaginando Estratégias Clássicas: Petróleo Bruto
Neste artigo, revisitamos uma estratégia clássica de negociação de petróleo bruto com o objetivo de aprimorá-la, utilizando algoritmos de aprendizado de máquina supervisionado. Vamos construir um modelo de mínimos quadrados para prever os preços futuros do petróleo Brent, com base na diferença entre os preços do Brent e do WTI. Nosso objetivo é identificar um indicador líder de futuras mudanças nos preços do Brent.

Automatizando Estratégias de Trading em MQL5 (Parte 2): O Sistema Kumo Breakout com Ichimoku e Awesome Oscillator
Neste artigo, criamos um Expert Advisor (EA) que automatiza a estratégia Kumo Breakout utilizando o indicador Ichimoku Kinko Hyo e o Awesome Oscillator. Percorremos o processo de inicialização dos identificadores de indicadores, detecção das condições de breakout e codificação das entradas e saídas automatizadas de trades. Além disso, implementamos trailing stops e lógica de gerenciamento de posição para aprimorar o desempenho e a adaptabilidade do EA às condições de mercado.

Redes neurais em trading: Transformer vetorial hierárquico (HiVT)
Apresentamos o método Transformer Vetorial Hierárquico (HiVT), desenvolvido para a previsão rápida e precisa de séries temporais multimodais.

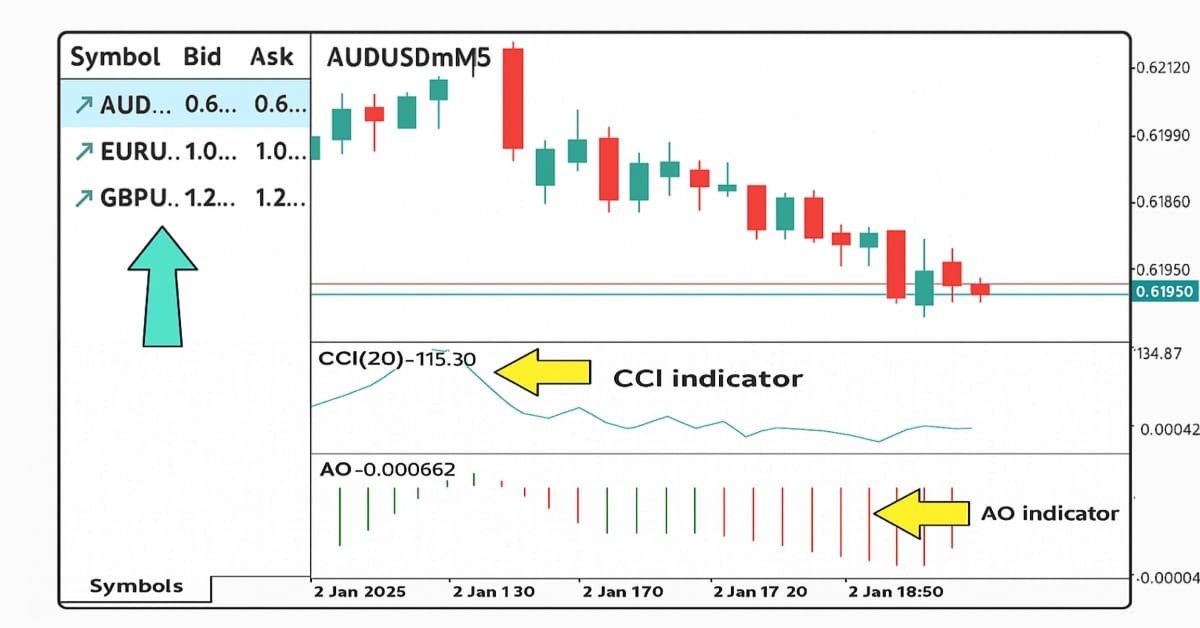
Automatização de estratégias de negociação em MQL5 (Parte 20): estratégia multissímbolo usando CCI e AO
Neste artigo, desenvolveremos uma estratégia de negociação multissímbolo usando os indicadores CCI e AO para identificar reversões de tendência. Veremos o projeto, a implementação em MQL5 e os testes da estratégia em dados históricos. Na conclusão, são apresentadas recomendações para melhorar o desempenho.


Utilizando o modelo de Machine Learning CatBoost como Filtro para Estratégias de Seguimento de Tendência
CatBoost é um poderoso modelo de machine learning baseado em árvores que se especializa em tomada de decisão com base em features estacionárias. Outros modelos baseados em árvores como XGBoost e Random Forest compartilham características semelhantes em termos de robustez, capacidade de lidar com padrões complexos e interpretabilidade. Esses modelos têm uma ampla gama de usos, desde análise de features até gestão de risco. Neste artigo, vamos percorrer o procedimento de utilização de um modelo CatBoost treinado como filtro para uma estratégia clássica de seguimento de tendência com cruzamento de médias móveis.


Redes neurais em trading: Otimização de LSTM para fins de previsão de séries temporais multidimensionais (Conclusão)
Continuamos a implementação do framework DA-CG-LSTM, que propõe métodos inovadores de análise e previsão de séries temporais. O uso de CG-LSTM e do mecanismo de atenção dupla permite identificar com maior precisão tanto dependências de longo prazo quanto de curto prazo nos dados, o que é especialmente útil para o trabalho com mercados financeiros.


Redes neurais de maneira fácil (Parte 82): modelos de equações diferenciais ordinárias (NeuralODE)
Neste artigo, gostaria de apresentar outro tipo de modelos voltados para o estudo da dinâmica do estado do ambiente.


Desenvolvendo um EA multimoeda (Parte 16): Influência de diferentes históricos de cotações nos resultados de testes
O EA em desenvolvimento deve apresentar bons resultados ao operar com diferentes corretoras. Porém, até agora, os testes foram realizados com base em cotações de uma conta de demonstração da MetaQuotes. Vamos verificar se o EA está pronto para operar em contas reais com cotações diferentes das utilizadas durante os testes e otimizações.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 15): Máquinas de Vetores de Suporte com o Polinômio de Newton
Máquinas de Vetores de Suporte classificam dados com base em classes predefinidas, explorando os efeitos de aumentar sua dimensionalidade. É um método de aprendizado supervisionado que é bastante complexo, dado seu potencial para lidar com dados multidimensionais. Neste artigo, consideramos como uma implementação muito básica de dados bidimensionais pode ser feita de maneira mais eficiente com o Polinômio de Newton ao classificar a ação do preço.


Negociamos opções sem opções (Parte 1): Fundamentos da teoria e emulação por meio de ativos subjacentes
O artigo descreve uma variante de emulação de opções por meio do ativo subjacente, implementada na linguagem de programação MQL5. São comparadas as vantagens e desvantagens da abordagem escolhida em relação às opções reais negociadas em bolsa, usando como exemplo o mercado futuro FORTS da bolsa de Moscou MOEX e a corretora de criptomoedas Bybit.


Redes neurais de maneira fácil (Parte 73): AutoBots para previsão de movimentos de preço
Continuamos a análise dos algoritmos de aprendizado de modelos de previsão de trajetórias. E neste artigo, proponho que você conheça o método chamado “AutoBots”.

De Novato a Especialista: A Jornada Essencial no Comércio MQL5
Desbloqueie seu potencial! Você está cercado de oportunidades. Descubra 3 segredos principais para iniciar sua jornada MQL5 ou levá-la para o próximo nível. Vamos mergulhar na discussão de dicas e truques para iniciantes e profissionais.

Introdução ao MQL5 (Parte 17): Criação de EAs para reversões de tendência
Este artigo ensina iniciantes a criar um EA na linguagem MQL5 que opera com base no reconhecimento de padrões gráficos usando rompimentos de linhas de tendência e reversões. Ao aprender como extrair dinamicamente os valores de uma linha de tendência e compará-los com o price action, os leitores poderão desenvolver EAs capazes de identificar padrões gráficos, como linhas de tendência de alta e de baixa, canais, cunhas, triângulos e muitos outros, e operar com base neles.


Técnicas do MQL5 Wizard que você deve conhecer (Parte 25): Testes e Operações em Múltiplos Timeframes
Por padrão, estratégias baseadas em múltiplos timeframes não podem ser testadas em Expert Advisors montados pelo assistente devido à arquitetura de código MQL5 utilizada nas classes de montagem. Exploramos uma possível solução para essa limitação em estratégias que utilizam múltiplos timeframes em um estudo de caso com a média móvel quadrática.


Simplificando a negociação com base em notícias (Parte 4): Aumentando o desempenho
Neste artigo, serão apresentados métodos para melhorar o desempenho do EA no testador de estratégias, além da implementação de um código para dividir o horário dos eventos de notícias em categorias por hora. O acesso a esses eventos será permitido apenas no horário especificado para cada um. Isso permite que o EA gerencie operações de maneira eficiente com base nos eventos, tanto em condições de alta quanto de baixa volatilidade.


Símbolos personalizados em MQL5: Criando um símbolo customizado de barras 3D
Este artigo apresenta um guia detalhado para criar o indicador inovador 3DBarCustomSymbol.mq5, que gera símbolos personalizados no MetaTrader 5, reunindo preço, tempo, volume e volatilidade em uma representação tridimensional única. São abordados os fundamentos matemáticos, a arquitetura do sistema, os aspectos práticos de implementação e o uso em estratégias de trading.


Desenvolvimento de um Kit de Ferramentas para Análise da Ação do Preço (Parte 6): Mean Reversion Signal Reaper
Embora alguns conceitos possam parecer simples à primeira vista, trazê-los à prática pode ser bastante desafiador. No artigo abaixo, levaremos você a uma jornada pela nossa abordagem inovadora para automatizar um Expert Advisor (EA) que analisa o mercado de forma eficiente utilizando uma estratégia de reversão à média. Junte-se a nós enquanto desvendamos as complexidades desse empolgante processo de automação.


Redes neurais em trading: Transformer parâmetro-eficiente com atenção segmentada (PSformer)
Apresentamos o novo framework PSformer, que adapta a arquitetura do Transformer puro para resolver tarefas de previsão de séries temporais multivariadas. O framework é baseado em duas inovações principais: o mecanismo de compartilhamento de parâmetros (PS) e a atenção aos segmentos espaço-temporais (SegAtt).


Redes neurais em trading: Desvendando os componentes estruturais (Final)
O artigo apresenta em detalhes a arquitetura SCNN e uma das opções de implementação com recursos do MQL5. Mostraremos como a decomposição de séries temporais se combina com métodos de redes neurais e mecanismos de atenção.

Redes neurais em trading: Transformer com codificação relativa
O aprendizado autossupervisionado pode ser uma forma eficaz de analisar grandes volumes de dados brutos não rotulados. O principal fator de sucesso é a adaptação dos modelos às particularidades dos mercados financeiros, o que melhora o desempenho dos métodos tradicionais. Este artigo apresentará um mecanismo alternativo de atenção, que permite levar em conta dependências relativas e inter-relações entre os dados brutos.


Desenvolvendo um EA multimoeda (Parte 15): Preparando o EA para o trading real
À medida que nos aproximamos de um EA pronto, é necessário prestar atenção em questões secundárias na etapa de teste da estratégia de trading, mas que se tornam importantes ao migrar para o trading real.


Ondas triangulares e em forma de serra: ferramentas para o trader
Um dos métodos de análise técnica é a análise de ondas. Neste artigo, vamos examinar ondas de um tipo um pouco incomum, nomeadamente as triangulares e as em forma de serra. Com base nessas ondas, é possível construir vários indicadores técnicos que permitem analisar o movimento do preço no mercado.

Redes neurais de maneira fácil (Parte 97): Treinamento do modelo usando o MSFformer
Ao estudar diferentes arquiteturas de construção de modelos, temos dado pouca atenção ao processo de treinamento dos modelos. Neste artigo, tentarei preencher essa lacuna.

Redes neurais de maneira fácil (Parte 40): Abordagens para usar Go-Explore em uma grande quantidade de dados
Neste artigo, discutiremos a aplicação do algoritmo Go-Explore ao longo de um período de treinamento prolongado, uma vez que uma estratégia de seleção aleatória de ações pode não levar a uma passagem lucrativa à medida que o tempo de treinamento aumenta.


Redes neurais de maneira fácil (Parte 81): Análise da dinâmica dos dados considerando o contexto (CCMR)
Em trabalhos anteriores, sempre avaliamos o estado atual do ambiente. No entanto, a dinâmica das mudanças dos indicadores sempre ficou "nos bastidores". Neste artigo, quero apresentar a vocês um algoritmo que permite avaliar a mudança direta dos dados entre dois estados consecutivos do ambiente.


Desenvolvendo um EA multimoeda (Parte 21): Preparação para um experimento importante e otimização do código
Para avançar mais, seria interessante verificar se conseguimos melhorar os resultados executando periodicamente uma reotimização automática e a geração de um novo EA. Muitas discussões sobre o uso da otimização de parâmetros giram em torno da questão de por quanto tempo é possível usar os parâmetros obtidos para operar em um período futuro, mantendo os principais indicadores de lucratividade e rebaixamento dentro dos níveis estabelecidos. E será que isso é de fato possível?