Artigos sobre como programar e utilizar robôs de negociação na linguagem MQL5

Os experts que os desenvolvedores criam para o MetaTrader realizam uma grande variedade de tarefas. Entre elas estão o monitoramento de muitos instrumentos financeiros 24h por dia, a cópia de operações, a criação e o envio de relatórios, a análise de notícias e até mesmo o acesso dos traders à sua própria interface gráfica personalizada.
Os artigos podem abordar técnicas de programação, ideias matemáticas para processamento de dados, dicas para criar e encomendar robôs de negociação.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se


Redes neurais em trading: Modelo multidimensional de ponta a ponta para previsão de séries temporais (Componentes principais)
Apresentamos a nova implementação dos principais componentes do framework GinAR, um algoritmo adaptativo para trabalhar com séries temporais baseadas em grafos. Neste artigo, analisamos passo a passo a arquitetura e os algoritmos de propagação para frente e de retropropagação do erro.

Criando um EA em MQL5 com base na estratégia de Rompimento do Intervalo Diário (Daily Range Breakout)
Neste artigo, criamos um EA em MQL5 com base na estratégia de Rompimento do Intervalo Diário (Daily Range Breakout). Vamos abordar os conceitos-chave da estratégia, desenvolver o esquema do EA e implementar a lógica de rompimento em MQL5. Por fim, estudamos os métodos de backtest e otimização do EA para maximizar sua eficiência.


Redes neurais em trading: Modelos bidimensionais do espaço de conexões (Chimera)
Descubra o inovador framework Chimera, um modelo bidimensional do espaço de estados que utiliza redes neurais para analisar séries temporais multidimensionais. Esse método oferece alta precisão com baixo custo computacional, superando abordagens tradicionais e arquiteturas do tipo Transformer.

Anotação de dados na análise de série temporal (Parte 2): Criação de conjuntos de dados com rótulos de tendência usando Python
Esta série de artigos apresenta várias técnicas destinadas a rotular séries temporais, técnicas essas que podem criar dados adequados à maioria dos modelos de inteligência artificial (IA). A rotulação de dados (ou anotação de dados) direcionada pode tornar o modelo de IA treinado mais alinhado aos objetivos e tarefas do usuário, melhorar a precisão do modelo e até mesmo ajudar o modelo a dar um salto qualitativo!


Redes neurais e m trading: Aumento da eficiência do Transformer por meio da redução da nitidez (Conclusão)
O SAMformer propõe uma solução para os principais problemas do Transformer na previsão de séries temporais de longo prazo, incluindo a complexidade do treinamento e a fraca capacidade de generalização em amostras pequenas. Sua arquitetura rasa e a otimização com consideração da nitidez garantem o desvio de mínimos locais ruins. Neste artigo, continuaremos a implementação das abordagens utilizando MQL5 e avaliaremos seu valor prático.

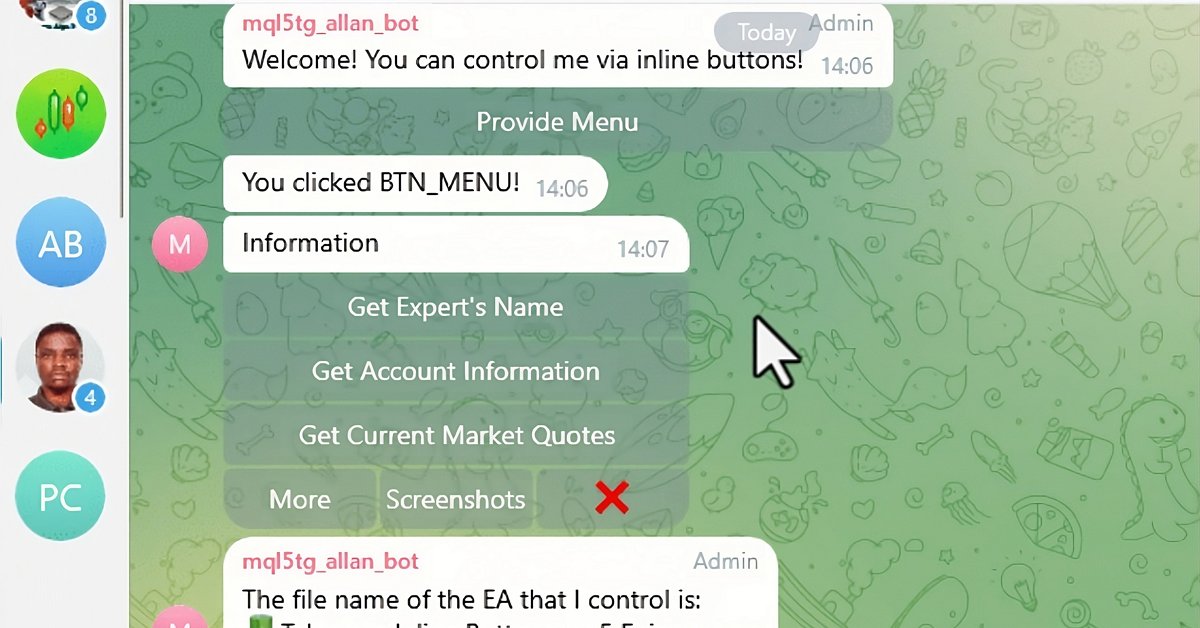
Criando um Expert Advisor Integrado ao Telegram em MQL5 (Parte 6): Adicionando Botões Inline Interativos
Neste artigo, integramos botões inline interativos em um Expert Advisor MQL5, permitindo controle em tempo real via Telegram. Cada clique em um botão dispara ações específicas e envia respostas de volta ao usuário. Também modularizamos funções para lidar com mensagens do Telegram e consultas de callback de forma eficiente.


HTTP e Connexus (Parte 2): Entendendo a Arquitetura HTTP e o Design de Bibliotecas
Este artigo explora os fundamentos do protocolo HTTP, cobrindo os principais métodos (GET, POST, PUT, DELETE), códigos de status e a estrutura das URLs. Além disso, apresenta o início da construção da biblioteca Connexus com as classes CQueryParam e CURL, que facilitam a manipulação de URLs e parâmetros de consulta em requisições HTTP.


Construindo um Modelo de Restrição de Tendência com Candlestick (Parte 5): Sistema de Notificação (Parte III)
Esta parte da série de artigos é dedicada à integração do WhatsApp com o MetaTrader 5 para notificações. Incluímos um fluxograma para simplificar o entendimento e discutiremos a importância das medidas de segurança na integração. O principal objetivo dos indicadores é simplificar a análise por meio da automação, e eles devem incluir métodos de notificação para alertar os usuários quando condições específicas forem atendidas. Descubra mais neste artigo.


Redes neurais de maneira fácil (Parte 65): aprendizado supervisionado ponderado por distância (DWSL)
Neste artigo, convido você a conhecer um algoritmo interessante que se situa na interseção entre os métodos de aprendizado supervisionado e de reforço.

Negociando com o Calendário Econômico do MQL5 (Parte 3): Adicionando Filtros de Moeda, Importância e Tempo
Neste artigo, implementamos filtros no painel do Calendário Econômico do MQL5 para refinar a exibição dos eventos de notícias por moeda, importância e tempo. Primeiro, estabelecemos critérios de filtro para cada categoria e depois os integramos ao painel para exibir apenas os eventos relevantes. Por fim, garantimos que cada filtro seja atualizado dinamicamente para fornecer aos traders insights econômicos focados e em tempo real.


Desenvolvendo um EA multimoeda (Parte 2): Transição para posições virtuais de estratégias de trading
Vamos continuar a desenvolver o EA multimoeda com várias estratégias funcionando paralelamente. Tentaremos transferir todo o trabalho relacionado à abertura de posições a mercado do nível das estratégias para o nível do expert que gerencia as estratégias. As próprias estratégias irão negociar apenas virtualmente, sem abrir posições a mercado.


Teoria das Categorias em MQL5 (Parte 17): funtores e monoides
Este é o último artigo da série dedicada a funtores. Nele, reconsideramos monoides como uma categoria. Os monoides, que já apresentamos nesta série, são usados aqui para ajudar na definição do tamanho da posição juntamente com perceptrons multicamadas.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 56): Fractais de Bill Williams
Os Fractais de Bill Williams são um indicador poderoso que é fácil de ignorar quando inicialmente observado em um gráfico de preços. Ele parece muito carregado e provavelmente não é suficientemente incisivo. Nosso objetivo é remover essa impressão sobre este indicador, examinando o que seus diversos padrões podem realizar quando avaliados com testes forward walk em todos eles, utilizando um Expert Advisor montado pelo Wizard.


Redes neurais de maneira fácil (Parte 54): usando o codificador aleatório para exploração eficiente (RE3)
A cada vez que consideramos métodos de aprendizado por reforço, nos deparamos com a questão da exploração eficiente do ambiente. A solução deste problema frequentemente leva à complexificação do algoritmo e ao treinamento de modelos adicionais. Neste artigo, vamos considerar uma abordagem alternativa para resolver esse problema.

Teoria das Categorias em MQL5 (Parte 22): Outra Perspectiva sobre Médias Móveis
Neste artigo, tentaremos simplificar a descrição dos conceitos discutidos nesta série, focando apenas em um indicador, o mais comum e, provavelmente, o mais fácil de entender. Estamos falando da média móvel. Também examinaremos o significado e as possíveis aplicações das transformações naturais verticais.


Desenvolvendo um EA multimoeda (Parte 3): Revisão da arquitetura
Nós já avançamos um pouco no desenvolvimento de um EA multimoeda com várias estratégias funcionando em paralelo. Com base na experiência acumulada, vamos revisar a arquitetura da nossa solução e tentar melhorá-la, antes que avancemos muito.


Anotação de dados na análise de série temporal (Parte 4): Decomposição da interpretabilidade usando anotação de dados
Esta série de artigos apresenta várias técnicas destinadas a rotular séries temporais, técnicas essas que podem criar dados adequados à maioria dos modelos de inteligência artificial (IA). A rotulação de dados (ou anotação de dados) direcionada pode tornar o modelo de IA treinado mais alinhado aos objetivos e tarefas do usuário, melhorar a precisão do modelo e até mesmo ajudar o modelo a dar um salto qualitativo!


Aplicação do modelo Grey na análise técnica de séries temporais financeiras
Este artigo é dedicado ao estudo do modelo Grey, uma ferramenta promissora, capaz de ampliar as possibilidades do trader. Vamos considerar algumas formas de aplicar esse modelo na análise técnica e na construção de estratégias de negociação.

Como integrar o conceito de Smart Money (OB) em combinação com o indicador Fibonacci para entrada ideal na operação
As SMC (Order Block) são áreas-chave em que os traders institucionais realizam compras ou vendas significativas. Após uma movimentação considerável de preço, os níveis de Fibonacci ajudam a identificar um possível recuo desde o máximo recente de oscilação (swing high) até o mínimo de oscilação (swing low), de modo a determinar o ponto de entrada ideal na operação.

Integração de um modelo de IA a uma estratégia de trading existente em MQL5
Este artigo trata da integração de um modelo de IA treinado, por exemplo, um modelo LSTM para aprendizado por reforço ou um modelo preditivo baseado em machine learning, a uma estratégia de trading existente em MQL5.

Construção de um modelo de restrição de tendência de velas (Parte 1): Para EAs e indicadores técnicos
Este artigo é voltado para desenvolvedores iniciantes e experientes em MQL5. Ele oferece um código que define indicadores para gerar sinais, limitando-os com base nas tendências de timeframes mais altos. Dessa forma, traders podem aprimorar suas estratégias ao incluir uma visão mais ampla do mercado, o que pode resultar em sinais de negociação potencialmente mais confiáveis.


Redes neurais em trading: Modelo multidimensional de ponta a ponta para previsão de séries temporais (Conclusão)
Apresentamos a parte final da série dedicada ao GinAR, um framework de redes neurais para previsão de séries temporais. Neste artigo, analisamos os resultados do teste do modelo com novos dados e avaliamos sua estabilidade em condições reais de mercado.

Redes neurais de maneira fácil (Parte 52): exploração com otimização e correção de distribuição
À medida que a política do Ator se afasta cada vez mais dos exemplos armazenados no buffer de reprodução de experiências, a eficácia do treinamento do modelo, baseado nesse buffer, diminui. Neste artigo, examinamos um algoritmo que aumenta a eficácia do uso de amostras em algoritmos de aprendizado por reforço.


MQL5 Trading Toolkit (Parte 3): Desenvolvimento de uma biblioteca EX5 para gerenciamento de ordens pendentes
Você aprenderá como desenvolver e implementar uma biblioteca EX5 abrangente para ordens pendentes em seu código ou projetos MQL5. Vamos analisar como importar e implementar essa biblioteca como parte de um painel de negociação ou interface gráfica do usuário (GUI). O painel de ordens do EA permitirá aos usuários abrir, acompanhar e excluir ordens pendentes por número mágico diretamente na interface gráfica exibida na janela do gráfico.


Funcionalidades do assistente MQL5 que você precisa conhecer (Parte 09): Combinação de agrupamento k-médias com ondas fractais
O agrupamento k-médias é uma abordagem para agrupar pontos de dados em um processo que inicialmente se concentra na representação macro do conjunto de dados, onde são aplicados centroides de cluster criados aleatoriamente. Com o tempo, esses centroides são ajustados e escalonados para representar melhor o conjunto de dados. Este artigo examina essa abordagem de agrupamento e algumas de suas aplicações.

Filtragem de Sazonalidade e Período de Tempo para Modelos de Deep Learning ONNX com Python para EA
Podemos nos beneficiar da sazonalidade ao criar modelos de Deep Learning com Python? A filtragem de dados para os modelos ONNX ajuda a obter melhores resultados? Qual período de tempo devemos usar? Cobriremos tudo isso neste artigo.

Reimaginando Estratégias Clássicas (Parte II): Rompimentos das Bandas de Bollinger
Este artigo explora uma estratégia de trading que integra a Análise Discriminante Linear (LDA) com Bandas de Bollinger, aproveitando previsões de zonas categóricas para gerar sinais estratégicos de entrada no mercado.

Introdução ao Connexus (Parte 1): Como usar a função WebRequest?
Este artigo é o início de uma série de desenvolvimentos para uma biblioteca chamada “Connexus”, que tem como objetivo facilitar requisições HTTP com MQL5. O objetivo deste projeto é fornecer ao usuário final essa oportunidade e mostrar como usar esta biblioteca auxiliar. Eu procurei torná-lo o mais simples possível para facilitar o estudo e proporcionar a possibilidade de futuros desenvolvimentos.

Ciclos e trading
Este artigo é dedicado ao uso de ciclos no trading. Nele, vamos tentar entender como construir uma estratégia de negociação com base em modelos cíclicos.

Redes neurais em trading: Representação linear por partes de séries temporais
Este artigo é um pouco diferente dos trabalhos anteriores desta série. Nele, discutiremos uma representação alternativa de séries temporais. A representação linear por partes de séries temporais é um método de aproximação de séries temporais usando funções lineares em pequenos intervalos.

Redes neurais de maneira fácil (Parte 67): Aprendendo com experiências passadas para resolver novos problemas
Neste artigo, continuaremos a falar sobre métodos de coleta de dados em uma amostra de treinamento. É claro que o processo de aprendizado requer constante interação com o ambiente. Mas as situações podem variar.


Adicionando um LLM personalizado a um robô investidor (Parte 5): Desenvolvimento e teste de estratégia de trading com LLM (I) - Ajuste fino
Os modelos de linguagem (LLMs) são uma parte importante da inteligência artificial que evolui rapidamente. E para aproveitar isso devemos pensar em como integrar LLMs avançados em nossa negociação algorítmica Muitos acham desafiador ajustar esses modelos de acordo com suas necessidades, implantá-los localmente e, logo, aplicá-los à negociação algorítmica. Esta série de artigos explorará uma abordagem passo a passo para alcançar esse objetivo.

Redes neurais em trading: Modelo adaptativo multiagente (MASA)
Apresento o framework adaptativo multiagente MASA, que une aprendizado por reforço e estratégias adaptativas, oferecendo um equilíbrio harmonioso entre rentabilidade e controle de riscos em condições de mercado turbulentas.

Redes neurais de maneira fácil (Parte 39): Go-Explore - uma abordagem diferente para exploração
Continuamos com o tema da exploração do ambiente no aprendizado por reforço. Neste artigo, abordaremos mais um algoritmo, o Go-Explore, que permite explorar eficazmente o ambiente durante a fase de treinamento do modelo.

O escore de propensão na inferência causalidade
O artigo examina o tema de pareamento na inferência causal. O pareamento é utilizado para comparar observações semelhantes em um conjunto de dados. Isso é necessário para determinar corretamente os efeitos causais e eliminar o viés. O autor explica como isso ajuda na construção de sistemas de negociação baseados em aprendizado de máquina, que se tornam mais estáveis em novos dados nos quais não foram treinados. O escore de propensão desempenha um papel central e é amplamente utilizado na inferência causal.


Redes neurais de maneira fácil (Parte 64): Método de clonagem de comportamento ponderada conservadora (CWBC)
Pelo resultado dos testes realizados em artigos anteriores, concluímos que a qualidade da estratégia treinada depende muito da amostra de treinamento utilizada. Neste artigo, apresento a vocês um método simples e eficaz para selecionar trajetórias com o objetivo de treinar modelos.


Redes neurais de maneira fácil (Parte 60): transformador de decisões on-line (ODT)
As últimas 2 partes foram dedicadas ao método transformador de decisões (DT), que modela sequências de ações no contexto de um modelo autorregressivo de recompensas desejadas. Neste artigo, vamos considerar outro algoritmo de otimização deste método.


Desenvolvendo um EA multimoeda (Parte 18): Automação da seleção de grupos considerando o período forward
Continuaremos automatizando etapas que anteriormente realizávamos manualmente. Desta vez, voltaremos à automação da segunda etapa, ou seja, a escolha do grupo ideal de instâncias individuais de estratégias de negociação, complementada pela capacidade de considerar os resultados dessas instâncias no período forward.

Desenvolvendo um EA multimoeda (Parte 19): Criando etapas implementadas em Python
Até agora, analisamos a automação da execução de procedimentos sequenciais de otimização de EAs exclusivamente no testador de estratégias padrão. Mas o que fazer se, entre essas execuções, quisermos processar alguns dados já obtidos por outros meios? Vamos tentar adicionar a possibilidade de criar novas etapas de otimização, executadas por programas escritos em Python.


Redes neurais em trading: Aprendizado multitarefa baseado no modelo ResNeXt
O framework de aprendizado multitarefa baseado no ResNeXt otimiza a análise de dados financeiros ao considerar sua alta dimensionalidade, não linearidade e dependências temporais. O uso de convolução em grupo e cabeças especializadas permite que o modelo extraia de forma eficiente as principais características dos dados brutos.