Artikel über die Automatisierung von Handelssystemen in MQL5

Lesen Sie Artikel über Handelssysteme, in denen unterschiedlichste Ideen vorgestellt sind. Sie erfahren, wie man statistische Methoden und Muster auf japanischen Kerzen verwendet, wie man Signale filtern kann und wofür man Semaphor-Indikatoren braucht.
Mit dem Meister MQL5 lernen Sie, wie man einen Roboter ohne Programmieren zur schnellen Überprüfung von Handelsideen erstellen kann sowie was genetische Algorithmen sind.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich

Entwicklung des Price Action Analysis Toolkit (Teil 33): Candle-Range Theory Tool
Verbessern Sie Ihr Marktverständnis mit der Candle-Range Theory Suite für MetaTrader 5, einer vollständig MQL5-nativen Lösung, die rohe Preisbalken in Echtzeit-Volatilitätsinformationen umwandelt. Die leichtgewichtige Bibliothek CRangePattern vergleicht die „True Range“ jeder Kerze mit einer adaptiven ATR und klassifiziert sie in dem Moment, in dem sie schließt. Der CRT-Indikator projiziert diese Klassifizierungen dann als scharfe, farbkodierte Rechtecke und Pfeile auf Ihr Chart, die sich verengende Konsolidierungen, explosive Ausbrüche und Verengungen der gesamten Spanne in dem Moment anzeigen, in dem sie auftreten.

Neuronale Netze leicht gemacht (Teil 43): Beherrschen von Fähigkeiten ohne Belohnungsfunktion
Das Problem des Verstärkungslernens liegt in der Notwendigkeit, eine Belohnungsfunktion zu definieren. Sie kann komplex oder schwer zu formalisieren sein. Um dieses Problem zu lösen, werden aktivitäts- und umweltbasierte Ansätze zum Erlernen von Fähigkeiten ohne explizite Belohnungsfunktion erforscht.

Verständnis von Programmierparadigmen (Teil 1): Ein verfahrenstechnischer Ansatz für die Entwicklung eines Price Action Expert Advisors
Lernen Sie die Programmierparadigmen und ihre Anwendung in MQL5-Code kennen. In diesem Artikel werden die Besonderheiten der prozeduralen Programmierung untersucht und anhand eines praktischen Beispiels in die Praxis umgesetzt. Sie lernen, wie Sie einen Price Action Expert Advisor mit dem EMA-Indikator und Kerzen-Kursdaten entwickeln. Außerdem führt der Artikel in das Paradigma der funktionalen Programmierung ein.

Neuronale Netze leicht gemacht (Teil 19): Assoziationsregeln mit MQL5
Wir fahren mit der Besprechung von Assoziationsregeln fort. Im vorigen Artikel haben wir den theoretischen Aspekt dieser Art von Problemen erörtert. In diesem Artikel werde ich die Implementierung der FP Growth-Methode mit MQL5 zeigen. Außerdem werden wir die implementierte Lösung anhand realer Daten testen.


Entwicklung eines Expert Advisors (EA) auf Basis der Consolidation Range Breakout Strategie in MQL5
Dieser Artikel beschreibt die Schritte zur Erstellung eines Expert Advisors (EA), der Kursausbrüche nach Konsolidierungsphasen ausnutzt. Durch die Identifizierung von Konsolidierungsbereichen und die Festlegung von Ausbruchsniveaus können Händler ihre Handelsentscheidungen auf der Grundlage dieser Strategie automatisieren. Der Expert Advisor zielt darauf ab, klare Einstiegs- und Ausstiegspunkte zu bieten und gleichzeitig falsche Ausbrüche zu vermeiden.

Erstellen eines integrierten MQL5-Telegram Expert Advisors (Teil 1): Senden von Nachrichten von MQL5 an Telegram
In diesem Artikel erstellen wir einen Expert Advisor (EA) in MQL5, um mit einem Bot Nachrichten an Telegram zu senden. Wir richten die erforderlichen Parameter ein, einschließlich des API-Tokens und der Chat-ID des Bots, und führen dann eine HTTP-POST-Anforderung aus, um die Nachrichten zu übermitteln. Später kümmern wir uns um die Beantwortung der Fragen, um eine erfolgreiche Zustellung zu gewährleisten, und beheben alle Probleme, die im Falle eines Fehlers auftreten. Dies stellt sicher, dass wir Nachrichten von MQL5 an Telegram über den erstellten Bot senden.


Aufbau des Kerzenmodells Trend-Constraint (Teil 5): Nachrichtensystem (Teil III)
Dieser Teil der Artikelserie ist der Integration von WhatsApp mit MetaTrader 5 für Benachrichtigungen gewidmet. Zum besseren Verständnis haben wir ein Flussdiagramm beigefügt und werden die Bedeutung von Sicherheitsmaßnahmen bei der Integration erörtern. Der Hauptzweck von Indikatoren besteht darin, die Analyse durch Automatisierung zu vereinfachen, und sie sollten Benachrichtigungsmethoden enthalten, um Nutzer zu alarmieren, wenn bestimmte Bedingungen erfüllt sind. Erfahren Sie mehr in diesem Artikel.

Verwendung des Algorithmus PatchTST für maschinelles Lernen zur Vorhersage der Kursentwicklung in den nächsten 24 Stunden
In diesem Artikel wenden wir einen relativ komplexen Algorithmus eines neuronalen Netzes aus dem Jahr 2023 namens PatchTST zur Vorhersage der Kursentwicklung der nächsten 24 Stunden an. Wir werden das offizielle Repository verwenden, geringfügige Änderungen vornehmen, ein Modell für EURUSD trainieren und es zur Erstellung von Zukunftsprognosen sowohl in Python als auch in MQL5 anwenden.

Zeitreihen in der Bibliothek DoEasy (Teil 59): Objekt zum Speichern der Daten eines Ticks
Ab diesem Artikel beginnen wir mit der Erstellung von Bibliotheksfunktionen für die Arbeit mit Preisdaten. Heute erstellen wir eine Objektklasse, die alle Preisdaten speichert, die mit einem weiteren Tick angekommen sind.

Aufbau des Kerzenmodells Trend-Constraint (Teil 6): Alles in einem integrieren
Eine große Herausforderung ist die Verwaltung mehrerer Chartfenster desselben Paares, in denen das gleiche Programm mit unterschiedlichen Funktionen läuft. Lassen Sie uns besprechen, wie Sie mehrere Integrationen in einem Hauptprogramm zusammenfassen können. Darüber hinaus werden wir Einblicke in die Konfiguration des Programms für den Druck in ein Journal und die Kommentierung der erfolgreichen Signalübertragung auf der Chartschnittstelle geben. Weitere Informationen finden Sie in diesem Artikel, der eine Fortsetzung der Artikelserie ist.


Experimente mit neuronalen Netzen (Teil 6): Das Perzeptron als autarkes Instrument zur Preisprognose
Der Artikel liefert ein Beispiel für die Verwendung eines Perzeptrons als autarkes Preisprognoseinstrument, indem er allgemeine Konzepte und den einfachsten vorgefertigten Expert Advisor vorstellt und anschließend die Ergebnisse seiner Optimierung zeigt.

Datenwissenschaft und maschinelles Lernen (Teil 07): Polynome Regression
Im Gegensatz zur linearen Regression ist die polynome Regression ein flexibles Modell, das darauf abzielt, Aufgaben besser zu erfüllen, die das lineare Regressionsmodell nicht bewältigen kann. Lassen Sie uns herausfinden, wie man polynome Modelle in MQL5 erstellt und etwas Positives daraus macht.

Einen handelnden Expert Advisor von Grund auf neu entwickeln (Teil 21): Neues Auftragssystem (IV)
Schlussendlich wird das visuelle System in Betrieb genommen, obwohl es noch nicht vollständig ist. Hier finden die wichtigsten, gemachten Änderungen ein Ende. Es wird eine ganze Reihe weiterer geben, aber sie sind alle notwendig. Nun, die ganze Arbeit wird recht interessant sein.

Automatisieren von Handelsstrategien in MQL5 (Teil 1): Das Profitunity System (Trading Chaos von Bill Williams)
In diesem Artikel untersuchen wir das Profitunity System von Bill Williams, indem wir seine Kernkomponenten und seinen einzigartigen Ansatz für den Handel im Marktchaos aufschlüsseln. Wir führen die Leser durch die Implementierung des Systems in MQL5 und konzentrieren uns dabei auf die Automatisierung von Schlüsselindikatoren und Einstiegs-/Ausstiegssignalen. Schließlich testen und optimieren wir die Strategie und geben Einblicke in ihre Leistung in verschiedenen Marktszenarien.


Erstellen eines EA, der automatisch funktioniert (Teil 11): Automatisierung (III)
Ein automatisiertes System wird ohne angemessene Sicherheit nicht erfolgreich sein. Die Sicherheit wird jedoch nicht gewährleistet sein, wenn man bestimmte Dinge nicht richtig versteht. In diesem Artikel werden wir untersuchen, warum es so schwierig ist, ein Maximum an Sicherheit in automatisierten Systemen zu erreichen.


Neuronale Netze leicht gemacht (Teil 51): Behavior-Guided Actor-Critic (BAC)
Die letzten beiden Artikel befassten sich mit dem Soft Actor-Critic-Algorithmus, der eine Entropie-Regularisierung in die Belohnungsfunktion integriert. Dieser Ansatz schafft ein Gleichgewicht zwischen Umwelterkundung und Modellnutzung, ist aber nur auf stochastische Modelle anwendbar. In diesem Artikel wird ein alternativer Ansatz vorgeschlagen, der sowohl auf stochastische als auch auf deterministische Modelle anwendbar ist.

Erstellen eines EA, der automatisch funktioniert (Teil 12): Automatisierung (IV)
Wenn Sie glauben, dass automatisierte Systeme einfach sind, dann haben Sie wahrscheinlich nicht ganz verstanden, was es braucht, um sie zu erstellen. In diesem Artikel werden wir über das Problem sprechen, das viele Expert Advisors umbringt. Das willkürliche Auslösen von schwebenden Aufträgen ist eine mögliche Lösung für dieses Problem.

Neuronale Netze leicht gemacht (Teil 15): Datenclustering mit MQL5
Wir fahren fort mit der Betrachtung der Clustermethode. In diesem Artikel werden wir eine neue CKmeans-Klasse erstellen, um eine der gängigsten k-means-Clustermethoden zu implementieren. Während der Tests gelang es dem Modell, etwa 500 Muster zu erkennen.


Dekodierung von Intraday-Handelsstrategien des Opening Range Breakout
Die Strategien des Opening Range Breakout (ORB) basieren auf der Idee, dass die erste Handelsspanne, die sich kurz nach der Markteröffnung bildet, wichtige Preisniveaus widerspiegelt, bei denen sich Käufer und Verkäufer auf einen Wert einigen. Durch die Identifizierung von Ausbrüchen über oder unter einer bestimmten Spanne können Händler von der Dynamik profitieren, die oft folgt, wenn die Marktrichtung klarer wird. In diesem Artikel werden wir drei ORB-Strategien untersuchen, die von der Concretum Group übernommen wurden.

Zeitreihen in der Bibliothek DoEasy (Teil 53): Abstrakte Basisklasse der Indikatoren
Der Artikel beschäftigt sich mit dem Erstellen eines abstrakten Indikators, der im Weiteren als Basisklasse für die Erstellung von Objekten der Standard- und nutzerdefinierten Indikatoren der Bibliothek verwendet wird.

Erwartungsnutzen im Handel
In diesem Artikel geht es den Erwartungsnutzen. Wir werden einige Beispiele für seine Verwendung im Handel sowie die Ergebnisse, die mit seiner Hilfe erzielt werden können, betrachten.

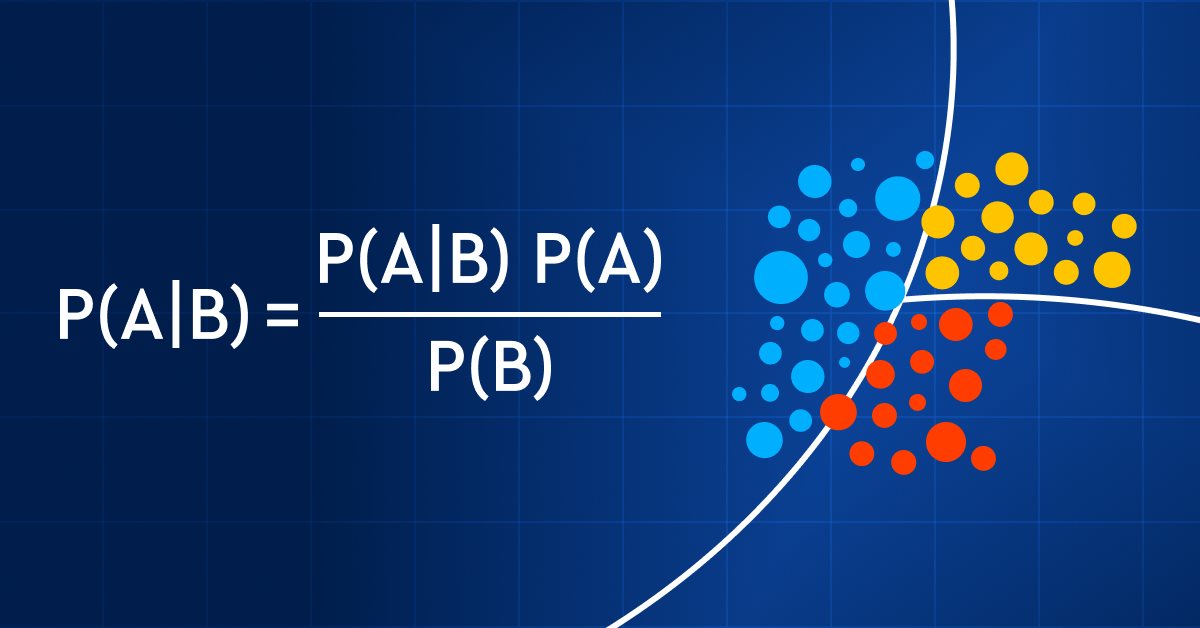
Datenwissenschaft und maschinelles Lernen (Teil 11): Naïve Bayes, Wahrscheinlichkeitsrechnung im Handel
Der Handel mit Wahrscheinlichkeiten ist wie ein Drahtseilakt - er erfordert Präzision, Ausgewogenheit und ein ausgeprägtes Risikobewusstsein. In der Welt des Handels ist die Wahrscheinlichkeit alles. Das ist der Unterschied zwischen Erfolg und Misserfolg, Gewinn und Verlust. Indem sie sich die Macht der Wahrscheinlichkeit zunutze machen, können Händler fundierte Entscheidungen treffen, Risiken effektiv verwalten und ihre finanziellen Ziele erreichen. Ob Sie nun ein erfahrener Anleger oder ein Anfänger sind, das Verständnis der Wahrscheinlichkeit ist der Schlüssel zur Entfaltung Ihres Handelspotenzials. In diesem Artikel werden wir die aufregende Welt des Handels mit Wahrscheinlichkeiten erkunden und Ihnen zeigen, wie Sie Ihr Handelsspiel auf die nächste Stufe heben können.


Wie man ein volatilitätsbasiertes Handelssystem (Chaikin Volatility - CHV) aufbaut und optimiert
In diesem Artikel werden wir einen weiteren, volatilitätsbasierten Indikator namens Chaikin Volatility vorstellen. Wir werden verstehen, wie man einen nutzerdefinierten Indikator erstellt, nachdem wir herausgefunden haben, wie er verwendet und aufgebaut werden kann. Wir werden einige einfache Strategien vorstellen, die verwendet werden können, und sie dann testen, um zu verstehen, welche davon besser sein kann.

Preise in der DoEasy-Bibliothek (Teil 61): Kollektion der Tickserien eines Symbols
Da ein Programm bei seiner Arbeit verschiedene Symbole verwenden kann, sollte für jedes dieser Symbole eine eigene Liste erstellt werden. In diesem Artikel werde ich solche Listen zu einer Tickdatenkollektion zusammenfassen. In der Tat wird dies eine reguläre Liste sein, die auf der Klasse des dynamischen Arrays von Zeigern auf Instanzen der Klasse CObject und ihrer Nachkommen der Standardbibliothek basiert.


Einen handelnden Expert Advisor von Grund auf neu entwickeln (Teil 19): Neues Auftragssystem (II)
In diesem Artikel werden wir ein grafisches Ordnungssystem vom Typ „Schau, was passiert“ entwickeln. Bitte beachten Sie, dass wir dieses Mal nicht bei Null anfangen, sondern das bestehende System modifizieren, indem wir weitere Objekte und Ereignisse in den Chart des von uns gehandelten Vermögenswerts einfügen.


Entwicklung eines Replay-Systems — Marktsimulation (Teil 01): Erste Versuche (I)
Wie wäre es, ein System zu schaffen, das es uns ermöglicht, den Markt zu studieren, wenn er geschlossen ist, oder sogar Marktsituationen zu simulieren? Wir beginnen hier eine neue Artikelserie, in der wir uns mit diesem Thema beschäftigen werden.


Neuronale Netze leicht gemacht (Teil 65): Abstandsgewichtetes überwachtes Lernen (DWSL)
In diesem Artikel werden wir einen interessanten Algorithmus kennenlernen, der an der Schnittstelle von überwachten und verstärkenden Lernmethoden angesiedelt ist.

Wie man einen einfachen Multi-Currency Expert Advisor mit MQL5 erstellt (Teil 5): Die Bollinger Bänder mit dem Keltner-Kanal — Indikatoren Signal
Der Multi-Currency Expert Advisor in diesem Artikel ist ein Expert Advisor oder Handelsroboter, der handeln kann (z.B. Aufträge eröffnen, schließen und verwalten, Trailing Stop Loss und Trailing Profit) für mehr als ein Symbolpaar aus nur einem Symbolchart. In diesem Artikel werden wir Signale von zwei Indikatoren verwenden, in diesem Fall Bollinger Bänder® und dem Keltner Kanal.


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 25): Multi-Timeframe-Tests und -Handel
Strategien, die auf mehreren Zeitrahmen (Multi-Timeframe) basieren, können aufgrund der in den Assembly-Klassen verwendeten MQL5-Code-Architektur standardmäßig nicht in den vom Assistenten zusammengestellten Expert Advisors getestet werden. In einer Fallstudie mit dem quadratischen gleitenden Durchschnitt untersuchen wir, wie sich diese Einschränkung bei Strategien, die mehrere Zeitrahmen nutzen wollen, umgehen lässt.

Universelles Regressionsmodell für die Prognostizierung von Marktpreisen (Teil 2): Natürliche, technologische und soziale Übergangsfunktionen
Dieser Artikel ist eine logische Fortsetzung des vorangegangenen Artikels. Er hebt die Fakten hervor, die die im ersten Artikel gezogenen Schlussfolgerungen bestätigen. Diese Fakten wurden in den zehn Jahren nach der Veröffentlichung dieses Artikels beobachtet. Sie konzentrieren sich auf drei festgestellte dynamische Übergangsfunktionen (transient functions), die die Muster der Marktpreisänderungen beschreiben.

Lernen Sie, wie man ein Handelssystem mit Gator Oscillator entwickelt
Ein neuer Artikel in unserer Serie über die Entwicklung eines Handelssystems auf der Grundlage beliebter technischer Indikatoren wird sich mit dem technischen Indikator Gator Oscillator und der Erstellung eines Handelssystems durch einfache Strategien befassen.

Erfahren Sie, wie Sie ein Handelssystem durch Accumulation/Distribution (AD) entwerfen
Willkommen zu einem neuen Artikel aus unserer Serie über das Erlernen des Entwerfens von Handelssystemen auf der Grundlage der beliebtesten technischen Indikatoren. In diesem Artikel erfahren Sie mehr über einen neuen technischen Indikator, den Accumulation/Distribution Indikator, und darüber, wie Sie ein Handelssystem mit MQL5 entwerfen basierend auf einfachen AD-Handelsstrategien, um sie im MetaTrader 5 verwenden zu können.


Neuronale Netze leicht gemacht (Teil 33): Quantilsregression im verteilten Q-Learning
Wir setzen die Untersuchung des verteilten Q-Learnings fort. Heute wollen wir diesen Ansatz von der anderen Seite her betrachten. Wir werden die Möglichkeit prüfen, die Quantilsregression zur Lösung von Preisvorhersageaufgaben einzusetzen.

Neuronale Netze leicht gemacht (Teil 32): Verteiltes Q-Learning
Wir haben die Q-Learning-Methode in einem der früheren Artikel dieser Serie kennengelernt. Bei dieser Methode werden die Belohnungen für jede Aktion gemittelt. Im Jahr 2017 wurden zwei Arbeiten vorgestellt, die einen größeren Erfolg bei der Untersuchung der Belohnungsverteilungsfunktion zeigen. Wir sollten die Möglichkeit in Betracht ziehen, diese Technologie zur Lösung unserer Probleme einzusetzen.

Entwurfsmuster in der Softwareentwicklung und MQL5 (Teil I): Erzeugungsmuster
Es gibt Methoden, mit denen sich viele Probleme lösen lassen, die sich ständig wiederholen. Wenn Sie einmal verstanden haben, wie man diese Methoden anwendet, kann es sehr hilfreich sein, Ihre Software effektiv zu erstellen und das Konzept von DRY (Do not Repeat Yourself) anzuwenden. In diesem Zusammenhang eignet sich das Thema Entwurfsmuster sehr gut, da es sich um Muster handelt, die Lösungen für gut beschriebene und wiederkehrende Probleme bieten.

Erstellen eines MQL5 Expert Advisors basierend auf der Strategie „Daily Range Breakout“
In diesem Artikel erstellen wir einen MQL5 Expert Advisor auf Basis der Daily Range Breakout Strategie. Wir behandeln die wichtigsten Konzepte der Strategie, entwerfen den EA-Blaupause, und implementieren die Breakout-Logik in MQL5. Schließlich werden Techniken für das Backtesting und die Optimierung des EA erforscht, um seine Effektivität zu maximieren.


Erstellen eines Market-Making-Algorithmus in MQL5
Wie arbeiten die Market Maker? Betrachten wir dieses Problem und erstellen wir einen primitiven Market-Making-Algorithmus.


Wie man einen Expert Advisor auswählt: Zwanzig starke Kriterien für die Ablehnung eines Handelsroboter
Dieser Artikel versucht, die Frage zu beantworten: Wie kann man die richtigen Expert Advisor auswählen? Welche sind die besten für unser Portfolio, und wie können wir die große Liste der auf dem Markt erhältlichen Handelsroboter filtern? In diesem Artikel werden zwanzig klare und starke Kriterien für die Ablehnung eines Expert Advisors vorgestellt. Jedes Kriterium wird vorgestellt und gut erklärt, um Ihnen zu helfen, eine nachhaltigere Entscheidung zu treffen und eine profitablere Expert Advisor-Sammlung für Ihre Gewinne aufzubauen.
Wie man einen einfachen Multi-Currency Expert Advisor mit MQL5 erstellt (Teil 4): Triangulärer gleitender Durchschnitt — Indikatorensignale
Der Multi-Currency Expert Advisor in diesem Artikel ist ein Expert Advisor oder Handelsroboter, der mehr als nur ein Symbolpaar von dessen Symbolchart handeln kann (Aufträge öffnen, schließen und verwalten oder zum Beispiel Trailing Stop Loss und Trailing Profit). Dieses Mal werden wir nur 1 Indikator verwenden, nämlich den Triangulären gleitenden Durchschnitt in Multi-Timeframes oder Single-Timeframes.

Integrieren Sie Ihr eigenes LLM in EA (Teil 4): Trainieren Sie Ihr eigenes LLM mit GPU
Angesichts der rasanten Entwicklung der künstlichen Intelligenz sind Sprachmodelle (language models, LLMs) heute ein wichtiger Bestandteil der künstlichen Intelligenz, sodass wir darüber nachdenken sollten, wie wir leistungsstarke LLMs in unseren algorithmischen Handel integrieren können. Für die meisten Menschen ist es schwierig, diese leistungsstarken Modelle auf ihre Bedürfnisse abzustimmen, sie lokal einzusetzen und sie dann auf den algorithmischen Handel anzuwenden. In dieser Artikelserie werden wir Schritt für Schritt vorgehen, um dieses Ziel zu erreichen.