Artikel über das Programmieren und Anwenden von Handelsrobotern in MQL5

Expert Advisors erfüllen unterschiedliche Funktionen auf der Plattform MetaTrader. Handelroboter können Finanzinstrumente rund um die Uhr verfolgen, Trades kopieren, Berichte erstellen und abschicken, sogar dem Händler eine speizielle auf seine Bestellung entwickelte grafische Benutzeroberfläche bieten.
In den Artikeln sind Programmierverfahren, mathematische Ideen für Datenverarbeitung, Ratschläge für Erstellung und Bestellung von Handelsrobotern.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich

Feature Engineering mit Python und MQL5 (Teil II): Winkel des Preises
Im MQL5-Forum gibt es viele Beiträge, in denen um Hilfe bei der Berechnung der Steigung von Preisänderungen gebeten wird. In diesem Artikel wird eine Möglichkeit zur Berechnung des Winkels aufgezeigt, der sich aus den Kursveränderungen eines beliebigen Marktes ergibt, mit dem Sie handeln möchten. Außerdem werden wir die Frage beantworten, ob die Entwicklung dieser neuen Funktion den zusätzlichen Aufwand und die investierte Zeit wert ist. Wir werden untersuchen, ob die Steigung des Kurses die Genauigkeit unseres KI-Modells bei der Vorhersage des USDZAR-Paares auf dem M1 verbessern kann.

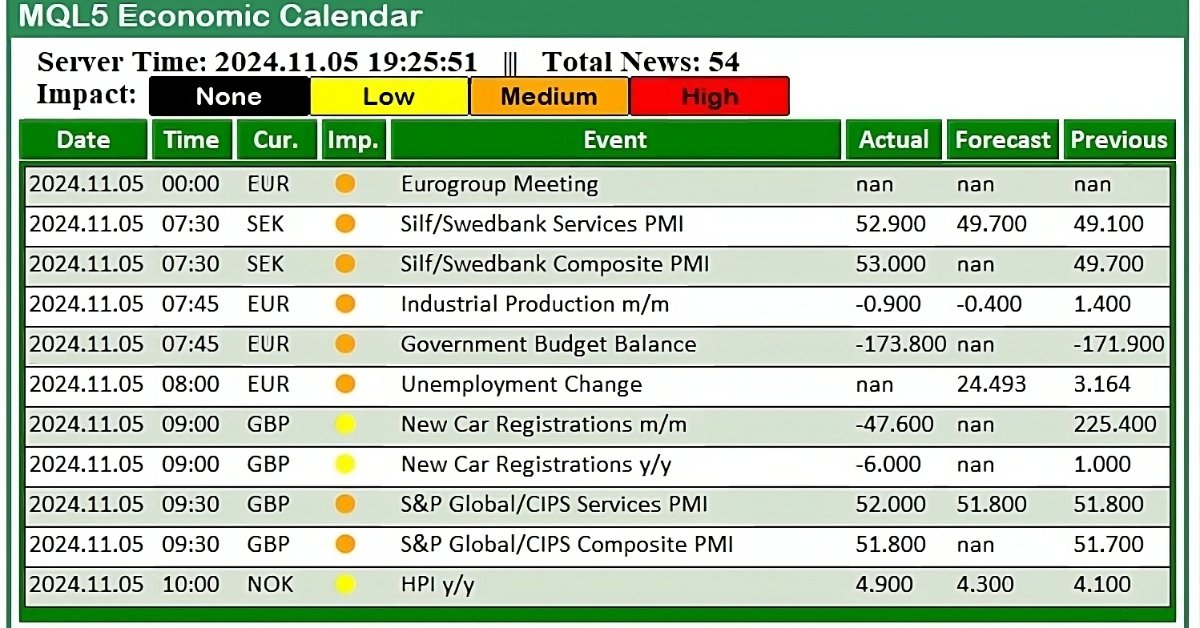
Handel mit dem MQL5 Wirtschaftskalender (Teil 2): Erstellen eines News Dashboard Panels
In diesem Artikel erstellen wir ein praktisches Nachrichten-Dashboard-Panel mit dem MQL5-Wirtschaftskalender, um unsere Handelsstrategie zu verbessern. Wir beginnen mit der Gestaltung des Layouts und konzentrieren uns dabei auf Schlüsselelemente wie Ereignisnamen, Wichtigkeit und Zeitplanung, bevor wir mit der Einrichtung in MQL5 beginnen. Schließlich implementieren wir ein Filtersystem, das nur die relevantesten Nachrichten anzeigt und den Händlern einen schnellen Zugang zu wichtigen wirtschaftlichen Ereignissen ermöglicht.

Automatisieren von Handelsstrategien in MQL5 (Teil 17): Die Grid-Mart Scalping Strategie mit einem dynamischen Dashboard meistern
In diesem Artikel erforschen wir die Grid-Mart Scalping Strategie und automatisieren sie in MQL5 mit einem dynamischen Dashboard für Echtzeit-Handelseinblicke. Wir erläutern die gitterbasierte Martingale-Logik und die Risikomanagement-Funktionen. Wir begleiten auch die Backtests und den Einsatz für eine solide Performance.

Automatisieren von Handelsstrategien in MQL5 (Teil 21): Verbesserung des Handels mit neuronalen Netzen durch adaptive Lernraten
In diesem Artikel verbessern wir eine Handelsstrategie mit neuronalen Netzen in MQL5 mit einer adaptiven Lernrate, um die Genauigkeit zu erhöhen. Wir entwerfen und implementieren diesen Mechanismus und testen anschließend seine Leistungsfähigkeit. Der Artikel schließt mit Optimierungserkenntnissen für den algorithmischen Handel.

Klassische Strategien neu interpretieren (Teil VI): Analyse mehrerer Zeitrahmen
In dieser Artikelserie nehmen wir klassische Strategien unter die Lupe, um zu sehen, ob wir sie mithilfe von KI verbessern können. Im heutigen Artikel werden wir die beliebte Strategie der Analyse mehrerer Zeitrahmen untersuchen, um zu beurteilen, ob die Strategie durch KI verbessert werden kann.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 45): Reinforcement Learning mit Monte-Carlo
Monte-Carlo ist der vierte, alternative Algorithmus des Reinforcement Learning, den wir mit dem Ziel betrachten, seine Implementierung in assistentengestützte Expert Advisors zu untersuchen. Obwohl sie auf Zufallsstichproben beruht, bietet sie umfangreiche Simulationsmöglichkeiten, die wir ausnutzen können.

Neuronale Netze im Handel: Eine komplexe Methode zur Vorhersage einer Trajektorie (Traj-LLM)
In diesem Artikel möchte ich Ihnen eine interessante Methode zur Vorhersage von Trajektorien vorstellen, die zur Lösung von Problemen im Bereich der autonomen Fahrzeugbewegungen entwickelt wurde. Die Autoren der Methode haben die besten Elemente verschiedener architektonischer Lösungen kombiniert.

Einführung in Connexus (Teil 1): Wie verwendet man die WebRequest-Funktion?
Dieser Artikel ist der Beginn einer Reihe von Entwicklungen für eine Bibliothek namens „Connexus“, die HTTP-Anfragen mit MQL5 erleichtern soll. Das Ziel dieses Projekts ist es, dem Endnutzer diese Möglichkeit zu bieten und zu zeigen, wie man diese Hilfsbibliothek verwendet. Ich wollte sie so einfach wie möglich gestalten, um das Studium zu erleichtern und die Möglichkeit für künftige Entwicklungen zu schaffen.


Nachrichtenhandel leicht gemacht (Teil 4): Leistungsverbesserung
Dieser Artikel befasst sich mit Methoden zur Verbesserung der Laufzeit des Experten im Strategietester. Der Code wird so geschrieben, dass die Zeiten der Nachrichtenereignisse in stündliche Kategorien unterteilt werden. Der Zugriff auf diese Ereigniszeiten erfolgt innerhalb der angegebenen Stunde. Dadurch wird sichergestellt, dass der EA sowohl in Umgebungen mit hoher als auch mit niedriger Volatilität effizient ereignisgesteuerte Trades verwalten kann.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 56): Bill Williams Fraktale
Die Fraktale von Bill Williams sind ein wirkungsvoller Indikator, der leicht übersehen wird, wenn man ihn zum ersten Mal auf einem Kurschart entdeckt. Er wirkt zu ereignisreich und wahrscheinlich nicht prägnant genug. Wir wollen den Vorhang über diesen Indikator lüften, indem wir untersuchen, was seine verschiedenen Muster bewirken könnten, wenn sie mit Vorwärtstests auf allen mit dem Assistenten zusammengestellten Expert Advisor untersucht werden.


Datenwissenschaft und ML (Teil 45): Forex Zeitreihenprognosen mit dem Modell PROPHET von Facebook
Das von Facebook entwickelte Modell Prophet ist ein robustes Zeitreihen-Prognoseinstrument, das Trends, Saisonalität und Feiertagseffekte mit minimalem manuellem Aufwand erfassen kann. Sie wurde in großem Umfang für die Bedarfsprognose und die Unternehmensplanung eingesetzt. In diesem Artikel untersuchen wir die Effektivität von Prophet bei der Vorhersage der Volatilität von Deviseninstrumenten und zeigen, wie es über die traditionellen Geschäftsanwendungen hinaus eingesetzt werden kann.


Neuronale Netze leicht gemacht (Teil 95): Reduzierung des Speicherverbrauchs in Transformermodellen
Auf der Transformerarchitektur basierende Modelle weisen eine hohe Effizienz auf, aber ihre Verwendung wird durch hohe Ressourcenkosten sowohl in der Trainingsphase als auch während des Betriebs erschwert. In diesem Artikel schlage ich vor, sich mit Algorithmen vertraut zu machen, die es ermöglichen, den Speicherverbrauch solcher Modelle zu reduzieren.


Neuronale Netze leicht gemacht (Teil 84): Umkehrbare Normalisierung (RevIN)
Wir wissen bereits, dass die Vorverarbeitung der Eingabedaten eine wichtige Rolle für die Stabilität der Modellbildung spielt. Für die Online-Verarbeitung von „rohen“ Eingabedaten verwenden wir häufig eine Batch-Normalisierungsschicht. Aber manchmal brauchen wir ein umgekehrtes Verfahren. In diesem Artikel wird einer der möglichen Ansätze zur Lösung dieses Problems erörtert.


Automatisieren von Handelsstrategien in MQL5 (Teil 36): Handel mit Angebot und Nachfrage mit Retest und Impulsmodell
In diesem Artikel erstellen wir ein Angebots- und Nachfragehandelssystem in MQL5, das Angebots- und Nachfragezonen durch Konsolidierungsbereiche identifiziert, sie mit impulsiven Bewegungen validiert und Retests mit Trendbestätigung und anpassbaren Risikoparametern handelt. Das System visualisiert die Zonen mit dynamischen Etiketten und Farben und unterstützt Trailing Stops für das Risikomanagement.

Neuronale Netze leicht gemacht (Teil 71): Zielkonditionierte prädiktive Kodierung (Goal-Conditioned Predictive Coding, GCPC)
In früheren Artikeln haben wir die Decision-Transformer-Methode und mehrere davon abgeleitete Algorithmen besprochen. Wir haben mit verschiedenen Zielsetzungsmethoden experimentiert. Während der Experimente haben wir mit verschiedenen Arten der Zielsetzung gearbeitet. Die Studie des Modells über die frühere Trajektorie blieb jedoch immer außerhalb unserer Aufmerksamkeit. In diesem Artikel. Ich möchte Ihnen eine Methode vorstellen, die diese Lücke füllt.


Neuronale Netze leicht gemacht (Teil 83): Der „Conformer“-Algorithmus für räumlich-zeitliche kontinuierliche Aufmerksamkeitstransformation
In diesem Artikel wird der Conformer-Algorithmus vorgestellt, der ursprünglich für die Wettervorhersage entwickelt wurde, die in Bezug auf Variabilität und Launenhaftigkeit mit den Finanzmärkten verglichen werden kann. Conformer ist eine komplexe Methode. Es kombiniert die Vorteile von Aufmerksamkeitsmodellen und gewöhnlichen Differentialgleichungen.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 20): Symbolische Regression
Die symbolische Regression ist eine Form der Regression, die von minimalen bis gar keinen Annahmen darüber ausgeht, wie das zugrunde liegende Modell, das die untersuchten Datensätze abbildet, aussehen würde. Obwohl sie mit Bayes'schen Methoden oder neuronalen Netzen implementiert werden kann. Shen wir uns an, wie eine Implementierung mit genetischen Algorithmen helfen kann, eine im MQL5-Assistenten verwendbare Expertensignalklasse anzupassen.

Selbstoptimierende Expert Advisors in MQL5 (Teil 9): Kreuzen zweier gleitender Durchschnitte
Dieser Artikel beschreibt den Aufbau einer Strategie des Kreuzens zweier gleitender Durchschnitte, die Signale aus einem höheren Zeitrahmen (D1) verwendet, um Einstiege auf einem niedrigeren Zeitrahmen (M15) zu steuern, wobei die Stop-Loss-Niveaus aus einem Zeitrahmen mit mittlerem Risiko (H4) berechnet werden. Es werden Systemkonstanten, nutzerdefinierte Enumerationen und Logik für trendfolgende und zum Mittelwert rückkehrende Modi eingeführt, wobei der Schwerpunkt auf Modularität und künftige Optimierung mithilfe eines genetischen Algorithmus liegt. Der Ansatz ermöglicht flexible Einstiegs- und Ausstiegsbedingungen und zielt darauf ab, die Signalverzögerung zu verringern und das Handels-Timing zu verbessern, indem Einstiegsmöglichkeiten im unteren Zeitrahmen mit Trends im oberen Zeitrahmen abgestimmt werden.

Neuronale Netze leicht gemacht (Teil 89): Transformer zur Frequenzzerlegung (FEDformer)
Alle Modelle, die wir bisher betrachtet haben, analysieren den Zustand der Umwelt als Zeitfolge. Die Zeitreihen können aber auch in Form von Häufigkeitsmerkmalen dargestellt werden. In diesem Artikel stelle ich Ihnen einen Algorithmus vor, der Frequenzkomponenten einer Zeitsequenz zur Vorhersage zukünftiger Zustände verwendet.

Neuronale Netze im Handel: Zustandsraummodelle
Ein Großteil der bisher untersuchten Modelle basiert auf der Transformer-Architektur. Bei langen Sequenzen können sie jedoch ineffizient sein. In diesem Artikel werden wir uns mit einer alternativen Richtung der Zeitreihenprognose auf der Grundlage von Zustandsraummodellen vertraut machen.


Dynamic Swing Architecture: Marktstrukturerkennung von Umkehrpunkten (Swings) bis zur automatisierten Ausführung
In diesem Artikel wird ein vollautomatisches MQL5-System vorgestellt, mit dem sich Marktschwankungen präzise erkennen und handeln lassen. Im Gegensatz zu herkömmlichen Umkehr-Indikatoren mit festen Balken passt sich dieses System dynamisch an die sich entwickelnde Preisstruktur an und erkennt hohe und tiefe Umkehrpunkte in Echtzeit, um Richtungsgelegenheiten zu nutzen, sobald sie sich bilden.

Neuronale Netze leicht gemacht (Teil 74): Trajektorienvorhersage mit Anpassung
In diesem Artikel wird eine recht effektive Methode zur Vorhersage der Trajektorie von Multi-Agenten vorgestellt, die sich an verschiedene Umweltbedingungen anpassen kann.


Neuronale Netze leicht gemacht (Teil 78): Decoderfreier Objektdetektor mit Transformator (DFFT)
In diesem Artikel schlage ich vor, das Thema der Entwicklung einer Handelsstrategie aus einem anderen Blickwinkel zu betrachten. Wir werden keine zukünftigen Kursbewegungen vorhersagen, sondern versuchen, ein Handelssystem auf der Grundlage der Analyse historischer Daten aufzubauen.


Analytical Volume Profile Trading (AVPT): Liquiditätsarchitektur, Marktgedächtnis und algorithmische Ausführung
Analytical Volume Profile Trading (AVPT) untersucht, wie die Liquiditätsarchitektur und das Marktgedächtnis das Preisverhalten beeinflussen, und ermöglicht so einen tieferen Einblick in die institutionelle Positionierung und die volumengesteuerte Struktur. Durch die Zuordnung von POC, HVNs, LVNs und Value Areas können Händler Annahme-, Ablehnungs- und Ungleichgewichtszonen präzise identifizieren.

Automatisieren von Handelsstrategien in MQL5 (Teil 11): Entwicklung eines mehrstufigen Raster-Handelssystems
In diesem Artikel entwickeln wir einen EA mit einem Rasterhandels-System mit mehreren Ebenen in MQL5 und konzentrieren uns dabei auf die Architektur und den Algorithmusentwurf hinter den Strategien des Rasterhandels. Wir erforschen die Implementierung einer mehrschichtigen Netzlogik und von Risikomanagementtechniken, um mit unterschiedlichen Marktbedingungen umgehen zu können. Abschließend finden Sie ausführliche Erklärungen und praktische Tipps, die Sie beim Aufbau, Testen und Verfeinern des automatischen Handelssystems unterstützen.

Entwicklung des Price Action Analysis Toolkit (Teil 22): Korrelation Dashboard
Bei diesem Tool handelt es sich um ein Korrelations-Dashboard, das Korrelationskoeffizienten für mehrere Währungspaare in Echtzeit berechnet und anzeigt. Durch die Visualisierung, wie sich Paare im Verhältnis zueinander bewegen, fügt es Ihrer Preisaktionsanalyse wertvollen Kontext hinzu und hilft Ihnen, die Dynamik zwischen den Märkten zu antizipieren. Lesen Sie weiter, um seine Funktionen und Anwendungen kennenzulernen.

Zyklen im Handel
In diesem Artikel geht es um die Verwendung von Zyklen im Handel. Wir werden den Aufbau einer Handelsstrategie auf der Grundlage zyklischer Modelle in Betracht ziehen.


Automatisieren von Handelsstrategien in MQL5 (Teil 27): Erstellen eines Price Action Harmonic Pattern der Krabbe mit visuellem Feedback
In diesem Artikel entwickeln wir ein Crab Harmonic Pattern System in MQL5, das harmonische Auf- und Abwärtsmuster der Krabbe oder „crab“ mit Hilfe von Umkehrpunkten und Fibonacci-Verhältnisse identifiziert und Handelsgeschäfte mit präzisen Einstiegs-, Stop-Loss- und Take-Profit-Levels auslöst. Wir integrieren visuelles Feedback durch Chart-Objekte wie Dreiecke und Trendlinien, um die Struktur des XABCD-Musters und die Handelsniveaus anzuzeigen.


Vom Neuling zum Experten: Die Schatten der Kerzen enthüllen (Dochte)
In dieser Diskussion gehen wir einen Schritt weiter, um die zugrundeliegende Preisaktion aufzudecken, die in den Dochten der Kerzen versteckt ist. Durch die Integration einer Docht-Visualisierungsfunktion in den Market Periods Synchronizer verbessern wir das Tool mit größerer analytischer Tiefe und Interaktivität. Dieses aktualisierte System ermöglicht es Händlern, Preisverwerfungen auf höheren Zeitrahmen direkt auf Charts mit niedrigerem Zeitrahmen zu visualisieren und so detaillierte Strukturen zu erkennen, die früher im Schatten verborgen waren.


Automatisieren von Handelsstrategien in MQL5 (Teil 45): Inverse Fair Value Gap (IFVG)
In diesem Artikel erstellen wir ein System zur Erkennung der inversen Fair-Value-Gaps (IFVG) in MQL5, das Auf-/Abwärts-FVGs auf den letzten Balken mit einer Filterung der Mindestlückengröße identifiziert, ihre Zustände als normal/gemildert/invertiert auf der Grundlage von Preisinteraktionen verfolgt (Abschwächung bei Durchbrüchen auf der Gegenseite, Rücksetzer bei Wiedereintritt, Inversion des Schlusskurses auf der Gegenseite von innen) und Überschneidungen ignoriert, während es die verfolgten FVGs begrenzt.

Neuronale Netze im Handel: Ein selbstanpassendes Multi-Agenten-Modell (MASA)
Ich lade Sie ein, sich mit dem Multi-Agent Self-Adaptive (MASA) Framework vertraut zu machen, das Reinforcement Learning und adaptive Strategien kombiniert und ein harmonisches Gleichgewicht zwischen Rentabilität und Risikomanagement unter turbulenten Marktbedingungen bietet.


Automatisieren von Handelsstrategien in MQL5 (Teil 32): Erstellung eines Price Action 5 Drives des harmonischen Mustersystems
In diesem Artikel entwickeln wir ein 5-Drives-Mustersystem in MQL5, das steigende und fallende harmonische 5-Drives-Muster unter Verwendung von Umkehrpunkten und Fibonacci-Verhältnissen identifiziert und Handelsgeschäfte mit anpassbaren Einstiegs-, Stop-Loss- und Take-Profit-Levels basierend auf vom Nutzer ausgewählten Optionen ausführt. Wir verbessern den Einblick des Händlers mit visuellem Feedback durch Chart-Objekte wie Dreiecke, Trendlinien und Beschriftungen, um die A-B-C-D-E-F-Musterstruktur klar darzustellen.

Neuronale Netze leicht gemacht (Teil 92): Adaptive Vorhersage im Frequenz- und Zeitbereich
Die Autoren der FreDF-Methode haben den Vorteil der kombinierten Vorhersage im Frequenz- und Zeitbereich experimentell bestätigt. Die Verwendung von gewichteten Hyperparameter ist jedoch für nicht-stationäre Zeitreihen nicht optimal. In diesem Artikel werden wir uns mit der Methode der adaptiven Kombination von Vorhersagen im Frequenz- und Zeitbereich vertraut machen.

Beherrschen von Dateioperationen in MQL5: Von Basic I/O bis zum Erstellen eines nutzerdefinierten CSV-Readers
Dieser Artikel konzentriert sich auf wesentliche MQL5-Dateiverarbeitungstechniken, die Handelsprotokolle, CSV-Verarbeitung und externe Datenintegration umfassen. Es bietet sowohl ein konzeptionelles Verständnis als auch praktische Anleitungen zur Programmierung. Der Leser lernt Schritt für Schritt, wie man eine nutzerdefinierte CSV-Importer-Klasse erstellt und erwirbt so praktische Fähigkeiten für reale Anwendungen.

MQL5-Assistent-Techniken, die Sie kennen sollten (Teil 19): Bayes'sche Inferenz
Die Bayes'sche Inferenz ist die Anwendung des Bayes-Theorems, um die Wahrscheinlichkeitshypothese zu aktualisieren, wenn neue Informationen zur Verfügung stehen. Dies führt intuitiv zu einer Anpassung in der Zeitreihenanalyse, und so schauen wir uns an, wie wir dies bei der Erstellung von nutzerdefinierten Klassen nicht nur für das Signal, sondern auch für das Money-Management und Trailing-Stops nutzen können.

Automatisieren von Handelsstrategien in MQL5 (Teil 3): Das Zone Recovery RSI System für ein dynamisches Handelsmanagement
In diesem Artikel erstellen wir ein Zone Recovery RSI EA System in MQL5, das RSI-Signale verwendet, um Handelsgeschäfte auszulösen und eine Recovery-Strategie, um auf Verluste zu reagieren. Wir implementieren die Klasse „ZoneRecovery“ zur Automatisierung von Handelseinträgen, Erholungslogik und Positionsmanagement. Der Artikel schließt mit Erkenntnissen zu den Backtests, um die Leistung zu optimieren und die Effektivität des EA zu erhöhen.


Neuronale Netze leicht gemacht (Teil 79): Feature Aggregated Queries (FAQ) im Kontext des Staates
Im vorigen Artikel haben wir eine der Methoden zur Erkennung von Objekten in einem Bild kennengelernt. Die Verarbeitung eines statischen Bildes ist jedoch etwas anderes als die Arbeit mit dynamischen Zeitreihen, wie z. B. die Dynamik der von uns analysierten Preise. In diesem Artikel werden wir uns mit der Methode der Objekterkennung in Videos befassen, die dem Problem, das wir lösen wollen, etwas näher kommt.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 33): Gauß-Prozess-Kerne
Gaußsche Prozesskerne sind die Kovarianzfunktion der Normalverteilung, die bei der Vorhersage eine Rolle spielen können. Wir untersuchen diesen einzigartigen Algorithmus in einer nutzerdefinierten Signalklasse von MQL5, um zu sehen, ob er als erstklassiges Einstiegs- und Ausstiegssignal verwendet werden kann.

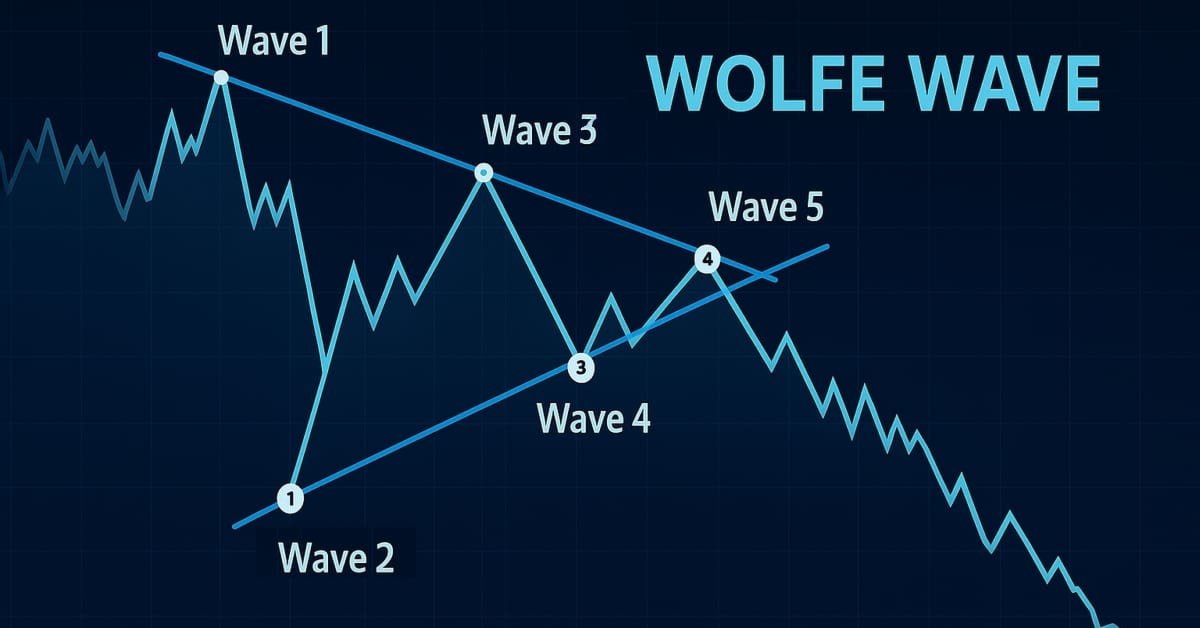
Einführung in MQL5 (Teil 19): Automatisiertes Erkennen von Wolfe-Wellen
Dieser Artikel zeigt, wie man programmatisch steigende und fallende Muster der Wolfe-Wellen identifiziert und sie mit MQL5 handelt. Wir werden untersuchen, wie man die Strukturen der Wolfe-Wellen programmatisch identifiziert und darauf basierenden Handel mit MQL5 ausführt. Dazu gehören die Erkennung wichtiger Umkehr-Punkte, die Validierung von Musterregeln und die Vorbereitung des EA, um auf die ermittelten Signale zu reagieren.

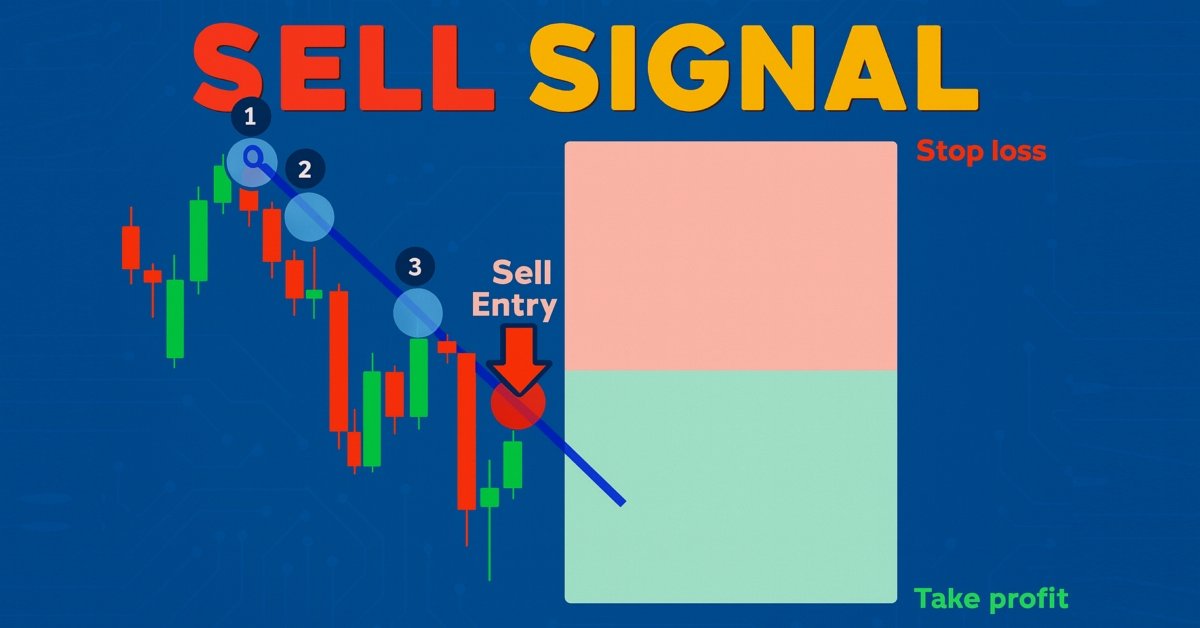
Automatisieren von Handelsstrategien in MQL5 (Teil 25): Trendlinien-Händler mit der Anpassung der kleinsten Quadrate und dynamischer Signalgenerierung
In diesem Artikel entwickeln wir ein Trendlinien-Handelsprogramm, das die kleinsten Quadrate verwendet, um Unterstützungs- und Widerstandstrendlinien zu erkennen, dynamische Kauf- und Verkaufssignale auf der Grundlage von Preisberührungen zu erzeugen und Positionen auf der Grundlage der erzeugten Signale zu eröffnen.