Статьи об анализе данных и статистике в MQL5

Статьи на темы математических моделей и законов вероятности заинтересуют многих трейдеров. Ведь математика положена в основу технических индикаторов, а знание статистики необходимо для анализа результатов торговли и разработки стратегий.
Читайте о нечеткой логике, цифровых фильтрах, рыночном профиле, картах Кохонена, нейронном газе и многих других инструментах, которые могут использованы для торговли.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь

Алгоритм Искусственного Племени (Artificial Tribe Algorithm, ATA)
В статье подробно рассматриваются ключевые компоненты и инновации алгоритма оптимизации ATA, представляющего собой эволюционный метод с уникальной двойной системой поведения, которая адаптируется в зависимости от ситуации. Используя скрещивание для углубленного исследования, и миграцию для поиска в случае застревания в локальных оптимумах, ATA сочетает в себе индивидуальное и социальное обучение.


Возможности Мастера MQL5, которые вам нужно знать (Часть 25): Тестирование и торговля на нескольких таймфреймах
Стратегии, основанные на нескольких таймфреймах, по умолчанию не могут быть протестированы в советниках, собранных с помощью Мастера, из-за архитектуры кода MQL5, используемой в классах сборки. Мы рассмотрим способ обхода этого ограничения для стратегий, которые предполагают использование нескольких таймфреймов на примере квадратичной скользящей средней.

Алгоритм оптимизации центральной силы — Central Force Optimization (CFO)
В этой статье представлен алгоритм оптимизации центральной силы (CFO), вдохновленный законами гравитации. Исследуется, как принципы физического притяжения могут решать оптимизационные задачи, где "более тяжелые" решения притягивают менее успешные аналоги.

Инженерия признаков с Python и MQL5 (Часть II): Угол наклона цены
На форуме MQL5 есть множество сообщений с просьбами помочь рассчитать угол наклона изменения цены. В этой статье мы рассмотрим один из способов расчета наклона изменения цены. Этот способ применим на любом рынке. Кроме того, мы определим, стоит ли разработка этой новой функции дополнительных усилий и времени. Выясним, может ли угол наклона цены улучшить точность нашей AI-модели при прогнозировании пары USDZAR на минутном таймфрейме.


Модификация Алгоритма оптимизации динго — Dingo Optimization Algorithm M (DOAm)
Представленная в статье авторская модификация алгоритма динго высоко подняла планку для поиска лучшего из лучших алгоритма оптимизации. Возможны ли еще более высокие результаты?


Самообучающийся SuperTrend: адаптивный индикатор тренда на машинном обучении
Классический SuperTrend теряет точность при смене рыночного режима из‑за фиксированных ATR и множителя. В статье разобрана архитектура ML SuperTrend Pro v2.00 на чистом MQL5: фоновый тест‑матрикс с адаптивным обновлением параметров, режимная сетка как детектор контекста, слой точности из пяти фильтров и Parabolic‑стиль с продуманными буферами. Показаны принципы L1‑регуляризации, результаты сравнения с классическим SuperTrend и практические рекомендации по запуску и интеграции через iCustom.


Машинное обучение и Data Science (Часть 38): Применение трансферного обучения (Transfer Learning) на валютных рынках
Прорывы в области искусственного интеллекта, о которых пишут в новостях, от ChatGPT до беспилотных автомобилей, создаются не на основе отдельных моделей, а благодаря накопленным знаниям, перенесенным из различных моделей или общих областей. Теперь этот же подход "обучить один раз, применять везде" можно использовать для трансформации наших моделей ИИ в алгоритмической торговле. В этой статье мы узнаем, как можно использовать полученные с помощью различных инструментов данные для улучшения прогнозов посредством трансферного обучения.


Разработка системы репликации - Моделирование рынка (Часть 24): FOREX (V)
Сегодня мы снимем ограничение, которое препятствовало выполнению моделирований, основанных на построении LAST, и введем новую точку входа специально для этого типа моделирования. Обратите внимание на то, что весь механизм работы будет основан на принципах валютного рынка. Основное различие в данной процедуре заключается в разделении моделирований BID и LAST. Однако важно отметить, что методология, используемая при рандомизации времени и его корректировке для совместимости с классом C_Replay, остается идентичной в обоих видах моделирования. Это хорошо, поскольку изменения в одном режиме приводят к автоматическим улучшениям в другом, особенно если это касается обработки времени между тиками.


Разработка системы репликации (Часть 73): Неожиданный способ оповещений (II)
В этой статье мы рассмотрим, как передавать информацию в режиме реального времени между индикатором и сервисом, а также разберемся, почему могут возникнуть проблемы при изменении таймфрейма и как их решать. В качестве бонуса вы получите доступ к последней версии приложения репликации/моделирования.


От новичка до эксперта: Система автогеометрического анализа
Геометрические паттерны предлагают трейдерам лаконичный способ интерпретации ценового движения. Многие аналитики рисуют линии тренда, прямоугольники и другие фигуры вручную, а затем основывают торговые решения на тех формациях, которые они видят. В настоящей статье мы рассмотрим автоматизированную альтернативу: использование MQL5 для обнаружения и анализа наиболее популярных геометрических паттернов. Мы разберем методологию, обсудим детали реализации и расскажем о том, как автоматическое распознавание паттернов может улучшить понимание рынка трейдером.


Оценка качества торговли спредами по факторам сезонности на рынке Форекс в терминале MetaTrader 5
В статье рассматривается оценка качества сезонного торгового подхода на дневном таймфрейме — как для отдельных символов, так и для спредов. Особое внимание уделяется выявлению повторяющихся месячных циклов и возможностям их применения в торговле в рамках текущего года.


Разработка инструментария для анализа движения цен (Часть 21): Поиск разворотов рыночной структуры
Советник для поиска разворотов на рынке Market Structure Flip Detector позволяет отслеживать изменения рыночных настроений. Он использует пороговые значения, вычисленные на основе ATR, чтобы отслеживать изменения структуры. Советник помечает каждый более высокий и более низкий максимум. Благодаря быстрому выполнению кода и гибкому API, этот инструмент предлагает анализ в реальном времени, визуализирует информацию на графике и содержит интерактивную панель мониторинга для отслеживания количества и времени разворотов. Кроме того, можно настроить звуковые и push-уведомления, чтобы не пропустить ни один важный сигнал и строить действенные стратегии на основе простых входных данных и вспомогательных функций.


Тестирование надежности торговых советников
При разработке стратегии необходимо учитывать множество сложных деталей, на многие из которых не обращают особого внимания начинающие трейдеры. В результате многим трейдерам, включая меня, пришлось усвоить эти уроки на собственном горьком опыте. Данная статья основана на моих наблюдениях за распространенными подводными камнями, с которыми сталкивается большинство начинающих трейдеров при разработке стратегий на MQL5. В ней представлен ряд советов, хитростей и примеров, которые помогут определить причину дисквалификации советника и протестировать надежность наших собственных советников простым в применении способом. Цель состоит в том, чтобы обучить читателей, помогая им избежать мошенничества в будущем при покупке советников, а также предотвратить ошибки при разработке собственной стратегии.


Алгоритм эволюционного путешествия во времени — Time Evolution Travel Algorithm (TETA)
Мой авторский алгоритм. В этой статье представлен Алгоритм Эволюционного Путешествия во Времени (TETA), вдохновлённый концепцией параллельных вселенных и потоков времени. Основная идея алгоритма заключается в том, что, хотя путешествие во времени в привычном понимании невозможно, мы можем выбирать последовательность событий, которые приводят к различным реальностям.


Компьютерное зрение для трейдинга (Часть 2): Усложняем архитектуру до 2D-анализа RGB-изображений
Компьютерное зрение для трейдинга, как работает и как разрабатывается по шагам. Создаем алгоритм распознавания RGB-изображений графиков цен с механизмом внимания и двунаправленным LSTM-слоем. В результате получаем рабочую модель прогнозирования цены евро-доллара с точностью до 55% на валидационном участке.


Разработка системы репликации (Часть 40): Начало второй фазы (I)
Сегодня поговорим о новой фазе системы репликации/моделирования. На данном этапе разговор станет поистине интересным, а содержанием довольно насыщенным. Я настоятельно рекомендую вам внимательно прочитать статью и пользоваться приведенными в ней ссылками. Это поможет вам лучше понять содержание.


Алгоритм искусственного атома — Artificial Atom Algorithm (A3)
Реализация алгоритма A3 на MQL5 — метаэвристического метода оптимизации, вдохновленного химическими процессами. Всего 2 настраиваемых параметра, компактность и небольшая популяция обеспечивают высокую скорость работы при достаточном качестве решений.


Анализ влияния солнечных и лунных циклов на цены валют
Что если лунные циклы и сезонные паттерны влияют на валютные рынки? Эта статья показывает, как перевести астрологические концепции на язык математики и машинного обучения. Я создал Python-систему с 88 признаками на основе астрономических циклов, обучил CatBoost на 15 годах данных EUR/USD и получил интригующие результаты. Код открыт, методы проверяемы, выводы неожиданны — древняя мудрость встречается с градиентным бустингом.


Как подключить LLM к советнику MQL5 через Python-сервер
В статье разобраны три ключевые преграды интеграции LLM с MetaTrader 5: отсутствие прямого доступа, жёсткие rate limits и безопасность API‑ключей при архитектурных ограничениях MQL5. Предложена схема с локальным Python‑сервером как мостом между советником и OpenRouter. Рассматриваются WebSocket и fallback на TCP, хранение ключа на сервере, пакетная обработка нескольких символов и формирование технического промпта. Читатель получит готовую архитектуру, снижающую задержки и издержки.

Разработка системы репликации - Моделирование рынка (Часть 03): Внесение корректировок (I)
Начнем с прояснения нынешней ситуации, потому что мы начали не самым лучшим образом. Если не сделать этого сейчас, то вскоре мы окажемся в беде.

Алгоритм выбора признаков с использованием энергетического обучения на чистом MQL5
Статья представляет реализацию алгоритма выбора признаков, описанного в научной работе "FREL: Стабильный алгоритм выбора признаков" (FREL: A stable feature selection algorithm). Сам алгоритм называется "Взвешивание признаков как регуляризованное обучение на основе энергии" (Feature weighting as regularized energy based learning).

От новичка до эксперта: Совместная отладка на MQL5
Политика «решения проблем» может создать четкую программу для овладения сложными навыками, такими как программирование на MQL5. Такой подход позволяет сконцентрироваться на решении проблем, одновременно развивая свои навыки. Чем больше проблем вы решаете, тем более продвинутый опыт передается в ваш мозг. Лично я считаю, что отладка - это самый эффективный способ освоить программирование. Сегодня мы рассмотрим процесс очистки кода и обсудим лучшие методы преобразования запутанной программы в ясную и функциональную. Прочтите эту статью и откройте для себя ценную информацию.

Разработка системы репликации (Часть 39): Прокладываем путь (III)
Прежде, чем приступить ко второму этапу разработки, необходимо закрепить несколько идей. Знаете ли вы, как заставить MQL5 делать то, что вам необходимо? Пытались ли когда-нибудь выйти за рамки того, что содержится в документации? Если нет, то приготовьтесь. Потому что прямо сейчас мы будем делать то, чем большинство людей обычно не занимается.


Диалектический поиск — Dialectic Search (DA)
Представляем Диалектический Алгоритм (DA) — новый метод глобальной оптимизации, вдохновленный философской концепцией диалектики. Алгоритм использует уникальное разделение популяции на спекулятивных и практических мыслителей. Тестирование показывает впечатляющую производительность до 98% в задачах малой размерности и общую эффективность 57.95%. Статья объясняет эти показатели и представляет детальное описание алгоритма и результаты экспериментов на различных типах функций.


Разработка системы репликации (Часть 31): Проект советника — класс C_Mouse (V)
Разрабатывать способ установки таймера необходимо таким образом, чтобы во время репликации/моделирования он мог сообщить нам, сколько времени осталось, что может показаться на первый взгляд простым и быстрым решением. Многие просто пытаются приспособиться и использовать ту же систему, что и в случае с торговым сервером. Но есть один момент, который многие не учитывают, когда думают о таком решении: при репликации, и это не говоря уже о моделировании, часы работают по-другому. Всё это усложняет создание подобной системы.


Разработка системы репликации (Часть 49): Все усложняется (I)
В этой статье мы немного усложним ситуацию. Используя то, что было показано в предыдущих статьях, мы начнем открывать доступ к файлу шаблона, чтобы пользователь мог использовать свой собственный шаблон. Однако я буду вносить изменения постепенно, так как также буду дорабатывать индикатор, чтобы снизить нагрузку на MetaTrader 5.


Оптимизация Королевской Битвой — Battle Royale Optimizer (BRO)
Статья разбирает алгоритм Battle Royale Optimizer — метаэвристику, в которой решения конкурируют с ближайшими соседями, накапливают “повреждения”, заменяются при превышении порога и периодически сужают пространство поиска вокруг лучшего. Показаны псевдокод и реализация класса CAOBRO в MQL5, включая поиск соседей, движение к лучшему и адаптивный интервал delta. Результаты тестов на функциях Hilly, Forest и Megacity демонстрируют сильные и слабые стороны подхода. Читатель получает готовую основу для экспериментов и настройки popSize и maxDamage.


Python + MetaTrader 5: быстрый исследовательский контур для данных, признаков и прототипов
Статья показывает, как интеграция Python и MetaTrader 5 объединяет исследовательскую гибкость и торговое исполнение в едином рабочем процессе. Python используется для анализа данных, отбора признаков и обучения модели, а MetaTrader 5 — для тестирования и автоматизации торговли. Такой подход упрощает перенос решений в практику, повышает воспроизводимость и делает разработку торговых систем более быстрой и структурированной.


Эволюционный отбор LLM-агентов в MetaTrader 5
Статья описывает архитектуру торговой системы из 20 LLM-агентов на базе Grok (xAI), каждый из которых несёт уникальную торговую философию — от чистого моментума до статистического z-score. Система применяет генетический алгоритм прямо в ходе торговли: каждые 20 сделок автоматически убивает слабых агентов, клонирует сильных с мутацией промпта и публикует лидерборд на графике MetaTrader 5 — без остановки торговли и без единого SDK.

Разработка системы репликации - Моделирование рынка (Часть 08): Блокировка индикатора
В этой статье мы рассмотрим, как заблокировать индикатор при простом использовании языка MQL5, и сделаем это очень интересным и удивительным способом.

Разработка системы репликации - Моделирование рынка (Часть 09): Пользовательские события
Здесь мы увидим, как активировать пользовательские события и проработать вопрос о том, как индикатор сообщает о состоянии сервиса репликации/моделирования.

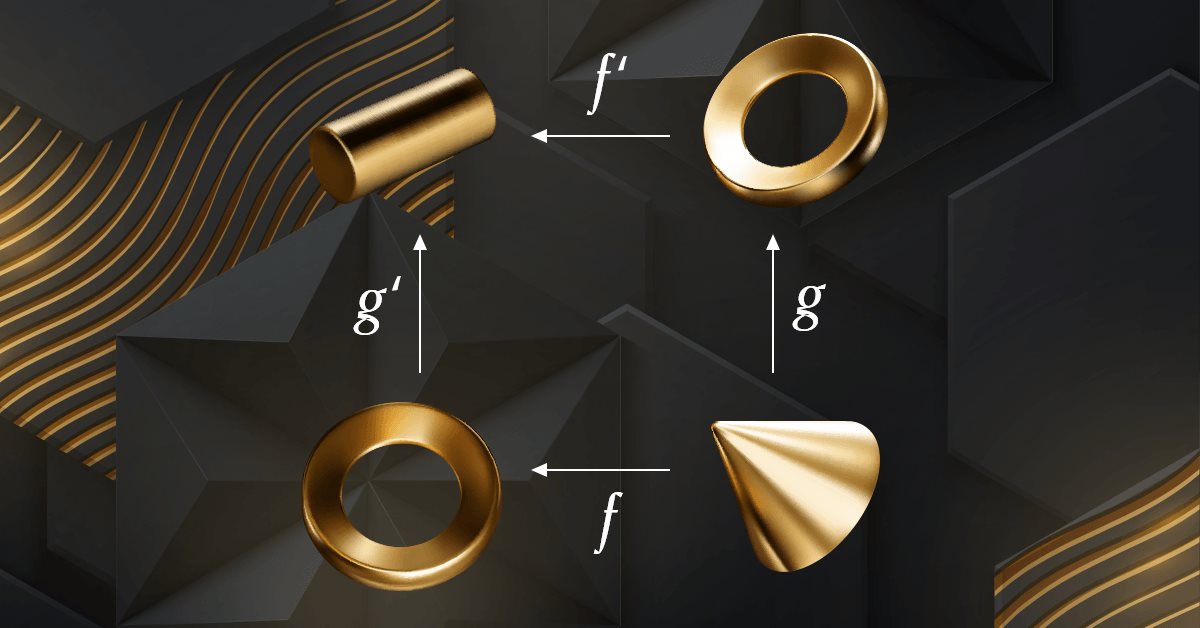
Теория категорий в MQL5 (Часть 6): Мономорфные расслоенные произведения и эпиморфные кодекартовы квадраты
Теория категорий представляет собой разнообразный и расширяющийся раздел математики, который лишь недавно начал освещаться в MQL5-сообществе. Эта серия статей призвана рассмотреть некоторые из ее концепций для создания открытой библиотеки и дальнейшему использованию этого замечательного раздела в создании торговых стратегий.

Торговый инструментарий MQL5 (Часть 8): Внедрение и использование EX5-библиотеки для управления историей в коде
В заключительной статье этой серии вы узнаете, как легко импортировать и применять EX5-библиотеку для управления историей (History Manager) в исходном коде MQL5 для обработки истории сделок в вашем аккаунте MetaTrader 5. С помощью простых вызовов функций в MQL5, занимающих всего одну строку кода, вы сможете эффективно управлять своими торговыми данными и анализировать их. Кроме того, вы научитесь создавать различные скрипты для анализа истории сделок и разрабатывать советник на основе ценовых показателей в качестве практических примеров использования. Используемый в качестве примера советник применяет данные о ценах и библиотеку History Manager EX5 для принятия обоснованных торговых решений, корректировки объемов сделок и реализации стратегий восстановления на основе ранее закрытых сделок.


Индикатор CAPM модели на рынке Forex
Адаптация классической модели CAPM для валютного рынка Forex в MQL5. Индикатор рассчитывает ожидаемую доходность и премию за риск на основе исторической волатильности. Показатели возрастают на пиках и впадинах, отражая фундаментальные принципы ценообразования. Практическое применение для контртрендовых и трендовых стратегий с учетом динамики соотношения риска и доходности в реальном времени. Включает математический аппарат и техническую реализацию.


Алгоритм оптимизации одуванчика — Dandelion Optimizer (DO)
Алгоритм оптимизации одуванчика DO превращает простой полёт семени по ветру в стратегию математического поиска. Три фазы - вихревой подъём, дрейф к центру популяции и приземление по траектории Леви - формируют изящную метафору, которая на практике показывает интересные результаты.


Моделирование рынка (Часть 06): Перенос данных из MetaTrader 5 в Excel
Многим, особенно тем, кто не занимается программированием, очень сложно передавать информацию между MetaTrader 5 и другими программами. Одной из таких программ является Excel. Многие люди используют Excel для управления и контроля своих рисков, так как это очень хорошая программа, которую легко освоить даже тем, кто не является программистом на VBA. Далее мы рассмотрим, как установить связь между MetaTrader 5 и Excel (очень простой метод).


Разработка системы репликации (Часть 43): Проект Chart Trade (II)
Большинство людей, которые хотят или мечтают научиться программировать, на самом деле не имеют представления о том, что делают. Их деятельность заключается в попытках создавать вещи определенным образом. Однако программирование – это вовсе не подгонка под ответ подходящих решений. Если действовать таким образом, можно создать больше проблем, чем решений. Здесь мы будем делать нечто более продвинутое и, следовательно, другое.

Машинное обучение и Data Science (Часть 35): NumPy в MQL5 – искусство создания сложных алгоритмов с меньшим объемом кода
Библиотека NumPy лежит в основе практически всех алгоритмов машинного обучения на языке программирования Python. В этой статье мы собираемся реализовать аналогичный модуль, содержащий набор всего сложного кода, который поможет нам создавать сложные модели и алгоритмы любого типа.


Разработка системы репликации (Часть 55): Модуль управления
В этой статье мы реализуем индикатор управления, чтобы его можно было интегрировать в разрабатываемую систему обмена сообщениями. Несмотря на то, что это не очень сложно, необходимо понять некоторые детали инициализации этого модуля. Представленный здесь материал предназначен исключительно для учебных целей. Ни в коем случае он не должен рассматриваться как приложение, целью которого не является изучение и освоение показанных концепций.

Разработка инструментария для анализа движения цен (Часть 12): Внешние библиотеки (III) TrendMap
Движение рынка определяется силами быков и медведей. Существуют определенные уровни, которые рынок соблюдает из-за действующих на них сил. Уровни Фибоначчи и VWAP особенно сильно влияют на поведение рынка. В этой статье мы рассмотрим стратегию, основанную на VWAP и уровнях Фибоначчи для генерации сигналов.