Статьи об анализе данных и статистике в MQL5

Статьи на темы математических моделей и законов вероятности заинтересуют многих трейдеров. Ведь математика положена в основу технических индикаторов, а знание статистики необходимо для анализа результатов торговли и разработки стратегий.
Читайте о нечеткой логике, цифровых фильтрах, рыночном профиле, картах Кохонена, нейронном газе и многих других инструментах, которые могут использованы для торговли.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Разработка системы репликации - Моделирование рынка (Часть 23): ФОРЕКС (IV)
Теперь создание происходит в той же точке, где мы преобразовывали тики в бары. Таким образом, если в процессе преобразования что-то пойдет не так, мы сразу же заметим ошибку. Это связано с тем, что тот же код, который размещает на графике 1-минутные бары при быстрой перемотке, также используется для системы позиционирования и для размещения баров при обычной перемотке. Другими словами, код, который отвечает за эту задачу, больше нигде не дублируется. Таким образом, мы получаем гораздо более совершенную систему как для поддержания, так и для улучшения.


От новичка до эксперта: Раскрываем скрытые уровни коррекции Фибоначчи
В настоящей статье мы рассмотрим основанный на данных подход к обнаружению и проверке нестандартных уровней коррекции Фибоначчи, которые могут учитываться рынками. Мы представляем полный рабочий процесс, адаптированный для реализации на MQL5, начиная со сбора данных и определения баров или колебаний и заканчивая кластеризацией, проверкой статистических гипотез, бэктестингом и интеграцией в инструмент Фибоначчи на MetaTrader 5. Цель состоит в том, чтобы создать воспроизводимый конвейер, преобразующий отдельные наблюдения в статистически обоснованные торговые сигналы.


Определение перекупленности и перепроданности по теории хаоса
Определяем перекупленность и перепроданность рынка по теории хаоса: интеграция принципов теории хаоса, фрактальной геометрии и нейронных сетей для прогнозирования финансовых рынков. Исследование демонстрирует применение показателя Ляпунова, как меры рыночной хаотичности, и динамическую адаптацию торговых сигналов. Методология включает алгоритм генерации фрактального шума, гиперболическую тангенциальную активацию и оптимизацию с моментом.


Разметка данных в анализе временных рядов (Часть 5):Применение и тестирование советника с помощью Socket
В этой серии статей представлены несколько методов разметки временных рядов, которые могут создавать данные, соответствующие большинству моделей искусственного интеллекта (ИИ). Целевая разметка данных может сделать обученную модель ИИ более соответствующей пользовательским целям и задачам, повысить точность модели и даже помочь модели совершить качественный скачок!


Алгоритм оптимизации на основе мозгового штурма — Brain Storm Optimization (Часть II): Многомодальность
Во второй части статьи перейдем к практической реализации алгоритма BSO, проведем тесты на тестовых функциях и сравним эффективность BSO с другими методами оптимизации.


Квантовая нейросеть на MQL5 (Часть II): Обучаем нейросеть с обратным распространением ошибки на марковских матрицах ALGLIB
В статье представлена инновационная архитектура квантовой нейронной сети для алгоритмической торговли, объединяющая принципы квантовой механики с современными методами машинного обучения. Система включает квантовые эффекты (резонанс, интерференцию, декогеренцию), многоуровневую память различных временных масштабов, марковские цепи с библиотекой ALGLIB и адаптивное управление параметрами. Полная реализация выполнена на MQL5 с использованием встроенных типов matrix/vector, что устраняет барьеры внедрения в MetaTrader 5.


Разработка торгового советника с нуля (Часть 16): Доступ к данным в Интернете (II)
Знание того, как вводить данные из Web в советник, не так очевидно, вернее, не так просто, чтобы это можно было сделать без понимания всех возможностей, которые есть в MetaTrader 5.


Квантовая нейросеть на MQL5 (Часть III): Виртуальный квантовый процессор с кубитами
Создаем торговую систему с настоящим квантовым симулятором вместо математических аналогий. Система использует 3 виртуальных кубита, квантовые гейты и принципы суперпозиции для анализа рынков. Реализована как торговый советник для MetaTrader 5 на MQL5. Главное достижение — переход от имитации к реальным квантовым принципам обработки финансовой информации.


Нейросетевой торговый советник на базе PatchTST
Статья представляет революционную архитектуру PatchTST — специально адаптированный трансформер для анализа финансовых временных рядов, который разбивает рыночные данные на патчи из 16 баров для эффективной обработки. Подробно рассматривается полная реализация торгового робота в MQL5 — от математических основ и структур данных до готового Expert Advisor с системами управления рисками и непрерывного обучения.


Разметка данных в анализе временных рядов (Часть 6):Применение и тестирование советника с помощью ONNX
В этой серии статей представлены несколько методов разметки временных рядов, которые могут создавать данные, соответствующие большинству моделей искусственного интеллекта (ИИ). Целевая разметка данных может сделать обученную модель ИИ более соответствующей пользовательским целям и задачам, повысить точность модели и даже помочь модели совершить качественный скачок!

Разработка системы репликации - Моделирование рынка (Часть 20): ФОРЕКС (I)
Первоначальная цель данной статьи заключается не в охвате всех возможностей ФОРЕКС, а скорее в адаптации системы таким образом, чтобы вы могли совершить хотя бы одну репликацию рынка. Моделирование оставим для другого момента. Однако, если у нас нет тиков, а есть только бары, приложив немного усилий, мы можем смоделировать возможные сделки, которые могли произойти на рынке ФОРЕКС. Так будет до тех пор, пока мы не рассмотрим, как адаптировать тестер. Попытка работать с данными ФОРЕКС внутри системы без их модификации приводит к ошибкам диапазона.


Создание вероятностного рыночно-нейтрального робота на основе распределения доходностей
Рыночно-нейтральная торговая стратегия на основе эмпирического распределения доходностей представляет альтернативу классическим методам технического анализа, заменяя прогнозирование направления цены статистическим размещением ордеров в точках вероятного достижения. Статья подробно разбирает математический аппарат расчета перцентилей, алгоритмы взвешивания объемов позиций по вероятности срабатывания и механизмы адаптации к изменению рыночных условий через экспирацию сетки. Приводится полная реализация на MQL5.


Анализ всех вариантов движения цены на квантовом компьютере IBM
Используем квантовый компьютер от IBM для открытия всех вариантов движения цены. Звучит как научная фантастика? Добро пожаловать в мир квантовых вычислений для трейдинга!


От новичка до эксперта: Периоды на рынке Форекс
Каждый рыночный период имеет начало и конец, при каждом закрытии цена определяет его настроение — так же, как и при любой свечной сессии. Понимание этих ориентиров позволяет нам оценить преобладающее настроение рынка, определяя, какие силы контролируют ситуацию - бычьи или медвежьи. В настоящем обсуждении мы делаем важный шаг вперед, разрабатывая новую функцию в Market Periods Synchronizer, которая визуализирует сессии рынка Форекс для помощи в принятии более обоснованных торговых решений. Этот инструмент может быть особенно эффективным для определения в режиме реального времени, какая сторона — быки или медведи — доминирует на сессии. Давайте исследуем эту концепцию и раскроем те идеи, которые она дает.


Объединяем 3D-бары, квантовые вычисления и машинное обучение в единую торговую систему
Представлена полная интеграция модуля 3D-баров в квантово-усиленную торговую систему для прогнозирования движения валютных пар. Система объединяет стационарные четырёхмерные признаки, квантовый энкодер на 8 кубитах и градиентный бустинг CatBoost с 52+ признаками. Система реализована на Python с использованием MetaTrader 5, Qiskit, CatBoost и опциональной интеграцией LLM Llama 3.2 для интерпретации прогнозов.


Индикатор прогнозирования ARIMA на MQL5
В данной статье мы создаем индикатор прогнозирования ARIMA на MQL5. Рассматривается, как модель ARIMA формирует прогнозы, её применимость к рынку Форекс и фондовому рынку в целом. Также объясняется, что такое авторегрессия AR, каким образом авторегрессионные модели используются для прогнозирования, и как работает механизм авторегрессии.

Алгоритм черной дыры — Black Hole Algorithm (BHA)
Алгоритм черной дыры (Black Hole Algorithm, BHA) использует принципы гравитации черных дыр для оптимизации решений. В статье мы рассмотрим, как BHA притягивает лучшие решения, избегая локальных экстремумов, и почему этот алгоритм стал мощным инструментом для решения сложных задач. Узнайте, как простые идеи могут привести к впечатляющим результатам в мире оптимизации.


Разработка системы репликации (Часть 57): Анализируем тестовый сервис
И заключительный момент: хотя он и не включен в эту статью, я объясню код сервиса, который будет использоваться в следующей, поскольку мы будем использовать этот же код в качестве трамплина для того, что мы на самом деле разрабатываем. Так что, наберитесь терпения и ждите следующей статьи, ведь с каждым днем все становится еще интереснее.


Применение Grey-модели в техническом анализе финансовых временных рядов
Данная статья посвящена изучению grey-модели — перспективного инструмента, способного расширить возможности трейдера. Мы рассмотрим некоторые варианты применения этой модели для технического анализа и построения торговых стратегий.

Машинное обучение и Data Science (Часть 32): Как поддерживать актуальность AI-моделей с онлайн-обучением
В постоянно меняющемся мире трейдинга адаптация к изменениям на рынке — это просто необходимость. Каждый день появляются новые закономерности и тенденции, из-за чего даже самым продвинутым моделям машинного обучения становится сложно оставаться эффективными в меняющихся условиях. В этой статье мы поговорим о том, как поддерживать актуальность моделей и их способность реагировать на новые рыночные данные с помощью автоматического дообучения.

Машинное обучение и Data Science (Часть 42): Прогнозирование временных рядов на форексе с ARIMA и Python
ARIMA (сокращение от Auto Regressive Integrated Moving Average, авторегрессионная интегрированная скользящая средняя) — это традиционная модель прогнозирования временных рядов. Благодаря способности обнаруживать всплески и колебания в данных временного ряда, эта модель может делать точные прогнозы относительно следующих значений. В этой статье мы разберемся, что это такое, как это работает, можно ли это использовать для точного прогнозирования будущих цен на рынке и многое другое.


Решение проблем интеграции ONNX
ONNX — отличный инструмент для интеграции сложного ИИ-кода на разных платформах. Однако при его использовании возникают некоторые сложности, которые необходимо преодолеть, чтобы извлечь из него максимальную пользу. В этой статье мы обсудим распространенные проблемы, с которыми вы можете столкнуться, и способы их устранения.

Алгоритм искусственного электрического поля — Artificial Electric Field Algorithm (AEFA)
Статья представляет алгоритм искусственного электрического поля (AEFA), вдохновленный законом Кулона об электростатической силе. Алгоритм моделирует электрические явления для решения сложных задач оптимизации, используя заряженные частицы и их взаимодействие. AEFA демонстрирует уникальные свойства в контексте других алгоритмов, связанных с законами природы.


Реализация обобщенного показателя Херста и теста коэффициента дисперсии в MQL5
В этой статье мы рассмторим, как можно использовать обобщенный показатель Херста (Generalized Hurst Exponent) и тест коэффициента дисперсии (Variance Ratio) для анализа поведения ценовых рядов в MQL5.

Популяционные алгоритмы оптимизации: Алгоритм поиска системой зарядов (Charged System Search, CSS)
В этой статье рассмотрим ещё один алгоритм оптимизации, инспирированный неживой природой - алгоритм поиска системой зарядов (CSS). Цель этой статьи - представить новый алгоритм оптимизации, основанный на принципах физики и механики.


Прогнозируем Ренко — бары при помощи ИИ CatBoost
Как использовать Ренко-бары вместе с ИИ? Рассмотрим Ренко-трейдинг на Форекс с точностью прогнозов до 59.27%. Исследуем преимущества Ренко-баров для фильтрации рыночного шума, узнаем, почему объемные показатели важнее ценовых паттернов, и как настроить оптимальный размер блока Ренко для EURUSD. Пошаговое руководство по интеграции CatBoost, Python и MetaTrader 5 для создания собственной системы прогнозирования Ренко Форекс. Идеально для трейдеров, стремящихся выйти за рамки традиционного технического анализа.


Эволюционный торговый алгоритм обучения с подкреплением и вымиранием убыточных особей (ETARE)
Представляем инновационный торговый алгоритм, сочетающий эволюционные алгоритмы с глубоким обучением с подкреплением для торговли на Форекс. Алгоритм использует механизм вымирания неэффективных особей, для оптимизации торговой стратегии.

Алгоритм искусственного пчелиного улья — Artificial Bee Hive Algorithm (ABHA): Тестирование и результаты
В этой статье мы продолжим изучение алгоритма искусственного пчелиного улья ABHA, углубляясь в написание кода и рассматривая оставшиеся методы. Напомним, что каждая пчела в модели представлена как индивидуальный агент, чье поведение зависит от внутренней и внешней информации, а также мотивационного состояния. Мы проведем тестирование алгоритма на различных функциях и подведем итоги, представив результаты в рейтинговой таблице.

Популяционные алгоритмы оптимизации: Устойчивость к застреванию в локальных экстремумах (Часть I)
Эта статья представляет уникальный эксперимент, цель которого - исследовать поведение популяционных алгоритмов оптимизации в контексте их способности эффективно покидать локальные минимумы при низком разнообразии в популяции и достигать глобальных максимумов. Работа в этом направлении позволит глубже понять, какие конкретные алгоритмы могут успешно продолжать поиск из координат, установленных пользователем в качестве отправной точки, и какие факторы влияют на их успешность в этом процессе.

Оцениваем будущую производительность с помощью доверительных интервалов
В этой статье мы углубимся в применение методов бутстреппинга (bootstrapping) как средства оценки будущей эффективности автоматизированной стратегии.

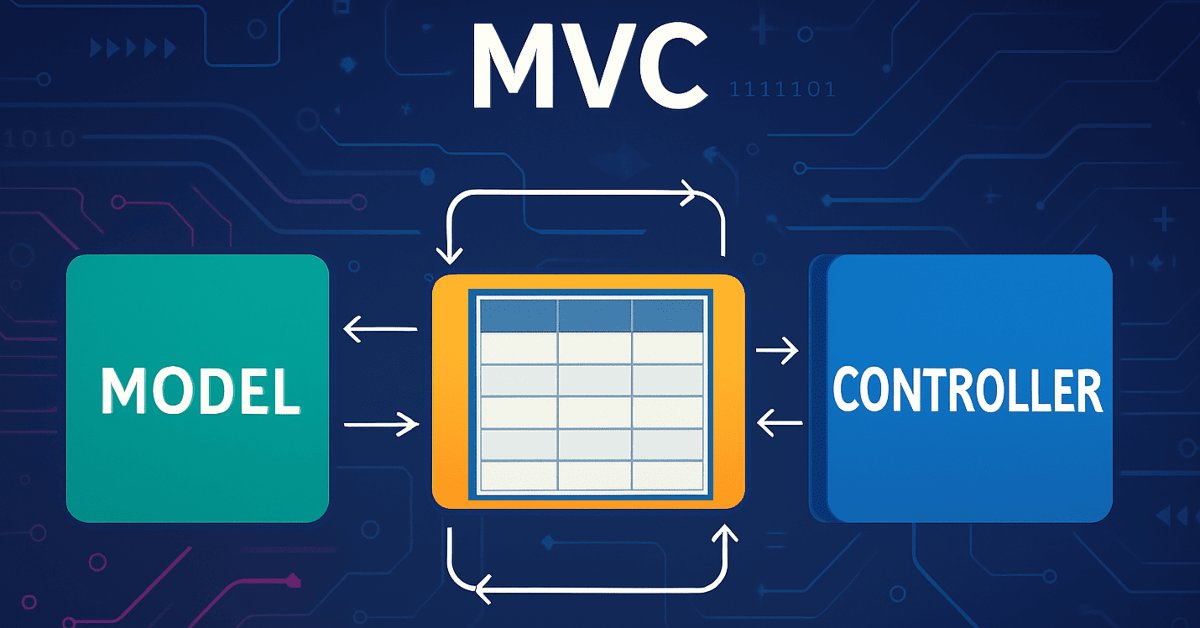
Реализация модели таблицы в MQL5: Применение концепции MVC
В статье рассмотрим процесс разработки модели таблицы на языке MQL5 с использованием архитектурной концепции MVC (Model-View-Controller) для разделения логики данных, представления и управления, что помогает создавать структурированный, гибкий и масштабируемый код. Рассмотрим реализацию классов для построения модели таблицы, включая использование связанных списков для хранения данных.

Машинное обучение и Data Science (Часть 28): Прогнозирование множества будущих значений для EURUSD
Многие модели искусственного интеллекта заточены на прогнозирование одного единственного будущего значения. В этой статье мы посмотрим, как использовать модели машинного обучения для прогнозирования множества будущих значений. Такой подход, называемый многошаговым прогнозированием, позволяет предсказывать не только цену закрытия на завтра, но и на послезавтра и так далее. Несомненное преимущество многошагового прогнозирования для трейдеров и аналитиков данных — более широкий спектр информации для возможностей стратегического планирования.


Марковские цепи в трейдинге и прогнозировании цены
В этой статье мы рассмотрим, как строить и применять марковские цепи в условиях рынка: от выбора состояний и подсчета переходов до генерации прогнозов траекторий и уровней. Также, мы увидим, как можно применять марковские цепи для качественных и количественных данных, способы учета редких событий и влияние горизонта прогноза. Даны примеры на ценах и индикаторах, а также вариант для оценки последовательности сделок, с готовыми реализациями в MQL5.


Разработка инструментария для анализа движения цен (Часть 6): Возврат к среднему значению
Хотя некоторые концепции на первый взгляд кажутся простыми, воплотить их в жизнь на практике может быть довольно сложно. В статье ниже мы рассмотрим инновационный подход к автоматизации советника, который анализирует рынок, используя стратегию возврата к среднему значению.


Алгоритм на основе фракталов — Fractal-Based Algorithm (FBA)
Новый метаэвристический метод, основанный на фрактальном подходе к разделению пространства поиска для решения задач оптимизации. Алгоритм последовательно идентифицирует и разделяет перспективные области, создавая самоподобную фрактальную структуру, которая концентрирует вычислительные ресурсы на наиболее перспективных участках. Уникальный механизм мутации, направленный в сторону лучших решений, обеспечивает оптимальный баланс между исследованием и использованием пространства поиска, значительно повышая эффективность алгоритма.


Алгоритм искусственного кооперативного поиска (Artificial Cooperative Search, ACS)
Представляем вам алгоритм Artificial Cooperative Search (ACS). Этот инновационный метод использует бинарную матрицу и несколько динамичных популяций, основанных на мутуалистических отношениях и кооперации, для быстрого и точного нахождения оптимальных решений. Уникальный подход ACS к "хищникам" и "жертвам" позволяет добиваться отличных результатов в задачах численной оптимизации.


Разработка системы репликации - Моделирование рынка (Часть 22): ФОРЕКС (III)
Хотя это уже третья статья об этом, я должен объяснить для тех, кто еще не понял разницу между фондовым рынком и валютным рынком (ФОРЕКС): большая разница заключается в том, что в ФОРЕКС не существует, точнее, нам не дают информацию о некоторых моментах, которые действительно происходили в ходе торговли.


Применение модели машинного обучения CatBoost в качестве фильтра для трендовых стратегий
CatBoost – это эффективная модель машинного обучения на основе деревьев, которая специализируется на принятии решений на основе статических признаков. Другие модели на основе деревьев, такие как XGBoost и Random Forest, обладают схожими характеристиками в плане надежности, интерпретируемости и способности работать со сложными паттернами. Эти модели имеют широкий спектр применения: от анализа признаков до управления рисками. В данной статье мы пройдемся по процедуре использования обученной модели CatBoost в качестве фильтра для классической трендовой стратегии на основе пересечения скользящих средних.


Двунаправленная LSTM и квантовые вычисления для предсказания направления движения
Статья представляет воспроизводимую реализацию гибридной квантово-нейросетевой модели для алгоритмической торговли на Forex без использования реального квантового оборудования. Фиксированная трёхкубитная схема в IBM Qiskit преобразует статистики скользящего окна (средняя доходность, волатильность, размах) в распределение вероятностей, из которого вычисляются 7 квантовых метрик. Эти признаки интегрируются в архитектуру двунаправленной LSTM с регуляризацией и механизмами борьбы с дисбалансом классов (в т.ч. focal loss и sampler).


Разработка системы репликации (Часть 47): Проект Chart Trade (VI)
Наконец, наш индикатор Chart Trade начинает взаимодействовать с советником, позволяя передавать информацию в интерактивном режиме. Поэтому в этой статье мы доработаем индикатор, сделав его функциональным настолько, чтобы его можно было использовать вместе с каким-либо советником. Это позволит нам получить доступ к индикатору Chart Trade и работать с ним, как если бы он действительно был связан с советником. Но сделаем мы это гораздо более интересным способом чем ранее.