Статьи об анализе данных и статистике в MQL5

Статьи на темы математических моделей и законов вероятности заинтересуют многих трейдеров. Ведь математика положена в основу технических индикаторов, а знание статистики необходимо для анализа результатов торговли и разработки стратегий.
Читайте о нечеткой логике, цифровых фильтрах, рыночном профиле, картах Кохонена, нейронном газе и многих других инструментах, которые могут использованы для торговли.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Алгоритм оптимизации сновидениями — Dream Optimization Algorithm (DOA)
Популяционный алгоритм оптимизации, вдохновленный спорным и малоизученным феноменом — механизмом человеческих сновидений. Группы агентов с разной "памятью", косинусоидальная модуляция движения и необычное распределение фаз 99/1 — узнайте, как эти особенности влияют на эффективность оптимизации ваших торговых стратегий.


Алгоритм биржевого рынка — Exchange Market Algorithm (EMA)
Статья посвящена подробному анализу алгоритма Exchange Market Algorithm (EMA), который вдохновлен поведением трейдеров на фондовом рынке. Алгоритм моделирует процесс торговли акциями, где участники рынка с разным уровнем успеха применяют различные стратегии для максимизации прибыли.


Упрощаем торговлю на новостях (Часть 4): Повышаем производительность
В этой статье будут рассмотрены методы улучшения работы советника в тестере стратегий, будет написан код для разделения времени новостных событий на почасовые категории. Доступ к этим новостным событиям будет осуществляться в течение указанного для них часа. Это гарантирует, что советник может эффективно управлять сделками на основе событий как в условиях высокой, так и низкой волатильности.

Бильярдный алгоритм оптимизации — Billiards Optimization Algorithm (BOA)
Метод BOA, вдохновленный классической игрой в бильярд, моделирует процесс поиска оптимальных решений, как игру с шарами, стремящимися попасть в лузы, олицетворяющие наилучшие результаты. В данной статье мы рассмотрим основы работы BOA, его математическую модель и эффективность в решении различных оптимизационных задач.


Алгоритм дифференциального поиска — Differential Search Algorithm (DSA)
В статье рассматривается алгоритм дифференциального поиска DSA, имитирующий миграцию суперорганизма в поисках оптимальных условий обитания. Алгоритм использует гамма-распределение для генерации псевдо-стабильного блуждания и предлагает четыре стратегии выбора направления движения с тремя механизмами мутации координат. Какова будет производительность метода?


Теория категорий в MQL5 (Часть 21): Естественные преобразования с помощью LDA
Эта статья, 21-я в нашей серии, продолжает рассмотрение естественных преобразований и того, как их можно реализовать с помощью линейного дискриминантного анализа. Как и в предыдущей статье, реализация представлена в формате класса сигнала.

Возможности Мастера MQL5, которые вам нужно знать (Часть 52): Осциллятор Accelerator
Осциллятор ускорения (Accelerator Oscillator) — еще один индикатор Билла Вильямса, который отслеживает ускорение ценового импульса, а не только его темп. Хотя он во многом похож на осциллятор Awesome, который мы рассматривали в недавней статье, он стремится избежать эффектов запаздывания, концентрируясь на ускорении, а не только на скорости. Мы, как обычно, рассмотрим паттерны индикатора, а также их значение в торговле с помощью советника, собранного в Мастере.


Алгоритм хаотической оптимизации — Chaos optimization algorithm (COA): Продолжение
Продолжение исследования алгоритма хаотической оптимизации. Вторая часть статьи посвящена практическим аспектам реализации алгоритма, его тестированию и выводам.

Разработка инструментария для анализа движения цен (Часть 10): Внешние библиотеки (II) VWAP
Освойте возможности VWAP с помощью нашего подробного руководства! Узнайте, как интегрировать анализ VWAP в вашу торговую стратегию, используя MQL5 и Python. Получите максимально полное представление о рынке и улучшите свои торговые решения уже сегодня.


Майнинг данных CFTC на Python и ИИ модель на их основе
Попробуем смайнить даные CFTC, загрузить отчеты COT и TFF через Python, соединить это с котировками MetaTrader 5 и моделью ИИ и получить прогнозы. Что такое отчеты COT на рынке Форекс? Как использовать отчеты COT и TFF для прогнозирования?

Разработка системы репликации (Часть 36): Внесение корректировок (II)
Одна из вещей, которая может усложнить нашу жизнь как программистов, - это предположения. В этой статье я покажу вам, как опасно делать предположения: как в части программирования на MQL5, где принимается, что у курса будет определенная величина, так и при использовании MetaTrader 5, где принимается, что разные серверы работают одинаково.


Создание и тестирование совета из 15 моделей в MetaTrader 5
Статья описывает переход от дебатов четырёх голосов к Council of 15: десять аналитиков, четыре независимых риск-менеджера и Председатель с жёстким регламентом голосования. Разобраны роли участников, трёхфазная архитектура и параллельное исполнение полного цикла за 10–15 секунд. Показаны журнал работы, правила риск-гейта и обратная совместимость, чтобы вы быстро подключили систему к советнику.

Упрощаем торговлю на новостях (Часть 5): Совершаем сделки (II)
В этой статье мы детально рассмотрим класс управления сделками, включив в него ордера buy stop и sell stop для торговли новостными событиями, а также введем ограничение срока действия этих ордеров, чтобы предотвратить переносы торговли на следующий день. В советник будет встроена функция проскальзывания, которая попытается предотвратить или минимизировать возможное проскальзывание, которое может возникнуть при использовании стоп-ордеров в торговле, особенно во время выхода новостей.


Выборочные методы MCMC — Алгоритм Метрополиса-Гастингса
Алгоритм Метрополиса-Гастингса — фундаментальный метод Монте-Карло по схеме марковских цепей (MCMC), широко применяемый для аппроксимации апостериорных распределений в байесовском выводе. Статья описывает теоретические основы алгоритма, реализацию класса MHSampler на MQL5 и примеры применения с анализом полученных выборок.


Машинное обучение и Data Science (Часть 37): Использование моделей свечных графиков и ИИ в трейдинге
Свечные модели помогают трейдерам понимать психологию рынка и выявлять тренды на финансовых рынках. Они позволяют принимать более обоснованные торговые решения, которые могут привести к лучшим результатам. В этой статье мы рассмотрим, как использовать свечные паттерны в сочетании с моделями искусственного интеллекта для достижения оптимальных результатов в трейдинге.


Экстремальная оптимизация — Extremal Optimization (EO)
В данной статье рассматривается алгоритм Extremal Optimization (EO) — метод оптимизации, вдохновленный моделью самоорганизованной критичности Бака-Снеппена, где эволюция происходит через устранение наихудших компонентов системы. Модифицированная популяционная версия алгоритма демонстрирует отход от теоретических принципов в пользу практической эффективности, что приводит к созданию мощных вычислительных инструментов.


От новичка до эксперта: Индикатор Market Periods Synchronizer
В настоящем обсуждении мы представляем инструмент синхронизации таймфреймов от старших к младшим, предназначенный для решения проблемы анализа рыночных паттернов, охватывающих периоды старших таймфреймов. Встроенные маркеры периодов в MetaTrader 5 часто ограничены, жестки и их нелегко настроить для нестандартных таймфреймов. Наше решение использует язык MQL5 для разработки индикатора, обеспечивающего динамичный и наглядный способ выравнивания структур старших таймфреймов на графиках младших таймфреймов. Этот инструмент может быть очень полезен для детального анализа рынка. Чтобы узнать больше о его функциях и реализации, приглашаю вас присоединиться к обсуждению.


Нейросимвольные системы в алготрейдинге: Объединение символьных правил и нейронных сетей
Статья рассказывает об опыте разработки гибридной торговой системы, объединяющей классический технический анализ с нейронными сетями. Автор подробно разбирает архитектуру системы — от базового анализа паттернов и структуры нейросети до механизмов принятия торговых решений, делясь реальным кодом и практическими наблюдениями.


Моделирование рынка (Часть 07): Сокеты (I)
Сокеты. Знаете ли вы, для чего они нужны или как их использовать в MetaTrader 5? Если ответ отрицательный, давайте начнем с их изучения. В сегодняшней статье рассмотрим основы. Но поскольку существует несколько способов сделать то же самое, а нас всегда интересует результат, я хочу показать, что в самом деле существует простой способ передачи данных из MetaTrader 5 в другие программы, такие как, например, Excel. Однако основная идея заключается не в том, чтобы перенести данные из MetaTrader 5 в Excel, а в обратном, то есть в переносе данных из Excel или любой другой программы в MetaTrader 5.


Обучение нелинейного U-Transformer на остатках линейной авторегрессионной модели
Статья представляет инновационную гибридную систему для прогнозирования валютных курсов, которая сочетает линейную авторегрессионную модель с архитектурой U-Transformer для анализа остатков. Система автоматически переключается между источниками сигналов в зависимости от их качества и включает полноценную торговую логику с averaging/pyramiding стратегиями. Ключевое преимущество подхода заключается в том, что нейросеть обучается на остатках линейной модели, что упрощает задачу и снижает риск переобучения. Реализация выполнена полностью на MQL5 и готова к использованию в реальной торговле с автоматической адаптацией к изменяющимся рыночным условиям.


Разработка системы репликации (Часть 29): Проект советника — класс C_Mouse (III)
После улучшения класса C_Mouse, мы можем сосредоточиться на создании класса, призванного создать совершенно новую основу для обучения. Как уже упоминалось в начале статьи, мы не будем использовать наследование или полиморфизм для создания этого нового класса. Вместо этого мы изменим, а точнее, добавим новые объекты в ценовую линию. Именно этим мы и займемся в данный момент, а в следующей статье мы рассмотрим, как изменить исследования. Но мы сделаем всё это, не меняя код класса C_Mouse. Признаюсь, на практике было бы легче достичь этого с помощью наследования или полиморфизма. однако существуют и другие методы достижения такого же результата.


Знакомство с кривыми рабочих характеристик приемника (ROC-кривыми)
ROC-кривые — графические представления, используемые для оценки эффективности классификаторов. Хотя графики ROC относительно просты, на практике при их использовании существуют распространенные заблуждения и подводные камни. Цель данной статьи — познакомить читателя с графиками ROC как инструментом для практикующих специалистов, стремящихся разобраться в оценке эффективности классификаторов.


Оптимизатор на основе экологического цикла — Ecological Cycle Optimizer (ECO)
Алгоритм ECO (Ecological Cycle Optimizer) представляет собой интересную метафору переноса экологического круговорота в область метаэвристической оптимизации. Идея разделения популяции на трофические уровни — продуцентов, травоядных, плотоядных, всеядных и редуцентов — создаёт иерархическую структуру поиска, где каждая группа вносит свой вклад в общий процесс оптимизации.

Пример сетевого анализа причинно-следственных связей (CNA) и модели векторной авторегресси для прогнозирования рыночных событий
В настоящей статье представлено подробное руководство по реализации сложной торговой системы с использованием сетевого анализа причинно-следственных связей (CNA) и векторной авторегрессии (VAR) в MQL5. В ней излагаются теоретические основы этих методов, предлагаются подробные объяснения ключевых функций торгового алгоритма, а также приводится пример кода для реализации.


Подробная информация о торговле на основе объема: Выход за рамки графиков OHLC
Алгоритмическая торговая система, сочетающая анализ объема с методами машинного обучения, в частности с нейронными сетями LSTM. В отличие от традиционных торговых подходов, которые в первую очередь фокусируются на движении цен, эта система делает упор на паттернах объема и их производных для прогнозирования движений рынка. Методология включает в себя три основных компонента: анализ производных от объема (первые и вторые производные), прогнозы LSTM для паттернов объема и традиционные технические индикаторы.


Разработка инструментария для анализа движения цен (Часть 4): Советник Analytics Forecaster
Мы выходим за рамки простого просмотра проанализированных показателей на графиках и переходим к более широкой перспективе, которая включает интеграцию с Telegram. Это позволит отправлять важные результаты непосредственно на мобильное устройство через Telegram.

Разработка инструментария для анализа движения цен (Часть 5): Советник Volatility Navigator
Определить направление рынка может быть просто, но вот понять, когда входить на рынок, - гораздо более сложная задача. В этой статье серии "Разработка инструментария для анализа движения цен" я представлю еще один инструмент, который определяет точки входа и уровни стоп-лосса/тейк-профита. Для достижения этой цели использовался язык программирования MQL5.


Алгоритм адаптивного социального поведения — Adaptive Social Behavior Optimization (ASBO): Двухфазная эволюция
Эта статья является продолжением темы социального поведения живых организмов и его воздействия на разработку новой математической модели - ASBO (Adaptive Social Behavior Optimization). Мы погрузимся в двухфазную эволюцию, проведем тестирование алгоритма и сделаем выводы. Подобно тому, как в природе группа живых организмов объединяет свои усилия для выживания, ASBO использует принципы коллективного поведения для решения сложных задач оптимизации.

Создание панели торгового администратора на MQL5 (Часть I): Создание интерфейса обмена сообщениями
В данной статье рассматривается создание интерфейса обмена сообщениями для MetaTrader 5, предназначенного для системных администраторов, чтобы облегчить общение с другими трейдерами непосредственно внутри платформы. Недавняя интеграция социальных платформ с MQL5 позволяет быстро транслировать сигнал по разным каналам. Представьте, что вы можете проверять отправленные сигналы одним щелчком мыши — либо "ДА", либо "НЕТ". Читайте дальше, чтобы узнать больше.

Причинно-следственный анализ временных рядов с помощью энтропии переноса
В этой статье обсудим, как можно применить статистические причинно-следственные связи при определении прогностических переменных. Мы рассмотрим связь между причинностью и энтропией переноса, а также представим код на MQL5 для обнаружения направленных переносов информации между двумя переменными.


Сеточный советник на клеточном автомате с онлайн-обучением в MQL5 (Часть I): Непрерывная адаптация торговой модели на каждом баре
В статье разобрана архитектура советника на клеточном автомате с 10 000 адаптирующихся параметров и независимым бинарным предиктором на горизонте 10 баров. Показано трёхуровневое онлайн-обучение, эволюция стратегий и валидация через кольцевой буфер и матрицу ошибок. Параметры входа сведены к Magic Number, торговые настройки вычисляются из ATR и пяти геномов. Тест EURUSD H1 дал ориентировочный Hit Rate около 58% против ~51% у фиксированной MLP.


Ассоциативные правила и теория вероятностей на Форекс: Фильтр сигналов без нейросетей и без магии
Рассматриваем альтернативу нейросетевым фильтрам сигналов: ассоциативные правила и базовую теорию вероятностей в MQL5, без Python и внешних библиотек. Показано, как дискретизировать рыночные условия (RSI, EMA, ATR, импульс, сессия), собрать статистику по support, confidence, lift и edge с сглаживанием Лапласа и применять результат как прозрачный входной фильтр перед сделкой.


От новичка до эксперта: Подтверждение зон спроса и предложения через статистические данные
Сегодня мы раскрываем часто упускаемую из виду статистическую основу, стоящую за торговыми стратегиями, основанными на спросе и предложении. Используя комбинацию MQL5 и Python в рамках рабочего процесса Jupyter Notebook, мы проводим структурированное, основанное на данных исследование, направленное на преобразование визуальных рыночных предположений в измеримые результаты. В данной статье описан весь исследовательский процесс, включая сбор данных, статистический анализ на основе Python, разработку алгоритма, тестирование и окончательные выводы. Для подробного ознакомления с методологией и результатами исследования, прочтите полную статью.

MetaTrader 5 и экономический календарь MQL5: как превратить новости в воспроизводимую торговую систему
В статье системно изложен подход к новостной торговле в MetaTrader 5 на базе встроенного экономического календаря: структура данных, функции API, правила синхронизации времени и фильтрация событий. Описаны методы кэширования и инкрементального обновления без перегрузки сервера. Приведён рабочий механизм экспорта истории в ресурс .EX5 для детерминированного тестирования тем же алгоритмом.

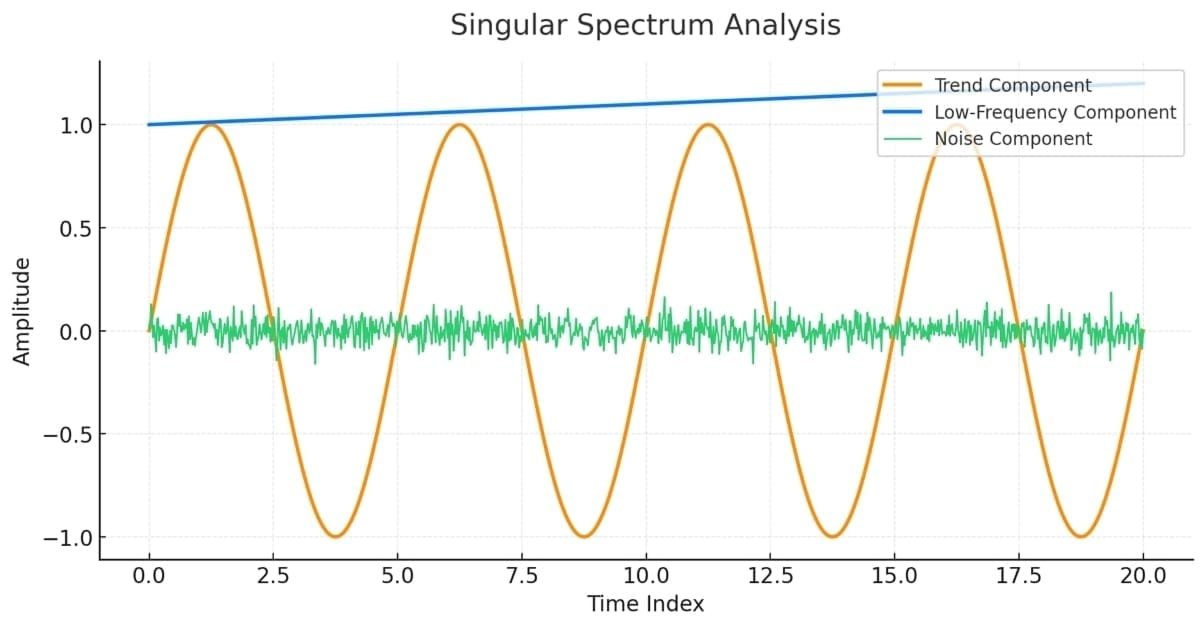
Сингулярный спектральный анализ на MQL5
Данная статья предназначена в качестве руководства для тех, кто не знаком с концепцией сингулярного спектрального анализа и хочет получить достаточно знаний, чтобы иметь возможность применять встроенные инструменты, доступные на MQL5.


Оптимизатор Бонобо — Bonobo Optimizer (BO)
В статье представлена реализация и анализ алгоритма Bonobo Optimizer, основанного на уникальных особенностях поведения приматов бонобо — динамической социальной структуре fission-fusion и трех стратегиях спаривания. Каковы интересные возможности этого метода?

Метод группового учета аргументов: реализация комбинаторного алгоритма на MQL5
В этой статье мы продолжаем изучение семейства алгоритмов группового учета аргументов. Реализуем средствами MQL5 комбинаторный алгоритм, а также его усовершенствованную версию — комбинаторный селективный алгоритм.

Применение локализованного отбора признаков на Python и MQL5
В настоящей статье рассматривается алгоритм отбора признаков, представленный в статье "Выбор локальных признаков для классификации данных» ('Local Feature Selection for Data Classification') Наргеса Арманфарда и соавторов (Narges Armanfard et al.). Алгоритм реализован на Python для построения моделей бинарных классификаторов, которые могут быть интегрированы с приложениями MetaTrader 5 для логического вывода.

Машинное обучение и Data Science (Часть 33): Pandas Dataframe в MQL5, упрощаем сбор данных для машинного обучения
При работе с моделями машинного обучения крайне важно обеспечить согласованность данных, используемых для обучения, проверки и тестирования. В этой статье мы создадим собственную версию библиотеки Pandas на языке MQL5, чтобы обеспечить единый подход к обработке данных машинного обучения и гарантировать, что одни и те же данные применяются внутри и вне MQL5, где и происходит большая часть обучения.


Возможности Мастера MQL5, которые вам нужно знать (Часть 43): Обучение с подкреплением с помощью SARSA
SARSA (State-Action-Reward-State-Action, состояние-действие-вознаграждение-состояние-действие) — еще один алгоритм, который можно использовать при реализации обучения с подкреплением. Рассмотрим, как можно реализовать этот алгоритм в качестве независимой модели (а не просто механизма обучения) в советниках, собранных в Мастере, аналогично тому, как мы это делали в случаях с Q-обучением и DQN.