Статьи об анализе данных и статистике в MQL5

Статьи на темы математических моделей и законов вероятности заинтересуют многих трейдеров. Ведь математика положена в основу технических индикаторов, а знание статистики необходимо для анализа результатов торговли и разработки стратегий.
Читайте о нечеткой логике, цифровых фильтрах, рыночном профиле, картах Кохонена, нейронном газе и многих других инструментах, которые могут использованы для торговли.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь

Алгорим оптимизации химическими реакциями — Chemical reaction optimisation, CRO (Часть II): Сборка и результаты
Во второй части статьи мы соберем химические операторы в единый алгоритм и представим подробный анализ результатов его работы. Узнаем, как метод оптимизации химическими реакциями (CRO) справился с вызовом в решении сложных задач на тестовых функциях.

Модифицированный советник Grid-Hedge в MQL5 (Часть III): Оптимизация простой хеджирующей стратегии (I)
В третьей части мы вернемся к советникам Simple Hedge и Simple Grid, разработанным ранее. Теперь мы займемся совершенствованием советника Simple Hedge с помощью математического анализа и подхода грубой силы (brute force) с целью оптимального использования стратегии. Эта статья углубляется в математическую оптимизацию стратегии, закладывая основу для будущего исследования оптимизации на основе кода в последующих частях.

Торговая стратегия SP500 на языке MQL5 для начинающих
Узнайте, как использовать язык MQL5 для точного прогнозирования индекса S&P 500, добавляя классический технический анализ для обеспечения стабильности и объединяя алгоритмы с проверенными временем принципы для получения надежной информации о рынке.

Алгоритм искусственного пчелиного улья — Artificial Bee Hive Algorithm (ABHA): Теория и методы
В статье мы познакомимся с алгоритмом искусственного пчелиного улья (ABHA), разработанным в 2009 году. Алгоритм направлен на решение задач непрерывной оптимизации. Мы рассмотрим, как ABHA черпает вдохновение из поведения пчелиной колонии, где каждая пчела выполняет уникальную роль, что способствует более эффективному поиску ресурсов.


Анализ временных разрывов цен в MQL5 (Часть I): Создаем базовый индикатор
Анализ временных разрывов (таймгэпов) помогает трейдеру выявлять потенциальные точки разворота рынка. В статье рассматривается, что такое таймгэп, как его интерпретировать, а также каким образом с его помощью можно обнаружить вливание крупного объема в рынок.

Алгоритм оптимизации на основе искусственной экосистемы — Artificial Ecosystem-based Optimization (AEO)
В статье рассматривается метаэвристический алгоритм AEO, который моделирует взаимодействия между компонентами экосистемы, создавая начальную популяцию решений и применяя адаптивные стратегии обновления, и подробно описываются этапы работы AEO, включая фазы потребления и разложения, а также различные стратегии поведения агентов. Статья знакомит с особенностями и преимуществами данного алгоритма.


Интеграция скрытых марковских моделей в MetaTrader 5
В этой статье мы продемонстрируем, как скрытые марковские модели, обученные с использованием Python, могут быть интегрированы в приложения MetaTrader 5. Скрытые марковские модели — это мощный статистический инструмент, используемый для моделирования временных рядов данных, где моделируемая система характеризуется ненаблюдаемыми (скрытыми) состояниями. Фундаментальная предпосылка HMM заключается в том, что вероятность нахождения в заданном состоянии в определенный момент времени зависит от состояния процесса в предыдущем временном интервале.


Гауссовcкие процессы в машинном обучении: регрессионная модель в MQL5
В настоящей статье мы рассмотрим основы гауссовских процессов (ГП) как вероятностную модель машинного обучения и продемонстрируем ее применение в регрессионных задачах на примере синтетических данных.

Оптимизация нейробоидами — Neuroboids Optimization Algorithm 2 (NOA2)
Новый авторский алгоритм оптимизации NOA2 (Neuroboids Optimization Algorithm 2), объединяет принципы роевого интеллекта с нейронным управлением. NOA2 сочетает механику поведения стаи нейробоидов с адаптивной нейронной системой, позволяющей агентам самостоятельно корректировать свое поведение в процессе поиска оптимума. Алгоритм находится на стадии активной разработки и демонстрирует потенциал для решения сложных задач оптимизации.


Индикатор сезонности по часам, дням недели и месяца
Статья объясняет, как разработать инструмент для анализа повторяющихся ценовых закономерностей на финансовых рынках — по дням месяца (1-31), дням недели (понедельник-воскресенье) или часам дня (0-23). Индикатор анализирует исторические данные, вычисляет среднюю доходность для каждого периода и отображает результаты в виде гистограммы с прогнозом. Включает настраиваемые параметры: тип сезонности, количество анализируемых баров, отображение в процентах или абсолютных значениях, цвета графиков.

Разработка инструментария для анализа движения цен (Часть 17): Советник TrendLoom
Как ценовой аналитик и трейдер, я заметил, что когда тренд подтверждается на нескольких таймфреймах, он обычно продолжается в этом направлении. Продолжительность тренда может варьироваться в зависимости от стратегии трейдера: держит ли он позиции на долгосрочную перспективу или занимается скальпингом. Выбранные вами таймфреймы играют решающую роль. Статья знакомит с быстрой автоматизированной системой, которая помогает увидеть общий тренд сквозь разные тймфреймы всего одним нажатием кнопки или с помощью регулярных обновлений.


Возможности Мастера MQL5, которые вам нужно знать (Часть 08): Перцептроны
Перцептроны, сети с одним скрытым слоем, могут стать хорошим подспорьем для тех, кто знаком с основами автоматической торговли и хочет окунуться в нейронные сети. Мы шаг за шагом рассмотрим, как их можно реализовать в сборке классов сигналов, которая является частью классов Мастера MQL5 для советников.


Индикатор тепловой карты рынка на основе плотности простых чисел
Инновационный индикатор на основе теории простых чисел помогает находить сильные уровни разворота, которые не видят другие трейдеры. Тестирование на 10 активах показало: развороты в математически значимых зонах происходят в 1.5-1.8 раза чаще. Пять практических сценариев применения с конкретными правилами для фильтрации ложных пробоев и точного входа в рынок.


Торговые инструменты на MQL5 (Часть 20): Построение графиков на Canvas с использованием статистической корреляции и регрессионного анализа
В этой статье мы создаем графический инструмент на основе Canvas в MQL5 для статистического корреляционного и линейного регрессионного анализа между двумя символами с возможностью перетаскивания и изменения размера. Мы включили ALGLIB для регрессионных расчетов, динамические метки тиков, точки данных и панель статистики, отображающую наклон, пересечение, корреляцию и R-квадрат. Эта интерактивная визуализация помогает лучше понять суть парной торговли, поддерживая настраиваемые темы, границы и обновление новых баров в режиме реального времени

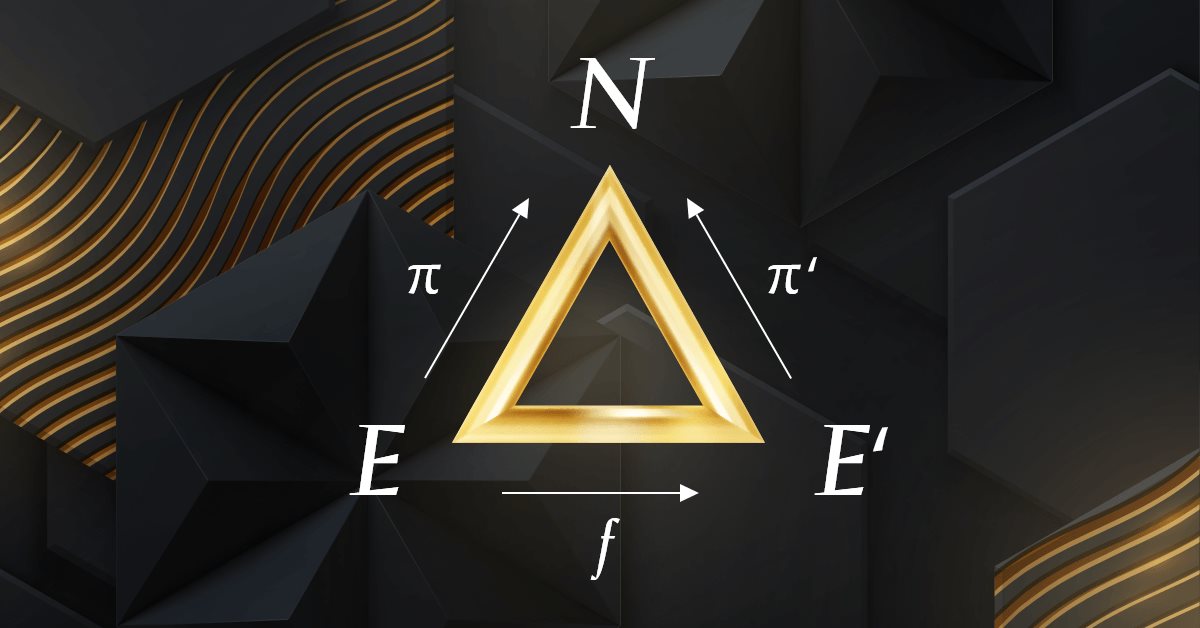
Теория категорий в MQL5 (Часть 7): Мульти-, относительные и индексированные домены
Теория категорий представляет собой разнообразный и расширяющийся раздел математики, который лишь недавно начал освещаться в MQL5-сообществе. Эта серия статей призвана рассмотреть некоторые из ее концепций для создания открытой библиотеки и дальнейшему использованию этого замечательного раздела в создании торговых стратегий.

Разработка инструментария для анализа движения цен (Часть 11): Советник Heikin Ashi Signal
MQL5 предлагает безграничные возможности для разработки автоматизированных торговых систем, отвечающих вашим предпочтениям. Знаете ли вы, что он даже может выполнять сложные математические вычисления? В этой статье мы представим японский метод Heikin Ashi (Хейкен Аши) в виде автоматизированной торговой стратегии.


Внедряем систему непрерывной адаптации LLM для алгоритмического трейдинга
SEAL (Self-Evolving Adaptive Learning) — система непрерывной адаптации LLM для алгоритмического трейдинга, решающая проблему быстрой деградации моделей на меняющихся рынках. Вместо периодического переобучения, которое занимает часы и стирает старые паттерны, SEAL учится на каждой закрытой сделке, сохраняя приоритетную память важных примеров и автоматически запуская инкрементальный файнтьюнинг при падении точности или смене рыночного режима.

Машинное обучение и Data Science (Часть 34): Разложение временных рядов, раскрываем саму суть фондового рынка
В мире, переполненном шумными и непредсказуемыми данными, выявление значимых закономерностей может быть непростой задачей. В этой статье мы рассмотрим сезонное разложение (seasonal decomposition) — мощный аналитический метод, который помогает разделить данные на ключевые компоненты: тренд, сезонные закономерности и шум. Разбив данные на такие составляющие, мы можем выявить скрытые закономерности и работать с более чистой и понятной информацией.


Разработка системы репликации - Моделирование рынка (Часть 15): Появление СИМУЛЯТОРА (V) - СЛУЧАЙНОЕ БЛУЖДАНИЕ
В этой статье мы завершим разработку симулятора для нашей системы. Основной целью здесь будет настройка алгоритма, рассмотренного в предыдущей статье. Этот алгоритм направлен на создание движения СЛУЧАЙНОГО БЛУЖДАНИЯ. Поэтому, для понимания сегодняшнего материала, необходимо понять содержание предыдущих статей. Если вы не следили за развитием симулятора, советую посмотреть эту последовательность с самого начала. В противном случае вы можете запутаться в том, что будет здесь объяснено.


Гибридизация популяционных алгоритмов. Последовательная и параллельная схема
В статье мы погрузимся в мир гибридизации алгоритмов оптимизации, рассмотрев три ключевых типа: смешивание стратегий, последовательную и параллельную гибридизации. Мы проведем серию экспериментов, сочетая и тестируя соответствующие алгоритмы оптимизации.


Теория категорий в MQL5 (Часть 13): События календаря со схемами баз данных
В статье рассматривается, как схемы баз данных могут быть включены для классификации в MQL5. Мы кратко рассмотрим, как концепции схемы базы данных могут сочетаться с теорией категорий при идентификации текстовой (строковой) информации, имеющей отношение к торговле. В центре внимания будут находиться события календаря.


Разработка системы репликации - Моделирование рынка (Часть 17): Тики и еще больше тиков (I)
Здесь мы увидим, как реализовать что-то действительно интересное, но в то же время очень сложное из-за отдельных моментов, которые многих смущают. И самое худшее, что может случиться - это то, что некоторые трейдеры, считающие себя профессионалами, ничего не знают о важности этих понятий на рынке капитала. Да, хотя основное внимание здесь уделяется программированию, но понимание некоторых вопросов, связанных с торговлей на рынках, имеет первостепенное значение для того, что мы собираемся здесь реализовать.


Алгоритм миграции животных — Animal Migration Optimization (AMO)
Статья посвящена алгоритму AMO, который моделирует процесс сезонной миграции животных в поисках оптимальных условий для жизни и размножения. Основные особенности AMO включают использование топологического соседства и вероятностный механизм обновления, что делает его простым в реализации и гибким для различных оптимизационных задач.


Анализ влияния погоды на валюты аграрных стран с использованием Python
Как связана погода и валютный рынок? В классической экономической теории долгое время не признавали влияние таких факторов на поведение рынка. Но все изменилось. Давайте попробуем найти связи в состоянии погоды и положения аграрных валют на рынке.

Разработка системы репликации (Часть 41): Начало второй фазы (II)
Если до этого момента вам всё казалось правильным, это значит, что вы на самом деле не задумываетесь о долгосрочной перспективе. Когда вы начинаете разрабатывать приложения, а со временем вам больше не приходится создавать новые приложения. Остается только добиться того, чтобы они работали вместе. Давайте рассмотрим, как завершить сборку указателя мыши.

Методы оптимизации библиотеки Alglib (Часть II)
В статье продолжим изучение оставшихся методов оптимизации из библиотеки ALGLIB, уделяя особое внимание их тестированию на сложных многомерных функциях. Это позволит нам не только оценить эффективность каждого из алгоритмов, но и выявить их сильные и слабые стороны в различных условиях.

Возможности Мастера MQL5, которые вам нужно знать (Часть 11): Числовые стены
Числовые стены (Number Walls) — это вариант регистра сдвига с линейной обратной связью (Linear Shift Back Registers), который предварительно оценивает последовательности на предмет предсказуемости путем проверки на сходимость. Мы посмотрим, как эти идеи могут быть использованы в MQL5.

Возможности Мастера MQL5, которые вам нужно знать (Часть 26): Скользящие средние и показатель Херста
Показатель Херста — это мера того, насколько сильно временной ряд автокоррелирует в долгосрочной перспективе. Предполагается, что он отражает долгосрочные свойства временного ряда и поэтому имеет определенный вес в анализе временных рядов даже за пределами экономических/финансовых временных рядов. Однако мы сосредоточимся на его потенциальной пользе для трейдеров, изучив, как этот показатель можно объединить со скользящими средними для формирования потенциально надежного сигнала.

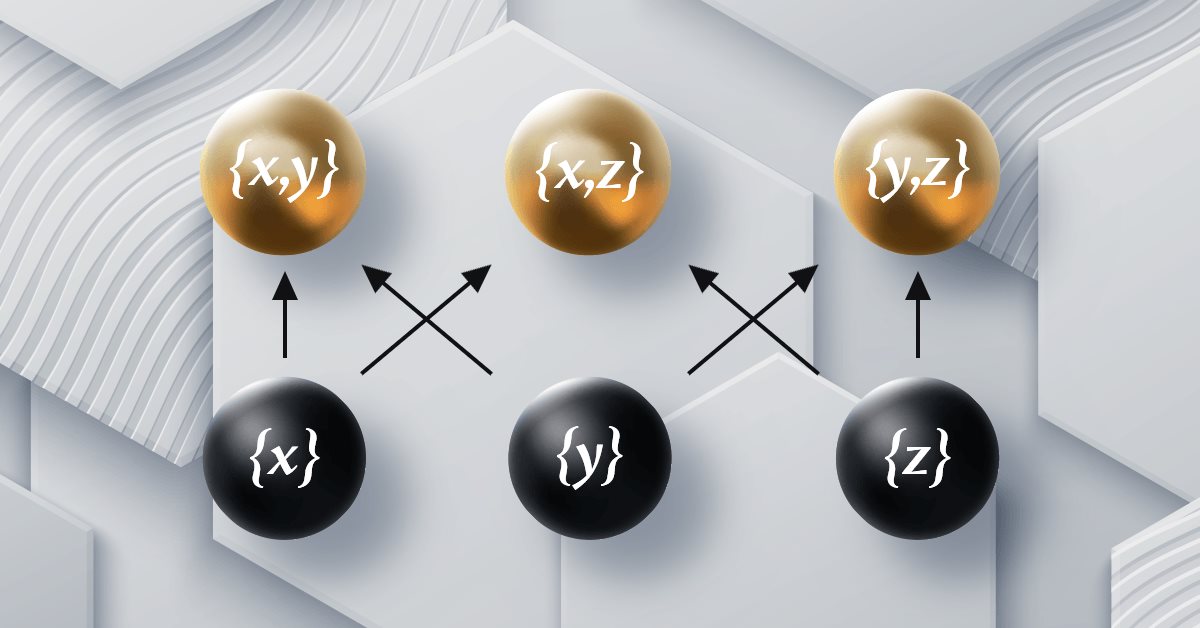
Теория категорий в MQL5 (Часть 12): Порядок
Статья является частью серии о реализации графов средствами теории категорий в MQL5 и посвящена отношению порядка (Order Theory). Мы рассмотрим два основных типа упорядочения и исследуем, как концепции отношения порядка могут поддерживать моноидные множества при принятии торговых решений.

Разработка системы репликации - Моделирование рынка (Часть 19): Необходимые корректировки
Здесь мы подготовим почву для того, чтобы при необходимости добавления новых функций в код это происходило плавно и легко. Текущий код пока не может охватывать или обрабатывать некоторые моменты, которые будут необходимы для значимого прогресса. Нам нужно, чтобы всё было построено так, чтобы усилия по реализации некоторых вещей были минимальными. Если сделаем всё правильно, мы сможем получить действительно универсальную систему, способную очень легко адаптироваться к любой ситуации, которую необходимо охватить.

Разработка системы репликации - Моделирование рынка (Часть 06): Первые улучшения (I)
В этой статье мы приступим к стабилизации всей системы, иначе мы рискуем не выполнить следующие шаги.

Разработка системы репликации - Моделирование рынка (Часть 16): Новая система классов
Нам нужно лучше организовать свою работу. Код растёт, и если этого не сделать сейчас, потом это станет невозможным. Давайте разделять и властвовать. То, что MQL5 позволяет нам использовать классы, поможет нам в этой задаче, но для этого нам нужно иметь некоторые знания о некоторых моментах, связанных с классами. Наверное, новичков больше всего смущает наследование. В этой статье мы рассмотрим практичным и простым способом, как использовать данные механизмы.

Теория категорий в MQL5 (Часть 15): Функторы с графами
Статья продолжает серию о реализации теории категорий в MQL5, рассматривая функторы как мост между графами и множеством. Мы вновь обратимся к календарным данным и, несмотря на их ограничения в использовании тестера стратегий, обоснуем использование функторов в прогнозировании волатильности с помощью корреляции.


Алгоритм дуэлянта — Duelist Algorithm
Что если бы ваши торговые стратегии могли учиться друг у друга, как настоящие бойцы? Duelist Algorithm — новый метод оптимизации, где параметры торговых систем буквально сражаются в дуэлях за право называться лучшими.


Прогнозирование условного распределения с помощью MLP
В данной статье мы рассмотрим модель регрессии на базе MLP, которая прогнозирует не только условное математическое ожидание, но и условную дисперсию. Другими словами, мы будем учить нашу сеть предсказывать целое распределение будущих цен на основе входного вектора признаков. Но для этой цели нам придется написать свою собственную функцию потерь.


Разработка системы репликации - Моделирование рынка (Часть 10): Только реальные данные для репликации
Здесь мы рассмотрим, как более надежные данные (торгуемые тики) можно использовать в системе репликации, не беспокоясь о том, скорректированы они или нет.


Разработка системы репликации - Моделирование рынка (Часть 21): ФОРЕКС (II)
Мы продолжим строить систему для работы на рынке ФОРЕКС. Поэтому для того, чтобы решить эту проблему необходимо сначала объявить загрузку тиков до загрузки предыдущих баров. Это решает проблему, но в то же время заставляет пользователя следовать некой структуре в конфигурационном файле, которая, лично для меня, не имеет особого смысла. Причина в том, что, разработав программу, которая отвечает за анализ и выполнение того, что находится в конфигурационном файле, мы можем позволить пользователю объявлять нужные ему элементы в любом порядке.


Разработка системы репликации (Часть 50): Все усложняется (II)
Мы решим проблему ID графиков, но в то же время начнем обеспечивать пользователю возможность использования личного шаблона, ориентированного на анализ того актива, который он хочет изучить и смоделировать. Представленные здесь материалы носят исключительно дидактический характер, ни в коем случае нельзя рассматривать их как приложение с никакой иной целью, кроме изучения и освоения представленных концепций.


Разработка системы репликации - Моделирование рынка (Часть 18): Тики и еще больше тиков (II)
В данном случае предельно ясно, что метрики очень далеки от идеального времени создания 1-минутного бара. Так что это первое, что мы действительно исправим. Исправить проблему синхронизации не сложно. Каким бы невероятным это ни казалось, на самом деле всё довольно просто. Однако мы не внесли исправление в предыдущую статью, потому что целью было объяснить, как перенести в окно Обзора рынка тиковые данные, которые использовались для создания 1-минутных баров на графике.


Алгоритм атомарного орбитального поиска — Atomic Orbital Search (AOS)
В статье рассматривается алгоритм AOS (Atomic Orbital Search), который использует концепции атомной орбитальной модели для моделирования поиска решений. Алгоритм основывается на вероятностных распределениях и динамике взаимодействий в атоме. В статье подробно обсуждаются математические аспекты AOS, включая обновление положений кандидатов решений и механизмы поглощения и выброса энергии. AOS открывает новые горизонты для применения квантовых принципов в вычислительных задачах, предлагая инновационный подход к оптимизации.