Artigos sobre análise de dados e estatísticas na MQL5

Muitos traders apreciam artigos sobre modelos matemáticos e teoria das probabilidades. Afinal de contas, a matemática é a base dos indicadores técnicos, e o conhecimento em estatística é necessário para analisar os resultados das operações e desenvolver estratégias.
Leia sobre lógica fuzzy, filtros digitais, perfil do mercado, mapas de Kohonen, redes neurais e muitas outras ferramentas que podem ser usadas para negociação.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se


Desenvolvendo um sistema de Replay - Simulação de mercado (Parte 13): Nascimento do SIMULADOR (III)
Aqui iremos dar uma leve otimizada nas coisas. Isto para facilitar o que iremos fazer no próximo artigo. Mas também irei explicar como você pode visualizar o que o simulador está gerando em termos de aleatoriedade.

Algoritmos de otimização populacionais: salto de sapo embaralhado
O artigo apresenta uma descrição detalhada do algoritmo salto de sapo embaralhado (Shuffled Frog Leaping Algorithm, SFL) e suas capacidades na solução de problemas de otimização. O algoritmo SFL é inspirado no comportamento dos sapos em seu ambiente natural e oferece uma nova abordagem para a otimização de funções. O algoritmo SFL é uma ferramenta eficaz e flexível, capaz de lidar com diversos tipos de dados e alcançar soluções ótimas.


Redes neurais de maneira fácil (Parte 14): Agrupamento de dados
Devo confessar que já se passou mais de um ano desde que o último artigo foi publicado. Em um período tão longo como esse, é possível reconsiderar muitas coisas, desenvolver novas abordagens. E neste novo artigo, gostaria de me afastar um pouco do método de aprendizado supervisionado usado anteriormente, e sugerir um pouco de mergulho nos algoritmos de aprendizado não supervisionado. E, em particular, desejaria analisar um dos algoritmos de agrupamento, o k-médias (k-means).


Desenvolvendo um sistema de Replay - Simulação de mercado (Parte 15): Nascimento do SIMULADOR (V) - RANDOM WALK
Neste artigo iremos finalizar a fase, onde estamos desenvolvendo o simulador para o nosso sistema. O principal proposito aqui será ajustar o algoritmo visto no artigo anterior. Tal algoritmo tem como finalidade criar o movimento de RANDOM WALK. Por conta disto, o entendimento do conteúdo dos artigos anteriores, é primordial para acompanhar o que será explicado aqui. Se você não acompanhou o desenvolvimento do simulador, aconselho você a ver esta sequência desde o inicio. Caso contrário, poderá ficar perdido no que será explicado aqui.


Desenvolvendo um sistema de Replay (Parte 65): Dando play no serviço (VI)
Aqui neste artigo mostrarei como faremos para conseguir implementar o avanço rápido, assim como também resolveremos o problema do indicador de mouse, quando este está sendo usando junto com a aplicação de replay / simulação. O conteúdo exposto aqui, visa e tem como objetivo, pura e simplesmente a didática. De modo algum deve ser encarado como sendo, uma aplicação cuja finalidade não venha a ser o aprendizado e estudo dos conceitos mostrados.

Matrix Utils, estendendo as matrizes e a funcionalidade da biblioteca padrão de vetores
As matrizes servem como base para os algoritmos de aprendizado de máquina e computação em geral devido à sua capacidade de lidar efetivamente com grandes operações matemáticas. A biblioteca padrão tem tudo o que é necessário, mas vamos ver como podemos estendê-la introduzindo várias funções no arquivo utils, ainda não disponível na biblioteca

Modelos de regressão da biblioteca Scikit-learn e sua exportação para ONNX
Neste artigo, exploraremos a aplicação de modelos de regressão do pacote Scikit-learn, tentaremos convertê-los para o formato ONNX e usaremos os modelos resultantes em programas MQL5. Além disso, compararemos a precisão dos modelos originais com suas versões ONNX para ambas as precisões float e double. Além disso, examinaremos a representação ONNX dos modelos de regressão, com o objetivo de fornecer uma melhor compreensão de sua estrutura interna e princípios operacionais.

O modelo de movimento de preços e suas principais disposições (Parte 3): Cálculo dos parâmetros ótimos para negociação em bolsa
Dentro da abordagem de engenharia desenvolvida pelo autor, baseada na teoria da probabilidade, são determinadas as condições para abrir uma posição lucrativa e calculados os valores ótimos - maximizadores do lucro - para o take profit e o stop loss.

Desenvolvimento de robô em Python e MQL5 (Parte 2): Escolha do modelo, criação e treinamento, testador customizado Python
Continuamos o ciclo de artigos sobre a criação de um robô de trading em Python e MQL5. Hoje, vamos resolver a tarefa de escolher e treinar o modelo, testá-lo, implementar a validação cruzada, busca em grade, além de abordar o ensemble de modelos.


Desenvolvendo um sistema de Replay - Simulação de mercado (Parte 10): Usando apenas dados reais na replay
Aqui vamos ver como você pode utilizar dados mais fieis ( tickets negociados ) no sistema de replay, sem necessariamente ter que se preocupar se eles estão ou não ajustados.


Desenvolvendo um sistema de Replay (Parte 49): Complicando as coisas (I)
Aqui neste artigo iremos complicar um pouco as coisa. Fazendo uso do que foi visto nos artigos anteriores, iremos começar a liberar o arquivo de Template, para que o usuário possa fazer uso de um template pessoal. No entanto, irei fazer as mudanças aos poucos, visto que também irei modificar o indicador a fim de proporcionar um alivio ao MetaTrader 5.

Redes neurais de maneira fácil (Parte 27): Aprendizado Q profundo (DQN)
Continuamos nosso estudo sobre aprendizado por reforço. E, neste artigo, vamos nos familiarizar com o método de aprendizado Q profundo. Com esse método, a equipe do DeepMind criou um modelo que pode superar um humano ao jogar jogos do Atari. Acho que será útil avaliar as possibilidades de tal tecnologia para resolver problemas de negociação.


Algoritmos de otimização populacionais: Algoritmo do morcego
Hoje estudaremos o algoritmo do morcego (Bat algorithm, BA), que possui convergência incrível em funções suaves.

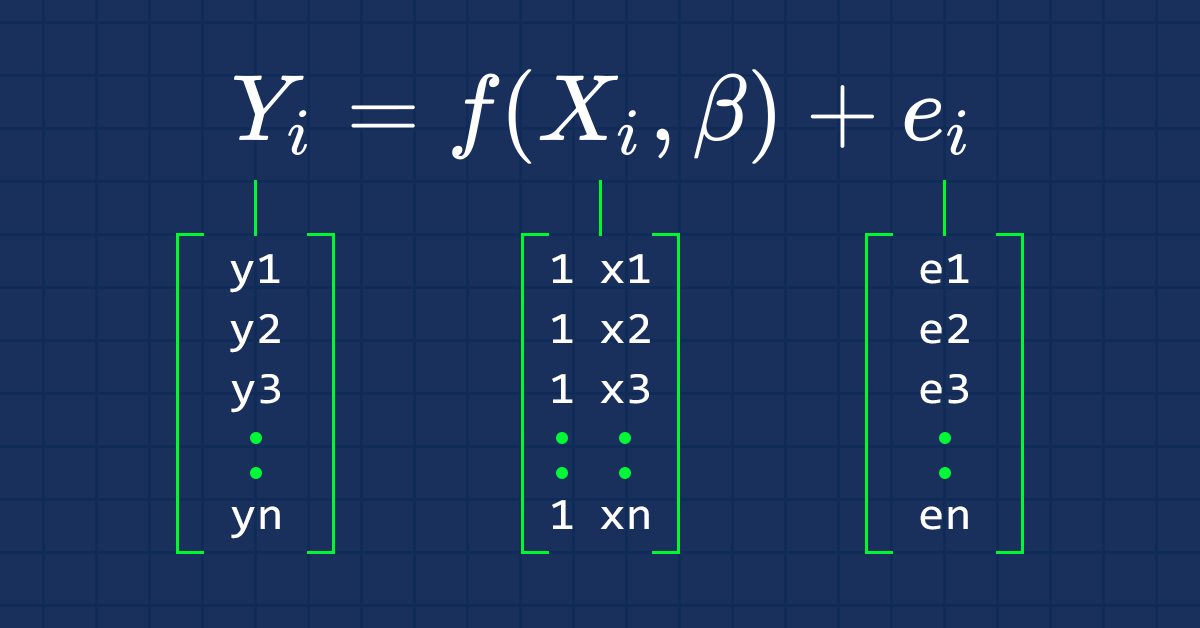
Ciência de Dados e Aprendizado de Máquina (Parte 03): Regressões Matriciais
Desta vez nossos modelos estão sendo feitos por matrizes, o que permite flexibilidade ao mesmo tempo que nos permite fazer modelos poderosos que podem manipular não apenas cinco variáveis independentes, mas também muitas variáveis, desde que permaneçamos dentro dos limites de cálculos de um computador, este artigo será uma leitura interessante, isso é certo.


Algoritmos de otimização populacionais: Busca por cardume de peixes (FSS - Fish School Search)
O FSS (Fish School Search) é um algoritmo avançado de otimização inspirado no comportamento dos peixes que nadam em cardumes. Aproximadamente 80% desses peixes nadam em comunidades organizadas de parentes, o que tem sido comprovado como uma estratégia importante para melhorar a eficiência de procura por alimento e proteção contra predadores.

Redes neurais de maneira fácil (Parte 34): Função quantil totalmente parametrizada
Continuamos a estudar os algoritmos de aprendizado Q distribuído. Em artigos anteriores, já discutimos os algoritmos de aprendizado Q distribuído e de quantil. No primeiro, aprendemos as probabilidades de determinados intervalos de valores. No segundo, aprendemos intervalos com uma probabilidade específica. Em ambos os algoritmos, utilizamos o conhecimento prévio de uma distribuição e ensinamos a outra. Neste artigo, vamos examinar um algoritmo que permite que o modelo aprenda ambas as distribuições.

Outras classes na biblioteca DoEasy (Parte 70): extensão da funcionalidade e atualização automática da coleção de objetos-gráficos
Neste artigo, vamos expandir a funcionalidade dos objetos-gráficos, criaremos a navegação em gráficos, geraremos capturas de tela, salvaremos e aplicaremos modelos aos gráficos. Faremos também uma atualização automática da coleção de objetos-gráficos, suas janelas e indicadores.

Desenvolvendo um fator de qualidade para os EAs
Nesse artigo vamos explicar como desenvolver um fator de qualidade para ser retornado pelo seu EA no testador de estratégia. Iremos mostrar duas formas de cálculo conhecidas (Van Tharp e Sunny Harris).


Desenvolvendo um sistema de Replay (Parte 48): Entendendo e compreendendo alguns conceitos
Que tal aprender algo novo. Neste artigo você irá aprender como transformar Scripts e Serviços e qual a utilidade em se fazer isto.

Negociação algorítmica com MetaTrader 5 e R para iniciantes
Neste artigo, vamos combinar análise financeira com negociação algorítmica, além de ver como integrar R e MetaTrader 5. Este artigo é um guia para unir a flexibilidade analítica do R com as enormes possibilidades de negociação do MetaTrader 5.

Desenvolvendo um sistema de Replay - Simulação de mercado (Parte 09): Eventos Customizados
Aqui vamos ver como disparar eventos customizados e melhorar a questão sobre como o indicador informa o status do serviço de replay/simulação.

Desenvolvendo um sistema de Replay - Simulação de mercado (Parte 16): Um novo sistema de classes
Precisamos nos organizar melhor. O código está crescendo e se não o organizarmos agora, será impossível fazer isto depois. Então agora vamos dividir para conquistar. O fato de que o MQL5, nos permite usar classes, nos ajudará nesta tarefa. Mas para fazer isto é preciso que você tenha algum conhecimento sobre algumas coisas envolvidas nas classes. E talvez a que mais deixe, aspirantes e iniciantes perdidos seja a herança. Então neste artigo, irei de forma prática e simples como fazer uso de tais mecanismos.


Metamodelos em aprendizado de máquina e negociação: Tempo original das ordens de negociação
Metamodelos em aprendizado de máquina: Criação automática de sistemas de negociação com quase nenhum envolvimento humano, o próprio modelo decide como operar e quando operar.


Funcionalidades do assistente MQL5 que você precisa conhecer (Parte 6): transformada de Fourier
A transformada de Fourier é um método de decompor uma onda de pontos de dados em possíveis partes constituintes que foi introduzida por Joseph Fourier. Esse recurso pode ser útil para os traders, e é isso que abordaremos neste artigo.

Algoritmos de otimização populacionais: Colônia artificial de abelhas (Artificial Bee Colony, ABC)
Hoje estudaremos o algoritmo de colônia artificial de abelhas. Complementaremos nosso conhecimento com novos princípios para estudar espaços funcionais. E neste artigo falarei sobre minha interpretação da versão clássica do algoritmo.


Desenvolvendo um sistema de Replay (Parte 38): Pavimentando o Terreno (II)
Muita gente que se diz programador de MQL5, não tem as bases que estarei apresentando aqui, neste artigo. Muitos consideram o MQL5 algo limitado, mas tudo isto se deve a falta de conhecimento. Então, não fique com vergonha por não saber. Mas tenha vergonha de não perguntar. Mas o simples fato, de forçar, e obrigar o MetaTrader 5 a não permitir que um indicador seja duplicado. Não nos dá de maneira alguma meios de efetivar uma comunicação bilateral entre o indicador e o EA. Ainda estamos um pouco longe disto. Mas o simples fato de que o indicador não estará duplicado no gráfico, já nos garante uma certa tranquilidade.


Trabalhando com séries temporais na biblioteca DoEasy (Parte 58): séries temporais de dados de buffers de indicadores
No final do tópico sobre trabalho com séries temporais, realizaremos o armazenamento, a pesquisa e a classificação dos dados armazenados em buffers de indicadores, o que nos permitirá realizar análises posteriores com base nos valores dos indicadores criados assentes na biblioteca para nossos programas. O conceito geral por trás de todas as classes-coleções da biblioteca torna mais fácil encontrar os dados necessários na coleção correspondente, assim, o mesmo será possível na classe que será criada hoje.


Desenvolvendo um sistema de Replay (Parte 63): Dando play no serviço (IV)
Neste arquivo vamos finalmente resolver os problemas de simulação dos ticks, em uma barra de um minuto, de forma que eles possam conviver junto com ticks reais. Isto para evitar que venhamos a ter problemas depois. O conteúdo exposto aqui, visa e tem como objetivo, pura e simplesmente a didática. De modo algum deve ser encarado como sendo, uma aplicação cuja finalidade não venha a ser o aprendizado e estudo dos conceitos mostrados.

Regressões Espúrias em Python
Regressões espúrias ocorrem quando duas séries temporais exibem um alto grau de correlação puramente por acaso, levando a resultados enganosos na análise de regressão. Em tais casos, embora as variáveis possam parecer relacionadas, a correlação é coincidencial e o modelo pode ser pouco confiável.

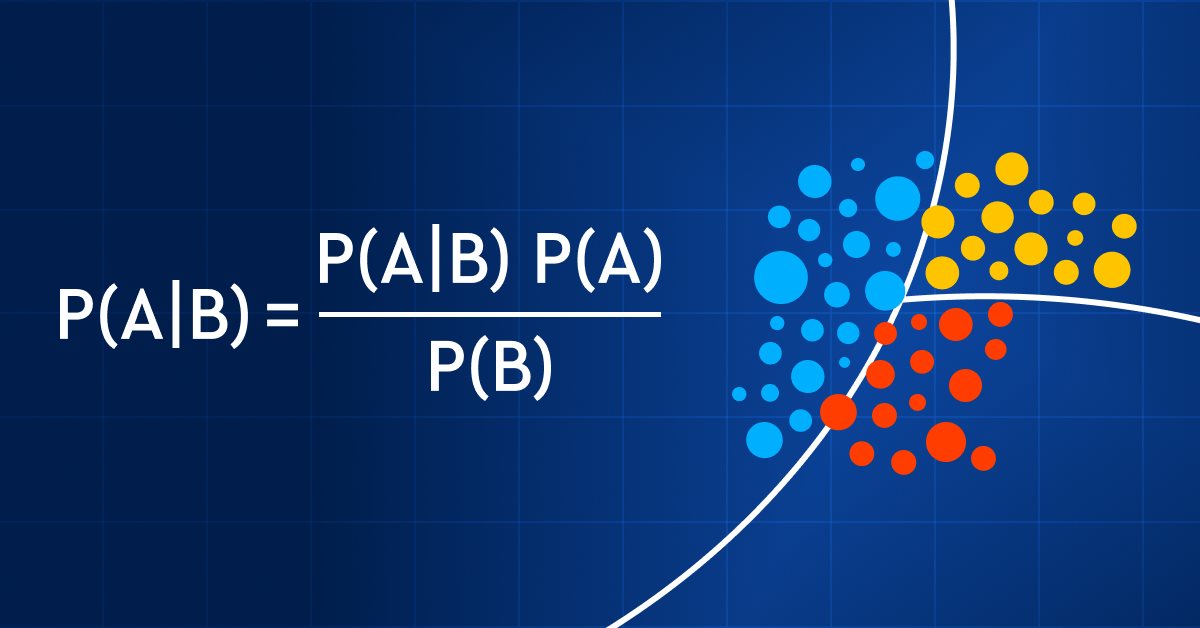
Ciência de dados e aprendizado de máquina (Parte 11): Classificador Naive Bayes e teoria da probabilidade na negociação
A negociação com base em probabilidades pode ser comparada a caminhar sobre uma corda bamba - ela requer precisão, equilíbrio e uma compreensão clara do risco envolvido. No mundo do trading, a probabilidade é fundamental. É ela que determina o resultado: sucesso ou fracasso, lucro ou prejuízo. Ao aproveitar as possibilidades da probabilidade, os traders podem tomar decisões mais fundamentadas, gerenciar os riscos de maneira mais eficiente e alcançar seus objetivos financeiros. Não importa se você é um investidor experiente ou um trader iniciante, entender a probabilidade pode ser a chave para desbloquear seu potencial de negociação. Neste artigo, exploraremos o fascinante mundo do trading baseado em probabilidades e mostraremos como levar seu modo de negociar a um nível superior.


Ciência de Dados e ML (Parte 26): A Batalha Definitiva em Previsão de Séries Temporais — Redes Neurais LSTM vs GRU
No artigo anterior, discutimos uma RNN simples que, apesar de sua incapacidade de entender dependências de longo prazo nos dados, conseguiu desenvolver uma estratégia lucrativa. Neste artigo, discutiremos tanto a Memória de Longo e Curto Prazo (LSTM) quanto a Unidade Recorrente com Portões (GRU). Essas duas redes foram introduzidas para superar as limitações de uma RNN simples e superá-la.


Desenvolvendo um sistema de Replay - Simulação de mercado (Parte 12): Nascimento do SIMULADOR (II)
Desenvolver um simulador pode ser muito mais interessante do que parece. Então vamos dar mais alguns passos nesta direção, pois a coisa está começando a ficar empolgante.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 44): Indicador técnico Average True Range (ATR)
O oscilador ATR é um indicador muito popular para atuar como um proxy de volatilidade, especialmente nos mercados de forex onde os dados de volume são escassos. Nós o examinamos com base em padrões, assim como fizemos com indicadores anteriores, e compartilhamos estratégias e relatórios de testes graças às classes da biblioteca MQL5 wizard e sua montagem.


Ciência de Dados e Aprendizado de Máquina (Parte 14): aplicando mapas de Kohonen nos mercados
Deseja descobrir uma nova metodologia de negociação que facilite a orientação em mercados complexos e voláteis? Explore os mapas de Kohonen - uma versão inovadora de redes neurais artificiais, capazes de identificar regularidades e tendências ocultas nos dados do mercado. Neste texto, analisaremos a funcionalidade dos mapas de Kohonen e a forma de utilizá-los na elaboração de estratégias de negociação eficazes. Estou convencido de que esta abordagem inédita será do interesse de traders novatos e experientes.

EA de grid-hedge modificado em MQL5 (Parte II): Criando um EA de grade simples
O artigo aborda a estratégia clássica de grade, descrevendo detalhadamente sua automação com um EA em MQL5 e analisando os resultados iniciais dos testes históricos. Também enfatiza a necessidade de manter posições por um longo período e considera a possibilidade de otimização de parâmetros-chave (como distância, take-profit e tamanhos de lotes) em futuras partes. O objetivo desta série de artigos é aumentar a eficiência da estratégia de negociação e sua adaptabilidade a diferentes condições de mercado.


Algoritmo de recompra: Simulação de negociação em várias moedas
Neste artigo, criaremos um modelo matemático para simular a precificação em várias moedas e concluiremos o estudo, que comecei no artigo anterior, sobre o princípio de diversificação como parte da busca por mecanismos para aumentar a eficiência da negociação.

Desenvolvendo um sistema de Replay (Parte 46): Projeto do Chart Trade (V)
Cansado de perder tempo procurando aquele arquivo, que é preciso para fazer a sua aplicação funcionar ?!?! Que tal embutir tudo no executável ? Assim você nunca irá perder tempo procurando as coisas. Sei que muitos fazem uso, exatamente daquela forma de distribuir e guardar as coisas. Mas existe uma maneira bem mais adequada. Pelo menos no que diz respeito a distribuição de executáveis e armazenamento dos mesmos. A forma que irei explicar aqui, pode vim a lhe ser de grande ajuda. Já que você pode usar o próprio MetaTrader 5 como sendo um grande ajudante, assim como o MQL5. Não é algo lá tão complexo, ou difícil de ser entendido.

Trabalhando com séries temporais na biblioteca DoEasy (Parte 53): classe do indicador base abstrato
Neste artigo, veremos a criação de uma classe de indicador abstrato que será posteriormente usada como uma classe base para a criação de objetos de indicadores padrão e personalizados da biblioteca.


O Filtro de Kalman para Estratégias de Reversão à Média no Forex
O filtro de Kalman é um algoritmo recursivo utilizado em trading algorítmico para estimar o verdadeiro estado de uma série temporal financeira ao filtrar o ruído dos movimentos de preço. Ele atualiza dinamicamente as previsões com base em novos dados de mercado, tornando-se valioso para estratégias adaptativas como reversão à média. Este artigo primeiro apresenta o filtro de Kalman, abordando seu cálculo e implementação. Em seguida, aplicamos o filtro a uma estratégia clássica de reversão à média no forex como exemplo. Por fim, realizamos diversas análises estatísticas comparando o filtro com uma média móvel em diferentes pares de forex.

Redes neurais de maneira fácil (Parte 18): Regras de associação
Como continuação desta série, gostaria de apresentar a vocês outro tipo de tarefa dos métodos de aprendizado não supervisionado, em particular a busca de regras de associação. Este tipo de tarefa foi usado pela primeira vez no varejo para analisar cestas de compras. Neste artigo falaremos sobre as possibilidades de utilização de tais algoritmos no trading.