Artigos sobre programação na linguagem MQL5

Leia os artigos publicados aqui para aprender MQL5, a linguagem das estratégias de negociação. A maioria desses artigos foi escrita por vocês, membros da MQL5.community. Todos eles estão divididos em categorias para encontrar respostas rápidas relacionadas a aspectos específicos da programação: "Integração", "Testador", "Estratégias de negociação" e muito mais.
Acompanhe as novas publicações e participe de suas discussões no Fórum!
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se

Do básico ao intermediário: Array e Strings (I)
Neste artigo, começaremos a ver alguns tipos especiais de dados. Vamos começar definindo o que seria uma string e como usar alguns procedimentos básicos. Isto para que possamos começar a trabalhar com este tipo que é bem curioso. Apesar de em alguns momentos ser um tanto confuso para iniciantes. O conteúdo exposto aqui, visa e tem como objetivo, pura e simplesmente a didática. De modo algum deve ser encarado como sendo, uma aplicação cuja finalidade não venha a ser o aprendizado e estudo dos conceitos mostrados.

Funcionalidades do Assistente MQL5 que você precisa conhecer (Parte 39): Índice de força relativa
O RSI é um oscilador de momentum popular que mede o ritmo e a magnitude da recente variação no preço de um título financeiro, para avaliar situações de sobrecompra ou sobrevenda. Entender a velocidade e a escala é essencial para identificar pontos de reversão. Aplicaremos esse oscilador em mais uma classe personalizada de sinais e examinaremos algumas de suas características. No entanto, começaremos resumindo nossa discussão sobre as bandas de Bollinger.


EA baseado em um aproximador universal MLP
Este artigo apresenta uma forma simples e acessível de usar uma rede neural em um EA, que não exige conhecimento aprofundado em aprendizado de máquina. O método elimina a necessidade de normalizar a função alvo e evita problemas como “explosão de pesos” e “paralisação da rede”, oferecendo um aprendizado intuitivo com controle visual dos resultados.

DoEasy. Controles (Parte 15): Objeto WinForms TabControl - múltiplas fileiras de cabeçalhos de guias, métodos de manuseio de guias
Neste artigo, continuaremos trabalhando no objeto WinForm TabControl, e para tal criaremos a classe do objeto-campo de guia, tornaremos possível colocar cabeçalhos de guias em várias linhas e adicionaremos métodos para trabalhar com as guias do objeto.

Redes neurais de maneira fácil (Parte 53): decomposição de recompensa
Já falamos várias vezes sobre a importância de escolher corretamente a função de recompensa que usamos para incentivar o comportamento desejável do Agente, adicionando recompensas ou penalidades por ações específicas. Mas a questão de como o Agente interpreta nossos sinais permanece em aberto. Neste artigo, discutiremos a decomposição da recompensa em termos de transmissão de sinais individuais ao Agente a ser treinado.


Treinamento de perceptron multicamadas com o algoritmo de Levenberg-Marquardt
Este artigo apresenta a implementação do algoritmo de Levenberg-Marquardt para o treinamento de redes neurais com propagação para frente. Foi feita uma análise comparativa de desempenho com os algoritmos da biblioteca scikit-learn do Python. Primeiramente, são discutidos métodos de treinamento mais simples, como a descida do gradiente, a descida do gradiente com momentum e a descida do gradiente estocástica.


Integre seu próprio LLM no EA (Parte 3): Treinando seu próprio LLM com CPU
Com o rápido desenvolvimento da inteligência artificial hoje em dia, os modelos de linguagem (LLMs) são uma parte importante da IA, então devemos pensar em como integrar LLMs poderosos ao nosso trading algorítmico. Para a maioria das pessoas, é difícil ajustar esses modelos poderosos de acordo com suas necessidades, implantá-los localmente e depois aplicá-los ao trading algorítmico. Esta série de artigos adotará uma abordagem passo a passo para alcançar esse objetivo.

DoEasy. Controles (Parte 33): "ScrollBar" vertical
No artigo, continuaremos a desenvolver elementos gráficos da biblioteca DoEasy e incluir a rolagem vertical para os controles do objeto-forma. Também vamos adicionar algumas funções e métodos úteis que serão necessários no futuro.


Do básico ao intermediário: Struct (I)
Que tal começarmos a estudar estruturas de uma forma bem mais simples, prática e agradável? Isto por que estruturas é um dos fundamentos, ou pilares da programação. Seja ela estruturada ou não. Sei que muitos acham que estruturas são apenas coleções de dados. Mas posso garantir que elas são muito mais do que isto. E aqui iremos começar a explorar este novo universo, de uma maneira que seja a mais didática possível.


Do básico ao intermediário: Herança
Este com toda a certeza, é um artigo, que você deverá dedicar um bom tempo a fim de entender como, por que as coisas mostradas aqui funcionam. Isto pelo simples fato de que, tudo que será visto e mostrado aqui, é originalmente direcionado ao que seria uma programação orientada em objetos. Mas que na verdade, tem como base e princípios uma programação estrutural.


Neurônio biológico para previsão de séries temporais financeiras
Estamos construindo um sistema de neurônios biologicamente fiel para prever séries temporais. A introdução de um meio semelhante ao plasma na arquitetura da rede neural criou uma espécie de "inteligência coletiva", onde cada neurônio influencia o funcionamento do sistema não apenas por meio de conexões diretas, mas também por meio de interações eletromagnéticas de longo alcance. Como esse sistema neural modelando o cérebro irá se comportar no mercado?

Reimaginando Estratégias Clássicas (Parte V): Análise de Múltiplos Símbolos no USDZAR
Nesta série de artigos, revisitamos estratégias clássicas para verificar se podemos melhorá-las usando IA. No artigo de hoje, examinaremos uma estratégia popular de análise de múltiplos símbolos utilizando uma cesta de ativos correlacionados. Focaremos no par de moedas exótico USDZAR.

Negociação de notícias facilitada (parte 5): realizando negociações (II)
Este artigo expandirá a classe de gerenciamento de trades para incluir ordens buy-stop e sell-stop para operar em eventos de notícias e implementará uma restrição de expiração nessas ordens para evitar qualquer negociação durante a noite. Uma função de slippage será incorporada ao expert para tentar prevenir ou minimizar possíveis deslizes que podem ocorrer ao usar ordens stop no trading, especialmente durante eventos de notícias.


Do básico ao intermediário: Comando IF ELSE
Neste artigo iremos ver como trabalhar com o comando IF e seu parceiro ELSE. Este que é o comando mais importante e significativo que existe em qualquer linguagem de programação. Porém apesar de ser muito simples de ser usado. O mesmo as vezes causa alguma confusão quando nos falta experiência no seu uso e nos conceitos a serem utilizados no mesmo. O conteúdo exposto aqui, visa e tem como objetivo, pura e simplesmente a didática. De modo algum deve ser encarado como sendo, uma aplicação cuja finalidade não venha a ser o aprendizado e estudo dos conceitos mostrados.

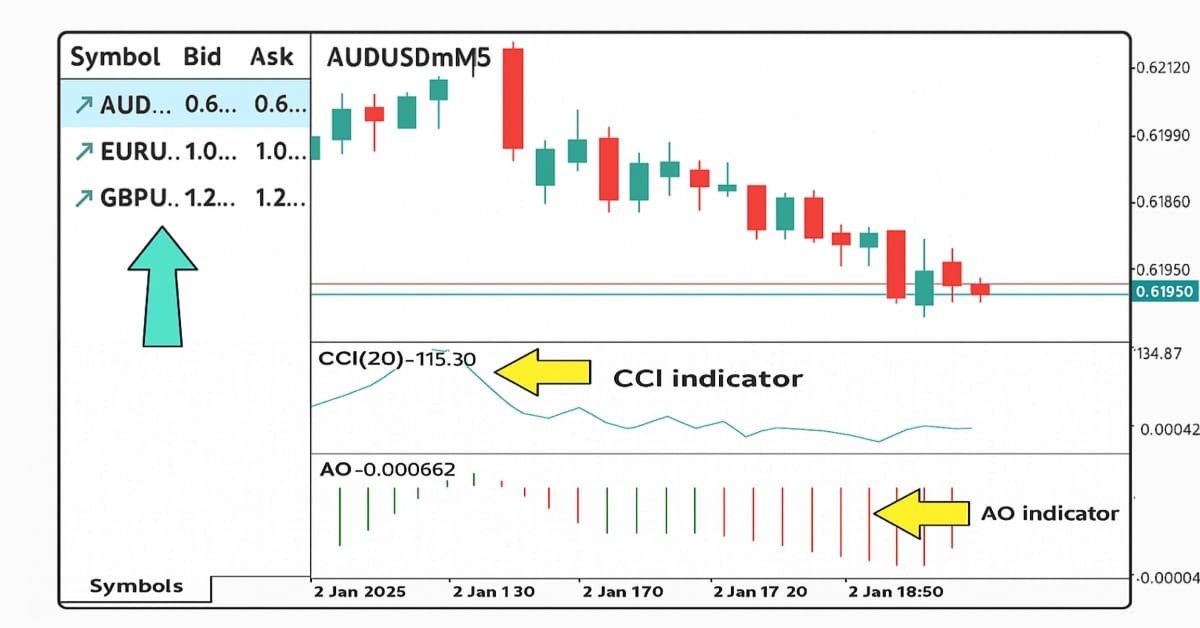
Automatização de estratégias de negociação em MQL5 (Parte 20): estratégia multissímbolo usando CCI e AO
Neste artigo, desenvolveremos uma estratégia de negociação multissímbolo usando os indicadores CCI e AO para identificar reversões de tendência. Veremos o projeto, a implementação em MQL5 e os testes da estratégia em dados históricos. Na conclusão, são apresentadas recomendações para melhorar o desempenho.

Desenvolvendo um EA multimoeda (Parte 17): Preparação adicional para o trading real
Atualmente, nosso EA utiliza um banco de dados para obter as strings de inicialização de instâncias individuais de estratégias de trading. No entanto, o banco de dados é bastante volumoso e contém muitas informações desnecessárias para a operação real do EA. Tentaremos garantir o funcionamento do EA sem a necessidade de conexão obrigatória ao banco de dados.

Algoritmo do Big Bang e do Grande Colapso — BBBC (Big Bang - Big Crunch)
Este artigo apresenta o método Big Bang - Big Crunch, que possui duas fases principais: a criação cíclica de pontos aleatórios e sua compressão em direção à solução ótima. Essa abordagem combina diversificação e intensificação, permitindo encontrar gradualmente soluções melhores e abrindo novas possibilidades na área de otimização.


Gerenciamento de riscos (Parte 3): Criação da classe principal de gerenciamento de riscos
Neste artigo começaremos a criação da classe principal de gerenciamento de riscos, que será o elemento chave para o controle de riscos no sistema. Vamos nos concentrar na construção das bases, na definição das principais estruturas, variáveis e funções. Além disso, implementaremos os métodos necessários para atribuir valores de lucro máximo e prejuízo máximo, estabelecendo assim o alicerce do gerenciamento de riscos.

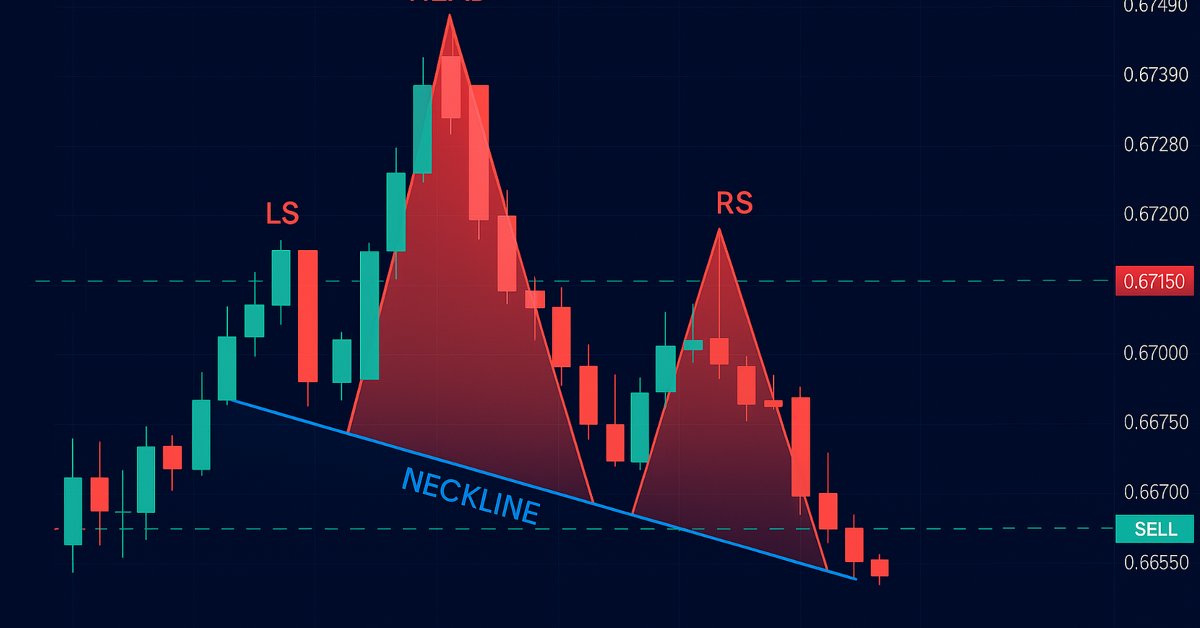
Automatização de estratégias de trading com MQL5 (Parte 13): Criação de um algoritmo de negociação para o padrão "Cabeça e Ombros"
Neste artigo, automatizaremos o padrão "Cabeça e Ombros" em MQL5. Analisaremos sua arquitetura, implementaremos um EA para sua detecção e negociação, e testaremos os resultados no histórico. Esse processo revela um algoritmo de negociação prático, que pode ser aprimorado.


Redes neurais em trading: Previsão de séries temporais com o auxílio da decomposição modal adaptativa (Conclusão)
O artigo analisa a adaptação e a implementação prática do framework ACEFormer por meio do MQL5 no contexto do trading algorítmico. São apresentados as principais decisões arquiteturais, as particularidades do treinamento e os resultados dos testes do modelo com dados reais.


Desenvolvendo um sistema de Replay (Parte 73): Uma comunicação inusitada (II)
Neste artigo, veremos como transferir informações em tempo real entre o indicador e o serviço, entender por que podem surgir problemas ao modificar o tempo gráfico e como resolvê-los corretamente. Como bônus, você terá acesso à última versão da aplicação de replay/simulador. O conteúdo é exclusivamente didático e não deve ser considerado como uma aplicação para outros fins.

Escrevemos o primeiro modelo de caixa de vidro (Glass Box) em Python e MQL5
Os modelos de aprendizado de máquina são difíceis de interpretar, e entender o motivo pelo qual os modelos não atendem às nossas expectativas pode ajudar muito a alcançar o resultado desejado ao usar esses métodos modernos. Sem um entendimento abrangente do funcionamento interno do modelo, pode ser difícil identificar erros que prejudicam o desempenho. Nesse processo, podemos dedicar tempo a criar funções que não impactam na qualidade da previsão. No final, por melhor que seja o modelo, perdemos todos os seus principais benefícios devido a nossos próprios erros. Felizmente, existe uma solução complexa, mas bem desenvolvida, que permite ver claramente o que está acontecendo sob o capô do modelo.

Compreendendo os Paradigmas de Programação (Parte 2): Uma Abordagem Orientada a Objetos para Desenvolver um Expert Advisor de Ação de Preço
Aprenda sobre o paradigma de programação orientada a objetos e sua aplicação no código MQL5. Este segundo artigo aprofunda-se nas especificidades da programação orientada a objetos, oferecendo experiência prática através de um exemplo prático. Você aprenderá como converter nosso expert advisor de ação de preço procedural desenvolvido anteriormente usando o indicador EMA e dados de preços de velas para um código orientado a objetos.

Simplificando a negociação com base em notícias (Parte 1): Criando um Banco de Dados
A negociação de notícias pode ser complicada e esmagadora. Neste artigo, passaremos pelos passos para obter dados de notícias. Além disso, aprenderemos sobre o Calendário Econômico do MQL5 e o que ele tem a oferecer.

Algoritmo de algas artificiais (AAA)
Este artigo aborda o algoritmo de algas artificiais (AAA), desenvolvido com base nos processos biológicos característicos das microalgas. Ele incorpora movimento espiral, processo evolutivo e adaptação, e possibilita a resolução de problemas de otimização. O artigo oferece uma análise detalhada dos princípios de funcionamento do AAA e seu potencial na modelagem matemática, destacando a conexão entre a natureza e as soluções algorítmicas.

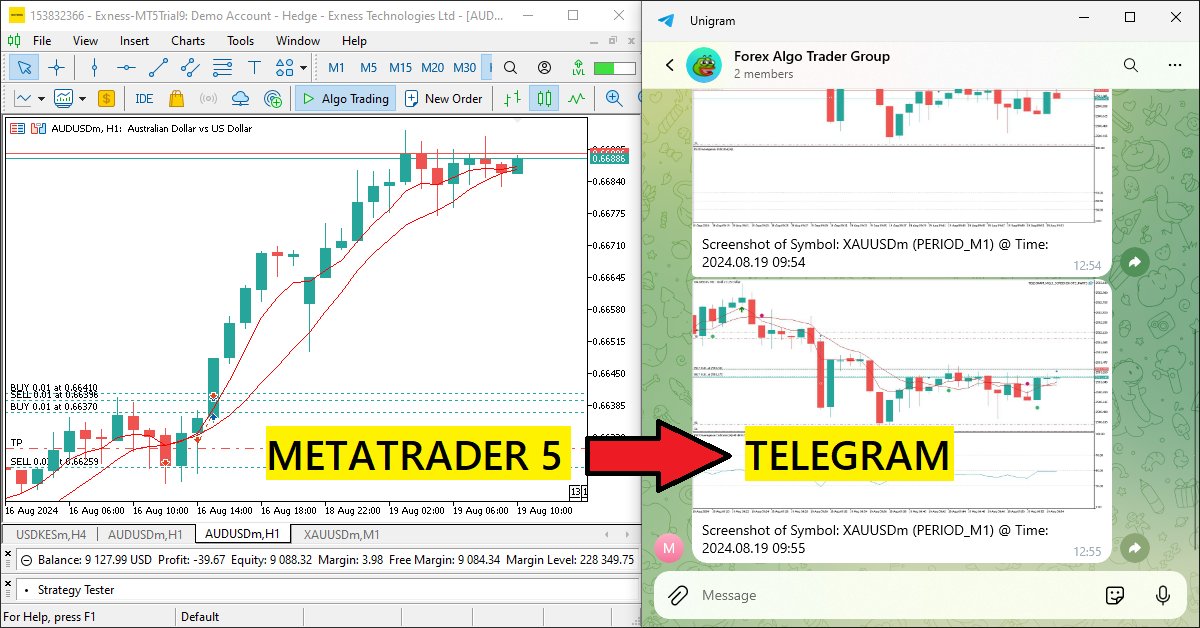
Criando um Expert Advisor Integrado com MQL5-Telegram (Parte 3): Enviando Capturas de Tela de Gráficos com Legendas de MQL5 para o Telegram
Neste artigo, criamos um Expert Advisor em MQL5 que codifica capturas de tela de gráficos como dados de imagem e os envia para um chat do Telegram via requisições HTTP. Ao integrar a codificação e transmissão de fotos, aprimoramos o sistema MQL5-Telegram existente com insights visuais de trading diretamente no Telegram.


Redes neurais de maneira fácil (Parte 66): Problemáticas da pesquisa em treinamento off-line
O treinamento de modelos em modo off-line é realizado com dados de uma amostra de treinamento previamente preparada. Isso nos oferece várias vantagens, mas também comprime significativamente as informações sobre o ambiente em relação às dimensões da amostra de treinamento. Isso, por sua vez, limita as possibilidades de pesquisa. Neste artigo, quero apresentar um método que permite enriquecer a amostra de treinamento com dados o mais diversificados possível.

Construindo um Modelo de Restrição de Tendência de Candlestick (Parte 6): Integração Completa
Um dos principais desafios é gerenciar várias janelas de gráfico do mesmo par, executando o mesmo programa com recursos diferentes. Vamos discutir como consolidar diversas integrações em um único programa principal. Além disso, compartilharemos informações sobre como configurar o programa para registrar mensagens em um diário e comentar sobre a transmissão bem-sucedida de sinais na interface do gráfico. Encontre mais informações neste artigo, à medida que avançamos na série.

Redes neurais em trading: Superpoint Transformer (SPFormer)
Neste artigo, apresentamos um método de segmentação de objetos 3D baseado no Superpoint Transformer (SPFormer), que elimina a necessidade de agregação intermediária de dados. Isso acelera o processo de segmentação e melhora o desempenho do modelo.


Do básico ao intermediário: Variáveis (II)
Neste artigo vamos ver como trabalhar com variáveis do tipo estática. Este tema é um que costuma confundir muitos programadores. Iniciantes e até mesmo com alguma experiência. Já que existem alguns cuidados e macetes a serem observado no uso de tal mecanismo. O conteúdo exposto aqui, visa e tem como objetivo, pura e simplesmente a didática. De modo algum deve ser encarado como sendo, uma aplicação cuja finalidade não venha a ser o aprendizado e estudo dos conceitos mostrados.

Do básico ao intermediário: Definições (I)
Neste artigo, faremos diversas coisas, que para muitos irão parecer estranho e totalmente fora de contexto. Mas que ser for bem empregado tornará seu aprendo muito mais divertido e empolgante. Já que podemos construir coisas bem interessantes, com base no que será visto aqui. A ponto de permitir uma melhor assimilação da sintaxe da linguagem MQL5. O conteúdo exposto aqui, visa e tem como objetivo, pura e simplesmente a didática. De modo algum deve ser encarado como sendo, uma aplicação cuja finalidade não venha a ser o aprendizado e estudo dos conceitos mostrados.


Desenvolvendo um EA multimoeda (Parte 14): Alteração adaptativa dos volumes no gerenciador de risco
O gerenciador de risco anteriormente desenvolvido continha apenas funcionalidades básicas. Vamos explorar caminhos para aprimorá-lo, buscando melhorar os resultados de negociação sem alterar a lógica das estratégias de trading.


Desenvolvendo um EA multimoeda (Parte 16): Influência de diferentes históricos de cotações nos resultados de testes
O EA em desenvolvimento deve apresentar bons resultados ao operar com diferentes corretoras. Porém, até agora, os testes foram realizados com base em cotações de uma conta de demonstração da MetaQuotes. Vamos verificar se o EA está pronto para operar em contas reais com cotações diferentes das utilizadas durante os testes e otimizações.


Desenvolvimento do Conjunto de Ferramentas de Análise de Price Action – Parte (4): Analytics Forecaster EA
Estamos indo além de simplesmente visualizar métricas analisadas nos gráficos, ampliando a perspectiva para incluir a integração com o Telegram. Essa melhoria permite que resultados importantes sejam entregues diretamente ao seu dispositivo móvel por meio do aplicativo Telegram. Junte-se a nós enquanto exploramos essa jornada neste artigo.


Simulação de mercado (Parte 09): Sockets (III)
Este artigo é continuação do artigo anterior. Aqui vamos ver como o Expert Advisor será implementado. Mas principalmente como deverá ser feito o código do servidor. Isto por que, o código que foi visto no artigo anterior não é o suficiente para que possamos de fato fazer com que as coisas funcionem como deverão. Então é necessário que você veja ambos artigos para compreender mais profundamente o que estará acontecendo.


Simulação de mercado (Parte 10): Sockets (IV)
Aqui neste artigo mostrei o que você precisa fazer para começar a usar o Excel para controlar o MetaTrader 5. Mas faremos isto de uma forma bastante interessante. Para fazer isto iremos usar um Add-in no Excel. Isto para não precisar de fato fazer uso do VBA presente no Excel. Se você não sabe de que Add-in estou falando. Veja este artigo e aprenda como fazer para programar em Python diretamente dentro do Excel.


Filtragem e extração de características no domínio da frequência
Neste artigo, vamos explorar a aplicação de filtros digitais em séries temporais representadas no domínio da frequência, com o objetivo de extrair características únicas que podem ser úteis para modelos de previsão.


Implementação do Exponente de Hurst Generalizado e do Teste de Razão de Variância em MQL5
Neste artigo, investigamos como o Exponente de Hurst Generalizado e o Teste de Razão de Variância podem ser utilizados para analisar o comportamento das séries de preços em MQL5.


Do básico ao intermediário: Indicador (V)
Neste artigo, iremos ver como podemos lidar com requerimentos do usuário a fim de mudar o modo de plotagem do gráfico. Isto para que consigamos fazer com que um indicador, voltado a utilizar o modo de plotagem gráfica atual, não fique estranho ou diferente do que seria esperado pelo usuário do MetaTrader 5.


Algoritmo evolutivo de trading com aprendizado por reforço e extinção de estratégias não lucrativas (ETARE)
Apresentamos um algoritmo de trading inovador que combina algoritmos evolutivos com aprendizado profundo por reforço para operar no mercado Forex. O algoritmo utiliza um mecanismo de extinção das estratégias ineficientes, com o objetivo de otimizar a estratégia de negociação.