Artigos sobre programação na linguagem MQL5

Leia os artigos publicados aqui para aprender MQL5, a linguagem das estratégias de negociação. A maioria desses artigos foi escrita por vocês, membros da MQL5.community. Todos eles estão divididos em categorias para encontrar respostas rápidas relacionadas a aspectos específicos da programação: "Integração", "Testador", "Estratégias de negociação" e muito mais.
Acompanhe as novas publicações e participe de suas discussões no Fórum!
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se

Migrando para o MQL5 Algo Forge (Parte 1): Criando o repositório principal
Ao trabalharem em projetos no MetaEditor, os desenvolvedores se deparam com a necessidade de gerenciar versões do código. Apesar dos planos de migração para o Git e do lançamento do MQL5 Algo Forge, a integração ainda não foi concluída. Este artigo discute maneiras de tornar o trabalho com as ferramentas atuais mais prático.


Do básico ao intermediário: Ponto Flutuante
Este artigo é uma breve introdução ao que seria o ponto flutuante. Como este conteúdo é muito complicado, aconselho você o ler com calma e atenção. Não espere dominar o sistema de ponto flutuante de maneira rápida. O mesmo somente é dominado com o tempo e experiência de uso. Mas este artigo irá lhe ajudar a entender, por que as vezes sua aplicação, reporta um resultado diferente daquele esperado originalmente. O conteúdo exposto aqui, visa e tem como objetivo, pura e simplesmente a didática. De modo algum deve ser encarado como sendo, uma aplicação cuja finalidade não venha a ser o aprendizado e estudo dos conceitos mostrados.


Desenvolvendo um EA multimoeda (Parte 22): Início da transição para substituição dinâmica de configurações
Se decidimos automatizar a execução da otimização periódica, também precisamos cuidar da atualização automática das configurações dos EAs que já estão operando na conta de negociação. Isso também deve permitir rodar o EA no testador de estratégias e alterar suas configurações dentro de uma única execução.

Desenvolvimento do Kit de Ferramentas de Análise de Price Action (Parte 5): Volatility Navigator EA
Determinar a direção do mercado pode ser simples, mas saber quando entrar pode ser desafiador. Como parte da série intitulada "Desenvolvimento do Kit de Ferramentas de Análise de Price Action", tenho o prazer de apresentar mais uma ferramenta que fornece pontos de entrada, níveis de take profit e definições de stop loss. Para isso, utilizamos a linguagem de programação MQL5. Vamos nos aprofundar em cada etapa neste artigo.


Simulação de mercado (Parte 21): Iniciando o SQL (IV)
Muitos de vocês, caros leitores, podem ter um nível de experiência muito superior ao meu, no que rege trabalhar com bancos de dados. Tendo assim uma visão diferente da minha. Porém, como era preciso definir, e desenvolver alguma forma de explicar o motivo pelo qual os bancos de dados, são criados da forma como são criados. Explicar o por que o SQL tem o formato que tem. Mas principalmente, por que as chaves primárias e chaves estrangeiras vieram a surgir. Foi preciso deixar as coisas um pouco abstratas.

Construindo um Modelo de Restrição de Tendências de Candlestick (Parte 3): Detectando mudanças nas tendências ao usar este sistema
Este artigo explora como a divulgação de notícias econômicas, o comportamento dos investidores e vários fatores podem influenciar as reversões de tendências de mercado. Inclui uma explicação em vídeo e prossegue incorporando código MQL5 ao nosso programa para detectar reversões de tendência, nos alertar e tomar as ações apropriadas com base nas condições de mercado. Isso se baseia em artigos anteriores da série.

Usando PSAR, Heiken Ashi e Aprendizado Profundo Juntos para Operações de Trading
Este projeto explora a fusão entre aprendizado profundo e análise técnica para testar estratégias de trading no mercado de câmbio (forex). Um script em Python é usado para experimentação rápida, utilizando um modelo ONNX juntamente com indicadores tradicionais como PSAR, SMA e RSI para prever movimentos do par EUR/USD. Um script em MetaTrader 5 então leva essa estratégia para um ambiente ao vivo, usando dados históricos e análise técnica para tomar decisões de trading mais informadas. Os resultados do backtesting indicam uma abordagem cautelosa, porém consistente, com foco em gestão de risco e crescimento estável em vez da busca agressiva por lucros.


Análise de todas as variantes do movimento do preço em um computador quântico da IBM
Usamos o computador quântico da IBM para abrir todos os cenários possíveis de movimento do preço. Parece ficção científica? Bem-vindo ao mundo dos cálculos quânticos aplicados ao trading!

DoEasy. Controles (Parte 12): Objeto base lista, objetos WinForms ListBox e ButtonListBox
Neste artigo, criaremos um objeto base para listas de objetos WinForms e dois novos objetos, nomeadamente ListBox e ButtonListBox.


Rede neural na prática: Função de reta
Neste artigo, vamos passar rapidamente, por alguns métodos para conseguir a função que poderá representar os nossos dados no banco. Não irei me aprofundar em detalhes relacionados ao como usar estatísticas e estudos de probabilidade para interpretar os resultados. Deixo isto como dever de casa, para cada um que realmente deseja se aprofundar, na parte matemática da coisa. De qualquer forma, estudar tais coisas será primordial para que você de fato consiga compreender tudo que envolve estudos de redes neurais. Aqui irei pegar bem leve no tema.

Desenvolvendo um EA multimoeda (Parte 10): Criação de objetos a partir de uma string
O plano de desenvolvimento do EA prevê várias etapas com o salvamento de resultados intermediários em um banco de dados. Recuperá-los de lá é possível apenas na forma de strings ou números, não como objetos. Portanto, precisamos de uma maneira de recriar no EA os objetos necessários a partir de strings lidas do banco de dados.

Desenvolvendo um EA multimoeda (Parte 11): Início da automação do processo de otimização
Para obter um bom EA, precisamos selecionar muitos bons conjuntos de parâmetros para as instâncias das estratégias de trading. Isso pode ser feito manualmente, executando a otimização em diferentes símbolos e, em seguida, escolhendo os melhores resultados. Mas é melhor delegar esse trabalho para um programa e se concentrar em atividades mais produtivas.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 24): Médias Móveis
Médias Móveis são um indicador muito comum, usado e compreendido pela maioria dos traders. Exploramos possíveis casos de uso que podem não ser tão comuns dentro dos Expert Advisors montados no MQL5 Wizard.

Ciência de dados e aprendizado de máquina (Parte 28): Previsão de múltiplos valores futuros para EURUSD
Muitos modelos de inteligência artificial são projetados para prever um único valor futuro. Neste artigo, veremos como utilizar modelos de aprendizado de máquina para prever múltiplos valores futuros. Essa abordagem, chamada de previsão multietapa, permite não apenas prever o preço de fechamento de amanhã, mas também o de depois de amanhã e assim por diante. A previsão multietapa oferece uma vantagem inegável para traders e analistas de dados, pois amplia o espectro de informações para oportunidades de planejamento estratégico.


DoEasy. Controles (Parte 28): Estilos de barra no controle ProgressBar
Neste artigo veremos estilos de exibição e texto descritivo para o controle ProgressBar.

Algoritmos de otimização populacional: simulação de têmpera isotrópica (Simulated Isotropic Annealing, SIA). Parte II
A primeira parte do artigo foi dedicada ao conhecido e popular algoritmo de têmpera simulada, onde foram analisadas suas vantagens e descritos detalhadamente os pontos fracos. A segunda parte do artigo é dedicada a uma transformação radical do algoritmo, seu renascimento em um novo algoritmo de otimização, a simulação de têmpera isotrópica, SIA.


Modelo GRU de Deep Learning com Python para ONNX com EA, e comparação entre modelos GRU e LSTM
Vamos guiá-lo por todo o processo de DL com Python para criar um modelo GRU em ONNX, culminando na criação de um Expert Advisor (EA) projetado para negociação, e, posteriormente, comparando o modelo GRU com o modelo LSTM.

Colmeia artificial de abelhas — Artificial Bee Hive Algorithm (ABHA): Teoria e métodos
Neste artigo, exploramos o algoritmo Artificial Bee Hive Algorithm (ABHA), desenvolvido em 2009. Voltado para a solução de problemas de otimização contínua, o algoritmo é utilizado para encontrar o melhor caminho entre dois pontos. Analisaremos como o ABHA se inspira no comportamento das colônias de abelhas, no qual cada abelha desempenha um papel único que contribui para uma busca mais eficiente por recursos.


Negociação de Notícias Facilitada (Parte 3): Realizando Negócios
Neste artigo, nosso especialista em negociação de notícias começará a abrir negociações com base no calendário econômico armazenado em nosso banco de dados. Além disso, melhoraremos os gráficos do especialista para exibir informações mais relevantes sobre os próximos eventos do calendário econômico.


Otimização de portfólio em Forex: Síntese de VaR e teoria de Markowitz
Como se realiza o trading com portfólio em Forex? Como pode ser feita a síntese entre a teoria de portfólio de Markowitz para otimizar as proporções do portfólio e o modelo VaR para otimizar o risco do portfólio? Vamos criar um código baseado na teoria de portfólio, onde, de um lado, obtemos um risco reduzido e, do outro, uma rentabilidade de longo prazo aceitável.


Redes neurais em trading: Framework híbrido de negociação com codificação preditiva (Conclusão)
Damos continuidade à análise do StockFormer, um sistema híbrido de negociação que combina codificação preditiva e algoritmos de aprendizado por reforço para análise de séries temporais financeiras. O sistema se baseia em três ramificações Transformer com o mecanismo Diversified Multi-Head Attention (DMH-Attn), que permite identificar padrões complexos e interrelações entre ativos. Anteriormente, aprendemos os aspectos teóricos do framework e implementamos os mecanismos do DMH-Attn; hoje vamos abordar a arquitetura dos modelos e seu treinamento.

Desenvolvimento do Kit de Ferramentas de Análise de Price Action (Parte 10): Fluxo Externo (II) VWAP
Domine o poder do VWAP com o nosso guia abrangente! Aprenda como integrar a análise de VWAP à sua estratégia de negociação usando MQL5 e Python. Maximize seus insights de mercado e melhore suas decisões de trading hoje mesmo.

Automatizando Estratégias de Trading em MQL5 (Parte 5): Desenvolvendo a Estratégia Adaptive Crossover RSI Trading Suite
Neste artigo, desenvolvemos o Sistema Adaptive Crossover RSI Trading Suite, que utiliza cruzamentos de médias móveis de 14 e 50 períodos para geração de sinais, confirmados por um filtro de RSI de 14 períodos. O sistema inclui um filtro de dias de negociação, setas de sinal com anotações e um painel em tempo real para monitoramento. Essa abordagem garante precisão e adaptabilidade no trading automatizado.

Trading por algoritmo: IA e seu caminho para os topos dourados
Neste artigo, é demonstrado um método de criação de estratégias de trading para o ouro usando aprendizado de máquina. Ao analisar o método proposto para a previsão de séries temporais sob diferentes ângulos, é possível identificar suas vantagens e desvantagens em comparação com outras formas de criação de sistemas de trading baseadas somente na análise e previsão de séries temporais financeiras.


Teoria das Categorias em MQL5 (Parte 20): autoatenção e transformador
Vamos nos afastar um pouco de nossos tópicos mais comuns e analisar uma parte do algoritmo do ChatGPT. Ele possui algumas semelhanças ou conceitos emprestados das transformações naturais? Vamos tentar responder a essas e outras perguntas usando nosso código no formato de classe de sinal.

Negociando com o Calendário Econômico do MQL5 (Parte 1): Dominando as Funções do Calendário Econômico do MQL5
Neste artigo, exploramos como usar o Calendário Econômico do MQL5 para negociar, primeiro entendendo suas funcionalidades principais. Em seguida, implementamos funções-chave do Calendário Econômico no MQL5 para extrair dados relevantes de notícias para decisões de negociação. Por fim, concluímos mostrando como utilizar essas informações para aprimorar as estratégias de negociação de forma eficaz.


Indicador de previsão de volatilidade usando Python
Vamos prever a volatilidade extrema futura com ajuda da classificação binária. Criamos um indicador de previsão de volatilidade extrema com uso de aprendizado de máquina.

Redes neurais em trading: Modelos híbridos de sequências de grafos (GSM++)
Os modelos híbridos de sequências de grafos (GSM++) unem os pontos fortes de diferentes arquiteturas, garantindo alta precisão na análise de dados e otimização do custo computacional. Esses modelos se adaptam de forma eficiente a dados de mercado dinâmicos, melhorando a representação e o processamento das informações financeiras.

Redes neurais de maneira fácil (Parte 41): Modelos Hierárquicos
Este artigo descreve modelos hierárquicos de aprendizado que propõem uma abordagem eficaz para resolver tarefas complexas de aprendizado de máquina. Os modelos hierárquicos consistem em vários níveis, cada um responsável por aspectos diferentes da tarefa.

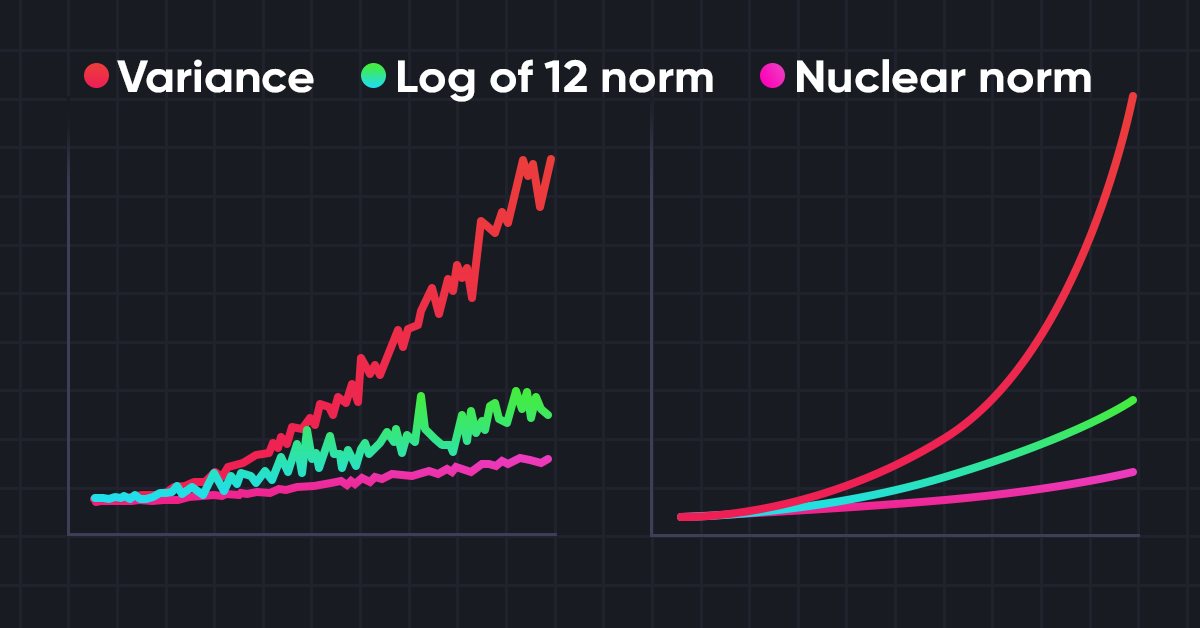
Redes neurais de maneira fácil (Parte 56): Utilização da norma nuclear para estimular a pesquisa
A pesquisa do ambiente em tarefas de aprendizado por reforço é um problema atual. Anteriormente, já examinamos algumas abordagens. E hoje, eu proponho que nos familiarizemos com mais um método, baseado na maximização da norma nuclear. Ele permite que os agentes destaquem estados do ambiente com alto grau de novidade e diversidade.


Algoritmos de otimização populacionais: evolução de grupos sociais (Evolution of Social Groups, ESG)
Neste artigo, consideraremos o princípio de construção de algoritmos multipopulacionais e, como exemplo desse tipo de algoritmos, analisaremos a Evolução de Grupos Sociais (ESG), um novo algoritmo autoral. Analisaremos os conceitos principais, os mecanismos de interação entre populações e as vantagens desse algoritmo, bem como examinaremos seu desempenho em tarefas de otimização.


Do básico ao intermediário: Comandos BREAK e CONTINUE
Neste artigo veremos como usar os comando RETURN, BREAK e CONTINUE dentro de um laço. Entender o que cada um destes comandos faz no fluxo de execução de um laço é algo muito importante, para que você consiga trabalhar com aplicações mais elaboradas. O conteúdo exposto aqui, visa e tem como objetivo, pura e simplesmente a didática. De modo algum deve ser encarado como sendo, uma aplicação cuja finalidade não venha a ser o aprendizado e estudo dos conceitos mostrados.


Analisando exemplos de estratégias de trading no terminal do cliente
O artigo examina, com base em diagramas de blocos, a lógica dos Expert Advisors (EAs) educacionais incluídos no terminal, localizados na pasta Experts > Free Robots, que operam com padrões de velas.


Do básico ao intermediário: Indicador (IV)
Neste artigo, vermos como é fácil de criar e implementar uma metodologia operacional, visando colorir candles. Sendo este um conceito, que diversos operadores apreciam imensamente. Porém, é preciso se tomar cuidado ao implementar tal tipo de coisa. Isto para que as barras, ou candles, mantenham a sua aparência original. Visando assim não prejudicar a leitura que muitos operadores fazem candle a candle.

Redes neurais em trading: Conjunto de agentes com uso de mecanismos de atenção (MASAAT)
Apresentamos a estrutura adaptativa multiagente para otimização de portfólio financeiro (MASAAT), que integra mecanismos de atenção e análise de séries temporais. O MASAAT forma um conjunto de agentes que analisam séries de preços e mudanças direcionais, permitindo identificar variações significativas nos preços dos ativos em diferentes níveis de detalhamento.


Redes neurais em trading: Framework híbrido de negociação com codificação preditiva (StockFormer)
Apresentamos o sistema de negociação híbrido StockFormer, que combina codificação preditiva e algoritmos de aprendizado por reforço (RL). O framework utiliza 3 ramos Transformer com mecanismo integrado Diversified Multi-Head Attention (DMH-Attn), que melhora o módulo de atenção padrão com um bloco Feed-Forward multicabeça, permitindo capturar padrões de séries temporais em diferentes subespaços.


Algoritmo de Aprendizagem Competitiva
O artigo apresenta algoritmo de aprendizagem competitiva (Competitive Learning Algorithm, CLA), um novo método metaheurístico de otimização baseado na modelagem do aprendizado em ambiente educacional. O algoritmo estrutura uma população de soluções na forma de classes com alunos e professores, em que os agentes aprendem por meio de três mecanismos: seguir o melhor da classe, usar a experiência pessoal e trocar conhecimento entre classes.

Teoria das Categorias em MQL5 (Parte 16): funtores com perceptrons multicamadas
Continuamos a examinar funtores e como eles podem ser implementados usando redes neurais artificiais. Vamos temporariamente deixar de lado a abordagem que incluía a previsão de volatilidade, e tentar implementar nossa própria classe de sinais para estabelecer sinais para entrar e sair de uma posição.


DoEasy. Controles (Parte 11): Objetos WinForms - grupos, objeto WinForms CheckedListBox
Neste artigo, consideraremos como agrupar objetos WinForms e criar um objeto-lista de objetos CheckBox.

Teoria das Categorias em MQL5 (Parte 19): Indução do quadrado de naturalidade
Continuamos a análise das transformações naturais, examinando a indução do quadrado de naturalidade. Por causa das limitações na implementação de várias moedas para os Expert Advisors desenvolvidos com o assistente MQL5, temos de buscar soluções criativas e eficientes para a classificação de dados usando scripts. As principais áreas de aplicação consideradas são a classificação de variações de preço e, consequentemente, sua previsão.