Artículos sobre programación en el lenguaje MQL5

Aprenda el lenguaje de programación de estrategias comerciales MQL5 leyendo numerosos artículos la mayor parte de los cuales han sido escritos por Ustedes - miembros de MQL5.community. Con el fin de buscar rápidamente la respuesta sobre una u otra cuestión de programación, todos los artículos están divididos en categorías: "Integración", "Probador", "Estrategias comerciales", etc.
Siga las nuevas publicaciones y participe en sus discusiones en el foro de MQL5.community!
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese


Del básico al intermedio: Estructuras (V)
En este artículo, veremos cómo se realiza la sobrecarga de un código estructural. Sé que esto es bastante difícil de entender al principio, sobre todo si es la primera vez que ves esto. Es muy importante que asimiles estos conceptos y entiendas muy bien lo que sucede aquí antes de intentar aventurarte en cosas más complicadas y elaboradas.


Redes neuronales en el trading: Integración de la teoría del caos en la previsión de series temporales (Attraos)
El framework de Attraos integra la teoría del caos en la previsión de series temporales a largo plazo tratándolas como proyecciones de sistemas dinámicos caóticos multidimensionales. Usando la invarianza de los atractores, el modelo aplica la reconstrucción del espacio de fases y la memoria dinámica con varias resoluciones para preservar las estructuras históricas.


Exploramos modelos de regresión para inferencia causal y operaciones bursátiles
Este artículo explora la posibilidad de usar modelos de regresión en el trading algorítmico. Los modelos de regresión, a diferencia de la clasificación binaria, permiten crear estrategias de trading más flexibles mediante la evaluación cuantitativa de los cambios de precio previstos.


De novato a experto: Utilidad de control de parámetros
Imagínese transformar las propiedades de entrada tradicionales de un EA o indicador en una interfaz de control en tiempo real directamente en el gráfico. Este análisis se basa en nuestro trabajo fundamental sobre el indicador Market Periods Synchronizer, lo que supone una evolución significativa en la forma en que visualizamos y gestionamos las estructuras de mercado en marcos temporales superiores (HTF). Aquí, convertimos ese concepto en una herramienta totalmente interactiva: un panel de control que ofrece control dinámico y una visualización mejorada de la acción del precio en múltiples períodos directamente en el gráfico. Acompáñanos a explorar cómo esta innovación transforma la manera en que los traders interactúan con sus herramientas.


Simulación de mercado (Parte 08): Sockets (II)
¿Qué te parece si creamos algo práctico con sockets? Bien, en este artículo empezaremos a crear un minichat. Acompáñanos y descubre cómo se hace, porque será algo bastante interesante. Recuerda que el código que se mostrará aquí tiene un objetivo puramente didáctico. En realidad, no deberías utilizar este código con fines comerciales ni en una aplicación finalizada, ya que no cuenta con ningún tipo de seguridad en la transmisión de datos y es posible ver el contenido que se está transportando a través del socket.


Desarrollamos un asesor experto multidivisas (Parte 22): Inicio de la transición a la sustitución dinámica de ajustes
Si hemos empezado a automatizar la optimización periódica, también deberíamos ocuparnos de la actualización automática de los ajustes de los asesores expertos que ya están trabajando en la cuenta comercial. También deberíamos permitirle ejecutar un asesor experto en el simulador de estrategias y cambiar su configuración en una sola pasada.

Dominando los registros (Parte 5): Optimizar el controlador con caché y rotación
Este artículo mejora la biblioteca de registro agregando formateadores en los controladores, la clase CIntervalWatcher para administrar ciclos de ejecución, optimización con almacenamiento en caché y rotación de archivos, pruebas de rendimiento y ejemplos prácticos. Con estas mejoras, aseguramos un sistema de registro eficiente, escalable y adaptable a diferentes escenarios de desarrollo.


Cómo funciones centenarias pueden actualizar nuestras estrategias comerciales
En este artículo hablaremos de las funciones de Rademacher y Walsh. Asimismo, exploraremos formas de aplicar estas funciones para analizar series temporales financieras y estudiaremos diversas aplicaciones en el comercio.


Indicador de estacionalidad por horas, días de la semana y meses
Este artículo explica cómo desarrollar una herramienta para analizar patrones de precios recurrentes en los mercados financieros, ya sea por el día del mes (1-31), el día de la semana (lunes a domingo) o la hora del día (0-23). El indicador analiza datos históricos, calcula la rentabilidad media de cada periodo y muestra los resultados en forma de histograma con una previsión. Incluye parámetros personalizables: tipo de estacionalidad, número de barras analizadas, visualización como porcentajes o valores absolutos, colores del gráfico.


Del básico al intermedio: Arrays y cadenas (II)
En este artículo, demostraré que, aunque aún estamos en una fase inicial y muy básica, ya podemos implementar alguna aplicación interesante. En este caso, crearemos un generador de contraseñas bastante sencillo. Así podremos aplicar algunos de los conceptos explicados hasta ahora. Además, mostraré cómo se pueden desarrollar soluciones para algunos problemas específicos.


Creación de un Panel de administración de operaciones en MQL5 (Parte IX): Organización del código (III): Módulo de comunicación
Únase a nosotros para profundizar en los últimos avances en el diseño de la interfaz MQL5, mientras presentamos el panel de comunicaciones rediseñado y continuamos nuestra serie sobre la creación del nuevo Panel de administración utilizando los principios de la modularización. Desarrollaremos la clase CommunicationsDialog paso a paso, explicando detalladamente cómo heredarla de la clase Dialog. Además, aprovecharemos las matrices y la clase ListView en nuestro desarrollo. Obtenga información útil para mejorar sus habilidades de desarrollo en MQL5: ¡lea el artículo y participe en el debate en la sección de comentarios!


Redes neuronales en el trading: Previsión probabilística de series temporales (K2VAE)
Le invitamos a explorar la implementación original del framework K²VAE, un modelo flexible capaz de aproximar linealmente dinámicas complejas en el espacio latente. Este artículo le mostraremos cómo implementar componentes clave en MQL5, incluidas las matrices parametrizadas y su gestión fuera de las capas estándar de redes neuronales. Este material resultará útil a quienes busquen un enfoque práctico para crear modelos de series temporales interpretables.

De novato a experto: Noticias animadas utilizando MQL5 (VI) Estrategia de órdenes pendientes para el trading basado en noticias
En este artículo, nos centramos en la integración de una lógica de ejecución de órdenes basada en las noticias, lo que permite que el asesor experto actúe, y no solo informe. Acompáñanos a descubrir cómo implementar la ejecución automática de operaciones en MQL5 y convertir el asesor experto «News Headline» en un sistema de trading plenamente automatizado y capaz de responder en tiempo real. Los Asesores Expertos ofrecen ventajas significativas para los desarrolladores de algoritmos gracias a la amplia gama de funciones que admiten. Hasta ahora, nos hemos centrado en desarrollar una herramienta de presentación de noticias y eventos del calendario, que incluye paneles de análisis basados en inteligencia artificial e indicadores técnicos.


Creación de un Panel de administración de operaciones en MQL5 (Parte X): Interfaz basada en recursos externos
Actualmente estamos aprovechando las capacidades de MQL5 para utilizar recursos externos, como imágenes en formato BMP, para crear una interfaz de inicio con un estilo único para el Panel de Administración de Operaciones. La estrategia que se muestra aquí resulta especialmente útil al empaquetar múltiples recursos, incluyendo imágenes, sonidos y más, para una distribución más eficiente. En este artículo exploramos cómo se implementan estas características para ofrecer una interfaz moderna y visualmente atractiva para nuestro New_Admin_Panel EA.


El componente View para tablas en el paradigma MQL5 MVC: Elemento gráfico base
El artículo trata sobre el proceso de desarrollo de un elemento gráfico básico para el componente View como parte de la implementación de tablas en el paradigma MVC (Modelo-Vista-Controlador) en MQL5. Este es el primer artículo sobre el componente View y el tercero de una serie de artículos sobre la creación de tablas para el terminal cliente MetaTrader 5.


Redes neuronales en el trading: Generalización de series temporales sin vinculación a datos (Final)
En este artículo veremos cómo Mamba4Cast convierte la teoría en un algoritmo comercial funcional, allanando además el camino para experimentos propios. No pierda la oportunidad de adquirir una gama completa de conocimientos y lograr inspiración para desarrollar su propia estrategia.


Simulación de mercado (Parte 23): Iniciando SQL (VI)
En este artículo, exploraremos cómo realizar la visualización y, en consecuencia, entender cómo está estructurada una base de datos. Esto se hizo al observar el diagrama interno de la base de datos. Aunque este tipo de cosa parezca algo innecesario, puede ser bastante válido si tú pretendes, de hecho, convertirte en un administrador de bases de datos. Y sí, hay personas que viven de hacer mantenimiento y creación de bases de datos.

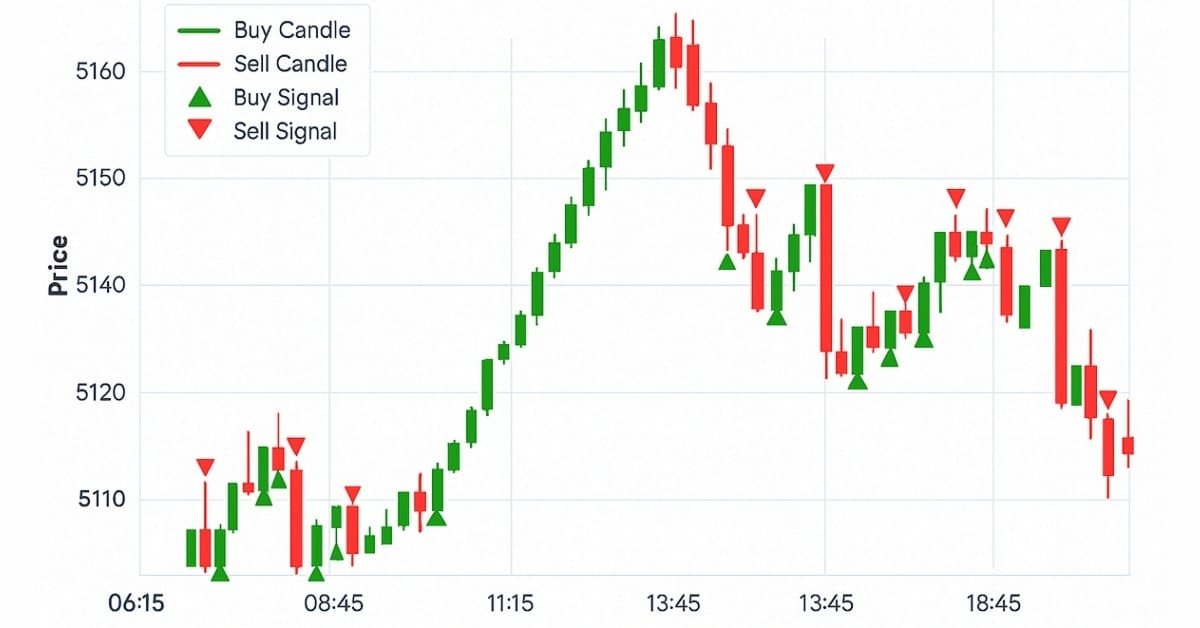
Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 32): Motor de reconocimiento de velas japonesas en Python (II) — Detección con TA-Lib
En este artículo, hemos pasado de codificar manualmente la detección de patrones de velas japonesas en Python a aprovechar TA-Lib, una biblioteca que reconoce más de sesenta patrones distintos. Estas formaciones ofrecen información valiosa sobre posibles cambios de tendencia en el mercado y continuaciones de tendencias. Sigue leyendo para obtener más información.

Herramientas de trading de MQL5 (Parte 4): Mejorando el panel del escáner multitemporal con posicionamiento dinámico y funciones de alternancia
En este artículo, actualizamos el panel de control del escáner multitemporal MQL5 con funciones de arrastre y alternancia. Hemos habilitado la opción de arrastrar el panel de control y una opción para minimizar/maximizar que permite un mejor uso de la pantalla. Implementamos y probamos estas mejoras para lograr una mayor flexibilidad operativa en el trading.

Algoritmo de optimización de la fuerza central — Central Force Optimization (CFO)
Este artículo presenta un algoritmo de optimización de la fuerza central (CFO) inspirado en las leyes de la gravedad. Hoy investigaremos cómo los principios de atracción física pueden resolver problemas de optimización en los que las soluciones "más difíciles" atraen a sus homólogas menos exitosas.


Operando con el Calendario Económico MQL5 (Parte 9): Mejorando la interacción con noticias mediante una barra dinámica y un diseño pulido
En este artículo, mejoramos el Calendario Económico MQL5 con una barra de desplazamiento dinámica para una navegación intuitiva por las noticias. Garantizamos una visualización impecable de los eventos y unas actualizaciones eficientes. Validamos la barra de desplazamiento adaptable y el panel de control pulido mediante pruebas.

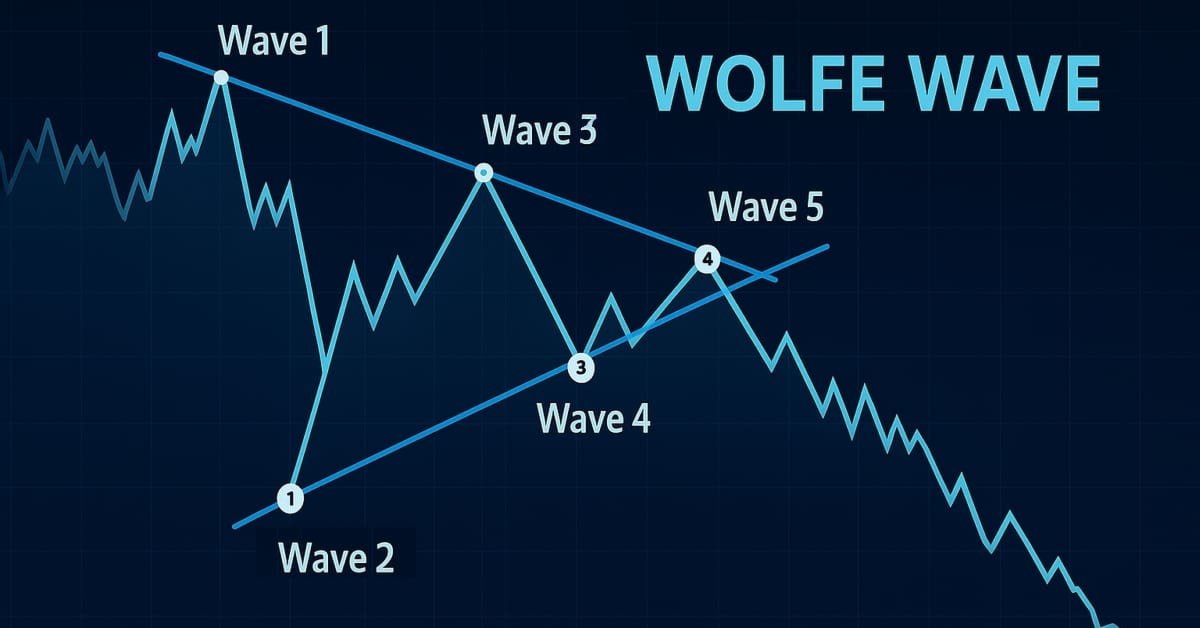
Introducción a MQL5 (Parte 19): Automatización de la detección de las ondas de Wolfe
Este artículo explica cómo identificar mediante programación los patrones de onda de Wolfe alcistas y bajistas y cómo operar con ellos utilizando MQL5. Veremos cómo identificar las estructuras de la onda de Wolfe mediante programación y cómo ejecutar operaciones basadas en ellas utilizando MQL5. Esto incluye detectar puntos de inflexión clave, validar las reglas de los patrones y preparar el EA para que actúe en función de las señales que detecte.


Robot de trading basado en redes neuronales sobre la moderna arquitectura Mamba con modelo selectivo de espacio de estados (SSM)
El artículo analiza la revolucionaria arquitectura de red neuronal Mamba/SSM para la predicción de series temporales financieras. Se presenta una implementación completa en MQL5 de una alternativa moderna a la arquitectura del Transformer con una complejidad lineal O(N) en lugar de cuadrática O(N²). Se analizan en detalle los modelos selectivos de espacio de estados (Selective State Space Models, SSM), las optimizaciones conscientes del hardware, las técnicas de segmentación en parches (patching) y los métodos avanzados de entrenamiento con AdamW. Se incluyen los resultados prácticos de las pruebas, que mostraron un aumento de la precisión del 62 % al 71 %, junto con una reducción del tiempo de entrenamiento de 45 a 8 minutos. Se presenta un asesor experto listo para usar, con autoaprendizaje y gestión adaptativa del riesgo, para MetaTrader 5.

Un nuevo enfoque para los criterios personalizados en las optimizaciones (Parte 1): Ejemplos de funciones de activación
El primero de una serie de artículos que analizan las matemáticas de los criterios personalizados, con especial atención a las funciones no lineales utilizadas en las redes neuronales, el código MQL5 para su implementación y el uso de compensaciones específicas y correccionales.


Simulación de mercado: La unión hace la fuerza (III)
En este artículo presentaré nuestro sistema para simular operaciones a mercado. Aunque está prácticamente terminado, todavía quedan algunas cosas por implementar y unos pocos cambios por realizar. Sin embargo, confieso que, después de todo lo que ya hemos desarrollado, estoy cansado de seguir atrapado en la implementación de este sistema.


Herramientas de trading de MQL5 (Parte 2): Mejora del asistente interactivo de trading con retroalimentación visual dinámica
En este artículo, actualizamos nuestra herramienta de asistente de operaciones añadiendo la función de arrastrar y soltar en los paneles y efectos al pasar el cursor, con el fin de que la interfaz resulte más intuitiva y receptiva. Perfeccionamos la herramienta para validar la configuración de las órdenes en tiempo real, garantizando que las configuraciones de las operaciones se ajusten con precisión a los precios de mercado. También realizamos backtesting de estas mejoras para confirmar su fiabilidad.


De novato a experto: Dominando la generación de informes detallados de trading con Reporting EA
En este artículo, profundizamos en cómo mejorar los detalles de los informes de operaciones y cómo enviar el documento final por correo electrónico en formato PDF. Esto supone un avance respecto a nuestro trabajo anterior, ya que seguimos explorando cómo aprovechar el potencial de MQL5 y Python para generar y programar informes de operaciones en los formatos más adecuados y profesionales. Acompáñenos en este análisis para obtener más información sobre cómo optimizar la generación de informes de operaciones dentro del ecosistema MQL5.

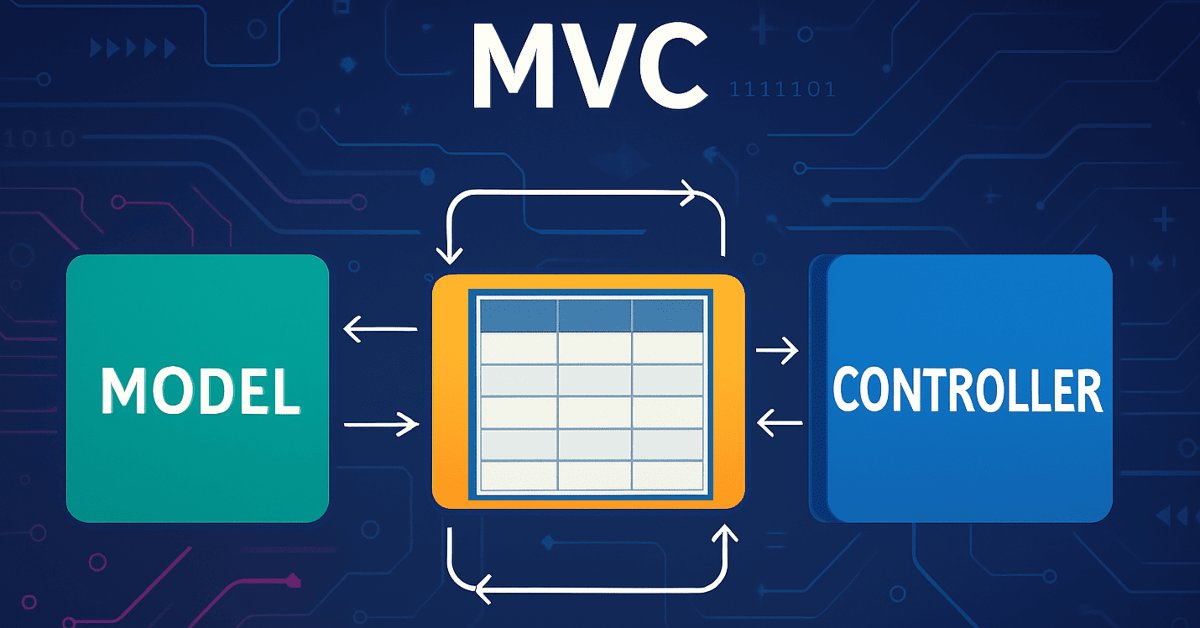
Implementación de un modelo de tabla en MQL5: Aplicación del concepto MVC (Modelo-Vista-Controlador)
En este artículo, analizamos el proceso de desarrollo de un modelo de tabla en MQL5 utilizando el patrón arquitectónico MVC (Modelo-Vista-Controlador) para separar la lógica de datos, la presentación y el control, lo que permite obtener un código estructurado, flexible y escalable. Consideramos la implementación de clases para construir un modelo de tabla, incluyendo el uso de listas enlazadas para almacenar datos.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 23): Medidor de fortaleza de divisas
¿Sabes qué es lo que realmente determina la dirección de un par de divisas? Es la fortaleza de cada divisa por separado. En este artículo, mediremos la fortaleza de una divisa recorriendo todos los pares de divisas en los que aparece. Esa información nos permite predecir cómo podrían moverse esos pares en función de sus fortalezas relativas. Sigue leyendo para obtener más información.


Indicador del modelo CAPM en el mercado Forex
Adaptación del modelo CAPM clásico para el mercado de divisas Forex en MQL5. El indicador calcula el retorno esperado y la prima de riesgo según la volatilidad histórica. Los indicadores suben en los picos y valles, lo que refleja los principios fundamentales de fijación de precios. Aplicación práctica de estrategias de contra-tendencia y seguimiento de tendencia, considerando la dinámica de la relación riesgo-retorno en tiempo real. Incluye aparato matemático e implementación técnica.


Red neuronal en la práctica: la práctica lleva a la perfección
En este artículo, mostraré cómo un simple cambio en el código, a fin de hacer que la neurona sea un poco más especializada, puede hacer que la fase de entrenamiento sea considerablemente más rápida Puesto que, una vez que la neurona, o red neuronal, como se verá más adelante, ya haya sido entrenada, el trabajo que realice será mucho más rápido. También hablaré de un problema que existe y que pocos mencionan


Del básico al intermedio: Array (IV)
En este artículo, veremos cómo podemos hacer algo muy parecido a lo que se encuentra en lenguajes como C, C++ y Java. Se trata de enviar un número casi infinito de parámetros dentro de una función o procedimiento. Aunque, aparentemente, se trate de un tema avanzado. En mi opinión, lo que se verá aquí puede ser implementado con facilidad por cualquier persona que haya comprendido los conceptos anteriores. Siempre y cuando se hayan comprendido los conceptos vistos anteriormente. El contenido expuesto aquí tiene un propósito puramente didáctico. En ningún caso debe considerarse una aplicación cuya finalidad no sea aprender y estudiar los conceptos mostrados.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 22): Panel de correlación
Esta herramienta es un panel de correlación que calcula y muestra coeficientes de correlación en tiempo real entre múltiples pares de divisas. Al visualizar cómo se mueven los pares de divisas en relación unos con otros, se añade un contexto valioso al análisis de la acción del precio y se ayuda a anticipar la dinámica entre mercados. Sigue leyendo para descubrir sus características y aplicaciones.


Simulación de mercado (Parte 22): Iniciando el SQL (V)
Antes de que tires la toalla y decidas abandonar el estudio sobre cómo usar SQL, déjame recordarte, mi querido lector, que aquí todavía estamos usando solo lo más básico de lo básico. Aún no hemos explorado algunas cosas que es posible hacer en SQL. En cuanto las exploremos, verás que SQL es mucho más práctico de lo que parece. Aunque, muy probablemente, yo termine cambiando la dirección de lo que estamos creando. Esto se debe a que el proceso de creación es dinámico. Voy a mostrar un poco más sobre cómo hacer las cosas en SQL. Esto se debe a que, de hecho, es algo que necesitas entender y conocer. Simplemente pensar que eres más capaz que toda una comunidad de programadores y desarrolladores solo te hará perder tiempo y oportunidades. Ten calma, porque esto se va a volver aún más interesante.

Características del Wizard MQL5 que debe conocer (Parte 54): Aprendizaje por refuerzo con SAC híbrido y tensores
Soft Actor Critic es un algoritmo de aprendizaje por refuerzo que analizamos en un artículo anterior, donde también presentamos Python y ONNX en esta serie como enfoques eficientes para entrenar redes. Revisamos el algoritmo con el objetivo de aprovechar los tensores, gráficos computacionales que a menudo se utilizan en Python.

Características del Wizard MQL5 que debe conocer (Parte 65): Uso de los patrones FrAMA y Force Index
La media móvil adaptativa fractal (FrAMA) y el oscilador Force Index son otro par de indicadores que podrían utilizarse conjuntamente en un asesor experto de MQL5. Estos dos indicadores se complementan en cierta medida, ya que FrAMA es un indicador de seguimiento de tendencias, mientras que el Force Index es un oscilador basado en el volumen. Como siempre, utilizamos el asistente MQL5 para explorar rápidamente el potencial que puede tener esta combinación.

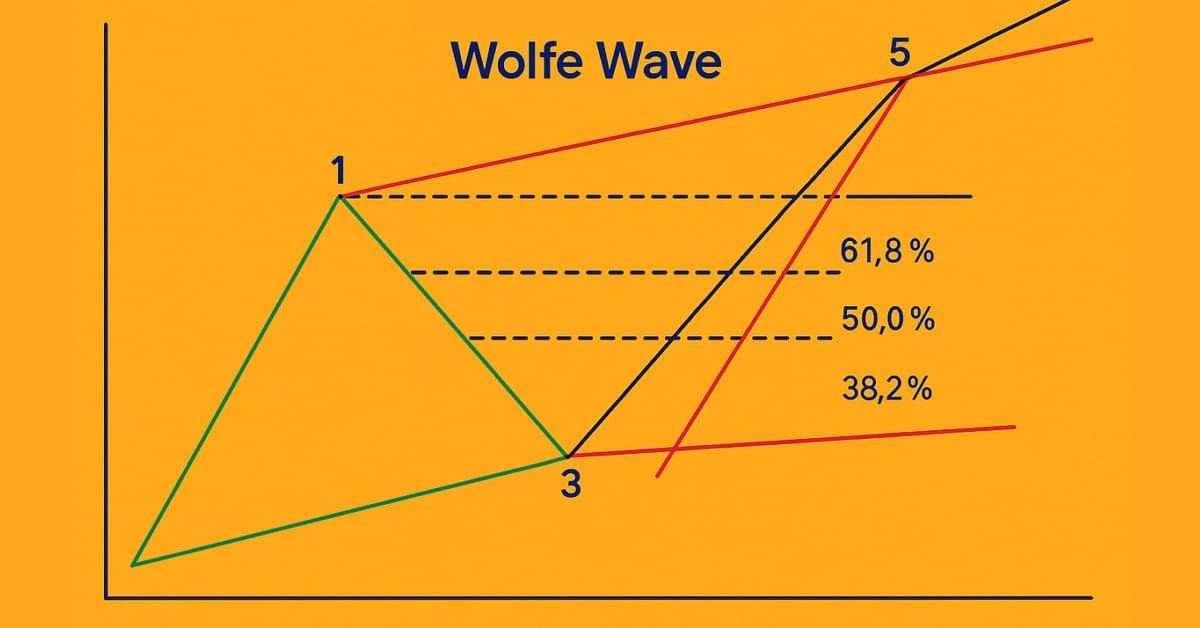
Introducción a MQL5 (Parte 18): Introducción al patrón de onda de Wolfe
En este artículo se explica en detalle el patrón de la onda de Wolfe, abordando tanto la variante bajista como la alcista. Además, desglosa paso a paso la lógica utilizada para identificar configuraciones válidas de compra y venta basadas en este patrón gráfico avanzado.


Simulación de mercado (Parte 20): Iniciando el SQL (III)
Aunque podemos hacer cosas con una base de datos de unas 10 entradas, esto se asimila mucho mejor cuando trabajamos con un archivo que tenga más de 15 mil registros. Es decir, si tú intentaras crear eso manualmente, sería una tarea enorme. Sin embargo, es difícil encontrar una base de datos, incluso con fines didácticos, disponible para descargar. Pero, en realidad, no necesitamos recurrir a eso. Podemos usar MetaTrader 5 para crear una base de datos para nosotros. En este artículo, veremos cómo hacerlo.

Desarrollamos un asesor experto multidivisas (Parte 24): Añadimos una nueva estrategia (I)
En este artículo, veremos cómo conectar una nueva estrategia al sistema de optimización automática que hemos creado. Veamos qué tipo de EA necesitamos crear y si será posible hacerlo sin cambiar los archivos de la librería o minimizando los cambios necesarios.


Simulación de mercado (Parte 14): Sockets (VIII)
Muchos podrían sugerir que deberíamos dejar de usar Excel y pasar a Python directamente, haciendo uso de algunos paquetes que permitirían a Python crear un archivo de Excel para poder analizar los resultados después. Pero, como se mencionó en el artículo anterior, aunque esta solución sea la más sencilla para muchos programadores, no será bien recibida por algunos usuarios. Y, en este asunto, el usuario siempre tiene la razón. Tú, como programador, debes encontrar la forma de hacer que las cosas funcionen.