Artículos sobre programación y uso de robots comerciales en el lenguaje MQL5

Los Asesores Expertos creados para la plataforma MetaTrader ejecutan una gran variedad de funciones ideadas por sus desarrolladores. Los robots comerciales son capaces de realizar el seguimiento de los instrumentos financieros 24 horas al día, copiar las operaciones, confeccionar y enviar los informes, analizar las noticias, e incluso facilitar al operador una interfaz gráfica personalizada desarrollada por encargo.
Los artículos contienen las técnicas de programación, ideas matemáticas para el procesamiento de datos, consejos para la creación y el encargo de robots comerciales.
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese

Características del Wizard MQL5 que debe conocer (Parte 33): Núcleos de procesos gaussianos
Los núcleos del proceso gaussiano son la función de covarianza de la distribución normal que podría desempeñar un papel en el pronóstico. Exploramos este algoritmo único en una clase de señal personalizada de MQL5 para ver si podría usarse como una señal de entrada y salida principal.


Redes neuronales en el trading: Extracción eficiente de características para una clasificación precisa (Final)
El framework Mantis transforma series temporales complejas en tokens informativos y sirve como una base sólida para un agente comercial inteligente en tiempo real.


Redes neuronales en el trading: Pipeline inteligente de previsiones (Mezcla dispersa de expertos)
Hoy le proponemos familiarizarnos con la implementación práctica de un bloque de mezcla dispersa de expertos para series temporales en el entorno de computación OpenCL. Este artículo explica paso a paso el funcionamiento de la convolución multiventana enmascarada, así como la organización del aprendizaje de gradientes en condiciones de múltiples flujos de información.

Redes neuronales en el trading: Modelo adaptativo multiagente (MASA)
Hoy les propongo familiarizarse con el MASA, un framework adaptativo multiagente que combina el aprendizaje por refuerzo y las estrategias adaptativas para ofrecer un equilibrio armonioso entre la rentabilidad y la gestión del riesgo en condiciones de mercado turbulentas.


Redes neuronales en el trading: Actor—Director—Crítico (Final)
El framework Actor—Director—Critic supone una evolución de la arquitectura clásica de aprendizaje de agentes. El artículo presenta la experiencia práctica de su aplicación y adaptación a las condiciones de los mercados financieros.


Redes neuronales: así de sencillo (Parte 79): Adición de solicitudes en el contexto de estado (FAQ)
En el artículo anterior, nos familiarizamos con uno de los métodos para detectar objetos en una imagen. Sin embargo, el procesamiento de una imagen estática se diferencia ligeramente del trabajo con series temporales dinámicas que incluyen la dinámica de los precios que hemos analizado. En este artículo les presentaré un método de detección de objetos en vídeo que resulta algo más cercano al problema que estamos resolviendo.


Redes neuronales en el trading: Aprendizaje multitarea basado en el modelo ResNeXt (Final)
Continuamos nuestra exploración del framework de aprendizaje multitarea basado en ResNeXt, que destaca por su modularidad, su alta eficiencia desde el punto de vista computacional y su capacidad de identificar patrones consistentes en los datos. El uso de un único codificador y de "cabezas" especializadas reduce el riesgo de sobreentrenamiento del modelo y mejora la calidad de las predicciones.


Redes neuronales en el trading: Estudio de la estructura local de datos
La identificación y preservación eficaz de la estructura local de los datos del mercado en condiciones de ruido es una tarea importante en el trading. El uso del mecanismo de Self-Attention ha ofrecido buenos resultados en el procesamiento de estos datos, pero el método clásico no tiene en cuenta las características locales de la estructura original. En este artículo, le propongo familiarizarse con un algoritmo que considera estas dependencias estructurales.


Desarrollamos un asesor experto multidivisas (Parte 25): Conectamos una nueva estrategia (II)
En este artículo seguiremos conectando la nueva estrategia con el sistema de optimización automática que hemos creado. Asimismo, veremos qué cambios habrá que introducir en el EA de creación del proyecto de optimización y en los EAs de la segunda y tercera fase.

Redes neuronales en el trading: Detección de objetos con reconocimiento de escena (HyperDet3D)
Le proponemos que conozca un nuevo enfoque de la detección de objetos mediante hiper-redes: una hiper-red de generación de coeficientes de peso para el modelo básico que permite tener en cuenta las peculiaridades del estado actual del mercado. Este enfoque mejora la precisión de las previsiones adaptando el modelo a las distintas condiciones comerciales.

Automatización de estrategias de trading en MQL5 (Parte 24): Sistema de ruptura de la sesión de Londres con gestión del riesgo y stops dinámicos
En este artículo, desarrollamos un sistema de ruptura de la sesión de Londres que identifica rupturas del rango previo a la apertura de Londres y coloca órdenes pendientes con direcciones de trading y parámetros de riesgo personalizables. Incorporamos funciones como órdenes de stop dinámico, ratios riesgo-beneficio, límites máximos de pérdidas y un panel de control para la monitorización y gestión en tiempo real.


Redes neuronales en el trading: Modelo Universal de Generación de Trayectorias (UniTraj)
La comprensión del comportamiento de los agentes es importante en distintos ámbitos, pero la mayoría de los métodos se centran en una única tarea (comprensión, eliminación del ruido, predicción), lo cual reduce su eficacia en escenarios del mundo real. En este artículo, propongo al lector introducir un modelo capaz de adaptarse a diferentes tareas.


Características del Wizard MQL5 que debe conocer (Parte 28): Revisión de las GAN con una introducción a las tasas de aprendizaje
La Tasa de Aprendizaje, es un tamaño de paso hacia un objetivo de entrenamiento en muchos procesos de entrenamiento de algoritmos de aprendizaje automático. Examinamos el impacto que sus múltiples horarios y formatos pueden tener en el rendimiento de una Red Generativa Adversarial, un tipo de red neuronal que ya habíamos examinado en un artículo anterior.


Desarrollamos un asesor experto multidivisas (Parte 22): Inicio de la transición a la sustitución dinámica de ajustes
Si hemos empezado a automatizar la optimización periódica, también deberíamos ocuparnos de la actualización automática de los ajustes de los asesores expertos que ya están trabajando en la cuenta comercial. También deberíamos permitirle ejecutar un asesor experto en el simulador de estrategias y cambiar su configuración en una sola pasada.


Creación de un Panel de administración de operaciones en MQL5 (Parte IX): Organización del código (III): Módulo de comunicación
Únase a nosotros para profundizar en los últimos avances en el diseño de la interfaz MQL5, mientras presentamos el panel de comunicaciones rediseñado y continuamos nuestra serie sobre la creación del nuevo Panel de administración utilizando los principios de la modularización. Desarrollaremos la clase CommunicationsDialog paso a paso, explicando detalladamente cómo heredarla de la clase Dialog. Además, aprovecharemos las matrices y la clase ListView en nuestro desarrollo. Obtenga información útil para mejorar sus habilidades de desarrollo en MQL5: ¡lea el artículo y participe en el debate en la sección de comentarios!


Redes neuronales en el trading: Integración de la teoría del caos en la previsión de series temporales (Attraos)
El framework de Attraos integra la teoría del caos en la previsión de series temporales a largo plazo tratándolas como proyecciones de sistemas dinámicos caóticos multidimensionales. Usando la invarianza de los atractores, el modelo aplica la reconstrucción del espacio de fases y la memoria dinámica con varias resoluciones para preservar las estructuras históricas.


Redes neuronales en el trading: Generalización de series temporales sin vinculación a datos (Final)
En este artículo veremos cómo Mamba4Cast convierte la teoría en un algoritmo comercial funcional, allanando además el camino para experimentos propios. No pierda la oportunidad de adquirir una gama completa de conocimientos y lograr inspiración para desarrollar su propia estrategia.


Cómo funciones centenarias pueden actualizar nuestras estrategias comerciales
En este artículo hablaremos de las funciones de Rademacher y Walsh. Asimismo, exploraremos formas de aplicar estas funciones para analizar series temporales financieras y estudiaremos diversas aplicaciones en el comercio.


Exploramos modelos de regresión para inferencia causal y operaciones bursátiles
Este artículo explora la posibilidad de usar modelos de regresión en el trading algorítmico. Los modelos de regresión, a diferencia de la clasificación binaria, permiten crear estrategias de trading más flexibles mediante la evaluación cuantitativa de los cambios de precio previstos.


De novato a experto: Utilidad de control de parámetros
Imagínese transformar las propiedades de entrada tradicionales de un EA o indicador en una interfaz de control en tiempo real directamente en el gráfico. Este análisis se basa en nuestro trabajo fundamental sobre el indicador Market Periods Synchronizer, lo que supone una evolución significativa en la forma en que visualizamos y gestionamos las estructuras de mercado en marcos temporales superiores (HTF). Aquí, convertimos ese concepto en una herramienta totalmente interactiva: un panel de control que ofrece control dinámico y una visualización mejorada de la acción del precio en múltiples períodos directamente en el gráfico. Acompáñanos a explorar cómo esta innovación transforma la manera en que los traders interactúan con sus herramientas.


Redes neuronales en el trading: Previsión probabilística de series temporales (K2VAE)
Le invitamos a explorar la implementación original del framework K²VAE, un modelo flexible capaz de aproximar linealmente dinámicas complejas en el espacio latente. Este artículo le mostraremos cómo implementar componentes clave en MQL5, incluidas las matrices parametrizadas y su gestión fuera de las capas estándar de redes neuronales. Este material resultará útil a quienes busquen un enfoque práctico para crear modelos de series temporales interpretables.


Operando con el Calendario Económico MQL5 (Parte 9): Mejorando la interacción con noticias mediante una barra dinámica y un diseño pulido
En este artículo, mejoramos el Calendario Económico MQL5 con una barra de desplazamiento dinámica para una navegación intuitiva por las noticias. Garantizamos una visualización impecable de los eventos y unas actualizaciones eficientes. Validamos la barra de desplazamiento adaptable y el panel de control pulido mediante pruebas.

De novato a experto: Noticias animadas utilizando MQL5 (VI) Estrategia de órdenes pendientes para el trading basado en noticias
En este artículo, nos centramos en la integración de una lógica de ejecución de órdenes basada en las noticias, lo que permite que el asesor experto actúe, y no solo informe. Acompáñanos a descubrir cómo implementar la ejecución automática de operaciones en MQL5 y convertir el asesor experto «News Headline» en un sistema de trading plenamente automatizado y capaz de responder en tiempo real. Los Asesores Expertos ofrecen ventajas significativas para los desarrolladores de algoritmos gracias a la amplia gama de funciones que admiten. Hasta ahora, nos hemos centrado en desarrollar una herramienta de presentación de noticias y eventos del calendario, que incluye paneles de análisis basados en inteligencia artificial e indicadores técnicos.

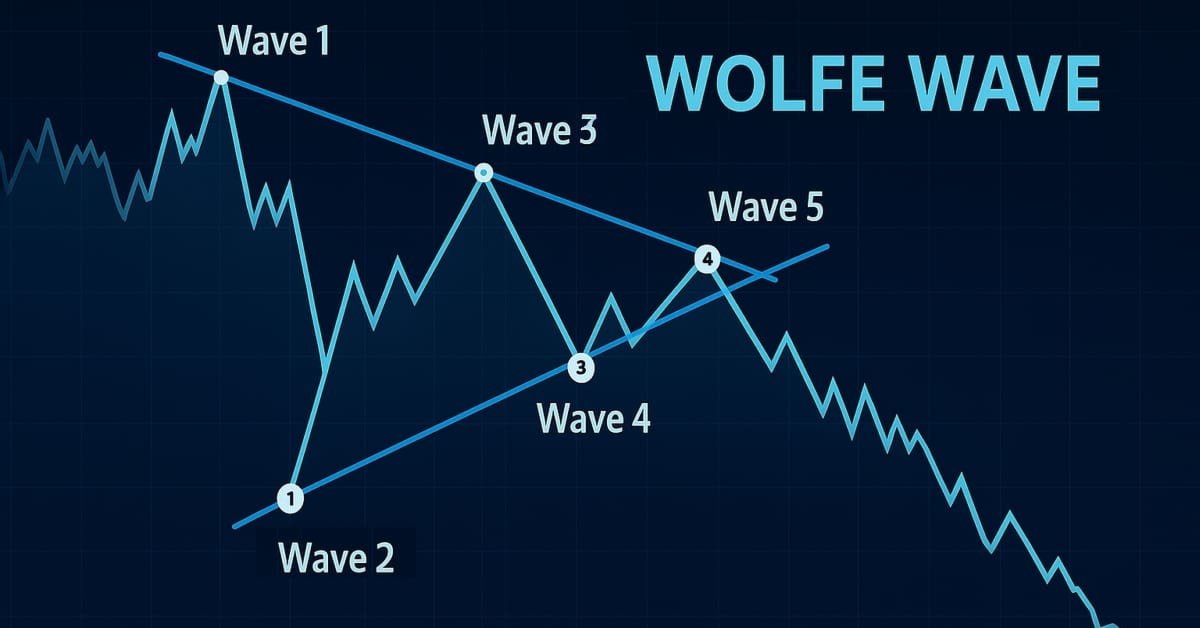
Introducción a MQL5 (Parte 19): Automatización de la detección de las ondas de Wolfe
Este artículo explica cómo identificar mediante programación los patrones de onda de Wolfe alcistas y bajistas y cómo operar con ellos utilizando MQL5. Veremos cómo identificar las estructuras de la onda de Wolfe mediante programación y cómo ejecutar operaciones basadas en ellas utilizando MQL5. Esto incluye detectar puntos de inflexión clave, validar las reglas de los patrones y preparar el EA para que actúe en función de las señales que detecte.


Herramientas de trading de MQL5 (Parte 2): Mejora del asistente interactivo de trading con retroalimentación visual dinámica
En este artículo, actualizamos nuestra herramienta de asistente de operaciones añadiendo la función de arrastrar y soltar en los paneles y efectos al pasar el cursor, con el fin de que la interfaz resulte más intuitiva y receptiva. Perfeccionamos la herramienta para validar la configuración de las órdenes en tiempo real, garantizando que las configuraciones de las operaciones se ajusten con precisión a los precios de mercado. También realizamos backtesting de estas mejoras para confirmar su fiabilidad.


De novato a experto: Dominando la generación de informes detallados de trading con Reporting EA
En este artículo, profundizamos en cómo mejorar los detalles de los informes de operaciones y cómo enviar el documento final por correo electrónico en formato PDF. Esto supone un avance respecto a nuestro trabajo anterior, ya que seguimos explorando cómo aprovechar el potencial de MQL5 y Python para generar y programar informes de operaciones en los formatos más adecuados y profesionales. Acompáñenos en este análisis para obtener más información sobre cómo optimizar la generación de informes de operaciones dentro del ecosistema MQL5.


Redes neuronales en el trading: Optimización LSTM para la previsión de series temporales multivariantes (DA-CG-LSTM)
En este artículo presentamos el algoritmo DA-CG-LSTM, que ofrece nuevos enfoques para el análisis y la previsión de series temporales. En él aprenderemos cómo los innovadores mecanismos de atención y la flexibilidad de los modelos mejoran la precisión de las predicciones.

Desarrollamos un asesor experto multidivisas (Parte 24): Añadimos una nueva estrategia (I)
En este artículo, veremos cómo conectar una nueva estrategia al sistema de optimización automática que hemos creado. Veamos qué tipo de EA necesitamos crear y si será posible hacerlo sin cambiar los archivos de la librería o minimizando los cambios necesarios.

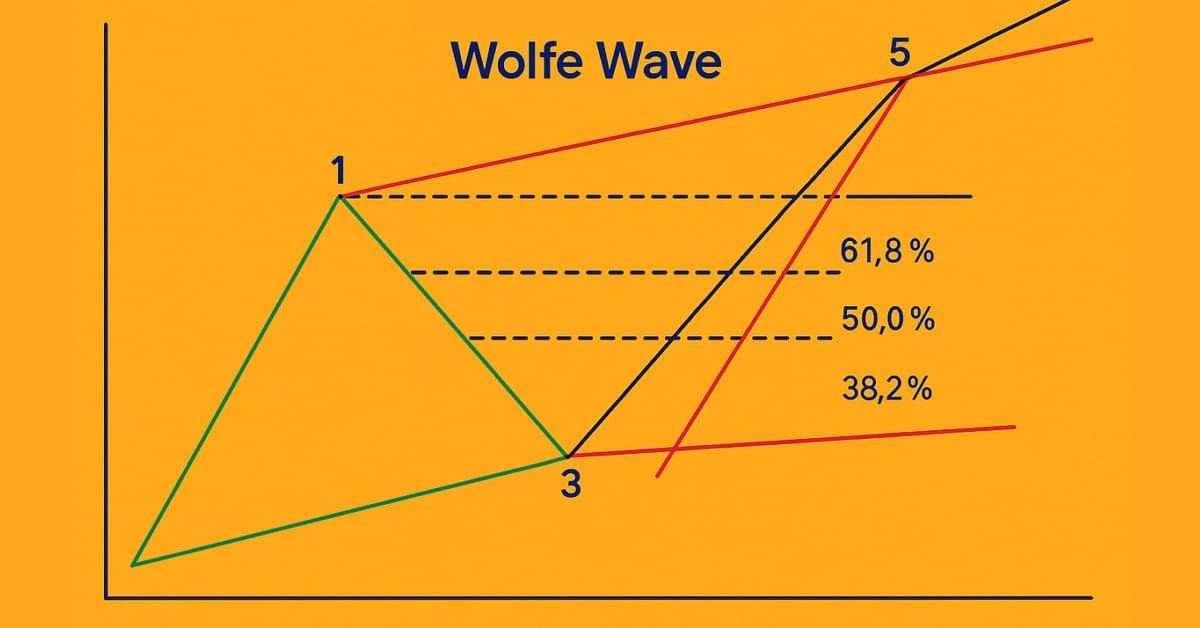
Introducción a MQL5 (Parte 18): Introducción al patrón de onda de Wolfe
En este artículo se explica en detalle el patrón de la onda de Wolfe, abordando tanto la variante bajista como la alcista. Además, desglosa paso a paso la lógica utilizada para identificar configuraciones válidas de compra y venta basadas en este patrón gráfico avanzado.

Características del Wizard MQL5 que debe conocer (Parte 54): Aprendizaje por refuerzo con SAC híbrido y tensores
Soft Actor Critic es un algoritmo de aprendizaje por refuerzo que analizamos en un artículo anterior, donde también presentamos Python y ONNX en esta serie como enfoques eficientes para entrenar redes. Revisamos el algoritmo con el objetivo de aprovechar los tensores, gráficos computacionales que a menudo se utilizan en Python.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 22): Panel de correlación
Esta herramienta es un panel de correlación que calcula y muestra coeficientes de correlación en tiempo real entre múltiples pares de divisas. Al visualizar cómo se mueven los pares de divisas en relación unos con otros, se añade un contexto valioso al análisis de la acción del precio y se ayuda a anticipar la dinámica entre mercados. Sigue leyendo para descubrir sus características y aplicaciones.

Características del Wizard MQL5 que debe conocer (Parte 65): Uso de los patrones FrAMA y Force Index
La media móvil adaptativa fractal (FrAMA) y el oscilador Force Index son otro par de indicadores que podrían utilizarse conjuntamente en un asesor experto de MQL5. Estos dos indicadores se complementan en cierta medida, ya que FrAMA es un indicador de seguimiento de tendencias, mientras que el Force Index es un oscilador basado en el volumen. Como siempre, utilizamos el asistente MQL5 para explorar rápidamente el potencial que puede tener esta combinación.

Características del Wizard MQL5 que debe conocer (Parte 59): Aprendizaje por refuerzo (DDPG) con patrones de media móvil y oscilador estocástico (II)
Continuamos nuestro último artículo sobre DDPG con indicadores MA y estocásticos examinando otras clases clave de aprendizaje por refuerzo cruciales para la implementación de DDPG. Aunque programamos principalmente en Python, el producto final de una red entrenada se exportará como un archivo ONNX a MQL5, donde lo integraremos como un recurso en un Asesor Experto creado mediante un asistente.

Creación de un Panel de administración de operaciones en MQL5 (Parte V): Autenticación de dos factores (2FA)
Hoy discutiremos cómo mejorar la seguridad del Panel de administrador comercial que actualmente se encuentra en desarrollo. Exploraremos cómo implementar MQL5 en una nueva estrategia de seguridad, integrando la API de Telegram para la autenticación de dos factores (2FA). Esta discusión proporcionará información valiosa sobre la aplicación de MQL5 para reforzar las medidas de seguridad. Además, examinaremos la función MathRand, centrándonos en su funcionalidad y cómo se puede utilizar de forma efectiva dentro de nuestro marco de seguridad. ¡Sigue leyendo para descubrir más!

Solicitudes en Connexus (Parte 6): Creación de una solicitud y respuesta HTTP
En este sexto artículo de la serie de la biblioteca Connexus, nos centraremos en una solicitud HTTP completa, cubriendo cada componente que la conforma. Crearemos una clase que represente la solicitud en su conjunto, lo que nos ayudará a reunir las clases creadas anteriormente.


Operar con noticias de manera sencilla (Parte 4): Mejora del rendimiento
Este artículo profundizará en los métodos para mejorar el tiempo de ejecución del experto en el probador de estrategias. El código se escribirá para dividir los tiempos de los eventos de noticias en categorías por hora. Las horas de estos eventos noticiosos se accederán dentro de la hora especificada. Esto garantiza que el EA pueda gestionar de manera eficiente las operaciones basadas en eventos tanto en entornos de alta como de baja volatilidad.


Redes neuronales en el trading: Modelo multidimensional de extremo a extremo para la previsión de series temporales (Componentes principales)
Hoy les invitamos a explorar una nueva implementación de los componentes clave del framework GinAR, un algoritmo adaptativo para trabajar con series temporales de grafos. El artículo ofrece un análisis paso a paso de la arquitectura y los algoritmos de propagación directa e inversa del error.

Operando con el Calendario Económico MQL5 (Parte 8): Optimización del backtesting basado en noticias mediante el filtrado inteligente de eventos y el registro selectivo
En este artículo, optimizamos nuestro calendario económico mediante un filtrado inteligente de eventos y un registro selectivo, con el fin de lograr un backtesting más rápido y claro, tanto en modo en vivo como en modo sin conexión. Optimizamos el procesamiento de eventos y centramos los registros en los eventos críticos relacionados con las operaciones y los paneles de control, lo que mejora la visualización de las estrategias. Estas mejoras permiten probar y perfeccionar sin problemas las estrategias de negociación basadas en noticias.


Redes neuronales en el trading: Jerarquía de habilidades para el comportamiento adaptativo de agentes (Final)
El artículo analiza la aplicación práctica del framework HiSSD en tareas de trading algorítmico. Muestra cómo la jerarquía de habilidades y la arquitectura adaptativa pueden usarse para construir estrategias de negociación sostenibles.


De novato a experto: Implementación de estrategias de Fibonacci en el trading posterior al NFP
En los mercados financieros, las leyes del retroceso siguen siendo una de las fuerzas más indiscutibles. Una regla general es que el precio siempre retrocede, ya sea en movimientos amplios o incluso en los patrones de tick más pequeños, que a menudo adoptan la forma de un zigzag. Sin embargo, el patrón de retroceso en sí mismo nunca es fijo; sigue siendo incierto y solo puede anticiparse. Esta incertidumbre explica por qué los operadores se basan en múltiples niveles de Fibonacci, cada uno de los cuales conlleva una determinada probabilidad de influir en el mercado. En este análisis, presentamos una estrategia perfeccionada que aplica técnicas de Fibonacci para hacer frente a los retos que plantea operar poco después de los anuncios de acontecimientos económicos importantes. Al combinar los principios del retroceso con el comportamiento del mercado impulsado por eventos, nuestro objetivo es identificar oportunidades de entrada y salida más fiables. Te invitamos a seguir leyendo para conocer el análisis completo y ver cómo adaptar Fibonacci a la operativa posterior al evento.