Artículos de programación MQL4 y MQL5

Aprenda el lenguaje de programación de estrategias comerciales MQL5 leyendo numerosos artículos la mayor parte de los cuales han sido escritos por Ustedes - miembros de MQL5.community. Con el fin de buscar rápidamente la respuesta sobre una u otra cuestión de programación, todos los artículos están divididos en categorías: "Integración", "Probador", "Estrategias comerciales", etc.
Siga las nuevas publicaciones y participe en sus discusiones en el foro de MQL5.community!
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese

Creación de un Panel de administración de operaciones en MQL5 (Parte II): Mejorar la capacidad de respuesta y la rapidez de los mensajes
En este artículo, vamos a mejorar la capacidad de respuesta del Panel de administración que hemos creado anteriormente. Además, exploraremos la importancia de los mensajes rápidos en el contexto de las señales de negociación.

Algoritmo de Big Bang y Big Crunch
En el presente artículo, le presentamos el método Big Bang - Big Crunch, que consta de dos fases clave: la creación cíclica de puntos aleatorios y su compresión hasta una solución óptima. Este enfoque combina exploración y refinamiento, lo cual permite encontrar soluciones progresivamente mejores y descubre nuevas oportunidades en el campo de la optimización.


Algoritmo de optimización Brain Storm - Brain Storm Optimization (Parte II): Multimodalidad
En la segunda parte del artículo pasaremos a la aplicación práctica del algoritmo BSO, realizaremos tests con funciones de prueba y compararemos la eficacia de BSO con otros métodos de optimización.

De Python a MQL5: Un viaje hacia los sistemas de trading inspirados en la cuántica
El artículo analiza el desarrollo de un sistema de negociación inspirado en la cuántica, pasando de un prototipo en Python a una implementación en MQL5 para la negociación en el mundo real. El sistema utiliza principios de computación cuántica, como la superposición y el entrelazamiento, para analizar los estados del mercado, aunque funciona en ordenadores clásicos utilizando simuladores cuánticos. Las características principales incluyen un sistema de tres qubits para analizar ocho estados del mercado simultáneamente, períodos de revisión de 24 horas y siete indicadores técnicos para el análisis del mercado. Aunque los índices de precisión puedan parecer modestos, proporcionan una ventaja significativa cuando se combinan con estrategias adecuadas de gestión de riesgos.

Desarrollo de un sistema de repetición (Parte 36): Haciendo retoques (II)
Una de las cosas que más nos puede complicar la vida como programadores es el hecho de suponer cosas. En este artículo, te mostraré los peligros de hacer suposiciones: tanto en la parte de programación MQL5, donde se asume que un tipo tendrá un tamaño determinado, como cuando se utiliza MetaTrader 5, donde se asume que los diferentes servidores funcionan de la misma manera.

Desarrollo de un sistema de repetición (Parte 45): Proyecto Chart Trade (IV)
Lo principal en este artículo es precisamente la presentación y explicación de la clase C_ChartFloatingRAD. Tenemos el indicador Chart Trade, que funciona de una manera bastante interesante. No obstante, si te das cuenta, aún tenemos un número bastante reducido de objetos en el gráfico. Y aun así, tenemos exactamente el comportamiento esperado. Se pueden editar los valores presentes en el indicador. La pregunta es: ¿Cómo es esto posible? En este artículo comenzarás a entenderlo.

Red neuronal en la práctica: Mínimos cuadrados
Aquí en este artículo, veremos algunas cosas, entre ellas: Cómo muchas veces las fórmulas matemáticas parecen más complicadas cuando las miramos, que cuando las implementamos en código. Además de este hecho, también se mostrará cómo puedes ajustar el cuadrante del gráfico, así como un problema curioso que puede suceder en tu código MQL5. Algo que sinceramente no sé cómo explicar, ya que no lo entendí. A pesar de eso, mostraré cómo corregirlo en el código.


Aplicamos el coeficiente generalizado de Hurst y la prueba del coeficiente de varianza en MQL5
En este artículo, discutiremos cómo utilizar el coeficiente generalizado de Hurst y la prueba del coeficiente de varianza para analizar el comportamiento de las series de precios en MQL5.

Aprendiendo MQL5 de principiante a profesional (Parte V): Operadores básicos para redirigir el flujo de comandos
Este artículo trata de los operadores básicos para cambiar el flujo de ejecución: condiciones, ciclos y el operador switch. El uso de estos operadores añadirá la capacidad de que las funciones que creemos actúen de forma "inteligente".


Del básico al intermedio: Plantilla y Typename (III)
En este artículo, veremos la primera parte de algo que es muy confuso para que los principiantes lo entiendan. Para que el tema no se vuelva más confuso de lo necesario y quede debidamente explicado, dividiré la explicación en etapas. La primera etapa es la que se mostrará en este artículo. No obstante, aunque parezca que llegamos a un callejón sin salida al final, no será realmente eso lo que estará ocurriendo, ya que el siguiente paso nos llevará a otra situación, que se entenderá mejor en el próximo artículo.


DoEasy. Elementos de control (Parte 30): Animando el elemento de control "ScrollBar"
En este artículo, continuaremos desarrollando el control ScrollBar y comenzaremos a crear la funcionalidad de interacción con el ratón. Además, ampliaremos las listas de banderas de estado y eventos de ratón.

Aplicación de la selección de características localizadas en Python y MQL5
Este artículo explora un algoritmo de selección de características introducido en el artículo 'Local Feature Selection for Data Classification' de Narges Armanfard et al. El algoritmo se implementa en Python para construir modelos clasificadores binarios que pueden integrarse con aplicaciones de MetaTrader 5 para la inferencia.


Redes neuronales en el trading: Agente con memoria multinivel (Final)
Continuamos el trabajo iniciado de creación del framework FinMem, que utiliza enfoques de memoria multinivel que imitan los procesos cognitivos humanos. Esto permite al modelo no solo procesar eficazmente datos financieros complejos, sino también adaptarse a nuevas señales, mejorando sustancialmente la precisión y eficacia de las decisiones de inversión en mercados que cambian dinámicamente.


Desarrollo de un sistema de repetición — Simulación de mercado (Parte 25): Preparación para la próxima etapa
En este artículo, concluimos la primera fase del desarrollo del sistema de repetición y simulador. Con este hito, afirmo, estimado lector, que el sistema ha alcanzado un nivel avanzado, abriendo camino para la incorporación de nuevas funcionalidades. El objetivo es enriquecer aún más el sistema, convirtiéndolo en una herramienta poderosa para estudios y para el desarrollo de análisis de mercado.


El tipo de dibujado DRAW_ARROW en indicadores de símbolo y periodo múltiple
En este artículo nos ocuparemos de dibujar los indicadores de símbolo y periodo múltiple. Asimismo, mejoraremos los métodos de la clase para representar correctamente las flechas que muestran los datos de los indicadores de flecha calculados sobre un símbolo/periodo que no se corresponde con el símbolo/periodo del gráfico actual.

Algoritmo de optimización basado en ecosistemas artificiales — Artificial Ecosystem-based Optimization (AEO)
El artículo analiza el algoritmo metaheurístico AEO que modela las interacciones entre los componentes del ecosistema mediante la creación de una población inicial de soluciones y la aplicación de estrategias de actualización adaptativas, y detalla las etapas de funcionamiento del AEO, incluidas las fases de consumo y descomposición, así como diversas estrategias de comportamiento de los agentes. El artículo presenta las peculiaridades y ventajas de este algoritmo.

Redes neuronales en el trading: Modelo hiperbólico de difusión latente (Final)
El uso de procesos de difusión anisotrópica para codificar los datos de origen en un espacio latente hiperbólico, como se propone en el framework HypDIff, ayuda a preservar las características topológicas de la situación actual del mercado y mejora la calidad de su análisis. En el artículo anterior, empezamos a aplicar los enfoques propuestos usando herramientas MQL5. Hoy continuaremos el trabajo iniciado, llevándolo a su conclusión lógica.


MQL5 Wizard techniques you should know (Part 49): Aprendizaje por refuerzo con optimización de políticas proximales
La optimización de políticas proximales es otro algoritmo del aprendizaje por refuerzo que actualiza la política, a menudo en forma de red, en pasos incrementales muy pequeños para garantizar la estabilidad del modelo. Examinamos cómo esto podría ser útil, tal y como hemos hecho en artículos anteriores, en un asesor experto creado mediante un asistente.


De novato a experto: Noticias animadas utilizando MQL5 (III) — Información sobre indicadores
En este artículo, mejoraremos el EA News Headline introduciendo una línea dedicada a la información de los indicadores: una visualización compacta en el gráfico de las señales técnicas clave generadas a partir de indicadores populares como el RSI, el MACD, el estocástico y el CCI. Este enfoque elimina la necesidad de múltiples subventanas de indicadores en la terminal MetaTrader 5, lo que mantiene su espacio de trabajo limpio y eficiente. Al aprovechar la API MQL5 para acceder a los datos de los indicadores en segundo plano, podemos procesar y visualizar información del mercado en tiempo real utilizando una lógica personalizada. Únase a nosotros para explorar cómo manipular los datos de los indicadores en MQL5 para crear un sistema de información inteligente y que ahorra espacio, todo ello en una sola línea horizontal en su gráfico de operaciones.


Desarrollo de un sistema de repetición (Parte 42): Proyecto Chart Trade (I)
Vamos a crear algo más interesante. El código que mostré antes quedará completamente obsoleto. No quiero arruinar la sorpresa. Sigue el artículo para entender mejor. Desde el inicio de esta secuencia sobre cómo desarrollar un sistema de repetición/simulación, he dicho que la idea es usar la plataforma MetaTrader 5 de manera idéntica, tanto en el sistema que estamos desarrollando como en el mercado real. Es importante que esto se haga de manera adecuada. No querrás entrenar y aprender a luchar usando determinadas herramientas y en el momento de la pelea tener que usar otras.

Características del Wizard MQL5 que debe conocer (Parte 13): DBSCAN para la clase experta de señales
El agrupamiento basado en densidad para aplicaciones con ruido (DBSCAN) es una forma no supervisada de agrupar datos que apenas requiere parámetros de entrada, salvo solo 2, lo cual, en comparación con otros enfoques como k-means, es una ventaja. Profundizamos en cómo esto podría ser constructivo para probar y eventualmente operar con Asesores Expertos montados por Wizard MQL5.

Redes neuronales en el trading: Red neuronal espacio-temporal (STNN)
En este artículo, hablaremos sobre el uso de transformaciones espacio-temporales para predecir el próximo movimiento de los precios de manera eficaz. Para mejorar la precisión de la predicción numérica en el STNN, hemos propuesto un mecanismo de atención continua que permite al modelo considerar en mayor medida aspectos importantes de los datos.


Redes neuronales: así de sencillo (Parte 68): Optimización de políticas offline basada en preferencias
Desde los primeros artículos sobre el aprendizaje por refuerzo, hemos tocado de un modo u otro dos problemas: la exploración del entorno y la definición de la función de recompensa. Los artículos más recientes se han centrado en el problema de la exploración en el aprendizaje offline. En este artículo, queremos presentar un algoritmo cuyos autores han abandonado por completo la función de recompensa.

DoEasy. Elementos de control (Parte 21): Elemento de control SplitContainer. Separador de paneles
En este artículo, crearemos una clase de objeto auxiliar de separador de paneles para el control SplitContainer.

Añadimos un LLM personalizado a un robot comercial (Parte 4): Entrena tu propio LLM con GPU
Con el rápido desarrollo de la inteligencia artificial en la actualidad, los modelos lingüísticos (LLM) son una parte importante de la inteligencia artificial, por lo que deberíamos pensar en cómo integrar potentes LLM en nuestras operaciones algorítmicas. Para la mayoría de la gente, es difícil ajustar estos potentes modelos a sus necesidades, desplegarlos localmente y luego aplicarlos a la negociación algorítmica. Esta serie de artículos abordará paso a paso la consecución de este objetivo.

Creación de un Panel de administración de operaciones en MQL5 (Parte VII): Usuario de confianza, recuperación y criptografía
Los avisos de seguridad, como los que se activan cada vez que actualiza el gráfico, agrega un nuevo par al chat con el EA del Panel de administración o reinicia la terminal, pueden volverse tediosos. En esta discusión, exploraremos e implementaremos una función que rastrea la cantidad de intentos de inicio de sesión para identificar a un usuario confiable. Después de una determinada cantidad de intentos fallidos, la aplicación pasará a un procedimiento de inicio de sesión avanzado, que también facilita la recuperación de la contraseña para los usuarios que la hayan olvidado. Además, cubriremos cómo se puede integrar eficazmente la criptografía en el Panel de administración para mejorar la seguridad.


Redes neuronales en el trading: Detección adaptativa de anomalías del mercado (Final)
Seguimos construyendo los algoritmos que sustentan el framework DADA, una herramienta avanzada para detectar anomalías en las series temporales. Este enfoque permite distinguir eficazmente las fluctuaciones aleatorias de los valores atípicos significativos. A diferencia de los métodos clásicos, el DADA se adapta dinámicamente a los distintos tipos de datos, seleccionando el nivel de compresión óptimo en cada caso.

Aprendizaje automático y Data Science (Parte 35): NumPy en MQL5, el arte de crear algoritmos complejos con menos código
La biblioteca NumPy impulsa casi todos los algoritmos de aprendizaje automático en el lenguaje de programación Python. En este artículo vamos a implementar un módulo similar que contiene una colección de todo el código complejo para ayudarnos a crear modelos y algoritmos sofisticados de cualquier tipo.

DoEasy. Elementos de control (Parte 17): Recortando partes invisibles de objetos, objetos WinForms auxiliares de botón con flechas
En el artículo, crearemos la funcionalidad necesaria para ocultar secciones de objetos que quedan más allá de su contenedor; asimismo, crearemos objetos de botón auxiliares con flechas para usarlos como parte de otros objetos WinForms.


Desarrollo de estrategias comerciales de tendencia basadas en el aprendizaje automático
El presente artículo propone un enfoque original para el desarrollo de estrategias de tendencia. Hoy aprenderemos a marcar ejemplos de entrenamiento y a entrenar clasificadores con ellos. El resultado serán sistemas comerciales listos para usar que se ejecutarán en el terminal MetaTrader 5.


Características del Wizard MQL5 que debe conocer (Parte 29): Continuación sobre las tasas de aprendizaje con MLP
Concluimos nuestro análisis de la sensibilidad de la tasa de aprendizaje al rendimiento de los Asesores Expertos examinando principalmente las Tasas de Aprendizaje Adaptativo. Estas tasas de aprendizaje pretenden personalizarse para cada parámetro de una capa durante el proceso de entrenamiento, por lo que evaluamos los beneficios potenciales frente al peaje de rendimiento esperado.

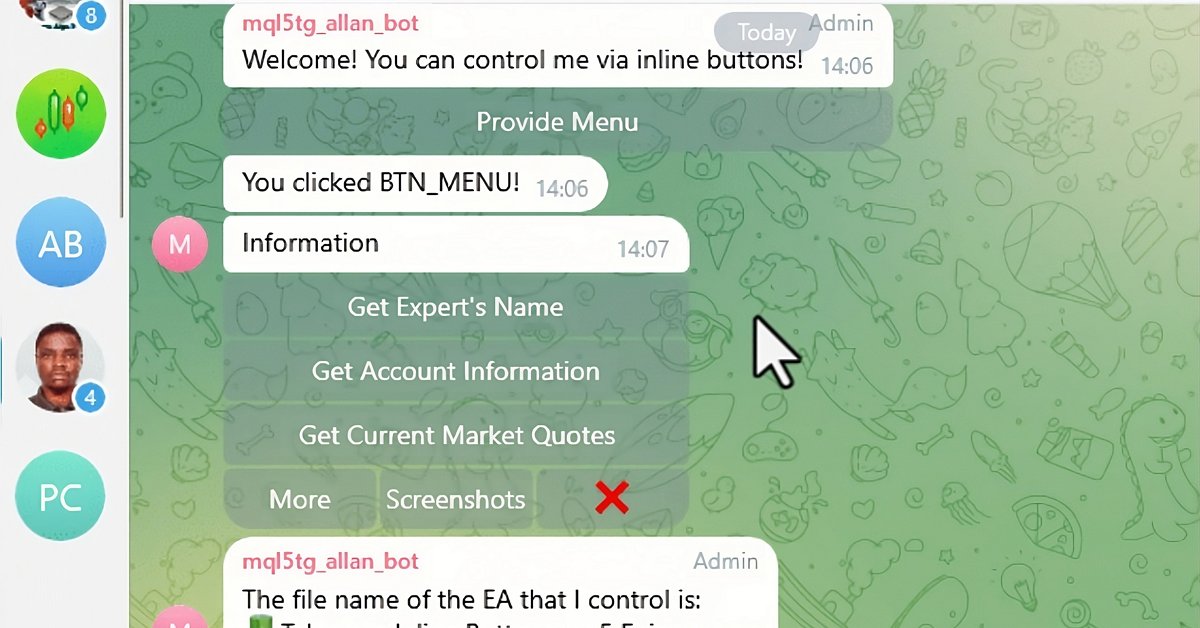
Creación de un asesor experto integrado de MQL5 y Telegram (Parte 6): Añadir botones interactivos en línea
En este artículo, integramos botones interactivos en línea en un Asesor Experto MQL5, permitiendo el control en tiempo real a través de Telegram. Cada pulsación de botón desencadena acciones específicas y envía respuestas al usuario. También modularizamos las funciones para manejar los mensajes de Telegram y las consultas de devolución de llamada de forma eficiente.

Desarrollo de un sistema de repetición — Simulación de mercado (Parte 03): Haciendo ajustes (I)
Pongamos las cosas en su sitio, porque este comienzo no ha sido de los mejores. Si no lo hacemos ahora, pronto tendremos problemas.


Del básico al intermedio: Indicador (I)
En este artículo, crearemos nuestro primer indicador, que será totalmente práctico y funcional. El objetivo no es mostrar cómo se crea una aplicación, sino ayudarte a entender cómo puedes desarrollar tus propias ideas. El objetivo es que puedas ponerlas en práctica de forma segura, simple y práctica.

Desarrollamos un asesor experto multidivisa (Parte 7): Selección de grupos considerando el periodo forward
Anteriormente hemos evaluado la selección de un grupo de instancias de estrategias comerciales para mejorar el rendimiento cuando trabajan juntas solo durante el mismo periodo de tiempo en el que se han optimizado las instancias individuales. Veamos qué ocurre en el periodo forward.

Algoritmo de agujero negro — Black Hole Algorithm (BHA)
El algoritmo de agujero negro (BHA) utiliza los principios de la gravedad de los agujeros negros para optimizar las soluciones. En este artículo, analizaremos cómo el BHA atrae las mejores soluciones evitando los extremos locales, y por qué este algoritmo se ha convertido en una poderosa herramienta para resolver problemas complejos. Descubra cómo ideas sencillas pueden dar lugar a resultados impresionantes en el mundo de la optimización.


Estrategia de Evolución de Adaptación de la Matriz de Covarianza — Covariance Matrix Adaptation Evolution Strategy (CMA-ES)
Hoy analizaremos uno de los algoritmos de optimización sin gradiente más interesantes, que aprende a comprender la geometría de la función objetivo. Consideremos la implementación clásica de CMA-ES con una ligera modificación: la sustitución de la distribución normal por una distribución potencial. Asimismo, veremos un análisis detallado de las bases matemáticas del algoritmo, su implementación práctica y un análisis honesto: dónde el CMA-ES es imbatible y dónde es mejor evitarlo.


Desarrollo de un sistema de repetición (Parte 75): Un nuevo Chart Trade (II)
En este artículo explicaré gran parte de la clase C_ChartFloatingRAD. Esta es la encargada de hacer que Chart Trade funcione. Sin embargo, no terminaré la explicación aquí. La finalizaré en el próximo artículo, ya que el contenido de este es bastante denso y necesita ser comprendido a fondo. El contenido expuesto aquí tiene como único objetivo la enseñanza. En ningún caso debe considerarse como una aplicación cuya finalidad sea distinta a la enseñanza y el estudio de los conceptos mostrados.


Aprendizaje automático y Data Science (Parte 19): Potencie sus modelos de IA con AdaBoost
AdaBoost, un potente algoritmo de refuerzo diseñado para elevar el rendimiento de sus modelos de IA. AdaBoost, abreviatura de Adaptive Boosting (refuerzo adaptativo), es una sofisticada técnica de aprendizaje por conjuntos que integra a la perfección los aprendices débiles, potenciando su fuerza predictiva colectiva.


Obtenga una ventaja sobre cualquier mercado (Parte III): Índice de gasto de Visa
En el mundo de los macrodatos, hay millones de conjuntos de datos alternativos que pueden mejorar nuestras estrategias de negociación. En esta serie de artículos le ayudaremos a identificar los conjuntos de datos públicos más informativos.