Artículos de programación MQL4 y MQL5

Aprenda el lenguaje de programación de estrategias comerciales MQL5 leyendo numerosos artículos la mayor parte de los cuales han sido escritos por Ustedes - miembros de MQL5.community. Con el fin de buscar rápidamente la respuesta sobre una u otra cuestión de programación, todos los artículos están divididos en categorías: "Integración", "Probador", "Estrategias comerciales", etc.
Siga las nuevas publicaciones y participe en sus discusiones en el foro de MQL5.community!
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese


Desarrollo de un sistema de repetición (Parte 65): Presionando play en el servicio (VI)
En este artículo, mostraré cómo lo implementaremos y resolveremos el problema del indicador del mouse cuando se utiliza junto con la aplicación de repetición/simulación. El contenido expuesto aquí tiene como único propósito la enseñanza. En ningún caso debe considerarse una aplicación cuya finalidad no sea el aprendizaje y estudio de los conceptos presentados.

Del básico al intermedio: Arrays y cadenas (III)
En este artículo veremos dos aspectos. El primero es cómo la biblioteca estándar puede transformar valores binarios en otras formas de representación, como el sistema octal, el sistema decimal y el sistema hexadecimal. El segundo versará sobre cómo podríamos definir el ancho de nuestra contraseña basándonos en una frase secreta, con el conocimiento mostrado hasta ahora. El contenido expuesto aquí tiene un propósito puramente didáctico. En ningún caso debe considerarse una aplicación cuya finalidad no sea aprender y estudiar los conceptos mostrados.

Redes neuronales en el trading: Transformer para nubes de puntos (Pointformer)
En este artículo analizaremos los algoritmos necesarios para utilizar métodos de atención en la resolución de problemas de detección de objetos en nubes de puntos. La detección de objetos en nubes de puntos es bastante importante para muchas aplicaciones del mundo real.


Características del Wizard MQL5 que debe conocer (Parte 43): Aprendizaje por refuerzo con SARSA
SARSA, que es la abreviatura de State-Action-Reward-State-Action (Estado-Acción-Recompensa-Estado-Acción), es otro algoritmo que se puede utilizar al implementar el aprendizaje por refuerzo. Por lo tanto, tal y como vimos con Q-Learning y DQN, analizamos cómo se podría explorar e implementar esto como un modelo independiente, en lugar de solo como un mecanismo de entrenamiento, en los asesores expertos ensamblados por el asistente.

Desarrollo de un asesor experto para el análisis de eventos de noticias basados en el calendario en MQL5
La volatilidad tiende a alcanzar su punto máximo alrededor de eventos noticiosos de alto impacto, lo que crea oportunidades de ruptura significativas. En este artículo, describiremos el proceso de implementación de una estrategia de ruptura basada en el calendario. Cubriremos todo, desde la creación de una clase para interpretar y almacenar datos del calendario, el desarrollo de backtests realistas utilizando estos datos y, finalmente, la implementación del código de ejecución para operaciones en vivo.

Operando con el Calendario Económico MQL5 (Parte 7): Preparación para la prueba de estrategias con análisis de eventos noticiosos basado en recursos
En este artículo, preparamos nuestro sistema de trading en MQL5 para la prueba de estrategias utilizando datos del Calendario económico almacenados como recurso, lo que permite analizarlos fuera del entorno en vivo. Implementamos la carga y el filtrado de eventos por tiempo, moneda e impacto, y luego lo validamos en el Probador de Estrategias. Esto permite realizar pruebas retrospectivas efectivas de estrategias basadas en noticias.

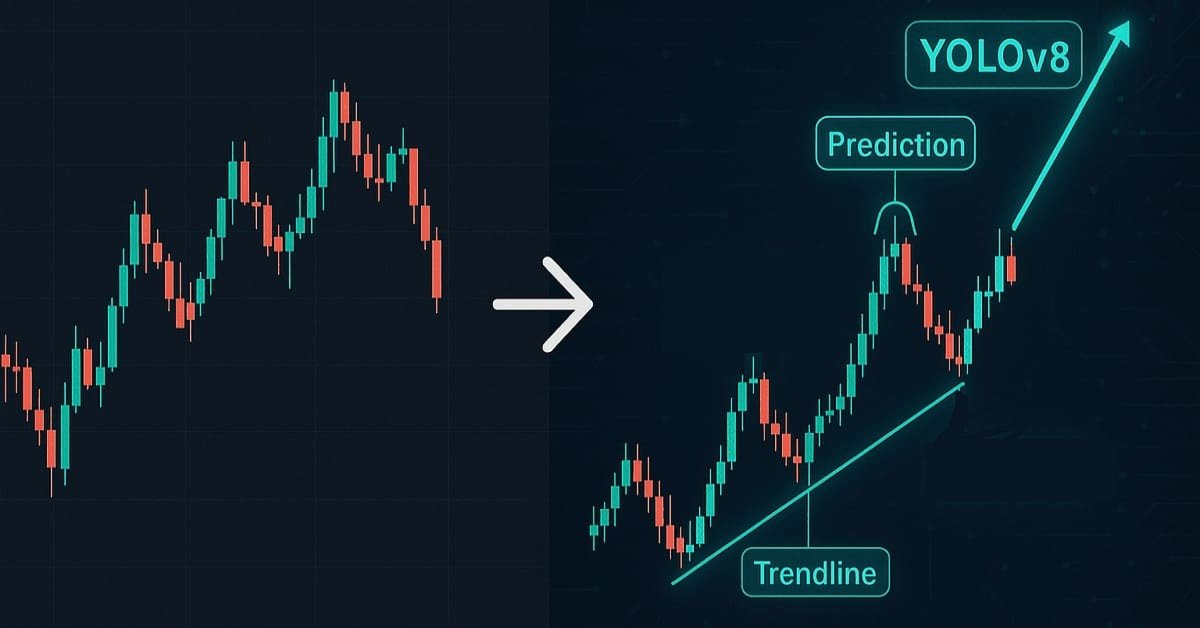
Aprendizaje automático y Data Science (Parte 41): Detección de patrones en los mercados de divisas y de valores mediante YOLOv8
Detectar patrones en los mercados financieros es un reto porque implica ver lo que aparece en el gráfico, algo difícil de realizar en MQL5 debido a las limitaciones de las imágenes. En este artículo, vamos a analizar un modelo eficaz creado en Python que nos ayuda a detectar patrones presentes en el gráfico con un mínimo esfuerzo.


Gestor de riesgos profesional remoto para Forex en Python
Hoy crearemos un gestor de riesgos profesional remoto para Forex en Python, y los desplegaremos en un servidor paso a paso. En el transcurso del artículo entenderemos cómo gestionar programáticamente los riesgos en Forex, y cómo no agotar más nuestro depósito en el mundo de las divisas.


Redes neuronales en el trading: Agente con memoria multinivel
Los enfoques de memoria multinivel que imitan los procesos cognitivos humanos permiten procesar datos financieros complejos y adaptarse a nuevas señales, lo cual contribuye a mejorar la eficacia de las decisiones de inversión en mercados dinámicos.

El componente View para tablas en el paradigma MQL5 MVC: Controles sencillos
El artículo trata sobre controles simples como componentes de elementos gráficos más complejos del componente View dentro del marco de implementación de tablas en el paradigma MVC (Model-View-Controller). La funcionalidad básica del controlador se implementa para la interacción de los elementos con el usuario y entre sí. Este es el segundo artículo sobre el componente View (Vista) y el cuarto de una serie de artículos sobre la creación de tablas para el terminal cliente MetaTrader 5.


Del básico al intermedio: Plantilla y Typename (I)
En este artículo, comenzaremos a tratar uno de los conceptos que muchos principiantes evitan. Esto se debe a que las plantillas no son un tema sencillo de entender y utilizar, ya que muchos no comprenden el principio básico detrás de lo que sería una plantilla: la sobrecarga de funciones y procedimientos.

Creación de un indicador canal de Keltner con gráficos personalizados en Canvas en MQL5
En este artículo, creamos un indicador del canal de Keltner con gráficos personalizados en MQL5. Detallamos la integración de medias móviles, cálculos ATR y visualización mejorada de gráficos. También cubrimos el backtesting para evaluar el rendimiento del indicador y obtener información práctica sobre el trading.

Características del Wizard MQL5 que debe conocer (Parte 56): Fractales de Bill Williams
Los fractales de Bill Williams son un indicador potente que es fácil pasar por alto cuando se ve por primera vez en un gráfico de precios. Parece demasiado recargado y probablemente no lo suficientemente incisivo. Nuestro objetivo es desvelar este indicador examinando lo que sus diversos patrones podrían lograr cuando se analizan con pruebas de avance en todos los casos, con un asesor experto creado por un asistente.


Mecanismos de compuertas en el aprendizaje en conjuntos
En este artículo, continuamos nuestra exploración de los modelos ensamblados analizando el concepto de compuertas, concretamente cómo pueden ser útiles para combinar los resultados de los modelos con el fin de mejorar la precisión de las predicciones o la generalización de los modelos.


De novato a experto: Noticias animadas utilizando MQL5 (VII) Estrategia para el trading de noticias tras el impacto
El riesgo de que se produzcan movimientos bruscos es extremadamente alto durante el primer minuto tras la publicación de una noticia económica de gran repercusión. En ese breve lapso de tiempo, los movimientos de los precios pueden ser erráticos y volátiles, lo que a menudo activa ambos lados de las órdenes pendientes. Poco después de la publicación —normalmente en menos de un minuto—, el mercado tiende a estabilizarse, reanudando o corrigiendo la tendencia predominante con una volatilidad más habitual. En esta sección, analizaremos un enfoque alternativo al trading basado en noticias, con el objetivo de evaluar si puede convertirse en una herramienta útil dentro del conjunto de recursos del trader. Sigue leyendo para conocer más información y detalles sobre este tema.


Detección y clasificación de patrones fractales mediante aprendizaje automático
En este artículo, nos familiarizaremos con el fascinante tema del análisis fractal y la previsión de mercado mediante el aprendizaje automático. Estos serán solo los primeros pasos para explorar las diversas estructuras fractales que se forman en los gráficos de precios financieros. Así, utilizaremos la correlación para encontrar patrones y el algoritmo CatBoost para clasificar dichos patrones.


Algoritmo de mercado bursátil — Exchange Market Algorithm (EMA)
Este artículo ofrece un análisis detallado del algoritmo de mercado bursátil (EMA), inspirado en el comportamiento de los tráders en el mercado de valores. El algoritmo simula el proceso de negociación de acciones, donde los participantes del mercado con distintos niveles de éxito emplean distintas estrategias para maximizar sus beneficios.


Desarrollo de un sistema de repetición (Parte 76): Un nuevo Chart Trade (III)
En este artículo, veremos cómo funciona el código faltante del artículo anterior, DispatchMessage. Aquí se introducirá el tema del próximo artículo. Por esta razón, es importante entender el funcionamiento de este procedimiento antes de pasar al siguiente tema. El contenido expuesto aquí tiene un propósito puramente didáctico. En ningún caso debe considerarse una aplicación cuya finalidad no sea el aprendizaje y el estudio de los conceptos presentados.

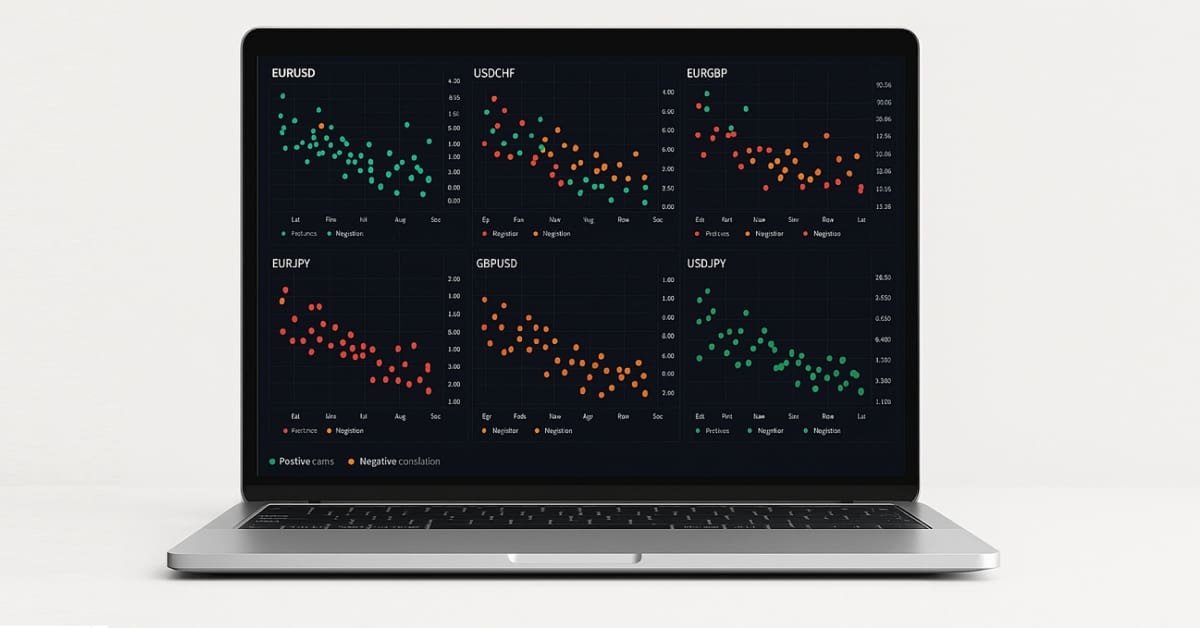
De novato a experto: Noticias animadas utilizando MQL5 (XI): Correlación en el trading con noticias
En este artículo, analizaremos cómo se puede aplicar el concepto de correlación financiera para mejorar la eficiencia en la toma de decisiones a la hora de operar con varios símbolos durante el anuncio de acontecimientos económicos importantes. El objetivo es abordar el desafío que supone la mayor exposición al riesgo provocada por la creciente volatilidad durante la publicación de noticias.


Simulación de mercado (Parte 09): Sockets (III)
Este artículo es la continuación del anterior. En él veremos cómo se implementará el Asesor Experto, centrándonos principalmente en cómo debe hacerse el código del servidor. El código del artículo anterior no es suficiente para que las cosas funcionen como deberían, por lo que es necesario profundizar en él. Por esta razón, es necesario que leas ambos artículos para comprender mejor lo que ocurrirá.

Redes neuronales en el trading: Modelo adaptativo multiagente (MASA)
Hoy les propongo familiarizarse con el MASA, un framework adaptativo multiagente que combina el aprendizaje por refuerzo y las estrategias adaptativas para ofrecer un equilibrio armonioso entre la rentabilidad y la gestión del riesgo en condiciones de mercado turbulentas.


Análisis espectral singular unidimensional
El artículo aborda aspectos teóricos y prácticos del método de análisis espectral singular (ARS), un método eficaz de análisis de series temporales que permite representar la compleja estructura de una serie como una descomposición en componentes simples, como la tendencia, las fluctuaciones estacionales (periódicas) y el ruido.


Simulación de mercado (Parte 05): Creación de la clase C_Orders (II)
En este artículo, explicaré cómo Chart Trade, junto con el asesor experto, gestionará la solicitud de cierre de todas las posiciones abiertas del usuario. Parece sencillo, pero hay algunos factores que complican la situación y que es necesario saber gestionar.


Procesos gaussianos en el aprendizaje automático (Parte 1): Modelo de clasificación en MQL5
En este artículo, analizaremos el modelo de clasificación de procesos gaussianos. Comenzaremos estudiando sus principios teóricos y luego pasaremos al desarrollo práctico de la biblioteca GP en MQL5.

Características del Wizard MQL5 que debe conocer (Parte 33): Núcleos de procesos gaussianos
Los núcleos del proceso gaussiano son la función de covarianza de la distribución normal que podría desempeñar un papel en el pronóstico. Exploramos este algoritmo único en una clase de señal personalizada de MQL5 para ver si podría usarse como una señal de entrada y salida principal.

Cliente en Connexus (Parte 7): Añadir la capa de cliente
En este artículo continuamos con el desarrollo de la biblioteca Connexus. En este capítulo creamos la clase CHttpClient, responsable de enviar una solicitud y recibir un orden. También cubrimos el concepto de simulaciones, dejando la biblioteca desacoplada de la función WebRequest, lo que permite una mayor flexibilidad para los usuarios.

Métodos de discretización de los movimientos de precios en Python
Hoy analizaremos varios métodos de discretización de precios en Python + MQL5. En este artículo compartiré mi experiencia práctica en el desarrollo de una biblioteca Python que implementa toda una gama de enfoques para la formación de barras: desde las clásicas Volume y Range bars hasta métodos más exóticos como Renko y Kagi, velas de ruptura de tres líneas, barras de Rango; ¿cuáles son sus estadísticas, de qué otra forma se pueden representar los precios de forma discreta?


Redes neuronales en el trading: Extracción eficiente de características para una clasificación precisa (Final)
El framework Mantis transforma series temporales complejas en tokens informativos y sirve como una base sólida para un agente comercial inteligente en tiempo real.


Redes neuronales en el trading: Pipeline inteligente de previsiones (Mezcla dispersa de expertos)
Hoy le proponemos familiarizarnos con la implementación práctica de un bloque de mezcla dispersa de expertos para series temporales en el entorno de computación OpenCL. Este artículo explica paso a paso el funcionamiento de la convolución multiventana enmascarada, así como la organización del aprendizaje de gradientes en condiciones de múltiples flujos de información.


Redes neuronales: así de sencillo (Parte 79): Adición de solicitudes en el contexto de estado (FAQ)
En el artículo anterior, nos familiarizamos con uno de los métodos para detectar objetos en una imagen. Sin embargo, el procesamiento de una imagen estática se diferencia ligeramente del trabajo con series temporales dinámicas que incluyen la dinámica de los precios que hemos analizado. En este artículo les presentaré un método de detección de objetos en vídeo que resulta algo más cercano al problema que estamos resolviendo.


Redes neuronales en el trading: Aprendizaje multitarea basado en el modelo ResNeXt (Final)
Continuamos nuestra exploración del framework de aprendizaje multitarea basado en ResNeXt, que destaca por su modularidad, su alta eficiencia desde el punto de vista computacional y su capacidad de identificar patrones consistentes en los datos. El uso de un único codificador y de "cabezas" especializadas reduce el riesgo de sobreentrenamiento del modelo y mejora la calidad de las predicciones.


Redes neuronales en el trading: Actor—Director—Crítico (Final)
El framework Actor—Director—Critic supone una evolución de la arquitectura clásica de aprendizaje de agentes. El artículo presenta la experiencia práctica de su aplicación y adaptación a las condiciones de los mercados financieros.

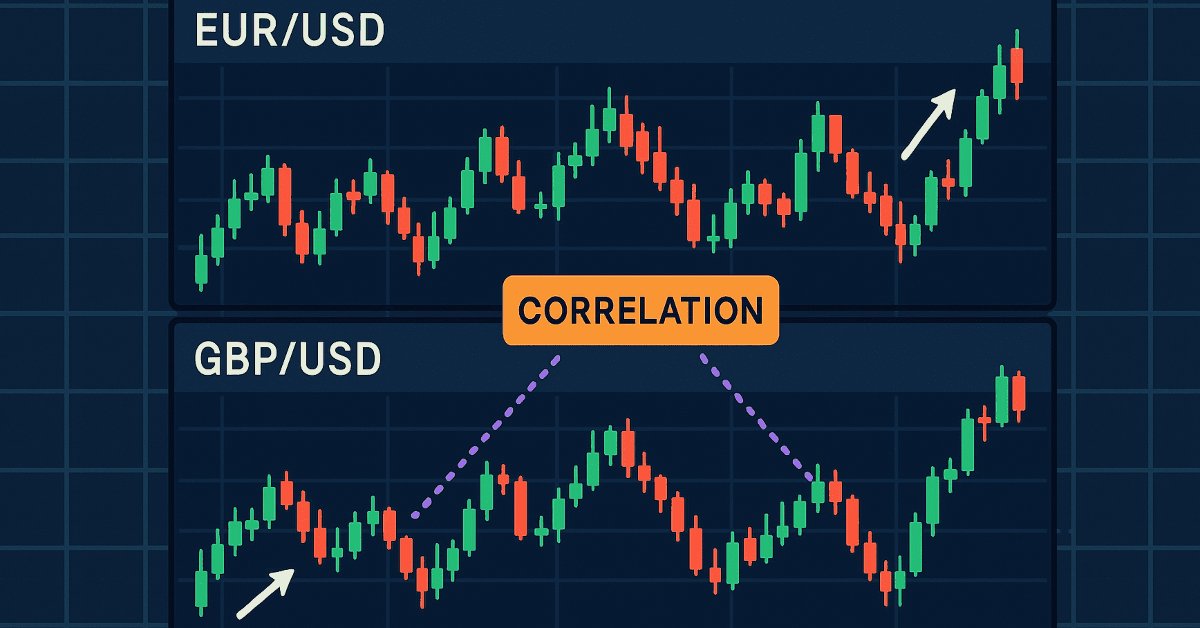
Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 20): Flujo externo (IV) — Correlation Pathfinder
Correlation Pathfinder ofrece un nuevo enfoque para comprender la dinámica de los pares de divisas, como parte de la serie de desarrollo de herramientas de análisis de la acción del precio. Esta herramienta automatiza la recopilación y el análisis de datos, lo que permite comprender cómo interactúan pares como el EUR/USD y el GBP/USD. Mejora tu estrategia de trading con información práctica y en tiempo real que te ayudará a gestionar el riesgo y a detectar oportunidades de forma más eficaz.


Desarrollo de un sistema de repetición (Parte 69): Ajuste del tiempo (II)
Aquí entenderemos por qué necesitamos utilizar la función iSpread. Al mismo tiempo, comprenderemos cómo el sistema nos informa del tiempo restante de la barra cuando no hay ticks disponibles para hacerlo. El contenido presentado aquí tiene como único propósito la enseñanza y la didáctica. En ningún caso debe considerarse una aplicación cuya finalidad no sea el aprendizaje y el estudio de los conceptos mostrados.

Dominando los registros (Parte 3): Exploración de controladores para guardar registros
En este artículo, exploraremos el concepto de controladores en la librería de registro, comprenderemos cómo funcionan y crearemos tres implementaciones iniciales: Console, Database y File. Cubriremos todo, desde la estructura básica de los controladores hasta las pruebas prácticas, preparando el terreno para su plena funcionalidad en futuros artículos.

Reimaginando las estrategias clásicas (Parte 14): Configuraciones de alta probabilidad
Las configuraciones de alta probabilidad son bien conocidas en nuestra comunidad de trading, pero lamentablemente no están bien definidas. En este artículo, nuestro objetivo será encontrar una forma empírica y algorítmica de definir con precisión qué constituye una configuración de alta probabilidad, identificándolas y explotándolas. Mediante el uso de árboles de potenciación de gradiente, demostramos cómo el lector puede mejorar el rendimiento de una estrategia de negociación arbitraria y comunicar mejor la tarea exacta que debe realizarse a nuestro ordenador de una manera más significativa y explícita.


Algoritmo de ecolocalización de delfines — Dolphin Echolocation Algorithm (DEA)
En este artículo, analizaremos más de cerca el algoritmo DEA, un método de optimización metaheurística inspirado en la capacidad única de los delfines para encontrar presas mediante la ecolocalización. Desde los fundamentos matemáticos hasta la implementación práctica en MQL5, desde el análisis hasta la comparación con algunos algoritmos clásicos, examinaremos con detalle por qué este método relativamente nuevo merece un lugar en el arsenal de quienes se enfrentan a problemas de optimización.

Automatización de estrategias de trading en MQL5 (Parte 24): Sistema de ruptura de la sesión de Londres con gestión del riesgo y stops dinámicos
En este artículo, desarrollamos un sistema de ruptura de la sesión de Londres que identifica rupturas del rango previo a la apertura de Londres y coloca órdenes pendientes con direcciones de trading y parámetros de riesgo personalizables. Incorporamos funciones como órdenes de stop dinámico, ratios riesgo-beneficio, límites máximos de pérdidas y un panel de control para la monitorización y gestión en tiempo real.


Simulación de mercado (Parte 15): Sockets (IX)
En este artículo, explicaré una de las posibles soluciones a lo que he estado intentando mostrar. Es decir, cómo permitir que un usuario de Excel realice una acción en MetaTrader 5 sin enviar órdenes ni abrir o cerrar una posición. La idea es que el usuario utilice Excel para realizar un análisis fundamental de algún símbolo. Y que, usando únicamente Excel, pueda indicar a un Asesor Experto que se esté ejecutando en MetaTrader 5 que debe abrir o cerrar una posición determinada.


De novato a experto: Noticias animadas utilizando MQL5 (IV) Análisis de mercado sobre modelos de IA alojados localmente
En esta discusión, analizaremos cómo autoalojar modelos de IA de código abierto y utilizarlos para obtener información sobre el mercado. Esto forma parte de nuestro esfuerzo continuo por ampliar el News Headline EA, con la introducción de una franja «AI Insights» que lo convierte en una herramienta de asistencia con múltiples integraciones. La versión mejorada del Asesor Experto (EA) tiene como objetivo mantener informados a los operadores a través de eventos del calendario, noticias financieras de última hora, indicadores técnicos y, ahora, perspectivas de mercado generadas por IA, ofreciendo así un apoyo oportuno, variado e inteligente para la toma de decisiones de trading. Únete a la conversación mientras exploramos estrategias prácticas de integración y cómo MQL5 puede colaborar con recursos externos para crear un terminal de trabajo para trading potente e inteligente.