Artículos de programación MQL4 y MQL5

Aprenda el lenguaje de programación de estrategias comerciales MQL5 leyendo numerosos artículos la mayor parte de los cuales han sido escritos por Ustedes - miembros de MQL5.community. Con el fin de buscar rápidamente la respuesta sobre una u otra cuestión de programación, todos los artículos están divididos en categorías: "Integración", "Probador", "Estrategias comerciales", etc.
Siga las nuevas publicaciones y participe en sus discusiones en el foro de MQL5.community!
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese

Evaluación visual y ajuste comercial en MetaTrader 5
En el simulador de estrategias no solo es posible optimizar los parámetros de un robot comercial. Hoy le mostraremos cómo evaluar post-facto la historia comercial de su cuenta y realizar ajustes en el trading en el simulador cambiando el tamaño de las órdenes stop para las posiciones abiertas.


Implementación en MQL5 de la prueba de Augmented Dickey-Fuller (ADF)
En este artículo demostramos la implementación de la prueba Dickey-Fuller aumentada (ADF, por sus siglas en inglés), y la aplicamos para realizar pruebas de cointegración utilizando el método Engle-Granger.

Teoría de Categorías en MQL5 (Parte 5): Ecualizadores
La teoría de categorías es un apartado diverso y en expansión de las matemáticas, que solo recientemente ha comenzado a ser trabajado por la comunidad MQL5. Esta serie de artículos tiene por objetivo repasar algunos de sus conceptos para crear una biblioteca abierta y seguir usando este maravilloso apartado en la creación de estrategias comerciales.


Desarrollando un cliente MQTT para MetaTrader 5: metodología de TDD (Parte 4)
Este artículo supone la cuarta parte de la serie que describe las etapas de desarrollo de un cliente MQL5 nativo para el protocolo MQTT. En esta parte, veremos las propiedades de MQTT v5.0, su semántica, cómo leemos algunas de ellas, y ofreceremos un breve ejemplo de cómo se pueden usar las propiedades para ampliar el protocolo.

Creación de un modelo de restricción de tendencia de velas (Parte 5): Sistema de notificaciones (Parte I)
Desglosaremos el código principal de MQL5 en fragmentos de código especificados para ilustrar la integración de Telegram y WhatsApp para recibir notificaciones de señales del indicador Trend Constraint que estamos creando en esta serie de artículos. Esto ayudará a los traders, tanto novatos como experimentados, a comprender el concepto con facilidad. En primer lugar, vamos a cubrir la configuración de MetaTrader 5 para las notificaciones y su importancia para el usuario. Esto ayudará a los desarrolladores a tomar notas para aplicarlas en sus sistemas.


Análisis angular de los movimientos de precios: un modelo híbrido para predecir los mercados financieros
¿Qué es el análisis angular de los mercados financieros? ¿Cómo usar los ángulos de precios y el aprendizaje automático para predecir con una exactitud de 67? ¿Cómo combinar un modelo de regresión y clasificación con características angulares y obtener un algoritmo que funcione? ¿Qué tiene que ver Gann con esto? ¿Por qué los ángulos de movimiento de los precios son una buena señal para el aprendizaje automático?

DoEasy. Elementos de control (Parte 31): Desplazamiento por el contenido del control "ScrollBar"
En este artículo, crearemos la funcionalidad necesaria para desplazar el contenido del contenedor usando los botones de la barra de desplazamiento horizontal.

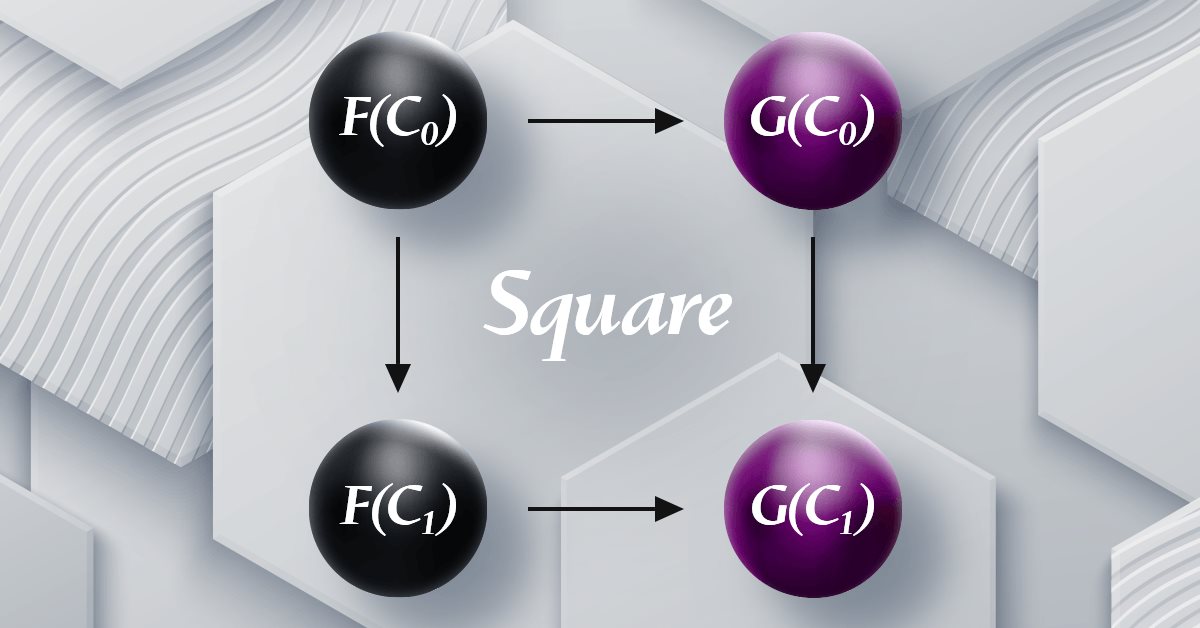
Teoría de categorías en MQL5 (Parte 19): Inducción cuadrática de la naturalidad
Continuamos analizando las transformaciones naturales considerando la inducción cuadrática de la naturalidad. Pequeñas restricciones en la implementación de las capacidades multidivisa para los asesores ensamblados usando el wizard MQL5 significan que estamos demostrando nuestras capacidades en la clasificación de datos usando un script. Las principales áreas de aplicación son la clasificación de las variaciones de precios y, como consecuencia, su previsión.


Características del Wizard MQL5 que debe conocer (Parte 22): Redes generativas adversativas (RGAs) condicionales
Las redes generativas antagónicas son un emparejamiento de redes neuronales que se entrenan entre sí para obtener resultados más precisos. Adoptamos el tipo condicional de estas redes mientras buscamos una posible aplicación en la previsión de series de tiempo financieras dentro de una clase de señales expertas.

Clústeres de series temporales en inferencia causal
Los algoritmos de agrupamiento en el aprendizaje automático son importantes algoritmos de aprendizaje no supervisado que pueden dividir los datos originales en grupos con observaciones similares. Utilizando estos grupos, puede analizar el mercado de un grupo específico, buscar los grupos más estables utilizando nuevos datos y hacer inferencias causales. El artículo propone un método original de agrupación de series temporales en Python.

Desarrollo de un sistema de repetición — Simulación de mercado (Parte 05): Vistas previas
Hemos logrado desarrollar una forma de ejecutar la repetición de mercado de manera bastante realista y aceptable. Ahora, vamos a continuar con nuestro proyecto y agregar datos para mejorar el comportamiento de la repetición.

Operar con noticias de manera sencilla (Parte 1): Creando una base de datos
Operar con noticias puede ser complicado y abrumador, en este artículo repasaremos los pasos para obtener datos de noticias. Además, conoceremos el calendario económico de MQL5 y lo que ofrece.

Algoritmo de optimización Brain Storm - Brain Storm Optimization (Parte I): Clusterización
En este artículo analizaremos un innovador método de optimización denominado BSO (Brain Storm Optimization), inspirado en el fenómeno natural de la tormenta de ideas. También discutiremos un nuevo enfoque de resolución de tareas de optimización multimodales que utiliza el método BSO y nos permite encontrar múltiples soluciones óptimas sin tener que determinar de antemano el número de subpoblaciones. En este artículo, también analizaremos los métodos de clusterización K-Means y K-Means++.

Características del Wizard MQL5 que debe conocer (Parte 23): Redes neuronales convolucionales (CNNs, Convolutional Neural Networks)
Las redes neuronales convolucionales son otro algoritmo de aprendizaje automático que tiende a especializarse en descomponer conjuntos de datos multidimensionales en partes constituyentes clave. Examinamos cómo se consigue esto normalmente y exploramos una posible aplicación para los operadores en otra clase de señal del asistente MQL5.

Creación de un modelo de restricción de tendencia de velas (Parte 6): Integración todo en uno
Un reto importante es la gestión de varias ventanas de gráficos del mismo par que ejecutan el mismo programa con diferentes funciones. Vamos a discutir cómo consolidar varias integraciones en un programa principal. Además, compartiremos ideas sobre la configuración del programa para imprimir en un diario y comentar el éxito de la emisión de señales en la interfaz de gráficos. Encontrará más información en este artículo a medida que avancemos en la serie de artículos.

Teoría de categorías en MQL5 (Parte 22): Una mirada distinta a las medias móviles
En el presente artículo intentaremos simplificar los conceptos tratados en esta serie centrándonos en solo un indicador, el más común y probablemente el más fácil de entender: la media móvil. También veremos el significado y las posibles aplicaciones de las transformaciones naturales verticales.


Desarrollo de un sistema de repetición — Simulación de mercado (Parte 13): Nacimiento del SIMULADOR (III)
Aquí optimizaremos un poco las cosas para facilitar lo que haremos en el próximo artículo. Y también te explicaré cómo puedes visualizar lo que está generando el simulador en términos de aleatoriedad.

Ingeniería de características con Python y MQL5 (Parte I): Predicción de medias móviles para modelos de IA de largo plazo
Las medias móviles son, con diferencia, los mejores indicadores para que nuestros modelos de IA realicen predicciones. Sin embargo, podemos mejorar aún más nuestra precisión transformando cuidadosamente nuestros datos. Este artículo le mostrará cómo puede crear modelos de IA capaces de realizar previsiones a más largo plazo que las que realiza actualmente sin que ello suponga una disminución significativa de su nivel de precisión. Es realmente sorprendente lo útiles que son las medias móviles.

Automatización de estrategias de trading en MQL5 (Parte 2): El sistema Kumo Breakout con Ichimoku y Awesome Oscillator
En este artículo, creamos un Asesor Experto (EA) que automatiza la estrategia Kumo Breakout utilizando el indicador Ichimoku Kinko Hyo y el Awesome Oscillator. Recorremos el proceso de inicialización de los indicadores, detección de condiciones de ruptura y codificación de entradas y salidas automáticas en las operaciones. Además, implementamos trailing stops y lógica de gestión de posiciones para mejorar el rendimiento del EA y su adaptabilidad a las condiciones del mercado.

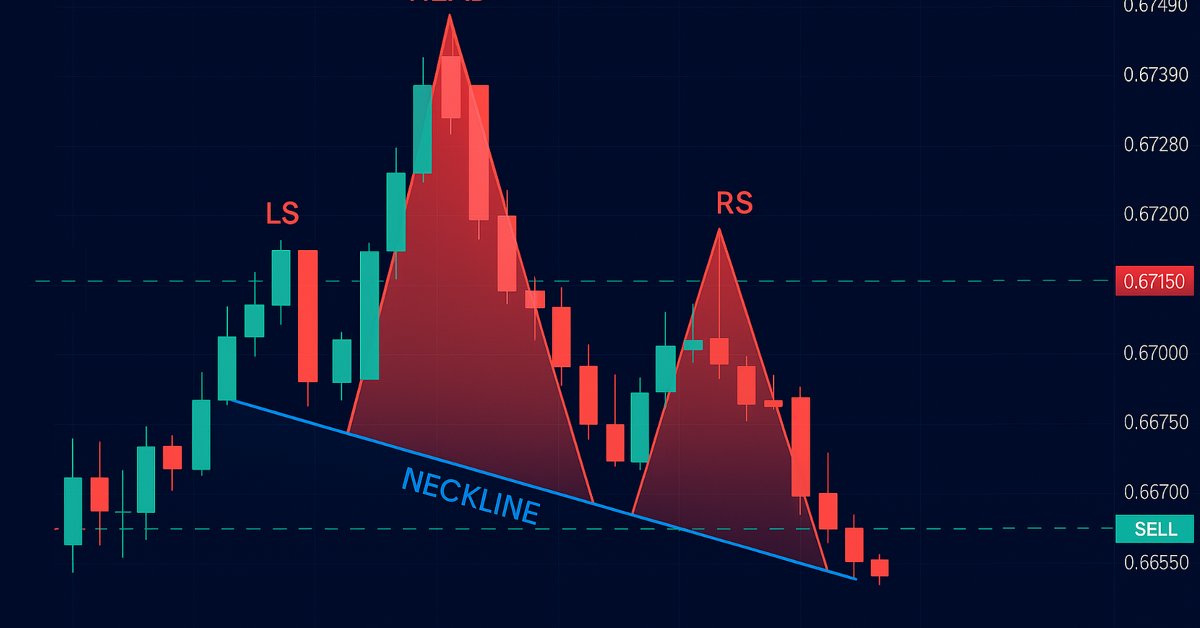
Automatización de estrategias de trading en MQL5 (Parte 13): Algoritmo de trading para patrón Hombro-Cabeza-Hombro
En este artículo automatizamos el patrón Hombro-Cabeza-Hombro en MQL5. Analizamos su arquitectura, implementamos un EA para detectarlo y operar, y realizamos una prueba retrospectiva de los resultados. El proceso revela un algoritmo de negociación práctico con margen para mejoras.

Desarrollo de un sistema de repetición (Parte 33): Sistema de órdenes (II)
Vamos a continuar el desarrollo del sistema de órdenes, pero verás que haremos una reutilización masiva de cosas ya vistas en otros artículos. Aun así, tendremos una pequeña recompensa en este artículo. Desarrollaremos, en primer lugar, un sistema que pueda ser operado junto al servidor de negociación real, ya sea usando una cuenta demo o una cuenta real. Haremos uso masivo y extensivo de la plataforma MetaTrader 5 para proporcionarnos todo el soporte que necesitaremos en este inicio de viaje.


HTTP y Connexus (Parte 2): Comprensión de la arquitectura HTTP y el diseño de bibliotecas
Este artículo explora los fundamentos del protocolo HTTP, cubriendo los métodos principales (GET, POST, PUT, DELETE), los códigos de estado y la estructura de las URL. Además, presenta el inicio de la construcción de la librería Conexus con las clases CQueryParam y CURL, que facilitan la manipulación de URLs y parámetros de consulta en peticiones HTTP.


Del básico al intermedio: Comandos BREAK y CONTINUE
En este artículo veremos cómo usar los comandos RETURN, BREAK y CONTINUE dentro de un bucle. Entender lo que cada uno de estos comandos hace en el flujo de ejecución de un bucle es algo muy importante para que puedas trabajar con aplicaciones más elaboradas. El contenido expuesto aquí tiene un propósito puramente didáctico. En ningún caso debe considerarse una aplicación cuya finalidad no sea el aprendizaje y el estudio de los conceptos presentados.


Obtenga una ventaja sobre cualquier mercado (Parte IV): Índices CBOE de volatilidad del euro y el oro
Analizaremos datos alternativos curados por el 'Chicago Board Of Options Exchange' (CBOE) para mejorar la precisión de nuestras redes neuronales profundas al pronosticar el símbolo XAUEUR (oro).

Operar con el Calendario Económico MQL5 (Parte 3): Añadiendo filtros de divisa, importancia y tiempo
En este artículo, implementamos filtros en el panel del calendario económico MQL5 para refinar la visualización de eventos de noticias por divisa, importancia y hora. Primero establecemos criterios de filtrado para cada categoría y luego los integramos en el panel de control para mostrar solo los eventos relevantes. Por último, nos aseguramos de que cada filtro se actualice dinámicamente para proporcionar a los operadores información económica específica y en tiempo real.


Modelos ocultos de Márkov en sistemas comerciales de aprendizaje automático
Los modelos ocultos de Márkov (HMM) son una potente clase de modelos probabilísticos diseñados para analizar datos secuenciales, donde los eventos observados dependen de alguna secuencia de estados no observados (ocultos) que forman un proceso de Márkov. Los principales supuestos del HMM incluyen la propiedad de Márkov para estados ocultos, lo que significa que la probabilidad de transición al siguiente estado depende solo del estado actual y la independencia de las observaciones dado el conocimiento del estado oculto actual.

Del básico al intermedio: Operadores
En este artículo, exploraremos los operadores básicos. Aunque es un tema fácil de comprender, existen pequeños detalles que marcan una gran diferencia a la hora de incorporar expresiones matemáticas en formato de código. Sin comprender adecuadamente estos detalles, muchos programadores con poca o ninguna experiencia terminan abandonando su intento de crear sus propias soluciones.


Del básico al intermedio: Sobrecarga
Este tal vez será el artículo más confuso para ti, principiante. Ya que aquí mostraré que no siempre tendremos, en un mismo código, todas las funciones y procedimientos con nombres exclusivos. Podemos, sí, tener funciones y procedimientos con un mismo nombre, y esto se conoce como sobrecarga. El contenido expuesto aquí tiene un propósito puramente didáctico. En ningún caso debe considerarse una aplicación cuya finalidad no sea el aprendizaje y el estudio de los conceptos mostrados.


Características del Wizard MQL5 que debe conocer (Parte 38): Bandas de Bollinger
Las bandas de Bollinger son un indicador de envolvente muy común utilizado por muchos traders para colocar y cerrar operaciones manualmente. Examinamos este indicador considerando las diferentes señales posibles que genera, y vemos cómo se podrían poner en uso en un Asesor Experto montado por un asistente.


Kit de herramientas de negociación MQL5 (Parte 3): Desarrollo de una biblioteca EX5 para la gestión de órdenes pendientes
Aprenda a desarrollar e implementar una biblioteca EX5 integral de órdenes pendientes en su código o proyectos MQL5. Este artículo le mostrará cómo crear una extensa biblioteca EX5 de gestión de órdenes pendientes y lo guiará en el proceso de importarla e implementarla mediante la creación de un panel de negociación o una interfaz gráfica de usuario (GUI). El panel de órdenes del asesor experto permitirá a los usuarios abrir, monitorear y eliminar órdenes pendientes asociadas con un número mágico específico directamente desde la interfaz gráfica en la ventana del gráfico.


Teoría de Categorías en MQL5 (Parte 23): Otra mirada a la media móvil exponencial doble
En este artículo, seguiremos analizando desde un nuevo ángulo los indicadores comerciales más populares. Vamos a procesar una composición horizontal de transformaciones naturales. El mejor indicador para ello será la media móvil exponencial doble (Double Exponential Moving Average, DEMA).

Cuantificación en el aprendizaje automático (Parte 2): Preprocesamiento de datos, selección de tablas, entrenamiento del modelo CatBoost
En este artículo, hablaremos de la aplicación práctica de la cuantificación en la construcción de modelos arbóreos. Asimismo, analizaremos los métodos de selección de tablas cuantificadas y el preprocesamiento de datos. El material se presentará sin fórmulas matemáticas complejas, en un lenguaje accesible.

Algoritmo de optimización de reacciones químicas (CRO) (Parte II): Ensamblaje y resultados
En la segunda parte, reuniremos los operadores químicos en un único algoritmo y presentaremos un análisis detallado de sus resultados. Descubramos cómo el método de optimización de reacciones químicas (CRO) aborda la solución de problemas complejos en funciones de prueba.


Pronosticamos barras Renko con ayuda de IA CatBoost
¿Cómo utilizar las barras Renko junto con la IA? Hoy analizaremos el trading Renko en Fórex con una precisión de previsión del 59,27%. Asimismo, exploraremos las ventajas de las barras Renko para filtrar el ruido del mercado, aprenderemos por qué los indicadores de volumen son más importantes que los patrones de precios y cómo establecer el tamaño óptimo del bloque Renko para el EURUSD. s decir, veremos una guía paso a paso para integrar CatBoost, Python y MetaTrader 5 para crear nuestro propio sistema de previsión Forex Renko. Resulta ideal para tráders que buscan ir más allá del análisis técnico tradicional.


DoEasy. Elementos de control (Parte 32): "ScrollBar" horizontal, desplazamiento con la rueda del ratón
En este artículo completaremos el desarrollo de la funcionalidad del objeto de barra de desplazamiento horizontal. Asimismo, haremos posible el desplazamiento del contenido del contenedor moviendo el control deslizante de la barra de desplazamiento y girando la rueda del ratón. También introduciremos ciertas adiciones a la biblioteca considerando la nueva política de ejecución de órdenes aparecida en el terminal y los nuevos códigos de error de ejecución en MQL5.


Desarrollamos un asesor experto multidivisa (Parte 9): Recopilamos los resultados de optimización de las instancias individuales de una estrategia comercial
Hoy vamos a esbozar los principales pasos para desarrollar nuestro EA. Uno de los primeros será realizar una optimización en una sola instancia de la estrategia comercial desarrollada. Así, intentaremos reunir en un solo lugar toda la información necesaria sobre las pasadas del simulador durante la optimización.

Redes neuronales: así de sencillo (Parte 90): Interpolación frecuencial de series temporales (FITS)
Al estudiar el método FEDformer, abrimos la puerta al dominio frecuencial de la representación de series temporales. En este nuevo artículo continuaremos con el tema iniciado, y analizaremos un método que permite no solo el análisis, sino también la predicción de estados posteriores en el ámbito privado.

Analizamos el código binario de los precios en bolsa (Parte I): Una nueva visión del análisis técnico
En este artículo presentaremos un enfoque innovador del análisis técnico basado en la conversión de los movimientos de los precios en código binario. El autor demostrará cómo diversos aspectos del comportamiento de los mercados -desde simples movimientos de precios hasta patrones complejos- pueden codificarse en una secuencia de ceros y unos.


Características del Wizard MQL5 que debe conocer (Parte 25): Pruebas y operaciones en múltiples marcos temporales
Las estrategias que se basan en múltiples marcos de tiempo no se pueden probar en los Asesores Expertos ensamblados por defecto debido a la arquitectura de código MQL5 utilizada en las clases de ensamblaje. Exploramos una posible solución a esta limitación para las estrategias que buscan utilizar múltiples marcos temporales en un estudio de caso con la media móvil cuadrática.


Del básico al intermedio: Variables (II)
En este artículo vamos a ver cómo trabajar con variables del tipo estática. Este tema suele confundir a muchos programadores, tanto principiantes como aquellos con algo de experiencia. Esto se debe a que existen algunos cuidados y trucos que deben observarse al usar este mecanismo. El contenido expuesto aquí tiene como objetivo, pura y simplemente, la enseñanza didáctica. En ningún caso debe considerarse como una aplicación cuya finalidad no sea el aprendizaje y estudio de los conceptos presentados.