Artículos de programación MQL4 y MQL5

Aprenda el lenguaje de programación de estrategias comerciales MQL5 leyendo numerosos artículos la mayor parte de los cuales han sido escritos por Ustedes - miembros de MQL5.community. Con el fin de buscar rápidamente la respuesta sobre una u otra cuestión de programación, todos los artículos están divididos en categorías: "Integración", "Probador", "Estrategias comerciales", etc.
Siga las nuevas publicaciones y participe en sus discusiones en el foro de MQL5.community!
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese


Desarrollo de un sistema de repetición (Parte 48): Conceptos que hay que entender y comprender
¿Qué tal aprender algo nuevo? En este artículo, aprenderás cómo transformar scripts y servicios y por qué es útil hacerlo.


Factorización de matriсes: un modelado más práctico
Es muy probable que no te hayas dado cuenta de que el modelado de las matrices era un tanto extraño, ya que no se indicaban filas y columnas, solo columnas. Esto resulta muy raro al leer un código que realiza factorizaciones de matrices. Si esperabas ver las filas y columnas indicadas, podrías haberte sentido bastante confundido al intentar implementar la factorización. Además, esa forma de modelar las matrices no es, ni de cerca, la mejor manera. Esto se debe a que, cuando modelamos matrices de esa forma, nos enfrentamos a ciertas limitaciones que nos obligan a usar otras técnicas o funciones que no serían necesarias si el modelado se realiza de manera más adecuada.

Redes neuronales en el trading: Modelo adaptativo multiagente (Final)
En el artículo anterior, nos familiarizamos con el framework MASA, un framework adaptativo multiagente que combina enfoques de aprendizaje por refuerzo y estrategias adaptativas para ofrecer un equilibrio armonioso entre rentabilidad y riesgo en condiciones de mercado turbulentas. Asimismo, construimos la funcionalidad de los agentes individuales de este framework. En este artículo continuaremos el trabajo empezado, llevándolo a su conclusión lógica.


Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 9): Flujo externo
Este artículo explora una nueva dimensión del análisis utilizando librerías externas diseñadas específicamente para análisis avanzados. Estas librerías, como pandas, proporcionan potentes herramientas para procesar e interpretar datos complejos, lo que permite a los operadores obtener una visión más profunda de la dinámica del mercado. Al integrar estas tecnologías, podemos salvar la brecha entre los datos brutos y las estrategias viables. Únase a nosotros para sentar las bases de este enfoque innovador y liberar el potencial de combinar la tecnología con la experiencia en el comercio.


Optimización de Battle Royale — Battle Royale Optimizer (BRO)
El artículo describe un innovador enfoque de optimización que combina la competición espacial de soluciones con el estrechamiento adaptativo del espacio de búsqueda, lo cual convierte al Battle Royale Optimizer en una prometedora herramienta para el análisis financiero.


Determinamos la sobrecompra y la sobreventa usando la teoría del caos
Hoy determinaremos la sobrecompra y la sobreventa del mercado mediante la teoría del caos; usando la integración de los principios de la teoría del caos, la geometría fractal y las redes neuronales, pronosticaremos los mercados financieros. El presente artículo demostrará la aplicación del exponente de Lyapunov como medida de la aleatoriedad del mercado y la adaptación dinámica de las señales comerciales. La metodología incluye un algoritmo de generación de ruido fractal, activación por tangente hiperbólica y optimización con impulso.


Simulación de mercado (Parte 16): Sockets (X)
Estamos a punto de concluir este desafío. Sin embargo, antes de pasar al siguiente, quiero que tú, querido lector, procures comprender estos dos artículos, tanto este como el anterior. Así podrás entender realmente el próximo artículo, en el que abordaré exclusivamente la parte referente a la programación en MQL5. Aunque en él también procuraré que sea fácil de entender. Si no comprendes estos dos últimos artículos, con toda seguridad tendrás grandes dificultades para entender el siguiente. El motivo es simple: los contenidos se van acumulando. Cuantas más cosas haya que hacer, más cosas será necesario crear y comprender para alcanzar el objetivo.


Reimaginando las estrategias clásicas: El petróleo
En este artículo, revisamos una estrategia clásica de negociación de crudo con el objetivo de mejorarla aprovechando algoritmos de aprendizaje automático supervisado. Construiremos un modelo de mínimos cuadrados para predecir los futuros precios del crudo Brent basándonos en el diferencial entre los precios del crudo Brent y del crudo WTI. Nuestro objetivo es identificar un indicador adelantado de futuros cambios en los precios del Brent.


Redes neuronales en el trading: Modelo hiperbólico de difusión latente (HypDiff)
El artículo estudiará formas de codificar los datos de origen en un espacio latente hiperbólico mediante procesos de difusión anisotrópica. Esto ayudará a preservar con mayor precisión las características topológicas de la situación actual del mercado y mejorará la calidad de su análisis.

Dominando las operaciones con archivos en MQL5: desde E/S básicas hasta la creación de un lector CSV personalizado
Este artículo se centra en las técnicas esenciales de manejo de archivos MQL5, que abarcan registros de operaciones, procesamiento CSV e integración de datos externos. Ofrece tanto comprensión conceptual como orientación práctica sobre codificación. Los lectores aprenderán a crear paso a paso una clase de importador CSV personalizada, adquiriendo habilidades prácticas para aplicaciones del mundo real.


Redes neuronales en el trading: Jerarquía de habilidades para el comportamiento adaptativo de agentes (HiSSD)
Hoy nos familiarizaremos con el framework HiSSD, que combina el aprendizaje jerárquico y los enfoques multiagente para crear sistemas adaptativos. En este artículo, detallaremos cómo este enfoque innovador ayuda a identificar patrones ocultos en los mercados financieros y a optimizar las estrategias comerciales en un entorno descentralizado.


Redes neuronales: así de sencillo (Parte 72): Predicción de trayectorias en entornos ruidosos
La calidad de las predicciones de los estados futuros desempeña un papel importante en el método Goal-Conditioned Predictive Coding, del que hablamos en el artículo anterior. En este artículo quiero presentarte un algoritmo que puede mejorar significativamente la calidad de la predicción en entornos estocásticos, como los mercados financieros.


Del básico al intermedio: Punto flotante
Este artículo es una breve introducción a lo que sería el punto flotante. Como este contenido es muy complicado, te aconsejo leer con calma y atención. No esperes dominar el sistema de punto flotante de manera rápida. El mismo solo se domina con el tiempo y la experiencia de uso. Pero este artículo te ayudará a entender por qué, a veces, tu aplicación reporta un resultado diferente del esperado originalmente. El contenido expuesto aquí tiene un propósito puramente didáctico. En ningún caso debe considerarse una aplicación cuya finalidad no sea el aprendizaje y el estudio de los conceptos mostrados.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 13): Herramienta RSI Sentinel
La evolución de los precios puede analizarse eficazmente identificando divergencias, con indicadores técnicos como el RSI que proporcionan señales de confirmación cruciales. En el siguiente artículo, explicamos cómo el análisis automatizado de divergencias del RSI puede identificar continuaciones y reversiones de tendencias, ofreciendo así información valiosa sobre el sentimiento del mercado.


Redes neuronales en el trading: Modelos con transformada de wavelet y atención multitarea (Final)
En el artículo anterior, analizamos los fundamentos teóricos y pusimos en práctica los planteamientos del framework Multitask-Stockformer, que combina la transformada de wavelet y el modelo multitarea Self-Attention. Hoy seguiremos aplicando los algoritmos del framework anterior y evaluaremos su eficacia con datos históricos reales.


Redes neuronales en el trading: Sistema multiagente con validación conceptual (Final)
Seguimos aplicando los planteamientos propuestos por los autores del framework FinCon. FinCon es un sistema multiagente basado en grandes modelos lingüísticos (LLM). Hoy pondremos en marcha los módulos necesarios y efectuaremos pruebas exhaustivas del modelo con datos históricos reales.

Características del Wizard MQL5 que debe conocer (Parte 21): Pruebas con datos del calendario económico
De manera predeterminada, los datos del calendario económico no están disponibles para realizar pruebas con asesores expertos dentro del Probador de estrategias. Analizamos cómo las bases de datos podrían ayudar a solucionar esta limitación. Entonces, en este artículo exploramos cómo se pueden usar las bases de datos SQLite para archivar noticias del Calendario Económico, de modo que los Asesores Expertos ensamblados mediante un asistente puedan usarlas para generar señales comerciales.

Redes neuronales en el trading: Conjunto de agentes con mecanismos de atención (MASAAT)
Hoy le presentamos la estructura multiagente adaptativa de optimización de portafolios (MASAAT), que combina mecanismos de atención y análisis de series temporales. El MASAAT genera un conjunto de agentes que analizan series de precios y cambios direccionales, permitiendo identificar fluctuaciones sustanciales en los precios de los activos a diferentes niveles de detalle.


Redes neuronales en el trading: Framework de predicción cruzada de dominios de series temporales (TimeFound)
En este artículo, construiremos paso a paso el núcleo del modelo inteligente TimeFound, adaptado a tareas de pronóstico de series temporales del mundo real. Si está interesado en la implementación práctica de algoritmos de parcheo de redes neuronales en MQL5, está en el lugar correcto.


Visualización de transacciones en un gráfico (Parte 2): Visualización gráfica de datos
Aquí vamos a desarrollar un script desde cero que simplifica la descarga de pantallas de impresión de operaciones para analizar las entradas de operaciones. Toda la información necesaria sobre una operación debe mostrarse cómodamente en un gráfico con la posibilidad de dibujar distintos plazos.

Aprendizaje automático y Data Science (Parte 33): Pandas Dataframe en MQL5, recopilación de datos para facilitar el uso de ML
Cuando se trabaja con modelos de aprendizaje automático, es esencial garantizar la coherencia de los datos utilizados para el entrenamiento, la validación y las pruebas. En este artículo, crearemos nuestra propia versión de la biblioteca Pandas en MQL5 para garantizar un enfoque unificado para el manejo de datos de aprendizaje automático, con el fin de asegurar que se apliquen los mismos datos dentro y fuera de MQL5, donde se lleva a cabo la mayor parte del entrenamiento.


Características del Wizard MQL5 que debe conocer (Parte 10). El RBM no convencional
Las máquinas de Boltzmann restringidas (RBM, Restrictive Boltzmann Machines) son, en el nivel básico, una red neuronal de dos capas que es competente en la clasificación no supervisada a través de la reducción de la dimensionalidad. Tomamos sus principios básicos y examinamos si lo rediseñamos y entrenamos de forma poco ortodoxa, podríamos obtener un filtro de señal útil.


Características del Wizard MQL5 que debe conocer (Parte 47): Aprendizaje por refuerzo con diferencia temporal
La diferencia temporal es otro algoritmo del aprendizaje por refuerzo que actualiza los valores Q basándose en la diferencia entre las recompensas previstas y las reales durante el entrenamiento del agente. Se centra específicamente en la actualización de los valores Q sin tener en cuenta su emparejamiento estado-acción. Por lo tanto, veremos cómo aplicar esto, tal y como hemos hecho en artículos anteriores, en un Asesor Experto creado mediante un asistente.

Creación de un Panel de administración de operaciones en MQL5 (Parte VI): Interfaz de múltiples funciones (I)
La función del administrador de operaciones va más allá de las comunicaciones por Telegram; también puede participar en diversas actividades de control, como la gestión de órdenes, el seguimiento de posiciones y la personalización de interfaces. En este artículo, compartiremos información práctica sobre cómo ampliar nuestro programa para admitir múltiples funcionalidades en MQL5. Esta actualización tiene como objetivo superar la limitación actual del Panel de administración, que se centra principalmente en la comunicación, permitiéndole gestionar una gama más amplia de tareas.


Formulación Genérica de Optimización (GOF, Generic Optimization Formulation) utilizando el `Criterio máximos del usuario` (Custom Max) con múltiples restricciones en el Probador de Estrategias
En este artículo presentaremos una forma de implementar problemas de optimización con múltiples objetivos y restricciones al seleccionar «Custom Max» en la pestaña Setting del terminal MetaTrader 5. Como ejemplo, el problema de optimización podría ser: Maximizar el Factor de Beneficio, el Beneficio Neto y el Factor de Recuperación, de forma que la reducción sea inferior al 10%, el número de pérdidas consecutivas sea inferior a 5 y el número de operaciones por semana sea superior a 5.


Kit de herramientas de negociación MQL5 (Parte 4): Desarrollo de una biblioteca EX5 para la gestión del historial
Aprenda a recuperar, procesar, clasificar, ordenar, analizar y gestionar posiciones cerradas, órdenes e historiales de operaciones utilizando MQL5 mediante la creación de una amplia biblioteca EX5 de gestión de historiales con un enfoque detallado paso a paso.

Características del Wizard MQL5 que debe conocer (Parte 52): Accelerator Oscillator (AC)
El Accelerator Oscillator es otro indicador de Bill Williams que sigue la aceleración del impulso del precio y no solo su ritmo. Aunque es muy similar al oscilador Awesome que analizamos en un artículo reciente, busca evitar los efectos de retraso centrándose más en la aceleración que en la velocidad. Como siempre, examinamos qué patrones podemos obtener de esto y también qué importancia podría tener cada uno de ellos en el trading a través de un asesor experto creado por el Asistente MQL5 (MQL5 Wizard).


Simulación de mercado (Parte 10): Sockets (IV)
En este artículo, te muestro lo que necesitas hacer para empezar a utilizar Excel y controlar MetaTrader 5, pero de una forma muy interesante. Para ello, utilizaremos un complemento de Excel, de modo que no sea necesario utilizar el VBA integrado. Si no sabes de qué complemento se trata, consulta este artículo y aprende a programar en Python directamente en Excel.

Redes neuronales en el trading: Modelos híbridos de secuencias de grafos (GSM++)
Los modelos híbridos de secuencias de grafos (GSM++) combinan los puntos fuertes de distintas arquitecturas para posibilitar un análisis de datos de gran precisión y optimizar los costes computacionales. Estos modelos se adaptan eficazmente a los datos dinámicos del mercado, mejorando la presentación y el procesamiento de la información financiera.


Operaciones de arbitraje en Forex: Panel de evaluación de correlaciones
Hoy analizaremos la creación de un panel de arbitraje en el lenguaje MQL5. ¿Cómo obtener tipos de cambio justos en Forex de formas diferentes? En esta ocasión, crearemos un indicador para obtener las desviaciones de los precios de mercado respecto a los tipos justos, y para estimar el beneficio de las vías de arbitraje para cambiar una divisa por otra (como en el arbitraje triangular).

Redes neuronales en el trading: Representación lineal por partes de series temporales
Este artículo es algo distinto de los anteriores de esta serie. En él, hablaremos de una representación alternativa de las series temporales. La representación lineal por partes de series temporales es un método de aproximación de una serie temporal usando funciones lineales en intervalos pequeños.


Desarrollamos un asesor experto multidivisas (Parte 23): Ordenando la cadena de etapas de optimización automática de proyectos (II)
Hoy nuestro objetivo consiste en crear un sistema de optimización periódica automática de las estrategias comerciales utilizadas en un asesor experto final. El sistema se vuelve más complejo a medida que se desarrolla, por lo que de vez en cuando debemos examinarlo en su conjunto para detectar cuellos de botella y soluciones subóptimas.


Simulación de mercado (Parte 04): Creación de la clase C_Orders (I)
En este artículo comenzaremos a construir la clase C_Orders para poder enviar órdenes al servidor de negociación. Lo haremos poco a poco, ya que el objetivo es explicar detalladamente cómo se realizará esto a través del sistema de mensajería.


Red neural en la práctica: Pseudo inversa (I)
Aquí, comenzaremos a ver cómo podemos implementar, utilizando MQL5 puro, el cálculo de la pseudo inversa. A pesar de que el código que veremos será considerablemente más complicado para los principiantes de lo que realmente me gustaría presentar, aún estoy pensando en cómo explicarlo de manera sencilla. Considera esto una oportunidad para estudiar un código poco común. Así que ve con calma. Sin prisa. Aunque no esté enfocado en ser eficiente o de rápida ejecución, el objetivo es ser lo más didáctico posible.


El método de agrupamiento para el manejo de datos: Implementación del algoritmo iterativo multicapa en MQL5
En este artículo describimos la implementación del algoritmo iterativo multicapa del método de agrupamiento para el manejo de datos en MQL5.

Características del Wizard MQL5 que debe conocer (Parte 19): Inferencia bayesiana
La inferencia bayesiana es la adopción del teorema de Bayes para actualizar la hipótesis de probabilidad a medida que se dispone de nueva información. Esto intuitivamente se inclina hacia la adaptación en el análisis de series de tiempo, por lo que observamos cómo podríamos usarlo para crear clases personalizadas no solo para la señal sino también para la gestión de dinero y los trailing stops.


Algoritmo de optimización del comportamiento social adaptativo (ASBO): — Adaptive Social Behavior Optimization (ASBO): Evolución en dos fases
Este artículo supone una continuación del tema del comportamiento social de los organismos vivos y su impacto en el desarrollo de un nuevo modelo matemático: el ASBO (Adaptive Social Behavior Optimization). Así, nos sumergiremos en la evolución en dos fases, probaremos el algoritmo y sacaremos conclusiones. Al igual que en la naturaleza un grupo de organismos vivos une sus esfuerzos para sobrevivir, el ASBO utiliza los principios de comportamiento colectivo para resolver problemas de optimización complejos.

Redes neuronales en el trading: Superpoint Transformer (SPFormer)
En este artículo, nos familiarizaremos con un método de segmentación de objetos 3D basado en el Superpoint Transformer (SPFormer), que elimina la necesidad de agregar datos intermedios, lo cual acelera el proceso de segmentación y mejora el rendimiento del modelo.

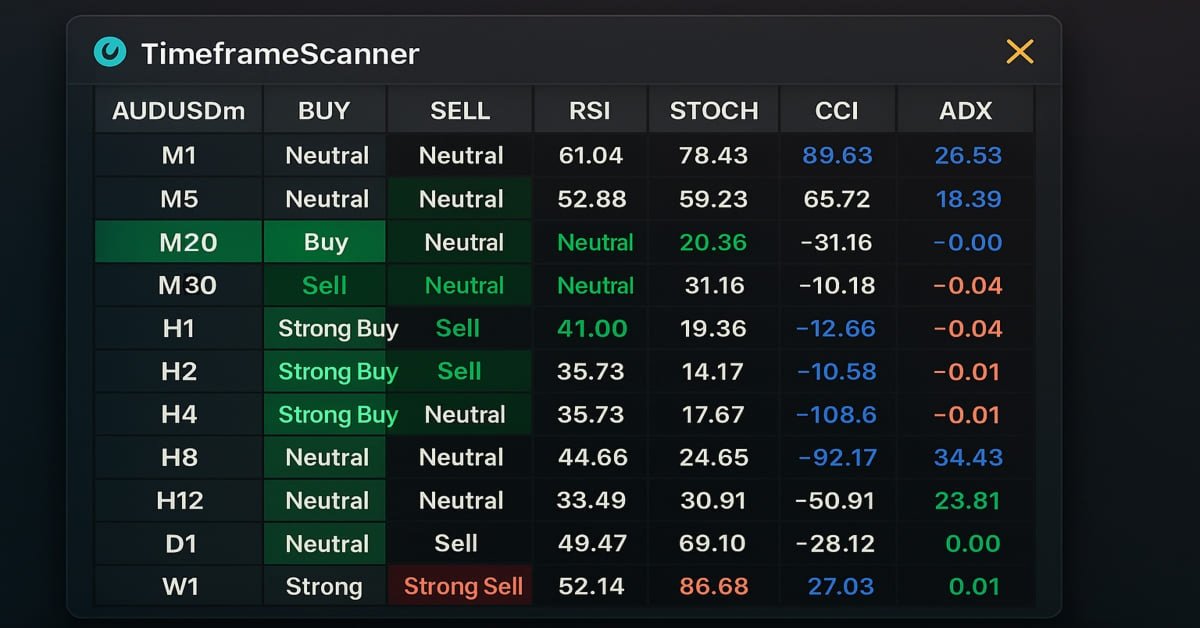
Herramientas de trading de MQL5 (Parte 3): Creación de un panel de control con análisis de múltiples marcos temporales para el trading estratégico
En este artículo, creamos un panel de escáner multitemporal en MQL5 para mostrar señales de trading en tiempo real. Diseñamos una interfaz de cuadrícula interactiva, implementamos el cálculo de señales con múltiples indicadores y añadimos un botón de cierre. El artículo concluye con los beneficios del backtesting y el trading estratégico.


Redes neuronales: así de sencillo (Parte 93): Predicción adaptativa en los ámbitos de la frecuencia y el tiempo (Parte final)
En este artículo, continuamos la aplicación de los planteamientos del modelo ATFNet, que combina de forma adaptativa los resultados de 2 bloques (frecuencia y tiempo) dentro de la predicción de series temporales.