Index Cadence TechnoTrader
- 专家
- 版本: 1.2
- 更新: 3 九月 2026
- 激活: 10

实盘信号 - TechnoTrader EA Showcase
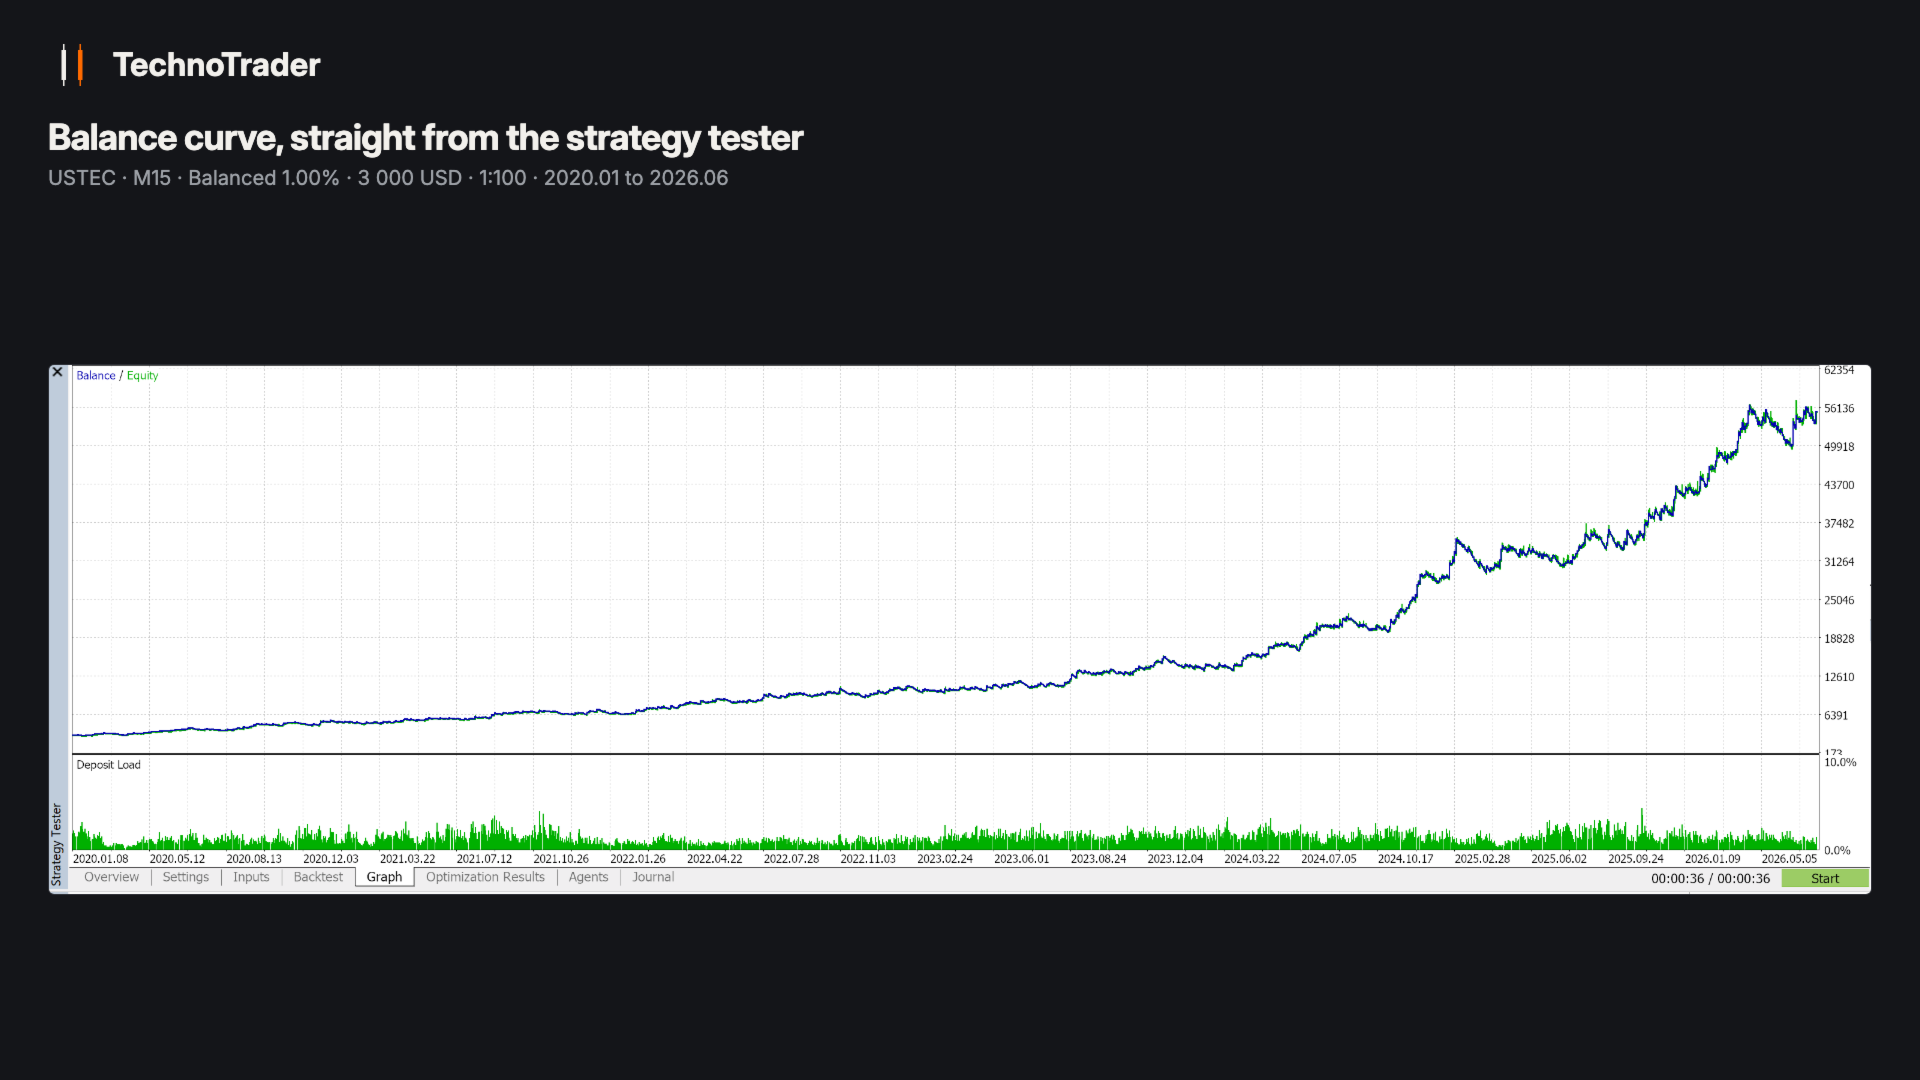
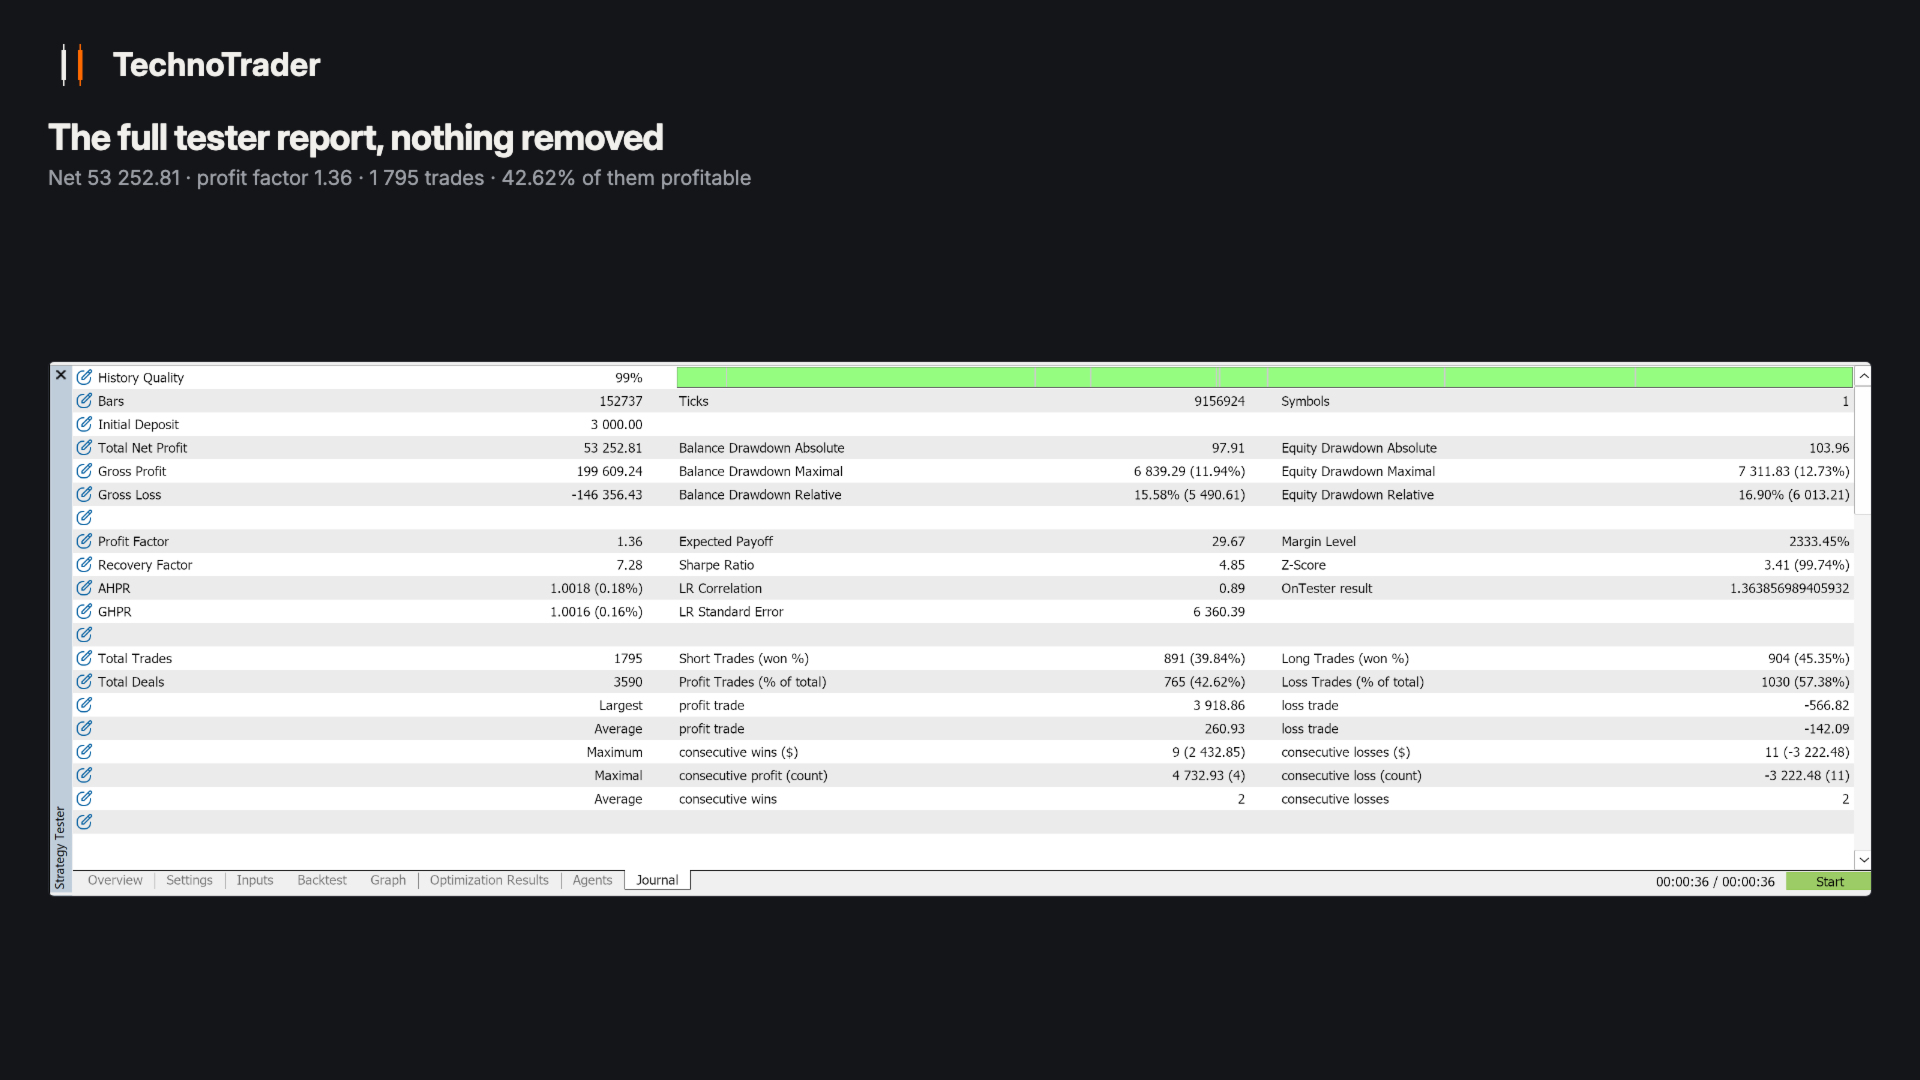
Index Cadence 只交易一个品种,即美国科技指数 CFD,做日内交易并在收盘前清仓:每年约 275 笔交易,默认组合下年均 57.2%,最大净值回撤 16.9%,数据取自 2020 年到 2026 年、3000 美元账户上的测算。这不是圣杯,我们也不会把它当成圣杯来卖。它只是一条经过测算的优势,以纪律执行在已经发生过的价格上。
该信号是一个真实账户,以出厂默认设置运行本 EA,同时还运行同一产品线的另外两个产品:黄金上的 Gold Tempo 和比特币上的 Bitcoin Interval。上面没有任何东西被调优过。三套策略共用一个小账户,因此它的曲线属于这三者的合并结果,它的回撤也可能比本页上的数字更深。
在美股现货开盘前后,EA 会用最近 14 个交易日的数据,测算这个市场在一天中各个时点通常的波动幅度,并据此画出一条通道。15 分钟 K 线在通道之外收盘即为信号:上方收盘做多,下方收盘做空。每一笔持仓都带有经纪商服务器端的硬性止损,所有持仓都会在交易日结束前平掉。不留隔夜,不留周末。
回测显示的结果(2020.01 - 2026.06,M15,杠杆 1:100)
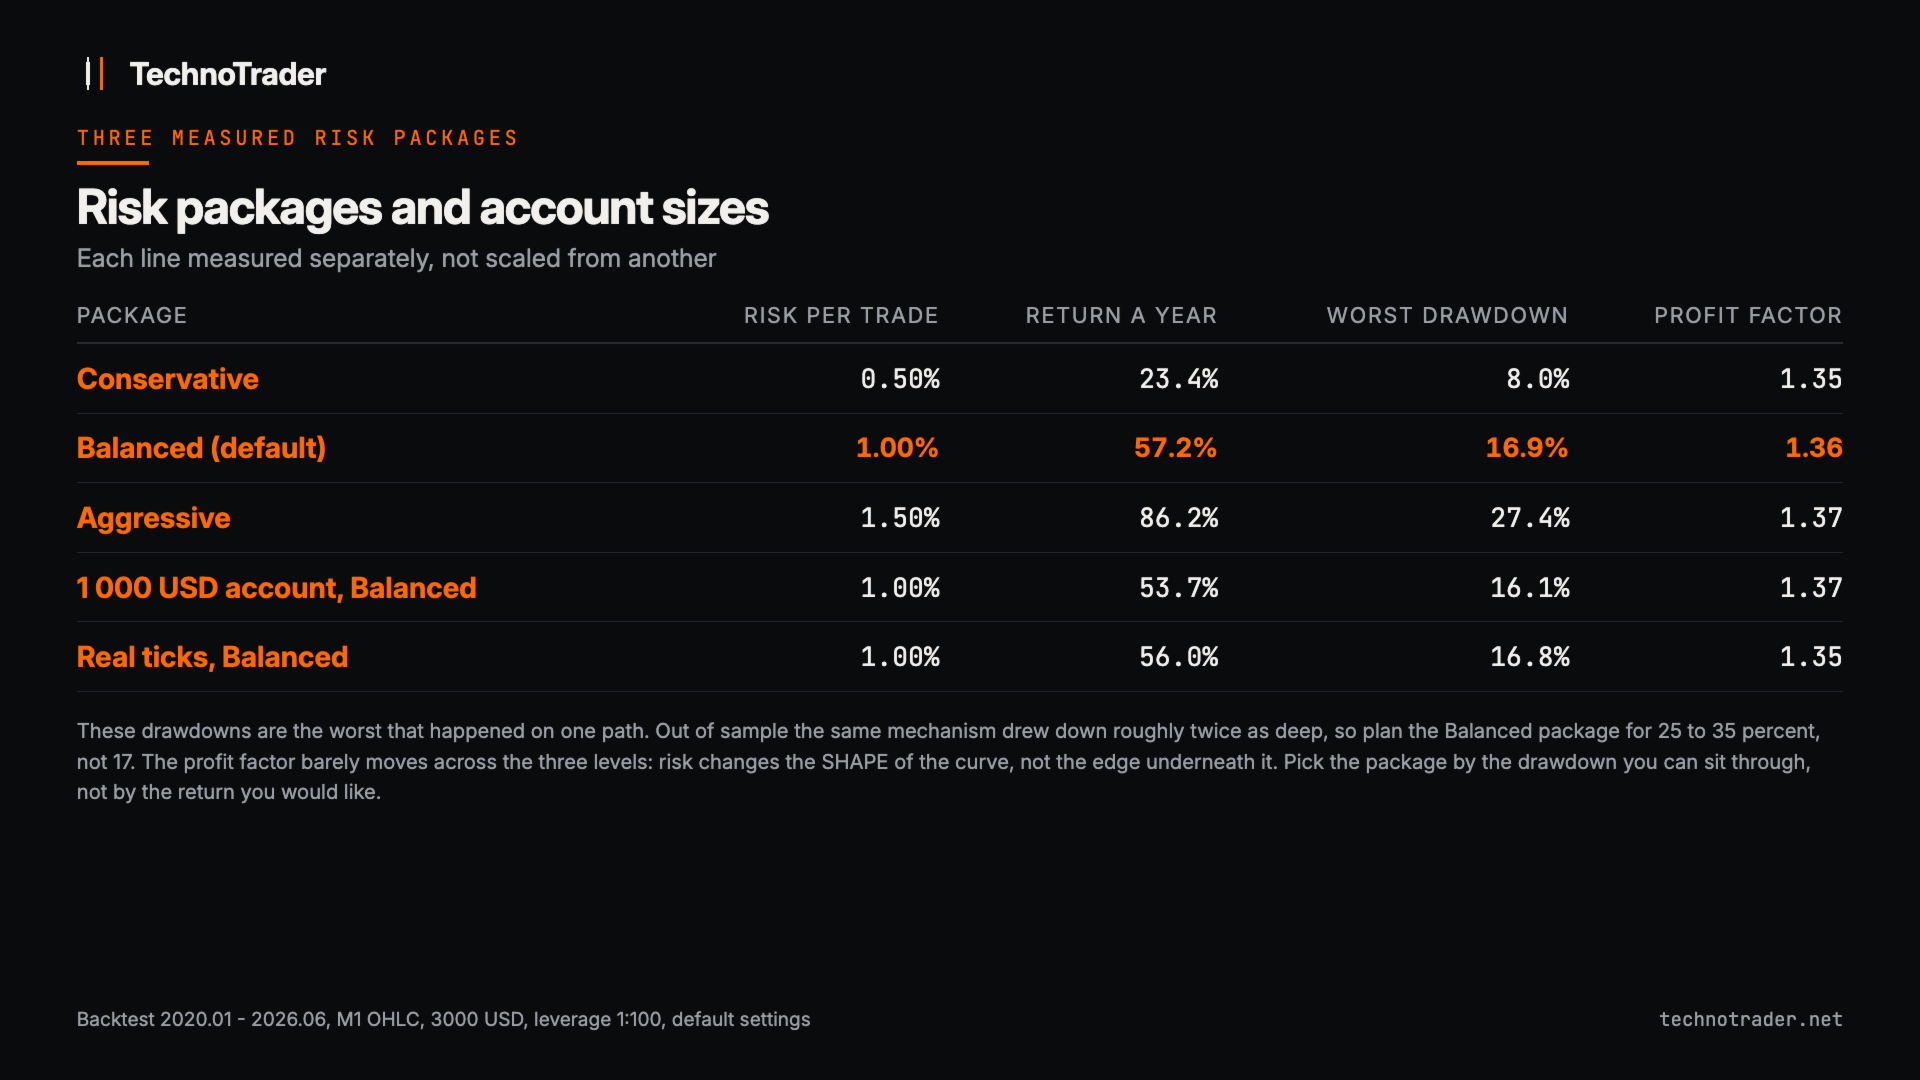
3000 美元账户上的三套风险组合,每一套都单独测算,不是从其他组合按比例换算而来:
| 组合 | 每笔交易风险 | 年均收益 | 最大净值回撤 | 盈利因子 |
|---|---|---|---|---|
| 保守型 | 0.50% | 约 23% | 7.96% | 1.35 |
| 平衡型(默认) | 1.00% | 约 57% | 16.9% | 1.36 |
| 激进型 | 1.50% | 约 86% | 27.38% | 1.37 |
这些回撤是单一路径上实际发生过的最坏值。在样本外,同一套机制的回撤大约深了一倍,所以平衡型请按 25% 到 35% 来规划,而不是 17%。另外还有一套固定手数组合:每笔交易都按你设定的手数开仓,不做基于风险的手数计算,因此这里没有它的一行。
| 账户规模,平衡型 | 年均收益 | 净值回撤 | 盈利因子 |
|---|---|---|---|
| 3000 美元 | 57.2% | 16.9% | 1.36 |
| 1000 美元 | 53.7% | 16.1% | 1.37 |
| 500 美元 | 47.3% | 23.0% | 1.37,见下方关于最小手数的说明 |
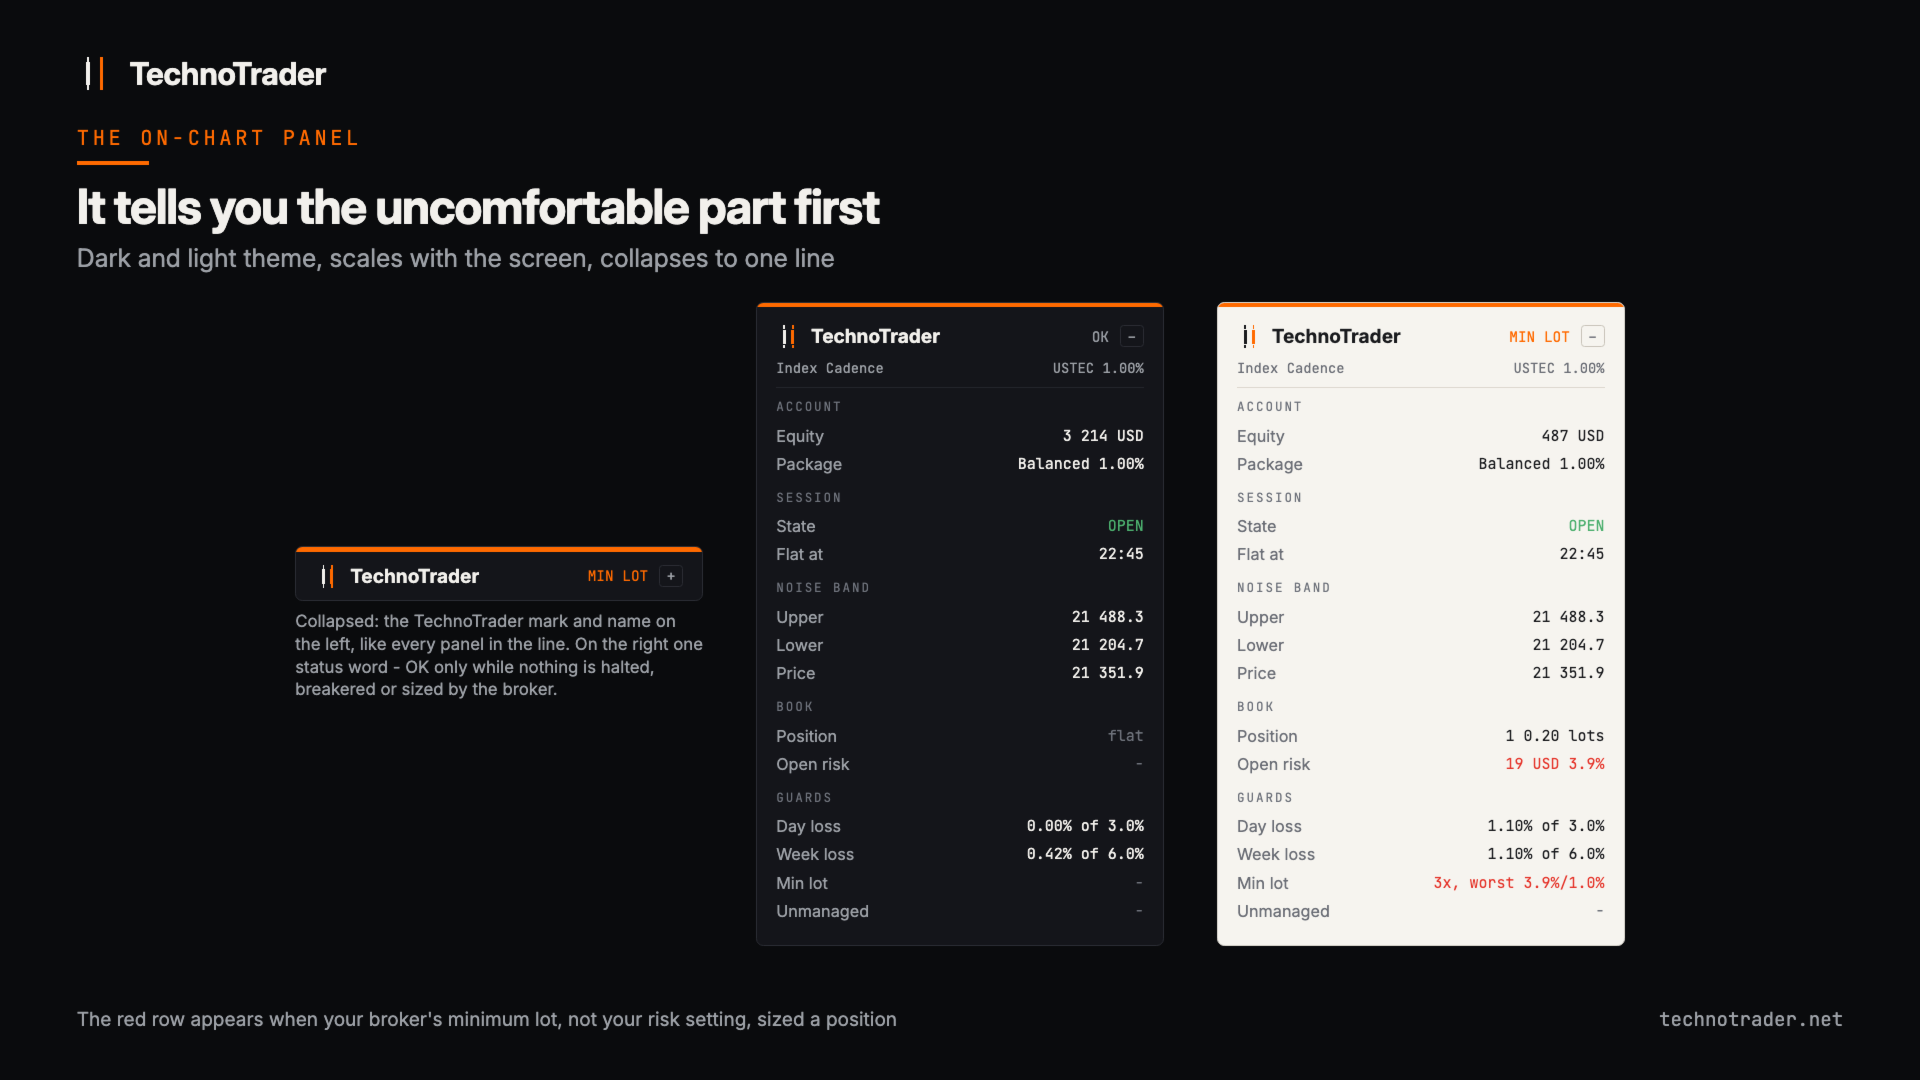
在大约 2000 美元以下,经纪商的最小手数已经无法按你的风险设置来计算一笔交易的手数,而且这并不是随机发生的:受影响的是止损最宽的那些交易,来自波动最大的那几周。EA 仍然会做这些交易,以最小手数成交,并且每一次都会说明 - 运行过程中说明,在汇总报告里说明,以及在面板上以红色的一行标出。在 500 美元上测算的结果:收益与跳过这些交易相同,但交易笔数是 1779 笔而不是 1562 笔,回撤是 23.0% 而不是 15.7%,单笔持仓的最大风险为 3.9%,而设置值是 1.0%。而且该指数自 2020 年以来大约翻了一倍,因此按今天的价格,500 美元账户几乎每笔交易都处在最小手数上,而不是八笔里有一笔 - 那一行是靠早期年份撑起来的。有一个输入参数可以改成跳过这些交易。
用真实 tick 数据而不是 1 分钟 K 线测算:年均 56.0%,回撤 16.8%,盈利因子 1.35,交易笔数完全相同。日内系统在 tick 级建模下通常会损失不少;这一套损失不到一个百分点,因为入场都发生在已收盘的 15 分钟 K 线上,而且止损相对于点差来说很宽。
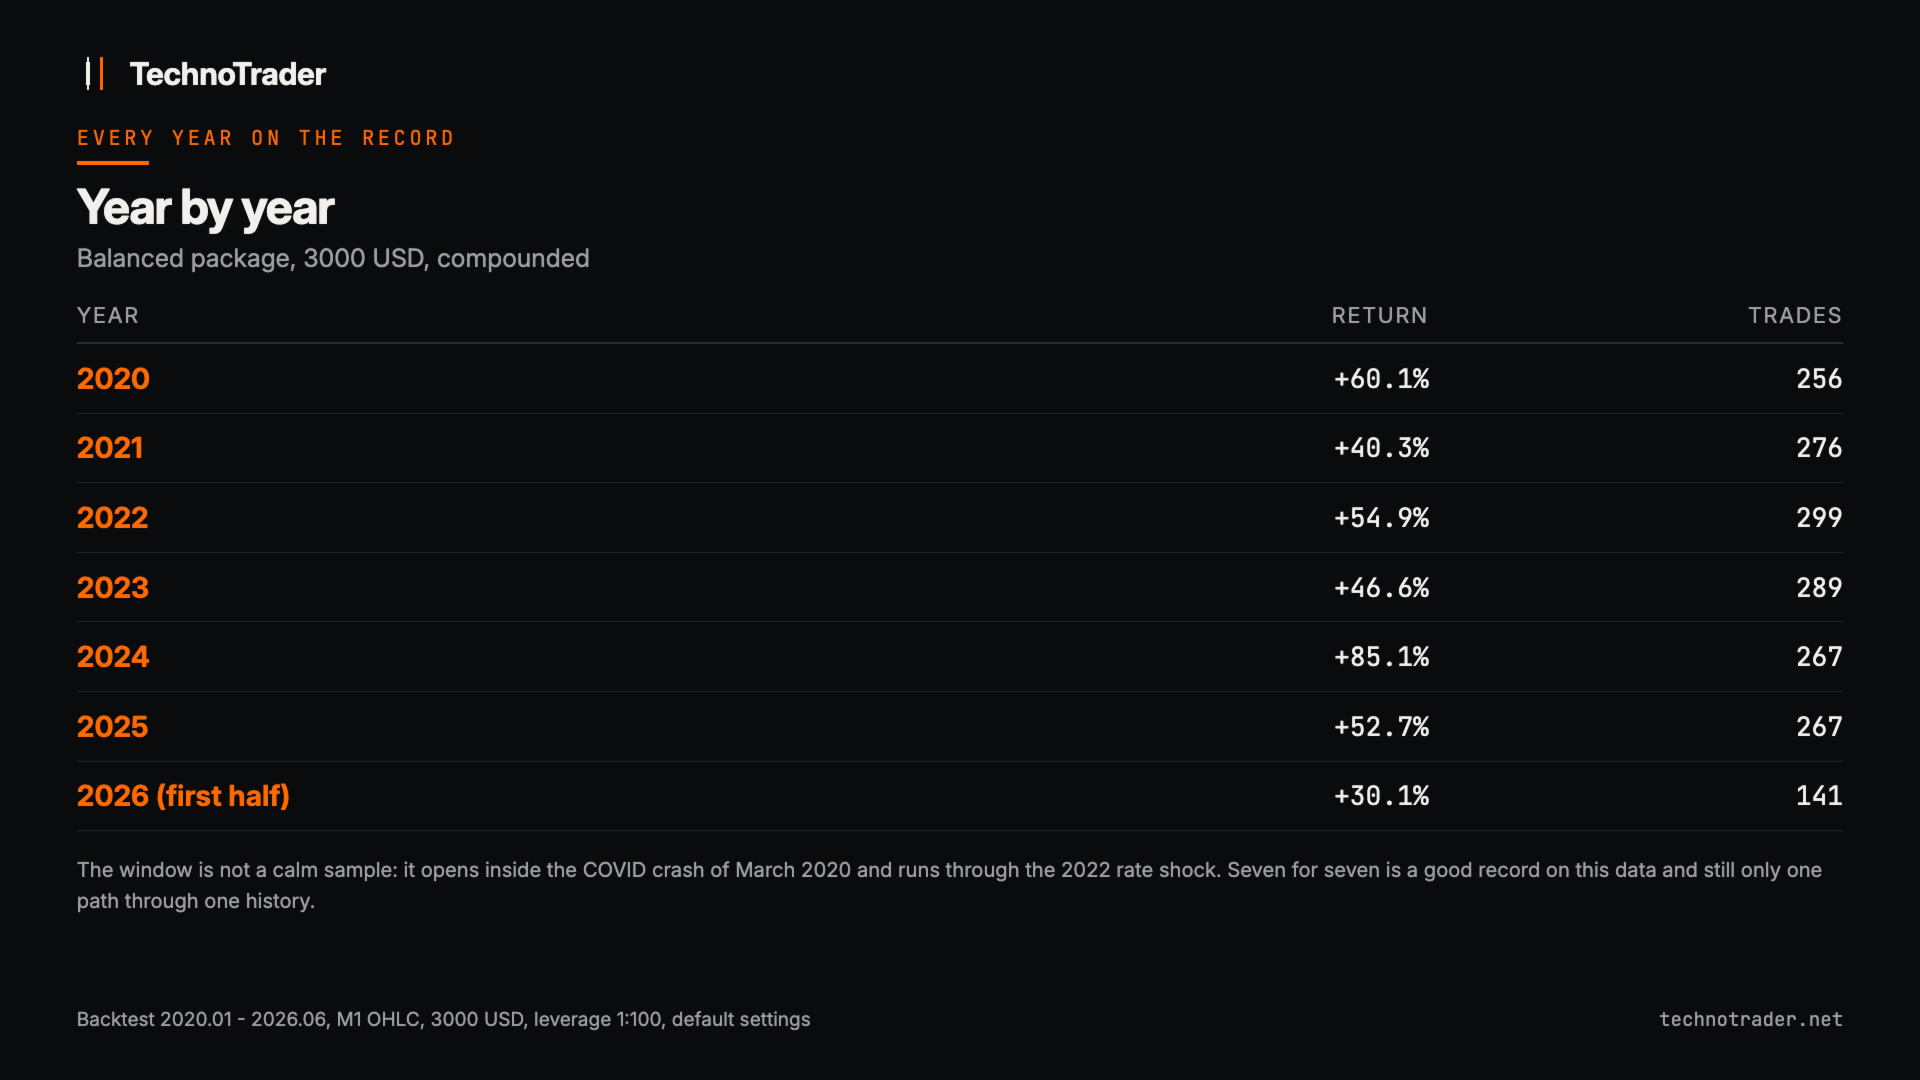
逐年表现
| 自然年 | 收益 |
|---|---|
| 2020 | +60% |
| 2021 | +40% |
| 2022 | +55% |
| 2023 | +47% |
| 2024 | +85% |
| 2025 | +53% |
| 2026 年上半年 | +30% |
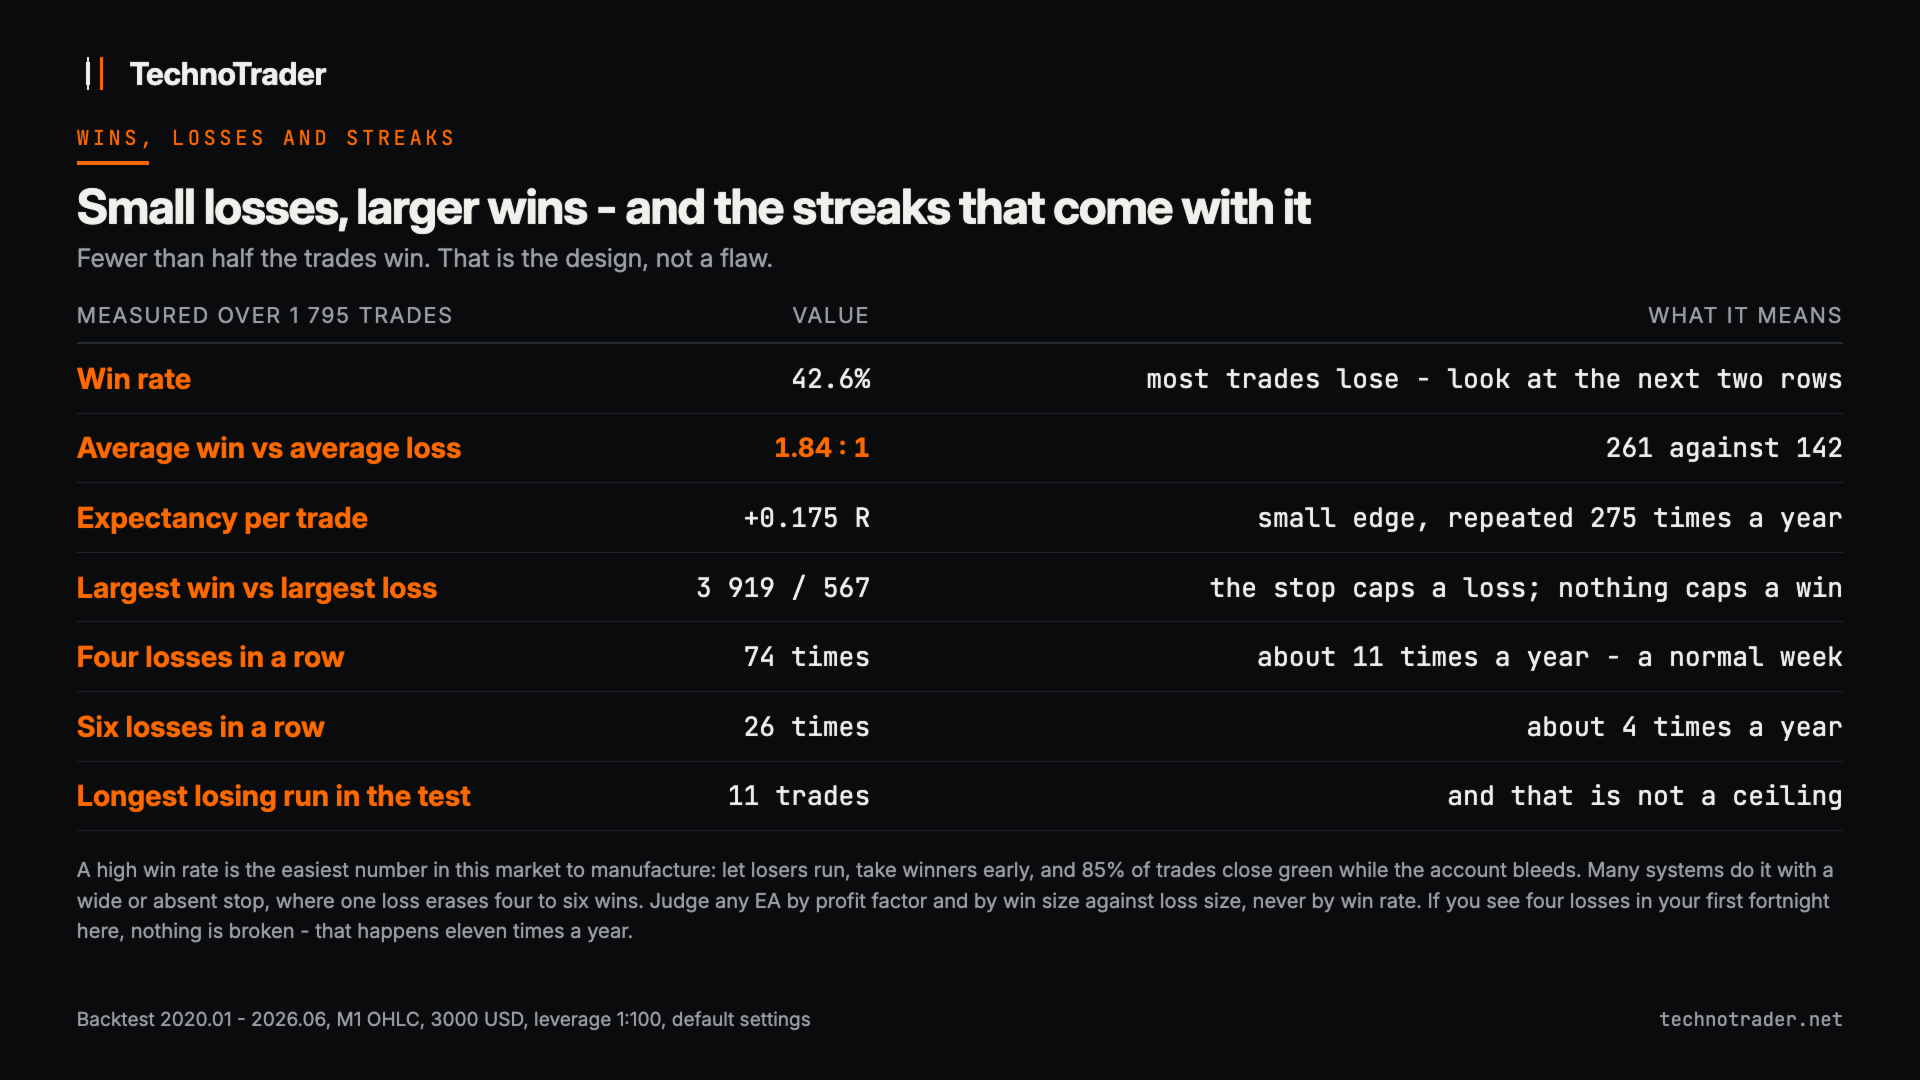
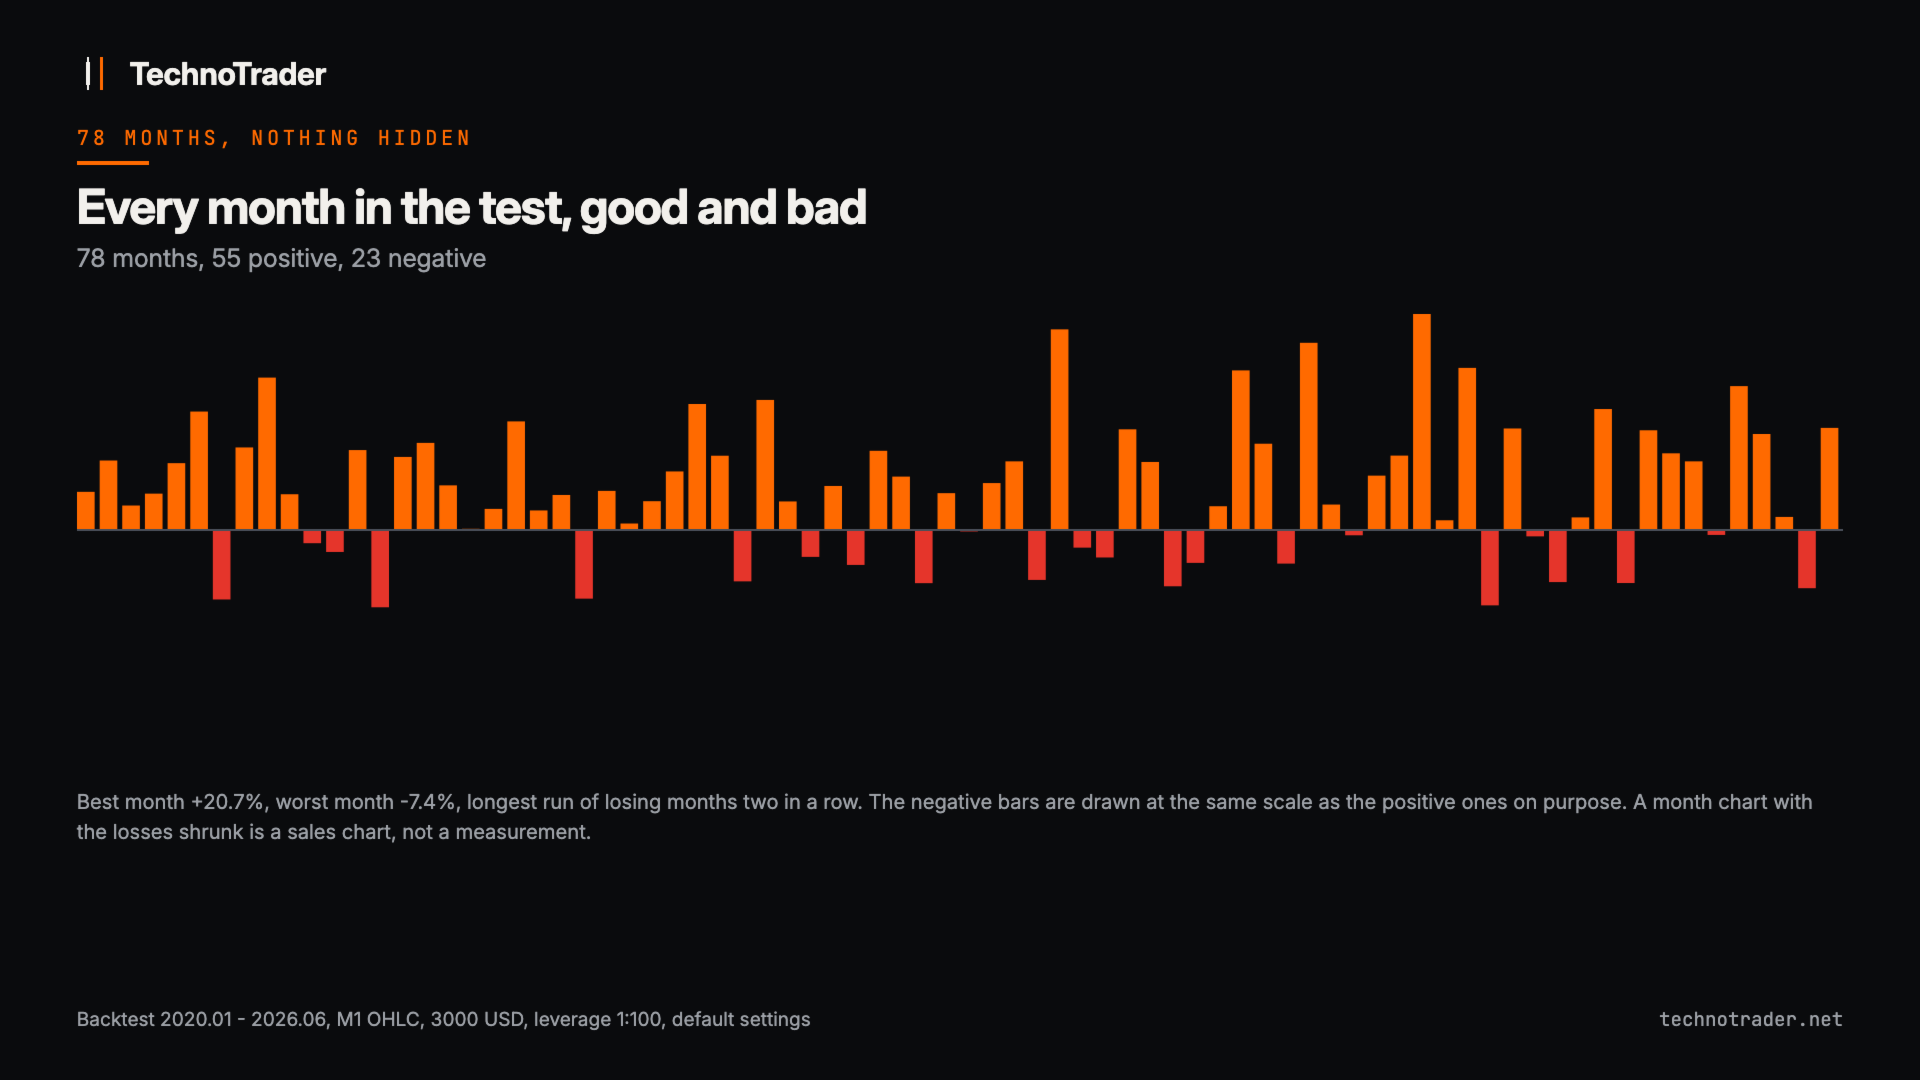
请按月来评判它,而不是逐笔评判。在同一次测试中,42% 的交易以盈利结束,72% 的月份以盈利结束(78 个月里有 56 个),最差的月份是 -7.4%,连续亏损月份最长为两个月,67 个滚动 12 个月窗口中没有一个是负的。这是一段历史上的一条路径,不是保证。
连续亏损
在 42% 的胜率下,连续亏损是算术结果,不是故障。
| 连续亏损笔数 | 测试中出现次数 | 大致相当于多久一次 |
|---|---|---|
| 连续四笔 | 74 | 每年约 11 次 |
| 连续五笔 | 45 | 每年约 7 次 |
| 连续六笔 | 26 | 每年约 4 次 |
| 连续八笔 | 7 | 大约每年一次 |
| 连续十一笔 | 1 | 整个测试中最长的一次。最长的连续盈利为 9 笔。 |
在头两周里出现四笔亏损,在这里是正常的。但 11 只是单条路径上最长的一串,不是上限:实盘中完全可能出现更长的一串,而账户必须能扛得过去。
为什么胜率是错误的评判指标
这些交易中盈利的不到一半,这是设计使然。平均盈利为 261,平均亏损为 142,盈亏比为 1.84 比 1,每笔交易的期望值为 0.175 个风险单位。这一点微小的优势,每年重复 275 次,就是整个产品。极值显示出它的形态:最大的一笔盈利为 3919,最大的一笔亏损为 567。硬性止损限定了一笔亏损能变成多大;而除了交易日结束之外,没有任何东西限制一笔盈利。
高胜率是这个市场上最容易制造出来的统计数字:让亏损单一直放着,把盈利单早早平掉,于是 85% 的交易以盈利平仓,而账户却在失血。请改用盈利因子,以及平均盈利与平均亏损的对比来评判 - 这两项都在免费演示版用你自己的数据生成的报告里。
诚实的那部分
17% 的回撤是下限,不是预期:它只是六年半中一条路径上实际出现过的一个数字,带有很大的抽样误差。在一段样本外窗口上,同一套机制的回撤大约深了一倍,所以平衡型的现实预期是 25% 到 35%。请按更大的那个数字来规划你的账户。
样本外证据很薄弱,我们宁可直说,也不愿把它藏起来。我们的指数 CFD 历史数据从 2020 年开始,因此唯一能做的更早测试是 2017-2019 年的标普 500,结果盈利因子为 1.07:为正,但很弱。更糟的是,全部贡献都来自其中一年(2018 年),2017 年和 2019 年基本持平到略微为负,连续亏损月份最长为四个月,而样本内是两个月,并且主导的交易方向在两段窗口之间反了过来。这是一个真实的警示信号,它应该出现在本页上,而不是被塞进抽屉里。
有两项功能无法从这里的任何测试中判断:新闻过滤器对策略测试器是不可见的,而自营公司模式会改变风险水平,进而改变其后的一切。测试窗口覆盖了 2020 年 3 月的新冠暴跌和 2022 年的加息冲击,所以它不是一个平静的样本 - 但六年半对一套系统来说是很短的寿命,而回测只能描述固定的规则在已经发生过的价格上是如何表现的。
一个品种,一个赌注
这是测算出来的,不是假设的:同一套引擎在三个时区的十个指数市场上给出了清晰的梯度,三个美国指数领先,而所有欧洲和亚洲指数都明显落在后面。在这个家族之外,这条优势覆盖不了自身的成本;而在总风险固定的前提下加入第二个美国指数,只是稀释了结果,并没有起到分散作用,因为这些市场在日内是同向运动的。所以你买到的是一个赌注,不是一个组合:没有第二套引擎来替第一套扛过糟糕的一段时期。三分之二的利润来自美股现货开盘后的前 45 分钟,因此如果一家经纪商在那段时间点差急剧扩大,你付出的成本会高于通常水平。
它不做什么
- 没有马丁格尔,没有网格,没有逆势加仓摊平成本
- 没有隐藏的回本手法
- 不会为了不认亏而把亏损的持仓留到隔夜
- 不设利润上限,不会因为账户盈利就停下来
每一笔持仓从开仓那一刻起就带有经纪商服务器端的硬性止损。当日和每周的亏损熔断只阻止新的入场;已经开出的持仓仍然继续被管理。你最想把它关掉的那段时期,通常正是恢复之前的那一段。
可选模块
自营交易公司规则保护,默认关闭。系统在每天结束前都是空仓的,因此它从不持有大多数自营公司所限制的隔夜敞口。该模块会跟踪静态回撤和当日回撤,并在远未触及限额之前就清仓,而不是等到限额本身。它还会刻意把每笔交易的风险强制设为 0.40%:模拟一个 10% 的目标、10% 的静态限额和 5% 的当日限额,在一段样本外窗口的每个交易日都开始一次考核,在 1.00% 下有 25.3% 的尝试触犯了规则,在 0.40% 下是 0.7%。样本内数据会把这个差别完全掩盖掉。代价是年均 17.4%,回撤 6.8%,而正常情况下是 57.2% 和 16.9%。它保护的是规则;它不承诺你能通过。有一个警告是我们自己撞上的:自营平台上往往只有很少的历史价格数据,所以你可能无法在他们的服务器上验证任何东西。
新闻过滤器,默认关闭。它会在该品种自身货币的高影响数据公布前后暂停新的入场。经济日历在 MetaTrader 策略测试器内部是不可用的 - 我们验证过,该调用返回错误 4014。因此无论是我们还是你,都无法对它做回测,本页的每一个数字都是在它关闭的状态下测算的。一旦打开,EA 的交易笔数会比任何测试所显示的更少,并且会在日志中写入一行加以说明。
交易随机化,默认关闭。它会把手数上下浮动百分之几,这样你的入场就不会与运行同一套系统的其他账户完全一致 - 而这正是那些公司会检查的地方。你的风险也会按同样的百分比变动。用两个随机种子测算:一次比未随机化的结果低 1.5%,另一次高 1.1%,回撤和盈利因子不变。
年末暂停,默认开启。假期之间的流动性很薄;跳过这段时间在回撤不变的情况下略微改善了测试结果。两个日期都是输入参数。
经纪商数据与成本
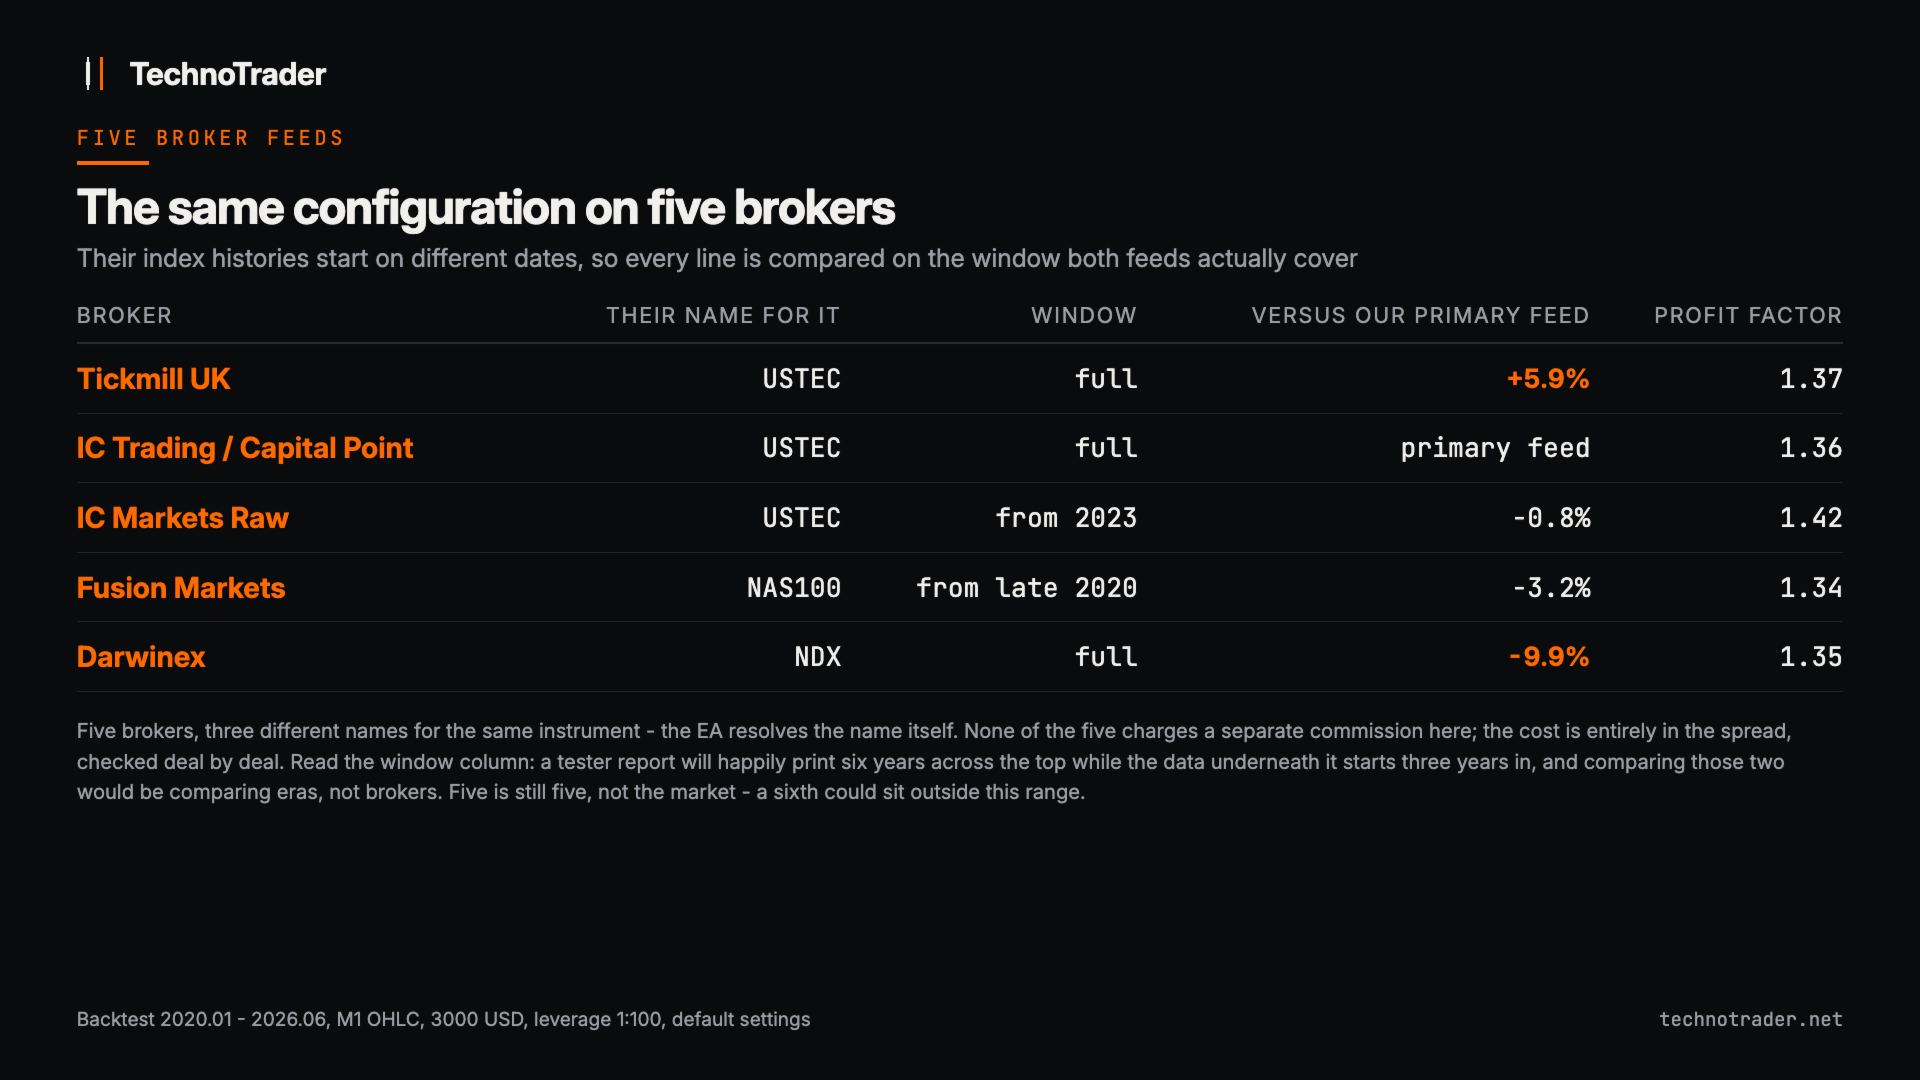
主要数字来自一台原始点差服务器,它对这个指数 CFD 不单独收取佣金。如果你的经纪商收取往返佣金,请把它填进佣金输入参数,让 EA 的成本闸门能看到它 - 否则闸门会放行那些止损过小、不值得做的交易。随后,同样的配置又在另外四家经纪商上做了测算,每一家都是在两个数据源实际共同覆盖的窗口上做比较,而不是按报告顶部打印的日期区间。
| 经纪商 | 比较窗口 | 与主数据源相比 |
|---|---|---|
| Tickmill UK | 完整窗口 | 利润多 5.9%,盈利因子 1.37 对 1.36 |
| IC Markets Raw | 自 2023 年起 | 少 0.8%,在匹配窗口上盈利因子 1.42 对 1.39 |
| Fusion Markets | 自 2020 年末起 | 少 3.2%,回撤更深,18.0% 对 15.6%。这是点差更宽的代价 |
| Darwinex | 完整窗口 | 少 9.9%,盈利因子 1.35 对 1.36。这是我们找到的最大差距 |
在这五家经纪商之间,结果从差 9.9% 到好 5.9%,盈利因子 1.34 到 1.42,胜率 42.3% 到 44.2%。它们在这个品种上都不单独收取佣金,因此成本完全落在点差里,而点差是我们逐笔核对过的。但五家不等于整个市场:第六家可能落在这个区间之外,而一家在美股开盘时点差急剧扩大的经纪商,造成的伤害会比这几家中的任何一家都大。请在你自己经纪商的数据上运行免费演示版;那个结果,而不是本页,才是你的账户会看到的。经纪商名称仅作为测试数据来源,不存在任何关联关系。
使用要求
- 对冲账户,杠杆 1:100 或更高。净持仓账户在启动时会被明确拒绝,而且公布的每一个数字都是在 1:100 下测算的。
- 一家提供美国科技指数 CFD 的经纪商。EA 会自行识别常见的品种名称,其余的由后缀输入参数覆盖。找不到品种时会明确报告;它绝不会悄悄改去交易图表上的品种。
- 它在 15 分钟 K 线上交易,这也是它唯一被测算过的周期。把它挂在任意一张图表上即可;那张图表的品种和周期都会被忽略。
- 策略测试器:1 分钟 OHLC 是有效的模型,真实 tick 给出的结果几乎相同。不支持仅用开盘价的模式。
- 该机制以美股现货开盘为锚点。开箱设置针对 GMT+2 和 GMT+3 服务器,并会在美国与欧洲的夏令时切换不一致时自行校正;一个输入参数可以覆盖任何其他时差。启动时它会把交易时段锚点、入场截止时间和清仓时间打印到日志中。
- 除我们的测试数据源之外,其他经纪商都未经测试。"在我的经纪商那里数字不一样"是预期行为,不是缺陷。
关于价格
价格反映的是我们今天能够证明的东西,不多于此:一个市场时代内五家经纪商的数据,以及我们在上文称之为薄弱的样本外证据。随着这些证据增多,价格也会随之上调。
支持:产品页的评论标签页。欢迎在那里分享来自我们尚未测试过的经纪商的演示版结果 - 每一次被分享的测试,都会让下一位买家看到的图景更加诚实。