Index Cadence TechnoTrader
- Asesores Expertos
-
Nice Trader
 📊 Trader sistemático y algorítmico | Señales en vivo | Expert Advisors y herramientas MT5 | Desde 2011
Una cartera multiestrategia de EAs con gestión del riesgo disciplinada.
Operando desde 2011 · Algorítmico desde 2018 · Señales en vivo en MQL5 desde 2024
⚙️ Enfoque de trading - Versión: 1.2
- Actualizado: 3 septiembre 2026
- Activaciones: 10
SEÑAL EN VIVO - TechnoTrader EA Showcase
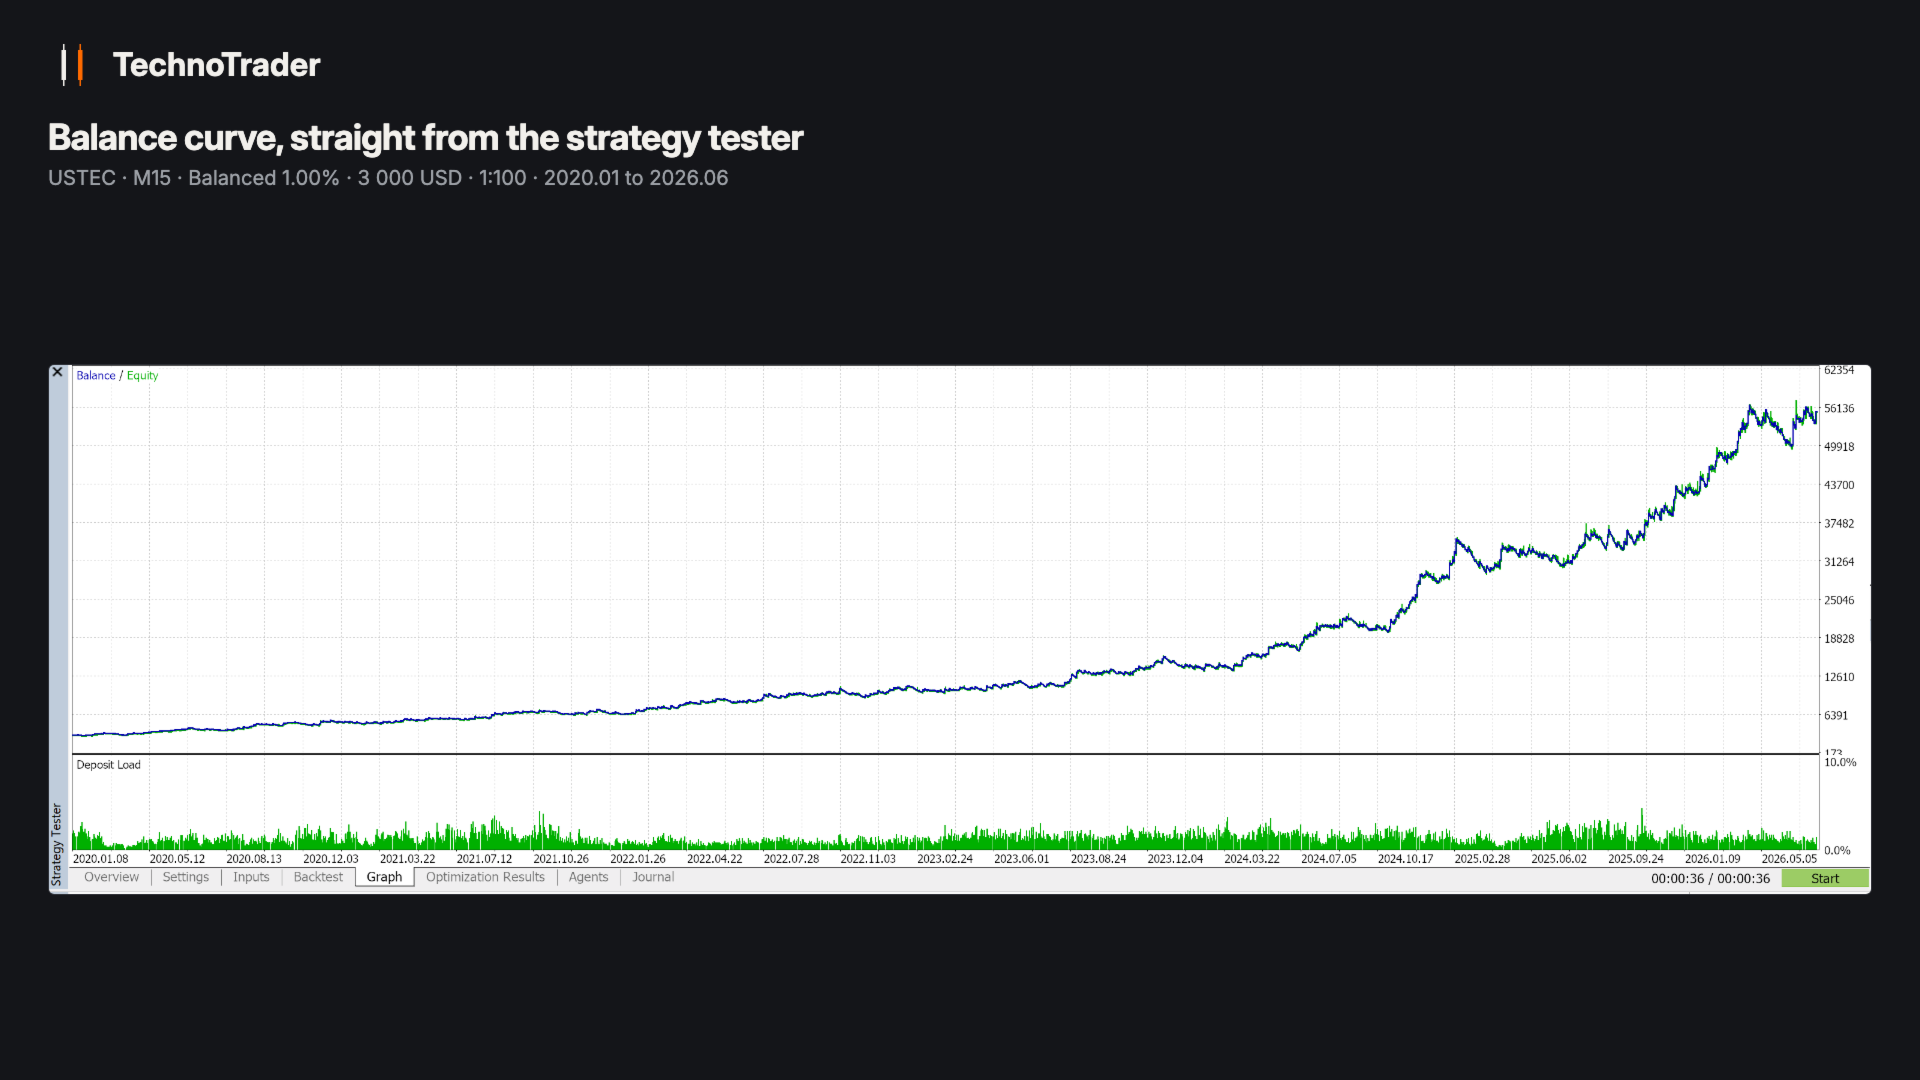
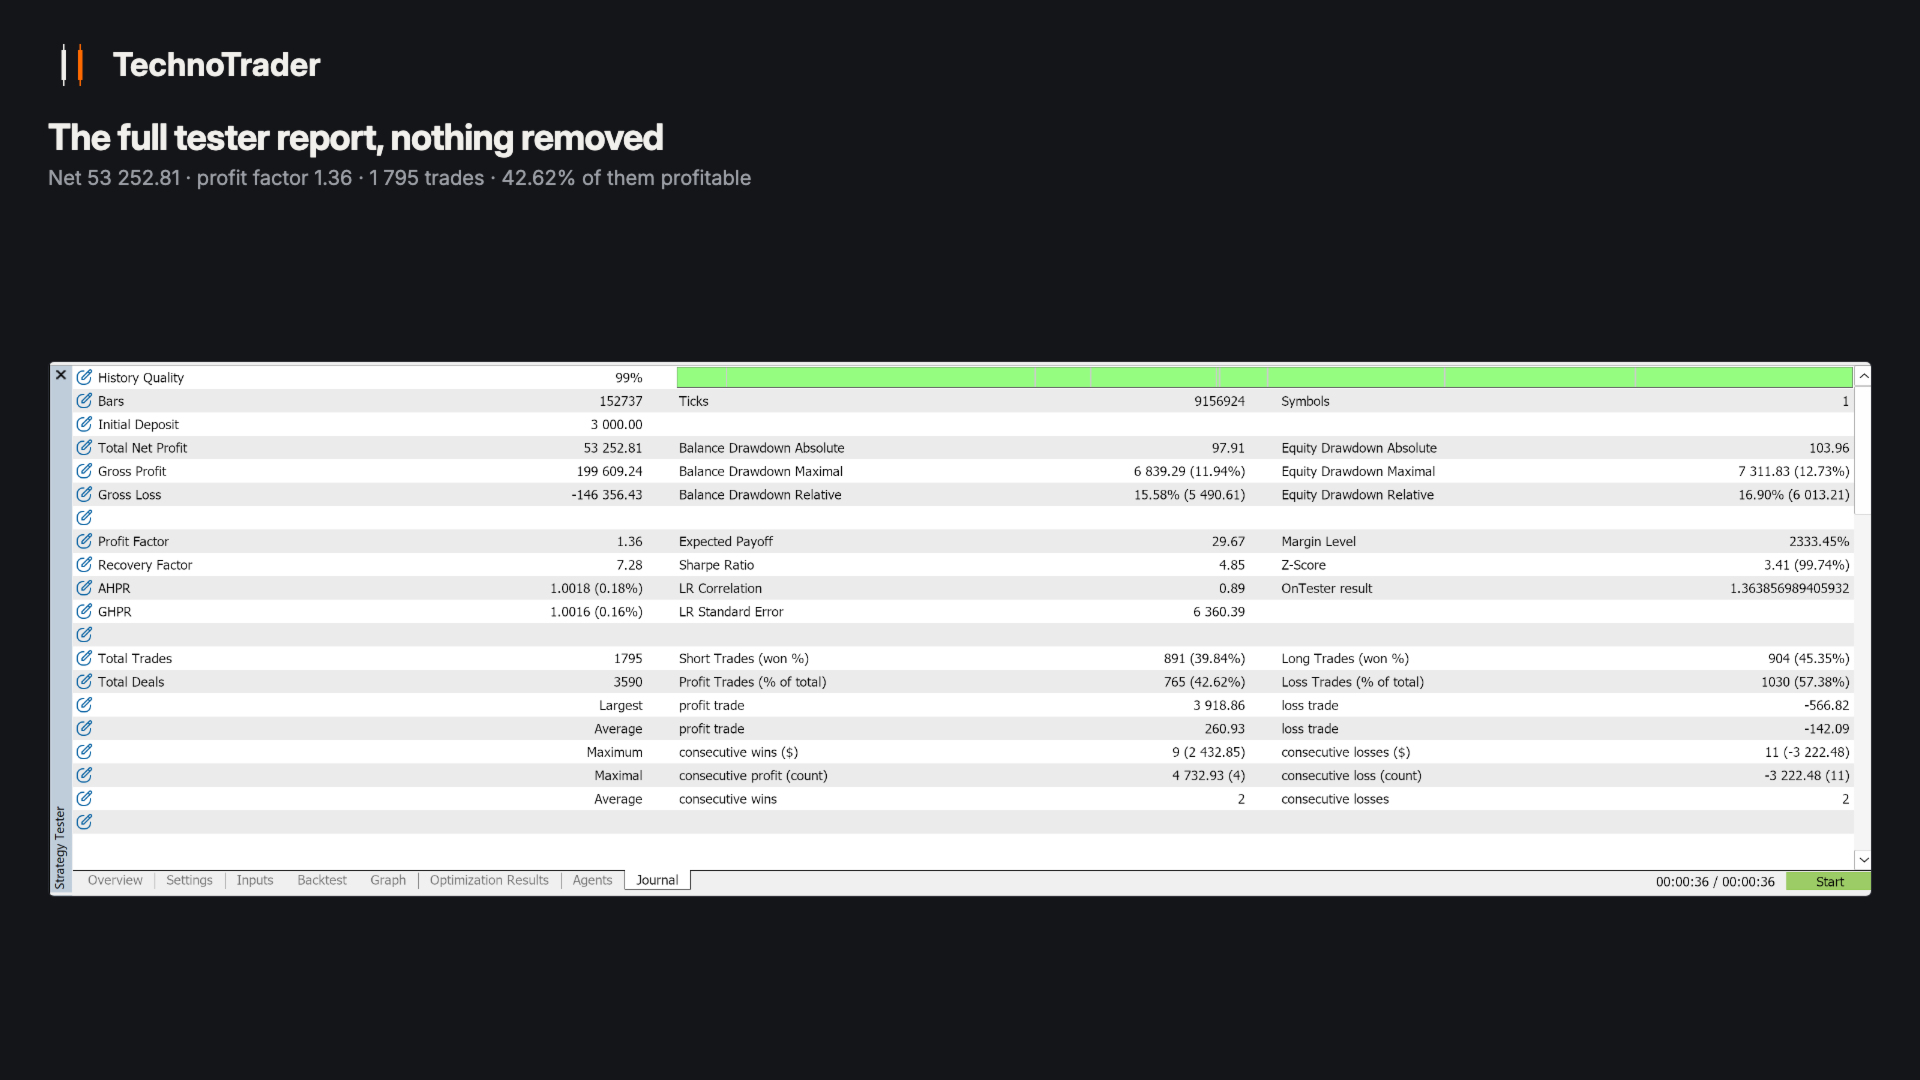
Index Cadence opera un solo instrumento, el CFD sobre el índice tecnológico estadounidense, en intradía y sin posiciones abiertas antes del cierre: unas 275 operaciones al año, un 57,2% anual con un peor drawdown de equity del 16,9% en el paquete por defecto, medido de 2020 a 2026 en una cuenta de 3000 USD. Esto no es un santo grial y no lo vamos a vender como tal. Es una ventaja medida, ejecutada con disciplina, sobre precios que ya han ocurrido.
Esa señal es una cuenta real que ejecuta este EA con los ajustes de fábrica, junto con otros dos productos de la misma línea: Gold Tempo sobre el oro y Bitcoin Interval sobre Bitcoin. Nada en ella está optimizado. Tres estrategias comparten una misma cuenta pequeña, así que su curva pertenece a las tres en conjunto y su drawdown puede ser más profundo que las cifras de esta página.
En torno a la apertura del mercado de contado estadounidense, el EA mide cuánto suele recorrer este mercado en cada hora del día, usando las últimas 14 sesiones, y traza una banda a partir de eso. Una vela de 15 minutos que cierra fuera de la banda es la señal: por encima compra, por debajo vende. Toda posición lleva un stop en firme en el servidor del bróker, y todo se cierra antes del final de la jornada de negociación. Sin posiciones de un día para otro, sin fin de semana.
Lo que muestra el backtest (2020.01 - 2026.06, M15, apalancamiento 1:100)
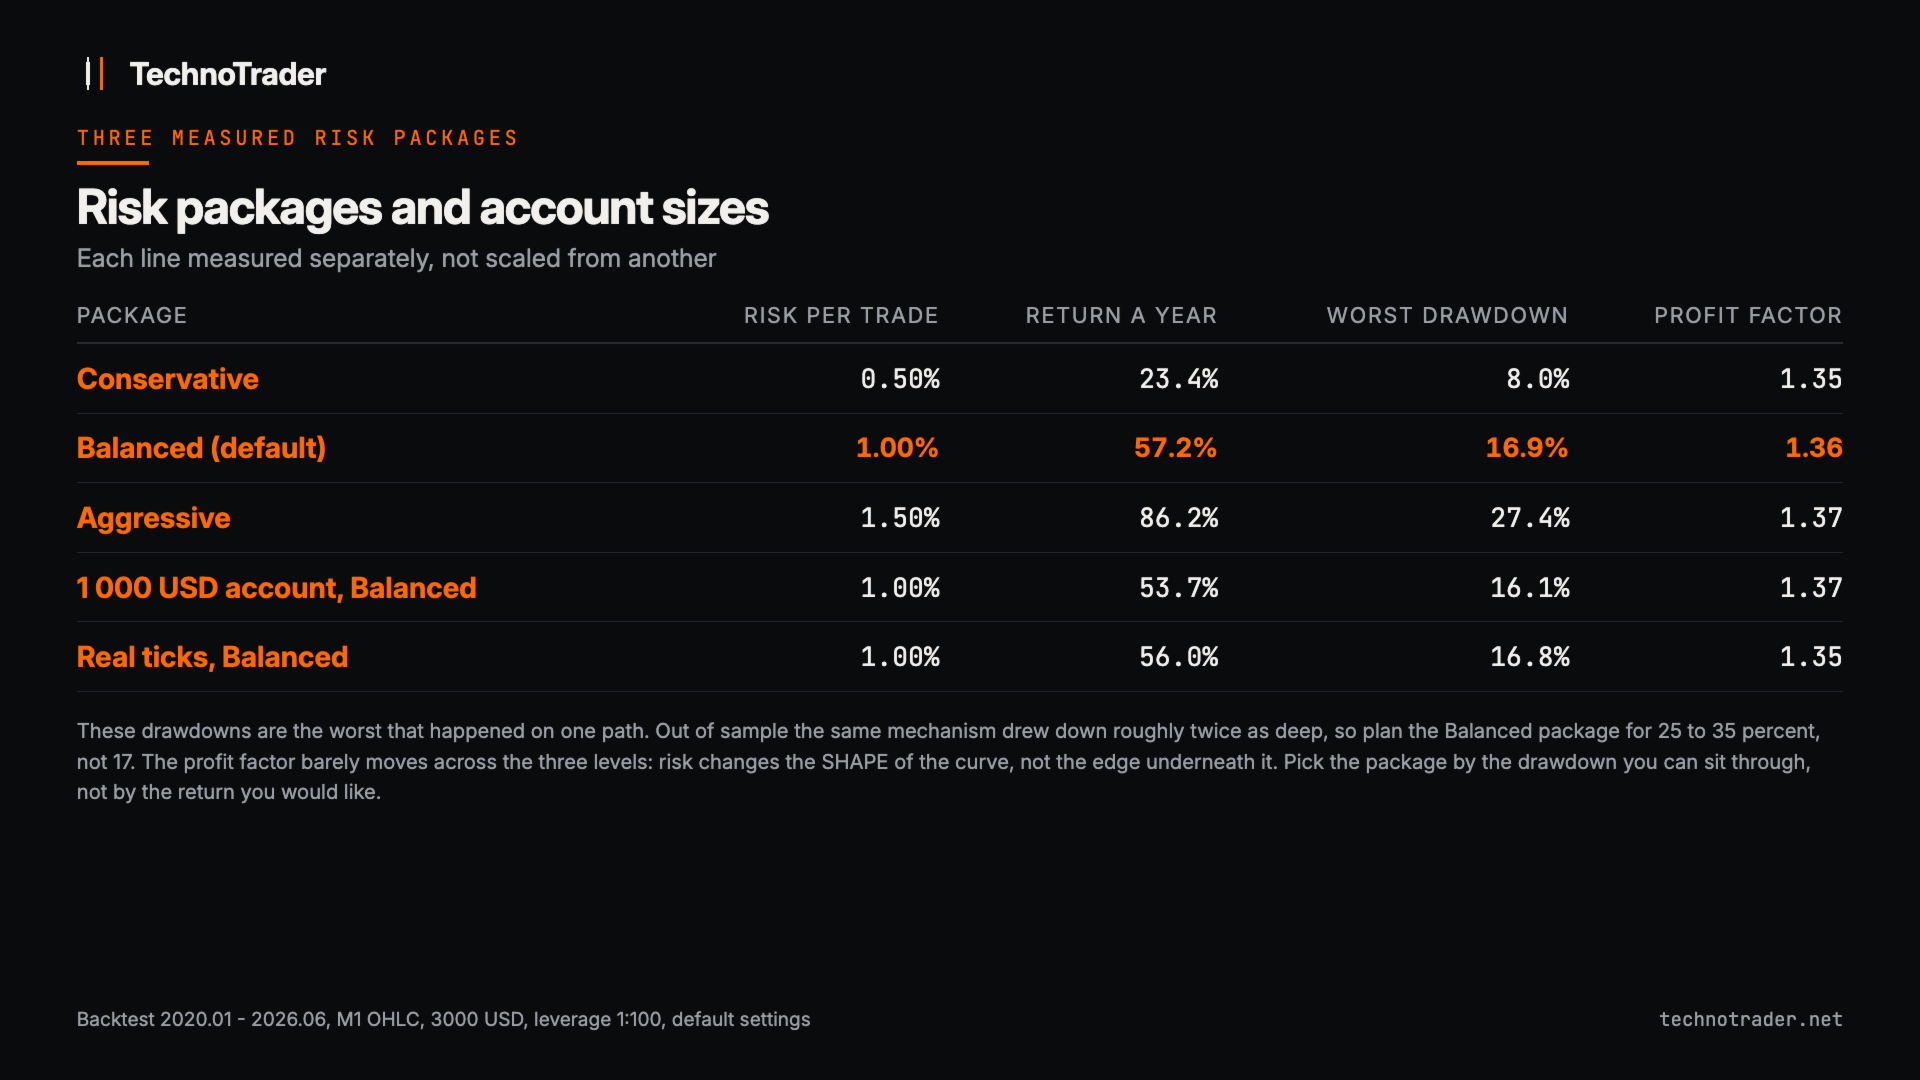
Tres paquetes de riesgo en una cuenta de 3000 USD, cada uno medido por separado, no escalado a partir de los demás:
| Paquete | Riesgo por operación | Media anual | Peor drawdown de equity | Factor de beneficio |
|---|---|---|---|---|
| Conservador | 0,50% | en torno al 23% | 7,96% | 1,35 |
| Equilibrado (por defecto) | 1,00% | en torno al 57% | 16,9% | 1,36 |
| Agresivo | 1,50% | en torno al 86% | 27,38% | 1,37 |
Esos drawdowns son los peores que ocurrieron en una única trayectoria. Fuera de muestra, el mismo mecanismo tuvo un drawdown aproximadamente el doble de profundo, así que planifique Equilibrado para un 25 a 35 por ciento, no un 17. También existe un paquete de lote fijo: cada operación se abre con el lote que usted defina, sin dimensionamiento basado en riesgo, por lo que no tiene fila aquí.
| Cuenta, Equilibrado | Media anual | Drawdown de equity | Factor de beneficio |
|---|---|---|---|
| 3000 USD | 57,2% | 16,9% | 1,36 |
| 1000 USD | 53,7% | 16,1% | 1,37 |
| 500 USD | 47,3% | 23,0% | 1,37, vea la nota sobre el lote mínimo más abajo |
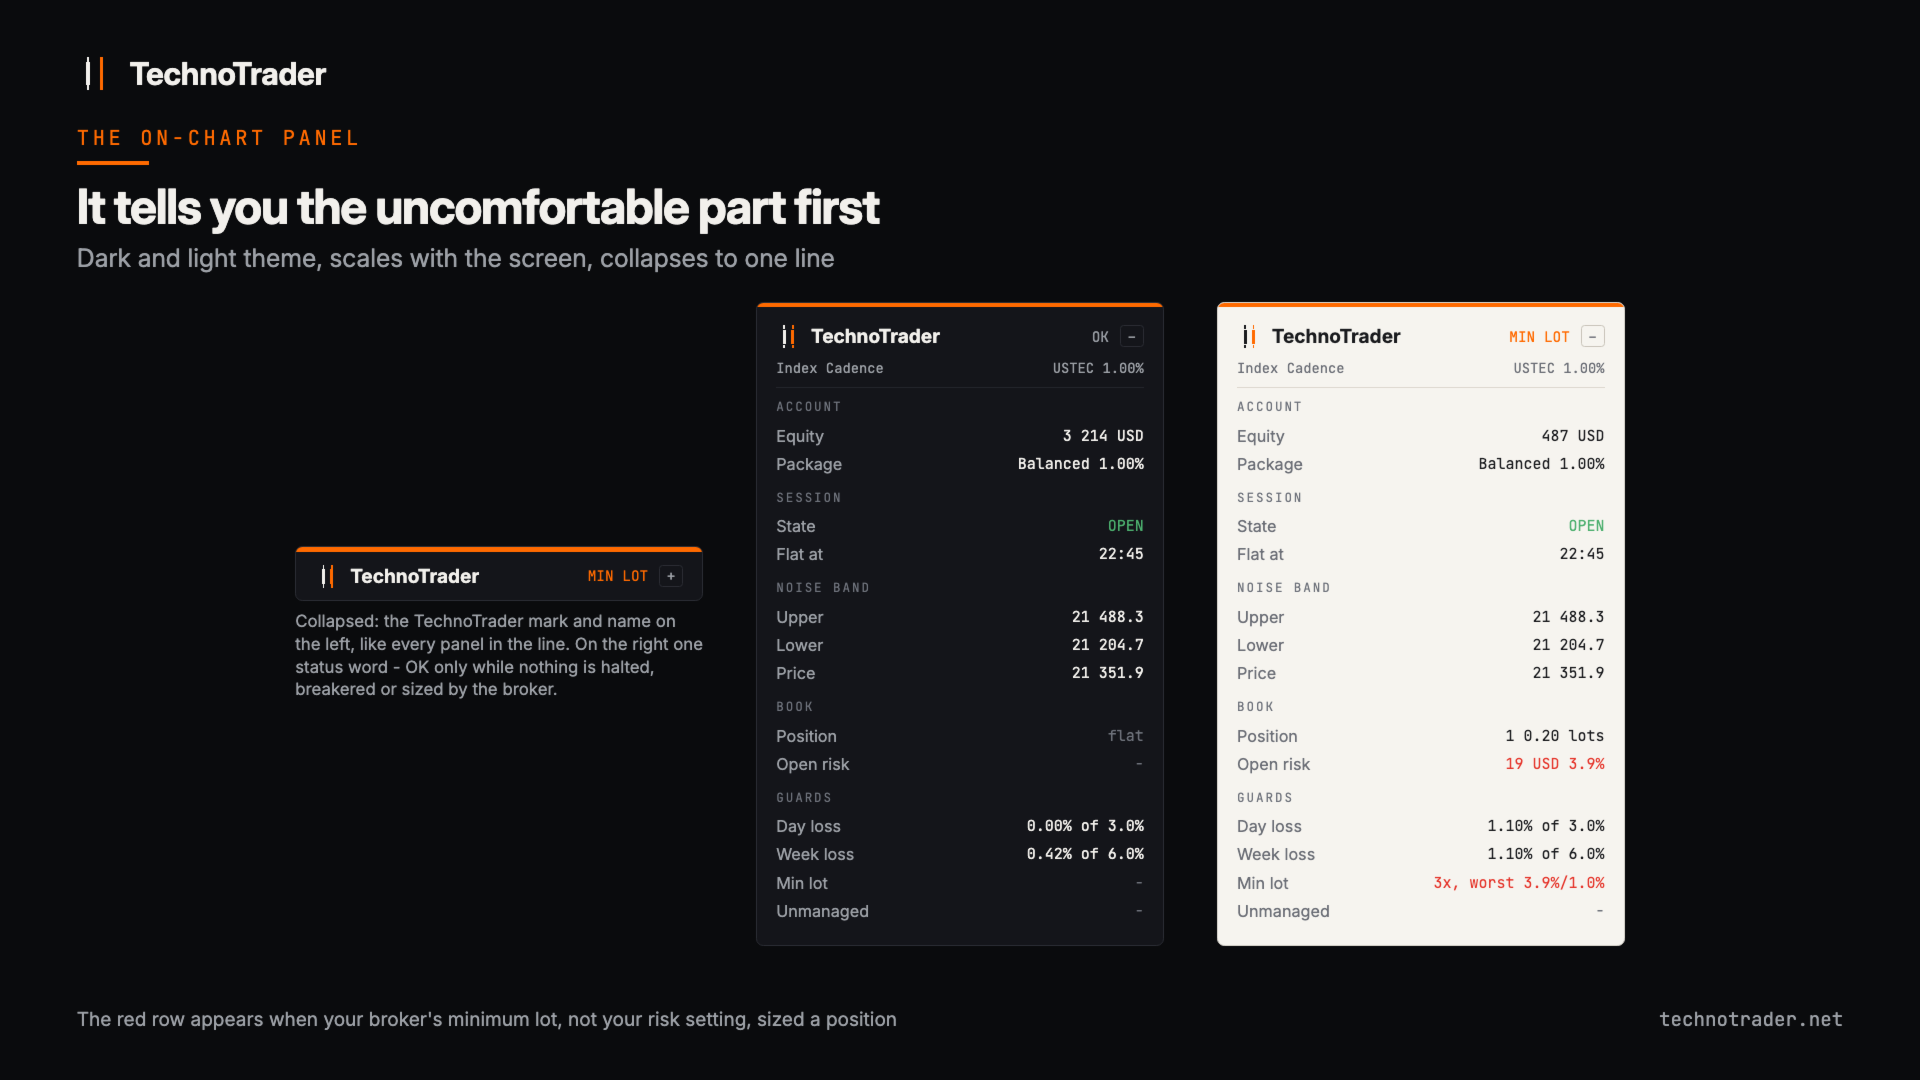
Por debajo de unos 2000 USD, el lote mínimo del bróker ya no puede dimensionar una operación como pide su ajuste de riesgo, y no de forma aleatoria: se trata de las operaciones con el stop más amplio, de las semanas más volátiles. El EA las toma igualmente, al lote mínimo, y lo indica cada vez - mientras funciona, en el resumen y como una fila roja en el panel. Medido con 500 USD: el mismo resultado que omitirlas, con 1779 operaciones en lugar de 1562, drawdown del 23,0% en lugar del 15,7%, y la peor posición individual arriesgando un 3,9% frente a un ajuste del 1,0%. Además, el índice se ha multiplicado aproximadamente por dos desde 2020, así que al precio de hoy una cuenta de 500 USD está en el lote mínimo casi en cada operación, no en una de cada ocho - esa fila la sostienen los primeros años. Un parámetro cambia el comportamiento para omitirlas.
Con ticks reales en lugar de barras de 1 minuto: 56,0% anual, drawdown del 16,8%, factor de beneficio 1,35 y el mismo número de operaciones. Los sistemas intradía suelen perder mucho al modelar a nivel de tick; este pierde menos de un punto porcentual, porque las entradas se producen en velas de 15 minutos ya cerradas y los stops son amplios en relación con el spread.
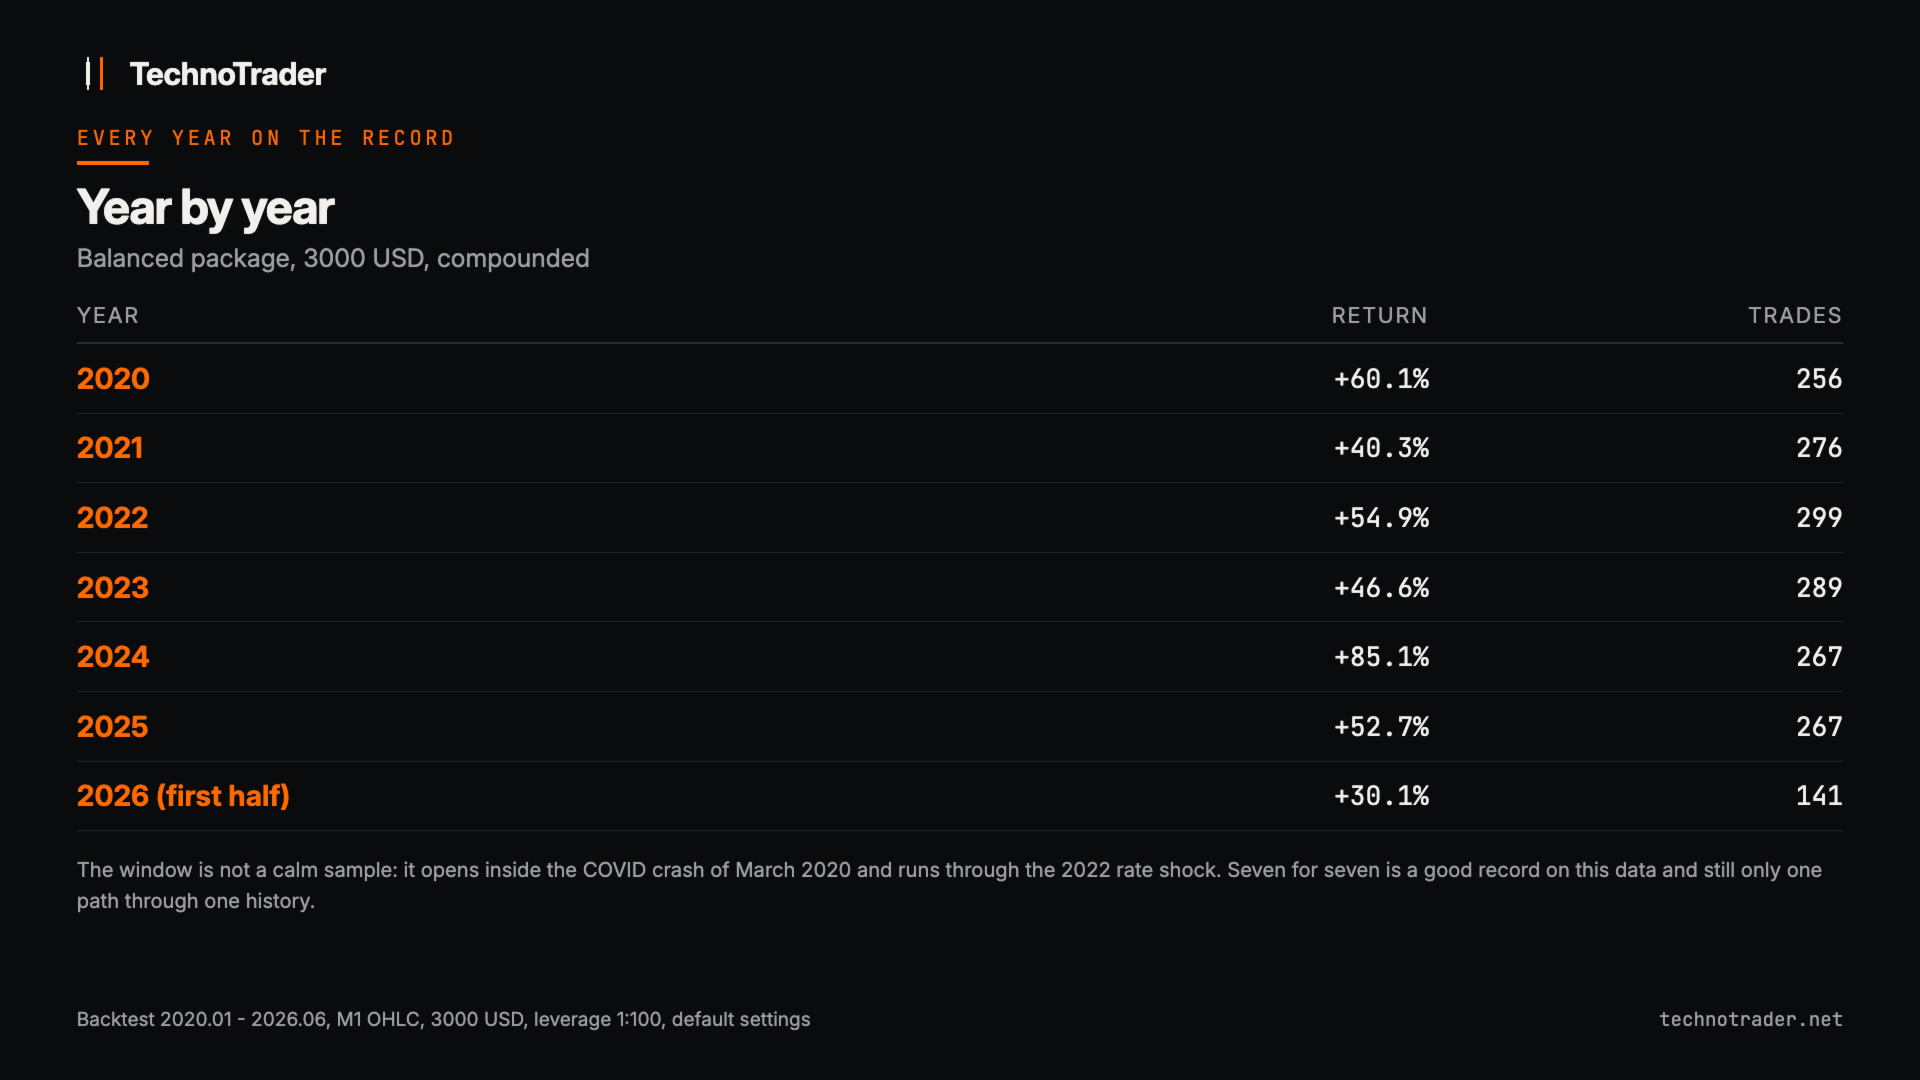
Año por año
| Año natural | Rentabilidad |
|---|---|
| 2020 | +60% |
| 2021 | +40% |
| 2022 | +55% |
| 2023 | +47% |
| 2024 | +85% |
| 2025 | +53% |
| 2026, primer semestre | +30% |
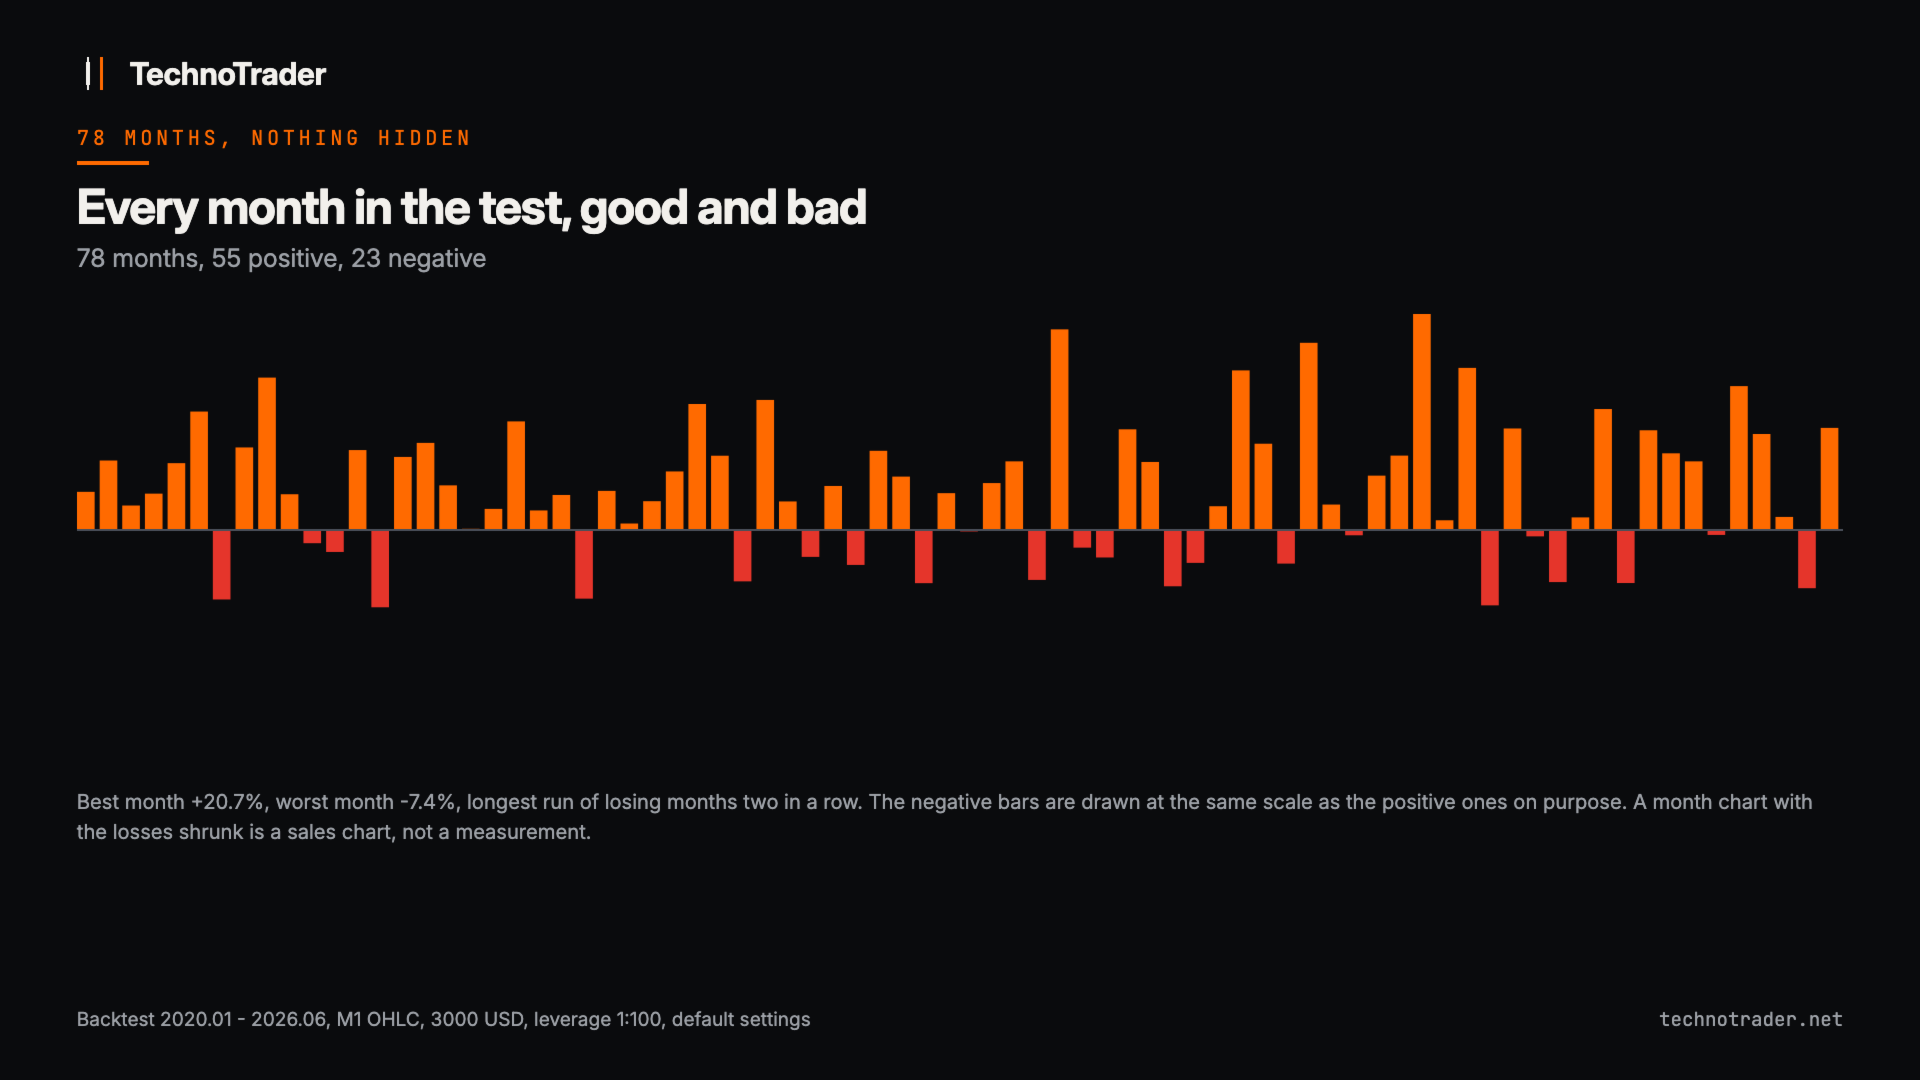
Júzguelo por meses, no operación a operación. En la misma prueba, el 42% de las operaciones terminó en positivo y el 72% de los meses también (56 de 78), el peor mes fue del -7,4%, la racha más larga de meses en pérdidas fue de dos, y ninguna de las 67 ventanas móviles de doce meses fue negativa. Una trayectoria a través de una historia, no una garantía.
Rachas de pérdidas
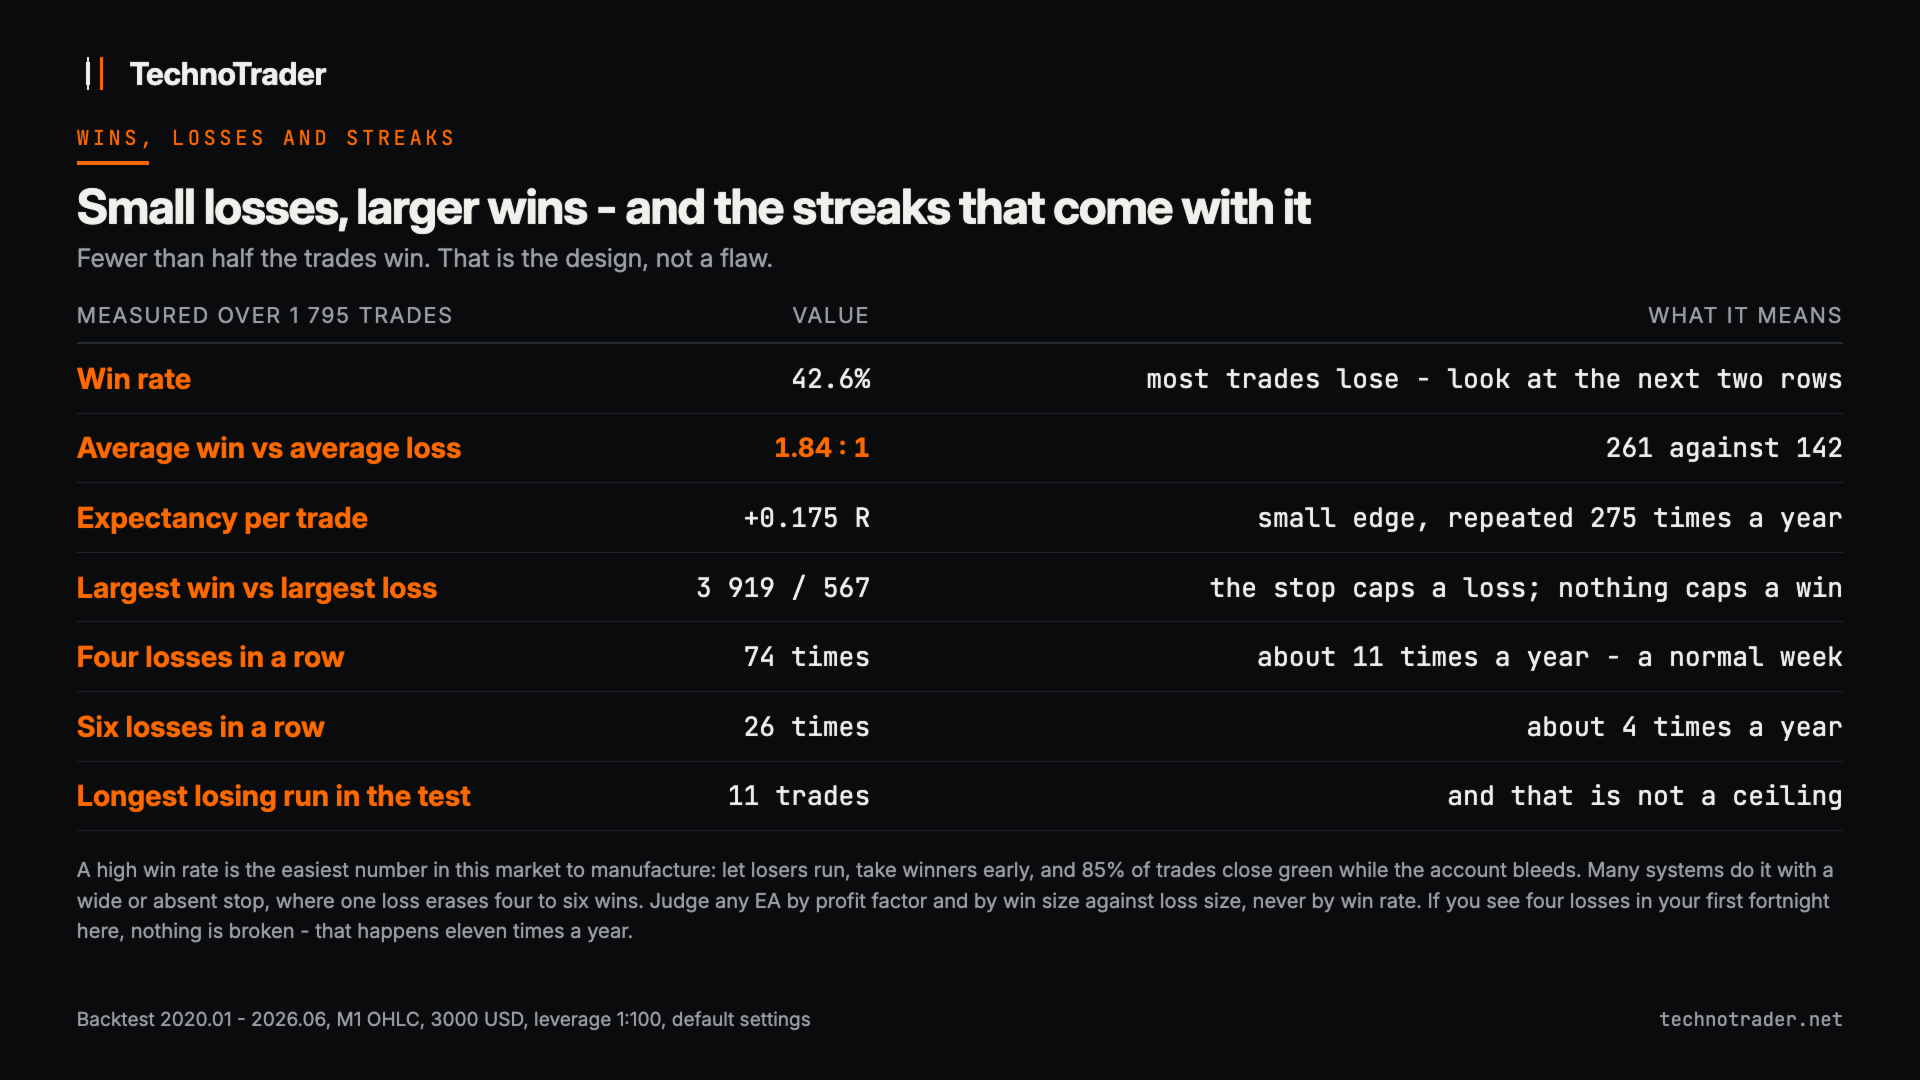
Con un porcentaje de aciertos del 42%, las rachas de pérdidas son aritmética, no un fallo.
| Racha de pérdidas | Veces en la prueba | Con qué frecuencia es eso |
|---|---|---|
| Cuatro seguidas | 74 | unas 11 veces al año |
| Cinco seguidas | 45 | unas 7 veces al año |
| Seis seguidas | 26 | unas 4 veces al año |
| Ocho seguidas | 7 | aproximadamente una vez al año |
| Once seguidas | 1 | la más larga de toda la prueba. La racha más larga de ganancias fue de 9. |
Cuatro pérdidas en sus primeras dos semanas es algo normal aquí. Pero 11 es la racha más larga en una trayectoria, no un techo: una racha más larga es perfectamente posible en real, y la cuenta tiene que poder aguantarla.
Por qué el porcentaje de aciertos es la cifra equivocada para juzgar
Menos de la mitad de estas operaciones gana dinero, por diseño. La operación ganadora media obtuvo 261 y la perdedora media perdió 142, una relación de 1,84 a 1, lo que deja una esperanza de 0,175 de una unidad de riesgo por operación. Esa pequeña ventaja, repetida 275 veces al año, es todo el producto. Los extremos muestran la forma: la mayor ganadora obtuvo 3919 y la mayor perdedora perdió 567. Un stop en firme limita en cuánto puede convertirse una pérdida; nada limita a una ganadora salvo el final del día.
Un porcentaje de aciertos alto es la estadística más fácil de fabricar en este mercado: deje correr las perdedoras, cierre pronto las ganadoras y el 85% de las operaciones cerrará en ganancia mientras la cuenta se desangra. Juzgue mejor por el factor de beneficio y por la ganancia media frente a la pérdida media - ambos están en el informe que genera la demo gratuita con sus propios datos.
La parte honesta
El drawdown del 17% es un suelo, no una expectativa: una cifra realizada de una sola trayectoria a lo largo de seis años y medio, con un error de muestreo grande. En una ventana fuera de muestra, el mismo mecanismo tuvo un drawdown aproximadamente el doble de profundo, así que la expectativa realista para Equilibrado es de un 25 a un 35 por ciento. Planifique su cuenta con la cifra mayor.
La evidencia fuera de muestra es escasa y preferimos decirlo a ocultarlo. Nuestro historial del CFD sobre el índice empieza en 2020, así que la única prueba anterior disponible fue el S and P 500 para 2017-2019, y dio un factor de beneficio de 1,07: positivo, pero débil. Peor aún, un solo año lo sostiene todo (2018), 2017 y 2019 fueron planos o ligeramente negativos, la racha más larga de meses en pérdidas fue de cuatro frente a dos dentro de muestra, y la dirección dominante de las operaciones se invirtió entre las ventanas. Eso es una señal de alarma real y su sitio está en esta página, no en un cajón.
Dos funciones no se pueden juzgar con ninguna prueba de aquí: el filtro de noticias es invisible para el probador de estrategias, y el modo prop cambia el nivel de riesgo, lo que cambia todo lo que viene después. La ventana incluye el desplome del COVID de marzo de 2020 y el shock de tipos de 2022, así que no es una muestra tranquila - pero seis años y medio son una vida corta para un sistema, y un backtest solo describe cómo se comportaron unas reglas fijas sobre precios que ya han ocurrido.
Un instrumento, una apuesta
Medido, no supuesto: el mismo motor aplicado a diez mercados de índices en tres husos horarios dio un gradiente limpio, con los tres índices estadounidenses a la cabeza y todos los índices europeos y asiáticos bastante por debajo. Fuera de esa familia, la ventaja no cubre sus costes, y un segundo índice estadounidense con riesgo total fijo diluyó el resultado en lugar de diversificarlo, porque estos mercados se mueven juntos en intradía. Así que está comprando una apuesta, no una cartera: no hay un segundo motor que sostenga un mal tramo del primero. Dos tercios del beneficio proceden de los primeros 45 minutos tras la apertura del mercado de contado estadounidense, así que un bróker cuyo spread se amplíe con fuerza en ese momento le costará más de lo habitual.
Lo que no hace
- Sin martingala, sin rejilla (grid), sin promediar a la baja
- Sin trucos ocultos de recuperación
- Sin mantener una posición perdedora de un día para otro para evitar asumirla
- Sin límite de beneficio, sin detenerse porque la cuenta esté en positivo
Toda posición lleva un stop en firme en el servidor del bróker desde el momento en que se abre. Los cortacircuitos de pérdida diaria y semanal bloquean únicamente las nuevas entradas; las posiciones abiertas siguen gestionándose. El tramo en el que más querría apagarlo suele ser el que precede a la recuperación.
Bloques opcionales
Protección de las reglas de prop firm, desactivada por defecto. El sistema queda sin posiciones al final de cada día, así que nunca mantiene la exposición nocturna que la mayoría de estas firmas restringe. El bloque vigila el drawdown estático y el diario y cierra todo bastante antes del límite, en lugar de justo en él. También fuerza el riesgo al 0,40% por operación, de forma deliberada: simulando un objetivo del 10 por ciento con un límite estático del 10 por ciento y uno diario del 5 por ciento, e iniciando un desafío cada día de negociación de una ventana fuera de muestra, el 25,3% de los intentos incumplió alguna regla con un 1,00% y el 0,7% lo hizo con un 0,40%. Los datos dentro de muestra ocultan esa diferencia por completo. El coste es un 17,4% anual con un drawdown del 6,8%, frente al 57,2% y el 16,9% habituales. Protege las reglas; no promete que usted vaya a superar el desafío. Una advertencia con la que topamos nosotros mismos: las plataformas de prop firm suelen tener muy poco historial de precios, así que puede que no pueda verificar nada en su servidor.
Filtro de noticias, desactivado por defecto. Pausa las nuevas entradas en torno a publicaciones de alto impacto en la propia divisa del instrumento. El calendario económico no está disponible dentro del probador de estrategias de MetaTrader - lo hemos verificado, la llamada devuelve el error 4014. Por tanto, ni nosotros ni usted podemos someterlo a backtest, y todas las cifras de aquí se midieron con él desactivado. Activado, el EA toma menos operaciones de las que muestra cualquier prueba, y escribe una línea en el registro indicándolo.
Aleatorización de operaciones, desactivada por defecto. Desplaza el tamaño del lote un pequeño porcentaje en uno u otro sentido, de modo que sus entradas no sean idénticas a las de otras cuentas que ejecutan el mismo sistema - que es justo lo que comprueban estas firmas. Su riesgo se mueve en ese mismo porcentaje. Medido con dos semillas: una ejecución un 1,5% por debajo del resultado sin aleatorizar y la otra un 1,1% por encima, con el drawdown y el factor de beneficio sin cambios.
Pausa de fin de año, activada por defecto. La liquidez entre los días festivos es escasa; omitir ese periodo mejoró ligeramente el resultado de la prueba con un drawdown sin cambios. Ambas fechas son parámetros.
Datos de bróker y costes
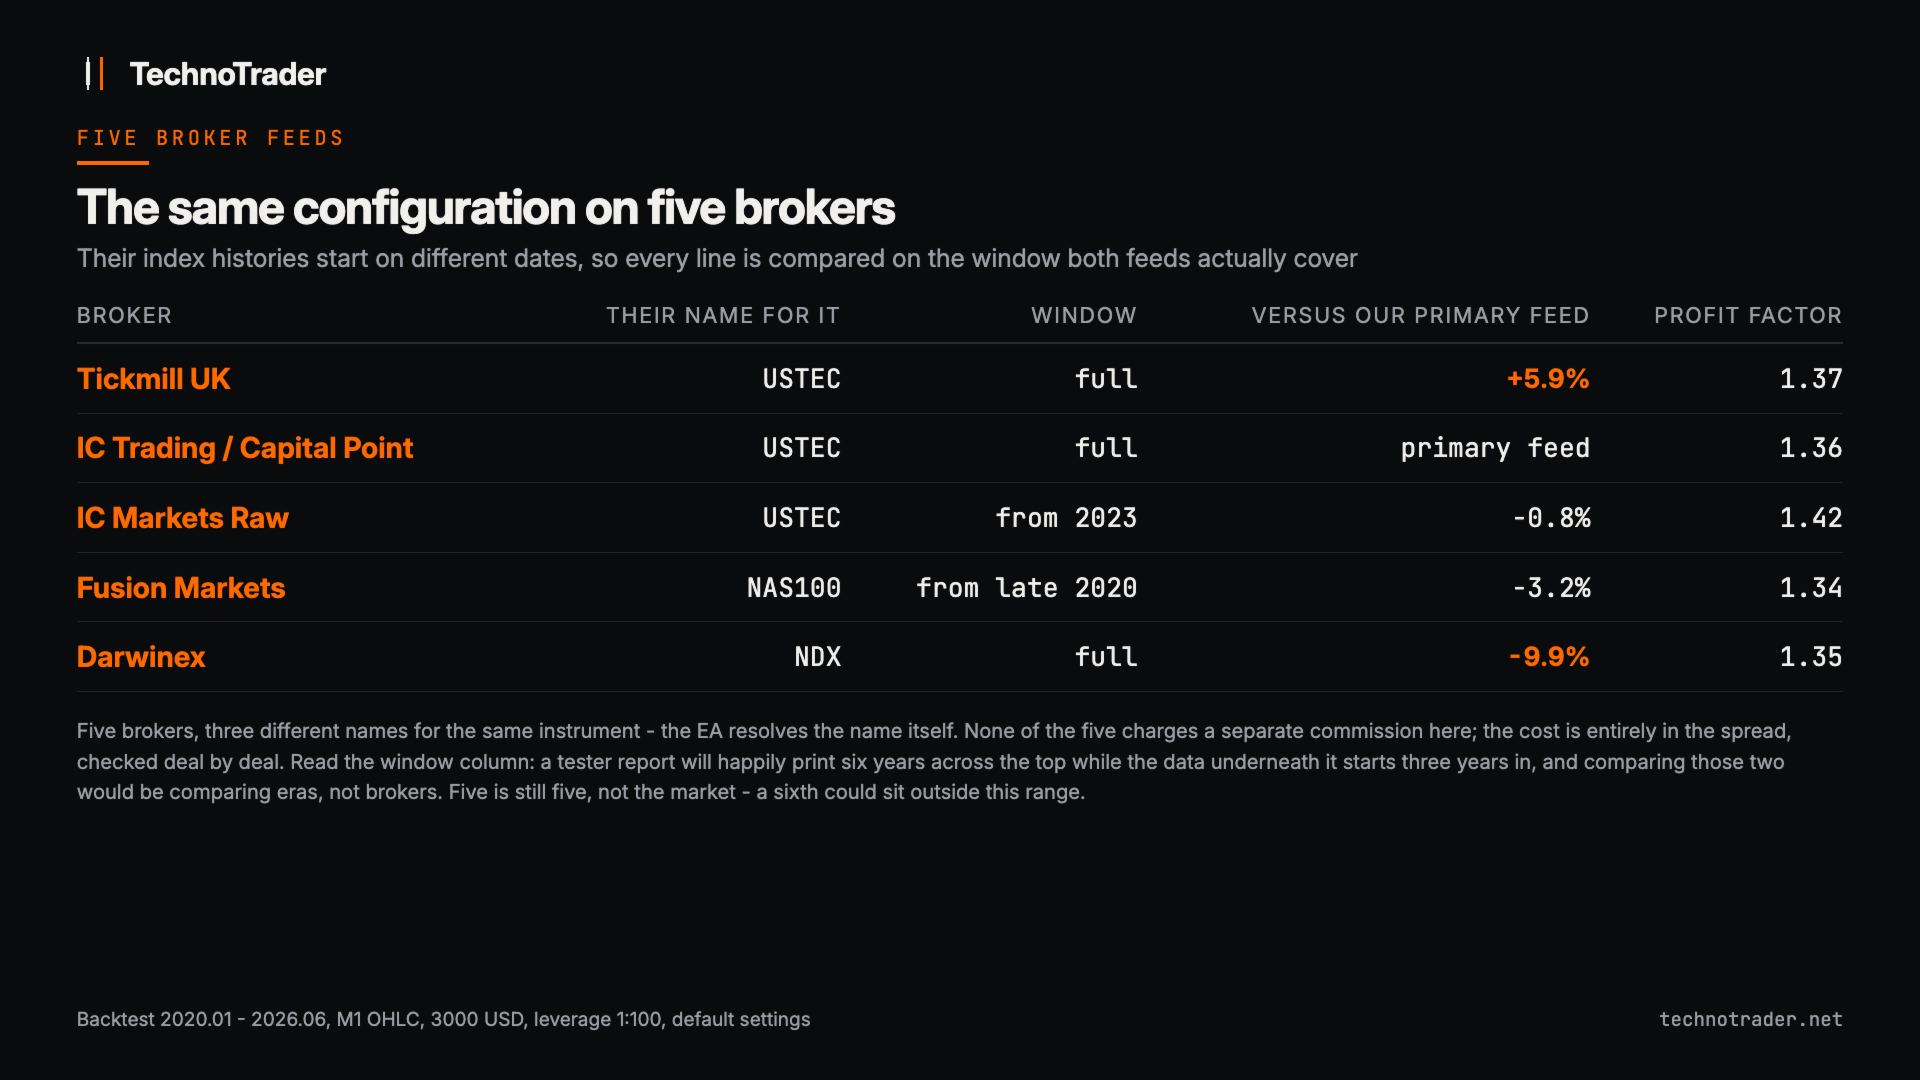
Las cifras principales proceden de un servidor de spread raw sin comisión separada en este CFD sobre índice. Si su bróker cobra una comisión de ida y vuelta, introdúzcala en el parámetro de comisión para que el filtro de costes del EA la vea - de lo contrario, ese filtro admitirá operaciones cuyo stop es demasiado pequeño para que merezca la pena tomarlas. Después se midió la misma configuración con cuatro brókeres más, comparando cada uno en la ventana que ambos feeds cubren realmente, y no en el rango de fechas impreso en la parte superior de un informe.
| Bróker | Ventana comparada | Frente al feed principal |
|---|---|---|
| Tickmill UK | ventana completa | un 5,9% más de beneficio, factor de beneficio 1,37 frente a 1,36 |
| IC Markets Raw | desde 2023 | un 0,8% menos, factor de beneficio 1,42 frente a 1,39 en la ventana equiparada |
| Fusion Markets | desde finales de 2020 | un 3,2% menos y un drawdown más profundo, 18,0% frente a 15,6%. El precio de un spread más amplio |
| Darwinex | ventana completa | un 9,9% menos, factor de beneficio 1,35 frente a 1,36. La mayor diferencia que encontramos |
En cinco brókeres el resultado va desde un 9,9% peor hasta un 5,9% mejor, con un factor de beneficio de 1,34 a 1,42 y un porcentaje de aciertos del 42,3% al 44,2%. Ninguno cobra aquí una comisión separada, así que el coste está por completo en el spread, que revisamos operación por operación. Pero cinco no son el mercado: un sexto podría quedar fuera de ese rango, y un bróker cuyo spread se amplíe con fuerza en la apertura estadounidense haría más daño que cualquiera de estos. Ejecute la demo gratuita con los datos de su propio bróker; ese resultado, y no esta página, es lo que habría visto su cuenta. Los nombres de brókeres son solo fuentes de datos de prueba, sin ninguna afiliación.
Requisitos
- Cuenta de cobertura (hedging), apalancamiento 1:100 o superior. Las cuentas netting se rechazan de forma explícita al iniciar, y todas las cifras publicadas se midieron con 1:100.
- Un bróker que ofrezca un CFD sobre el índice tecnológico estadounidense. El EA resuelve por sí mismo los nombres habituales y un parámetro de sufijo cubre el resto. La falta del símbolo se comunica de forma explícita; nunca operará en silencio el símbolo del gráfico en su lugar.
- Opera con barras de 15 minutos, el único marco temporal en el que se midió. Adjúntelo a un único gráfico cualquiera; tanto el símbolo como el marco temporal de ese gráfico se ignoran.
- Probador de estrategias: el modelo OHLC de 1 minuto es válido y los ticks reales dan casi el mismo resultado. El modo de solo precios de apertura no es compatible.
- El mecanismo está anclado a la apertura del mercado de contado estadounidense. De fábrica viene configurado para servidores GMT+2 y GMT+3 y se corrige solo cuando los cambios de hora estadounidense y europeo no coinciden; un parámetro cubre cualquier otro desfase. Al arrancar, escribe en el registro el ancla de la sesión, la hora límite de entrada y la hora de cierre de todas las posiciones.
- Cualquier bróker distinto de nuestra fuente de pruebas está sin probar. "Da números diferentes en mi bróker" es un comportamiento esperado, no un defecto.
Sobre el precio
El precio refleja lo que podemos demostrar hoy y nada más: los datos de cinco brókeres a lo largo de una sola era de mercado, y una evidencia fuera de muestra que más arriba calificamos de escasa. A medida que esa evidencia crezca, el precio la seguirá al alza.
Soporte: la pestaña de comentarios del producto. Los resultados de demo con brókeres que no hemos probado son bienvenidos allí - cada prueba compartida hace que el panorama sea más honesto para el siguiente comprador.