Index Cadence TechnoTrader
- Experts
-
Nice Trader
 📊 Trader sistemático e algorítmico | Sinais ao vivo | Expert Advisors e ferramentas MT5 | Desde 2011
Uma carteira multiestratégia de EAs com gestão de risco disciplinada.
Negociando desde 2011 · Algorítmico desde 2018 · Sinais ao vivo na MQL5 desde 2024
⚙️ Abordagem de trading - Versão: 1.2
- Atualizado: 3 setembro 2026
- Ativações: 10
SINAL AO VIVO - TechnoTrader EA Showcase
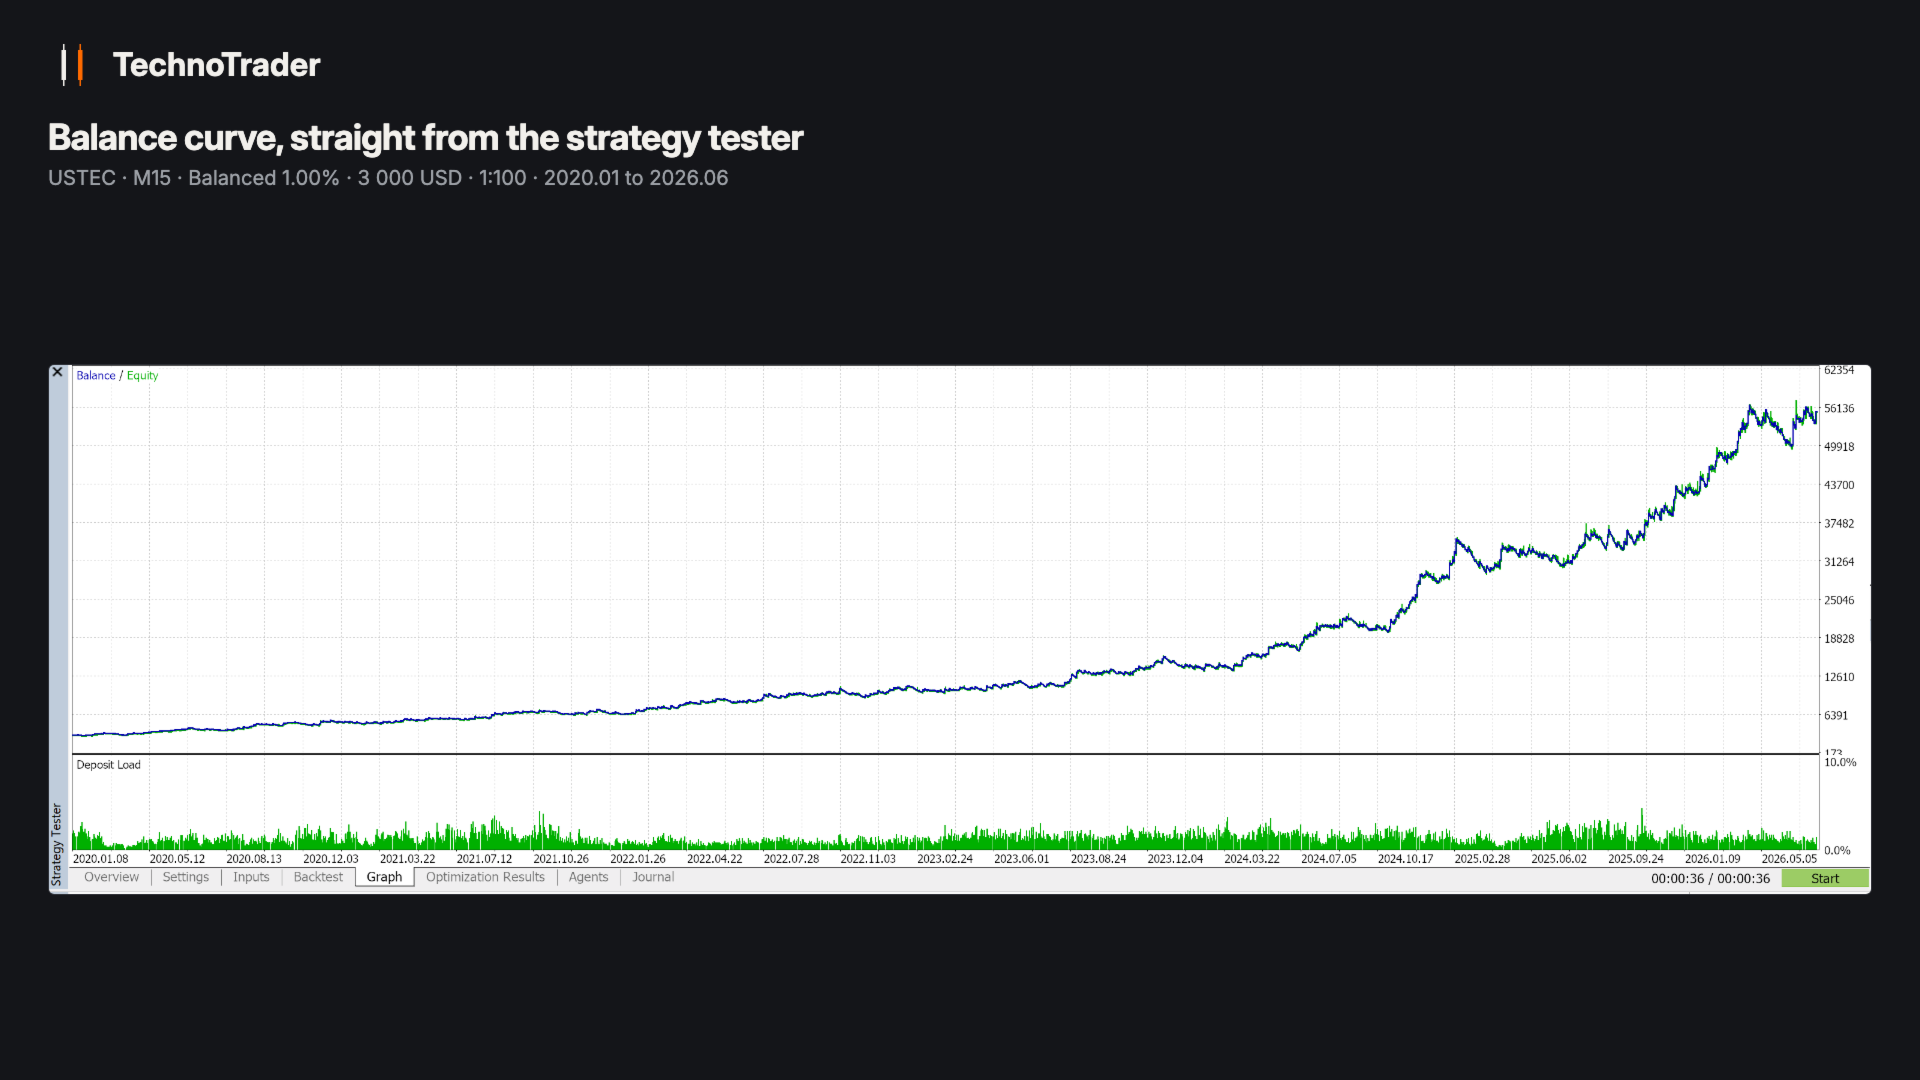
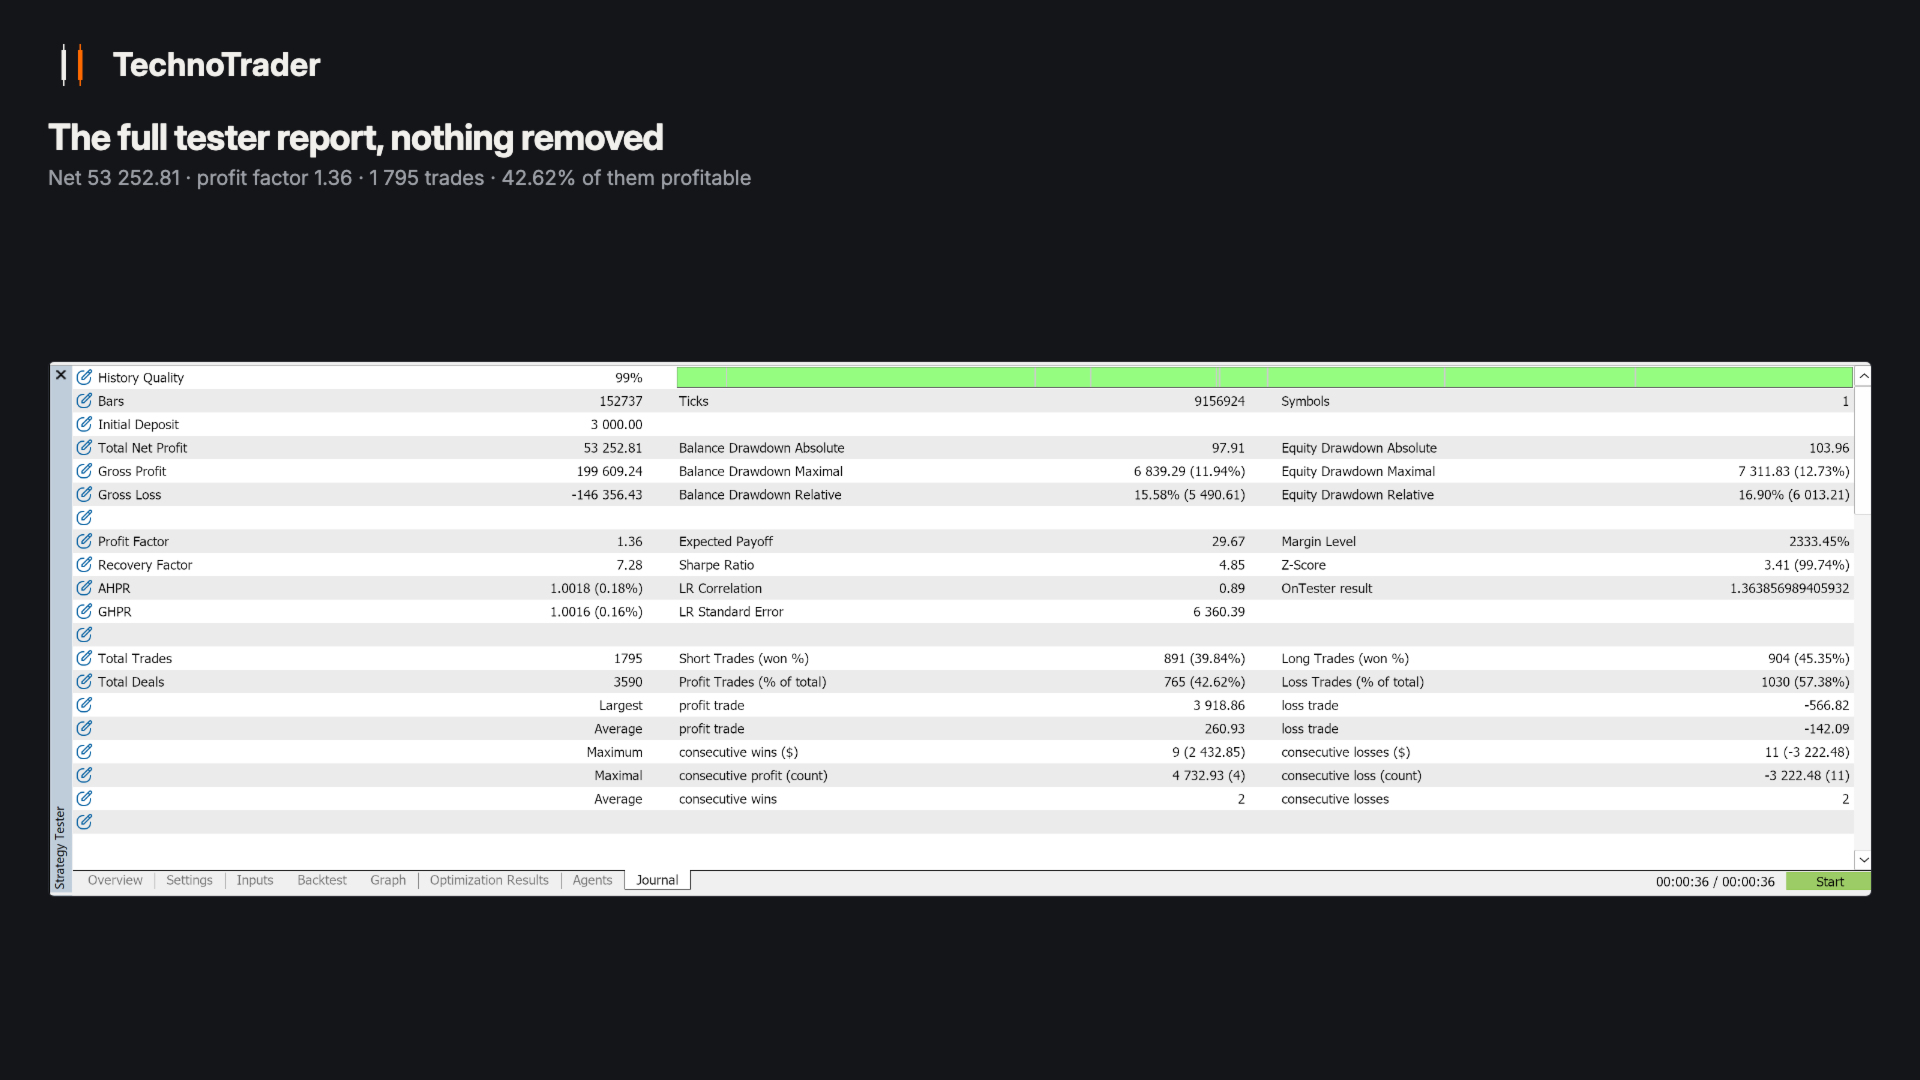
O Index Cadence opera um único instrumento, o CFD do índice de tecnologia dos EUA, de forma intradiária e zerado antes do fechamento: cerca de 275 operações por ano, 57,2% ao ano com um pior drawdown de capital de 16,9% no pacote padrão, medido de 2020 a 2026 em uma conta de 3000 USD. Isto não é um santo graal e não vamos vendê-lo como tal. É uma vantagem medida, executada com disciplina, sobre preços que já aconteceram.
Esse sinal é uma conta real rodando este EA nas configurações de fábrica, ao lado de outros dois produtos da mesma linha: Gold Tempo no ouro e Bitcoin Interval no Bitcoin. Nada nele está ajustado. Três estratégias dividem uma mesma conta pequena, então a curva pertence às três em conjunto, e o drawdown dela pode ser mais profundo do que os números desta página.
Em torno da abertura do mercado à vista nos EUA, o EA mede o quanto este mercado costuma percorrer em cada horário do dia, usando as últimas 14 sessões, e traça uma banda a partir disso. Um candle de 15 minutos que fecha fora da banda é o sinal: acima dela compra, abaixo dela vende. Toda posição carrega um stop firme do lado da corretora, e tudo é fechado antes do fim do dia de negociação. Nada durante a noite, nada no fim de semana.
O que o backtest mostra (2020.01 - 2026.06, M15, alavancagem 1:100)
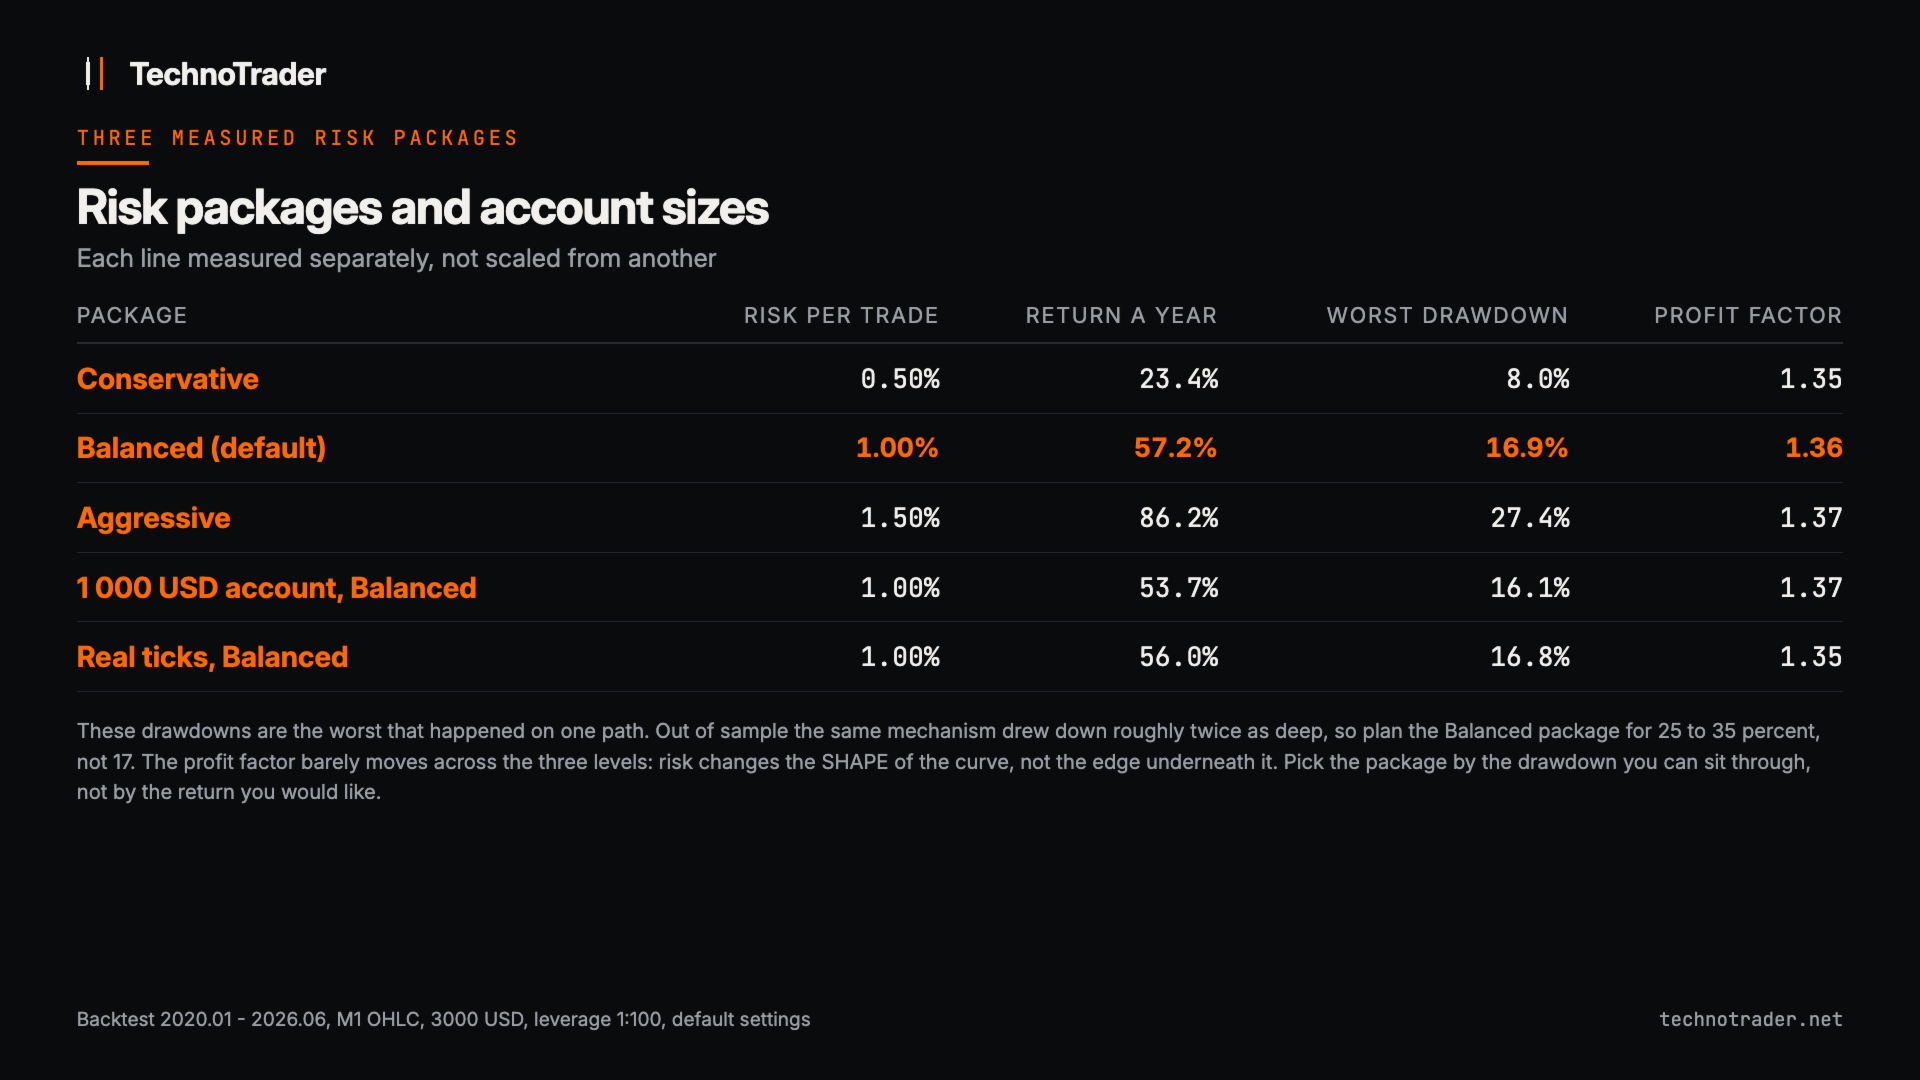
Três pacotes de risco em uma conta de 3000 USD, cada um medido separadamente, e não extrapolado dos outros:
| Pacote | Risco por operação | Média por ano | Pior drawdown de capital | Fator de lucro |
|---|---|---|---|---|
| Conservador | 0,50% | cerca de 23% | 7,96% | 1,35 |
| Equilibrado (padrão) | 1,00% | cerca de 57% | 16,9% | 1,36 |
| Agressivo | 1,50% | cerca de 86% | 27,38% | 1,37 |
Esses drawdowns são os piores que aconteceram em um único caminho. Fora da amostra, o mesmo mecanismo teve um drawdown cerca de duas vezes mais profundo, então planeje o Equilibrado para 25 a 35 por cento, não para 17. Existe também um pacote de Lote fixo: cada operação abre com o lote que você definir, sem dimensionamento por risco, por isso ele não tem linha aqui.
| Conta, Equilibrado | Média por ano | Drawdown de capital | Fator de lucro |
|---|---|---|---|
| 3000 USD | 57,2% | 16,9% | 1,36 |
| 1000 USD | 53,7% | 16,1% | 1,37 |
| 500 USD | 47,3% | 23,0% | 1,37, veja a nota sobre o lote mínimo abaixo |
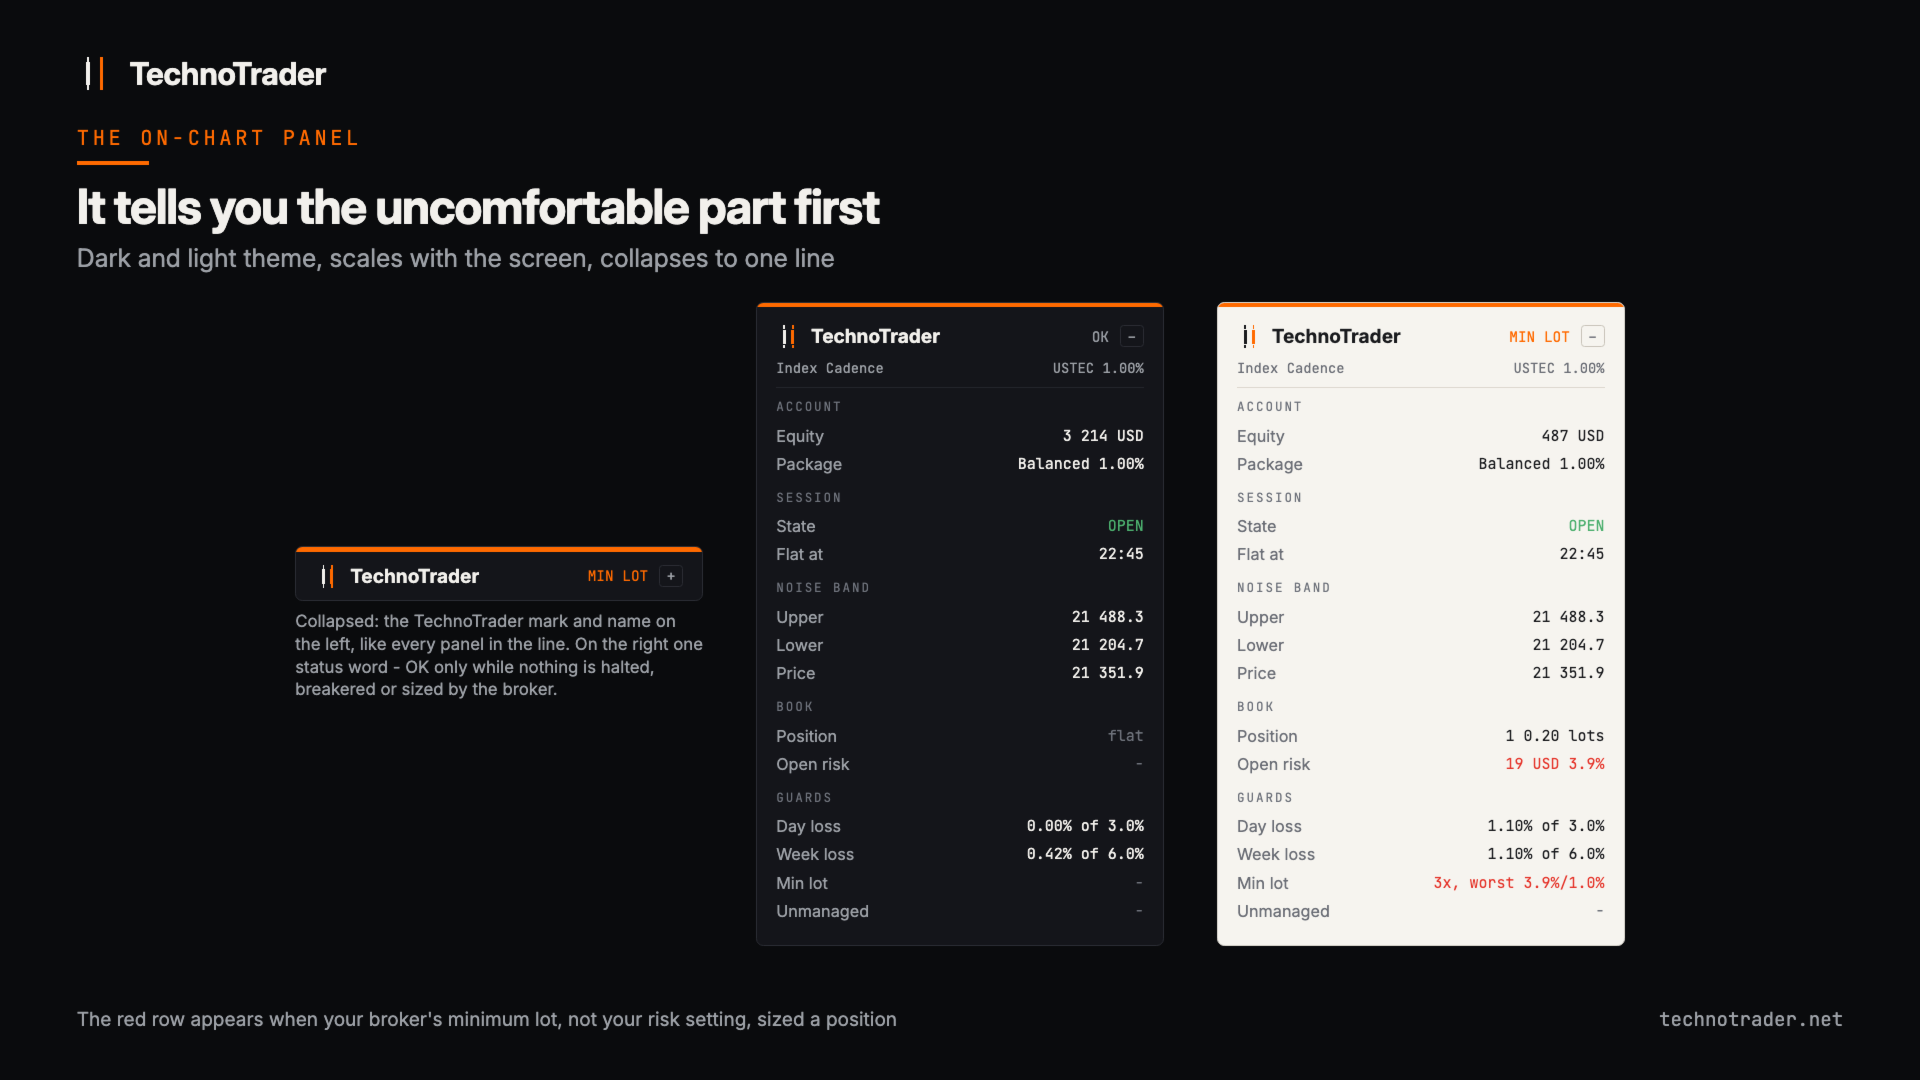
Abaixo de cerca de 2000 USD, o lote mínimo da corretora já não consegue dimensionar uma operação do jeito que o seu ajuste de risco pede, e isso não acontece ao acaso: são as operações de stop mais largo, das semanas mais voláteis. O EA as executa mesmo assim, no lote mínimo, e avisa toda vez - enquanto roda, no resumo e como uma linha vermelha no painel. Medido em 500 USD: o mesmo retorno de quando elas são deixadas de fora, em 1779 operações em vez de 1562, drawdown de 23,0% em vez de 15,7%, pior posição isolada arriscando 3,9% contra um ajuste de 1,0%. E o índice praticamente dobrou desde 2020, então, ao preço de hoje, uma conta de 500 USD fica no lote mínimo em quase toda operação, e não em uma a cada oito - essa linha é sustentada pelos primeiros anos. Um parâmetro alterna para deixá-las de fora.
Com dados de ticks reais em vez de barras de 1 minuto: 56,0% ao ano, drawdown de 16,8%, fator de lucro 1,35, contagem de operações idêntica. Sistemas intradiários costumam perder muito na modelagem em nível de tick. Este perde menos de um ponto percentual, porque as entradas são em candles de 15 minutos já fechados e os stops são largos em relação ao spread.
Ano a ano
| Ano civil | Retorno |
|---|---|
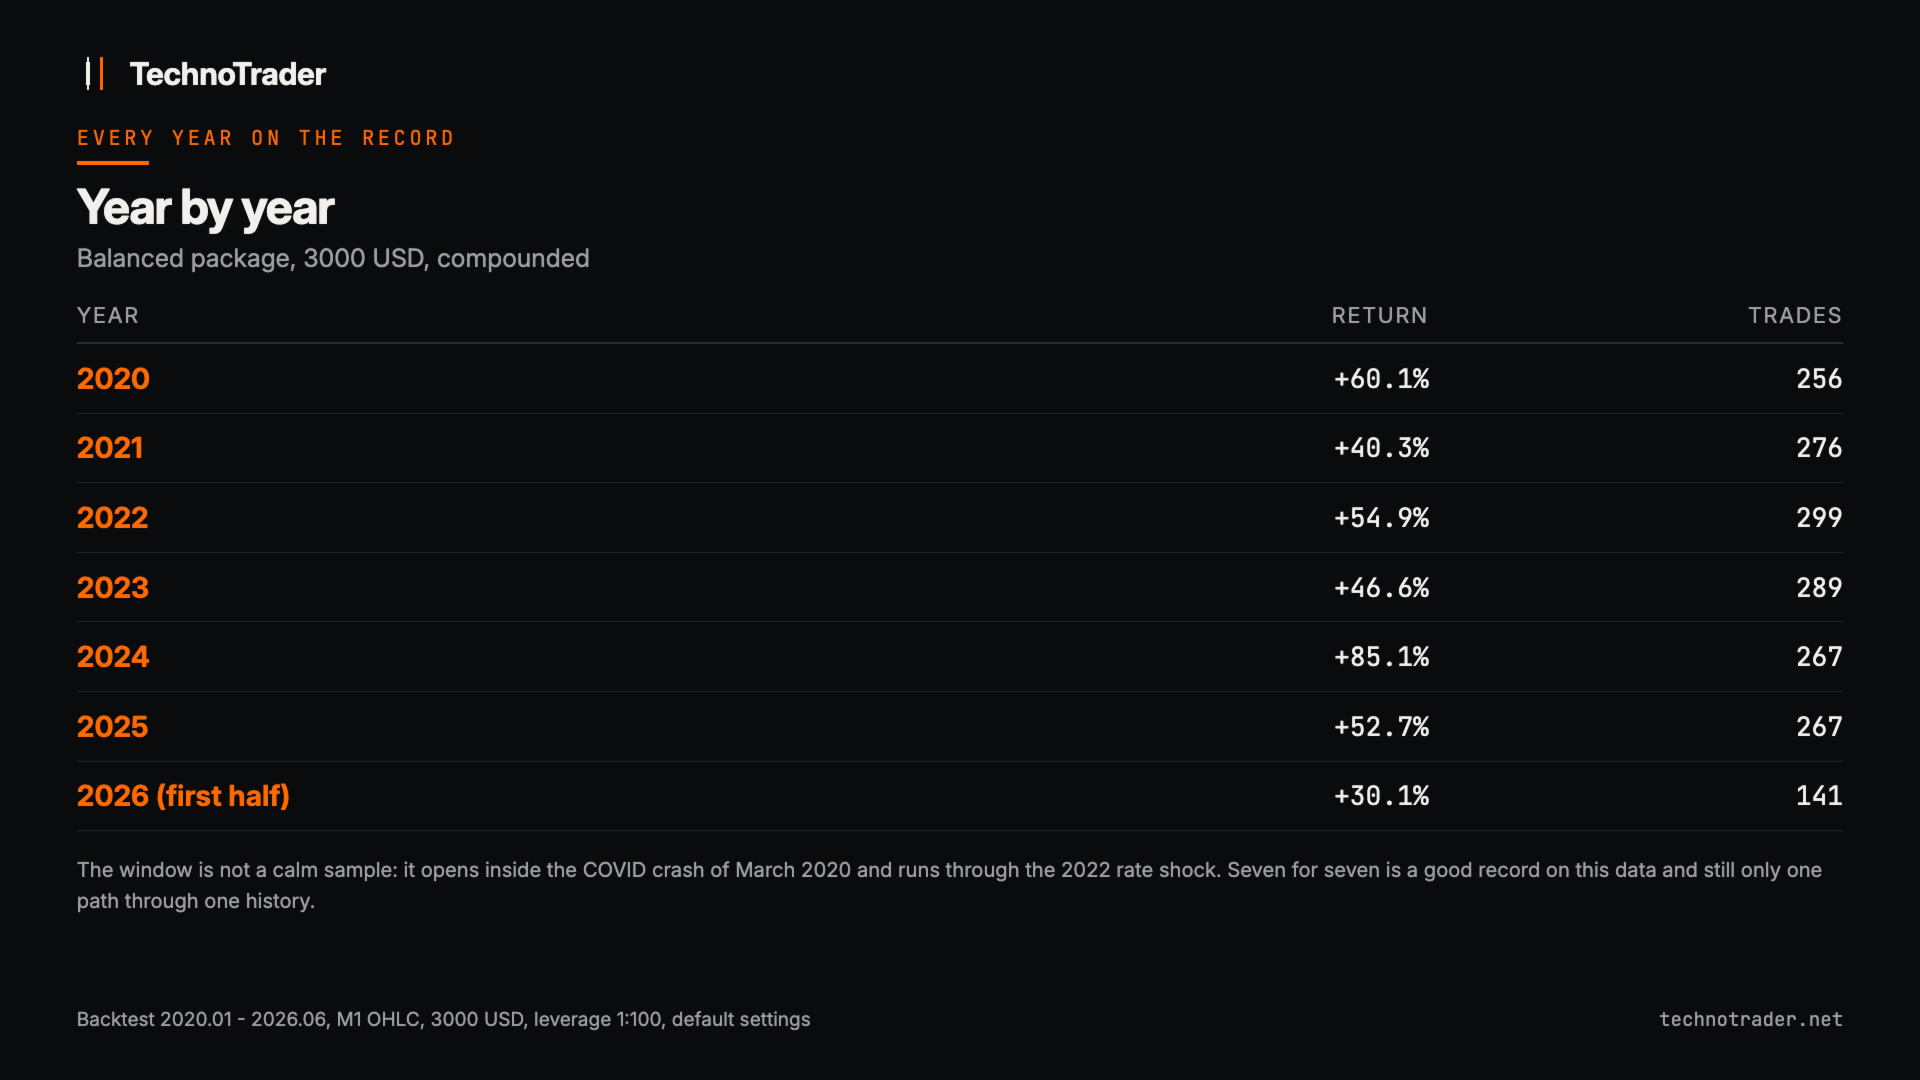
| 2020 | +60% |
| 2021 | +40% |
| 2022 | +55% |
| 2023 | +47% |
| 2024 | +85% |
| 2025 | +53% |
| 2026, primeiro semestre | +30% |
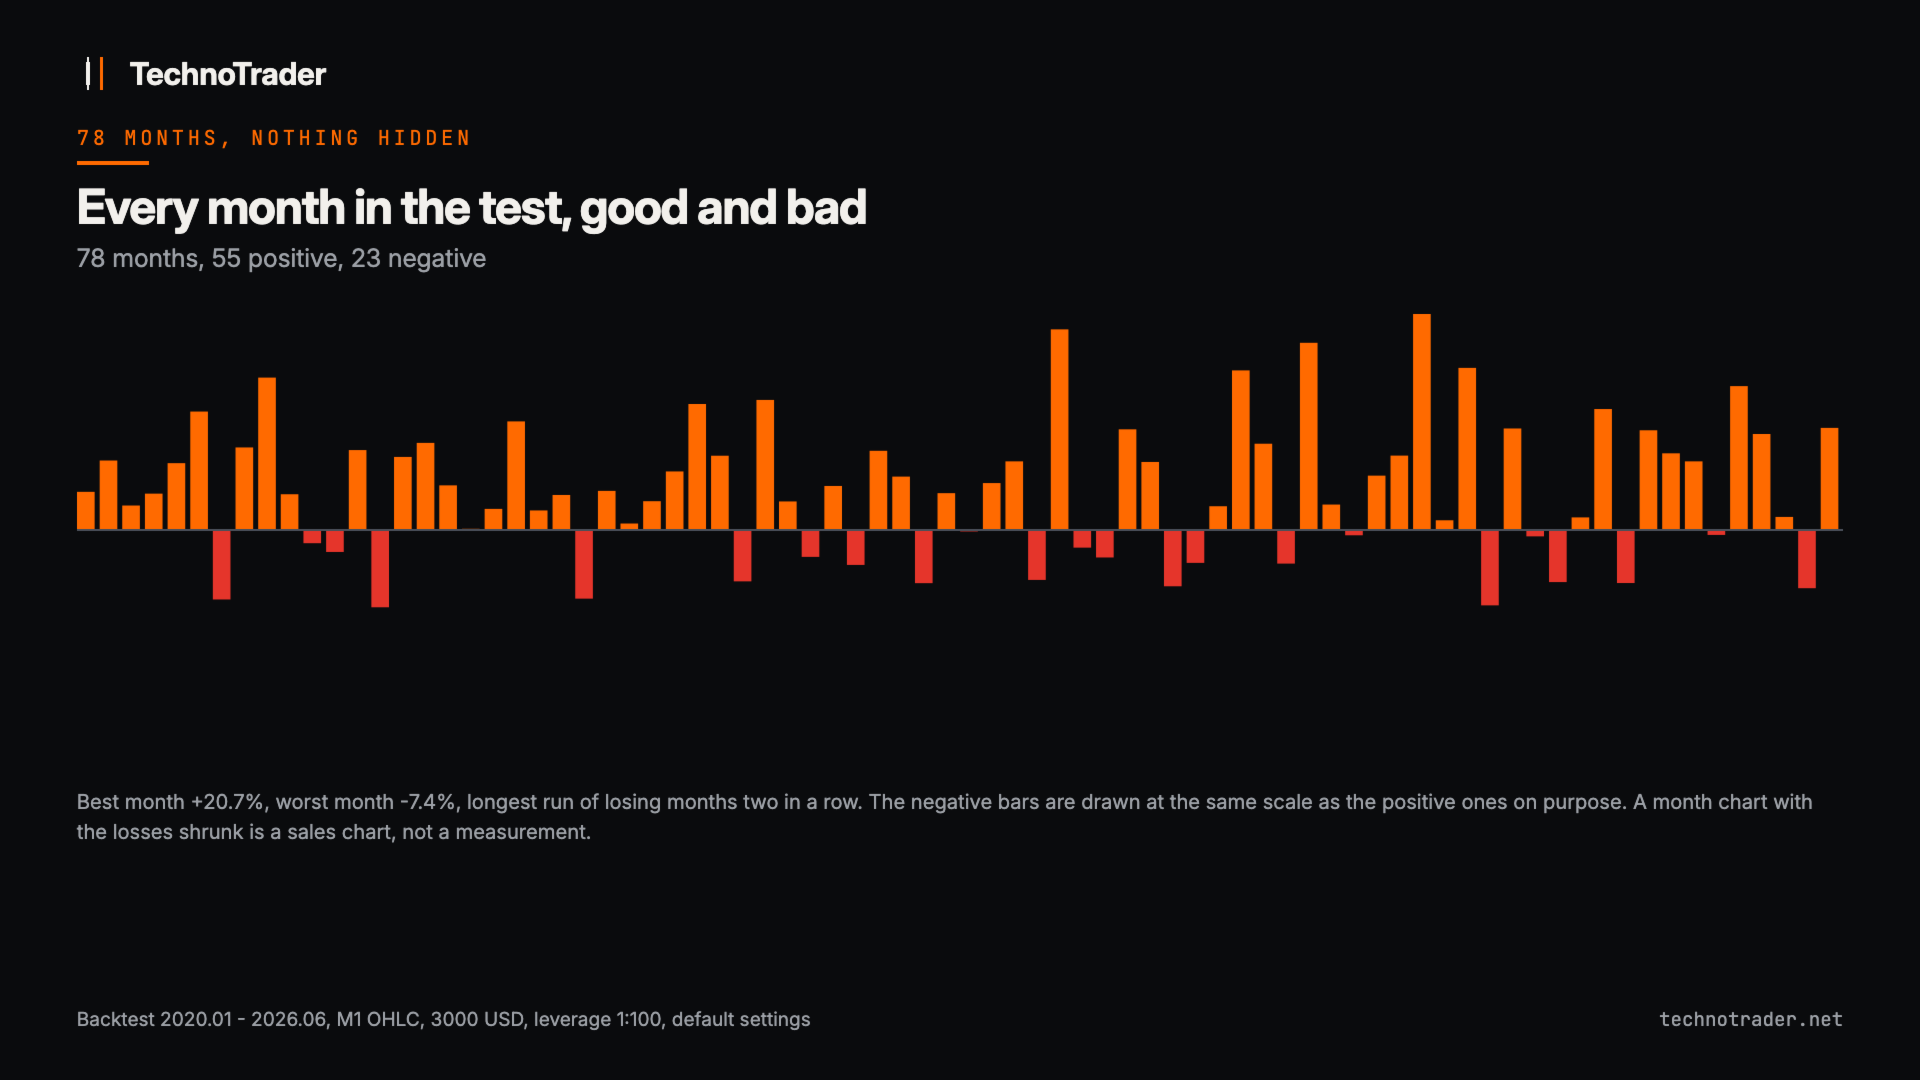
Julgue por meses, não operação por operação. No mesmo teste, 42% das operações terminaram positivas e 72% dos meses também (56 de 78), o pior mês foi -7,4%, a maior sequência de meses negativos foi de dois, e nenhuma das 67 janelas móveis de doze meses ficou negativa. Um caminho através de uma história, não uma garantia.
Sequências de perdas
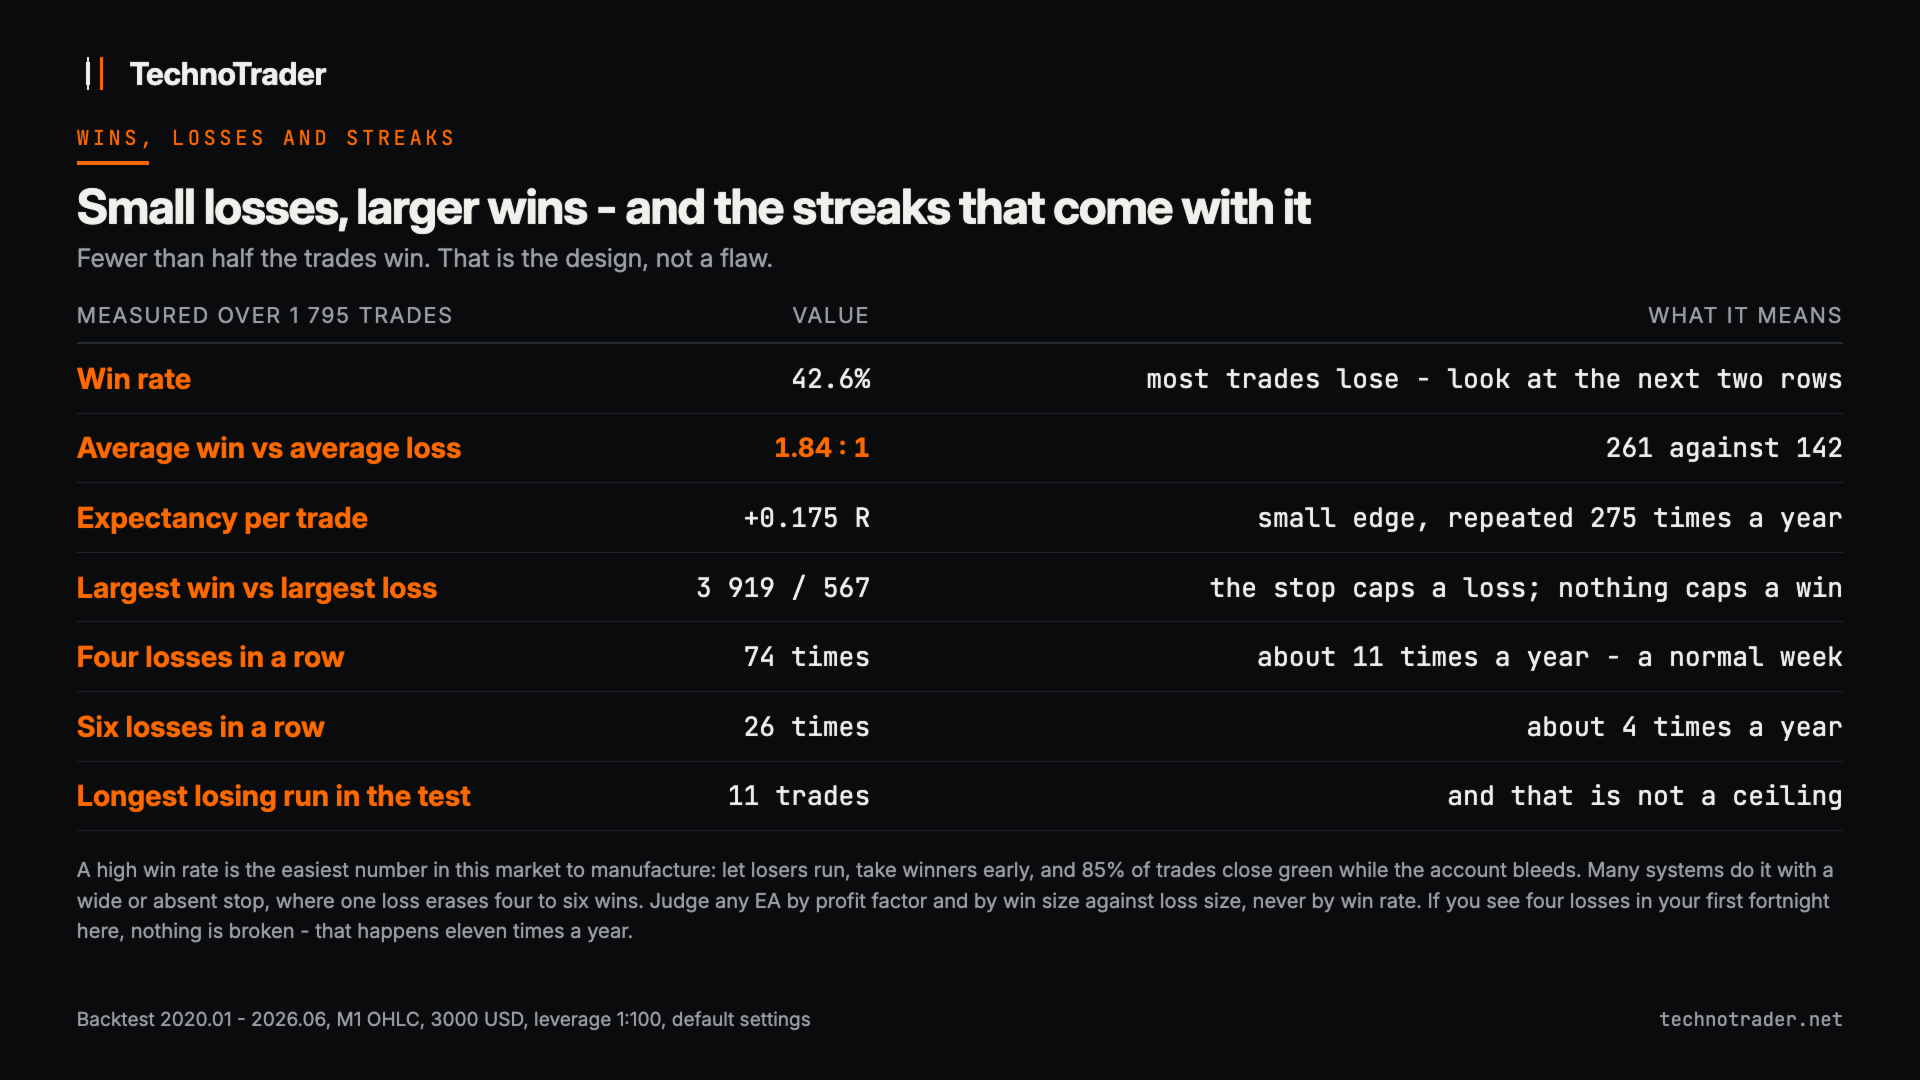
Com uma taxa de acerto de 42%, sequências de perdas são aritmética, não defeito.
| Sequência de perdas | Vezes no teste | Com que frequência isso acontece |
|---|---|---|
| Quatro seguidas | 74 | cerca de 11 vezes por ano |
| Cinco seguidas | 45 | cerca de 7 vezes por ano |
| Seis seguidas | 26 | cerca de 4 vezes por ano |
| Oito seguidas | 7 | aproximadamente uma vez por ano |
| Onze seguidas | 1 | a maior de todo o teste. A maior sequência de ganhos foi de 9. |
Quatro perdas na sua primeira quinzena é algo normal aqui. Mas 11 é a maior sequência em um caminho, não um teto: uma sequência mais longa é perfeitamente possível ao vivo, e a conta precisa ser capaz de atravessar uma delas.
Por que a taxa de acerto é o número errado para julgar
Menos da metade destas operações dá dinheiro, e isso é proposital. A operação vencedora média ganhou 261 e a perdedora média perdeu 142, uma relação de 1,84 para 1, deixando uma expectativa de 0,175 de uma unidade de risco por operação. Essa pequena vantagem, repetida 275 vezes por ano, é o produto inteiro. Os extremos mostram o formato: o maior ganho foi de 3919, a maior perda foi de 567. Um stop firme limita o que uma perda pode se tornar. Nada limita um ganho, a não ser o fim do dia.
Uma taxa de acerto alta é a estatística mais fácil de fabricar neste mercado: deixe as perdas correrem, feche os ganhos cedo, e 85% das operações fecham no lucro enquanto a conta sangra. Julgue pelo fator de lucro e pelo ganho médio contra a perda média - ambos estão no relatório que a versão demo gratuita gera com os seus próprios dados.
A parte honesta
O drawdown de 17% é um piso, não uma expectativa: um número realizado em um caminho ao longo de seis anos e meio, carregando um grande erro amostral. Em uma janela fora da amostra, o mesmo mecanismo teve um drawdown cerca de duas vezes mais profundo, então a expectativa realista para o Equilibrado é de 25 a 35 por cento. Planeje a sua conta pelo número maior.
A evidência fora da amostra é escassa e preferimos dizer isso a escondê-la. O nosso histórico do CFD deste índice começa em 2020, então o único teste anterior disponível foi o S and P 500 de 2017-2019, e ele produziu um fator de lucro de 1,07: positivo, mas fraco. Pior, um único ano carrega tudo (2018), 2017 e 2019 ficaram estáveis a levemente negativos, a maior sequência de meses negativos foi de quatro contra dois dentro da amostra, e a direção dominante das operações se inverteu entre as janelas. Isso é um sinal de alerta real e o lugar dele é nesta página, não em uma gaveta.
Dois recursos não podem ser julgados por nenhum teste aqui: o filtro de notícias é invisível para o testador de estratégia, e o modo prop altera o nível de risco, o que altera tudo o que vem depois dele. A janela cobre o crash da COVID de março de 2020 e o choque de juros de 2022, portanto não é uma amostra tranquila - mas seis anos e meio é uma vida curta para um sistema, e um backtest apenas descreve como regras fixas se comportaram sobre preços que já aconteceram.
Um instrumento, uma aposta
Medido, não presumido: o mesmo motor em dez mercados de índices em três fusos horários deu um gradiente nítido, com os três índices dos EUA à frente e todos os índices europeus e asiáticos bem abaixo deles. Fora dessa família, a vantagem não paga os próprios custos, e um segundo índice dos EUA com risco total fixo diluiu o resultado em vez de diversificá-lo, porque estes mercados se movem juntos no intradiário. Ou seja, você está comprando uma aposta, não uma carteira: não existe um segundo motor para sustentar um trecho ruim do primeiro. Dois terços do lucro vêm dos primeiros 45 minutos após a abertura do mercado à vista nos EUA, então uma corretora cujo spread se alarga bruscamente nesse momento vai lhe custar mais do que o habitual.
O que ele não faz
- Sem martingale, sem grid, sem preço médio na perda
- Sem truques ocultos de recuperação
- Sem segurar uma posição perdedora durante a noite para não realizar a perda
- Sem teto de lucro, sem parar porque a conta está no positivo
Toda posição carrega um stop firme do lado da corretora desde o momento em que é aberta. Os limitadores de perda diária e semanal bloqueiam apenas novas entradas. As posições abertas continuam sendo gerenciadas. O trecho em que você mais teria vontade de desligá-lo costuma ser justamente o que vem antes da recuperação.
Blocos opcionais
Proteção às regras de mesa proprietária, desligada por padrão. O sistema fica zerado ao fim de todo dia, então nunca carrega a exposição noturna que a maioria das mesas restringe. O bloco acompanha o drawdown estático e o diário e zera as posições bem antes do limite, e não em cima dele. Ele também força o risco para 0,40% por operação, de propósito: simulando uma meta de 10 por cento com limite estático de 10 por cento e limite diário de 5 por cento, iniciando um desafio em cada dia de negociação de uma janela fora da amostra, 25,3% das tentativas violaram alguma regra com 1,00% e 0,7% violaram com 0,40%. Os dados dentro da amostra escondem essa diferença por completo. O custo é 17,4% ao ano com um drawdown de 6,8%, contra 57,2% e 16,9% no modo normal. Ele protege as regras, mas não promete que você será aprovado. Um aviso em que nós mesmos esbarramos: as plataformas de mesas proprietárias costumam ter muito pouco histórico de preços, então pode ser que você não consiga verificar nada no servidor delas.
Filtro de notícias, desligado por padrão. Ele pausa novas entradas em torno de divulgações de alto impacto na moeda do próprio instrumento. O calendário econômico não está disponível dentro do testador de estratégia do MetaTrader - nós verificamos, a chamada retorna o erro 4014. Portanto ele não pode ser avaliado em backtest nem por nós nem por você, e todos os números desta página foram medidos com ele desligado. Ligado, o EA faz menos operações do que qualquer teste mostra, e escreve uma linha no diário dizendo isso.
Aleatorização das operações, desligada por padrão. Ela desloca o tamanho do lote em alguns por cento para cima ou para baixo, de modo que as suas entradas não fiquem idênticas às de outras contas rodando o mesmo sistema - que é justamente o que as mesas verificam. O seu risco se move na mesma proporção. Medido com duas sementes: uma execução 1,5% abaixo do resultado sem aleatorização, a outra 1,1% acima, com drawdown e fator de lucro inalterados.
Pausa de fim de ano, ligada por padrão. A liquidez entre os feriados é rala. Ficar de fora desse período melhorou levemente o resultado do teste, com um drawdown inalterado. As duas datas são parâmetros.
Dados e custos das corretoras
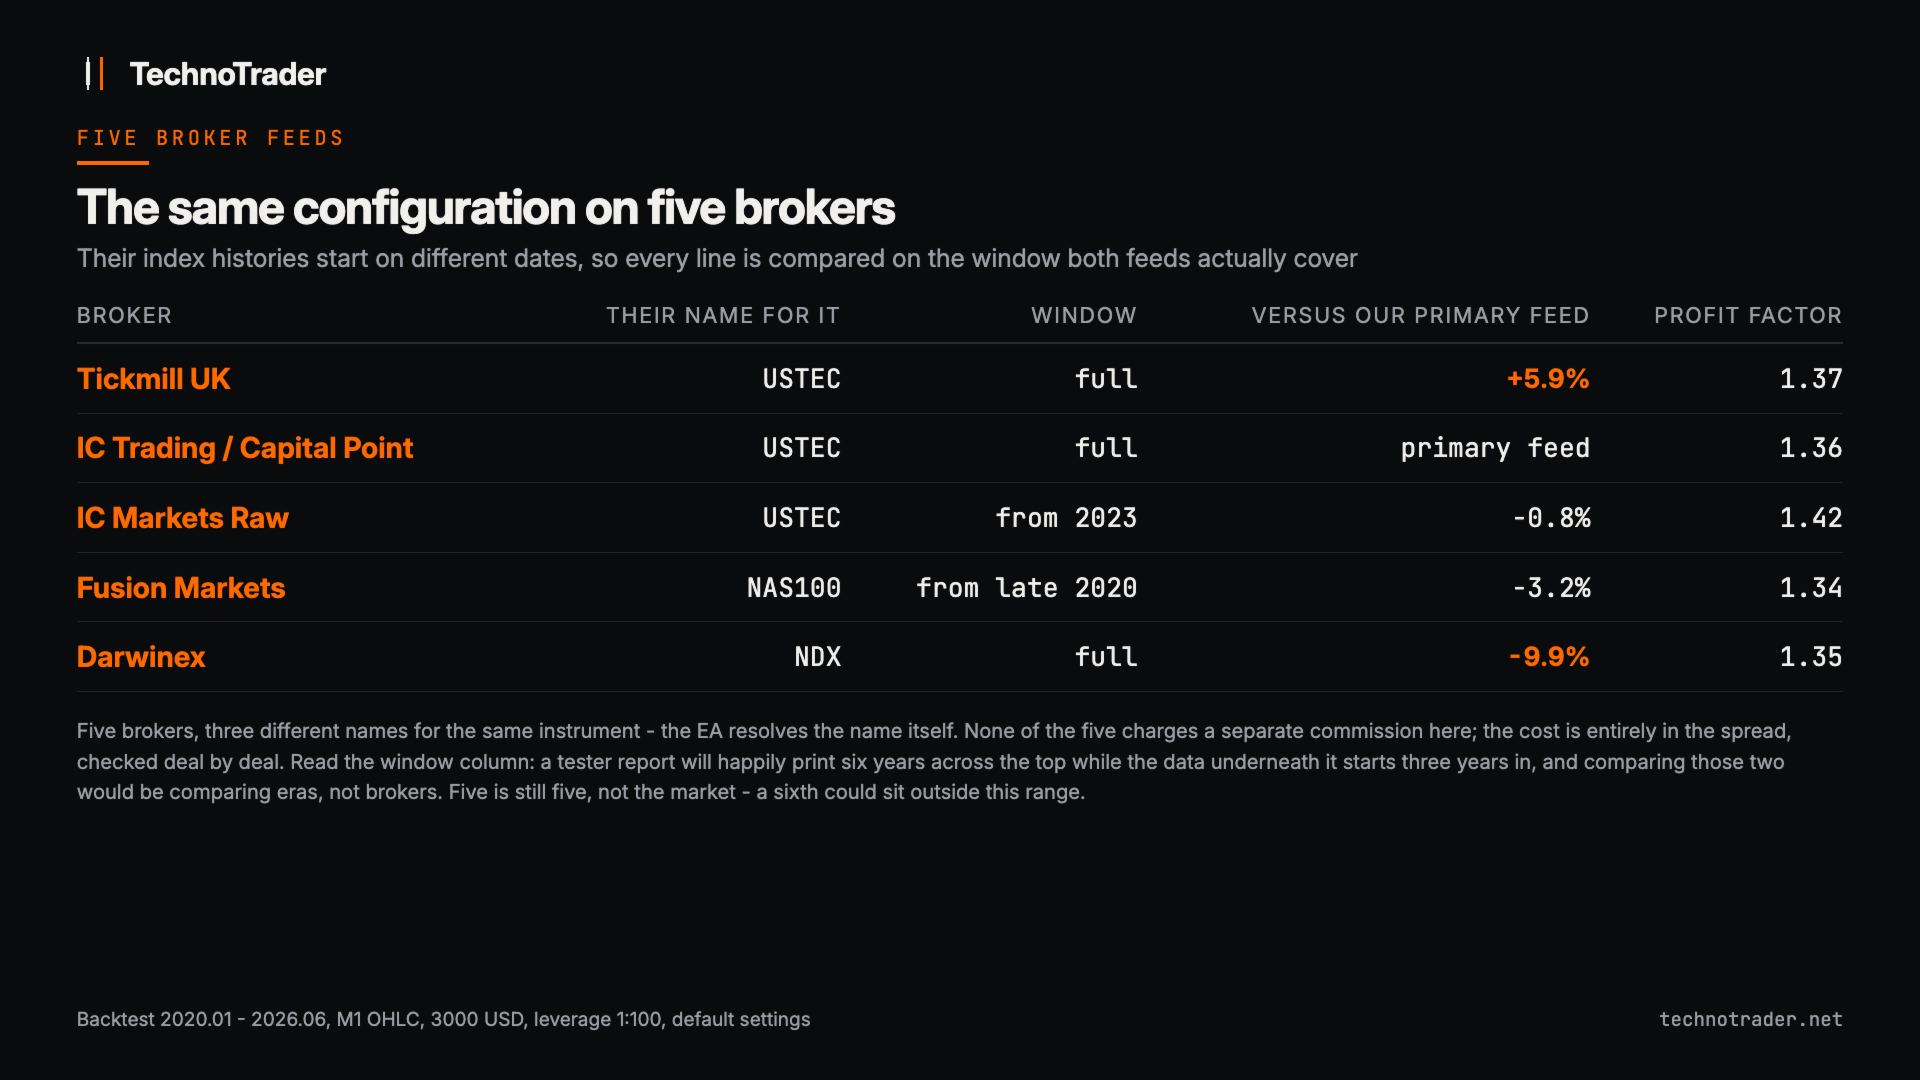
Os números de destaque vêm de um servidor de spread raw sem comissão separada neste CFD de índice. Se a sua corretora cobra comissão de ida e volta, informe-a no parâmetro de comissão para que o filtro de custo do EA consiga enxergá-la - caso contrário, o filtro vai permitir operações cujo stop é pequeno demais para valer a pena. A mesma configuração foi então medida em mais quatro corretoras, cada uma comparada na janela que os dois feeds realmente cobrem, e não no intervalo de datas impresso no topo de um relatório.
| Corretora | Janela comparada | Em relação ao feed principal |
|---|---|---|
| Tickmill UK | janela completa | 5,9% mais lucro, fator de lucro 1,37 contra 1,36 |
| IC Markets Raw | a partir de 2023 | 0,8% a menos, fator de lucro 1,42 contra 1,39 na janela equiparada |
| Fusion Markets | a partir do fim de 2020 | 3,2% a menos e um drawdown mais profundo, 18,0% contra 15,6%. O preço de um spread mais largo |
| Darwinex | janela completa | 9,9% a menos, fator de lucro 1,35 contra 1,36. A maior diferença que encontramos |
Entre cinco corretoras, o resultado vai de 9,9% pior a 5,9% melhor, fator de lucro de 1,34 a 1,42, taxa de acerto de 42,3% a 44,2%. Nenhuma delas cobra comissão separada aqui, então o custo fica inteiramente no spread, que conferimos negócio a negócio. Mas cinco não são o mercado: uma sexta poderia ficar fora dessa faixa, e uma corretora cujo spread se alarga bruscamente na abertura dos EUA machucaria mais do que qualquer uma destas machucou. Rode a versão demo gratuita com os dados da sua própria corretora. Esse resultado, e não esta página, é o que a sua conta teria visto. Os nomes das corretoras são apenas fontes de dados de teste, sem qualquer afiliação.
Requisitos
- Conta hedging, alavancagem 1:100 ou maior. Contas netting são recusadas de forma explícita na inicialização, e todos os números publicados foram medidos com 1:100.
- Uma corretora que ofereça um CFD do índice de tecnologia dos EUA. O EA resolve sozinho os nomes mais comuns e um parâmetro de sufixo cobre o resto. Um símbolo ausente é reportado de forma explícita. Ele nunca vai operar em silêncio o símbolo do gráfico no lugar.
- Ele opera em barras de 15 minutos, o único tempo gráfico em que foi medido. Anexe-o a um único gráfico qualquer. O símbolo e o tempo gráfico desse gráfico são ambos ignorados.
- Testador de estratégia: OHLC de 1 minuto é um modelo válido e ticks reais dão praticamente o mesmo resultado. Apenas preços de abertura não é suportado.
- O mecanismo está ancorado à abertura do mercado à vista nos EUA. De fábrica, ele vem ajustado para servidores GMT+2 e GMT+3 e se corrige quando as mudanças de horário dos EUA e da Europa não coincidem. Um parâmetro cobre qualquer outro deslocamento. Na inicialização, ele imprime no diário a âncora da sessão, o horário-limite de entrada e o horário de zeragem.
- Qualquer corretora diferente da nossa fonte de teste não foi testada. "Os números são diferentes na minha corretora" é comportamento esperado, não um defeito.
Sobre o preço
O preço reflete o que conseguimos provar hoje e nada além: dados de cinco corretoras ao longo de uma era de mercado, e a evidência fora da amostra que chamamos de escassa acima. À medida que essa evidência cresce, o preço a acompanha para cima.
Suporte: a aba de comentários do produto. Resultados de demo em corretoras que não testamos são bem-vindos ali - cada teste compartilhado torna o quadro mais honesto para o próximo comprador.