Index Cadence TechnoTrader
- エキスパート
- バージョン: 1.2
- アップデート済み: 3 9月 2026
- アクティベーション: 10

ライブシグナル - TechnoTrader EA Showcase
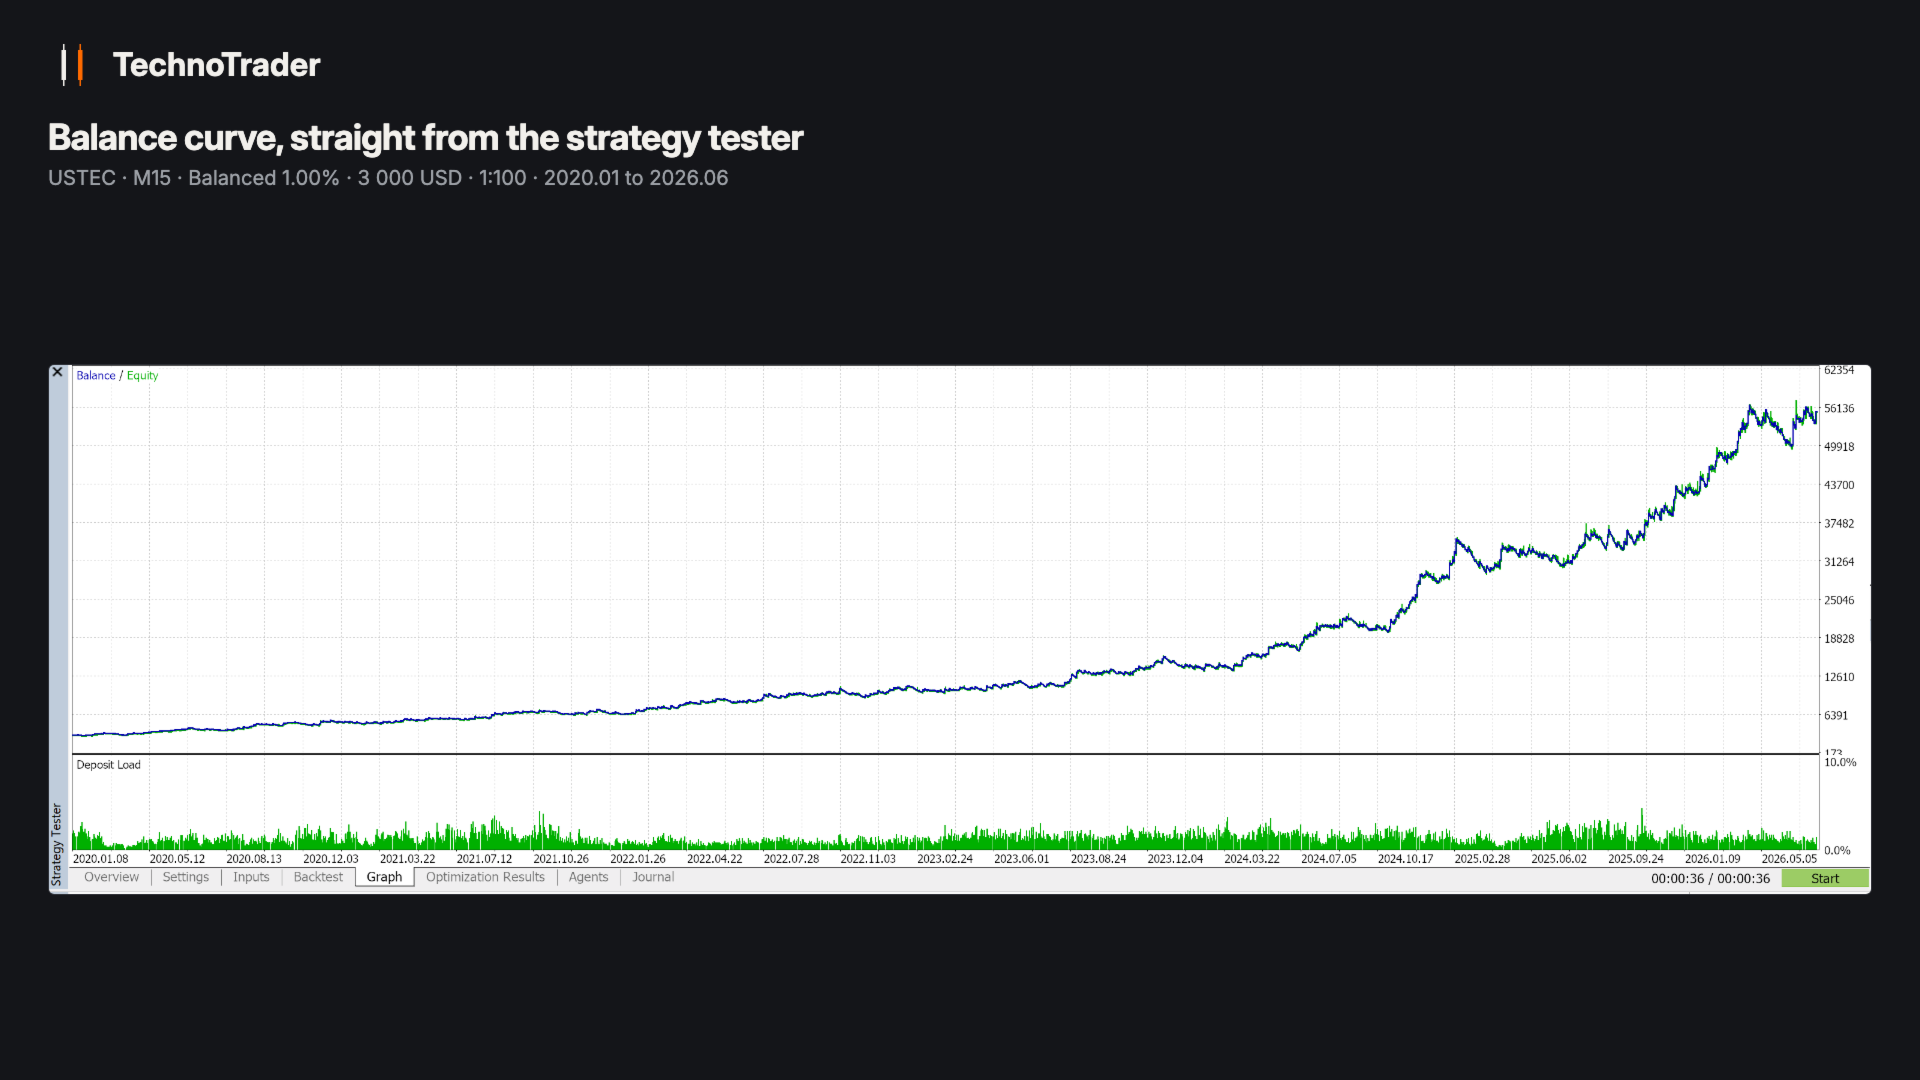
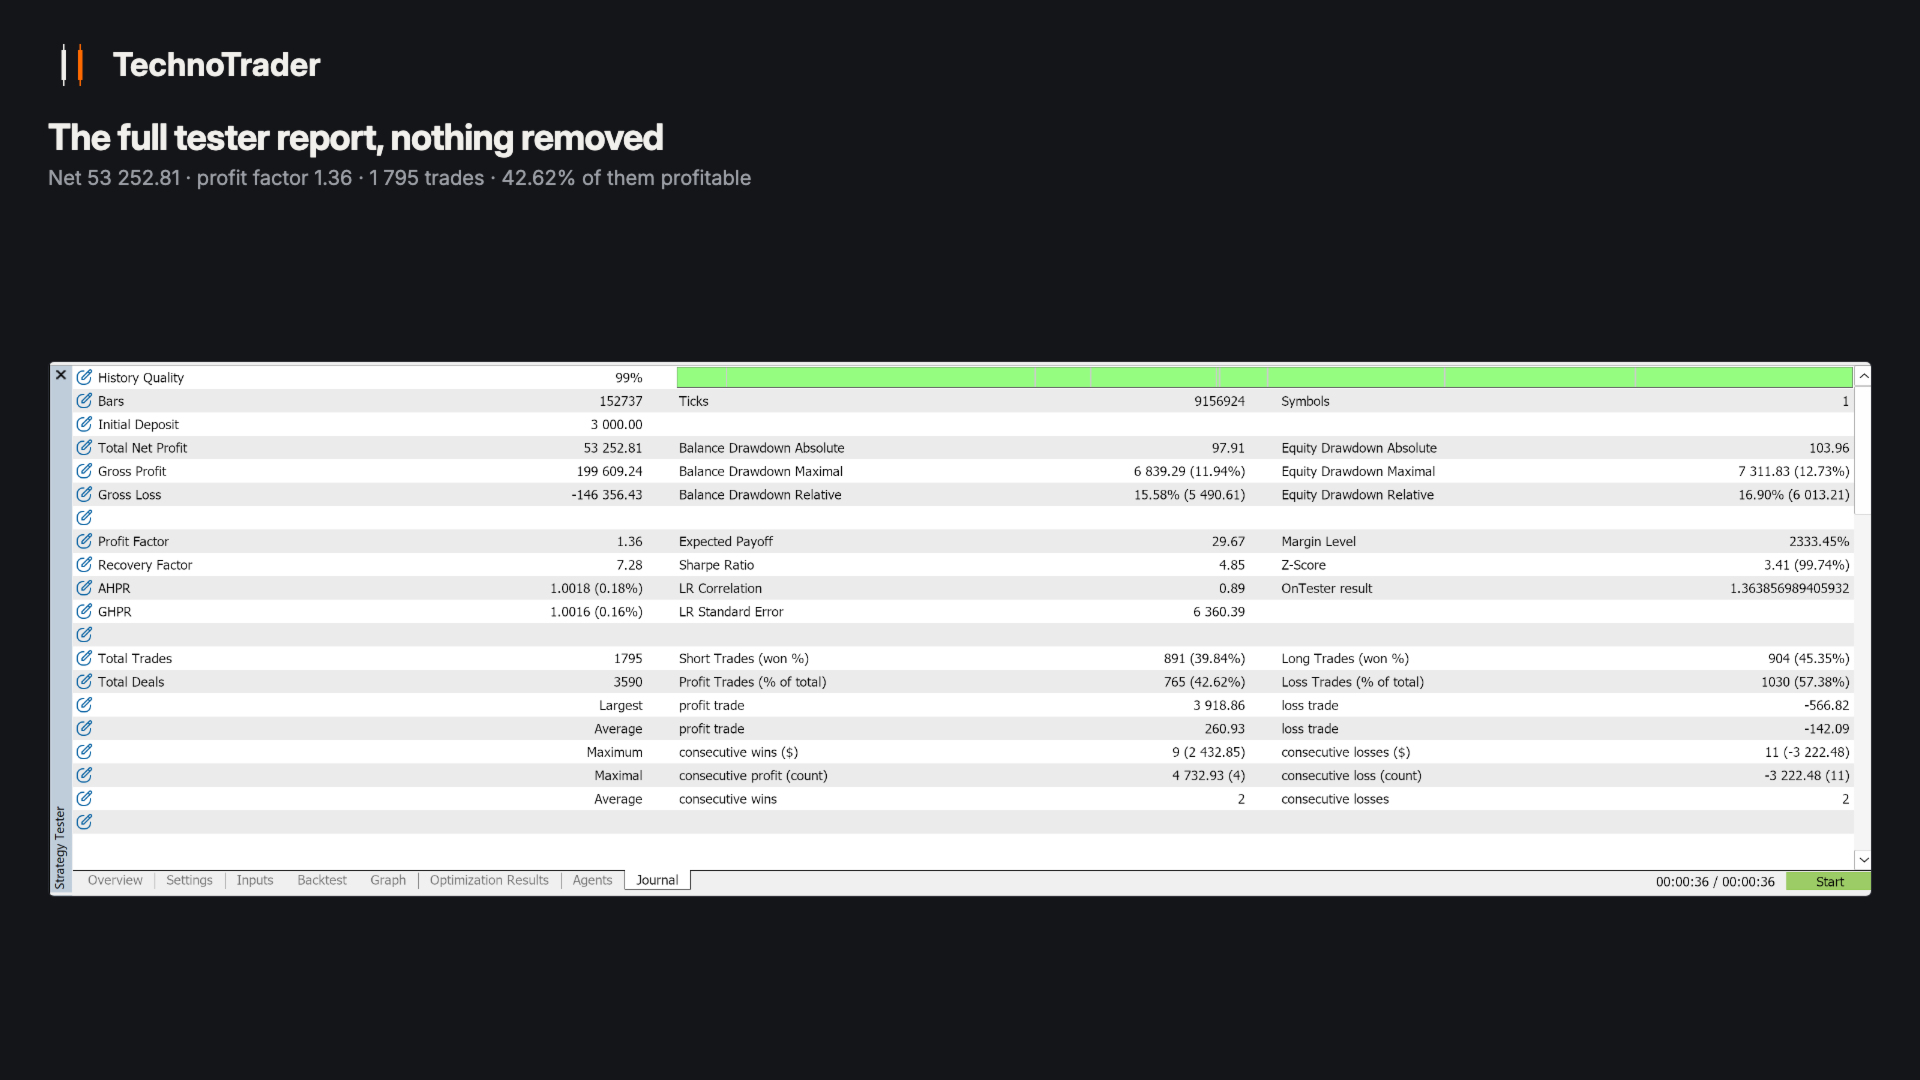
Index Cadence が扱う銘柄は1つ、米国テック株指数の CFD だけです。日中のみ取引し、引け前にはポジションを持ちません。年間およそ275回の取引、デフォルトパッケージで年 57.2%、最悪時の有効証拠金ドローダウンは 16.9%。2020年から2026年まで、3000 USD の口座で計測した数字です。これは聖杯ではありませんし、聖杯として売るつもりもありません。すでに起きた価格の上で、計測された1つのエッジを規律どおりに執行する、それだけのものです。
このシグナルは、この EA を工場出荷時のデフォルト設定のまま稼働させている実口座です。同じ製品ラインの他の2製品、金を取引する Gold Tempo とビットコインを取引する Bitcoin Interval も同じ口座で動いています。チューニングは一切していません。3つの戦略が1つの小さな口座を共有しているため、あの曲線は3つ合算のものであり、ドローダウンもこのページの数字より深くなることがあります。
米国株式市場の寄り付き前後で、EA は直近14セッションを使い、この市場が時間帯ごとに通常どれだけ動くかを計測し、そこからバンドを描きます。15分足がそのバンドの外側で確定したらシグナルです。上抜けなら買い、下抜けなら売り。すべてのポジションにはブローカー側に置かれた固定のストップが付き、すべての建玉は取引日の終わりまでに決済されます。オーバーナイトなし、週末持ち越しなし。
バックテストが示すもの(2020.01 - 2026.06、M15、レバレッジ 1:100)
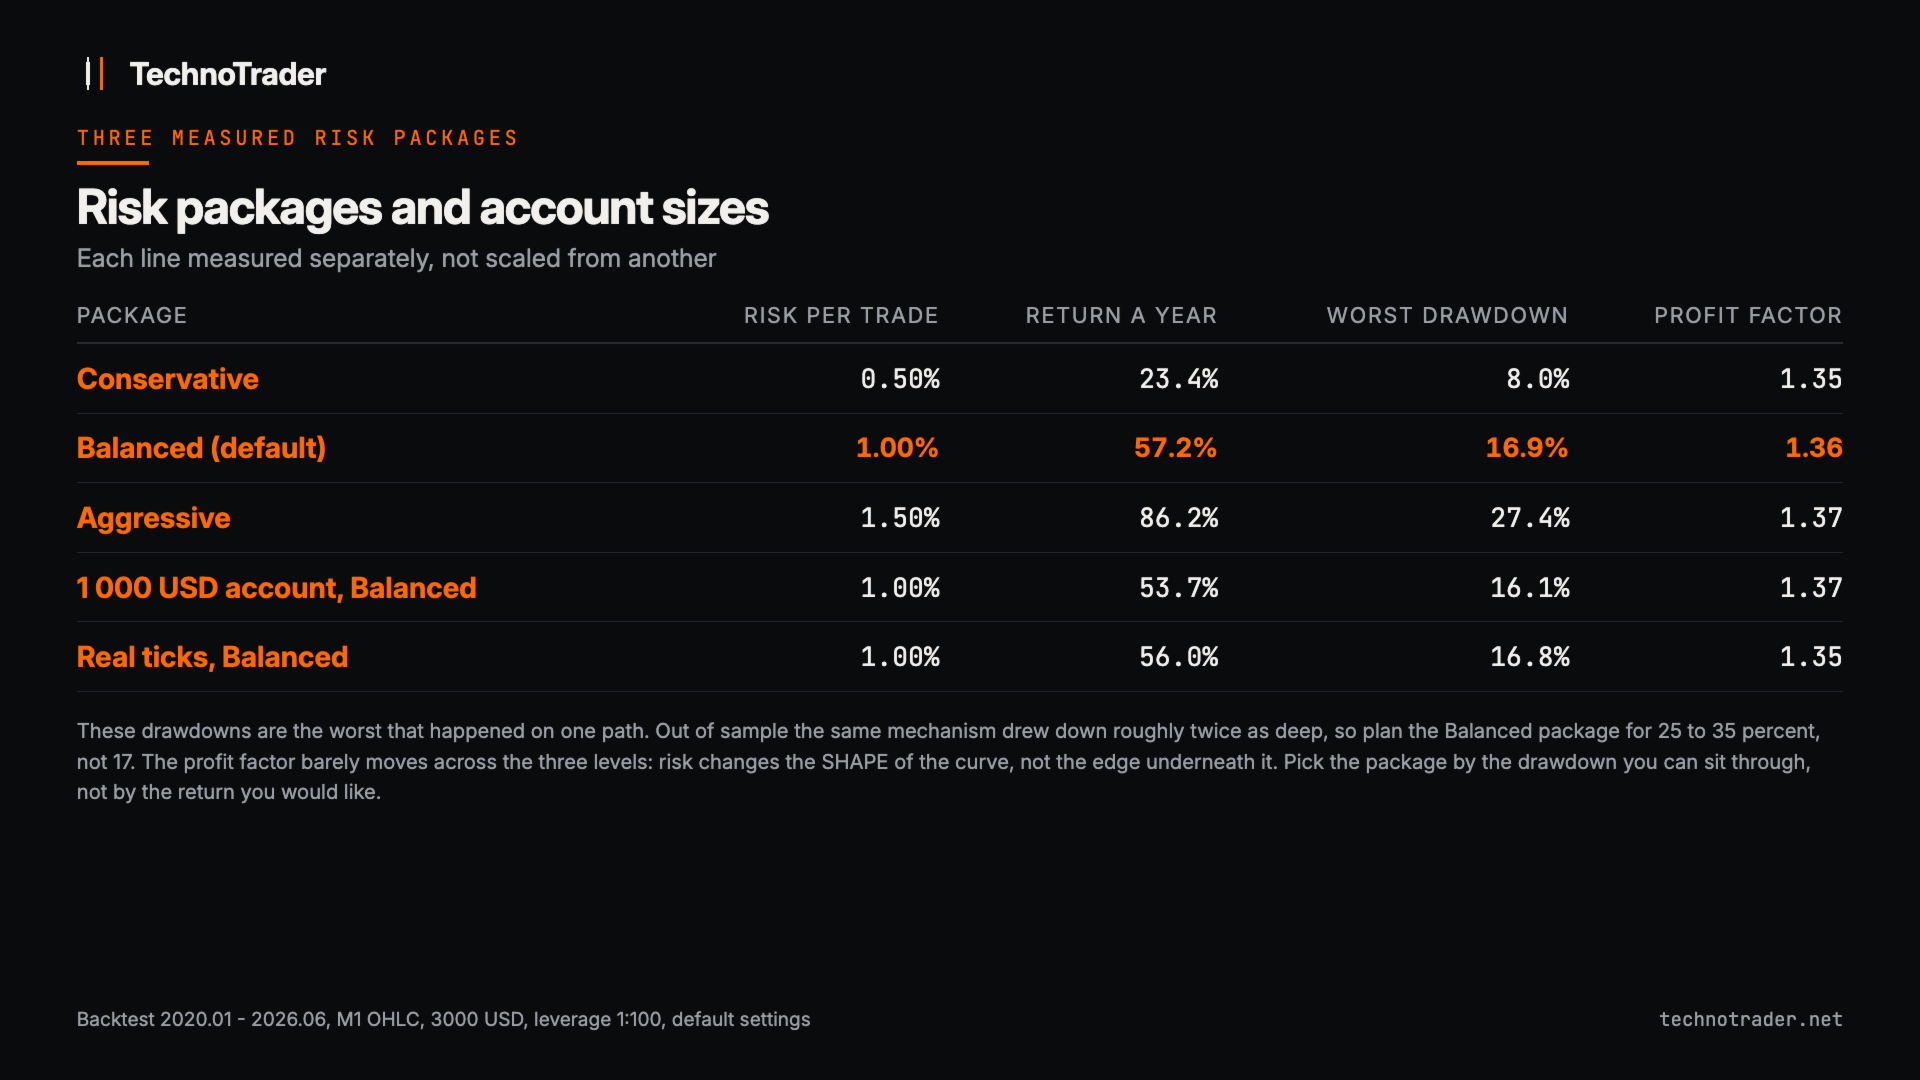
3000 USD の口座での3つのリスクパッケージです。いずれも個別に計測したもので、他のパッケージから比例計算したものではありません。
| パッケージ | 1取引あたりのリスク | 年平均 | 最大の有効証拠金ドローダウン | プロフィットファクター |
|---|---|---|---|---|
| Conservative(保守型) | 0.50% | およそ 23% | 7.96% | 1.35 |
| Balanced(バランス型、デフォルト) | 1.00% | およそ 57% | 16.9% | 1.36 |
| Aggressive(積極型) | 1.50% | およそ 86% | 27.38% | 1.37 |
これらのドローダウンは、1本の経路上で実際に起きた最悪値です。アウトオブサンプルでは同じ仕組みがおよそ2倍の深さまでドローダウンしました。したがって Balanced は 17% ではなく 25% から 35% を想定してください。Fixed lot(固定ロット)のパッケージもあります。こちらは毎回あなたが設定したロットで発注し、リスクに基づくロット計算を行わないため、この表には行がありません。
| 口座資金、Balanced | 年平均 | 有効証拠金ドローダウン | プロフィットファクター |
|---|---|---|---|
| 3000 USD | 57.2% | 16.9% | 1.36 |
| 1000 USD | 53.7% | 16.1% | 1.37 |
| 500 USD | 47.3% | 23.0% | 1.37、下の最小ロットに関する注記を参照 |
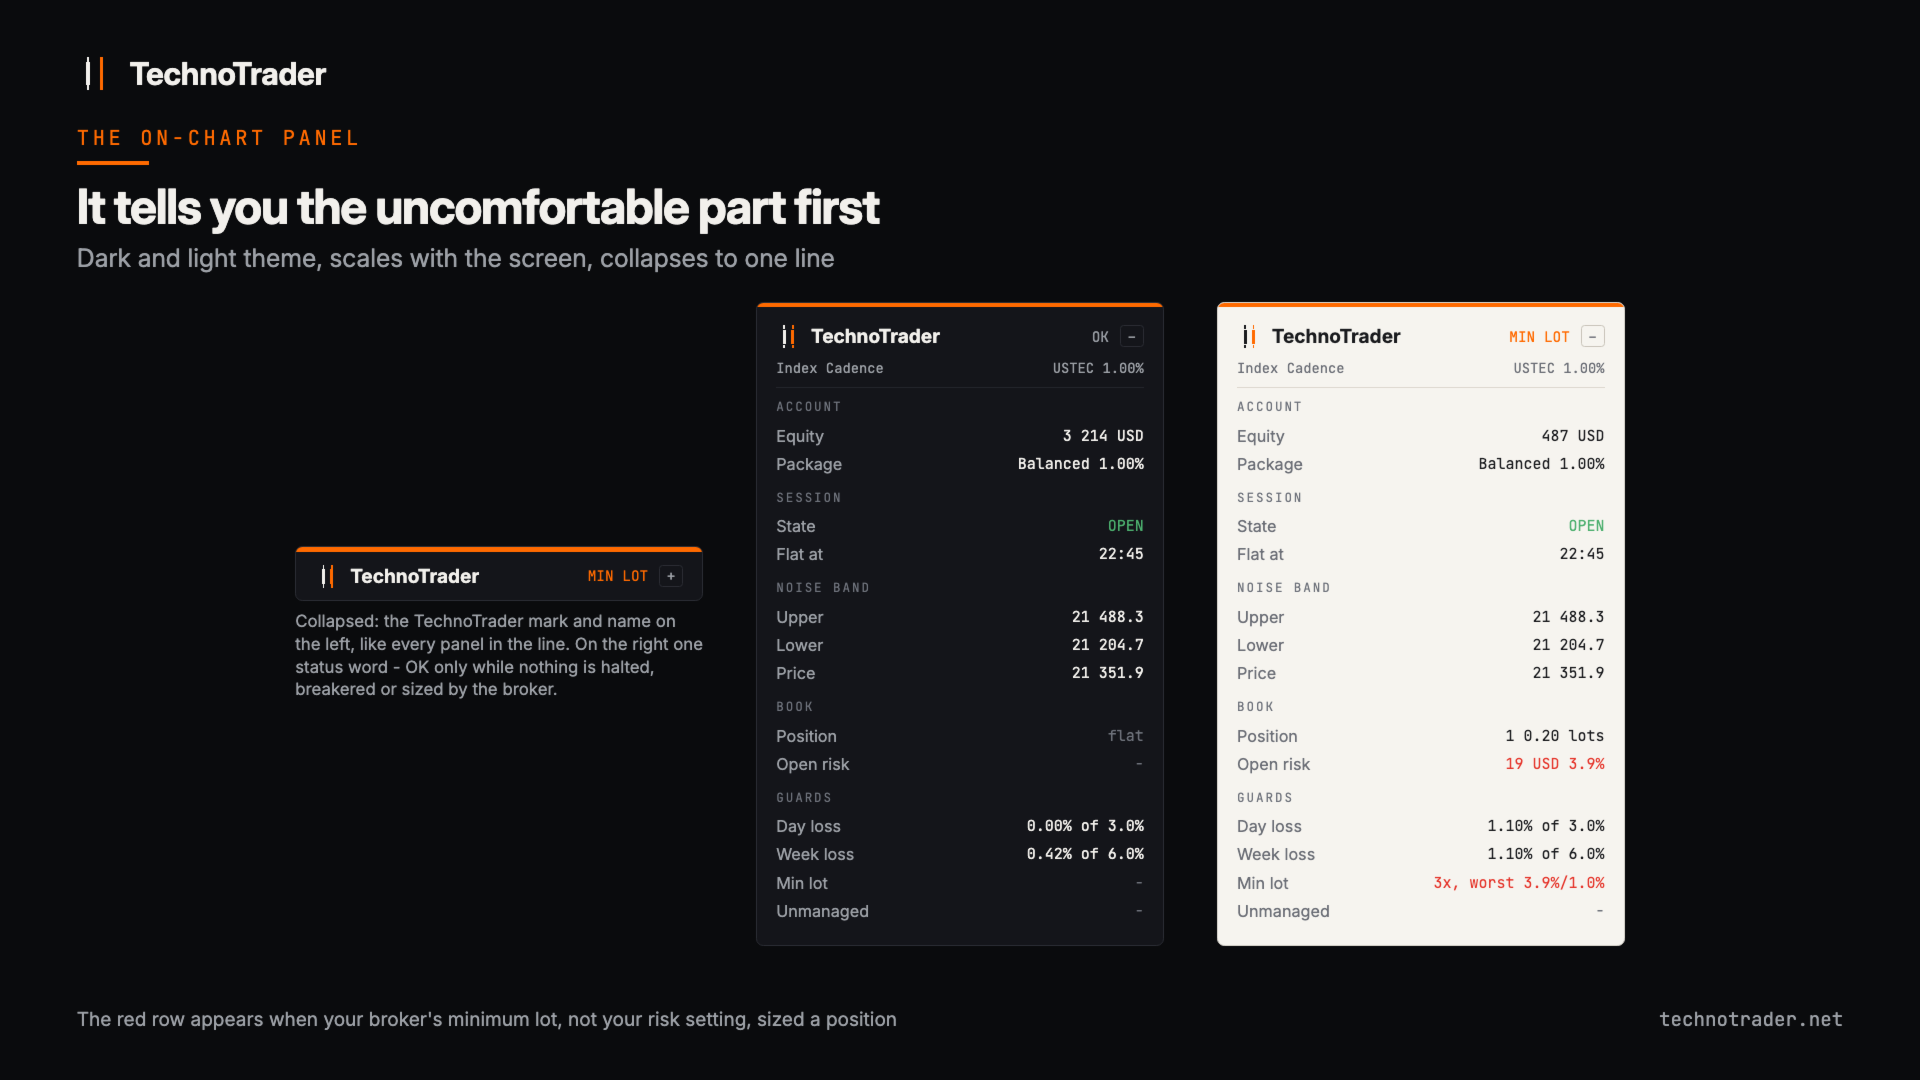
およそ 2000 USD を下回ると、ブローカーの最小ロットではリスク設定どおりのサイズで発注できなくなります。しかもそれはランダムには起きません。該当するのはストップが最も広い取引、つまり最も変動の大きい週の取引です。EA はそれでも最小ロットでその取引を行い、毎回そのことを明示します。稼働中の操作ログ、サマリー、そしてパネル上の赤い行として表示します。500 USD で計測した結果は次のとおりです。見送った場合と同じリターンですが、取引数は 1562 回ではなく 1779 回、ドローダウンは 15.7% ではなく 23.0%、最大の単一ポジションのリスクは 1.0% の設定に対して 3.9% でした。さらに、この指数は2020年以降おおむね2倍になっているため、今日の価格では 500 USD の口座はほぼ毎回の取引が最小ロットになります。8回に1回ではありません。あの行は初期の年に支えられています。入力パラメータで、代わりに見送る動作へ切り替えられます。
1分足バーではなく実ティックデータで計測した場合は、年 56.0%、ドローダウン 16.8%、プロフィットファクター 1.35、取引数は同一でした。日中取引のシステムは通常、ティックレベルのモデリングで成績を大きく落としますが、このシステムの低下は1パーセントポイント未満です。エントリーが確定した15分足で行われ、ストップがスプレッドに対して十分に広いためです。
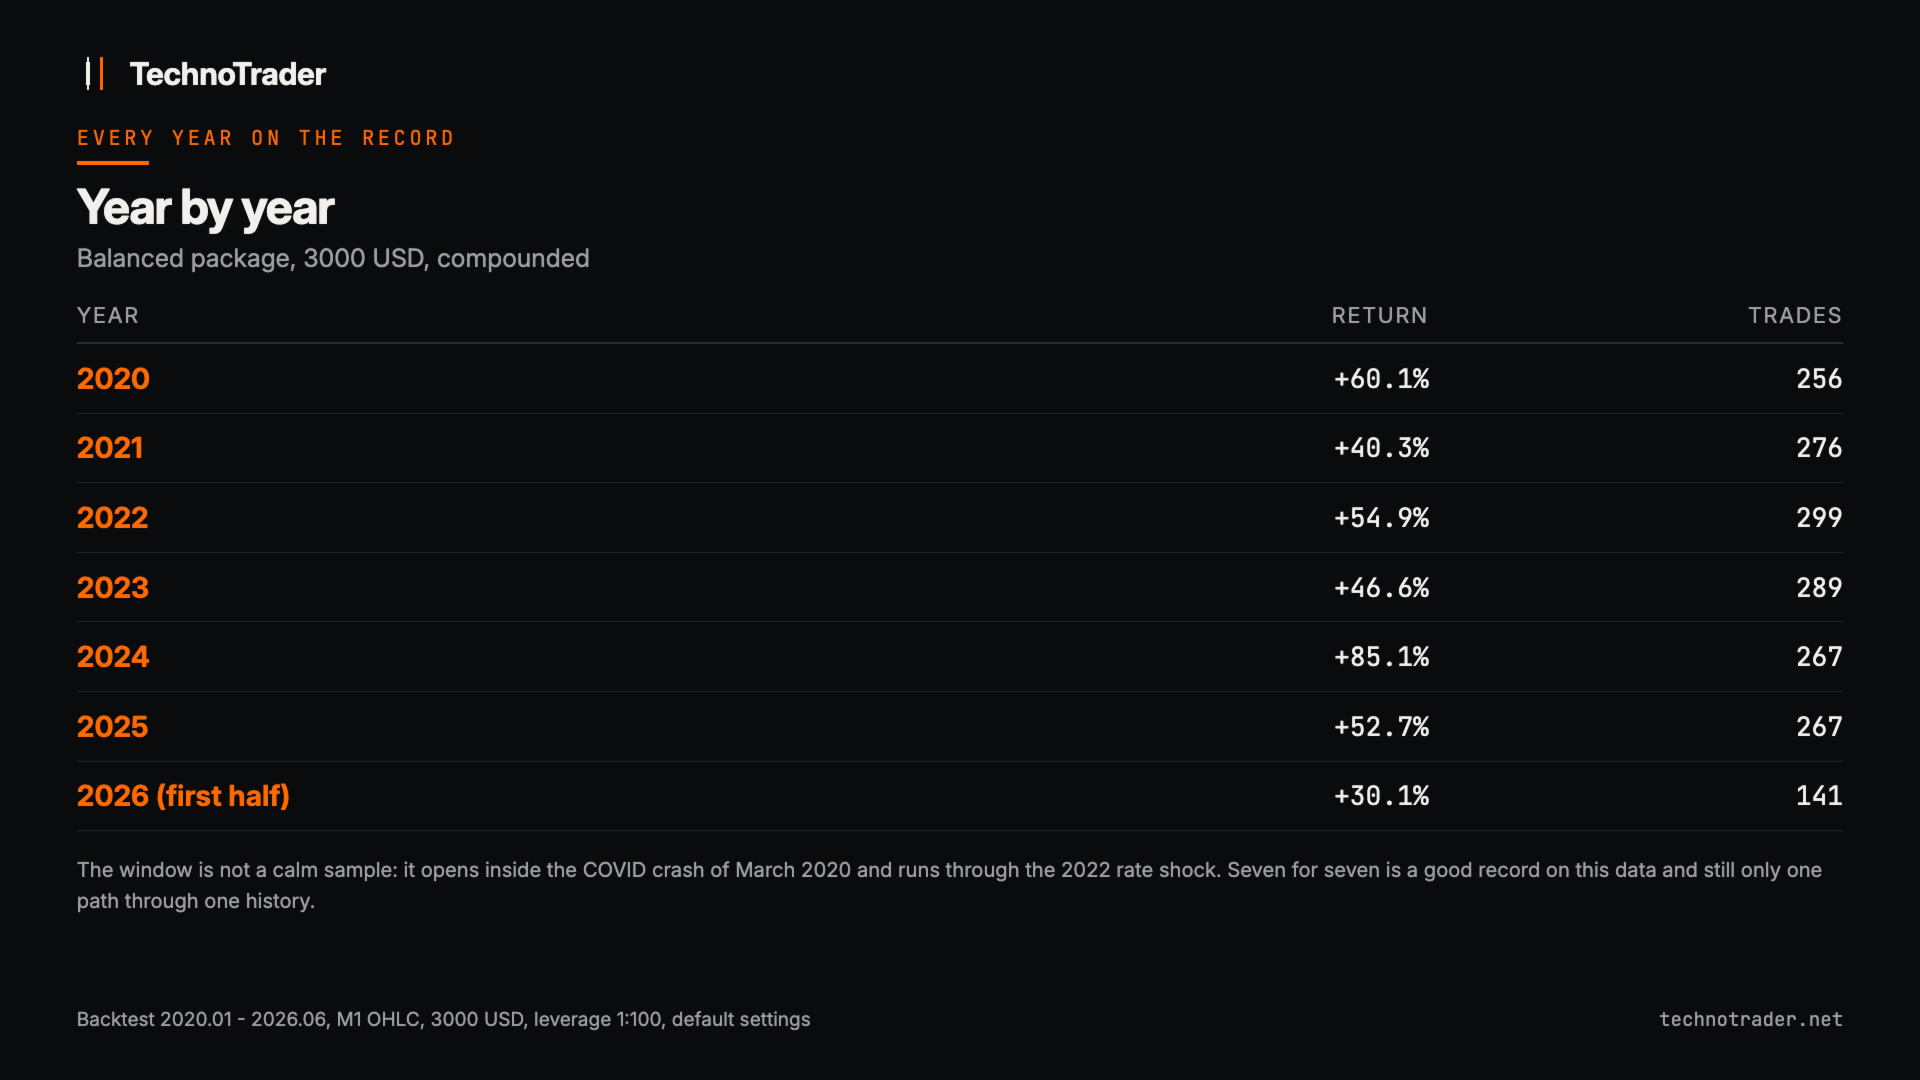
年ごとの成績
| 暦年 | リターン |
|---|---|
| 2020年 | +60% |
| 2021年 | +40% |
| 2022年 | +55% |
| 2023年 | +47% |
| 2024年 | +85% |
| 2025年 | +53% |
| 2026年、上半期 | +30% |
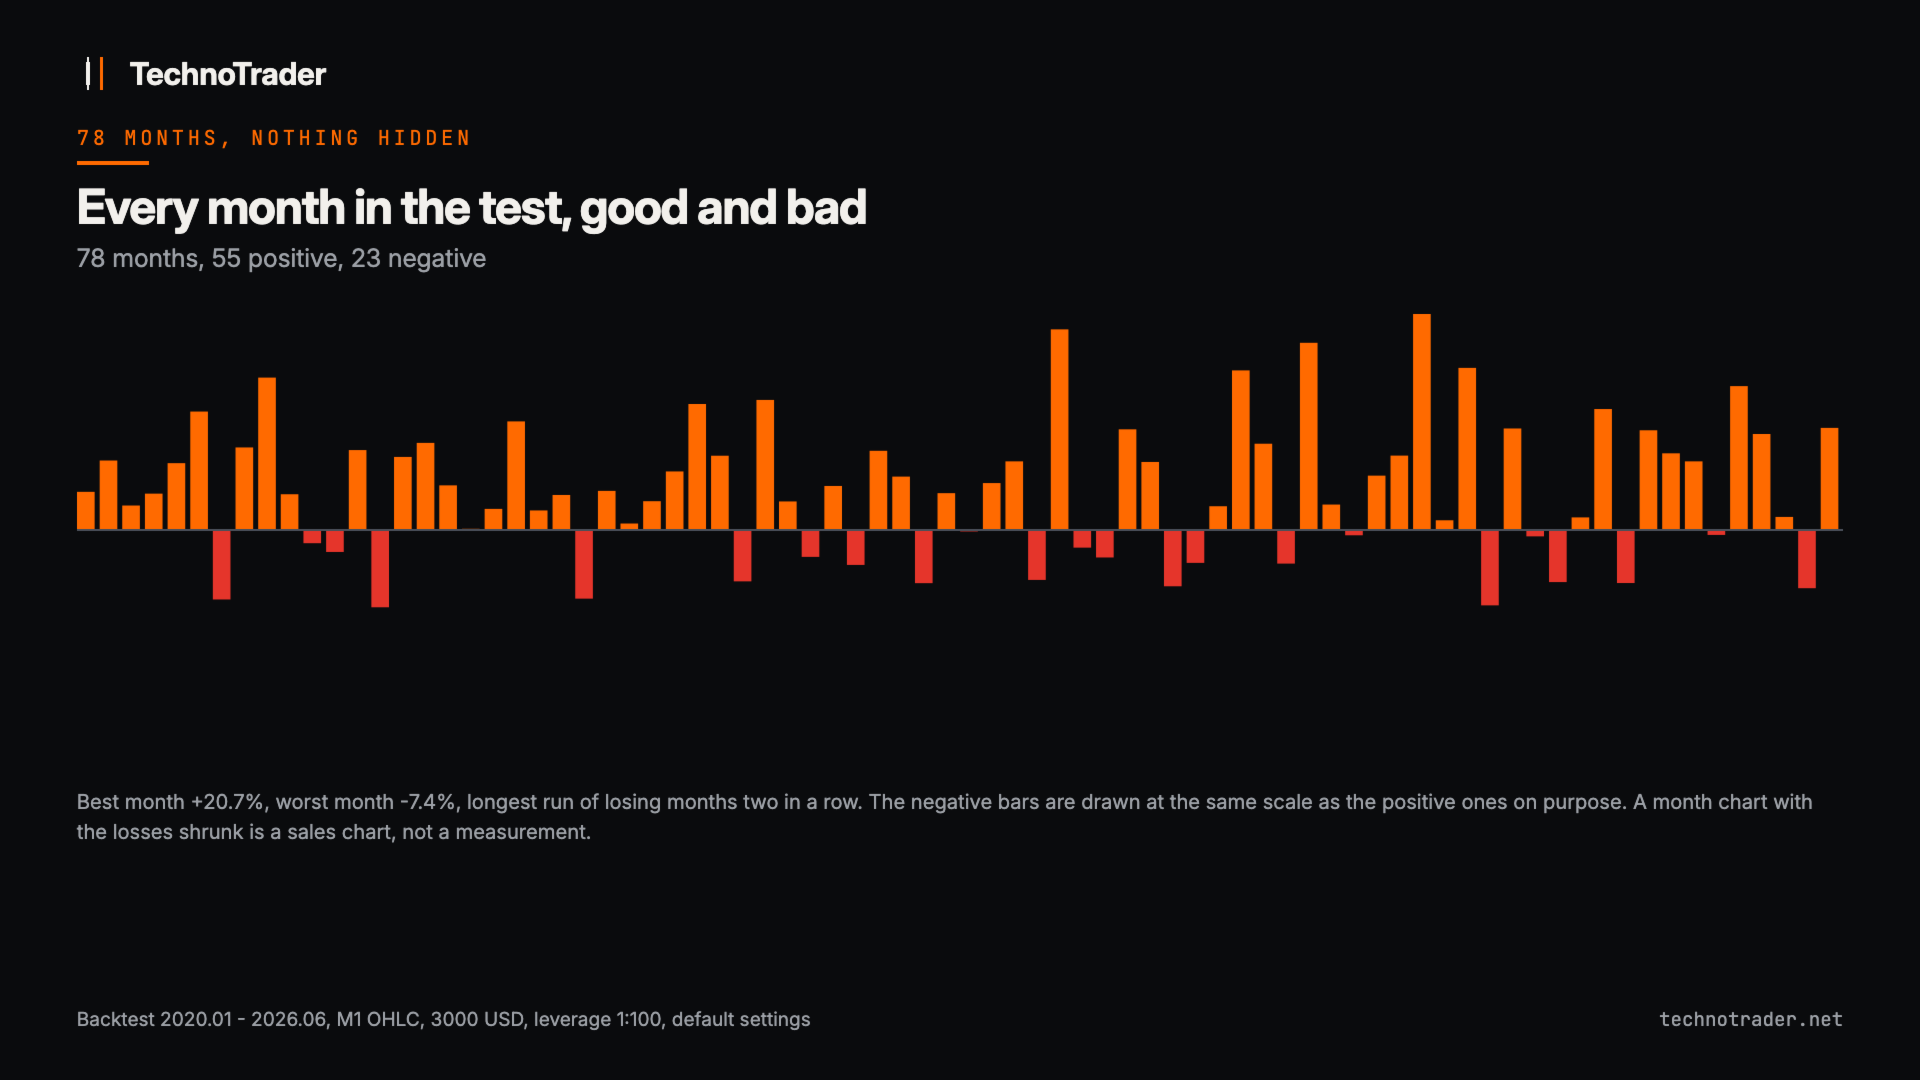
1取引ずつではなく、月単位で評価してください。同じテストでは取引の 42% がプラスで終わり、月ベースでは 72%(78か月中56か月)がプラスでした。最悪の月は -7.4%、負け月の最長連続は2か月、そして12か月のローリング期間67本のうちマイナスになったものはありませんでした。1つの歴史を通る1本の経路であって、保証ではありません。
連敗について
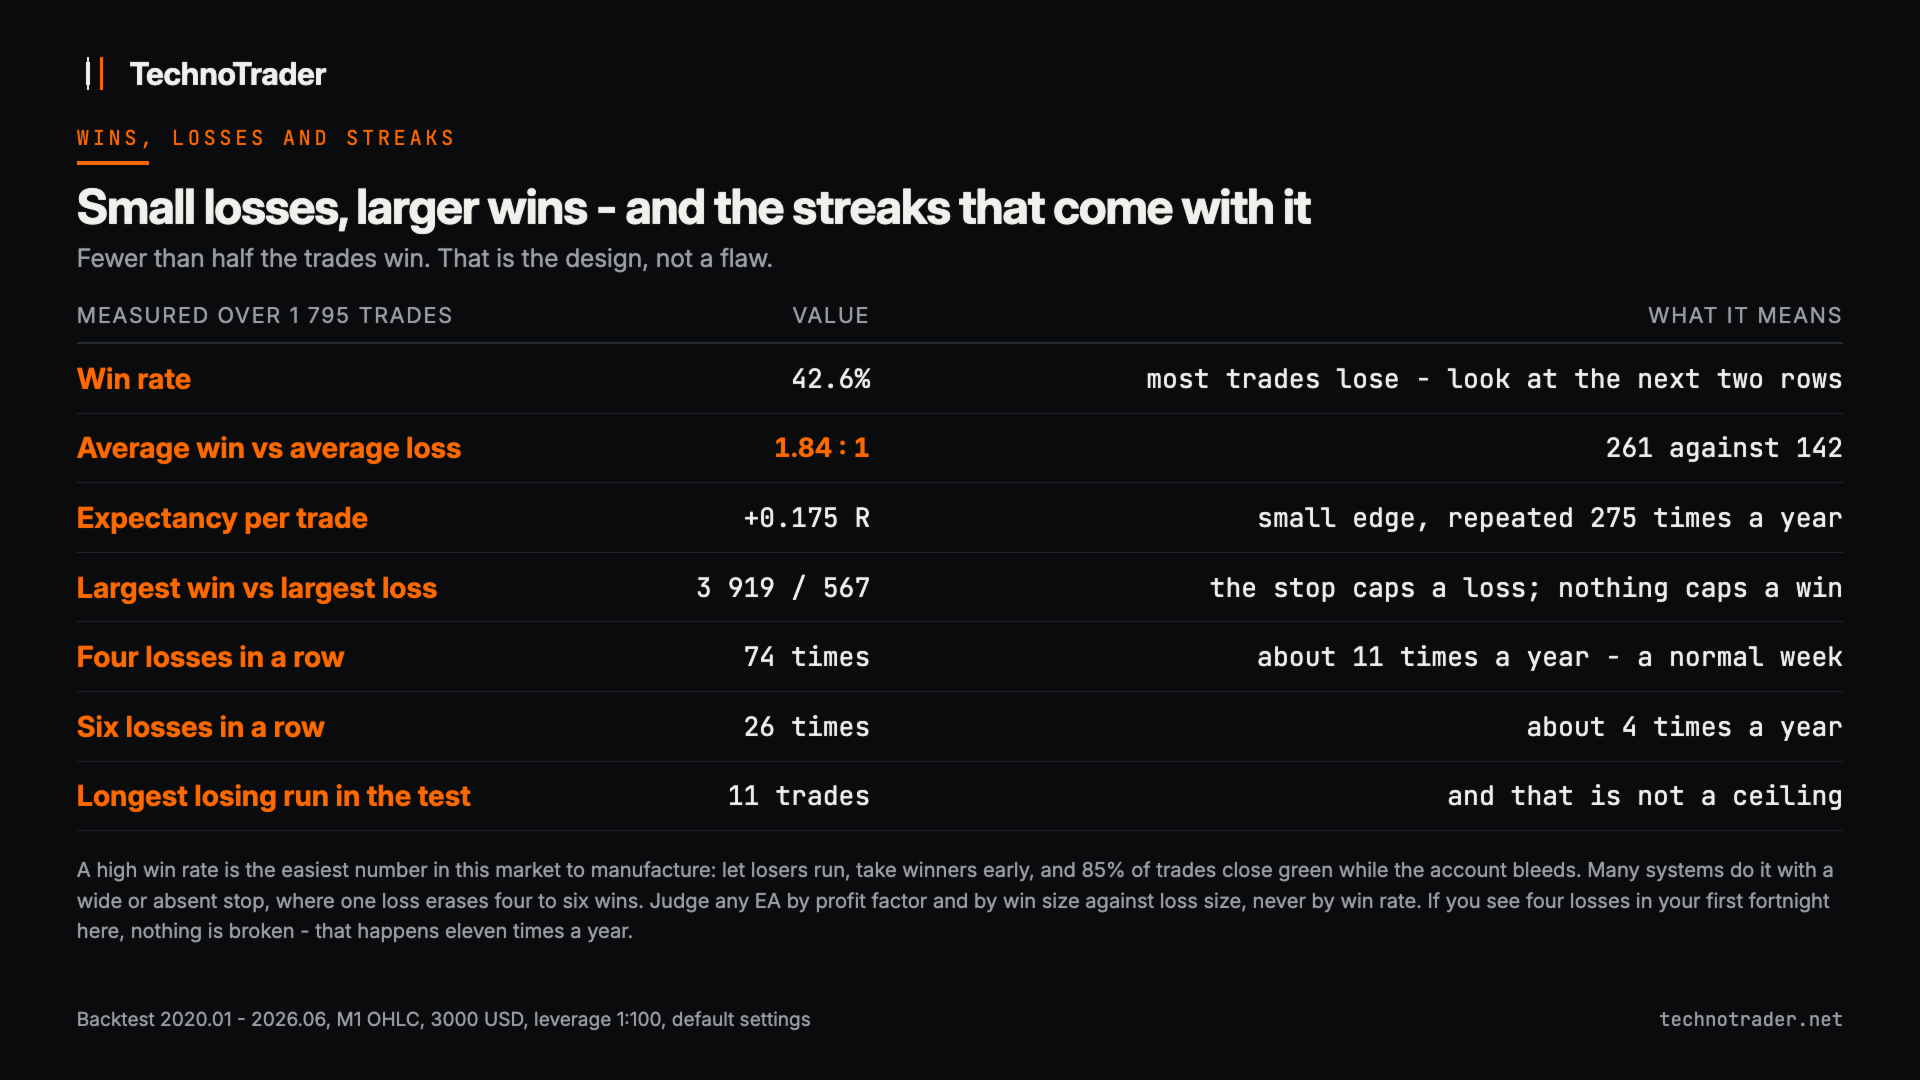
勝率 42% であれば、連敗は算術の結果であって不具合ではありません。
| 連敗の長さ | テスト内での回数 | 頻度に直すと |
|---|---|---|
| 4連敗 | 74 | 年におよそ11回 |
| 5連敗 | 45 | 年におよそ7回 |
| 6連敗 | 26 | 年におよそ4回 |
| 8連敗 | 7 | おおむね年に1回 |
| 11連敗 | 1 | テスト全体での最長。最長の連勝は 9 でした。 |
最初の2週間で4連敗するのは、ここでは普通のことです。ただし 11 は1本の経路上での最長であって、上限ではありません。実運用ではそれより長い連敗も十分にあり得ますし、口座はそれを座って耐えられるだけの余裕を持っている必要があります。
勝率で判断してはいけない理由
これらの取引のうち利益になるのは半分未満で、それは設計どおりです。平均利益は 261、平均損失は 142、ペイオフ比は 1.84 対 1 で、1取引あたりリスク1単位の 0.175 が期待値として残ります。この小さなエッジを年に275回繰り返すこと、それが製品のすべてです。両端を見ると形が分かります。最大の勝ちトレードは 3919、最大の負けトレードは 567 でした。固定のストップが損失の上限を決めますが、勝ちトレードには取引日の終わり以外に上限はありません。
高い勝率は、この市場で最も簡単に作れる統計です。損失を放置し、利益を早めに確定すれば、口座が出血していても取引の 85% は利益で決済されます。代わりに、プロフィットファクターと、平均利益と平均損失の比で判断してください。どちらも、無料デモがあなた自身のデータで生成するレポートに載っています。
正直に書いておく部分
17% のドローダウンは下限であって、期待値ではありません。6年半の1本の経路から得られた実現値が1つあるだけで、標本誤差は大きいものです。アウトオブサンプル期間では同じ仕組みがおよそ2倍の深さまでドローダウンしました。したがって Balanced の現実的な想定は 25% から 35% です。口座は大きいほうの数字を前提に計画してください。
アウトオブサンプルの証拠は薄く、それを隠すよりは書いておきます。当方の指数 CFD のヒストリーは2020年からしかないため、それ以前に使えたテストは 2017-2019 年の S and P 500 だけで、プロフィットファクターは 1.07 でした。プラスではありますが弱い数字です。さらに悪いことに、その全部を1年(2018年)が担っており、2017年と2019年は横ばいからわずかにマイナス、負け月の最長連続はインサンプルの2に対して4、そして主たる取引方向も期間の間で反転していました。これは本物の警告サインであり、引き出しの中ではなくこのページに載せるべきものです。
ここに載せたどのテストからも判断できない機能が2つあります。ニュースフィルターはストラテジーテスターからは見えず、プロップモードはリスク水準そのものを変えるため、その下流にあるすべてが変わります。テスト期間には2020年3月のコロナショックと2022年の金利ショックが含まれており、静かな標本ではありません。ただし6年半はシステムの寿命としては短く、バックテストは固定されたルールがすでに起きた価格の上でどう振る舞ったかを説明するだけのものです。
1銘柄、1つの賭け
仮定ではなく計測した結果です。同じエンジンを3つのタイムゾーンにまたがる10の指数市場で走らせると、きれいな勾配が出ました。米国の3指数が先頭に立ち、欧州とアジアの指数はいずれもそれよりかなり下でした。この系統の外ではエッジがコストを賄えません。また、合計リスクを固定したまま米国の2つ目の指数を加えると、分散にはならず結果を薄めました。これらの市場は日中は一緒に動くからです。したがって、あなたが買うのはポートフォリオではなく1つの賭けです。1つ目の不調な局面を2つ目のエンジンが支えることはありません。利益の3分の2は米国株式市場の寄り付き後45分間から生まれるため、その時間帯にスプレッドが大きく広がるブローカーでは、通常より多くのコストがかかります。
やらないこと
- マーチンゲールなし、グリッドなし、ナンピンなし
- 隠れたリカバリー手法なし
- 損失の確定を避けるために含み損を翌日へ持ち越すことはなし
- 利益の上限なし、口座がプラスだからといって停止することもなし
すべてのポジションには、建てた瞬間からブローカー側に置かれた固定のストップが付きます。日次と週次の損失ブレーカーが止めるのは新規エントリーだけで、保有中のポジションは引き続き管理されます。最も止めたくなる局面は、たいてい回復の直前の局面です。
オプションのブロック
プロップファームのルール保護、デフォルトはオフです。このシステムは毎日の終わりにはノーポジションになるため、多くのファームが制限するオーバーナイトのエクスポージャーをそもそも持ちません。このブロックは静的ドローダウンと日次ドローダウンを追跡し、上限ぎりぎりではなく十分に手前でポジションを閉じます。また、1取引あたりのリスクを 0.40% に強制します。これは意図的なものです。10パーセントの目標、10パーセントの静的上限、5パーセントの日次上限をシミュレートし、アウトオブサンプル期間の全営業日でチャレンジを開始したところ、1.00% では試行の 25.3% がルールに抵触し、0.40% では 0.7% でした。インサンプルのデータではこの差はまったく見えません。その代償は、通常の 57.2% とドローダウン 16.9% に対して、年 17.4% とドローダウン 6.8% です。守るのはルールであって、合格を約束するものではありません。当方自身がぶつかった注意点を1つ。プロップファームのプラットフォームは価格ヒストリーをほとんど持たないことが多く、そのサーバー上では何も検証できない場合があります。
ニュースフィルター、デフォルトはオフです。その銘柄の通貨に関する重要度の高い指標発表の前後で、新規エントリーを一時停止します。経済カレンダーは MetaTrader のストラテジーテスター内では利用できません。当方で確認したところ、呼び出しはエラー 4014 を返します。したがって、当方にもあなたにもバックテストで検証することはできず、このページのすべての数字はオフの状態で計測しています。オンにすると、EA はどのテストで示された数よりも少ない取引しか行わず、その旨を操作ログに1行書き出します。
取引のランダム化、デフォルトはオフです。ロットサイズを数パーセントだけ上下に動かし、同じシステムを動かしている他の口座とエントリーが完全に同一にならないようにします。ファームが見ているのはまさにそこです。リスクも同じ割合で動きます。2つのシード値で計測した結果、一方はランダム化なしの結果より 1.5% 下、もう一方は 1.1% 上で、ドローダウンとプロフィットファクターは変わりませんでした。
年末の休止、デフォルトはオンです。年末年始の間は流動性が薄く、この期間を見送るとドローダウンは変わらないままテスト結果がわずかに改善しました。開始日と終了日はどちらも入力パラメータです。
ブローカーのデータとコスト
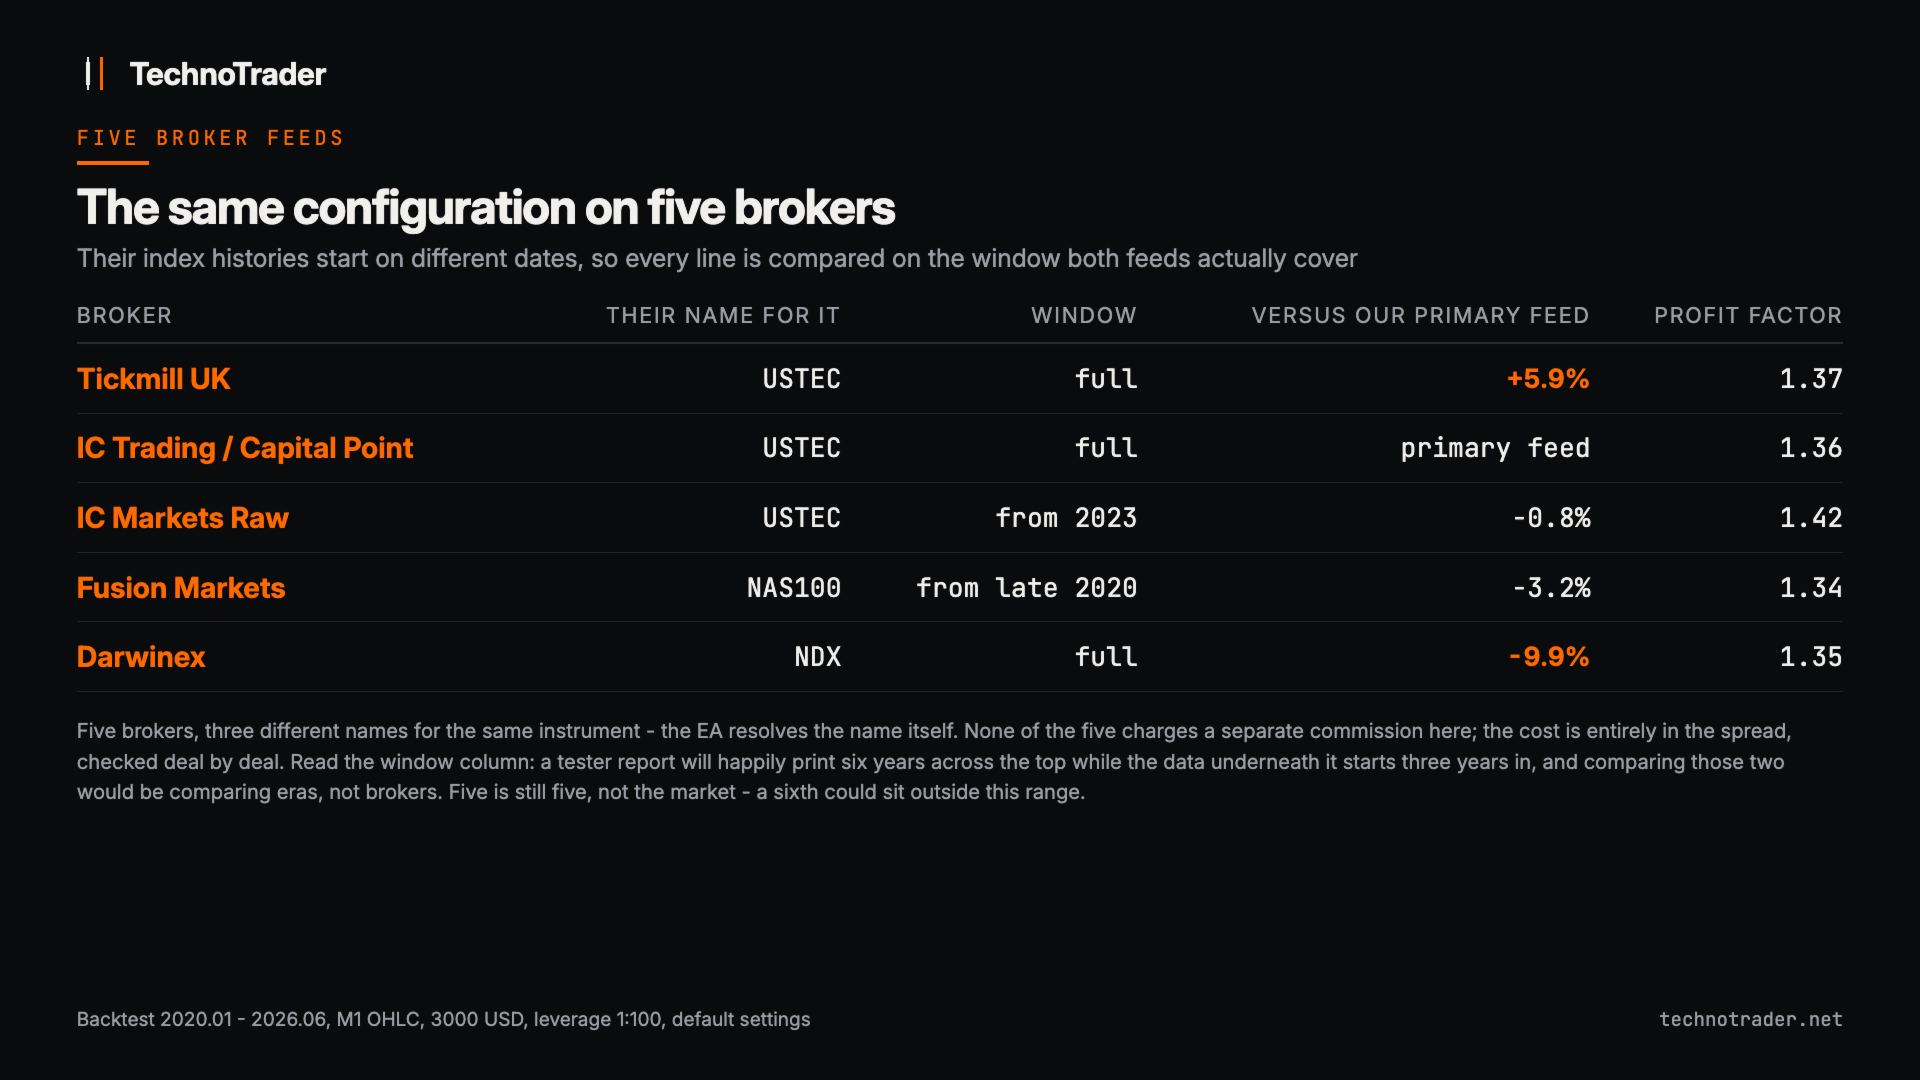
主要な数字は、この指数 CFD に別途の手数料がかからない生スプレッドのサーバー1つから得たものです。ご利用のブローカーが往復の手数料を課す場合は、手数料の入力欄にその額を入れて、EA のコストゲートから見えるようにしてください。そうしないと、コストゲートはストップが小さすぎて取るに値しない取引まで通してしまいます。同じ設定を、さらに4社のブローカーで計測しました。比較はいずれも、レポート上部に印字される日付範囲ではなく、両方のフィードが実際にカバーしている期間で行っています。
| ブローカー | 比較した期間 | 主フィードとの比較 |
|---|---|---|
| Tickmill UK | 全期間 | 利益は 5.9% 多く、プロフィットファクターは 1.36 に対して 1.37 |
| IC Markets Raw | 2023年から | 0.8% 少なく、そろえた期間でのプロフィットファクターは 1.39 に対して 1.42 |
| Fusion Markets | 2020年後半から | 3.2% 少なく、ドローダウンも深く 15.6% に対して 18.0%。スプレッドが広いことの代償です |
| Darwinex | 全期間 | 9.9% 少なく、プロフィットファクターは 1.36 に対して 1.35。見つかった中で最大の差です |
5社のブローカーを通して、結果は 9.9% 悪いところから 5.9% 良いところまで、プロフィットファクターは 1.34 から 1.42、勝率は 42.3% から 44.2% の範囲に収まりました。いずれもここでは別途の手数料を課さないため、コストはすべてスプレッドに入っており、それは約定ごとに確認しました。ただし5社は市場全体ではありません。6社目がこの範囲の外に出ることはあり得ますし、米国市場の寄り付きでスプレッドが大きく広がるブローカーであれば、ここに挙げたどの社よりも痛手は大きくなります。無料デモをご自身のブローカーのデータで走らせてください。あなたの口座が実際に見たはずの数字は、このページではなくその結果です。ブローカー名はテストデータの出所を示すだけで、提携関係はありません。
動作要件
- ヘッジング口座、レバレッジ 1:100 以上。ネッティング口座は起動時にはっきりと拒否します。公開しているすべての数字は 1:100 で計測しています。
- 米国テック株指数の CFD を提供しているブローカー。よくある銘柄名は EA が自分で解決し、それ以外は接尾辞の入力パラメータで対応します。銘柄が見つからない場合ははっきりと通知します。代わりにチャートの銘柄を黙って取引することは決してありません。
- 取引は15分足で行います。計測した時間足はこれだけです。任意のチャート1枚に入れてください。そのチャートの銘柄と時間足はどちらも無視されます。
- ストラテジーテスターでは「1分足 OHLC」が有効なモデルで、実ティックでもほぼ同じ結果になります。「始値のみ」には対応していません。
- この仕組みは米国株式市場の寄り付きを基準にしています。初期状態では GMT+2 と GMT+3 のサーバー向けに設定されており、米国と欧州の時刻切り替えがずれる期間は自分で補正します。それ以外のオフセットは入力パラメータ1つで対応できます。起動時には、セッションの基準時刻、エントリー受付の締め切り時刻、全決済の時刻を操作ログに出力します。
- 当方のテストデータ元以外のブローカーはすべて未検証です。「自分のブローカーでは違う数字が出る」というのは想定どおりの挙動であり、不具合ではありません。
価格について
価格は、今日時点で証明できることだけを反映しており、それ以上ではありません。1つの市場局面にわたる5社のブローカーのデータと、上で薄いと書いたアウトオブサンプルの証拠です。その証拠が積み上がるにつれて、価格もそれに従って上がっていきます。
サポートは製品の Comments タブで行います。当方がテストしていないブローカーでのデモ結果も歓迎します。共有されるテストが1つ増えるたびに、次の購入者にとって全体像はより正直なものになります。