Index Cadence TechnoTrader
- Эксперты
-
Nice Trader
 📊 Системный и алгоритмический трейдер | Живые сигналы | Советники и утилиты MT5 | С 2011 года
Портфель из нескольких стратегий на советниках с дисциплинированным управлением риском.
Торгую с 2011 · Алгоритмически с 2018 · Живые сигналы на MQL5 с 2024
⚙️ Подход к торговле - Версия: 1.2
- Обновлено: 3 сентября 2026
- Активации: 10
РЕАЛЬНЫЙ СИГНАЛ - TechnoTrader EA Showcase
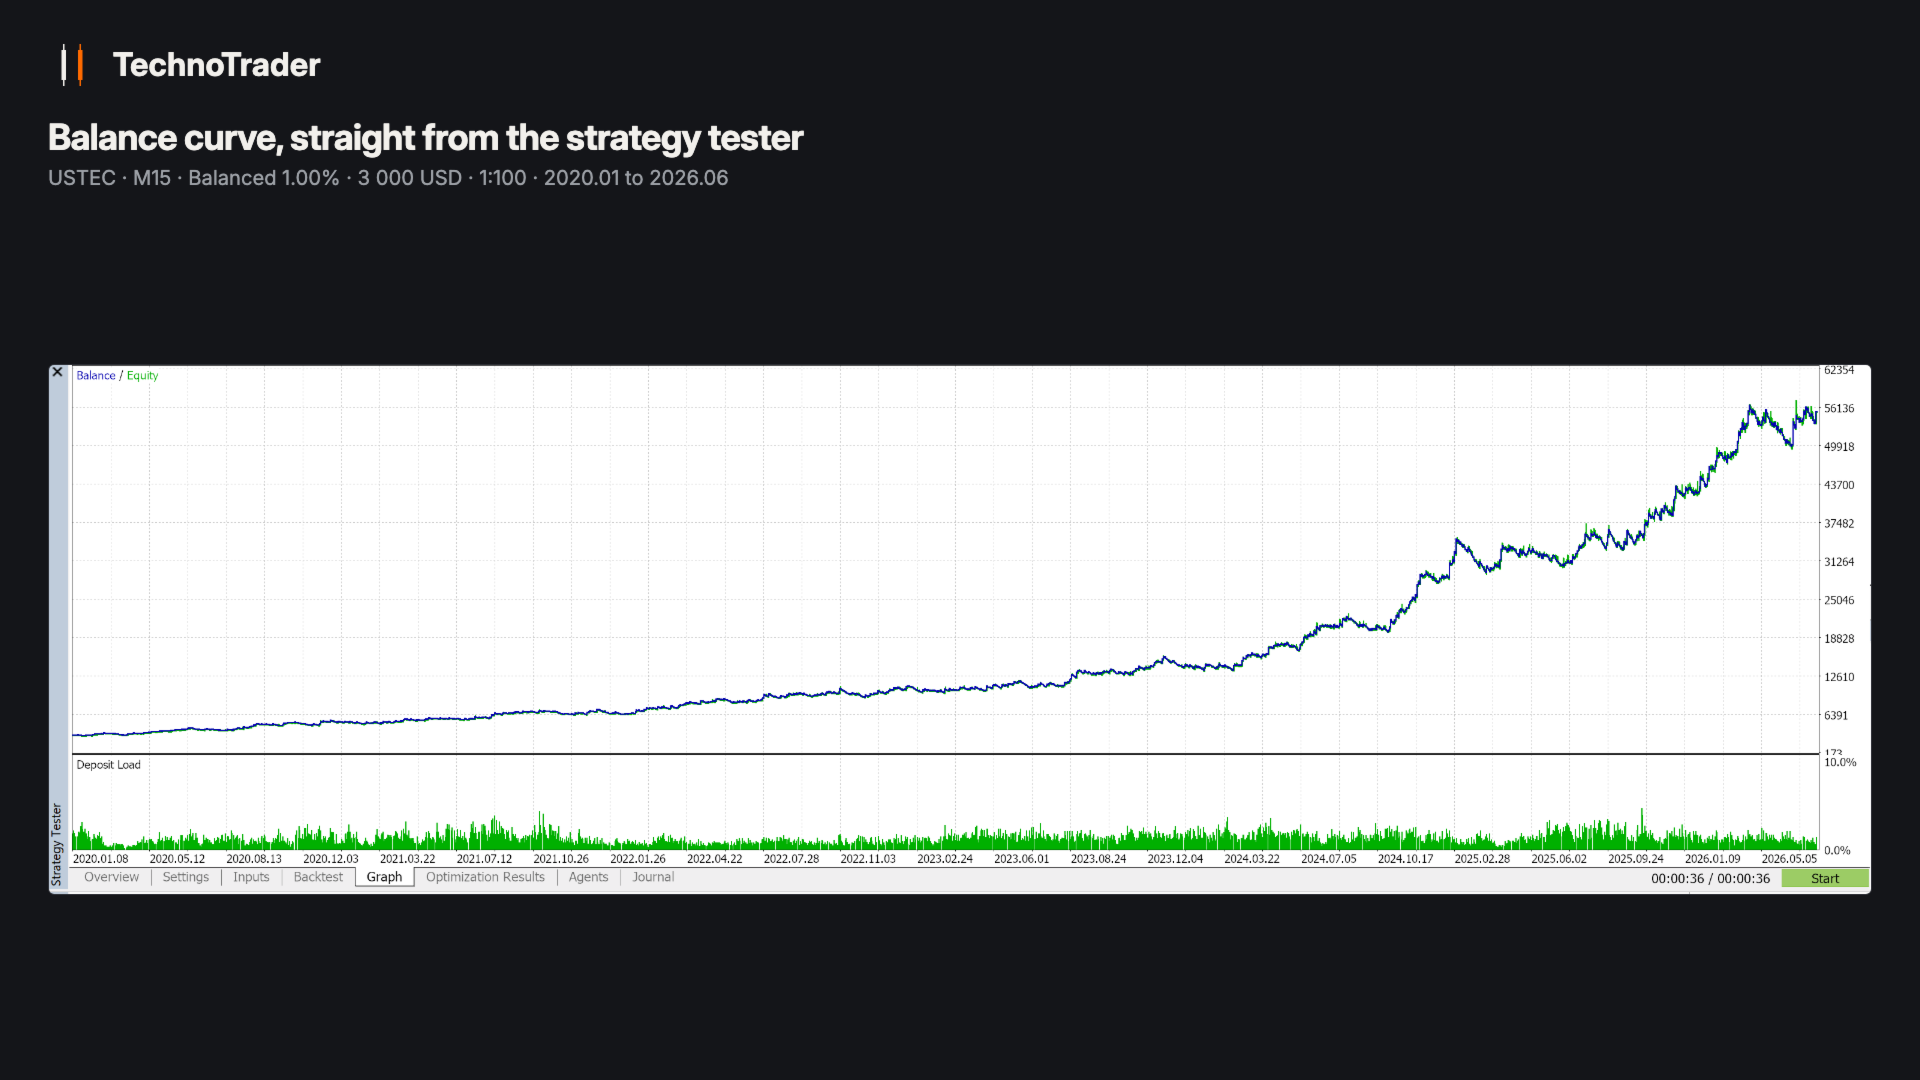
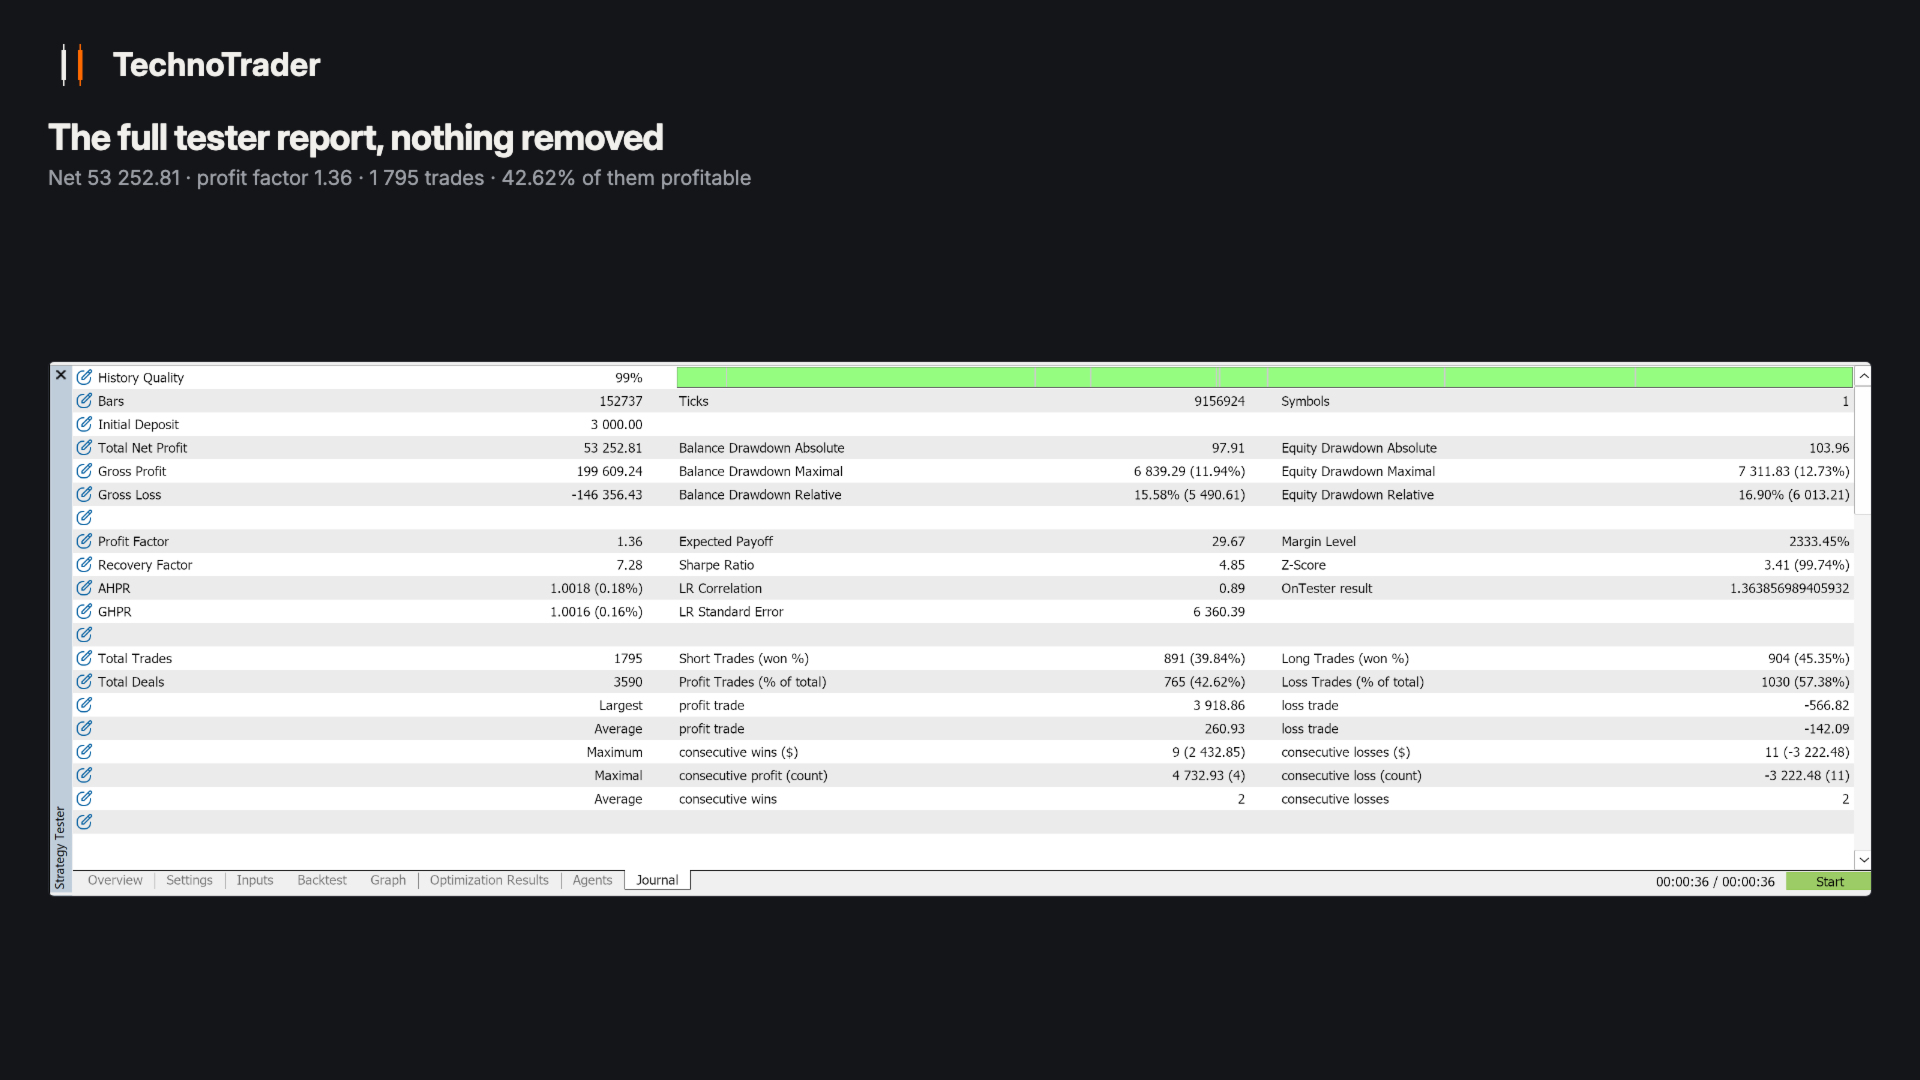
Index Cadence торгует один инструмент - CFD на американский технологический индекс, внутри дня, закрывая позиции до конца сессии: около 275 сделок в год, 57,2% годовых при худшей просадке по эквити 16,9% на пакете по умолчанию, измерено с 2020 по 2026 год на счёте 3000 USD. Это не грааль, и мы не выдаём его за грааль. Это одно измеренное преимущество, дисциплинированно исполняемое на уже состоявшихся ценах.
Этот сигнал - реальный счёт, где EA работает с заводскими настройками вместе с двумя другими продуктами линейки: Gold Tempo на золоте и Bitcoin Interval на биткоине. Ничего там не подкручено. Три стратегии делят один небольшой счёт, поэтому кривая принадлежит всем трём, а просадка может быть глубже цифр на этой странице.
Вблизи открытия основной американской сессии EA измеряет по последним 14 сессиям, какой путь рынок обычно проходит к каждому времени суток, и строит коридор. Сигнал - 15-минутная свеча, закрывшаяся вне коридора: выше покупка, ниже продажа. У каждой позиции жёсткий стоп на стороне брокера, всё закрывается до конца дня. Ни переносов через ночь, ни выходных.
Что показывает бэктест (2020.01 - 2026.06, M15, кредитное плечо 1:100)
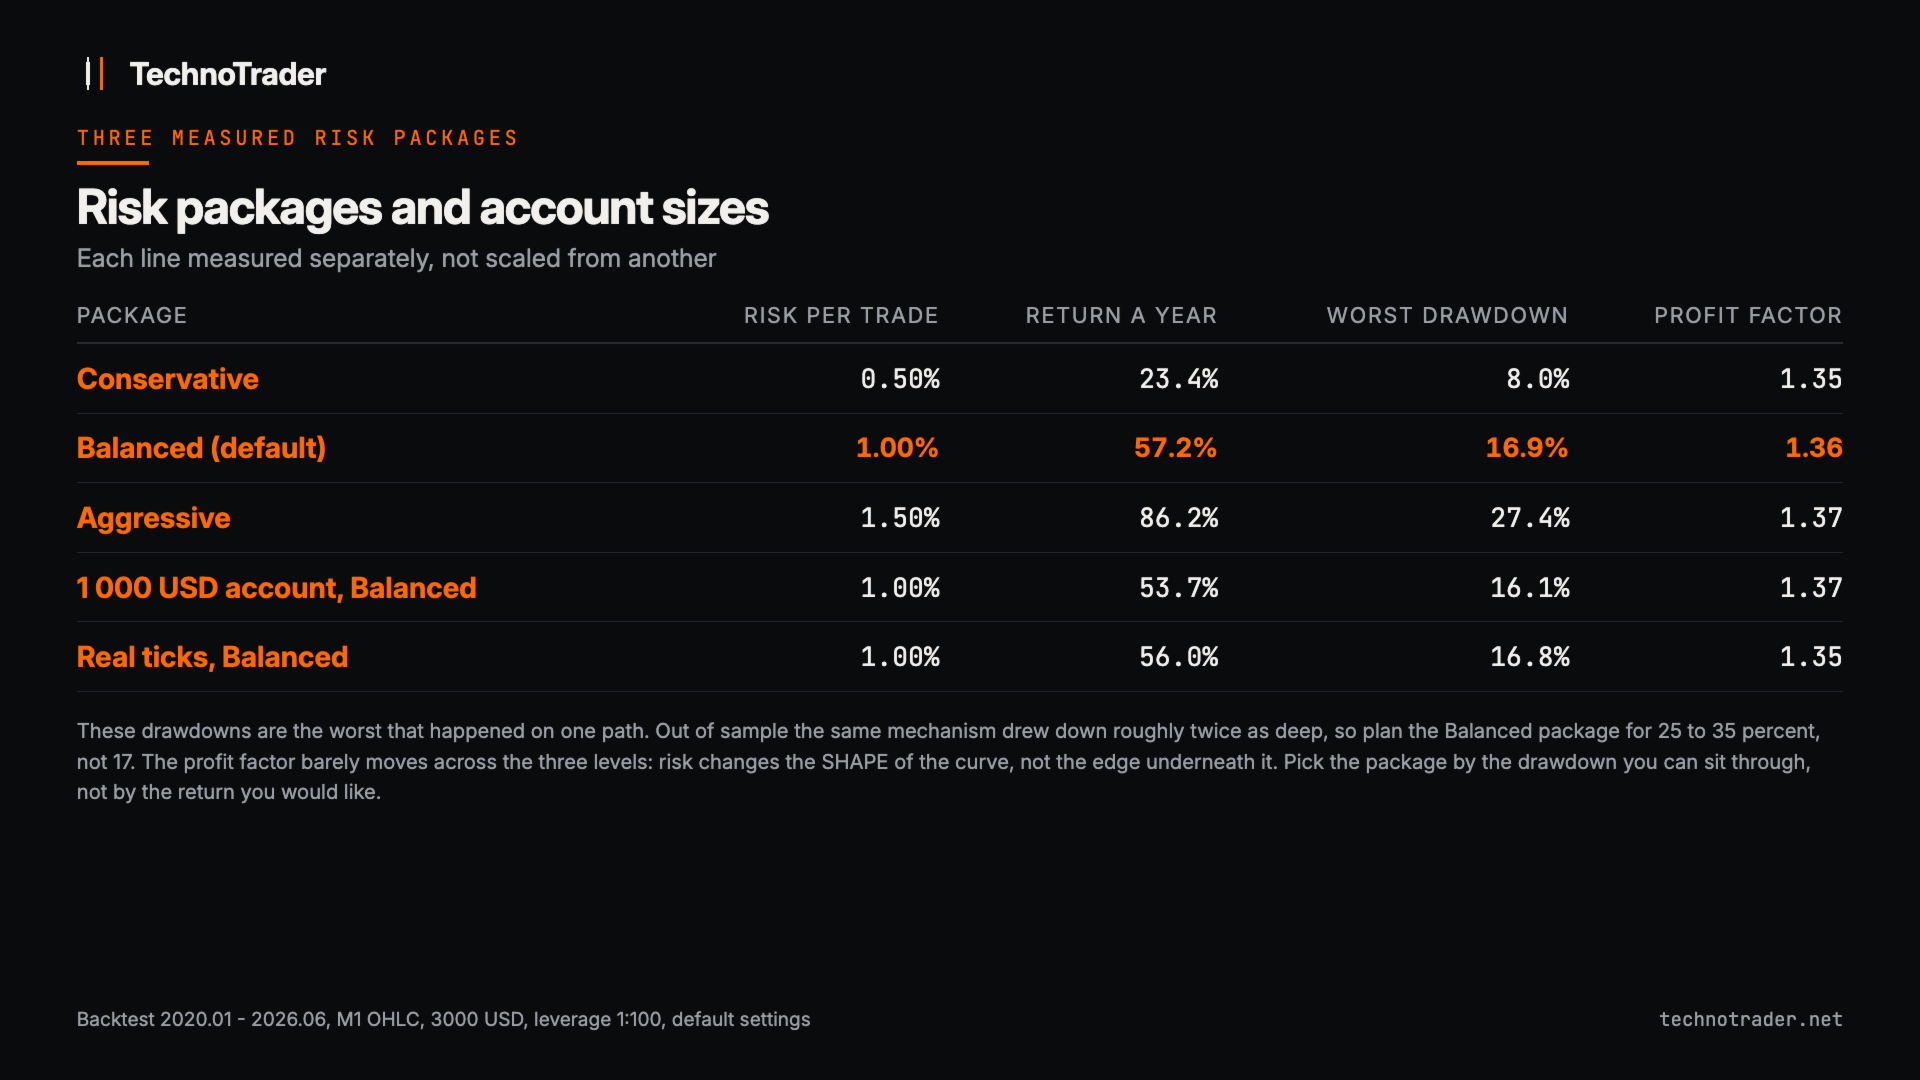
Три пакета риска на счёте 3000 USD, каждый измерен отдельно, а не масштабирован из остальных:
| Пакет | Риск на сделку | В среднем за год | Худшая просадка по эквити | Профит-фактор |
|---|---|---|---|---|
| Консервативный | 0,50% | около 23% | 7,96% | 1,35 |
| Сбалансированный (по умолчанию) | 1,00% | около 57% | 16,9% | 1,36 |
| Агрессивный | 1,50% | около 86% | 27,38% | 1,37 |
Эти просадки - худшее, что случилось на одном пути. Вне выборки тот же механизм просаживался примерно вдвое глубже, поэтому по Сбалансированному планируйте от 25 до 35 процентов, а не 17. Есть также пакет с фиксированным лотом: каждая сделка открывается заданным вами лотом, без расчёта объёма от риска, поэтому строки здесь у него нет.
| Счёт, Сбалансированный | В среднем за год | Просадка по эквити | Профит-фактор |
|---|---|---|---|
| 3000 USD | 57,2% | 16,9% | 1,36 |
| 1000 USD | 53,7% | 16,1% | 1,37 |
| 500 USD | 47,3% | 23,0% | 1,37, см. примечание о минимальном лоте ниже |
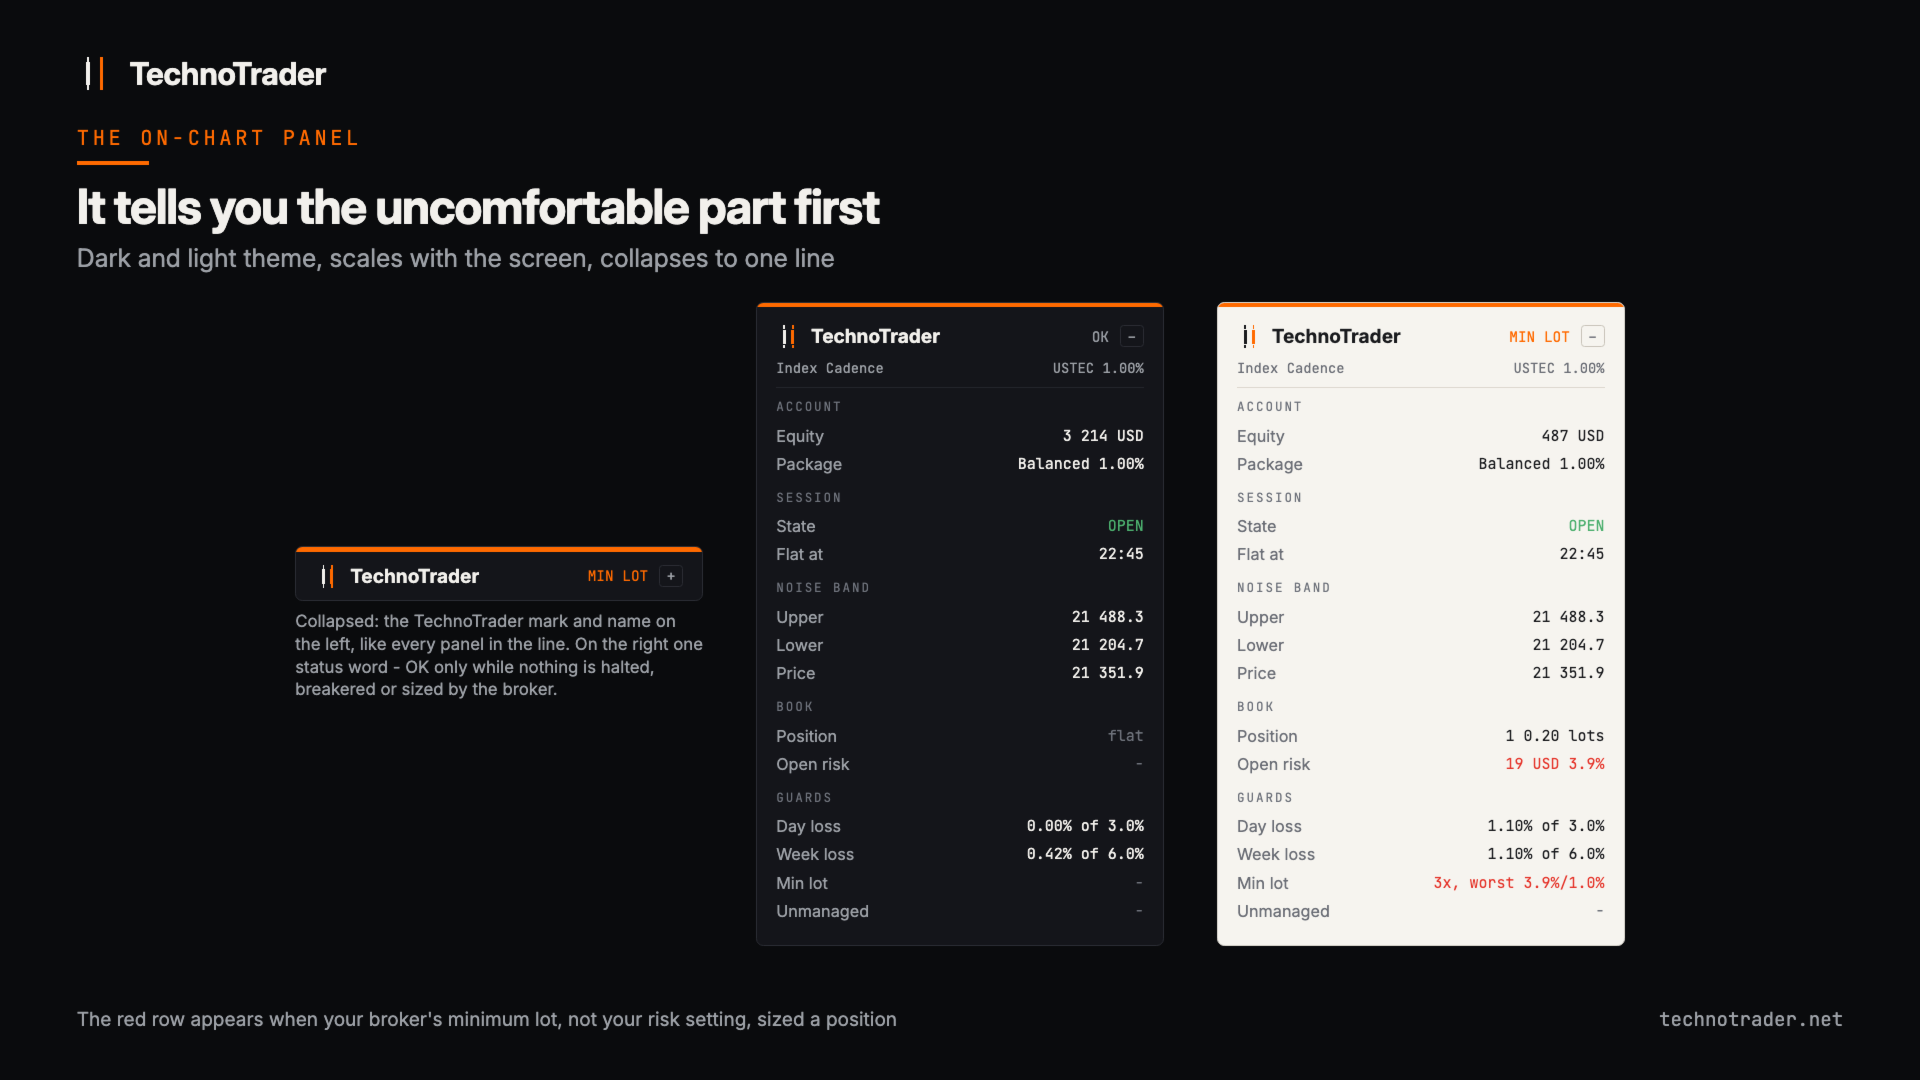
Ниже примерно 2000 USD минимальный лот брокера уже не даёт объём, который требует ваша настройка риска, и не случайно: это сделки с самым широким стопом, из самых волатильных недель. EA всё равно их берёт, минимальным лотом, и каждый раз сообщает - в работе, в итоговой сводке и красной строкой на панели. Измерено на 500 USD: та же доходность, что и при отказе от них, но на 1779 сделках вместо 1562, просадка 23,0% вместо 15,7%, худшая позиция с риском 3,9% против настройки 1,0%. Индекс с 2020 года вырос примерно вдвое, поэтому по сегодняшней цене счёт 500 USD идёт минимальным лотом почти в каждой сделке, а не в одной из восьми - эту строку вытягивают ранние годы. Параметр переключает на отказ от них.
На реальных тиках вместо минутных баров: 56,0% годовых, просадка 16,8%, профит-фактор 1,35, то же число сделок. Внутридневные системы обычно много теряют на тиковом моделировании; эта теряет меньше одного процентного пункта: входы идут по закрытым 15-минутным свечам, а стопы широки относительно спреда.
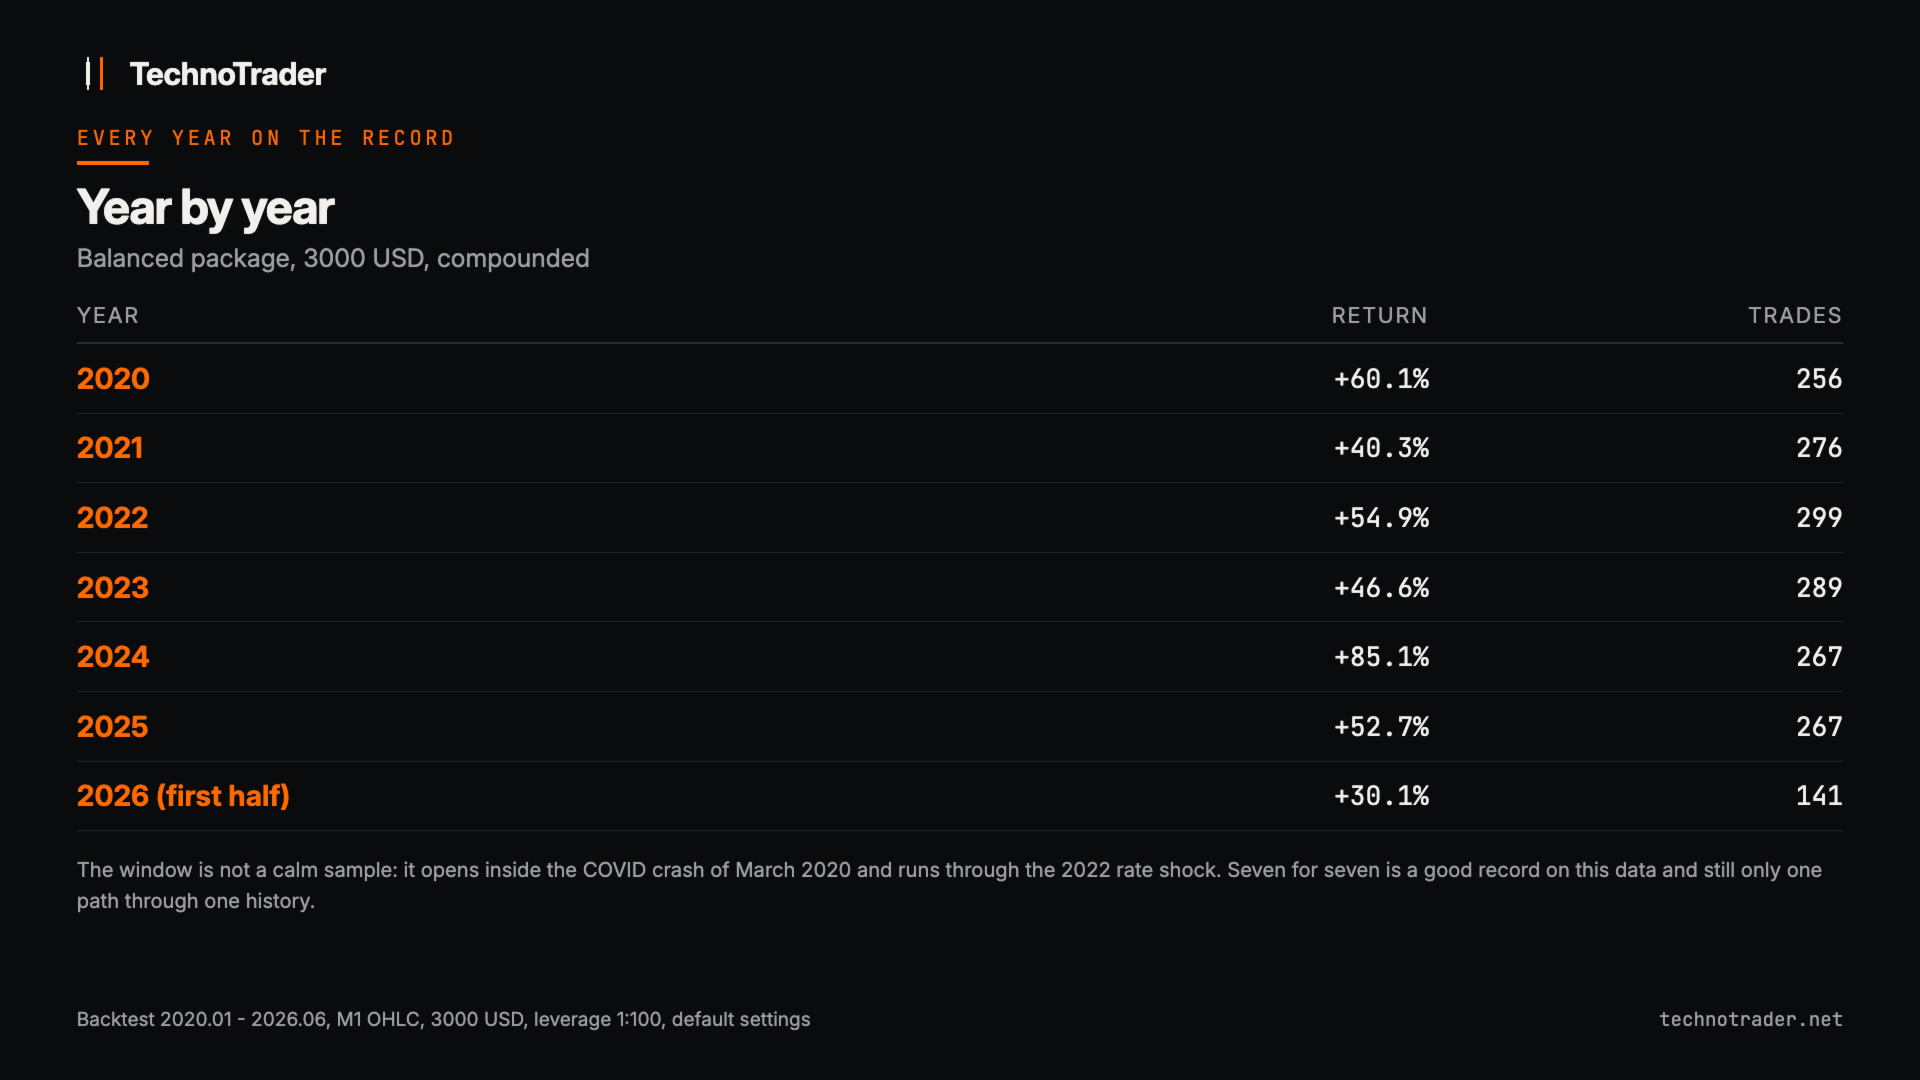
Год за годом
| Календарный год | Доходность |
|---|---|
| 2020 | +60% |
| 2021 | +40% |
| 2022 | +55% |
| 2023 | +47% |
| 2024 | +85% |
| 2025 | +53% |
| 2026, первое полугодие | +30% |
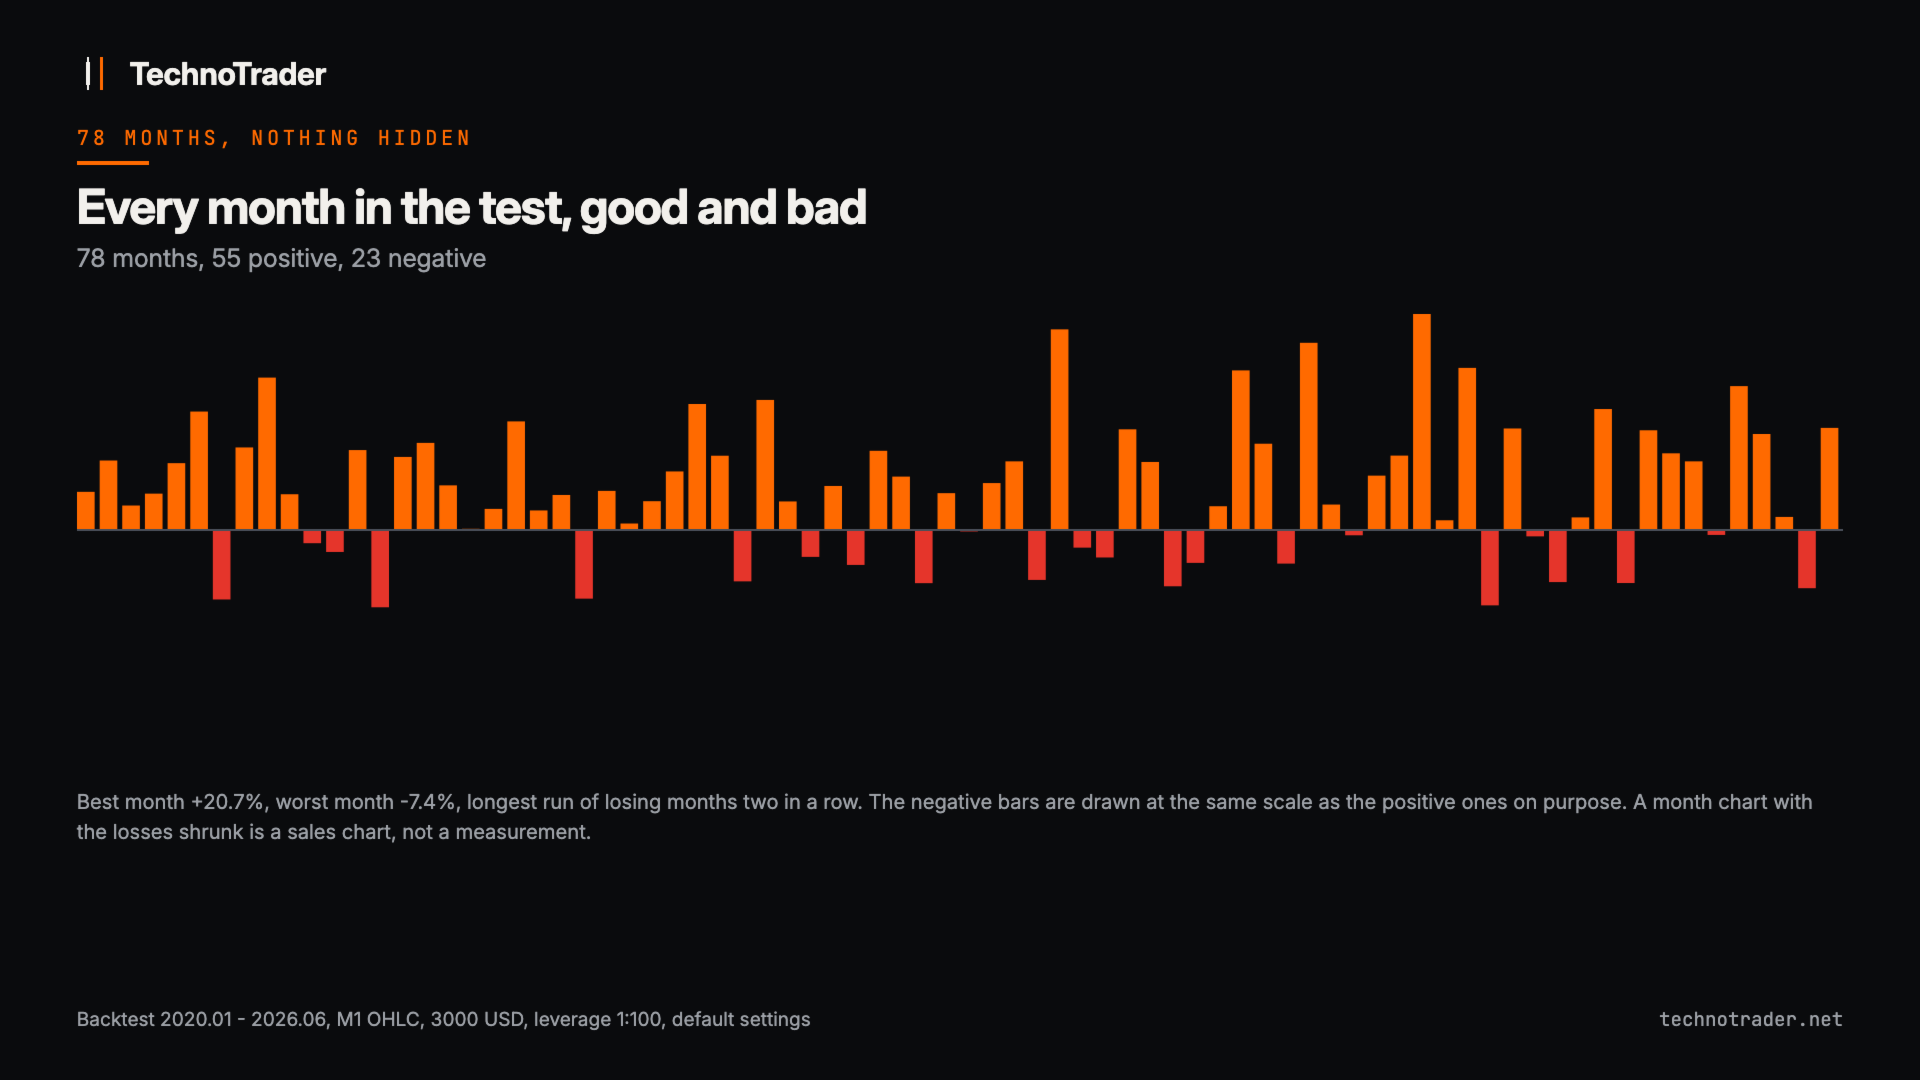
Оценивайте систему по месяцам, а не по сделкам. В том же тесте 42% сделок закрылись в плюс и 72% месяцев тоже (56 из 78), худший месяц дал -7,4%, самая длинная серия убыточных месяцев - два, и ни одно из 67 скользящих двенадцатимесячных окон не ушло в минус. Это один путь по одной истории, а не гарантия.
Серии убытков
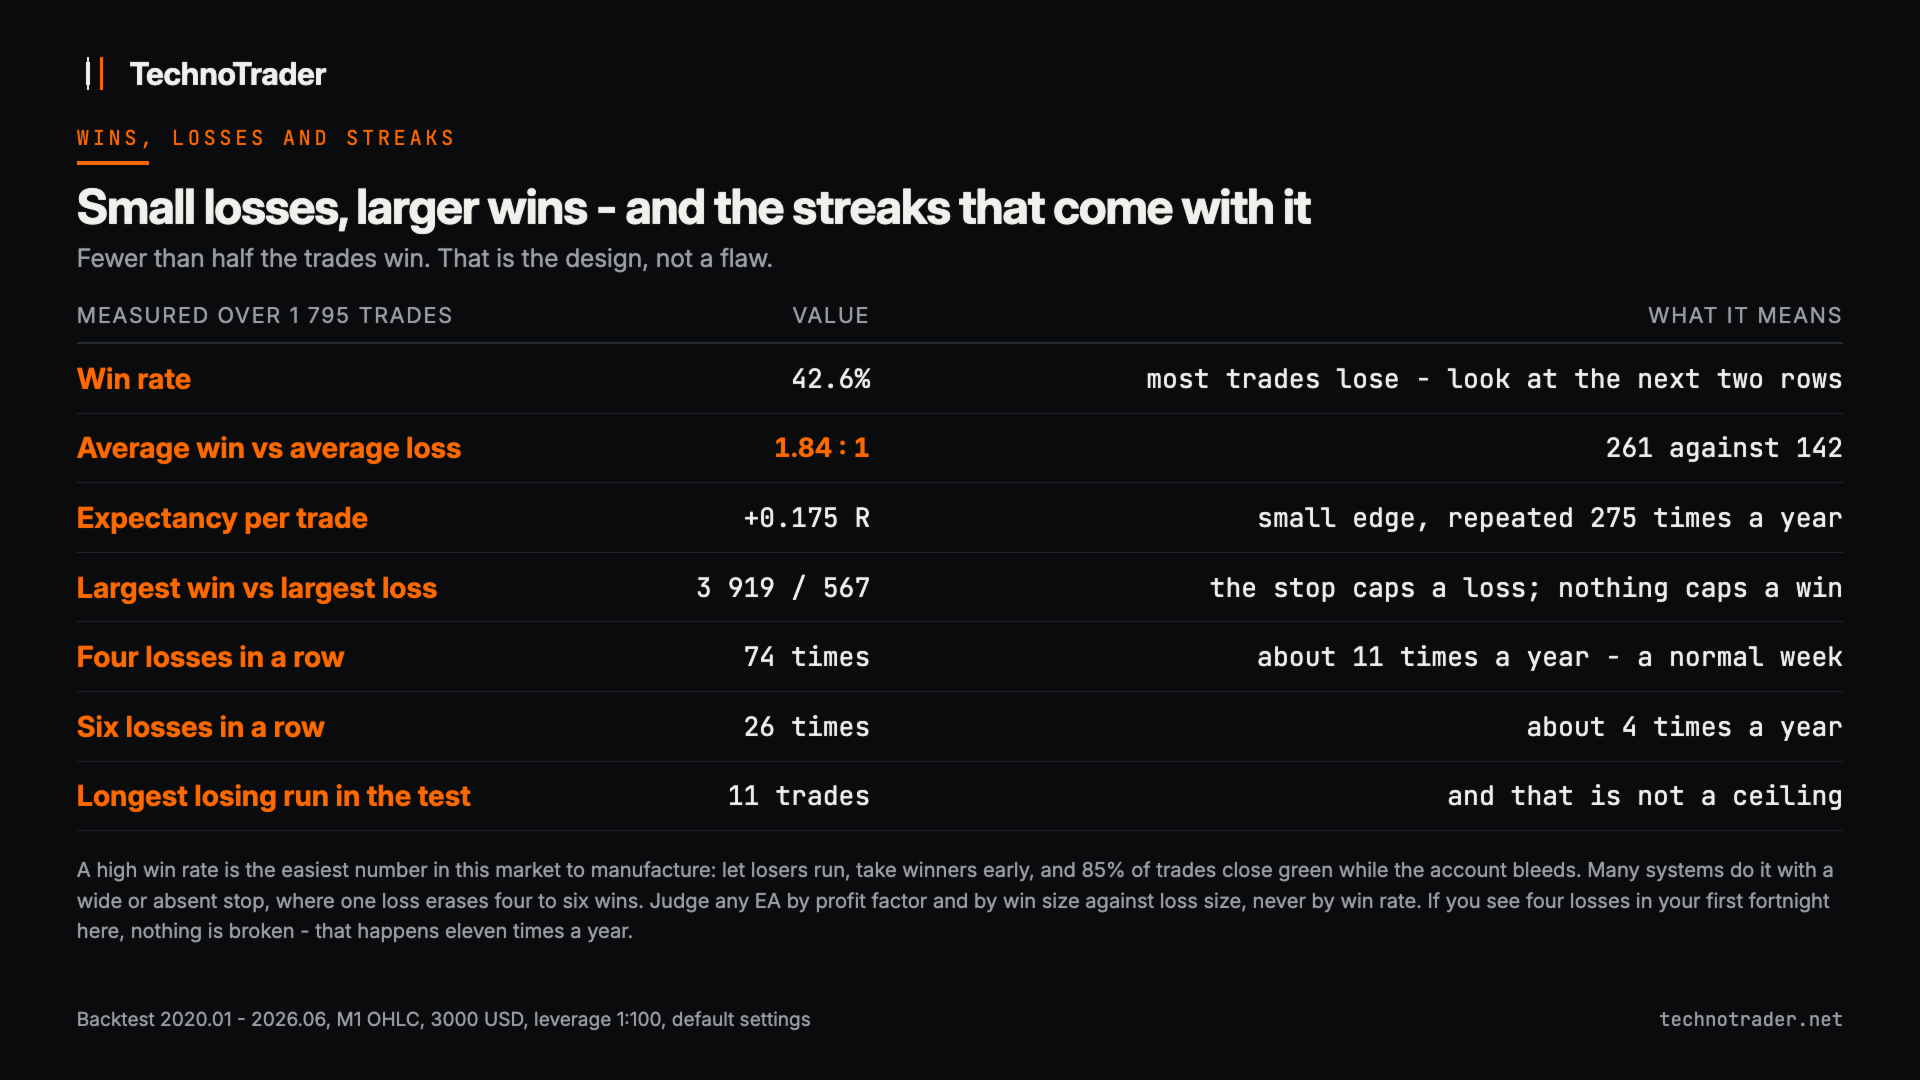
При доле прибыльных сделок 42% серии убытков - арифметика, а не неисправность.
| Серия убытков | Сколько раз в тесте | Как часто это бывает |
|---|---|---|
| Четыре подряд | 74 | около 11 раз в год |
| Пять подряд | 45 | около 7 раз в год |
| Шесть подряд | 26 | около 4 раз в год |
| Восемь подряд | 7 | примерно раз в год |
| Одиннадцать подряд | 1 | самая длинная за весь тест. Самая длинная серия прибыльных сделок - 9. |
Четыре убытка за первые две недели здесь нормальны. Но 11 - самая длинная серия на одном пути, а не потолок: более длинная вполне возможна на реальном счёте, и счёт должен уметь её пересидеть.
Почему доля прибыльных сделок - неподходящий показатель для оценки
Меньше половины этих сделок приносят деньги, и так задумано. Средняя прибыльная сделка дала 261, средняя убыточная потеряла 142, соотношение выплат 1,84 к 1, ожидание 0,175 единицы риска на сделку. Это небольшое преимущество, повторённое 275 раз в год, и есть весь продукт. Крайние значения показывают форму: крупнейшая прибыльная дала 3919, крупнейшая убыточная потеряла 567. Жёсткий стоп ограничивает то, во что вырастет убыток; прибыль не ограничивает ничто, кроме конца дня.
Высокая доля прибыльных сделок - самая простая для изготовления статистика на этом рынке: дайте убыткам расти, закрывайте прибыль рано, и 85% сделок закроются в плюс, пока счёт истекает кровью. Судите вместо этого по профит-фактору и по средней прибыли против среднего убытка - оба есть в отчёте, который бесплатная демоверсия строит на ваших данных.
Честная часть
Просадка 17% - нижняя граница, а не ожидание: одно реализовавшееся число на одном пути длиной шесть с половиной лет, с большой ошибкой выборки. Вне выборки тот же механизм просаживался примерно вдвое глубже, поэтому реалистичное ожидание для Сбалансированного - от 25 до 35 процентов. Планируйте счёт под большее число.
Данных вне выборки мало, и мы предпочитаем сказать это, а не спрятать. Наша история по CFD на индекс начинается в 2020 году, поэтому единственным более ранним тестом был S and P 500 за 2017-2019 годы: профит-фактор 1,07, положительный, но слабый. Хуже того, весь результат вытягивает один год (2018), 2017 и 2019 около нуля или чуть в минусе, самая длинная серия убыточных месяцев - четыре против двух внутри выборки, а преобладающее направление сделок между окнами поменялось. Это настоящий тревожный признак, и его место здесь, а не в ящике стола.
Две функции нельзя оценить ни по одному тесту здесь: новостной фильтр не виден тестеру стратегий, а проп-режим меняет уровень риска, а с ним и всё, что от него зависит. Окно охватывает обвал COVID в марте 2020 года и шок ставок 2022 года, так что выборка не тихая - но шесть с половиной лет для системы срок небольшой, а бэктест лишь описывает, как фиксированные правила вели себя на уже состоявшихся ценах.
Один инструмент, одна ставка
Измерено, а не предположено: тот же движок на десяти индексных рынках в трёх часовых поясах дал ровный градиент: впереди три американских индекса, все европейские и азиатские заметно ниже. За пределами семейства преимущество не окупает издержек, а второй американский индекс при фиксированном суммарном риске размывал результат, а не диверсифицировал его: внутри дня эти рынки ходят вместе. То есть вы покупаете одну ставку, а не портфель: второго движка, который вытянул бы плохой участок первого, нет. Две трети прибыли дают первые 45 минут после открытия основной американской сессии, поэтому брокер, у которого спред там резко расширяется, обойдётся дороже обычного.
Чего он не делает
- Ни мартингейла, ни сетки, ни усреднения убыточных позиций
- Никаких скрытых приёмов восстановления
- Никакого удержания убыточной позиции через ночь, чтобы не фиксировать убыток
- Никакого потолка прибыли и никакой остановки потому, что счёт в плюсе
У каждой позиции с момента открытия жёсткий стоп на стороне брокера. Дневной и недельный ограничители убытка блокируют только новые входы; открытые позиции сопровождаются дальше. Участок, на котором больше всего захочется всё выключить, обычно и предшествует восстановлению.
Дополнительные блоки
Защита правил проп-фирмы, по умолчанию выключена. Система к концу каждого дня вне рынка, поэтому никогда не несёт ночного риска, который ограничивает большинство фирм. Блок отслеживает статическую и дневную просадку и закрывает всё заметно раньше лимита, а не на нём. Он также принудительно ставит риск 0,40% на сделку, намеренно: при симуляции цели 10 процентов со статическим лимитом 10 процентов и дневным 5 процентов, с запуском челленджа каждый торговый день окна вне выборки, 25,3% попыток нарушили правило при 1,00% и 0,7% - при 0,40%. Данные внутри выборки эту разницу скрывают полностью. Цена вопроса - 17,4% годовых при просадке 6,8% против 57,2% и 16,9% в обычном режиме. Блок защищает правила; он не обещает, что вы пройдёте челлендж. Предупреждение, на которое мы наткнулись сами: у проп-платформ часто очень мало истории цен, и проверить что-то на их сервере может не выйти.
Новостной фильтр, по умолчанию выключен. Он приостанавливает новые входы вокруг важных публикаций по валюте инструмента. Экономический календарь недоступен внутри тестера стратегий MetaTrader - мы это проверили, вызов возвращает ошибку 4014. Протестировать его на истории не можем ни мы, ни вы, и все цифры здесь измерены с выключенным фильтром. Включённым EA берёт меньше сделок, чем показывает любой тест, и пишет об этом строку в журнал.
Рандомизация сделок, по умолчанию выключена. Она сдвигает лот на несколько процентов в любую сторону, чтобы ваши входы не были идентичны другим счетам с той же системой - именно это проверяют фирмы. Ваш риск смещается на тот же процент. Измерено на двух значениях генератора случайных чисел: один прогон на 1,5% ниже нерандомизированного результата, другой на 1,1% выше, просадка и профит-фактор без изменений.
Пауза на конец года, по умолчанию включена. Ликвидность между праздниками низкая; пропуск периода немного улучшил результат теста при неизменной просадке. Обе даты - параметры.
Данные брокеров и издержки
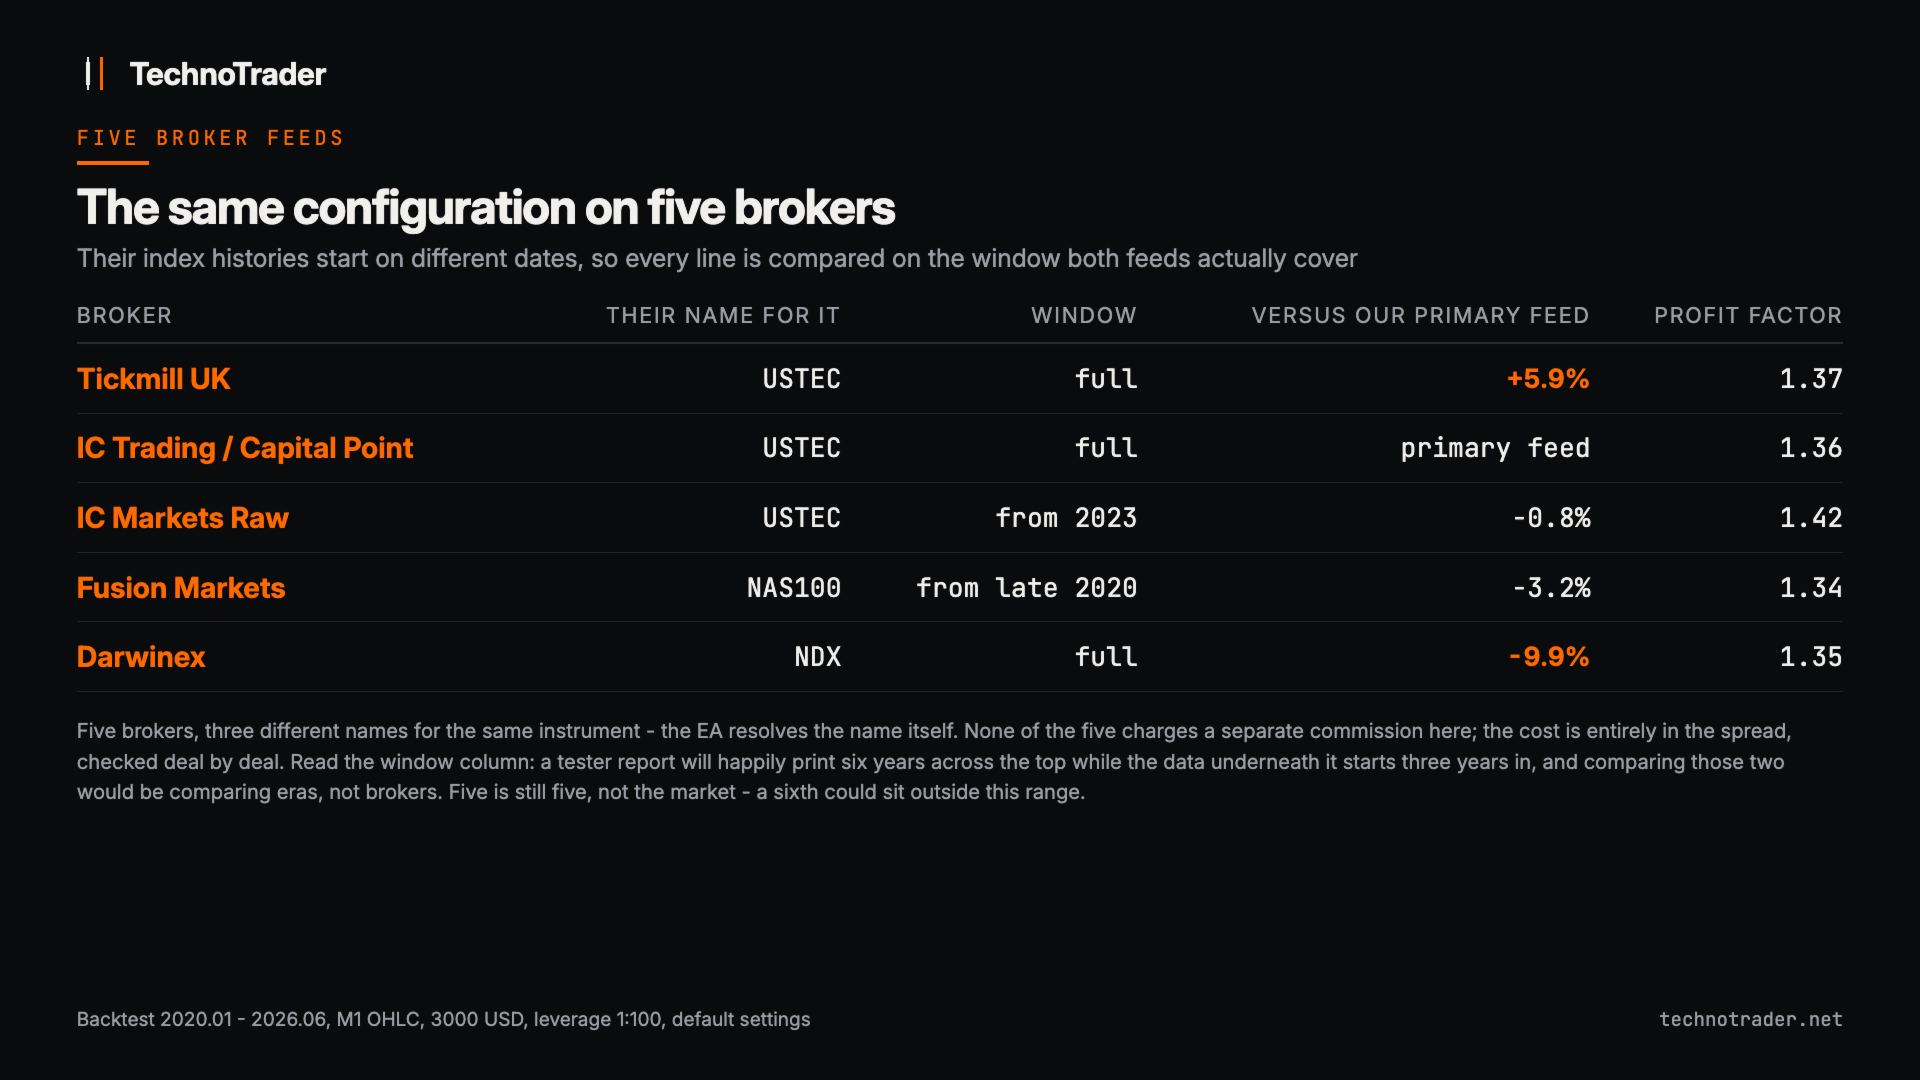
Основные цифры получены на одном сервере с сырым спредом, без отдельной комиссии по этому CFD. Если ваш брокер берёт комиссию за полный оборот, укажите её в параметре комиссии, чтобы фильтр издержек EA её видел - иначе фильтр допустит сделки, чей стоп слишком мал, чтобы их стоило брать. Затем та же конфигурация измерена ещё на четырёх брокерах, каждый на окне, которое реально покрывают оба потока котировок, а не по датам из шапки отчёта.
| Брокер | Сравниваемое окно | Против основного потока котировок |
|---|---|---|
| Tickmill UK | полное окно | прибыль на 5,9% больше, профит-фактор 1,37 против 1,36 |
| IC Markets Raw | с 2023 года | на 0,8% меньше, профит-фактор 1,42 против 1,39 на сопоставленном окне |
| Fusion Markets | с конца 2020 года | на 3,2% меньше и более глубокая просадка, 18,0% против 15,6%. Цена более широкого спреда |
| Darwinex | полное окно | на 9,9% меньше, профит-фактор 1,35 против 1,36. Самый большой разрыв, который мы нашли |
По пяти брокерам результат идёт от 9,9% хуже до 5,9% лучше, профит-фактор от 1,34 до 1,42, доля прибыльных сделок от 42,3% до 44,2%. Ни один здесь не берёт отдельной комиссии, издержки целиком в спреде, который мы проверили по каждой сделке. Но пять - не весь рынок: шестой может оказаться за пределами диапазона, а брокер, у которого спред резко расширяется на открытии американской сессии, ударит сильнее любого из этих. Запустите бесплатную демоверсию на данных своего брокера; именно тот результат, а не эта страница, показывает, что увидел бы ваш счёт. Названия брокеров - только источники тестовых данных, без аффилиации.
Требования
- Хеджинговый счёт, кредитное плечо 1:100 или выше. Неттинговые счета отклоняются с явным сообщением при запуске, все опубликованные цифры измерены при 1:100.
- Брокер, предлагающий CFD на американский технологический индекс. EA сам распознаёт распространённые названия, остальное закрывает параметр суффикса. Об отсутствующем символе сообщается явно; молча торговать символом графика вместо него он не станет.
- Он торгует по 15-минутным барам - единственный таймфрейм, на котором он измерялся. Прикрепите его к любому одному графику; символ и таймфрейм графика игнорируются.
- Тестер стратегий: модель «1 минута OHLC» корректна, реальные тики дают почти тот же результат. Режим «Только цены открытия» не поддерживается.
- Механизм привязан к открытию основной американской сессии. Из коробки он настроен на серверы GMT+2 и GMT+3 и сам корректируется, когда переводы часов в США и Европе расходятся; любое другое смещение задаётся параметром. При запуске он пишет в журнал точку привязки сессии, время прекращения входов и время закрытия позиций.
- Любой брокер, кроме нашего источника тестовых данных, не проверен. «У моего брокера цифры другие» - ожидаемое поведение, а не дефект.
О цене
Цена отражает то, что мы можем доказать сегодня, и не больше: данные пяти брокеров за одну рыночную эпоху и доказательства вне выборки, которые мы выше назвали скудными. По мере роста этих доказательств цена пойдёт следом.
Поддержка: вкладка комментариев продукта. Результаты демоверсии у брокеров, которых мы не тестировали, там приветствуются - каждый выложенный тест делает картину честнее для следующего покупателя.