Index Cadence TechnoTrader
- Experten
-
Nice Trader
 📊 Systematischer & algorithmischer Trader | Live-Signale | MT5 Expert Advisors & Tools | Seit 2011
Ein Multi-Strategie-EA-Portfolio mit diszipliniertem Risikomanagement.
Handel seit 2011 · Algorithmisch seit 2018 · Live-Signale auf MQL5 seit 2024
⚙️ Handelsansatz - Version: 1.2
- Aktualisiert: 3 September 2026
- Aktivierungen: 10
LIVE-SIGNAL - TechnoTrader EA Showcase
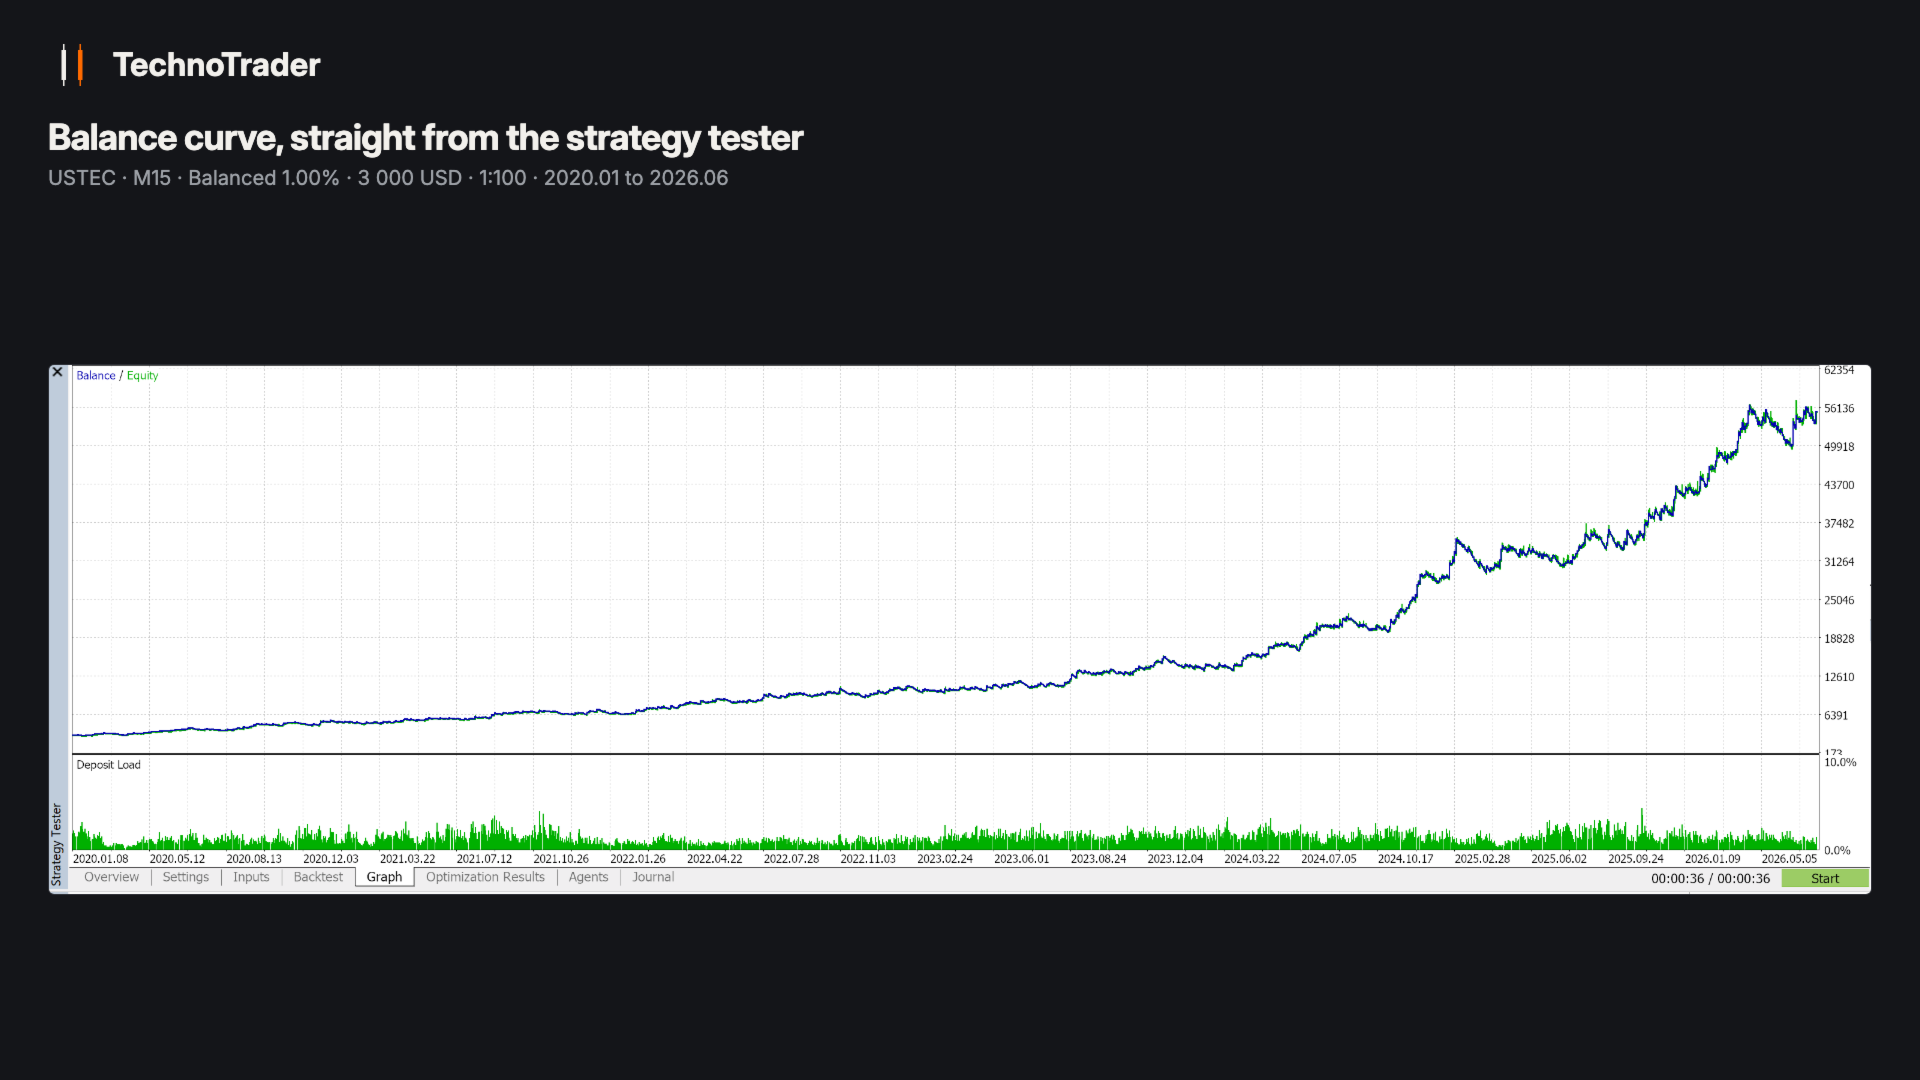
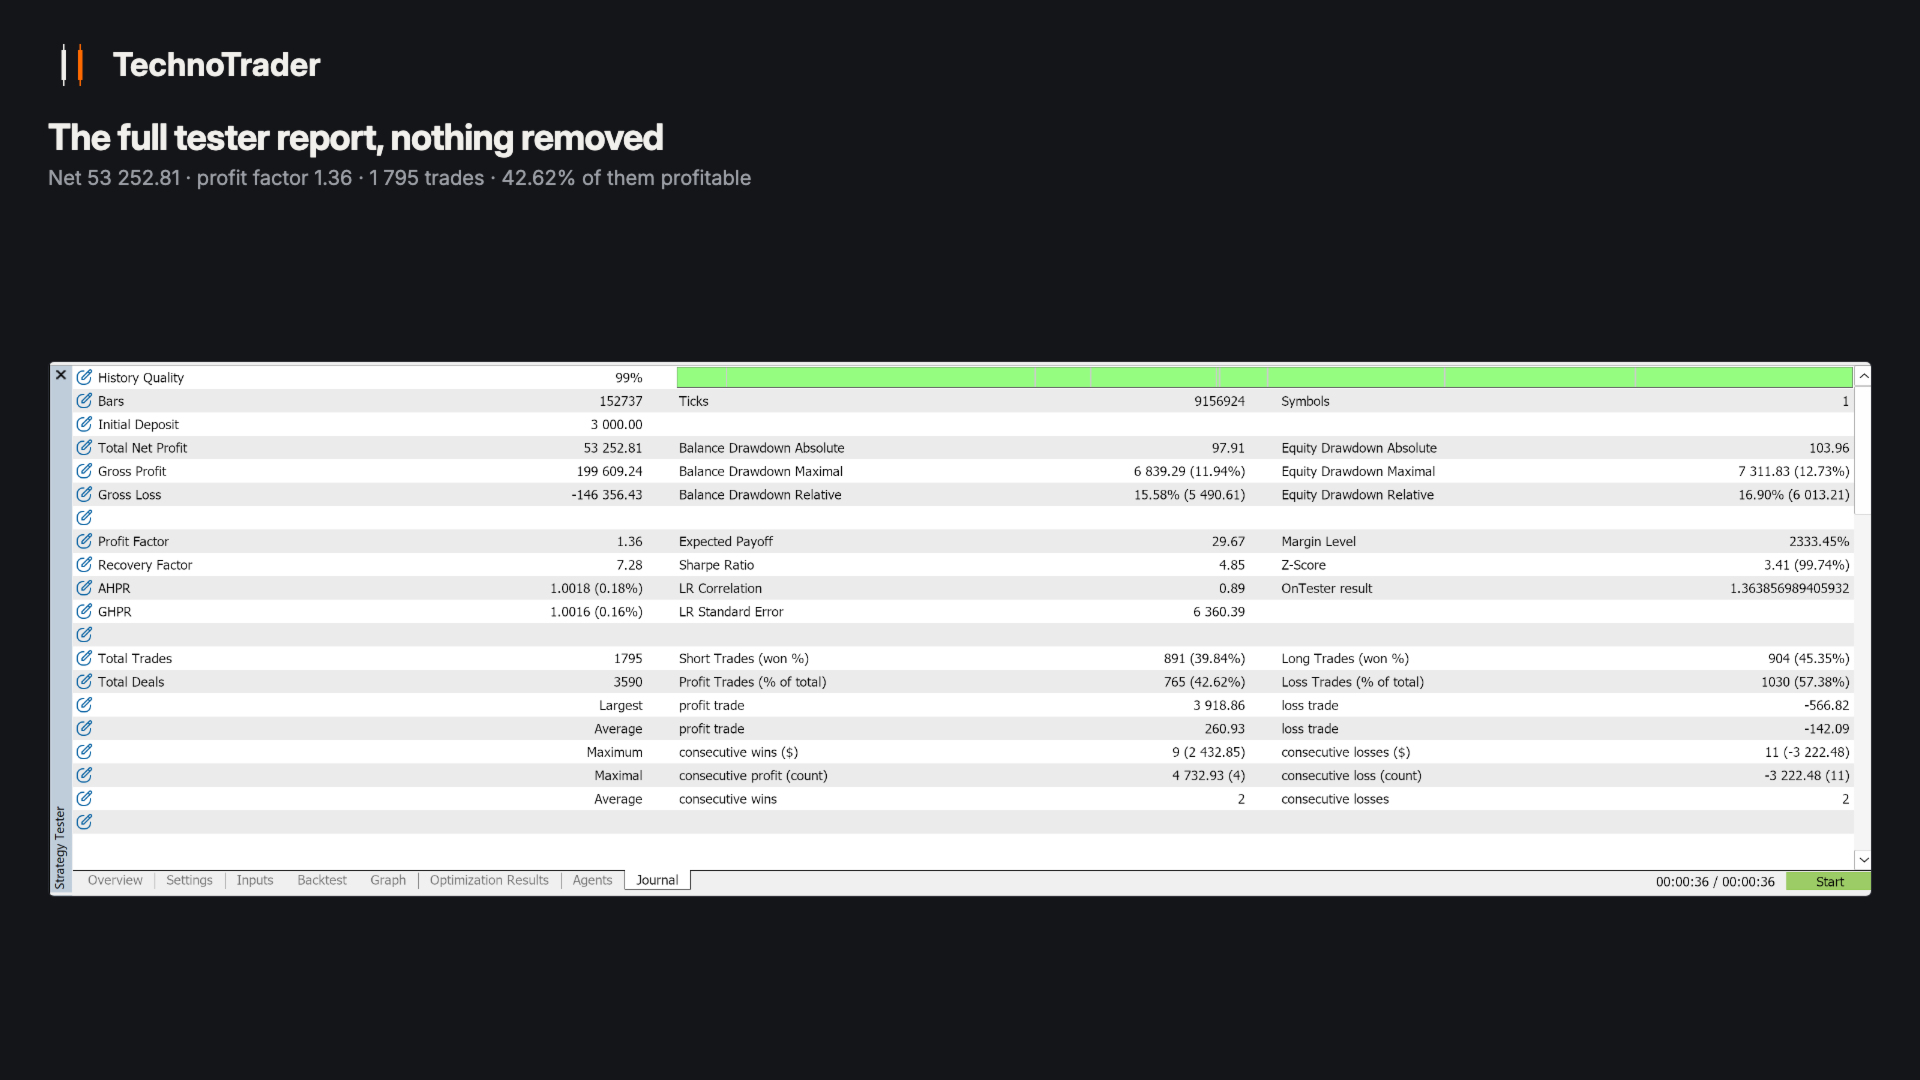
Index Cadence handelt ein einziges Instrument, den CFD auf den US-Technologieindex, untertägig und vor dem Handelsschluss glattgestellt: rund 275 Trades pro Jahr, 57,2 % pro Jahr bei einem schlimmsten Equity-Drawdown von 16,9 % im Standardpaket, gemessen von 2020 bis 2026 auf einem Konto mit 3000 USD. Das ist kein heiliger Gral, und wir verkaufen es auch nicht als solchen. Es ist ein gemessener Vorteil, diszipliniert ausgeführt, auf Kursen, die bereits stattgefunden haben.
Dieses Signal ist ein echtes Konto, auf dem dieser EA mit den Werkseinstellungen läuft, zusammen mit zwei weiteren Produkten derselben Linie: Gold Tempo auf Gold und Bitcoin Interval auf Bitcoin. Nichts daran ist nachjustiert. Drei Strategien teilen sich ein kleines Konto, die Kurve gehört also den dreien gemeinsam, und ihr Drawdown kann tiefer ausfallen als die Zahlen auf dieser Seite.
Rund um die US-Kassaeröffnung misst der EA anhand der letzten 14 Sitzungen, wie weit sich dieser Markt zu jeder Tageszeit normalerweise bewegt, und zeichnet daraus ein Band. Eine 15-Minuten-Kerze, die außerhalb des Bandes schließt, ist das Signal: darüber wird gekauft, darunter verkauft. Jede Position trägt einen harten Stop auf Broker-Seite, und alles wird vor dem Ende des Handelstages geschlossen. Nichts über Nacht, nichts über das Wochenende.
Was der Backtest zeigt (2020.01 - 2026.06, M15, Hebel 1:100)
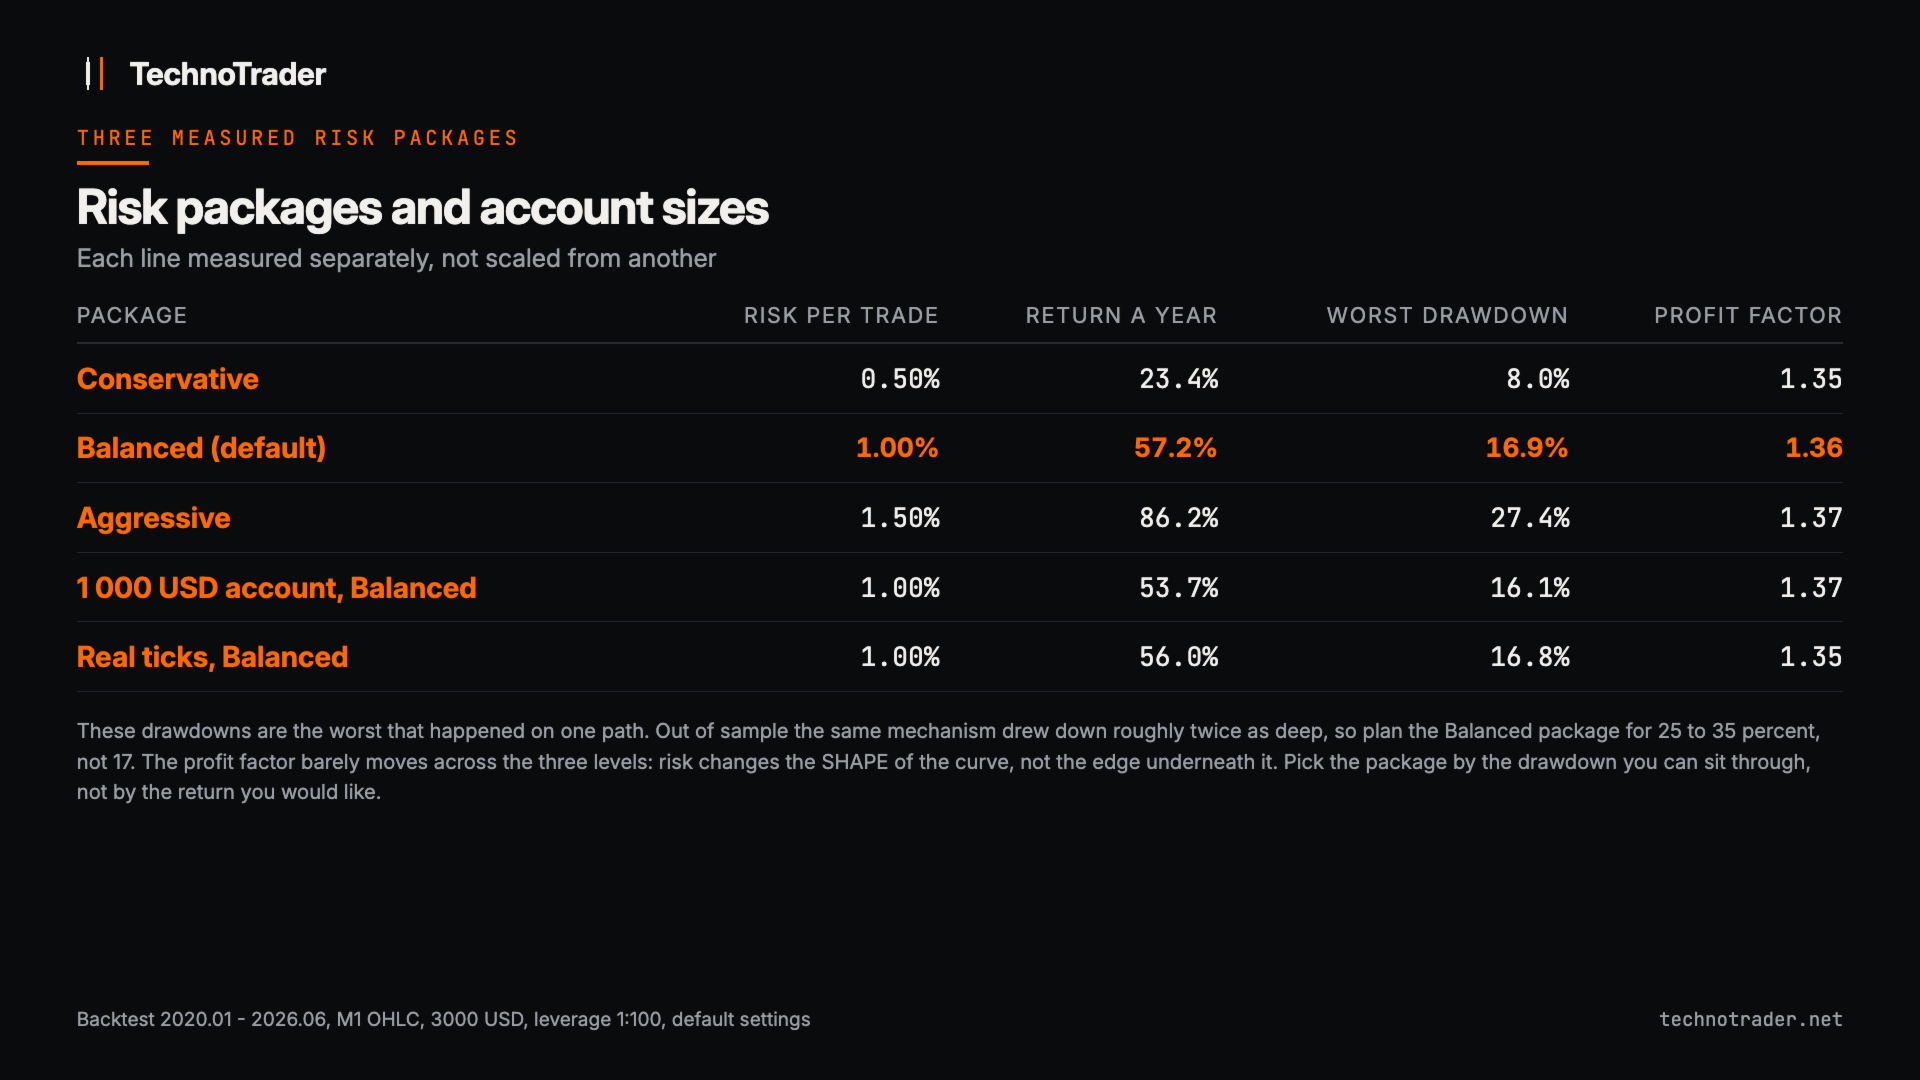
Drei Risikopakete auf einem Konto mit 3000 USD, jedes separat gemessen und nicht aus den anderen hochgerechnet:
| Paket | Risiko pro Trade | Durchschnitt pro Jahr | Schlimmster Equity-Drawdown | Profitfaktor |
|---|---|---|---|---|
| Konservativ | 0,50 % | rund 23 % | 7,96 % | 1,35 |
| Ausgewogen (Standard) | 1,00 % | rund 57 % | 16,9 % | 1,36 |
| Aggressiv | 1,50 % | rund 86 % | 27,38 % | 1,37 |
Diese Drawdowns sind das Schlimmste, was auf einem Pfad tatsächlich eingetreten ist. Außerhalb der Stichprobe fiel der Drawdown desselben Mechanismus etwa doppelt so tief aus, planen Sie für Ausgewogen also mit 25 bis 35 Prozent, nicht mit 17. Es gibt außerdem ein Paket mit fester Lotgröße: Jeder Trade wird mit der von Ihnen eingestellten Lotgröße eröffnet, ohne risikobasierte Positionsgrößenberechnung, deshalb hat es hier keine Zeile.
| Konto, Ausgewogen | Durchschnitt pro Jahr | Equity-Drawdown | Profitfaktor |
|---|---|---|---|
| 3000 USD | 57,2 % | 16,9 % | 1,36 |
| 1000 USD | 53,7 % | 16,1 % | 1,37 |
| 500 USD | 47,3 % | 23,0 % | 1,37, siehe den Hinweis zur Mindest-Lotgröße unten |
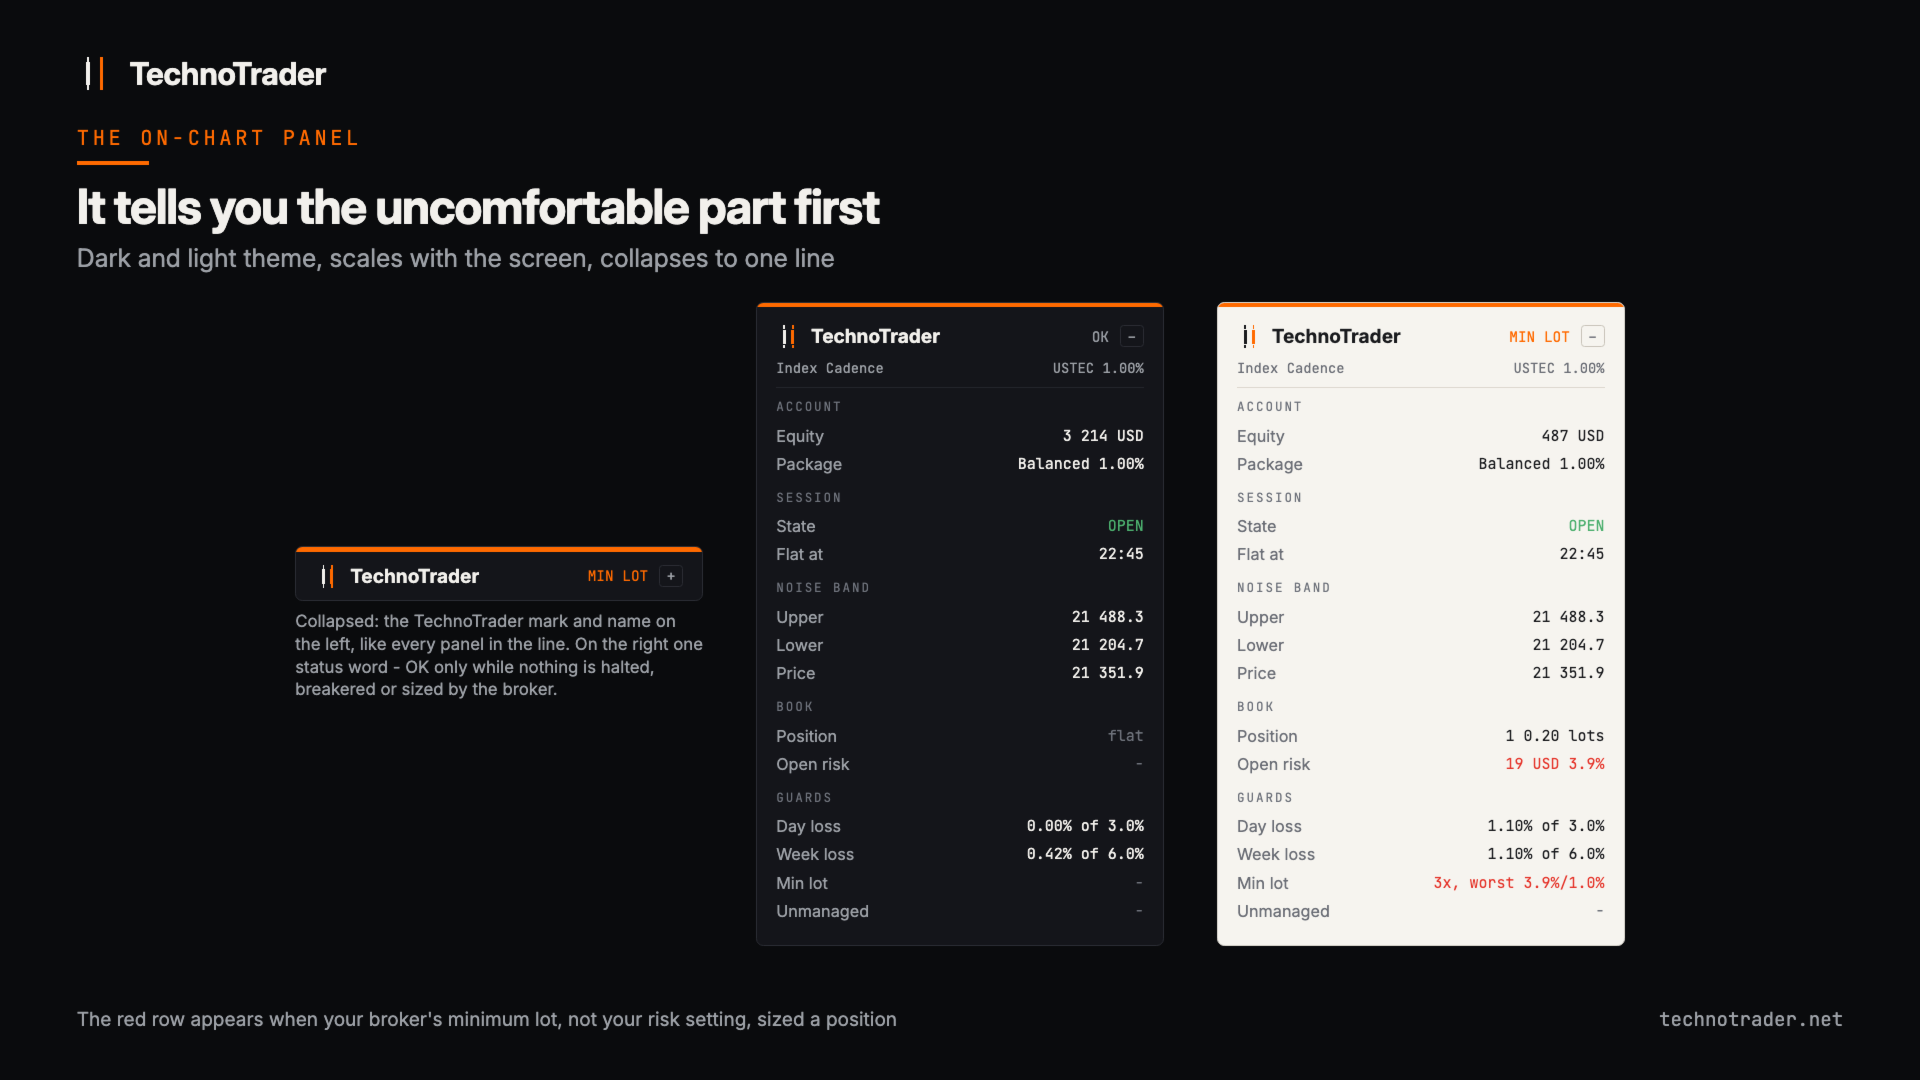
Unterhalb von etwa 2000 USD kann die Mindest-Lotgröße des Brokers einen Trade nicht mehr so dimensionieren, wie es Ihre Risikoeinstellung verlangt, und das nicht zufällig: Es trifft die Trades mit dem weitesten Stop, aus den volatilsten Wochen. Der EA nimmt sie trotzdem, mit der Mindest-Lotgröße, und sagt das jedes Mal - im laufenden Betrieb, in der Zusammenfassung und als rote Zeile im Panel. Gemessen auf 500 USD: dieselbe Rendite wie beim Auslassen, bei 1779 Trades statt 1562, Drawdown 23,0 % statt 15,7 %, im schlimmsten Fall riskierte eine einzelne Position 3,9 % gegenüber einer Einstellung von 1,0 %. Und der Index hat sich seit 2020 ungefähr verdoppelt, beim heutigen Kurs liegt ein Konto mit 500 USD also fast bei jedem Trade an der Mindest-Lotgröße, nicht bei einem von acht - diese Zeile wird von den frühen Jahren getragen. Ein Eingabeparameter stellt stattdessen auf Auslassen um.
Auf echten Tickdaten statt auf 1-Minuten-Bars: 56,0 % pro Jahr, Drawdown 16,8 %, Profitfaktor 1,35, identische Anzahl Trades. Untertägige Systeme verlieren bei der Modellierung auf Tick-Ebene normalerweise viel. Dieses hier verliert weniger als einen Prozentpunkt, weil die Einstiege auf geschlossenen 15-Minuten-Kerzen erfolgen und die Stops im Verhältnis zum Spread weit sind.
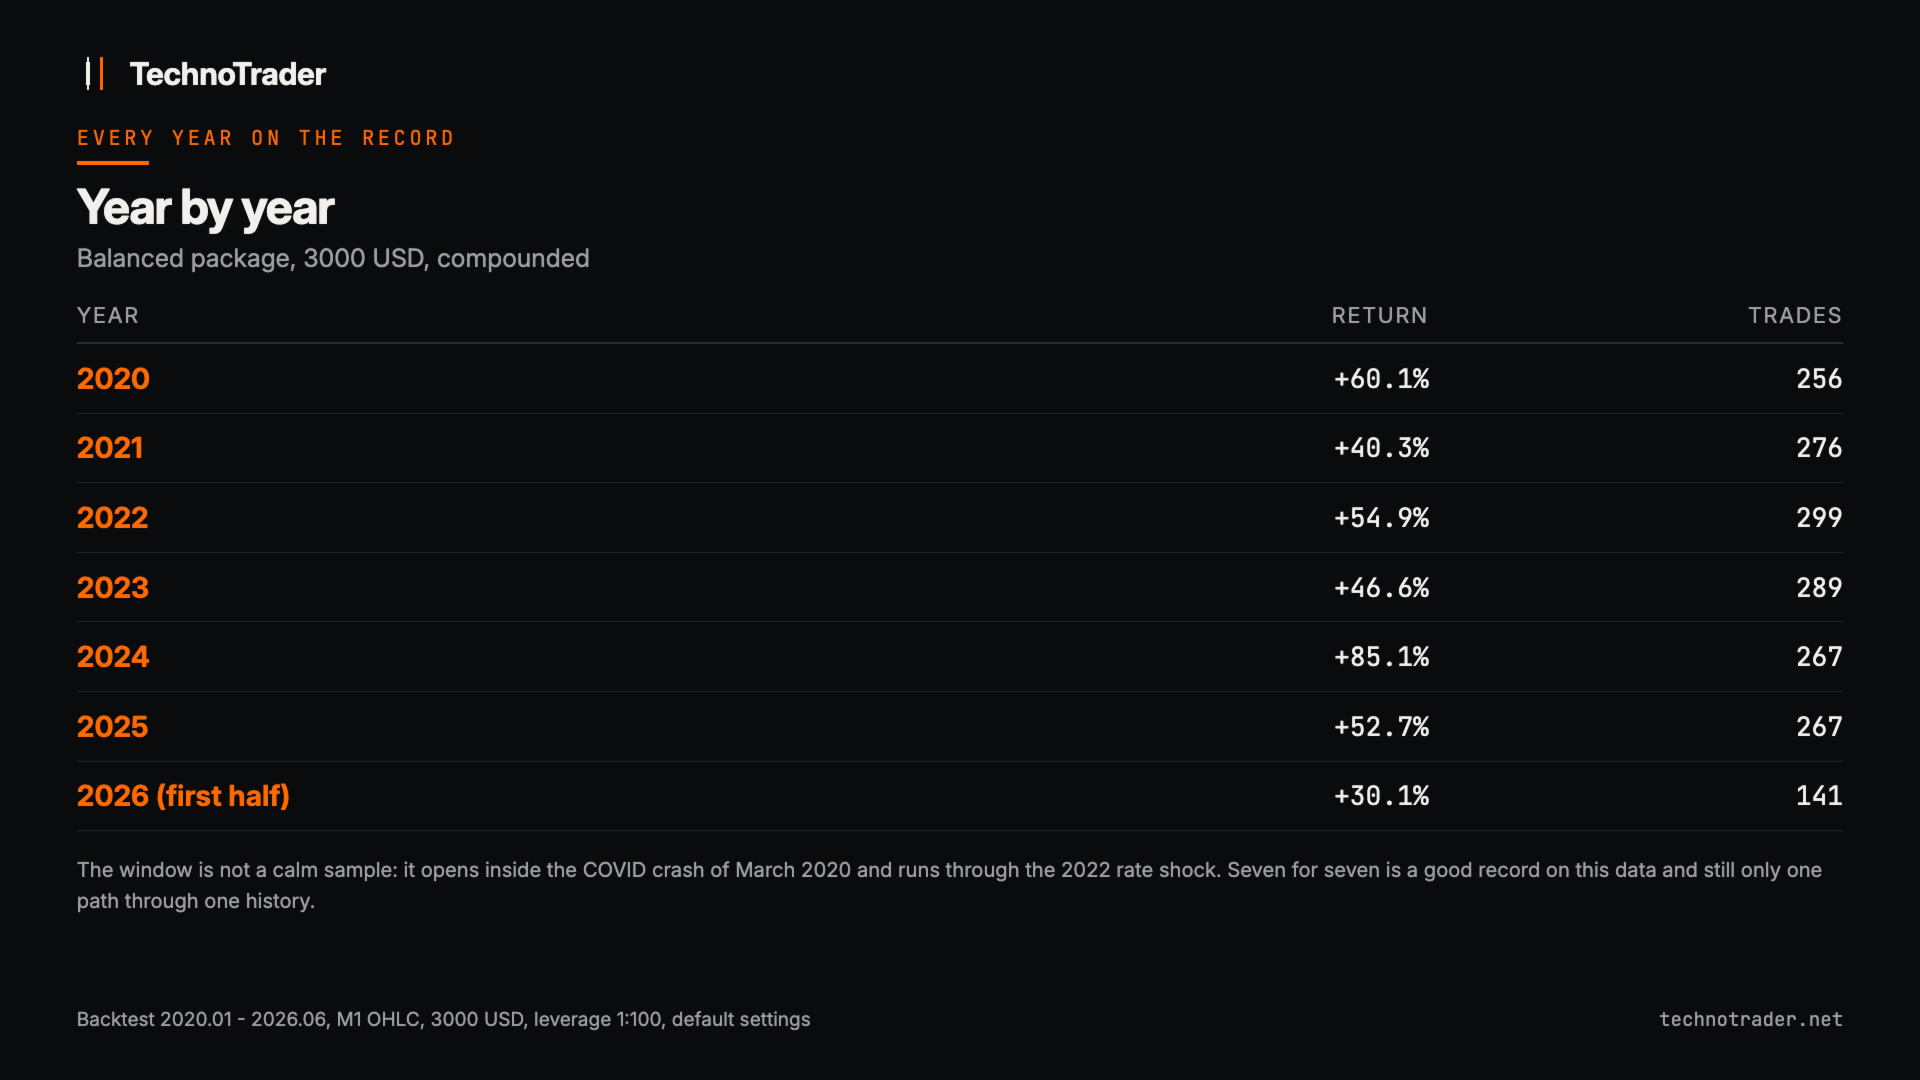
Jahr für Jahr
| Kalenderjahr | Rendite |
|---|---|
| 2020 | +60 % |
| 2021 | +40 % |
| 2022 | +55 % |
| 2023 | +47 % |
| 2024 | +85 % |
| 2025 | +53 % |
| 2026, erstes Halbjahr | +30 % |
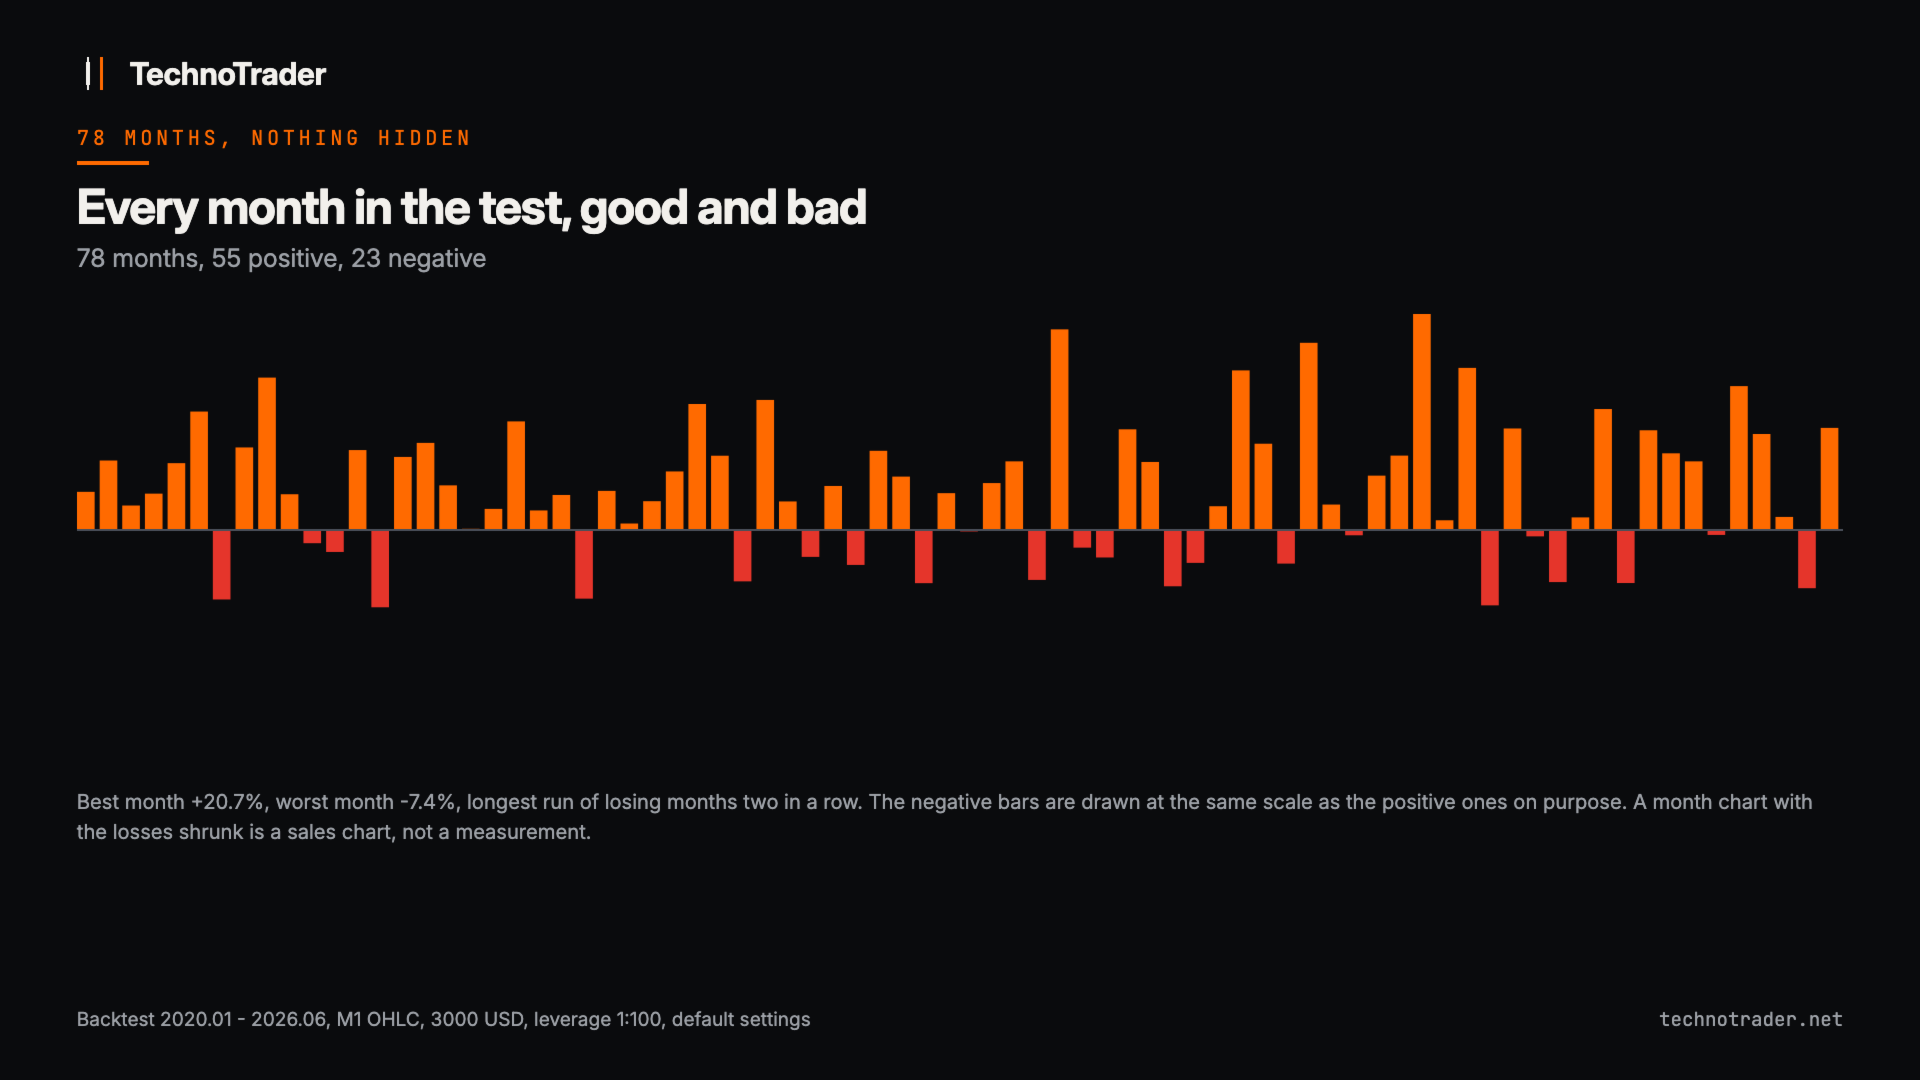
Beurteilen Sie es in Monaten, nicht Trade für Trade. Im selben Test endeten 42 % der Trades positiv und 72 % der Monate (56 von 78), der schlechteste Monat lag bei -7,4 %, die längste Serie von Verlustmonaten betrug zwei, und keines der 67 rollierenden Zwölfmonatsfenster war negativ. Ein Pfad durch eine Historie, keine Garantie.
Verlustserien
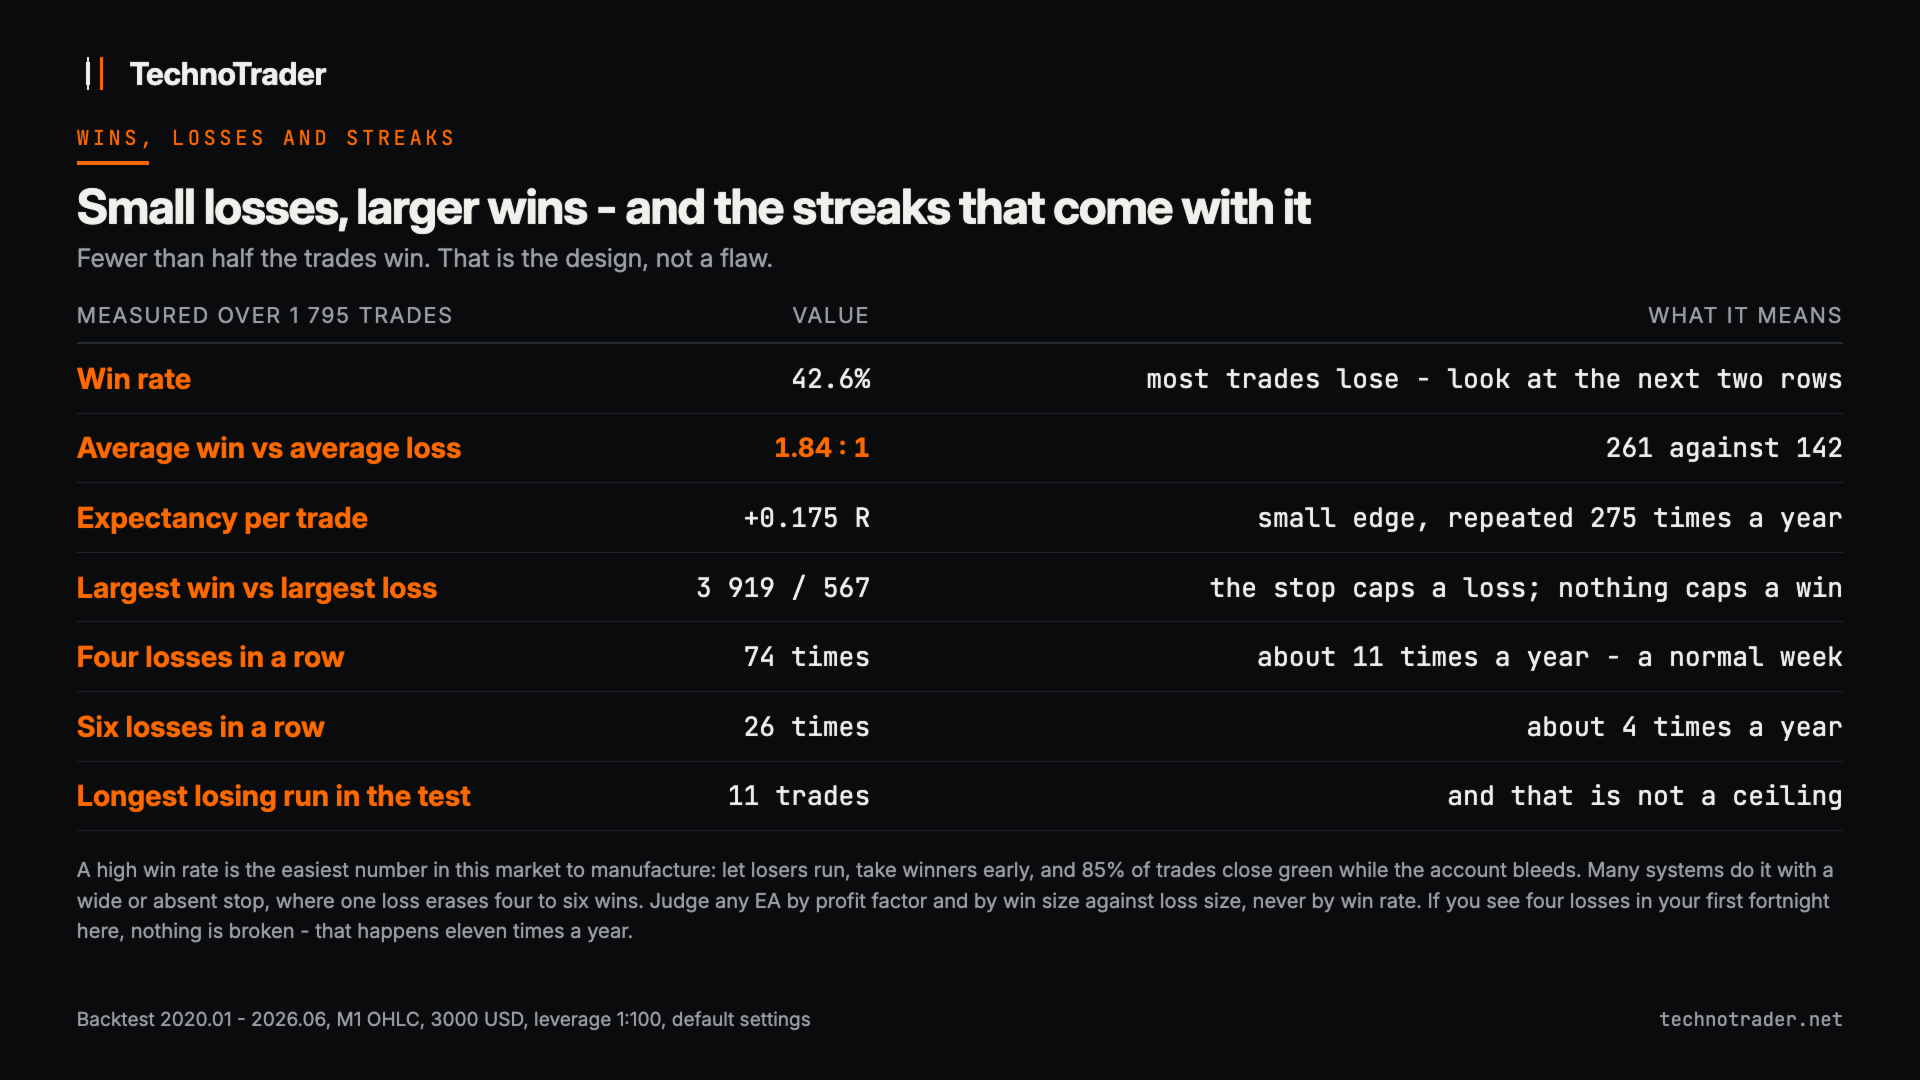
Bei einer Trefferquote von 42 % sind Verlustserien Arithmetik, keine Fehlfunktion.
| Verlustserie | Häufigkeit im Test | Wie oft das ist |
|---|---|---|
| Vier in Folge | 74 | rund 11-mal pro Jahr |
| Fünf in Folge | 45 | rund 7-mal pro Jahr |
| Sechs in Folge | 26 | rund 4-mal pro Jahr |
| Acht in Folge | 7 | etwa einmal pro Jahr |
| Elf in Folge | 1 | die längste im gesamten Test. Die längste Gewinnserie betrug 9. |
Vier Verluste in Ihren ersten zwei Wochen sind hier normal. Aber 11 ist die längste Serie auf einem Pfad, keine Obergrenze: Eine längere Serie ist im Live-Handel durchaus möglich, und das Konto muss sie aussitzen können.
Warum die Trefferquote die falsche Zahl zur Beurteilung ist
Weniger als die Hälfte dieser Trades verdient Geld, und zwar mit Absicht. Der durchschnittliche Gewinner brachte 261 und der durchschnittliche Verlierer kostete 142, ein Verhältnis von 1,84 zu 1, was pro Trade einen Erwartungswert von 0,175 Risikoeinheiten übrig lässt. Dieser kleine Vorteil, 275-mal im Jahr wiederholt, ist das ganze Produkt. Die Extreme zeigen die Form: Der größte Gewinner brachte 3919, der größte Verlierer kostete 567. Ein harter Stop deckelt, was ein Verlust werden kann. Einen Gewinner deckelt nichts außer dem Ende des Handelstages.
Eine hohe Trefferquote ist die Kennzahl, die sich in diesem Markt am leichtesten herstellen lässt: Verlierer laufen lassen, Gewinner früh schließen, und schon schließen 85 % der Trades im Gewinn, während das Konto ausblutet. Beurteilen Sie stattdessen nach Profitfaktor und Durchschnittsgewinn gegen Durchschnittsverlust - beides steht in dem Bericht, den die kostenlose Demo auf Ihren eigenen Daten erzeugt.
Der ehrliche Teil
Der Drawdown von 17 % ist eine Untergrenze, keine Erwartung: eine realisierte Zahl aus einem Pfad durch sechseinhalb Jahre, behaftet mit einem großen Stichprobenfehler. In einem Fenster außerhalb der Stichprobe fiel der Drawdown desselben Mechanismus etwa doppelt so tief aus, die realistische Erwartung für Ausgewogen liegt also bei 25 bis 35 Prozent. Planen Sie Ihr Konto mit der größeren Zahl.
Die Belege außerhalb der Stichprobe sind dünn, und wir sagen das lieber, als es zu verstecken. Unsere Historie für den Index-CFD beginnt 2020, der einzige frühere Test, der zur Verfügung stand, war deshalb der S and P 500 für 2017-2019, und er ergab einen Profitfaktor von 1,07: positiv, aber schwach. Schlimmer noch, ein einziges Jahr trägt das Ganze (2018), 2017 und 2019 waren flach bis leicht negativ, die längste Serie von Verlustmonaten betrug vier gegenüber zwei innerhalb der Stichprobe, und die vorherrschende Handelsrichtung kippte zwischen den Fenstern. Das ist ein echtes Warnzeichen, und es gehört auf diese Seite und nicht in eine Schublade.
Zwei Funktionen lassen sich aus keinem Test hier beurteilen: Der Nachrichtenfilter ist für den Strategietester unsichtbar, und der Prop-Modus verändert die Risikohöhe, was alles Nachgelagerte mitverändert. Das Fenster umfasst den COVID-Crash vom März 2020 und den Zinsschock von 2022, es ist also keine ruhige Stichprobe - aber sechseinhalb Jahre sind ein kurzes Leben für ein System, und ein Backtest beschreibt nur, wie sich feste Regeln auf Kursen verhalten haben, die bereits stattgefunden haben.
Ein Instrument, eine Wette
Gemessen, nicht angenommen: Dieselbe Engine über zehn Indexmärkte in drei Zeitzonen ergab ein klares Gefälle, die drei US-Indizes vorn und jeder europäische und asiatische Index deutlich darunter. Außerhalb dieser Familie trägt der Vorteil seine Kosten nicht, und ein zweiter US-Index bei festem Gesamtrisiko hat das Ergebnis eher verwässert als diversifiziert, weil sich diese Märkte untertägig gemeinsam bewegen. Sie kaufen also eine Wette, kein Portfolio: Keine zweite Engine trägt eine schlechte Phase der ersten mit. Zwei Drittel des Gewinns entstehen in den ersten 45 Minuten nach der US-Kassaeröffnung, ein Broker, dessen Spread sich dort stark ausweitet, kostet Sie deshalb mehr als üblich.
Was es nicht tut
- Kein Martingale, kein Grid, kein Nachkaufen in Verlustpositionen
- Keine versteckten Recovery-Tricks
- Kein Halten einer Verlustposition über Nacht, um sie nicht realisieren zu müssen
- Keine Gewinnobergrenze, kein Anhalten, nur weil das Konto im Plus ist
Jede Position trägt vom Moment der Eröffnung an einen harten Stop auf Broker-Seite. Tages- und Wochenverlustsperren blockieren nur neue Einstiege, offene Positionen werden weiter verwaltet. Die Phase, in der Sie es am liebsten abschalten würden, ist meist die vor der Erholung.
Optionale Bausteine
Regelschutz für Prop-Firmen, standardmäßig aus. Das System ist am Ende jedes Tages glattgestellt und trägt deshalb nie das Übernacht-Risiko, das die meisten Firmen einschränken. Der Baustein verfolgt den statischen und den täglichen Drawdown und stellt deutlich vor dem Limit glatt statt genau an ihm. Er zwingt das Risiko außerdem bewusst auf 0,40 % pro Trade: In einer Simulation mit 10 Prozent Ziel, 10 Prozent statischem und 5 Prozent täglichem Limit, bei der an jedem Handelstag eines Fensters außerhalb der Stichprobe eine Challenge gestartet wurde, verletzten 25,3 % der Versuche bei 1,00 % eine Regel und 0,7 % bei 0,40 %. Daten innerhalb der Stichprobe verbergen diesen Unterschied vollständig. Der Preis dafür sind 17,4 % pro Jahr bei 6,8 % Drawdown, gegenüber 57,2 % und 16,9 % im Normalbetrieb. Er schützt die Regeln, er verspricht Ihnen nicht, dass Sie bestehen. Eine Warnung, in die wir selbst gelaufen sind: Prop-Plattformen führen oft nur sehr wenig Kurshistorie, Sie können auf ihrem Server also unter Umständen nichts überprüfen.
Nachrichtenfilter, standardmäßig aus. Er pausiert neue Einstiege rund um Veröffentlichungen mit hoher Wirkung in der Währung des Instruments. Der Wirtschaftskalender steht im MetaTrader-Strategietester nicht zur Verfügung - wir haben es geprüft, der Aufruf liefert Fehler 4014. Er lässt sich deshalb weder von uns noch von Ihnen backtesten, und jede Zahl hier wurde mit ausgeschaltetem Filter gemessen. Eingeschaltet nimmt der EA weniger Trades, als jeder Test zeigt, und schreibt eine entsprechende Zeile ins Journal.
Trade-Randomisierung, standardmäßig aus. Sie verschiebt die Lotgröße um wenige Prozent nach oben oder unten, damit Ihre Einstiege nicht identisch mit denen anderer Konten sind, auf denen dasselbe System läuft - genau darauf prüfen die Firmen. Ihr Risiko verschiebt sich um denselben Prozentsatz. Gemessen an zwei Seeds: ein Lauf 1,5 % unter dem nicht randomisierten Ergebnis, der andere 1,1 % darüber, Drawdown und Profitfaktor unverändert.
Jahresendpause, standardmäßig an. Die Liquidität zwischen den Feiertagen ist dünn, das Auslassen dieser Zeit verbesserte das Testergebnis leicht bei unverändertem Drawdown. Beide Daten sind Eingabeparameter.
Brokerdaten und Kosten
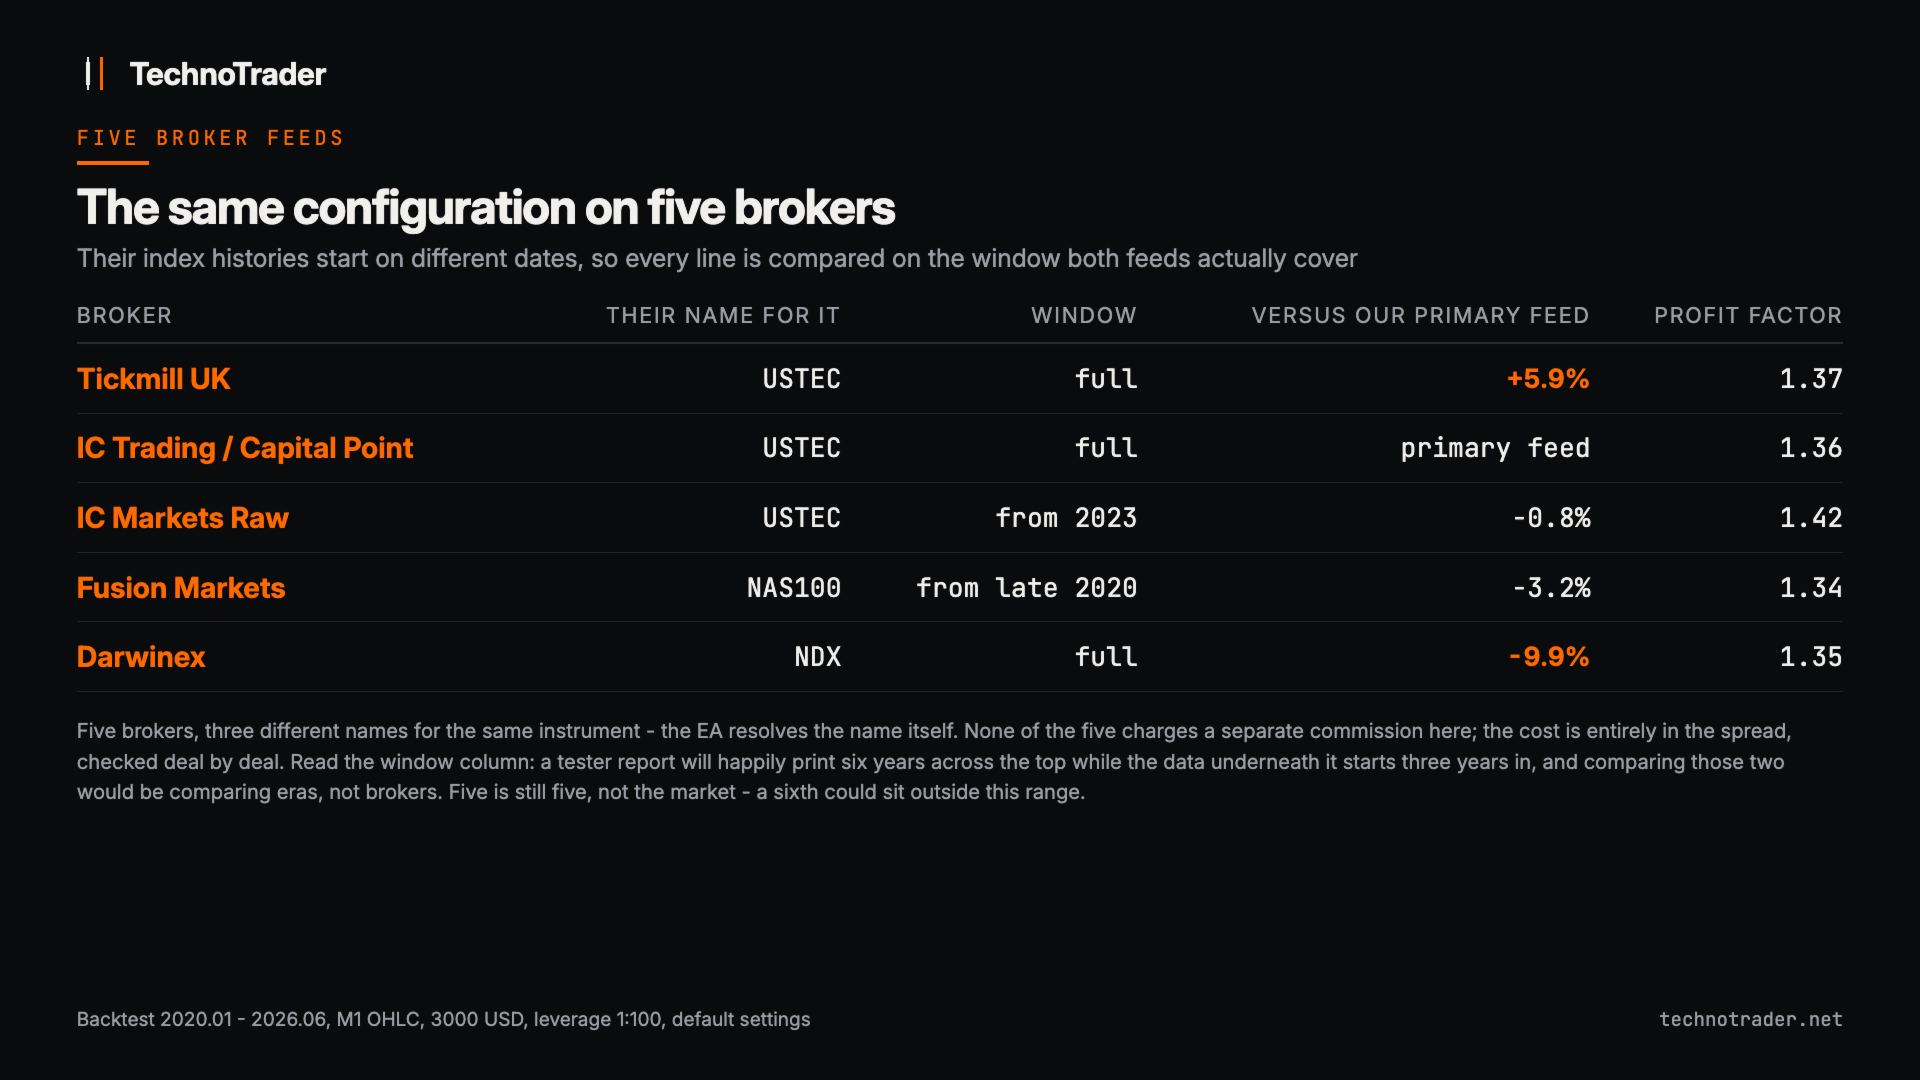
Die Eckzahlen stammen von einem Server mit Raw-Spread ohne separate Kommission auf diesen Index-CFD. Wenn Ihr Broker eine Kommission für Hin- und Rückweg berechnet, tragen Sie sie im Kommissions-Eingabeparameter ein, damit der Kostenfilter des EA sie sehen kann - sonst lässt der Filter Trades zu, deren Stop zu klein ist, als dass sie sich lohnen würden. Dieselbe Konfiguration wurde anschließend auf vier weiteren Brokern gemessen, jeweils verglichen auf dem Fenster, das beide Feeds tatsächlich abdecken, und nicht auf dem Datumsbereich, der oben auf einem Bericht steht.
| Broker | Verglichenes Fenster | Gegenüber dem primären Feed |
|---|---|---|
| Tickmill UK | gesamtes Fenster | 5,9 % mehr Gewinn, Profitfaktor 1,37 gegenüber 1,36 |
| IC Markets Raw | ab 2023 | 0,8 % weniger, Profitfaktor 1,42 gegenüber 1,39 auf dem abgeglichenen Fenster |
| Fusion Markets | ab Ende 2020 | 3,2 % weniger und ein tieferer Drawdown, 18,0 % gegenüber 15,6 %. Der Preis eines weiteren Spreads |
| Darwinex | gesamtes Fenster | 9,9 % weniger, Profitfaktor 1,35 gegenüber 1,36. Der größte Unterschied, den wir gefunden haben |
Über fünf Broker hinweg reicht das Ergebnis von 9,9 % schlechter bis 5,9 % besser, der Profitfaktor von 1,34 bis 1,42, die Trefferquote von 42,3 % bis 44,2 %. Keiner berechnet hier eine separate Kommission, die Kosten stecken also vollständig im Spread, den wir Abschluss für Abschluss geprüft haben. Aber fünf sind nicht der Markt: Ein sechster könnte außerhalb dieser Spanne liegen, und ein Broker, dessen Spread sich zur US-Eröffnung stark ausweitet, würde stärker wehtun als jeder von diesen. Lassen Sie die kostenlose Demo auf den Daten Ihres eigenen Brokers laufen. Dieses Ergebnis, nicht diese Seite, ist das, was Ihr Konto gesehen hätte. Die Brokernamen sind ausschließlich Quellen von Testdaten, ohne jede Verbindung.
Voraussetzungen
- Hedging-Konto, Hebel 1:100 oder höher. Netting-Konten werden beim Start deutlich sichtbar abgelehnt, und jede veröffentlichte Zahl wurde bei 1:100 gemessen.
- Ein Broker, der einen CFD auf den US-Technologieindex anbietet. Der EA löst die gängigen Namen selbst auf, ein Eingabeparameter für das Suffix deckt den Rest ab. Ein fehlendes Symbol wird deutlich sichtbar gemeldet, er handelt niemals stillschweigend stattdessen das Chartsymbol.
- Er handelt auf 15-Minuten-Bars, dem einzigen Zeitrahmen, auf dem er gemessen wurde. Hängen Sie ihn an einen beliebigen einzelnen Chart, Symbol und Zeitrahmen dieses Charts werden beide ignoriert.
- Strategietester: 1 Minute OHLC ist ein gültiges Modell, und echte Ticks liefern nahezu dasselbe Ergebnis. Nur Eröffnungspreise wird nicht unterstützt.
- Der Mechanismus ist an der US-Kassaeröffnung verankert. Ab Werk ist er auf Server mit GMT+2 und GMT+3 eingestellt und korrigiert sich selbst, wenn die US-amerikanische und die europäische Zeitumstellung auseinanderlaufen, ein einzelner Eingabeparameter deckt jeden anderen Versatz ab. Beim Start schreibt er den Sitzungsanker, den Einstiegsschluss und die Glattstellungszeit ins Journal.
- Jeder Broker außer unserer Testquelle ist ungetestet. "Bei meinem Broker liefert er andere Zahlen" ist erwartetes Verhalten, kein Defekt.
Zum Preis
Der Preis spiegelt wider, was wir heute belegen können, und nicht mehr: Daten von fünf Brokern über eine Marktepoche und Belege außerhalb der Stichprobe, die wir oben als dünn bezeichnen. Wenn diese Belege wachsen, folgt der Preis ihnen nach oben.
Support: der Kommentarbereich des Produkts. Demo-Ergebnisse von Brokern, die wir nicht getestet haben, sind dort willkommen - jeder geteilte Test macht das Bild für den nächsten Käufer ehrlicher.