Index Cadence TechnoTrader
- Experts
-
Nice Trader
 📊 Trader systématique et algorithmique | Signaux en direct | Expert Advisors et outils MT5 | Depuis 2011
Un portefeuille multi-stratégies d'EAs avec une gestion du risque disciplinée.
Trading depuis 2011 · Algorithmique depuis 2018 · Signaux en direct sur MQL5 depuis 2024 - Version: 1.2
- Mise à jour: 3 septembre 2026
- Activations: 10
SIGNAL EN DIRECT - TechnoTrader EA Showcase
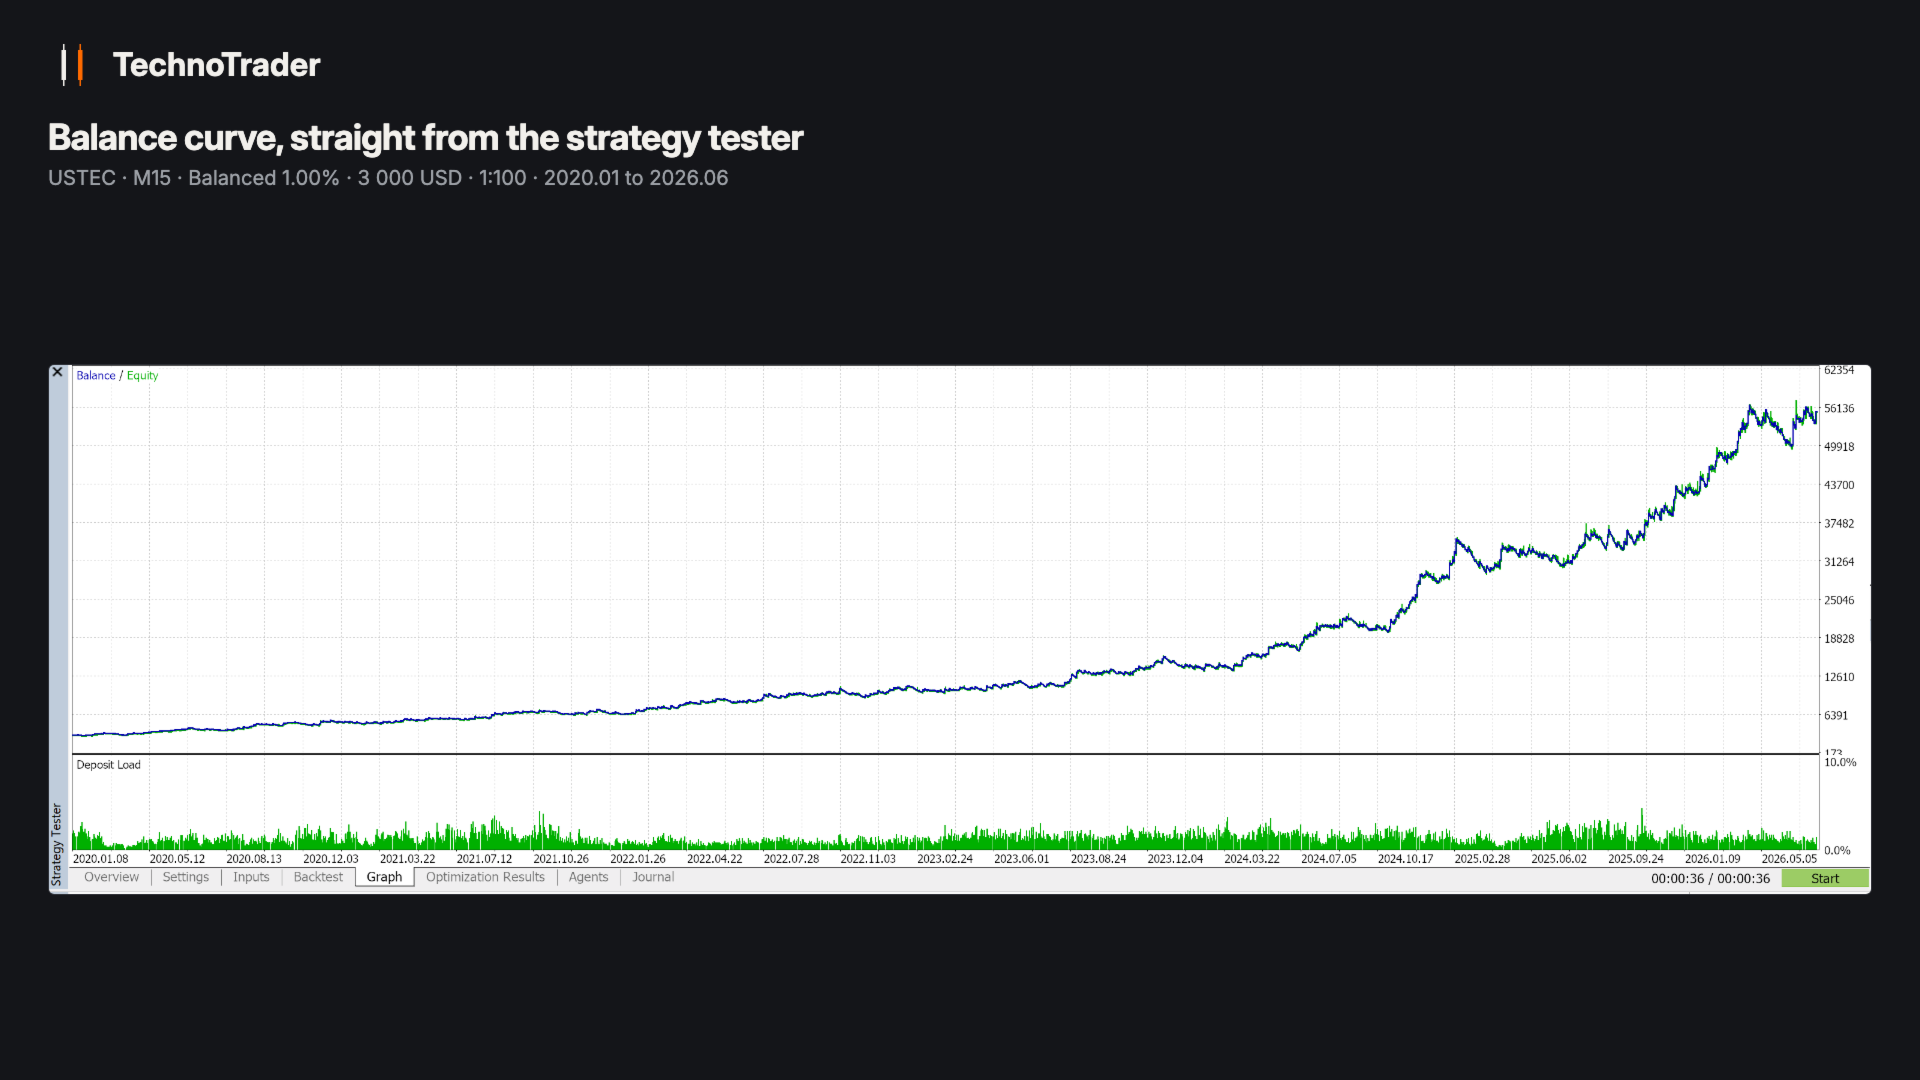
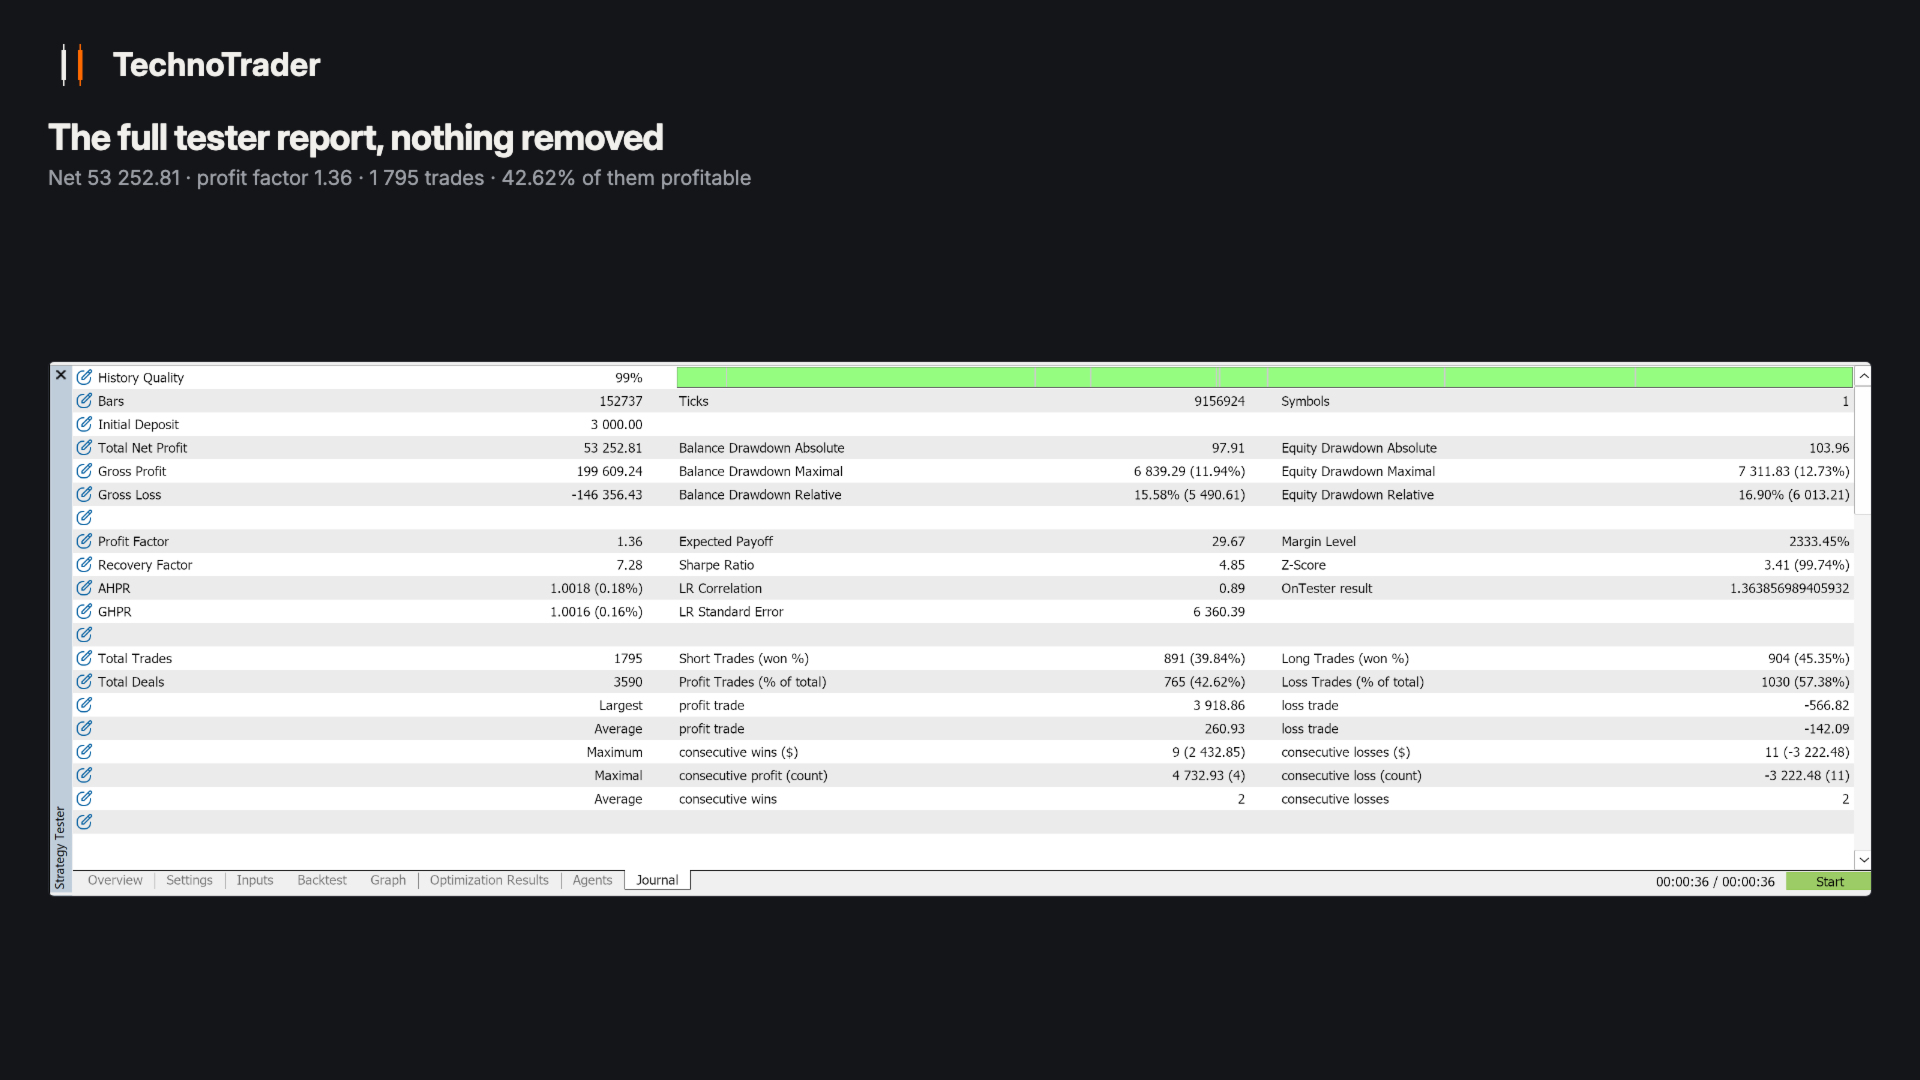
Index Cadence trade un seul instrument, le CFD sur l'indice technologique américain, en intraday et sans position ouverte avant la clôture : environ 275 trades par an, 57,2 % par an pour un pire drawdown sur equity de 16,9 % avec le package par défaut, mesuré de 2020 à 2026 sur un compte de 3000 USD. Ce n'est pas un Graal et nous ne le vendrons pas comme tel. C'est un seul avantage mesuré, exécuté avec discipline, sur des prix qui ont déjà eu lieu.
Ce signal est un compte réel qui fait tourner cet EA avec les réglages d'usine, aux côtés de deux autres produits de la même ligne : Gold Tempo sur l'or et Bitcoin Interval sur le Bitcoin. Rien n'y est optimisé. Trois stratégies partagent un seul petit compte, sa courbe appartient donc aux trois ensemble et son drawdown peut descendre plus bas que les chiffres de cette page.
Autour de l'ouverture du cash américain, l'EA mesure la distance que ce marché parcourt normalement à chaque heure de la journée, sur les 14 dernières séances, et en trace une bande. Une bougie de 15 minutes qui clôture en dehors de la bande est le signal : au-dessus, il achète, en dessous, il vend. Chaque position porte un stop ferme placé chez le broker, et tout est clôturé avant la fin de la journée de trading. Rien n'est gardé la nuit, rien n'est gardé le week-end.
Ce que montre le backtest (2020.01 - 2026.06, M15, levier 1:100)
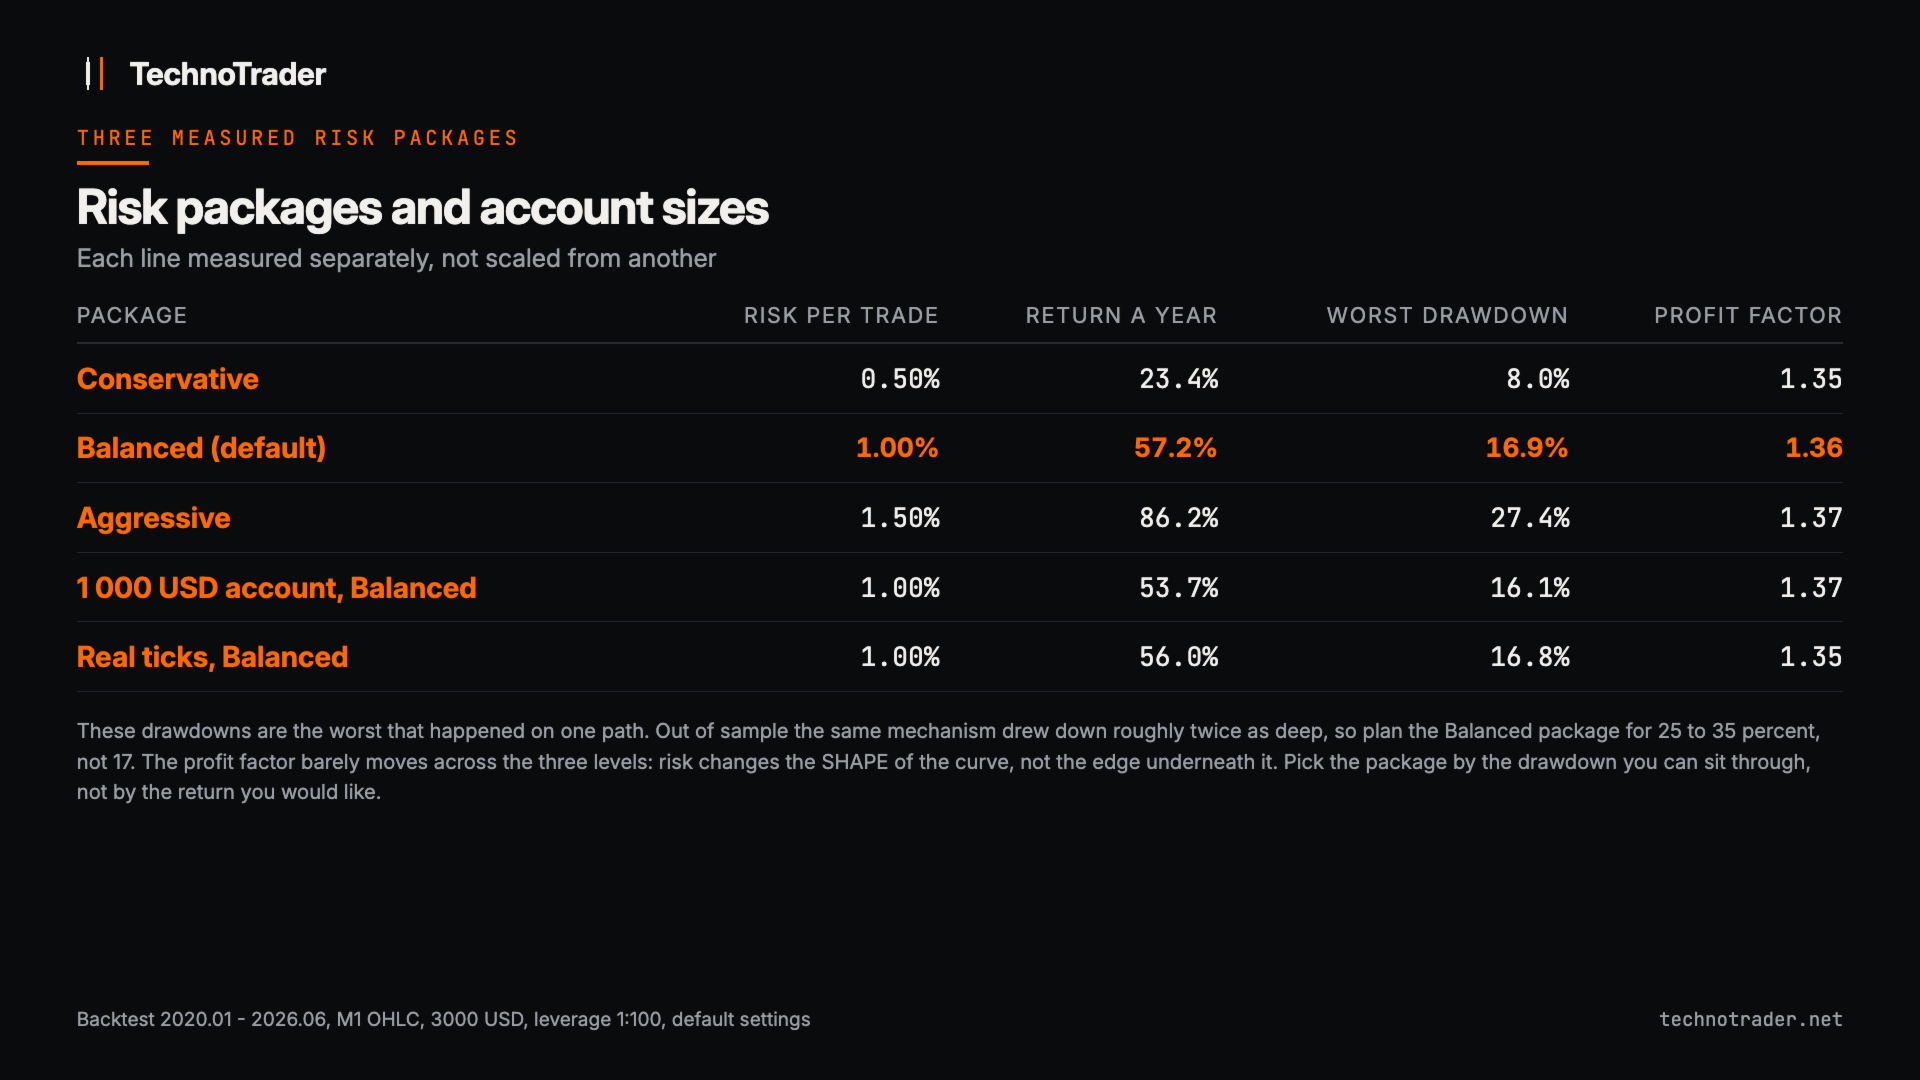
Trois packages de risque sur un compte de 3000 USD, chacun mesuré séparément et non extrapolé des autres :
| Package | Risque par trade | Moyenne par an | Pire drawdown sur equity | Facteur de profit |
|---|---|---|---|---|
| Conservateur | 0,50 % | environ 23 % | 7,96 % | 1,35 |
| Équilibré (par défaut) | 1,00 % | environ 57 % | 16,9 % | 1,36 |
| Agressif | 1,50 % | environ 86 % | 27,38 % | 1,37 |
Ces drawdowns sont les pires qui se sont produits sur un seul chemin. Hors échantillon, le même mécanisme a subi un drawdown environ deux fois plus profond, prévoyez donc 25 à 35 pour cent pour Équilibré, pas 17. Il existe aussi un package Lot fixe : chaque trade s'ouvre avec le lot que vous avez fixé, sans dimensionnement basé sur le risque, il n'a donc pas de ligne ici.
| Compte, Équilibré | Moyenne par an | Drawdown sur equity | Facteur de profit |
|---|---|---|---|
| 3000 USD | 57,2 % | 16,9 % | 1,36 |
| 1000 USD | 53,7 % | 16,1 % | 1,37 |
| 500 USD | 47,3 % | 23,0 % | 1,37, voir la note sur le lot minimum ci-dessous |
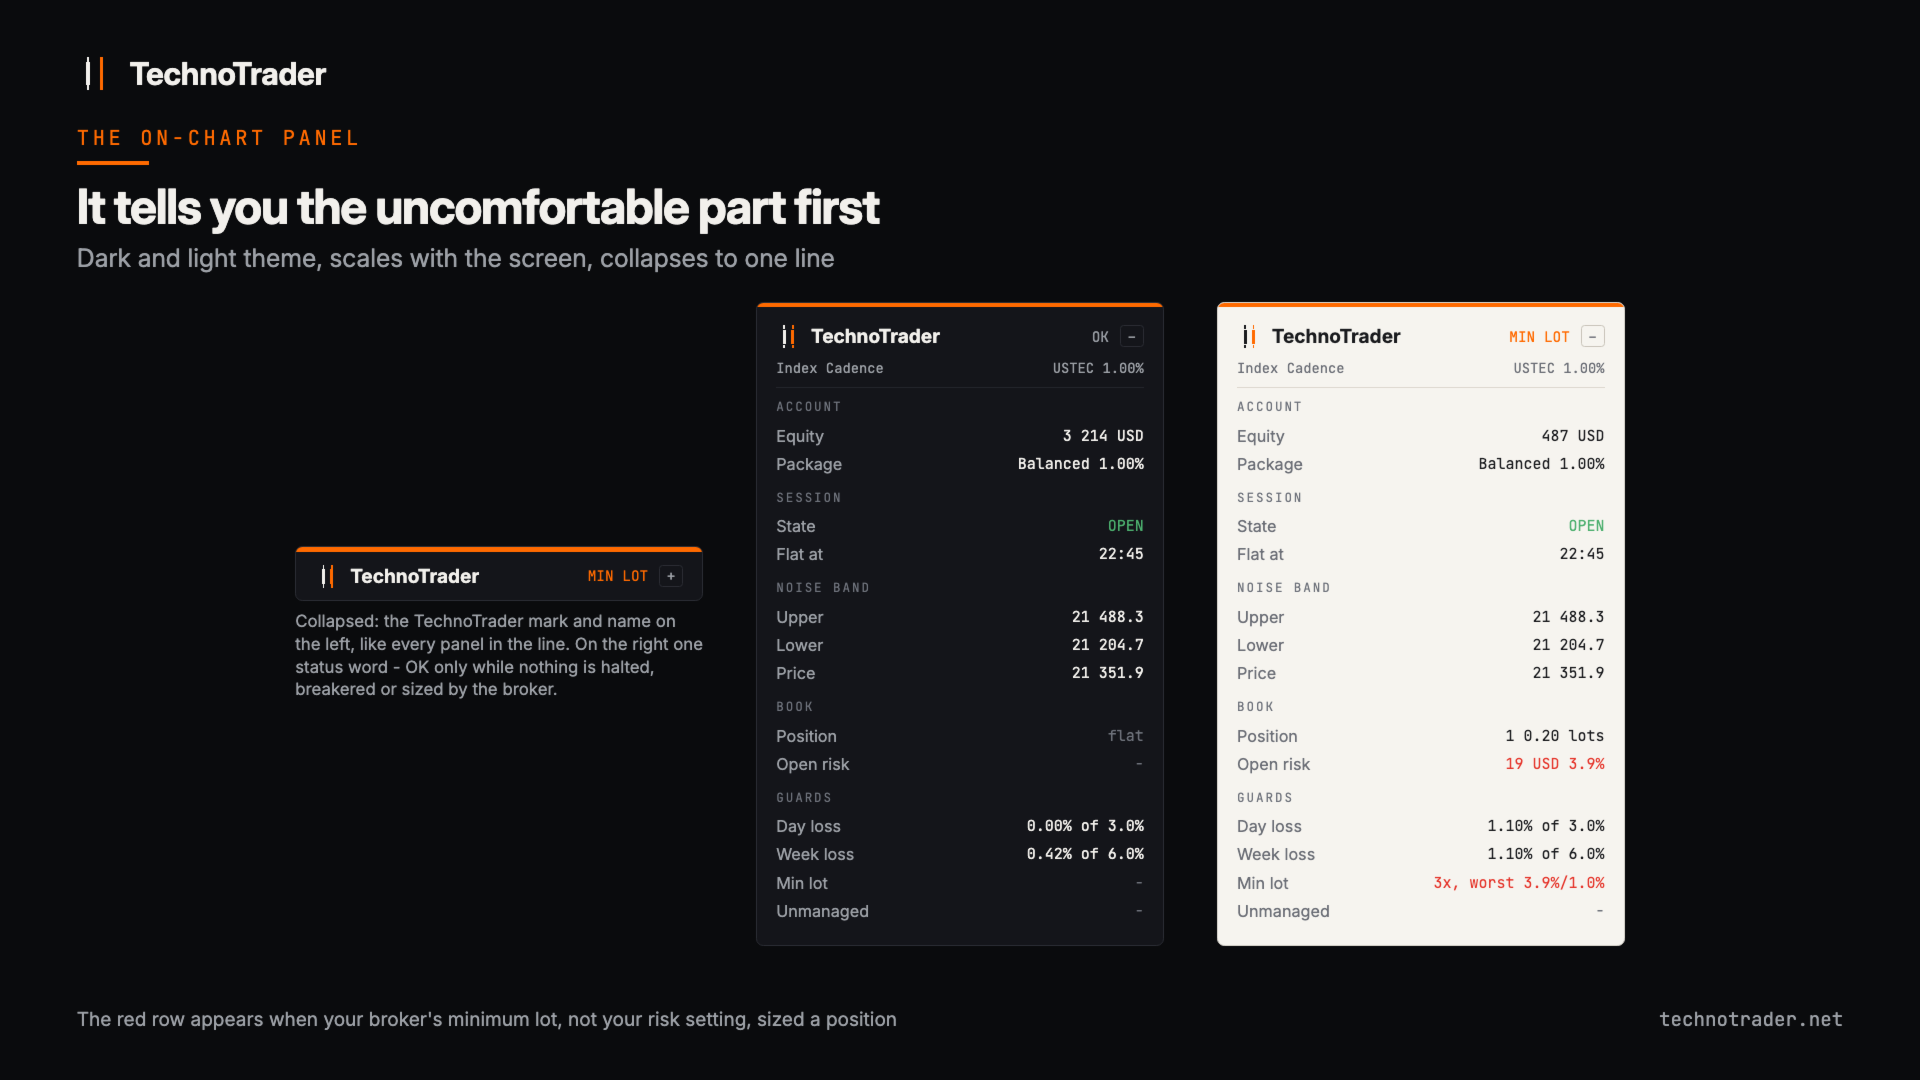
En dessous d'environ 2000 USD, le lot minimum du broker ne permet plus de dimensionner un trade comme votre réglage de risque le demande, et ce n'est pas au hasard : ce sont les trades au stop le plus large, ceux des semaines les plus volatiles. L'EA les prend quand même, au lot minimum, et le signale à chaque fois - pendant qu'il tourne, dans le récapitulatif et sous forme de ligne rouge sur le panneau. Mesuré sur 500 USD : le même rendement qu'en les ignorant, sur 1779 trades au lieu de 1562, un drawdown de 23,0 % au lieu de 15,7 %, la pire position isolée risquant 3,9 % contre un réglage de 1,0 %. Et l'indice a environ doublé depuis 2020, donc au prix d'aujourd'hui un compte de 500 USD est au lot minimum sur presque chaque trade, pas un sur huit - cette ligne est portée par les premières années. Un paramètre permet de les ignorer à la place.
Sur des ticks réels au lieu de barres d'une minute : 56,0 % par an, drawdown de 16,8 %, facteur de profit de 1,35, nombre de trades identique. Les systèmes intraday perdent en général beaucoup à la modélisation au niveau du tick. Celui-ci perd moins d'un point de pourcentage, parce que les entrées se font sur des bougies de 15 minutes clôturées et que les stops sont larges par rapport au spread.
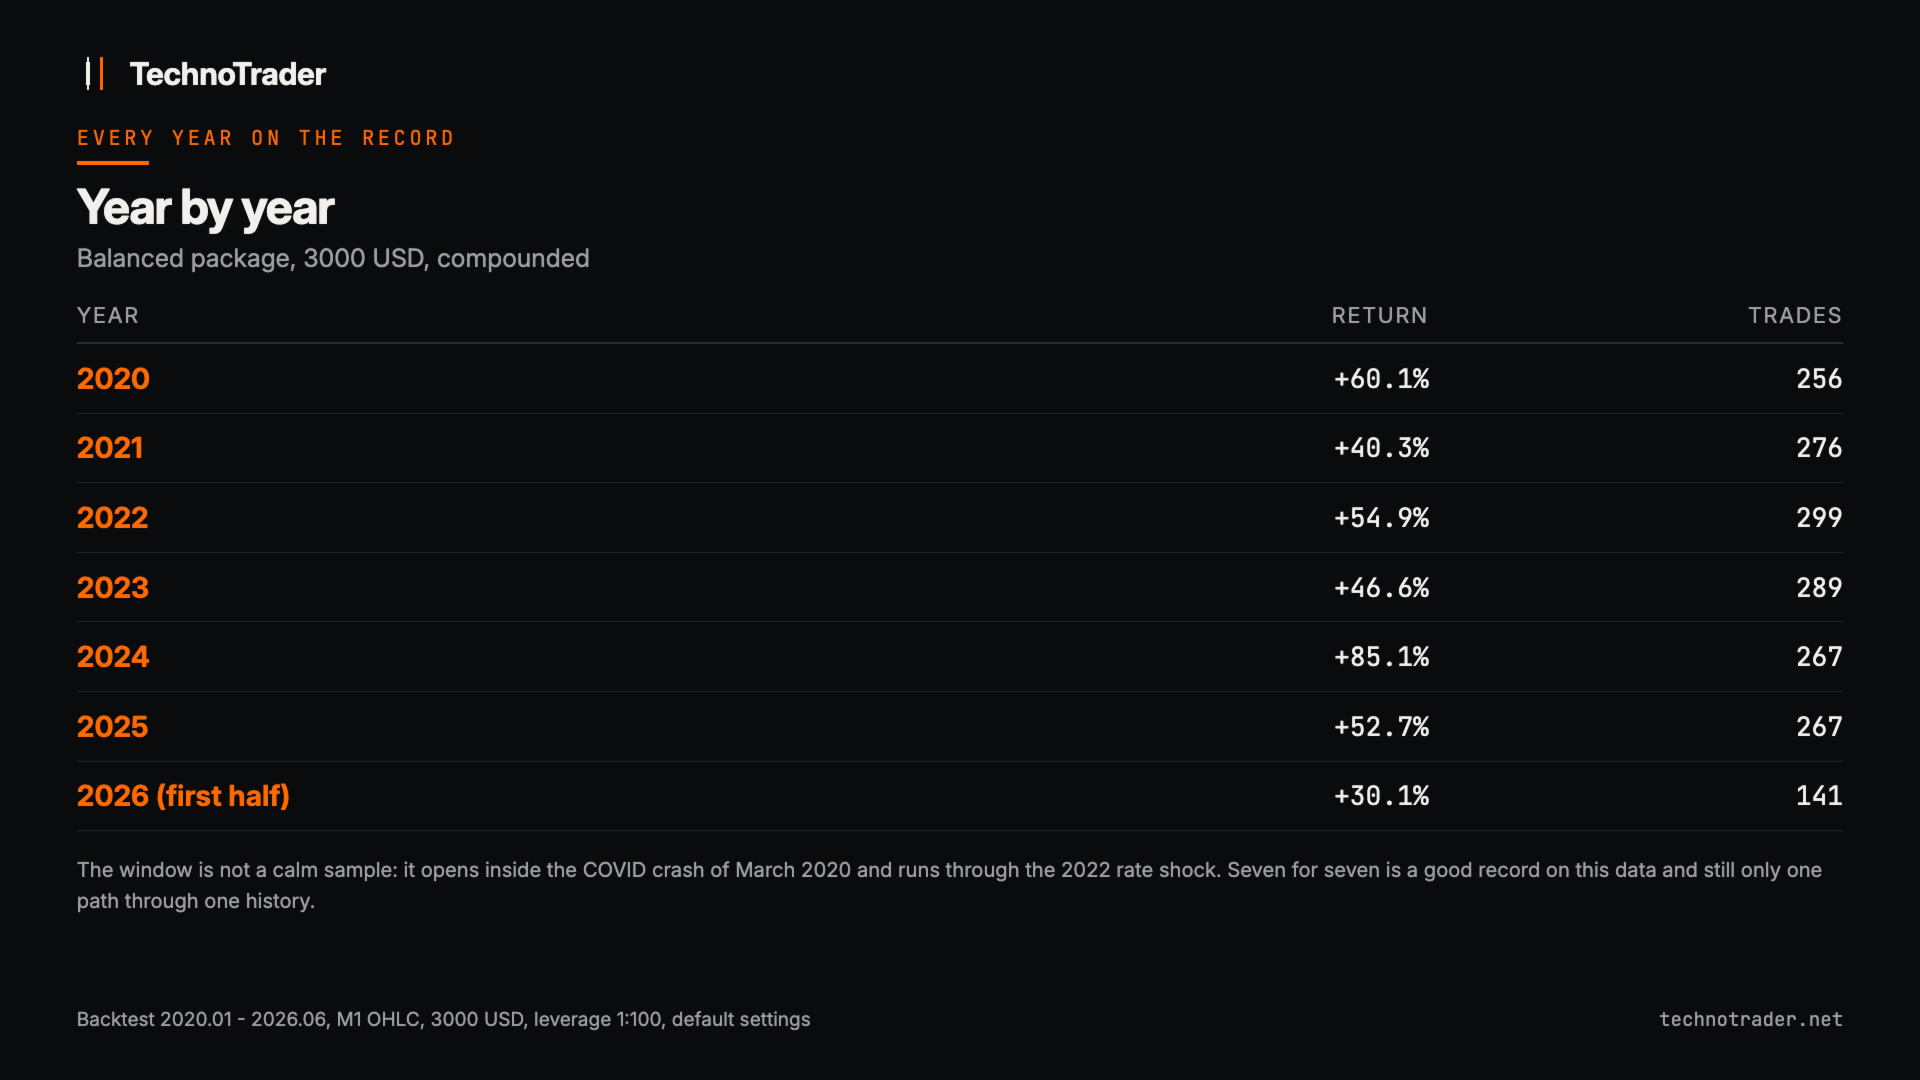
Année par année
| Année civile | Rendement |
|---|---|
| 2020 | +60 % |
| 2021 | +40 % |
| 2022 | +55 % |
| 2023 | +47 % |
| 2024 | +85 % |
| 2025 | +53 % |
| 2026, premier semestre | +30 % |
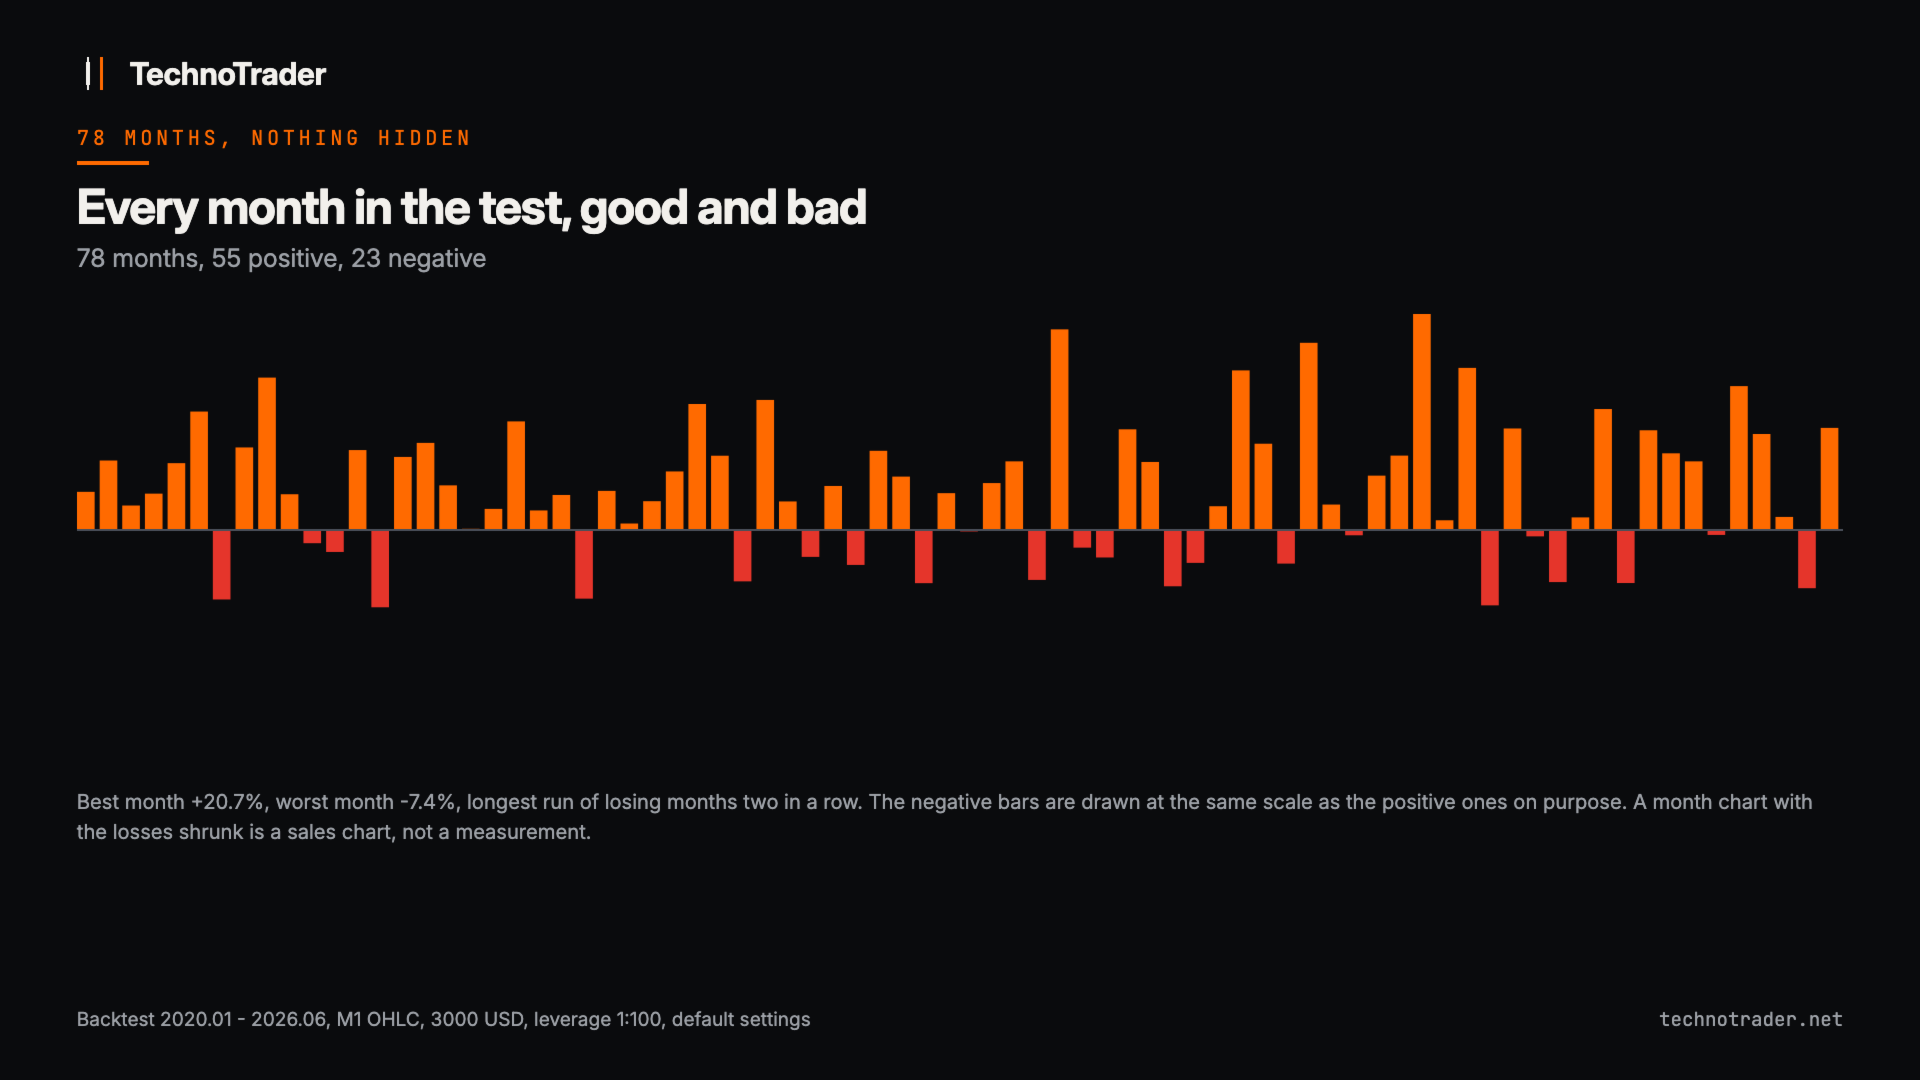
Jugez-le en mois, pas trade par trade. Dans le même test, 42 % des trades se sont terminés en positif et 72 % des mois aussi (56 sur 78), le pire mois a été de -7,4 %, la plus longue série de mois perdants a été de deux, et aucune des 67 fenêtres glissantes de douze mois n'a été négative. Un seul chemin à travers une seule histoire, pas une garantie.
Séries de pertes
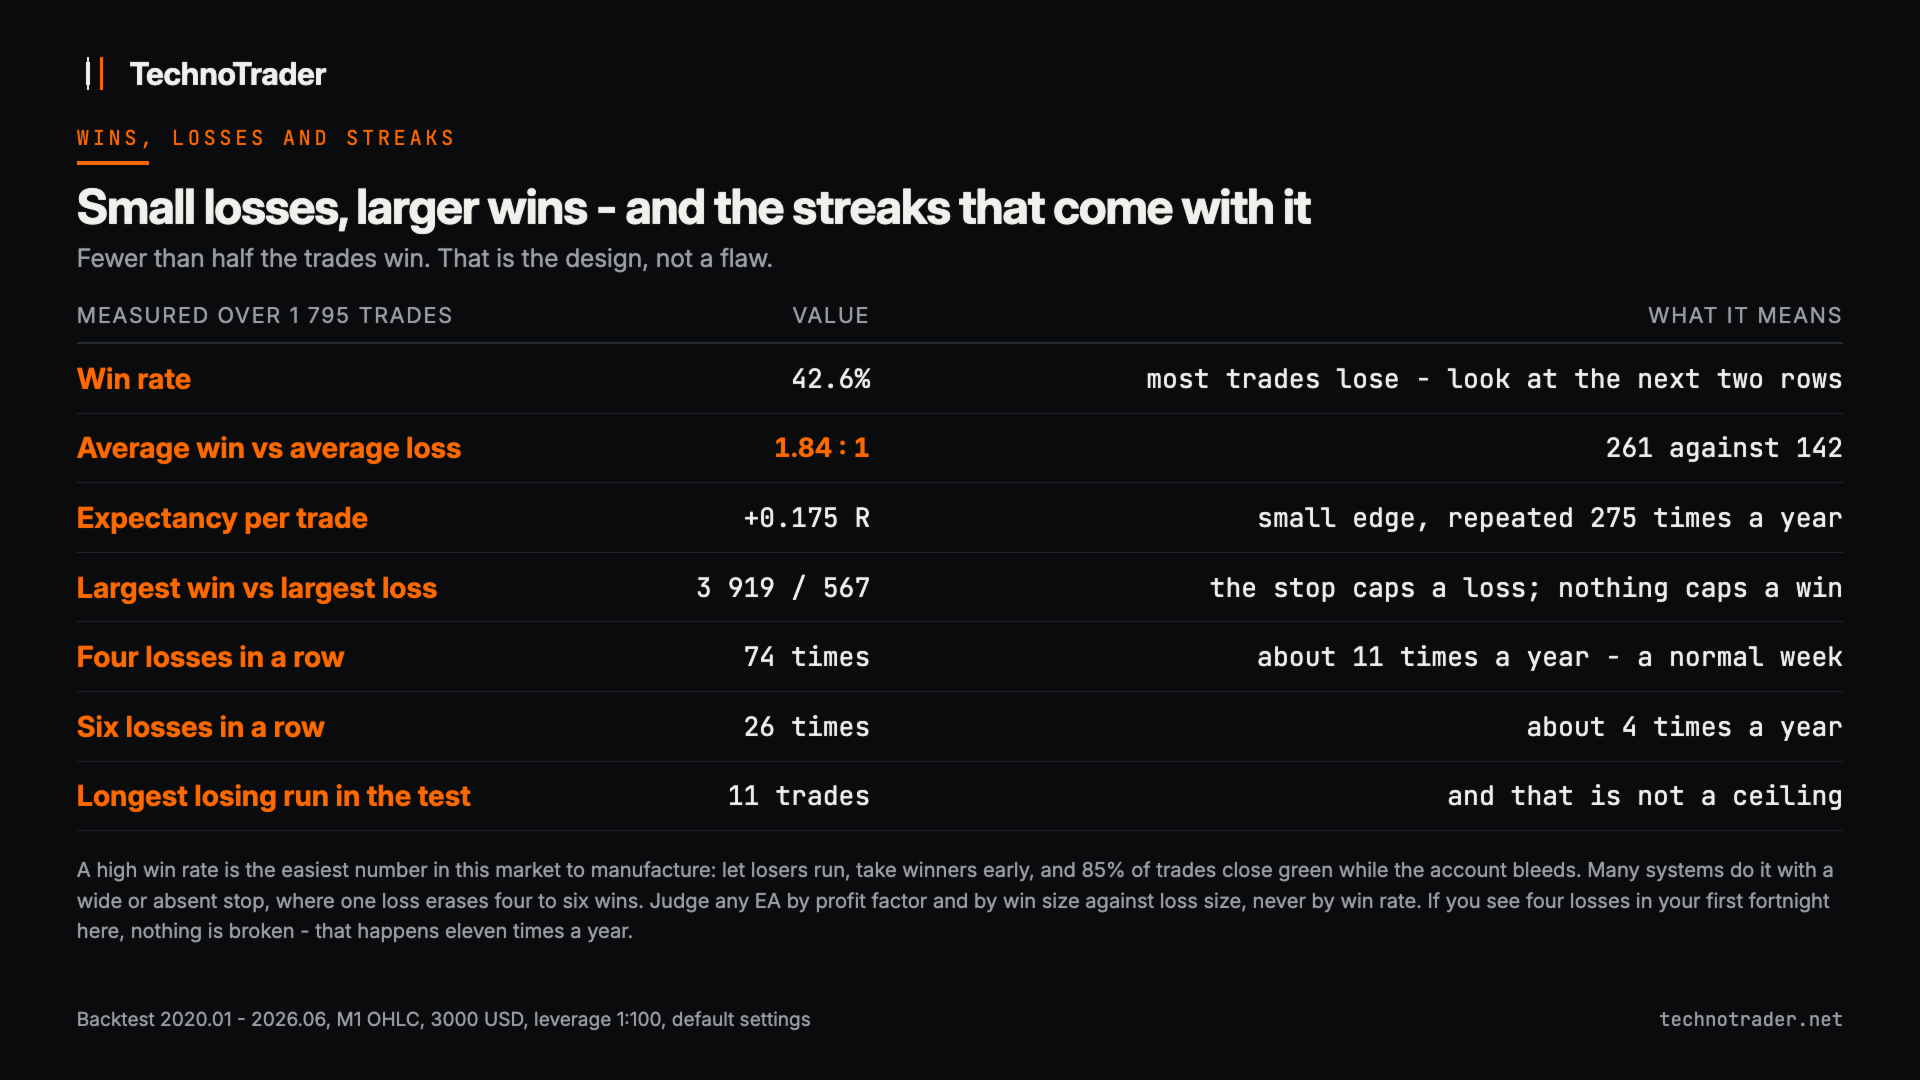
Avec un taux de réussite de 42 %, les séries de pertes relèvent de l'arithmétique, pas d'un dysfonctionnement.
| Série de pertes | Occurrences dans le test | Ce que cela représente |
|---|---|---|
| Quatre d'affilée | 74 | environ 11 fois par an |
| Cinq d'affilée | 45 | environ 7 fois par an |
| Six d'affilée | 26 | environ 4 fois par an |
| Huit d'affilée | 7 | à peu près une fois par an |
| Onze d'affilée | 1 | la plus longue de tout le test. La plus longue série de gains a été de 9. |
Quatre pertes pendant vos deux premières semaines, c'est normal ici. Mais 11 est la plus longue série sur un seul chemin, pas un plafond : une série plus longue est tout à fait possible en réel, et le compte doit pouvoir la traverser.
Pourquoi le taux de réussite est le mauvais chiffre pour juger
Moins de la moitié de ces trades gagnent de l'argent, et c'est voulu. Le trade gagnant moyen a rapporté 261 et le trade perdant moyen a coûté 142, soit un ratio de 1,84 pour 1, ce qui laisse une espérance de 0,175 unité de risque par trade. Ce petit avantage, répété 275 fois par an, c'est tout le produit. Les extrêmes montrent la forme : le plus gros gain a rapporté 3919, la plus grosse perte a coûté 567. Un stop ferme plafonne ce qu'une perte peut devenir, rien ne plafonne un gain sauf la fin de la journée.
Un taux de réussite élevé est la statistique la plus facile à fabriquer sur ce marché : laissez courir les perdants, clôturez tôt les gagnants, et 85 % des trades clôturent en profit pendant que le compte se vide. Jugez plutôt sur le facteur de profit et sur le gain moyen face à la perte moyenne - les deux figurent dans le rapport que la démo gratuite génère sur vos propres données.
La partie honnête
Le drawdown de 17 % est un plancher, pas une attente : un seul chiffre réalisé sur un seul chemin à travers six ans et demi, porteur d'une large erreur d'échantillonnage. Sur une fenêtre hors échantillon, le même mécanisme a subi un drawdown environ deux fois plus profond, l'attente réaliste pour Équilibré est donc de 25 à 35 pour cent. Dimensionnez votre compte pour le chiffre le plus élevé.
Les preuves hors échantillon sont minces et nous préférons le dire plutôt que le cacher. Notre historique du CFD sur cet indice commence en 2020, le seul test antérieur disponible était donc le S and P 500 sur 2017-2019, et il a produit un facteur de profit de 1,07 : positif, mais faible. Pire, une seule année porte le tout (2018), 2017 et 2019 ont été plates à légèrement négatives, la plus longue série de mois perdants a été de quatre contre deux dans l'échantillon, et la direction de trade dominante s'est inversée entre les deux fenêtres. C'est un vrai signal d'alerte et sa place est sur cette page, pas dans un tiroir.
Deux fonctions ne peuvent être jugées à partir d'aucun test présenté ici : le filtre de news est invisible pour le testeur de stratégies, et le mode prop firm change le niveau de risque, ce qui change tout ce qui en découle. La fenêtre couvre le krach COVID de mars 2020 et le choc des taux de 2022, ce n'est donc pas un échantillon calme - mais six ans et demi, c'est une vie courte pour un système, et un backtest décrit seulement comment des règles fixes se sont comportées sur des prix qui ont déjà eu lieu.
Un instrument, un seul pari
Mesuré, pas supposé : le même moteur appliqué à dix marchés d'indices dans trois fuseaux horaires a donné un gradient net, les trois indices américains en tête et tous les indices européens et asiatiques nettement en dessous. En dehors de cette famille, l'avantage ne couvre pas ses coûts, et un second indice américain à risque total constant a dilué le résultat au lieu de le diversifier, parce que ces marchés bougent ensemble en intraday. Vous achetez donc un seul pari, pas un portefeuille : aucun second moteur ne portera une mauvaise période du premier. Deux tiers du profit viennent des 45 premières minutes après l'ouverture du cash américain, un broker dont le spread s'élargit fortement à ce moment-là vous coûtera donc plus que la normale.
Ce qu'il ne fait pas
- Pas de martingale, pas de grille, pas de moyenne à la baisse
- Pas d'astuces de récupération cachées
- Pas de position perdante gardée la nuit pour éviter de la matérialiser
- Pas de plafond de profit, pas d'arrêt parce que le compte est en hausse
Chaque position porte un stop ferme placé chez le broker dès son ouverture. Les coupe-circuits de perte journalière et hebdomadaire bloquent uniquement les nouvelles entrées, les positions ouvertes restent gérées. La période où vous voudriez le plus le désactiver est en général celle qui précède la reprise.
Blocs optionnels
Protection des règles prop firm, désactivée par défaut. Le système est hors du marché à la fin de chaque journée, il ne porte donc jamais l'exposition overnight que la plupart des sociétés restreignent. Le bloc suit le drawdown statique et le drawdown journalier et ferme tout bien avant la limite plutôt qu'à la limite. Il force aussi le risque à 0,40 % par trade, délibérément : en simulant un objectif de 10 pour cent avec une limite statique de 10 pour cent et une limite journalière de 5 pour cent, en démarrant un challenge chaque jour de trading d'une fenêtre hors échantillon, 25,3 % des tentatives ont enfreint une règle à 1,00 % et 0,7 % l'ont fait à 0,40 %. Les données dans l'échantillon masquent complètement cette différence. Le coût est de 17,4 % par an pour un drawdown de 6,8 %, contre 57,2 % et 16,9 % en temps normal. Il protège les règles, il ne promet pas que vous passerez. Un avertissement que nous avons rencontré nous-mêmes : les plateformes prop firm ne portent souvent que très peu d'historique de prix, vous ne pourrez donc peut-être rien vérifier sur leur serveur.
Filtre de news, désactivé par défaut. Il met en pause les nouvelles entrées autour des publications à fort impact dans la devise propre à l'instrument. Le calendrier économique n'est pas disponible dans le testeur de stratégies MetaTrader - nous l'avons vérifié, l'appel renvoie l'erreur 4014. Il ne peut donc être backtesté ni par nous ni par vous, et tous les chiffres de cette page ont été mesurés avec ce filtre désactivé. Activé, l'EA prend moins de trades que ne le montre n'importe quel test, et il écrit une ligne de journal qui le dit.
Randomisation des trades, désactivée par défaut. Elle décale la taille de lot de quelques pour cent dans un sens ou dans l'autre, pour que vos entrées ne soient pas identiques à celles des autres comptes qui font tourner le même système - c'est justement ce que les sociétés vérifient. Votre risque bouge du même pourcentage. Mesuré sur deux graines aléatoires : un run 1,5 % en dessous du résultat non randomisé, l'autre 1,1 % au-dessus, drawdown et facteur de profit inchangés.
Pause de fin d'année, activée par défaut. La liquidité entre les fêtes est mince, ne pas trader pendant cette période a légèrement amélioré le résultat du test pour un drawdown inchangé. Les deux dates sont des paramètres.
Données des brokers et coûts
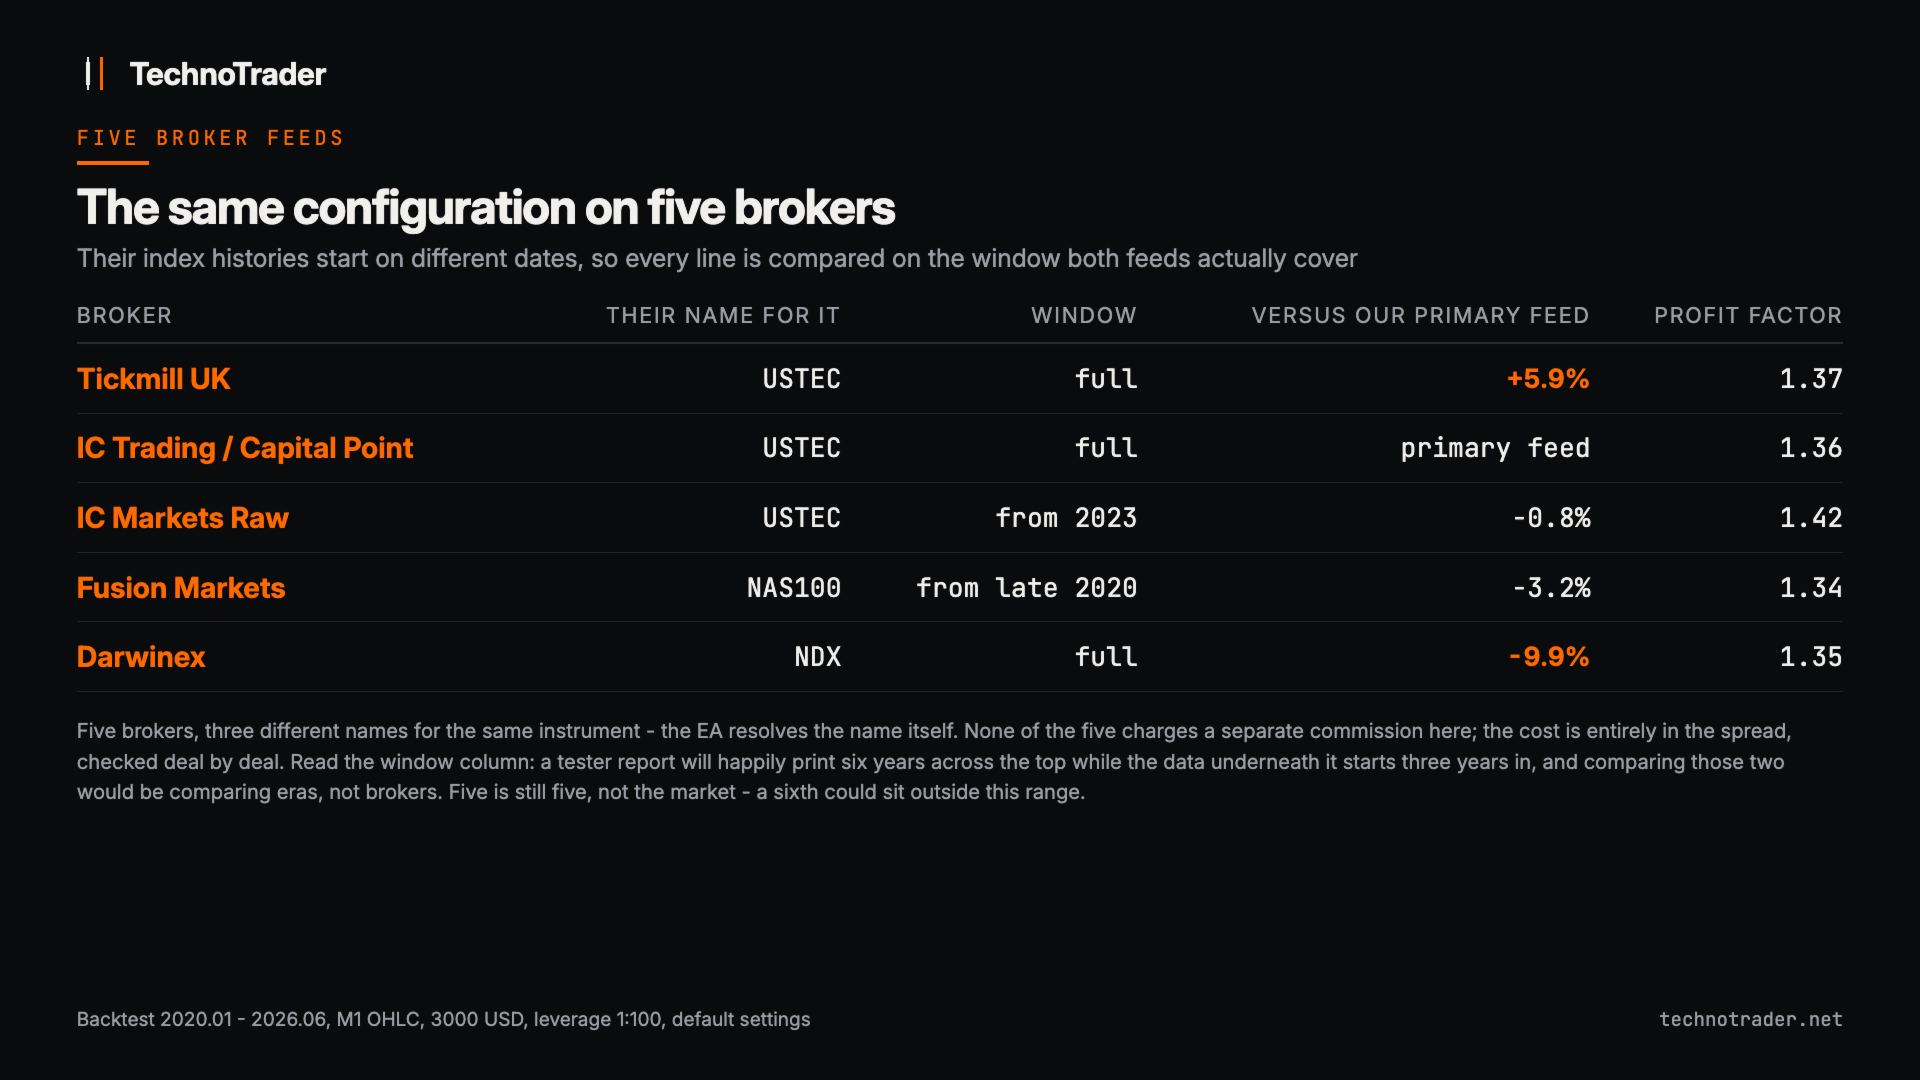
Les chiffres principaux proviennent d'un seul serveur à spread brut, sans commission séparée sur ce CFD indiciel. Si votre broker facture une commission aller-retour, saisissez-la dans le paramètre de commission pour que le filtre de coût de l'EA puisse la voir - sinon ce filtre laissera passer des trades dont le stop est trop petit pour valoir la peine. La même configuration a ensuite été mesurée chez quatre autres brokers, chacun comparé sur la fenêtre que les deux flux couvrent réellement, et non sur la plage de dates imprimée en haut d'un rapport.
| Broker | Fenêtre comparée | Face au flux principal |
|---|---|---|
| Tickmill UK | fenêtre complète | 5,9 % de profit en plus, facteur de profit de 1,37 contre 1,36 |
| IC Markets Raw | à partir de 2023 | 0,8 % de moins, facteur de profit de 1,42 contre 1,39 sur la fenêtre appariée |
| Fusion Markets | à partir de fin 2020 | 3,2 % de moins et un drawdown plus profond, 18,0 % contre 15,6 %. Le prix d'un spread plus large |
| Darwinex | fenêtre complète | 9,9 % de moins, facteur de profit de 1,35 contre 1,36. Le plus grand écart que nous ayons trouvé |
Sur cinq brokers, le résultat va de 9,9 % moins bon à 5,9 % meilleur, facteur de profit de 1,34 à 1,42, taux de réussite de 42,3 % à 44,2 %. Aucun ne facture ici de commission séparée, le coût se trouve donc entièrement dans le spread, que nous avons vérifié transaction par transaction. Mais cinq brokers ne font pas le marché : un sixième pourrait sortir de cette plage, et un broker dont le spread s'élargit fortement à l'ouverture américaine ferait plus mal que tous ceux-ci. Faites tourner la démo gratuite sur les données de votre propre broker. C'est ce résultat, et non cette page, que votre compte aurait vu. Les noms de brokers sont uniquement des sources de données de test, sans aucune affiliation.
Prérequis
- Compte hedging, levier 1:100 ou plus. Les comptes netting sont refusés de façon explicite au démarrage, et tous les chiffres publiés ont été mesurés à 1:100.
- Un broker proposant un CFD sur l'indice technologique américain. L'EA résout lui-même les noms courants et un paramètre de suffixe couvre le reste. Un symbole manquant est signalé de façon explicite, l'EA ne tradera jamais discrètement le symbole du graphique à la place.
- Il trade sur des barres de 15 minutes, la seule unité de temps sur laquelle il a été mesuré. Attachez-le à un graphique quelconque, le symbole et l'unité de temps de ce graphique sont tous deux ignorés.
- Testeur de stratégies : le modèle OHLC 1 minute est valable et les ticks réels donnent presque le même résultat. Le mode Prix d'ouverture uniquement n'est pas pris en charge.
- Le mécanisme est ancré sur l'ouverture du cash américain. Par défaut, il est réglé pour les serveurs GMT+2 et GMT+3 et se corrige lui-même quand les changements d'heure américain et européen ne coïncident pas, un paramètre couvre tout autre décalage. Au démarrage, il inscrit dans le journal l'ancrage de session, l'heure limite d'entrée et l'heure de fermeture de toutes les positions.
- Tout broker autre que notre source de test n'est pas testé. « Il donne des chiffres différents chez mon broker » est un comportement attendu, pas un défaut.
À propos du prix
Le prix reflète ce que nous pouvons prouver aujourd'hui, rien de plus : les données de cinq brokers sur une seule ère de marché, et des preuves hors échantillon que nous qualifions plus haut de minces. À mesure que ces preuves s'étofferont, le prix suivra à la hausse.
Support : l'onglet Comments du produit. Les résultats de démo obtenus chez des brokers que nous n'avons pas testés y sont les bienvenus - chaque test partagé rend le tableau plus honnête pour l'acheteur suivant.