Index Cadence TechnoTrader
- Uzmanlar
- Sürüm: 1.2
- Güncellendi: 3 Eylül 2026
- Etkinleştirmeler: 10

CANLI SİNYAL - TechnoTrader EA Showcase
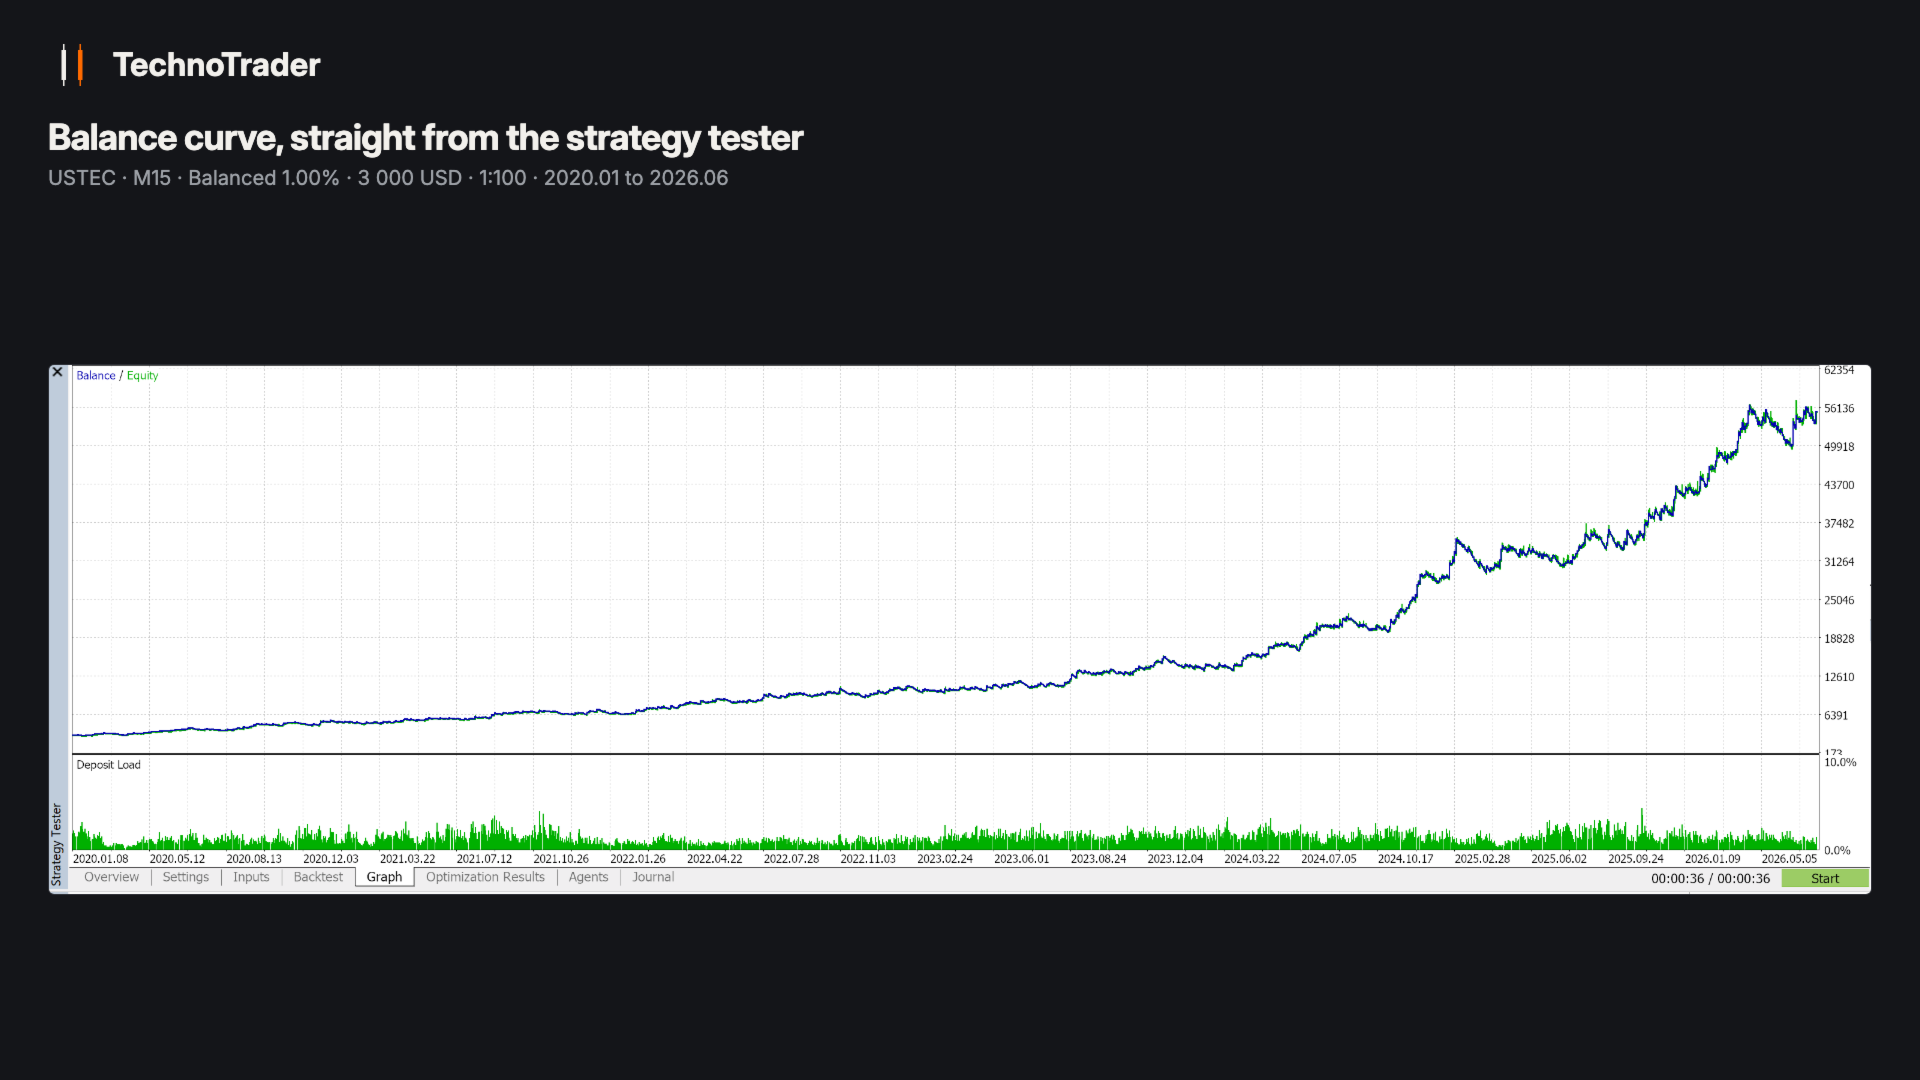
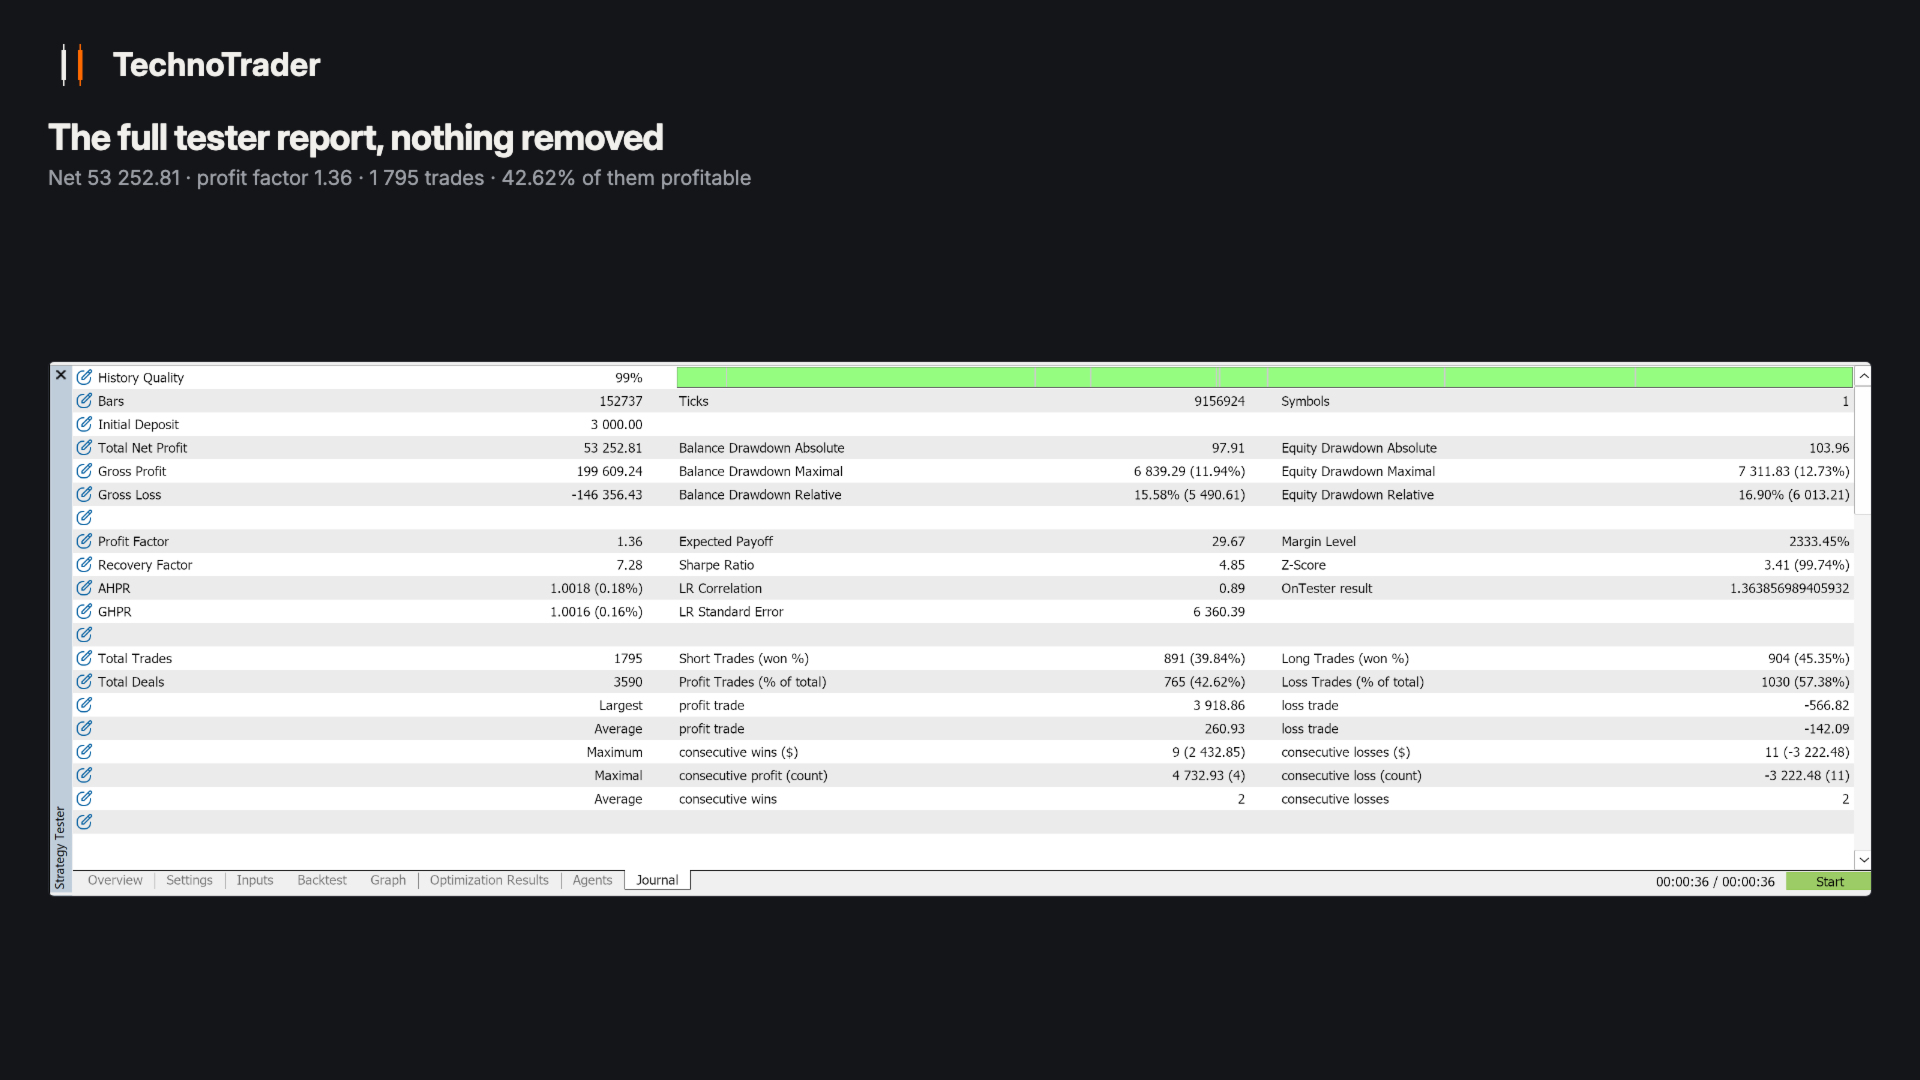
Index Cadence tek bir enstrümanda, ABD teknoloji endeksi CFD'sinde işlem yapar, gün içi çalışır ve kapanıştan önce pozisyonsuzdur: yılda yaklaşık 275 işlem, varsayılan pakette yılda %57,2 getiri ve %16,9 en kötü özkaynak drawdown, 2020 ile 2026 arasında 3000 USD'lik bir hesapta ölçüldü. Bu bir kutsal kâse değildir ve onu öyle satmayacağız. Bu, halihazırda gerçekleşmiş fiyatlar üzerinde disiplinle uygulanan, ölçülmüş tek bir avantajdır.
O sinyal, bu EA'yı fabrika ayarlarıyla çalıştıran gerçek bir hesaptır ve aynı ürün hattından iki ürünle birliktedir: altında Gold Tempo ve Bitcoin'de Bitcoin Interval. Üzerinde hiçbir şey optimize edilmiş değildir. Üç strateji tek bir küçük hesabı paylaşır, dolayısıyla o hesabın eğrisi üçüne birden aittir ve drawdown'u bu sayfadaki rakamlardan daha derine inebilir.
ABD nakit piyasa açılışı civarında EA, son 14 seansı kullanarak bu piyasanın günün her saatinde normalde ne kadar yol aldığını ölçer ve bundan bir bant çizer. Bandın dışında kapanan 15 dakikalık bir mum sinyaldir: bandın üstünde alış, altında satış. Her pozisyon aracı kurum tarafında sabit bir stop taşır ve her şey işlem gününün bitiminden önce kapatılır. Gecelik yok, hafta sonu yok.
Backtest ne gösteriyor (2020.01 - 2026.06, M15, kaldıraç 1:100)
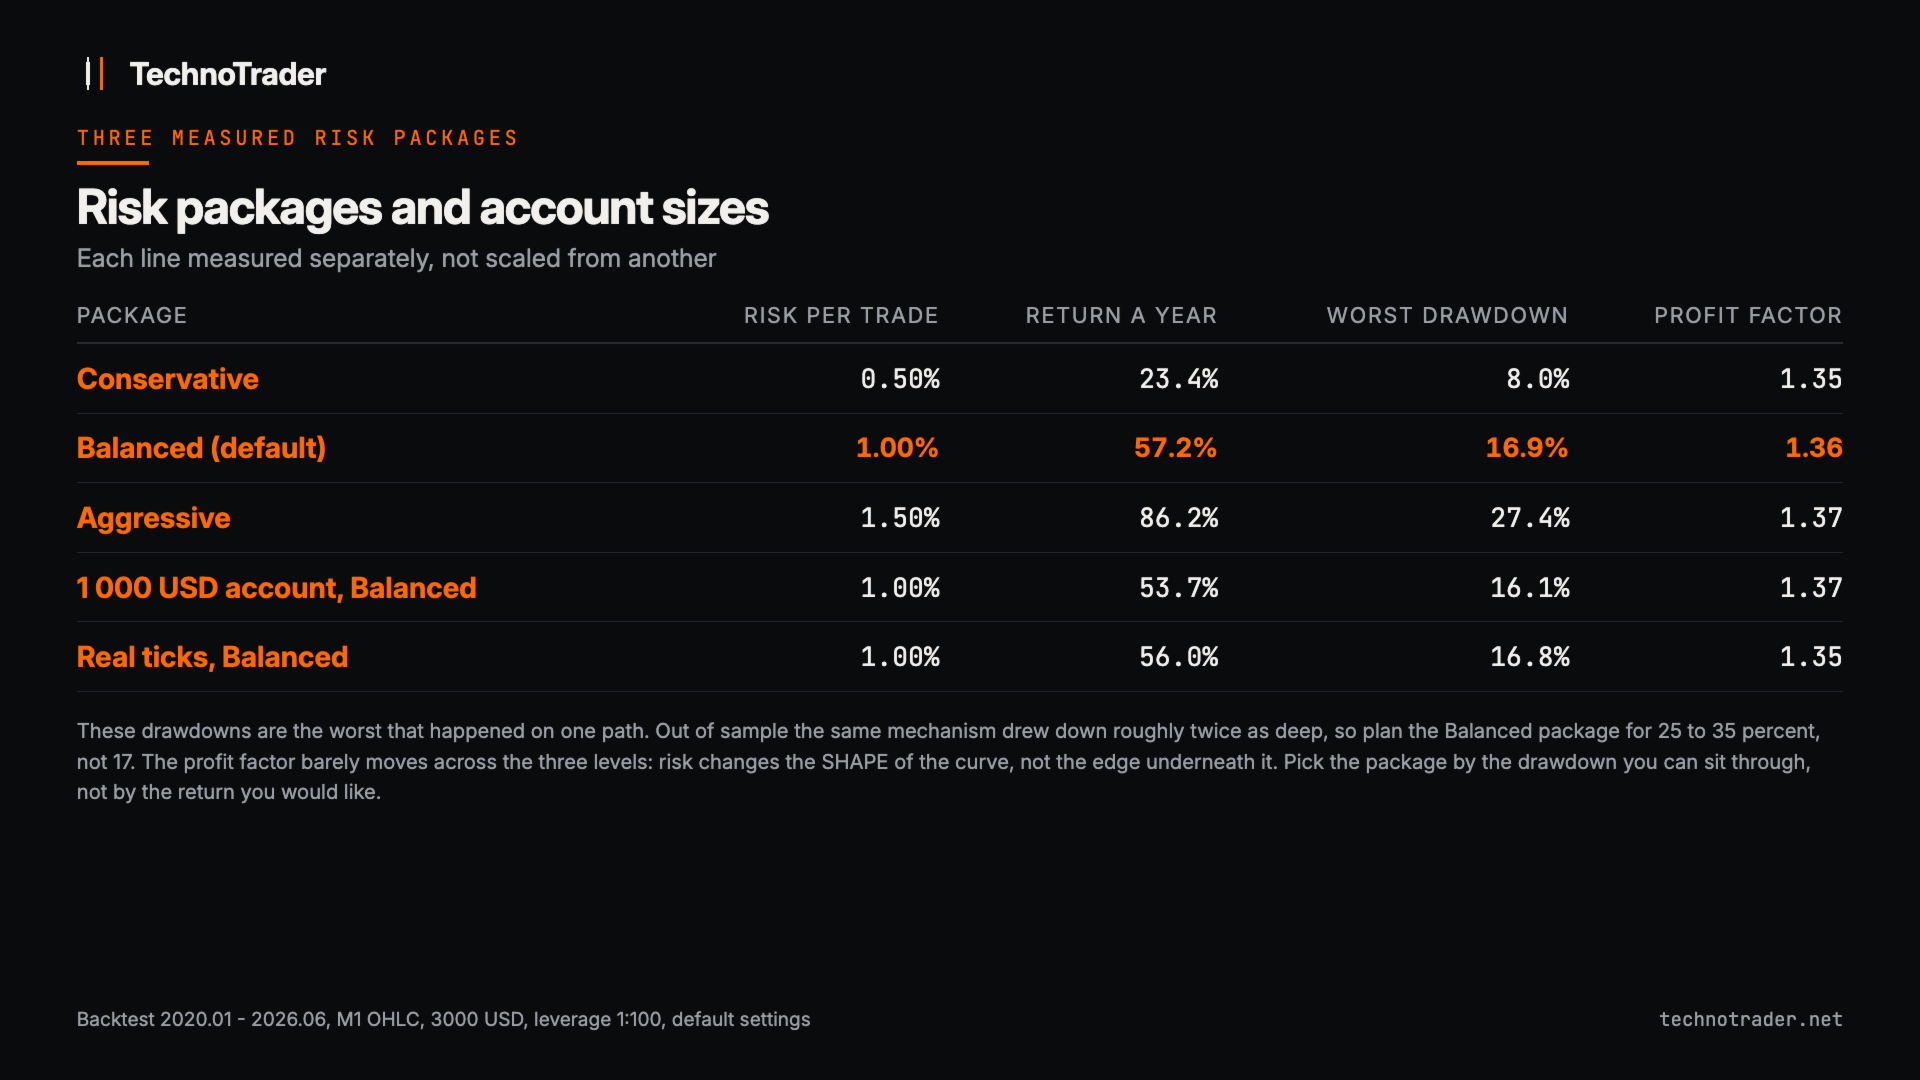
3000 USD'lik bir hesapta üç risk paketi, her biri ayrı ayrı ölçüldü, diğerlerinden ölçeklenerek türetilmedi:
| Paket | İşlem başına risk | Yıllık ortalama | En kötü özkaynak drawdown | Kâr faktörü |
|---|---|---|---|---|
| Muhafazakâr | %0,50 | yaklaşık %23 | %7,96 | 1,35 |
| Dengeli (varsayılan) | %1,00 | yaklaşık %57 | %16,9 | 1,36 |
| Agresif | %1,50 | yaklaşık %86 | %27,38 | 1,37 |
Bu drawdown'lar tek bir yol üzerinde gerçekleşen en kötü değerlerdir. Örneklem dışında aynı mekanizma kabaca iki kat daha derine indi, bu yüzden Dengeli için 17 değil, yüzde 25 ila 35 planlayın. Bir de Sabit lot paketi vardır: her işlem sizin belirlediğiniz lotla açılır, riske dayalı büyüklük hesabı yoktur, bu yüzden burada bir satırı yoktur.
| Hesap, Dengeli | Yıllık ortalama | Özkaynak drawdown | Kâr faktörü |
|---|---|---|---|
| 3000 USD | %57,2 | %16,9 | 1,36 |
| 1000 USD | %53,7 | %16,1 | 1,37 |
| 500 USD | %47,3 | %23,0 | 1,37, aşağıdaki minimum lot notuna bakın |
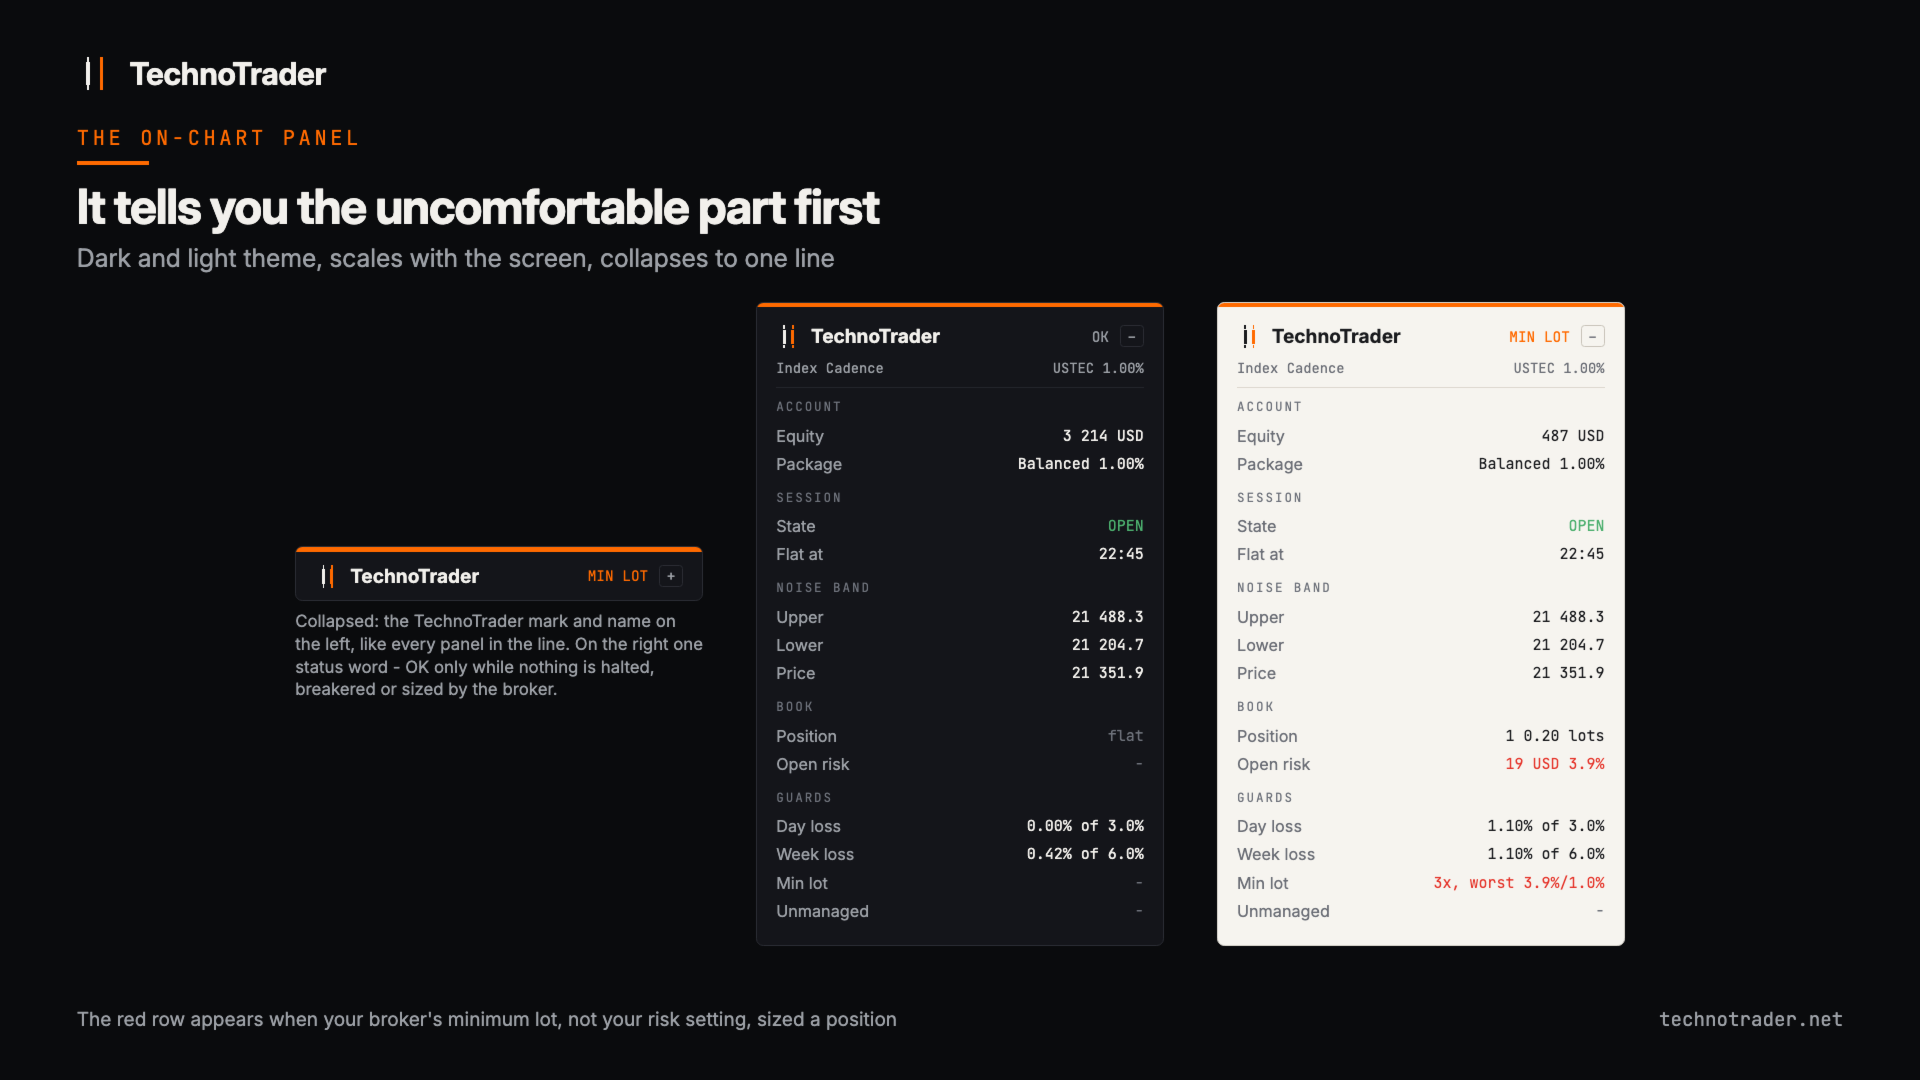
Yaklaşık 2000 USD'nin altında, aracı kurumun minimum lotu bir işlemi artık risk ayarınızın istediği şekilde boyutlandıramaz ve bu rastgele olmaz: bunlar en oynak haftalardan gelen, en geniş stoplu işlemlerdir. EA bunları yine de minimum lotla alır ve her seferinde bunu bildirir - çalışırken, özette ve panelde kırmızı bir satır olarak. 500 USD üzerinde ölçüldü: bunları atlamakla aynı getiri, 1562 yerine 1779 işlemde, drawdown %15,7 yerine %23,0, en kötü tek pozisyon %1,0'lık ayara karşı %3,9 risk aldı. Ayrıca endeks 2020'den bu yana kabaca ikiye katlandı, dolayısıyla bugünkü fiyatta 500 USD'lik bir hesap sekiz işlemde bir değil, neredeyse her işlemde minimum lottadır - o satırı erken yıllar taşımaktadır. Bir girdi, bunun yerine atlamaya geçirir.
1 dakikalık barlar yerine gerçek tik verisinde: yılda %56,0, drawdown %16,8, kâr faktörü 1,35, aynı işlem sayısı. Gün içi sistemler tik seviyesindeki modellemeye genellikle çok şey kaybeder. Bu sistem bir puandan az kaybeder, çünkü girişler kapanmış 15 dakikalık mumlarda yapılır ve stoplar spreade göre geniştir.
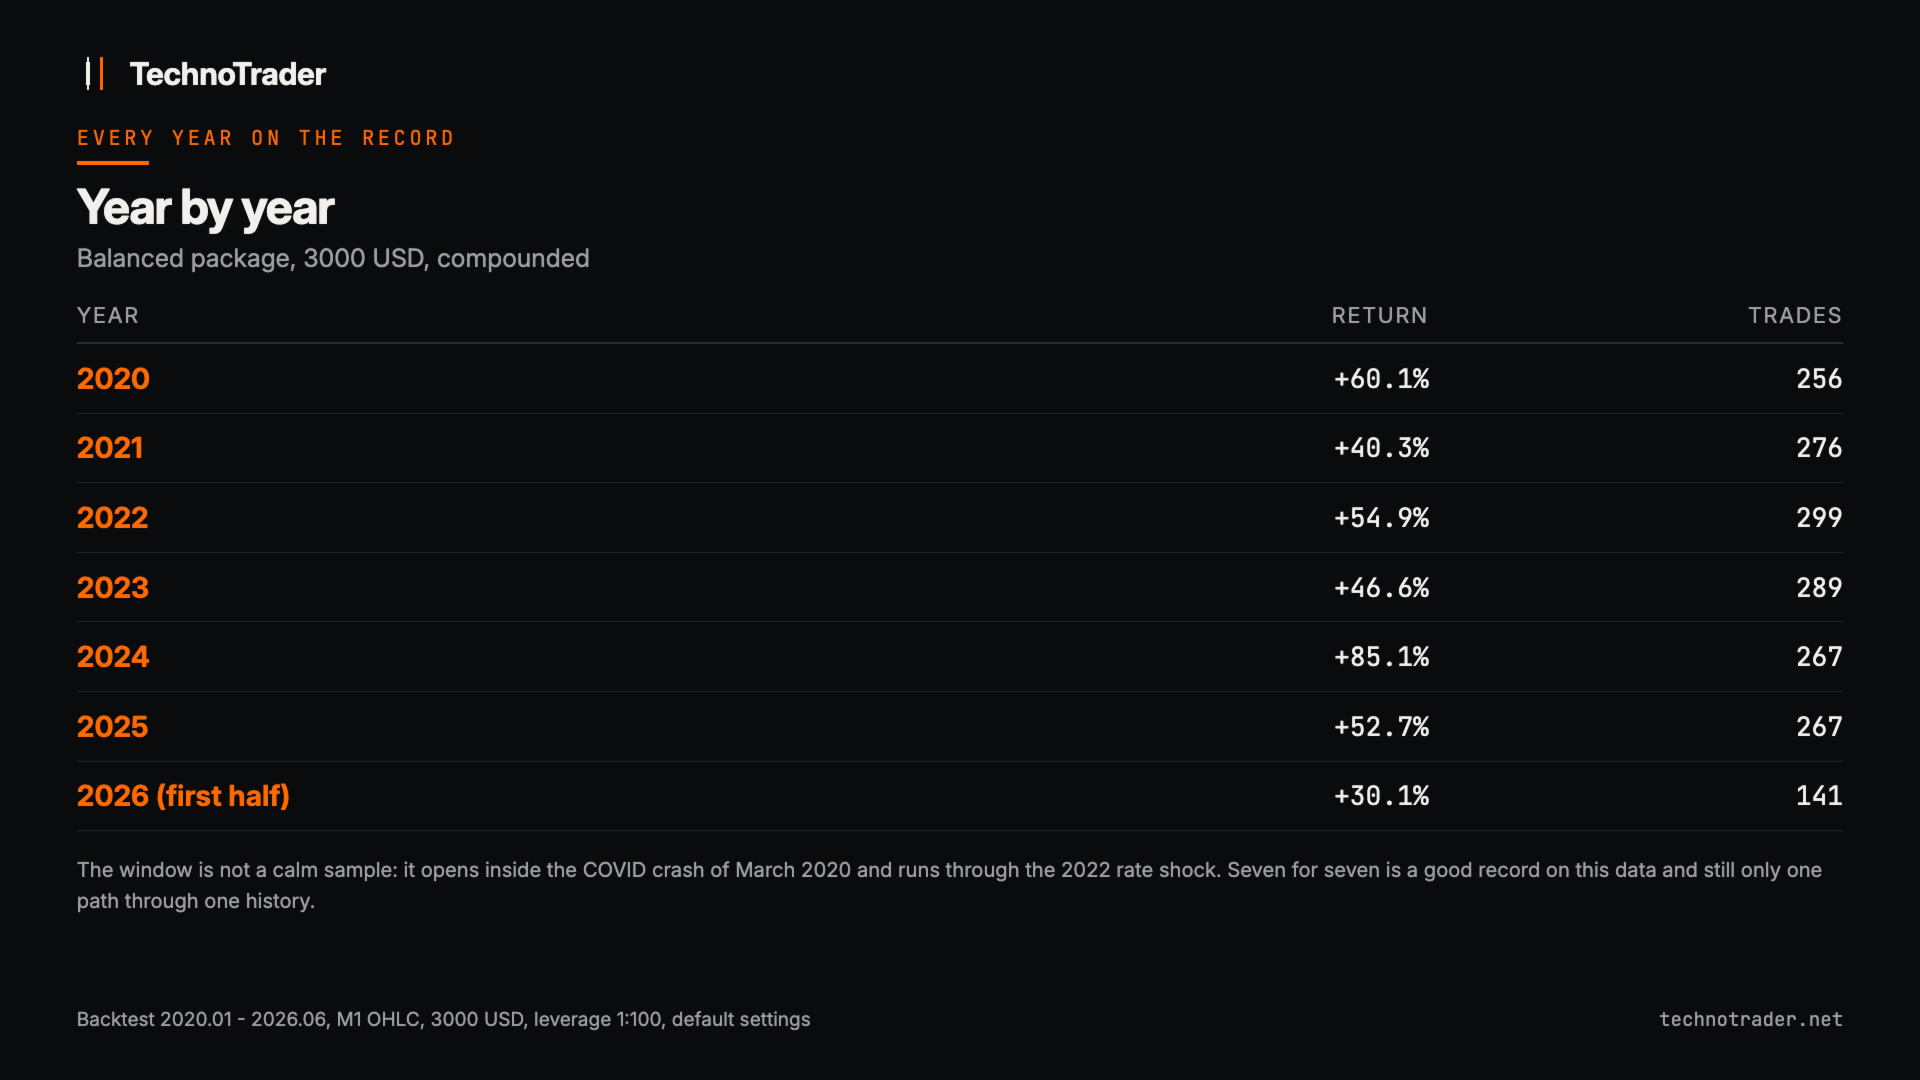
Yıl yıl
| Takvim yılı | Getiri |
|---|---|
| 2020 | +%60 |
| 2021 | +%40 |
| 2022 | +%55 |
| 2023 | +%47 |
| 2024 | +%85 |
| 2025 | +%53 |
| 2026, ilk yarı | +%30 |
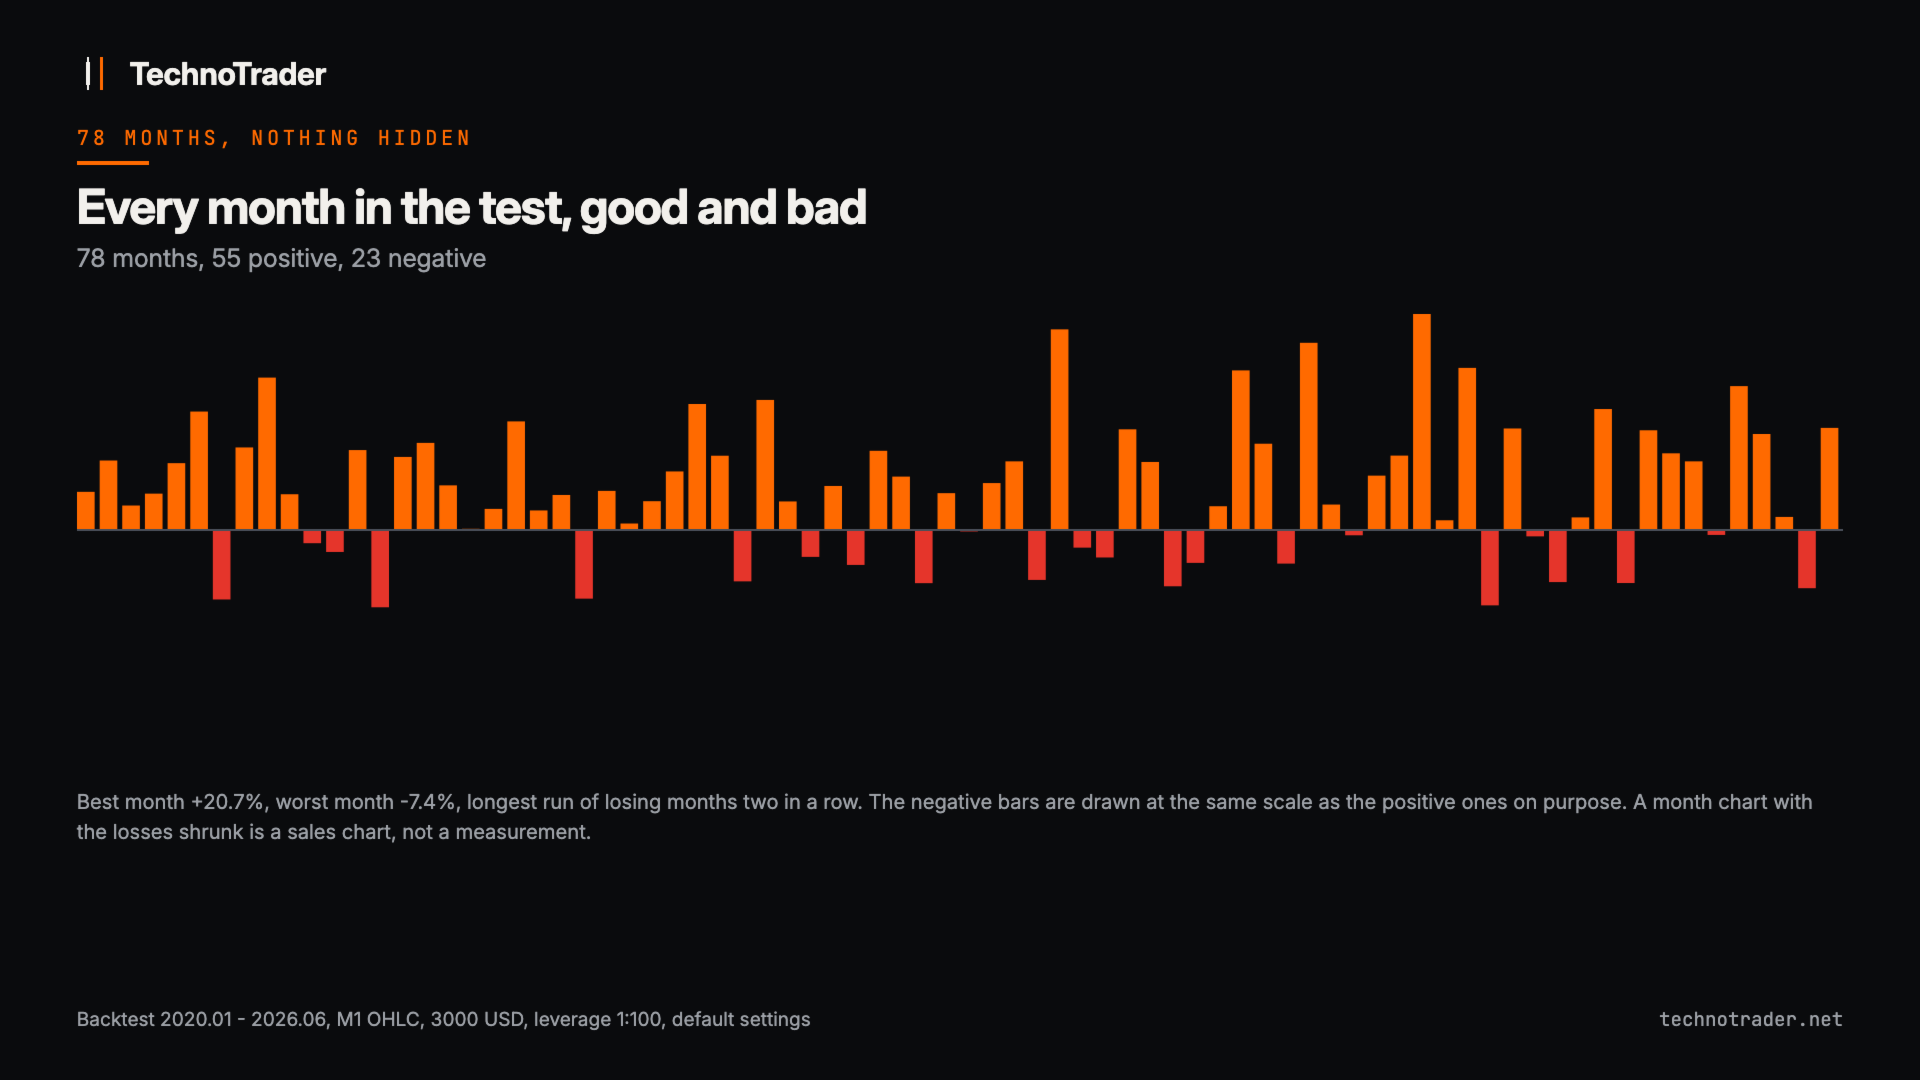
Onu işlem işlem değil, aylar üzerinden değerlendirin. Aynı testte işlemlerin %42'si artıda bitti ve ayların %72'si de öyle (78 ayın 56'sı), en kötü ay -%7,4 oldu, en uzun zararlı ay serisi iki aydı ve 67 kayan on iki aylık pencerenin hiçbiri negatif değildi. Tek bir tarihçe içinden tek bir yol, bir garanti değil.
Zarar serileri
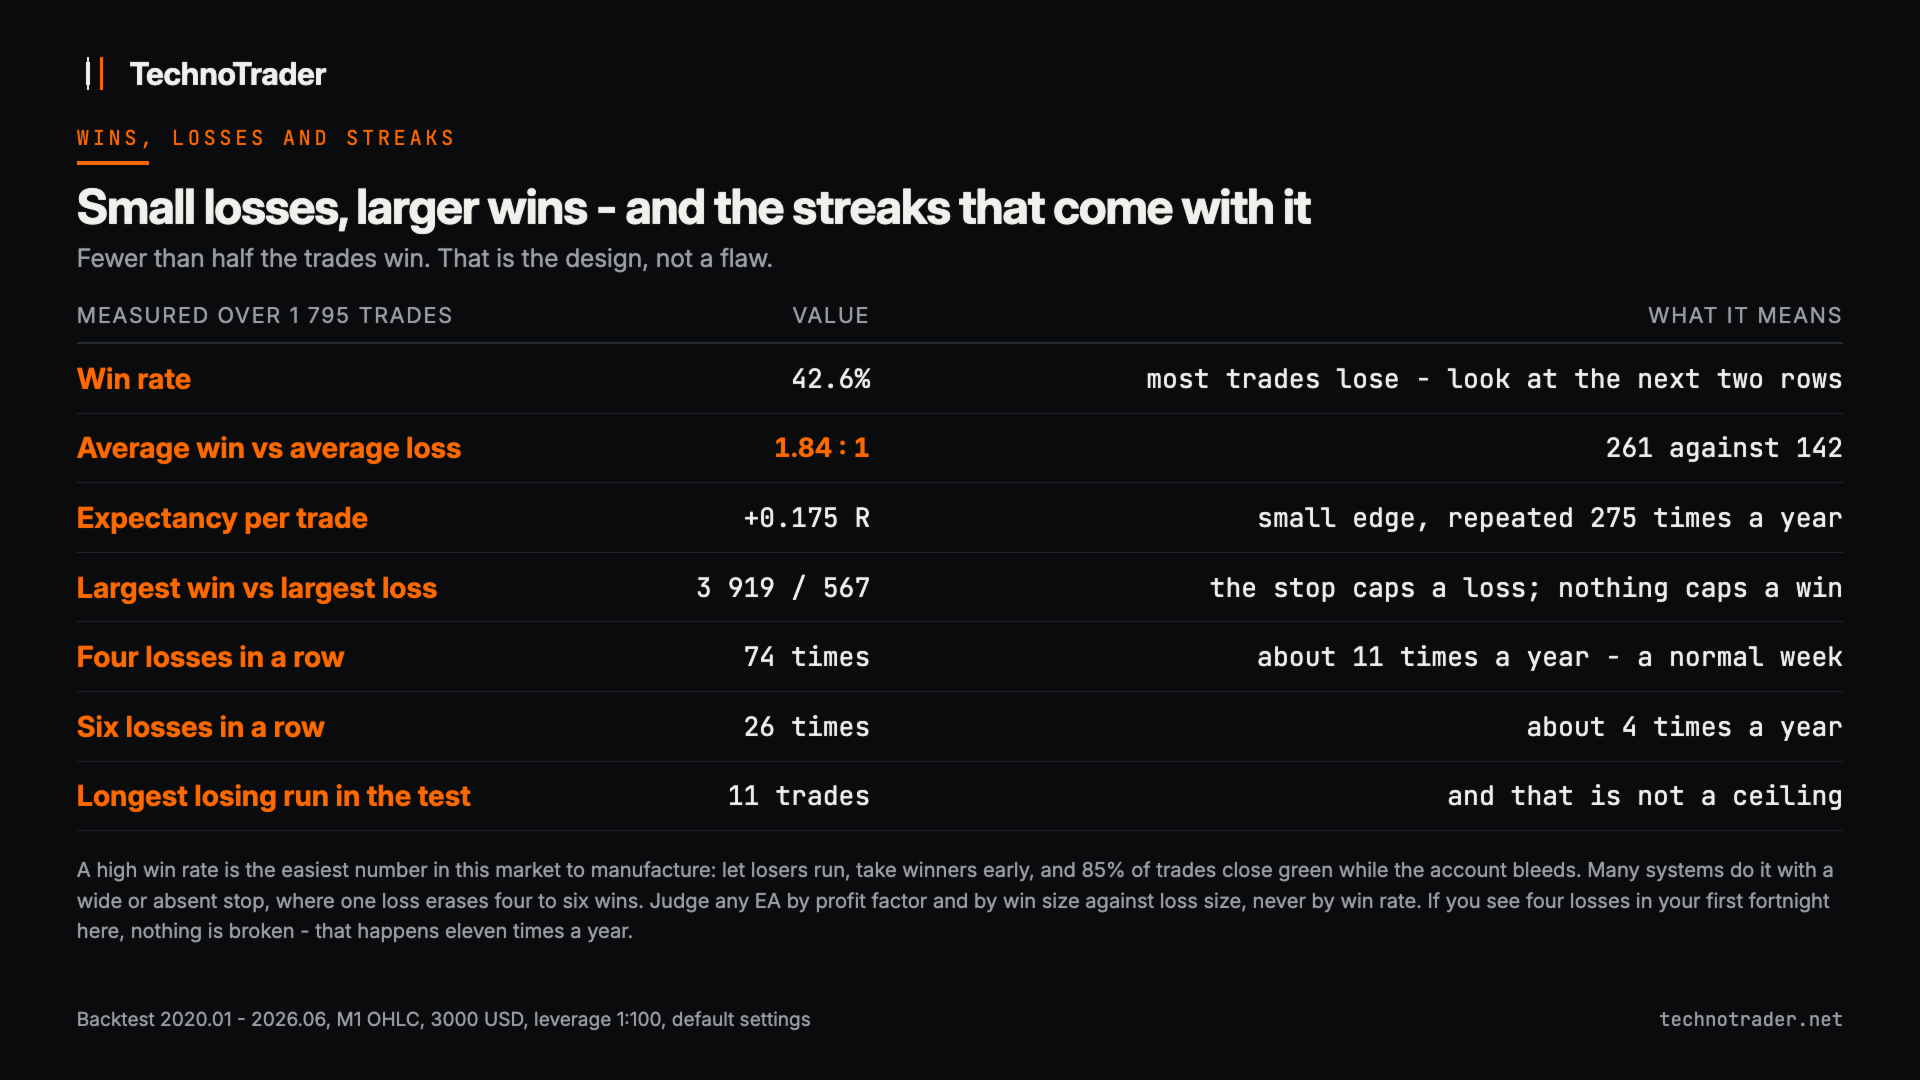
%42'lik bir kazanma oranıyla üst üste gelen zararlar aritmetiğin sonucudur, arıza değil.
| Zarar serisi | Testteki sayısı | Bu ne sıklıkta demek |
|---|---|---|
| Üst üste dört | 74 | yılda yaklaşık 11 kez |
| Üst üste beş | 45 | yılda yaklaşık 7 kez |
| Üst üste altı | 26 | yılda yaklaşık 4 kez |
| Üst üste sekiz | 7 | kabaca yılda bir kez |
| Üst üste on bir | 1 | tüm testteki en uzunu. En uzun kazanç serisi 9 idi. |
İlk iki haftanızda dört zarar burada normaldir. Ama 11, tek bir yol üzerindeki en uzun seridir, bir tavan değil: canlıda daha uzun bir seri tamamen mümkündür ve hesabın böyle bir seriye dayanabilmesi gerekir.
Kazanma oranı neden yargılamak için yanlış sayıdır
Bu işlemlerin yarısından azı tasarım gereği para kazandırır. Ortalama kazanan işlem 261 kazandırdı, ortalama kaybeden işlem 142 kaybettirdi, yani 1,84'e 1'lik bir ödeme oranı ve işlem başına 0,175 risk biriminlik bir beklenti. Yılda 275 kez tekrarlanan bu küçük avantaj, ürünün tamamıdır. Uç değerler şekli gösterir: en büyük kazanan işlem 3919 kazandırdı, en büyük kaybeden işlem 567 kaybettirdi. Sabit bir stop, bir zararın ne kadar büyüyebileceğini sınırlar. Bir kazancı ise gün sonundan başka hiçbir şey sınırlamaz.
Yüksek bir kazanma oranı, bu piyasada üretilmesi en kolay istatistiktir: zarardakileri koşmaya bırakın, kazançlıları erken kapatın, işlemlerin %85'i kârda kapanırken hesap kanar. Bunun yerine kâr faktörüne ve ortalama kazancın ortalama zarara oranına bakarak değerlendirin - ikisi de ücretsiz demonun kendi verileriniz üzerinde ürettiği raporda yer alır.
Dürüst kısım
%17'lik drawdown bir tabandır, bir beklenti değil: altı buçuk yıl boyunca tek bir yoldan elde edilmiş, büyük bir örnekleme hatası taşıyan tek bir gerçekleşmiş sayıdır. Örneklem dışı bir pencerede aynı mekanizma yaklaşık iki kat daha derine indi, dolayısıyla Dengeli için gerçekçi beklenti yüzde 25 ila 35'tir. Hesabınızı büyük sayıya göre planlayın.
Örneklem dışı kanıt zayıftır ve bunu gizlemektense söylemeyi tercih ederiz. Endeks CFD geçmişimiz 2020'de başlıyor, bu yüzden elimizdeki tek daha erken test 2017-2019 için S and P 500 oldu ve 1,07'lik bir kâr faktörü üretti: pozitif, ama zayıf. Daha kötüsü, bunun tamamını tek bir yıl taşıyor (2018), 2017 ve 2019 yatay ile hafif negatif arasındaydı, en uzun zararlı ay serisi örneklem içindeki ikiye karşı dörttü ve baskın işlem yönü pencereler arasında tersine döndü. Bu gerçek bir uyarı işaretidir ve bir çekmecede değil, bu sayfada durması gerekir.
İki özellik buradaki hiçbir testten değerlendirilemez: haber filtresi strateji test cihazı için görünmezdir ve prop modu risk seviyesini değiştirir, bu da ondan sonraki her şeyi değiştirir. Pencere Mart 2020 COVID çöküşünü ve 2022 faiz şokunu kapsıyor, yani sakin bir örneklem değil - ama altı buçuk yıl bir sistem için kısa bir ömürdür ve bir backtest yalnızca sabit kuralların halihazırda gerçekleşmiş fiyatlarda nasıl davrandığını anlatır.
Tek enstrüman, tek bahis
Varsayılmış değil, ölçülmüş: aynı motor üç zaman diliminde on endeks piyasasında net bir kademelenme verdi, üç ABD endeksi önde ve her Avrupa ile Asya endeksi onların epey altında. Bu ailenin dışında avantaj kendi maliyetlerini karşılamıyor ve sabit toplam riskle ikinci bir ABD endeksi sonucu çeşitlendirmek yerine sulandırdı, çünkü bu piyasalar gün içinde birlikte hareket ediyor. Yani bir portföy değil, tek bir bahis satın alıyorsunuz: birincideki kötü bir dönemi taşıyacak ikinci bir motor yok. Kârın üçte ikisi ABD nakit piyasa açılışından sonraki ilk 45 dakikadan geliyor, dolayısıyla spreadi orada keskin biçimde genişleyen bir aracı kurum size normalden daha pahalıya mal olacaktır.
Yapmadıkları
- Martingale yok, grid yok, zararına ortalama yok
- Gizli kurtarma numaraları yok
- Zararı kayda geçirmemek için zarardaki pozisyonu geceye taşıma yok
- Kâr tavanı yok, hesap artıda diye durma yok
Her pozisyon açıldığı andan itibaren aracı kurum tarafında sabit bir stop taşır. Günlük ve haftalık zarar kesicileri yalnızca yeni girişleri engeller, açık pozisyonlar yönetilmeye devam eder. Onu kapatmayı en çok isteyeceğiniz dönem, genellikle toparlanmadan hemen önceki dönemdir.
İsteğe bağlı bloklar
Prop firma kuralı koruması, varsayılan olarak kapalı. Sistem her günün sonunda pozisyonsuzdur, dolayısıyla çoğu firmanın kısıtladığı gecelik riski hiçbir zaman taşımaz. Blok, statik ve günlük drawdown'u izler ve limitte değil, limitten çok önce pozisyonları kapatır. Ayrıca riski bilerek işlem başına %0,40'a zorlar: yüzde 10 statik ve yüzde 5 günlük limitle yüzde 10'luk bir hedef simüle edilerek, örneklem dışı bir pencerenin her işlem gününde bir challenge başlatıldığında, denemelerin %25,3'ü %1,00 riskte bir kuralı ihlal etti, %0,40 riskte ise %0,7'si ihlal etti. Örneklem içi veri bu farkı tamamen gizler. Bedeli, normaldeki %57,2 ve %16,9'a karşı, %6,8 drawdown ile yılda %17,4'tür. Kuralları korur, geçeceğinizi vaat etmez. Kendi başımıza geldiği için verdiğimiz bir uyarı: prop platformları çoğu zaman çok az fiyat geçmişi taşır, bu yüzden onların sunucusunda hiçbir şeyi doğrulayamayabilirsiniz.
Haber filtresi, varsayılan olarak kapalı. Enstrümanın kendi para birimindeki yüksek etkili veri açıklamaları çevresinde yeni girişleri duraklatır. Ekonomik takvim MetaTrader strateji test cihazının içinde kullanılamaz - bunu doğruladık, çağrı 4014 hatasını döndürüyor. Dolayısıyla ne bizim ne de sizin tarafınızdan backtest edilebilir ve buradaki her rakam o kapalıyken ölçüldü. Açıldığında EA, herhangi bir testin gösterdiğinden daha az işlem alır ve günlüğe bunu belirten bir satır yazar.
İşlem rastgeleleştirme, varsayılan olarak kapalı. Lot büyüklüğünü her iki yönde birkaç yüzde kaydırır, böylece girişleriniz aynı sistemi çalıştıran diğer hesaplarla birebir aynı olmaz - firmaların denetlediği şey budur. Riskiniz de aynı yüzdeyle hareket eder. İki tohum değeri üzerinde ölçüldü: bir çalıştırma rastgeleleştirilmemiş sonucun %1,5 altında, diğeri %1,1 üstünde kaldı, drawdown ve kâr faktörü değişmedi.
Yıl sonu duraklaması, varsayılan olarak açık. Tatiller arasındaki likidite incedir, bu dönemi atlamak drawdown değişmeden test sonucunu hafifçe iyileştirdi. Her iki tarih de girdidir.
Aracı kurum verisi ve maliyetler
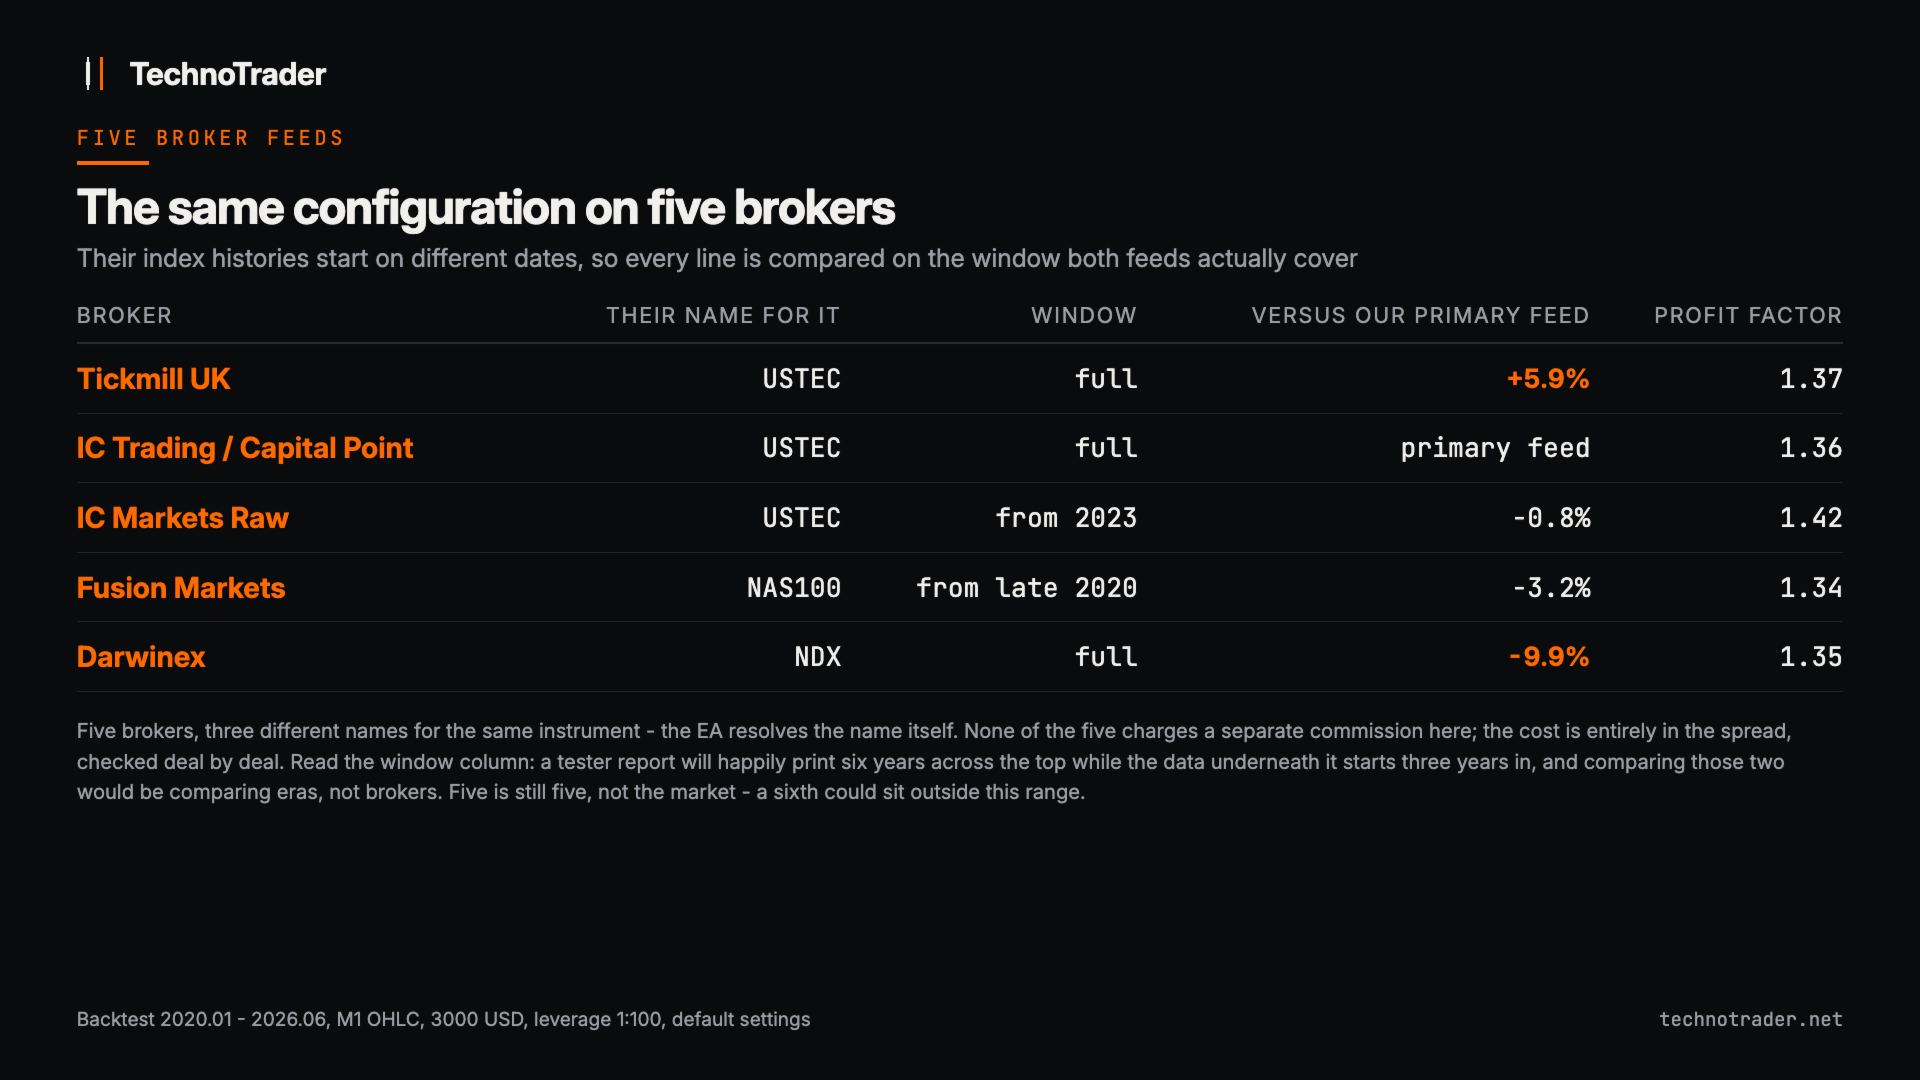
Başlıktaki rakamlar, bu endeks CFD'sinde ayrı komisyon almayan tek bir raw-spread sunucusundan geliyor. Aracı kurumunuz gidiş-dönüş komisyon alıyorsa, EA'nın maliyet kapısı bunu görebilsin diye komisyon girdisine yazın - aksi halde bu kapı, stopu alınmaya değmeyecek kadar küçük olan işlemlere izin verir. Aynı yapılandırma sonra dört aracı kurumda daha ölçüldü, her biri bir raporun başına basılan tarih aralığında değil, iki veri akışının gerçekten kapsadığı pencerede karşılaştırıldı.
| Aracı kurum | Karşılaştırılan pencere | Birincil veri akışına karşı |
|---|---|---|
| Tickmill UK | tam pencere | %5,9 daha fazla kâr, kâr faktörü 1,37, buna karşılık 1,36 |
| IC Markets Raw | 2023'ten itibaren | %0,8 daha az, eşleşen pencerede kâr faktörü 1,42, buna karşılık 1,39 |
| Fusion Markets | 2020 sonundan itibaren | %3,2 daha az ve daha derin bir drawdown, %18,0, buna karşılık %15,6. Daha geniş spreadin bedeli |
| Darwinex | tam pencere | %9,9 daha az, kâr faktörü 1,35, buna karşılık 1,36. Bulduğumuz en büyük fark |
Beş aracı kurum genelinde sonuç %9,9 daha kötüden %5,9 daha iyiye kadar uzanıyor, kâr faktörü 1,34 ile 1,42 arasında, kazanma oranı %42,3 ile %44,2 arasında. Burada hiçbiri ayrı komisyon almıyor, dolayısıyla maliyet tamamen spreadde duruyor ve biz bunu işlem işlem kontrol ettik. Ama beş tanesi piyasanın tamamı değildir: altıncısı bu aralığın dışında kalabilir ve spreadi ABD açılışında keskin biçimde genişleyen bir aracı kurum bunların hepsinden daha fazla zarar verirdi. Ücretsiz demoyu kendi aracı kurumunuzun verisi üzerinde çalıştırın, hesabınızın göreceği şey bu sayfa değil, o sonuçtur. Aracı kurum isimleri yalnızca test veri kaynağıdır, herhangi bir bağlantımız yoktur.
Gereksinimler
- Hedging hesabı, kaldıraç 1:100 veya daha yüksek. Netting hesapları başlangıçta açıkça reddedilir ve yayımlanan her rakam 1:100'de ölçüldü.
- ABD teknoloji endeksi CFD'si sunan bir aracı kurum. EA yaygın isimleri kendisi çözer, geri kalanını bir sonek girdisi kapsar. Eksik bir sembol açıkça bildirilir, bunun yerine sessizce grafiğin sembolünde işlem yapmaz.
- 15 dakikalık barlarda işlem yapar, ölçüldüğü tek zaman dilimi budur. Herhangi bir tek grafiğe ekleyin, o grafiğin sembolü de zaman dilimi de dikkate alınmaz.
- Strateji test cihazı: 1 dakikalık OHLC geçerli bir modeldir ve gerçek tikler neredeyse aynı sonucu verir. Yalnızca açılış fiyatları desteklenmez.
- Mekanizma ABD nakit piyasa açılışına sabitlenmiştir. Kutudan çıktığı haliyle GMT+2 ve GMT+3 sunucuları için ayarlıdır ve ABD ile Avrupa saat değişiklikleri örtüşmediğinde kendini düzeltir, tek bir girdi diğer tüm farkları kapsar. Başlangıçta seans çıpasını, giriş kesim saatini ve pozisyon kapatma saatini günlüğe yazar.
- Test kaynağımız dışındaki her aracı kurum test edilmemiştir. "Benim aracı kurumumda farklı sayılar veriyor" beklenen bir davranıştır, bir kusur değil.
Fiyat hakkında
Fiyat, bugün kanıtlayabildiğimizi yansıtır, fazlasını değil: tek bir piyasa döneminde beş aracı kurumun verisi ve yukarıda zayıf dediğimiz örneklem dışı kanıt. Bu kanıt büyüdükçe fiyat da onu yukarı doğru izleyecek.
Destek: ürünün Yorumlar sekmesi. Test etmediğimiz aracı kurumlardan gelen demo sonuçları orada memnuniyetle karşılanır - paylaşılan her test, bir sonraki alıcı için tabloyu daha dürüst hale getirir.