Index Cadence TechnoTrader
- Experts
-
Nice Trader
 📊 Trader sistematico e algoritmico | Segnali live | Expert Advisor e strumenti MT5 | Dal 2011
Un portafoglio multi-strategia di EA con una gestione del rischio disciplinata.
Trading dal 2011 · Algoritmico dal 2018 · Segnali live su MQL5 dal 2024
⚙️ Approccio operativo - Versione: 1.2
- Aggiornato: 3 settembre 2026
- Attivazioni: 10
SEGNALE LIVE - TechnoTrader EA Showcase
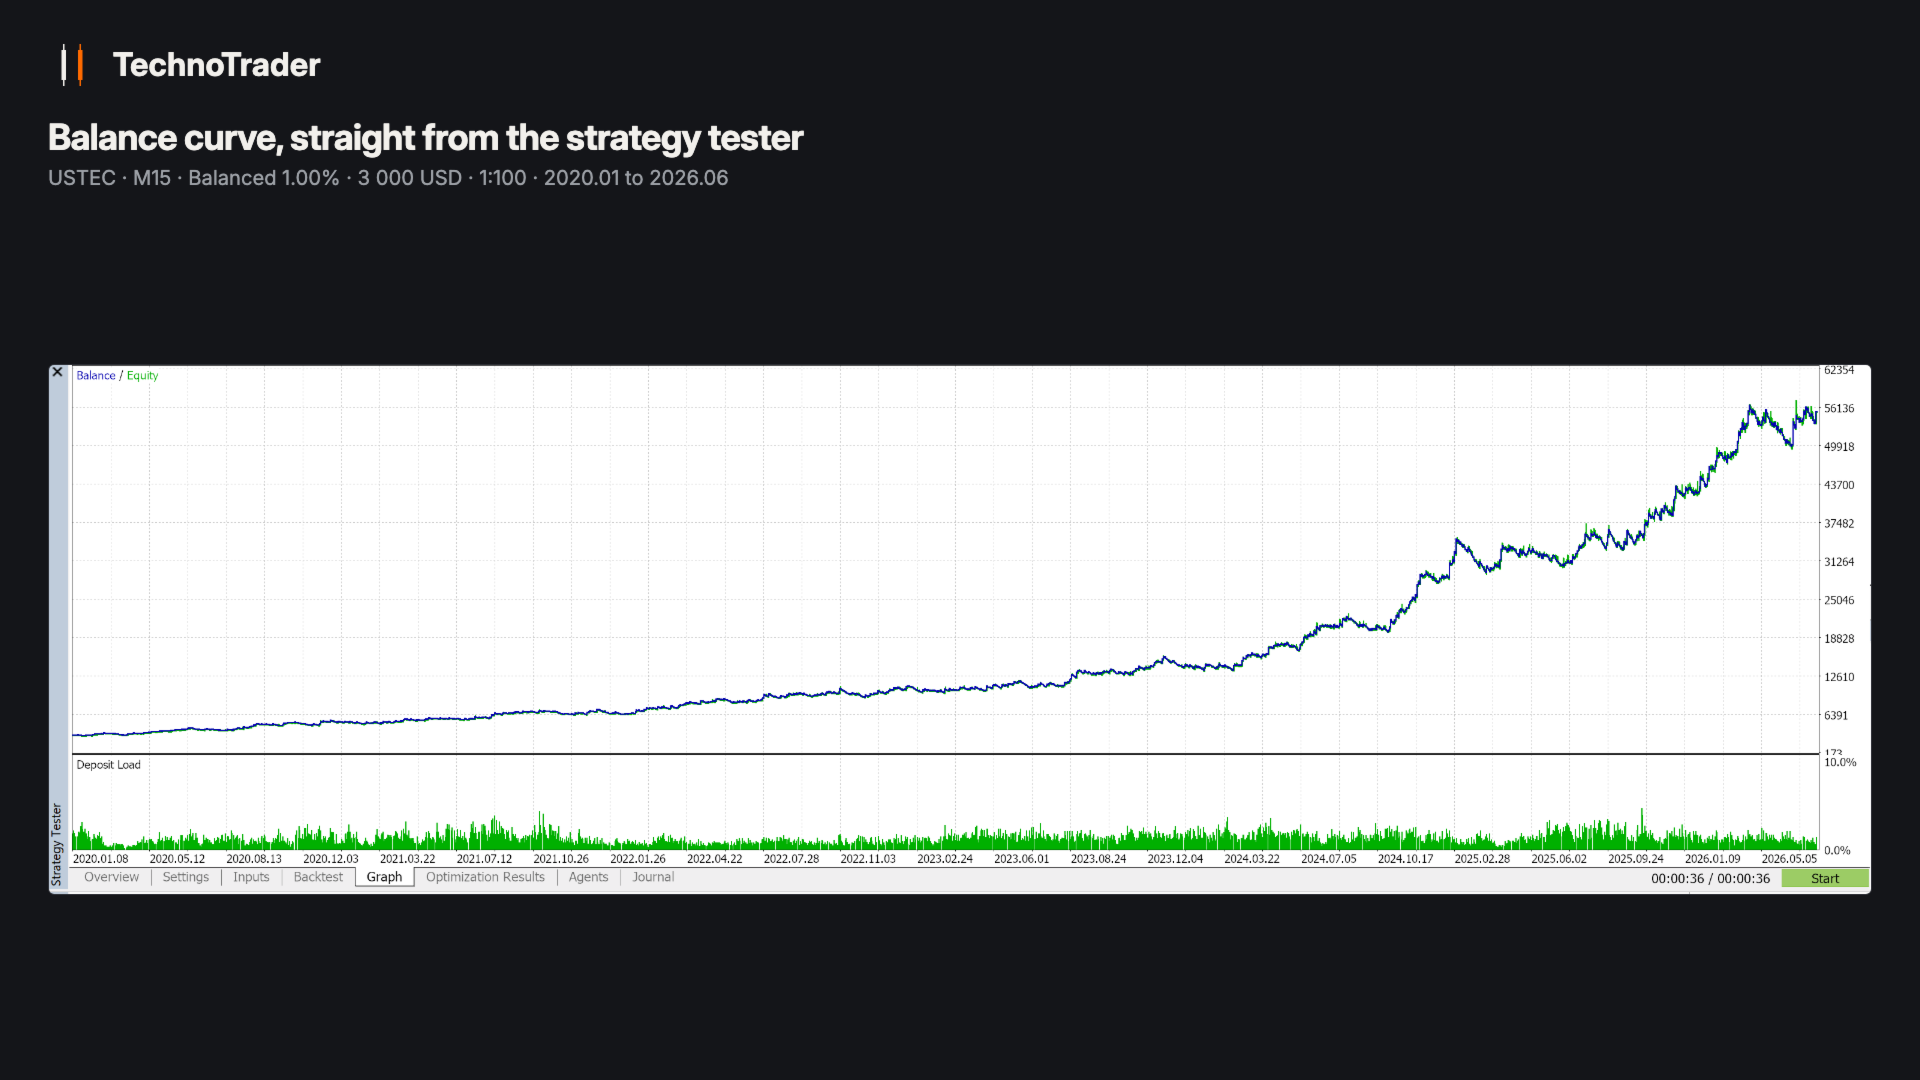
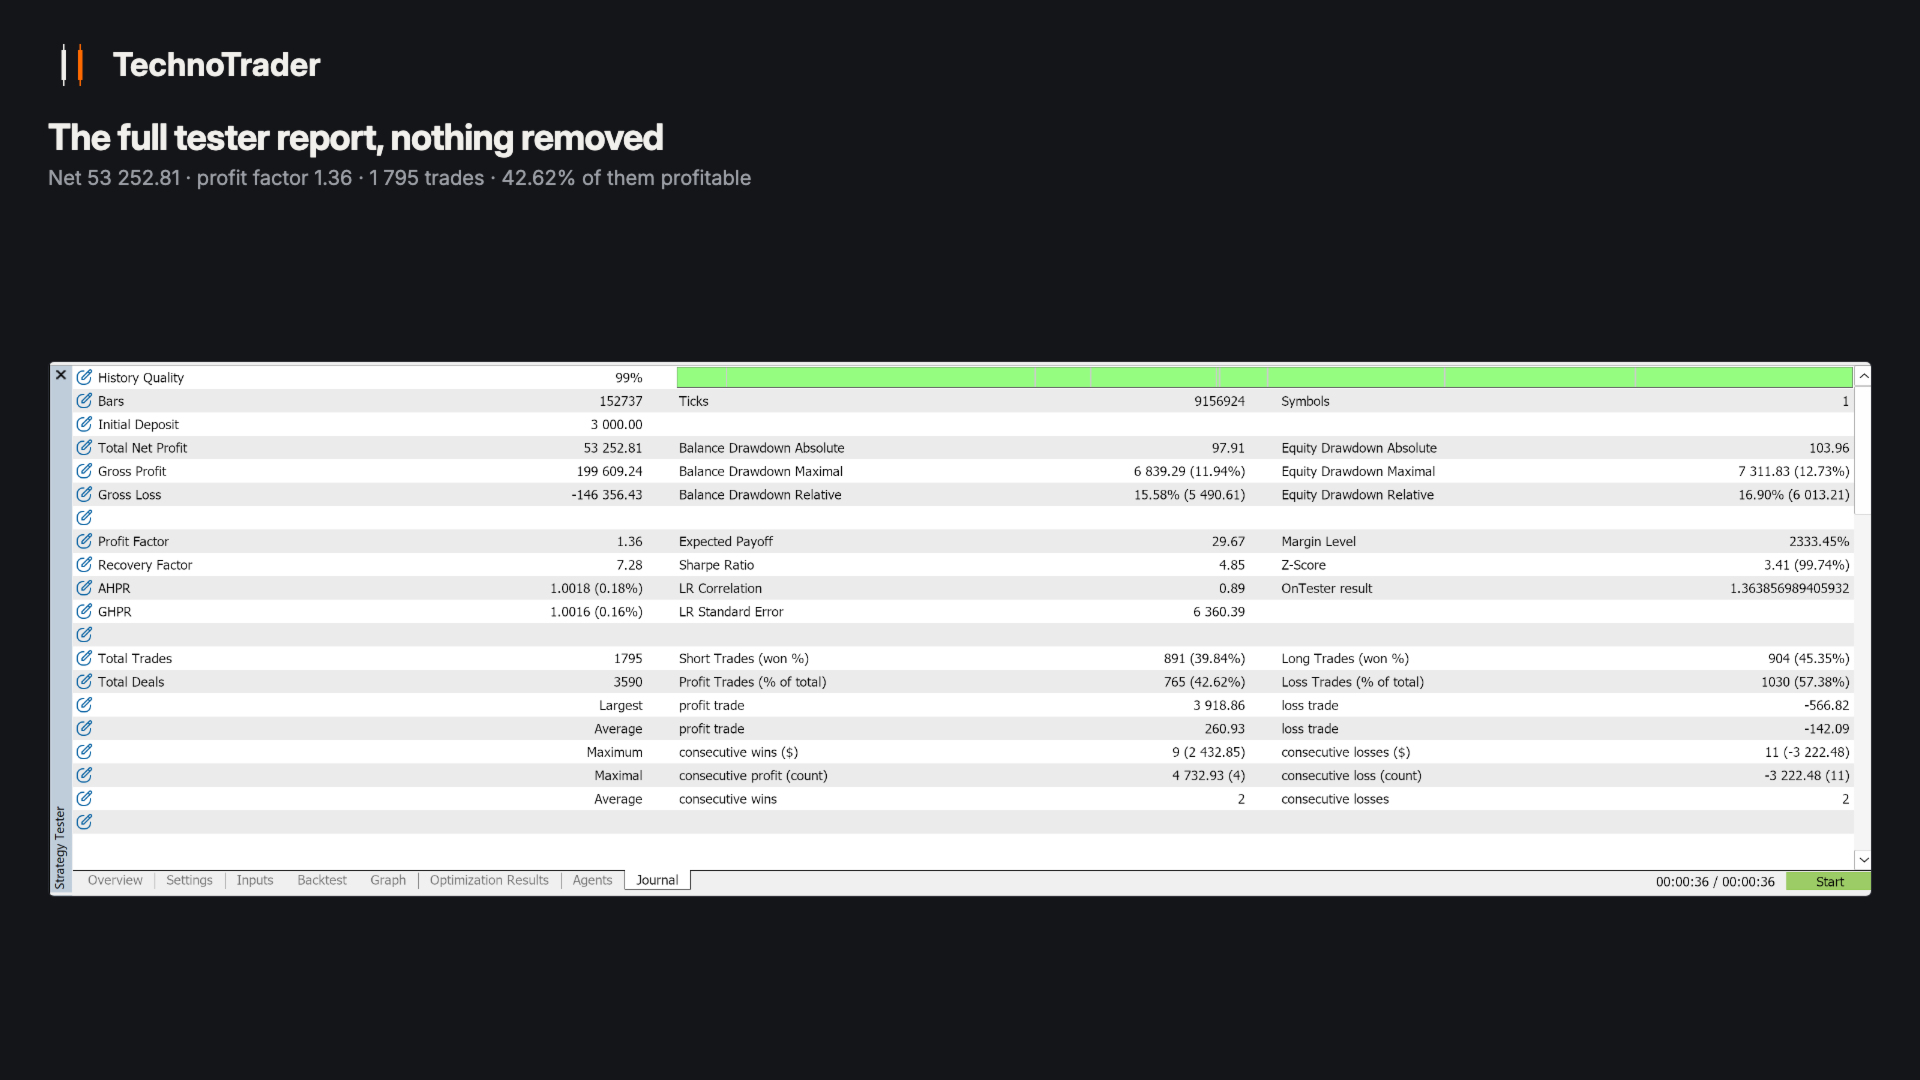
Index Cadence opera su un solo strumento, il CFD sull'indice tecnologico USA, in intraday e senza posizioni aperte prima della chiusura: circa 275 operazioni all'anno, il 57,2% all'anno con un drawdown massimo dell'equity del 16,9% sul pacchetto predefinito, misurato dal 2020 al 2026 su un conto da 3000 USD. Questo non è il sacro Graal e non lo venderemo come tale. È un solo vantaggio misurato, eseguito con disciplina, su prezzi che sono già accaduti.
Quel segnale è un conto reale che esegue questo EA con le impostazioni di fabbrica, insieme ad altri due prodotti della stessa linea: Gold Tempo sull'oro e Bitcoin Interval sul Bitcoin. Nulla al suo interno è ottimizzato. Tre strategie condividono un unico conto di piccole dimensioni, quindi la sua curva appartiene a tutte e tre insieme e il suo drawdown può risultare più profondo delle cifre riportate in questa pagina.
Attorno all'apertura del cash USA l'EA misura quanto normalmente si muove questo mercato in ciascuna fascia oraria, usando le ultime 14 sessioni, e da lì traccia una banda. Una candela a 15 minuti che chiude fuori dalla banda è il segnale: sopra compra, sotto vende. Ogni posizione porta uno stop rigido lato broker e tutto viene chiuso prima della fine della giornata di negoziazione. Nessuna posizione overnight, nessun fine settimana.
Cosa mostra il backtest (2020.01 - 2026.06, M15, leva 1:100)
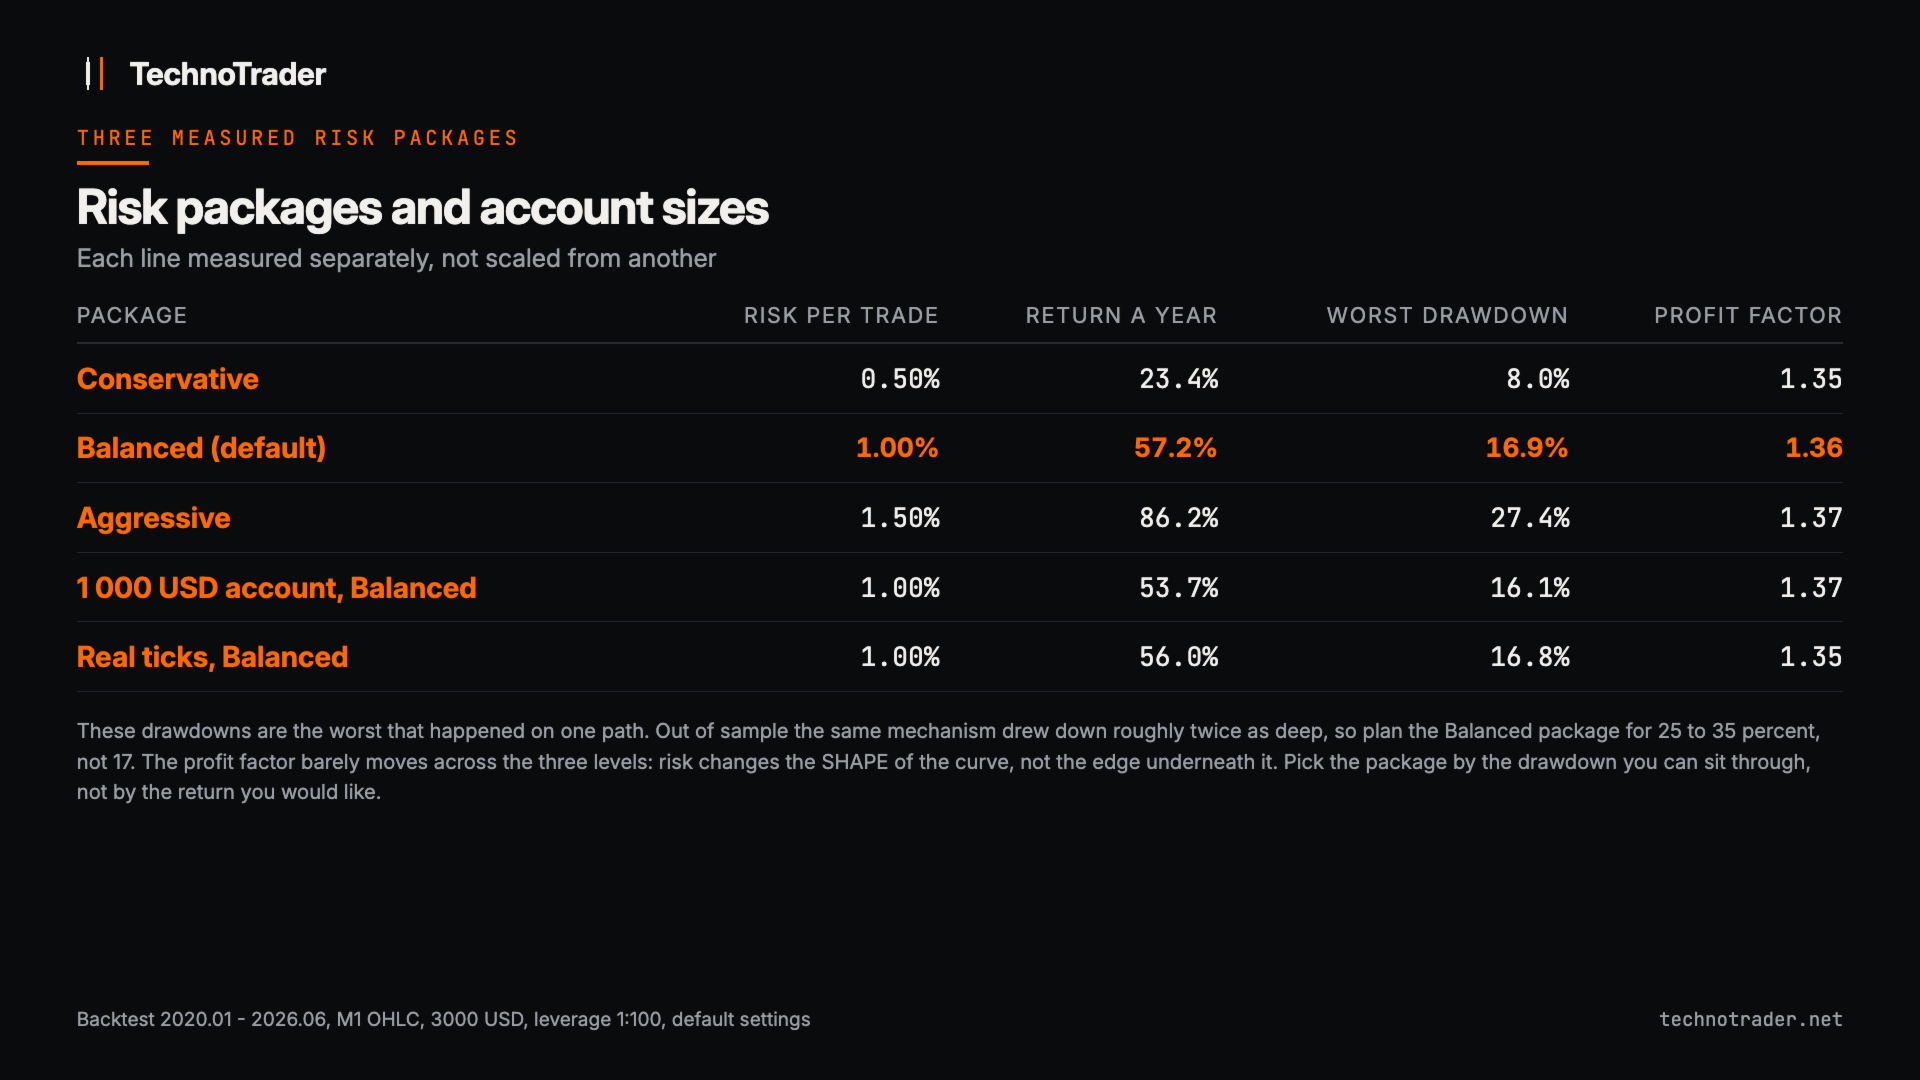
Tre pacchetti di rischio su un conto da 3000 USD, ciascuno misurato separatamente, non scalato dagli altri:
| Pacchetto | Rischio per operazione | Media annua | Drawdown massimo dell'equity | Profit factor |
|---|---|---|---|---|
| Conservativo | 0,50% | circa 23% | 7,96% | 1,35 |
| Bilanciato (predefinito) | 1,00% | circa 57% | 16,9% | 1,36 |
| Aggressivo | 1,50% | circa 86% | 27,38% | 1,37 |
Quei drawdown sono i peggiori che si sono verificati su un solo percorso. Fuori campione lo stesso meccanismo ha registrato un drawdown circa doppio, quindi pianifica il pacchetto Bilanciato per un valore dal 25 al 35 percento, non per il 17. Esiste anche un pacchetto a lotto fisso: ogni operazione viene aperta con il lotto che imposti, senza dimensionamento basato sul rischio, quindi non ha una riga qui.
| Conto, Bilanciato | Media annua | Drawdown dell'equity | Profit factor |
|---|---|---|---|
| 3000 USD | 57,2% | 16,9% | 1,36 |
| 1000 USD | 53,7% | 16,1% | 1,37 |
| 500 USD | 47,3% | 23,0% | 1,37, vedi la nota sul lotto minimo qui sotto |
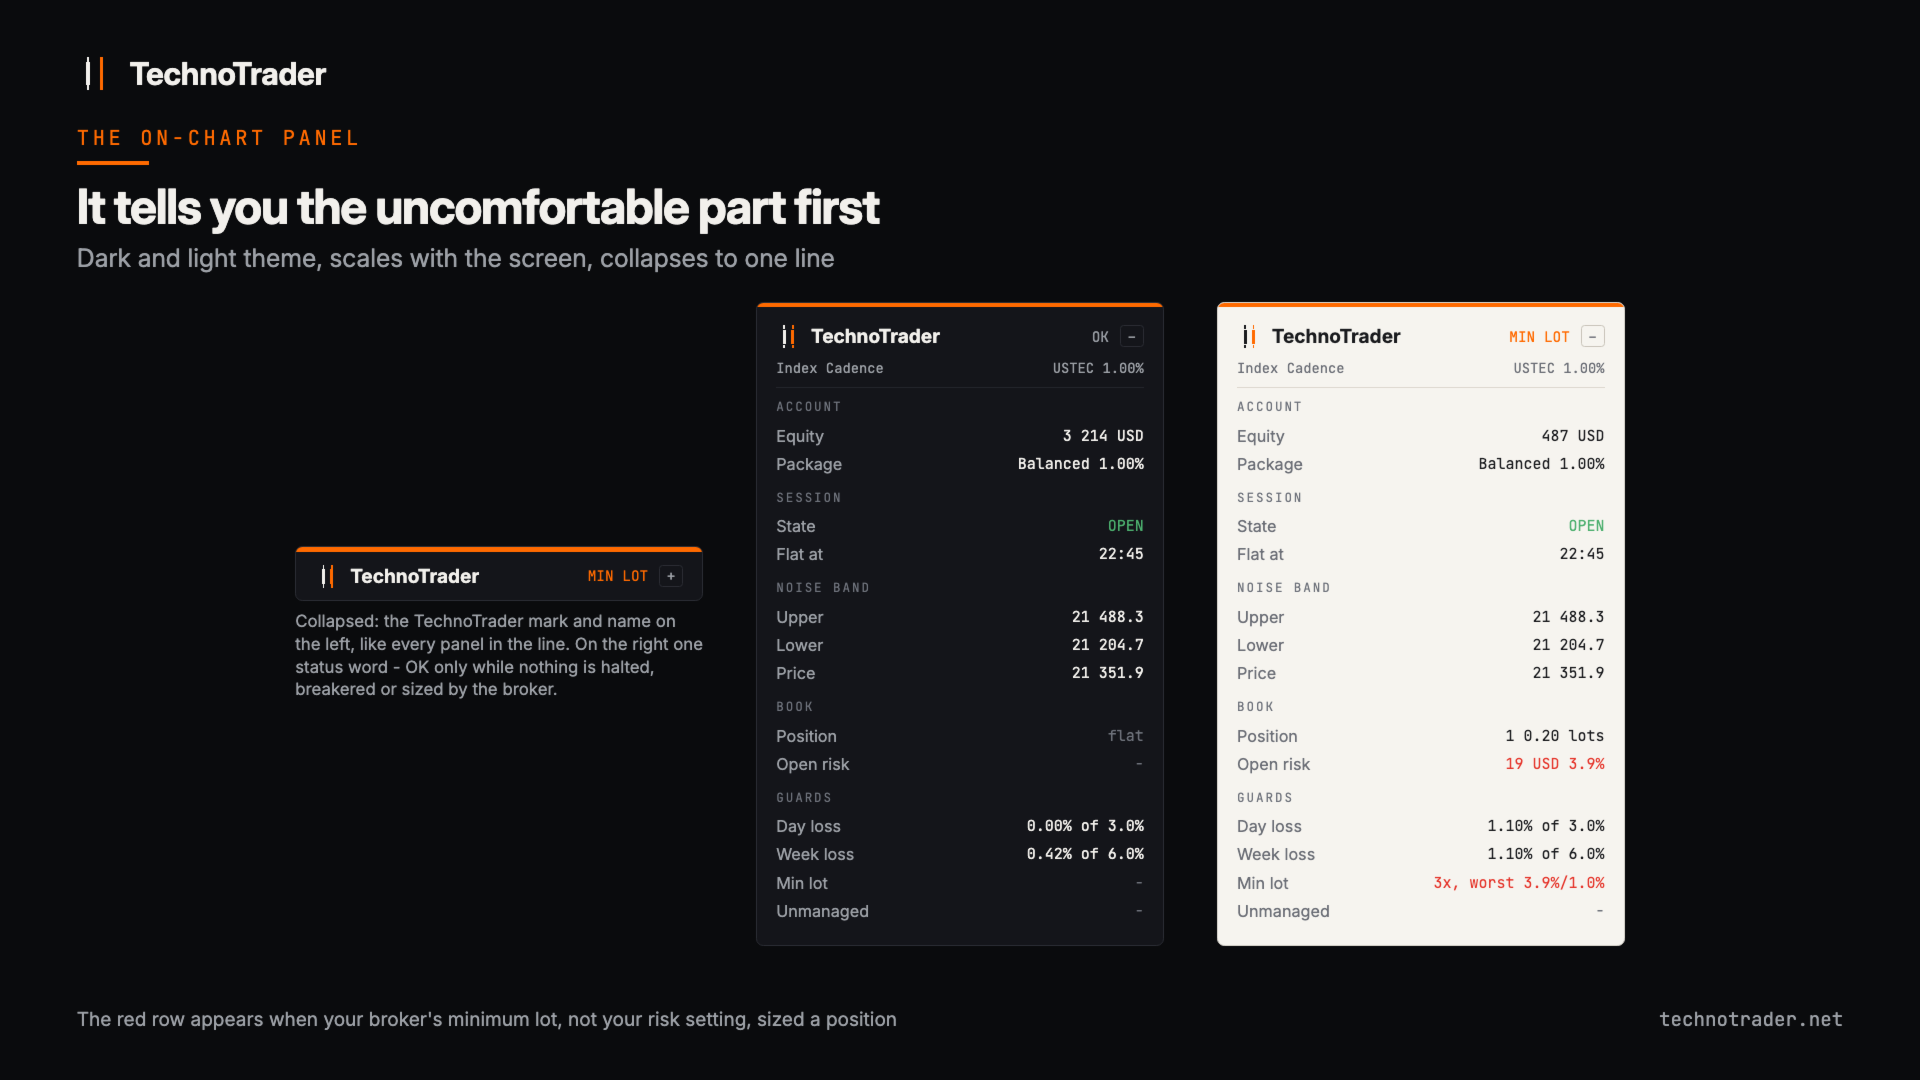
Sotto i 2000 USD circa, il lotto minimo del broker non riesce più a dimensionare un'operazione come chiede la tua impostazione di rischio, e non a caso: si tratta delle operazioni con lo stop più ampio, quelle delle settimane più volatili. L'EA le prende comunque, al lotto minimo, e lo dichiara ogni volta - mentre è in esecuzione, nel riepilogo e come riga rossa sul pannello. Misurato su 500 USD: lo stesso rendimento che si otterrebbe saltandole, su 1779 operazioni invece di 1562, drawdown del 23,0% invece del 15,7%, con la singola posizione peggiore che rischia il 3,9% a fronte di un'impostazione dell'1,0%. E l'indice è circa raddoppiato dal 2020, quindi al prezzo di oggi un conto da 500 USD è al lotto minimo quasi a ogni operazione, non una su otto - quella riga è sostenuta dai primi anni. Un input permette invece di saltarle.
Su dati tick reali invece che su barre da 1 minuto: 56,0% all'anno, drawdown 16,8%, profit factor 1,35, numero di operazioni identico. I sistemi intraday di solito perdono molto con la modellazione a livello di tick; questo perde meno di un punto percentuale, perché gli ingressi avvengono su candele a 15 minuti chiuse e gli stop sono ampi rispetto allo spread.
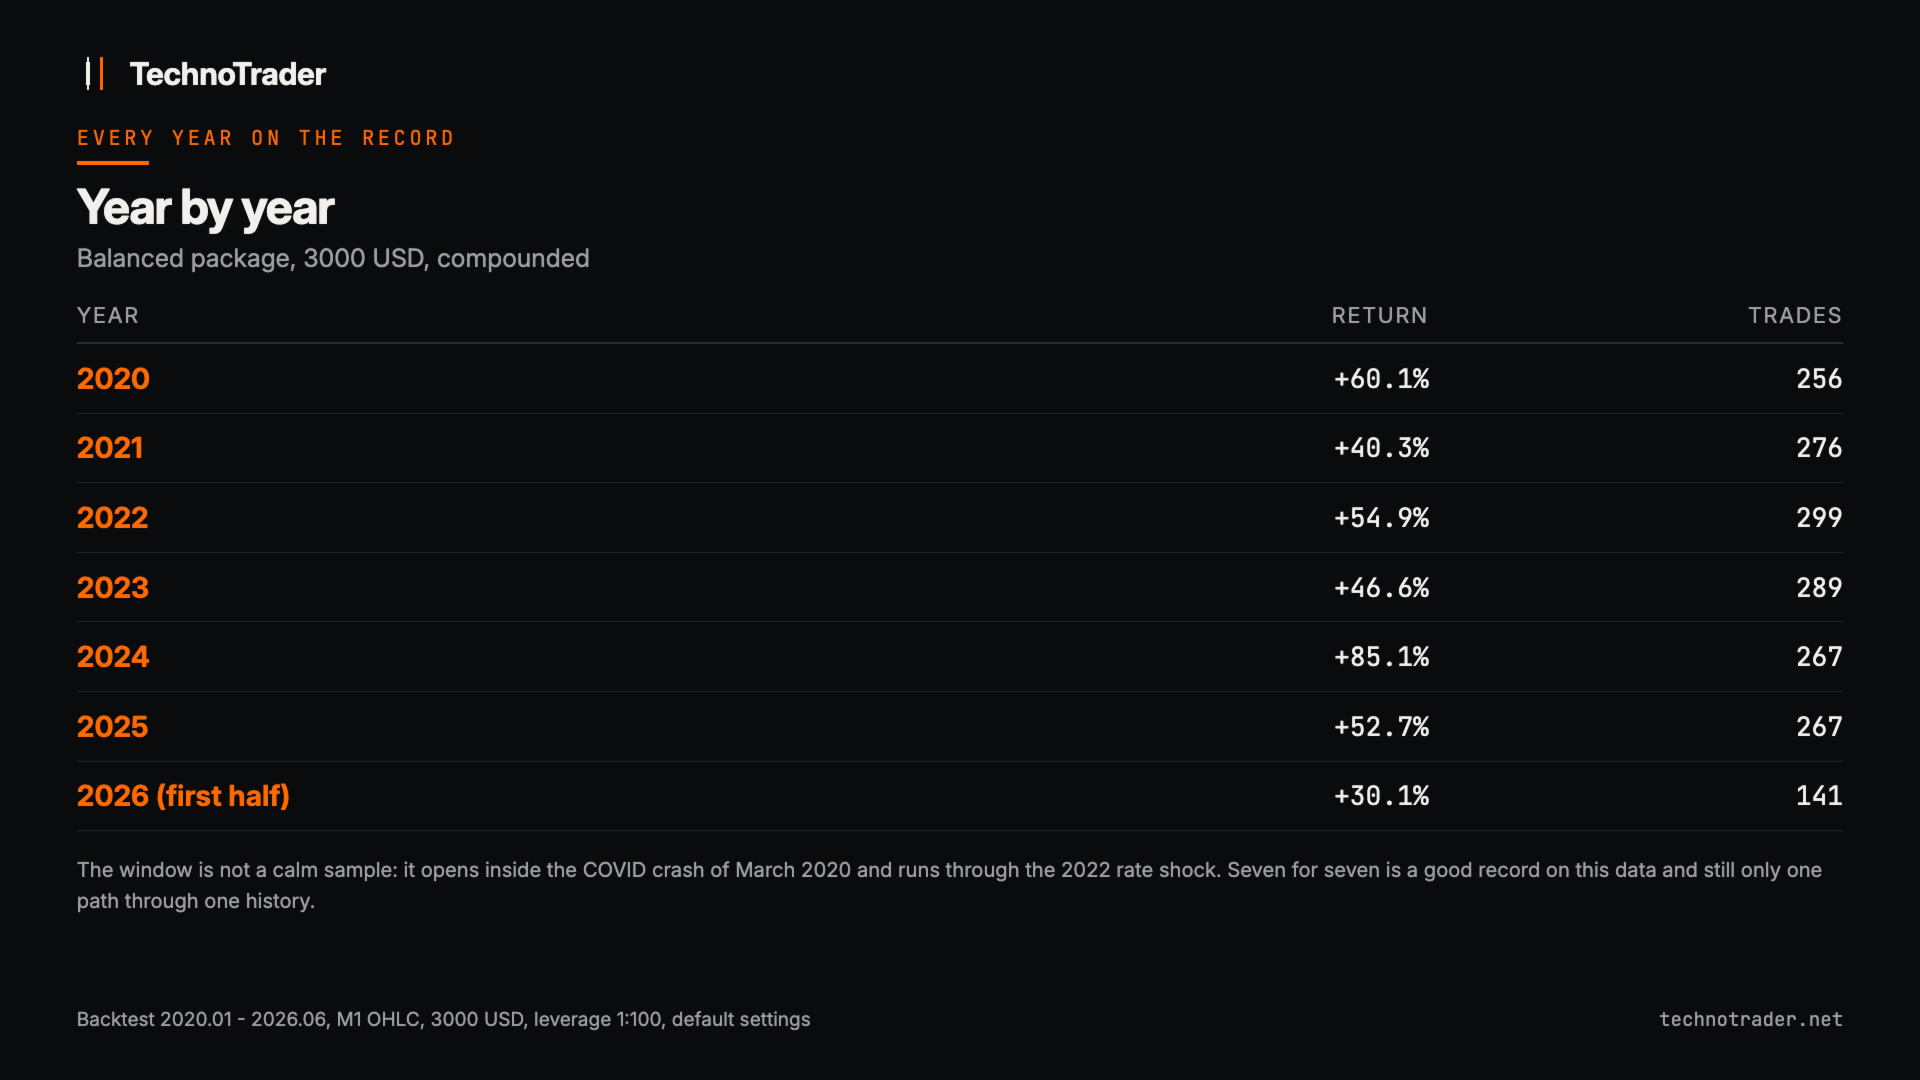
Anno per anno
| Anno solare | Rendimento |
|---|---|
| 2020 | +60% |
| 2021 | +40% |
| 2022 | +55% |
| 2023 | +47% |
| 2024 | +85% |
| 2025 | +53% |
| 2026, primo semestre | +30% |
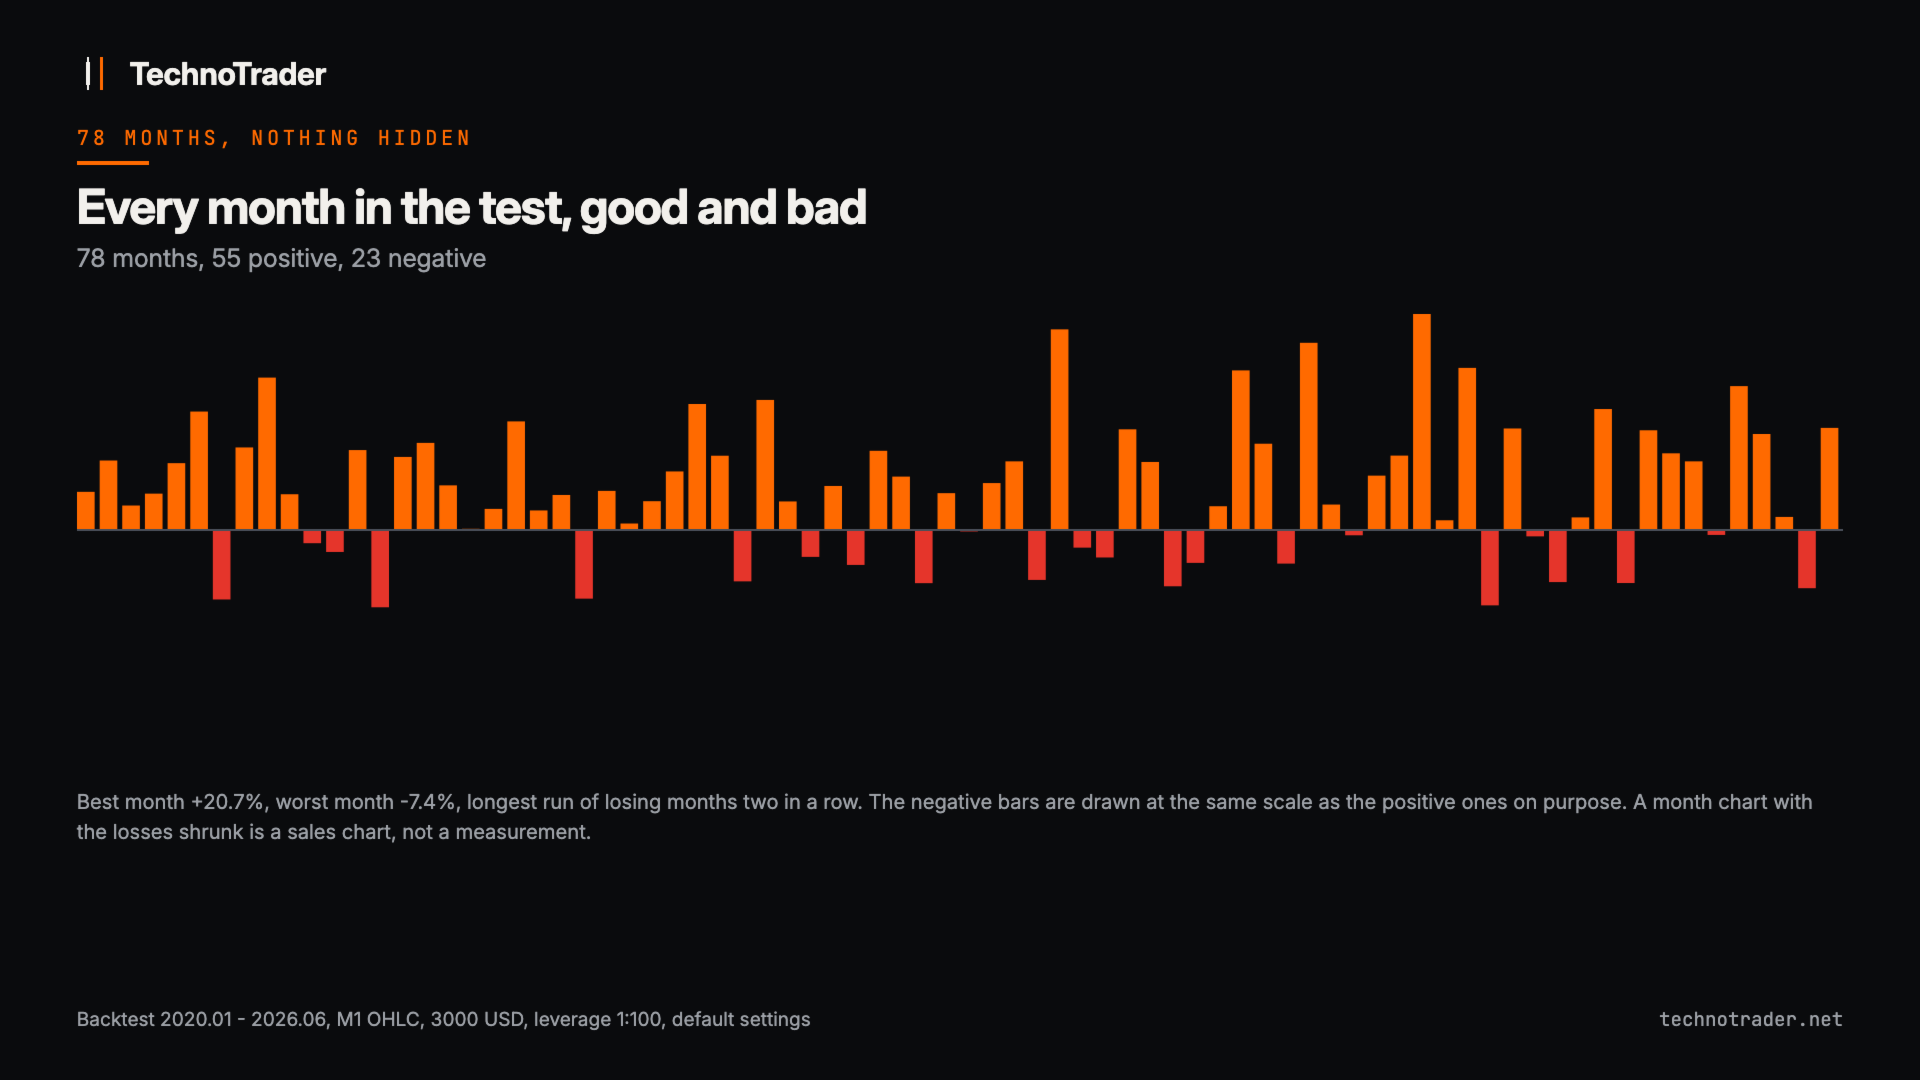
Va giudicato sui mesi, non operazione per operazione. Nello stesso test il 42% delle operazioni si è chiuso in positivo e il 72% dei mesi lo ha fatto (56 su 78), il mese peggiore è stato -7,4%, la serie più lunga di mesi in perdita è stata di due e nessuna delle 67 finestre mobili di dodici mesi è stata negativa. Un percorso attraverso una storia, non una garanzia.
Serie di perdite
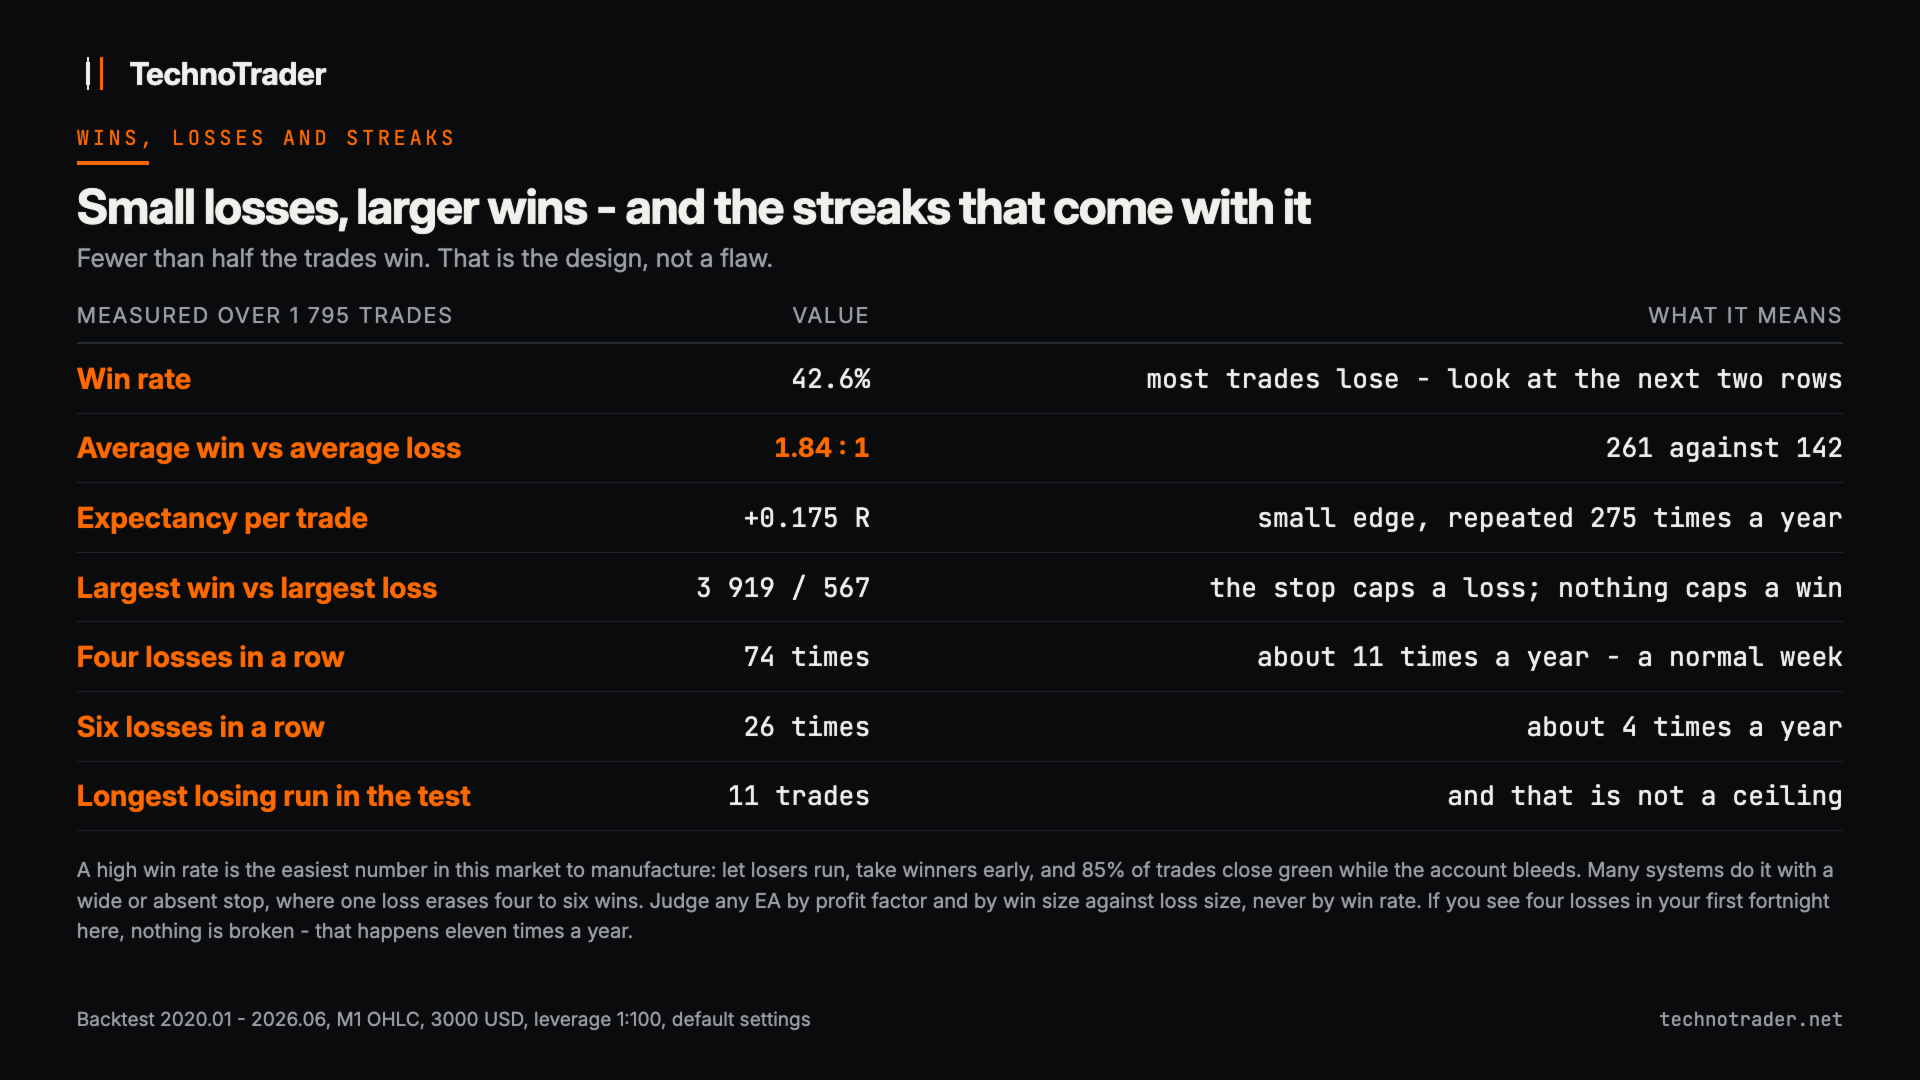
Con un win rate del 42%, le serie di perdite sono aritmetica, non un malfunzionamento.
| Serie di perdite | Volte nel test | Con che frequenza |
|---|---|---|
| Quattro di fila | 74 | circa 11 volte all'anno |
| Cinque di fila | 45 | circa 7 volte all'anno |
| Sei di fila | 26 | circa 4 volte all'anno |
| Otto di fila | 7 | all'incirca una volta all'anno |
| Undici di fila | 1 | la più lunga di tutto il test. La serie più lunga di operazioni vincenti è stata di 9. |
Quattro perdite nelle tue prime due settimane sono normali qui. Ma 11 è la serie più lunga su un solo percorso, non un tetto: in reale una serie più lunga è del tutto possibile, e il conto deve poterla attraversare.
Perché il win rate è il numero sbagliato con cui giudicare
Meno della metà di queste operazioni guadagna, per costruzione. L'operazione vincente media ha reso 261 e quella perdente media ha perso 142, un rapporto di 1,84 a 1, che lascia un valore atteso di 0,175 unità di rischio per operazione. Quel piccolo vantaggio, ripetuto 275 volte all'anno, è tutto il prodotto. Gli estremi mostrano la forma: l'operazione vincente più grande ha reso 3919, quella perdente più grande ha perso 567. Uno stop rigido limita ciò che una perdita può diventare; nulla limita una vincita se non la fine della giornata.
Un win rate elevato è la statistica più facile da fabbricare in questo mercato: lascia correre le perdite, chiudi presto le vincite e l'85% delle operazioni chiude in profitto mentre il conto si dissangua. Giudica invece dal profit factor e dalla vincita media rispetto alla perdita media - entrambi sono nel report che la demo gratuita genera sui tuoi dati.
La parte onesta
Il drawdown del 17% è un pavimento, non un'aspettativa: un solo numero realizzato su un solo percorso lungo sei anni e mezzo, con un ampio errore di campionamento. Su una finestra fuori campione lo stesso meccanismo ha registrato un drawdown circa doppio, quindi l'aspettativa realistica per Bilanciato è dal 25 al 35 percento. Pianifica il tuo conto sul numero più grande.
Le prove fuori campione sono scarse e preferiamo dirlo piuttosto che nasconderlo. Il nostro storico sul CFD dell'indice parte dal 2020, quindi l'unico test precedente disponibile è stato l'S and P 500 per il 2017-2019, e ha prodotto un profit factor di 1,07: positivo, ma debole. Peggio, un solo anno porta tutto il risultato (il 2018), il 2017 e il 2019 sono stati piatti o leggermente negativi, la serie più lunga di mesi in perdita è stata di quattro contro due nel campione e la direzione operativa dominante si è invertita tra le due finestre. Questo è un vero segnale di allarme e il suo posto è in questa pagina, non in un cassetto.
Due funzioni non possono essere giudicate da nessun test qui presente: il filtro notizie è invisibile allo strategy tester e la modalità prop cambia il livello di rischio, il che cambia tutto ciò che ne dipende. La finestra copre il crollo COVID del marzo 2020 e lo shock dei tassi del 2022, quindi non è un campione tranquillo - ma sei anni e mezzo sono una vita breve per un sistema, e un backtest descrive soltanto come si sono comportate regole fisse su prezzi già accaduti.
Uno strumento, una scommessa
Misurato, non ipotizzato: lo stesso motore su dieci mercati di indici in tre fusi orari ha dato un gradiente netto, con i tre indici USA in testa e ogni indice europeo e asiatico ben al di sotto. Fuori da quella famiglia il vantaggio non ripaga i propri costi, e un secondo indice USA a rischio totale fisso ha diluito il risultato invece di diversificarlo, perché questi mercati si muovono insieme in intraday. Quindi stai comprando una scommessa, non un portafoglio: nessun secondo motore sostiene un periodo negativo del primo. Due terzi del profitto arrivano dai primi 45 minuti dopo l'apertura del cash USA, quindi un broker il cui spread si allarga bruscamente in quel momento ti costerà più del normale.
Cosa non fa
- Niente martingala, niente grid, niente mediazione al ribasso
- Nessun trucco di recupero nascosto
- Nessuna posizione in perdita tenuta overnight per evitare di registrarla
- Nessun tetto al profitto, nessuna interruzione perché il conto è in guadagno
Ogni posizione porta uno stop rigido lato broker dal momento in cui viene aperta. I limitatori di perdita giornaliera e settimanale bloccano solo i nuovi ingressi; le posizioni aperte restano gestite. Il periodo in cui più vorresti spegnerlo è di solito quello che precede il recupero.
Blocchi opzionali
Protezione delle regole delle prop firm, disattivata di default. Il sistema è senza posizioni alla fine di ogni giornata, quindi non porta mai l'esposizione overnight che la maggior parte delle firm limita. Il blocco monitora il drawdown statico e quello giornaliero e chiude tutto ben prima del limite, non al limite. Inoltre forza il rischio allo 0,40% per operazione, deliberatamente: simulando un obiettivo del 10 percento con un limite statico del 10 percento e giornaliero del 5 percento, avviando una challenge in ogni giorno di negoziazione di una finestra fuori campione, il 25,3% dei tentativi ha violato una regola all'1,00% e lo 0,7% l'ha fatto allo 0,40%. I dati in campione nascondono completamente questa differenza. Il costo è il 17,4% all'anno con un drawdown del 6,8%, contro il 57,2% e il 16,9% in condizioni normali. Protegge le regole; non promette che passerai. Un avvertimento in cui siamo incappati noi stessi: le piattaforme prop spesso hanno pochissimo storico dei prezzi, quindi potresti non riuscire a verificare nulla sul loro server.
Filtro notizie, disattivato di default. Mette in pausa i nuovi ingressi attorno alle pubblicazioni ad alto impatto nella valuta dello strumento stesso. Il calendario economico non è disponibile all'interno dello strategy tester di MetaTrader - lo abbiamo verificato, la chiamata restituisce l'errore 4014. Non può quindi essere sottoposto a backtest né da noi né da te, e ogni cifra qui riportata è stata misurata con il filtro disattivato. Attivato, l'EA prende meno operazioni di quante ne mostri qualsiasi test, e scrive una riga di journal che lo dichiara.
Randomizzazione delle operazioni, disattivata di default. Sposta la dimensione del lotto di qualche punto percentuale in un senso o nell'altro, così i tuoi ingressi non sono identici a quelli di altri conti che eseguono lo stesso sistema - che è ciò che le firm controllano. Il tuo rischio si muove della stessa percentuale. Misurato su due seed: un'esecuzione 1,5% sotto il risultato non randomizzato, l'altra 1,1% sopra, drawdown e profit factor invariati.
Pausa di fine anno, attiva di default. La liquidità tra le festività è sottile; saltare quel periodo ha migliorato leggermente il risultato del test a drawdown invariato. Entrambe le date sono input.
Dati dei broker e costi
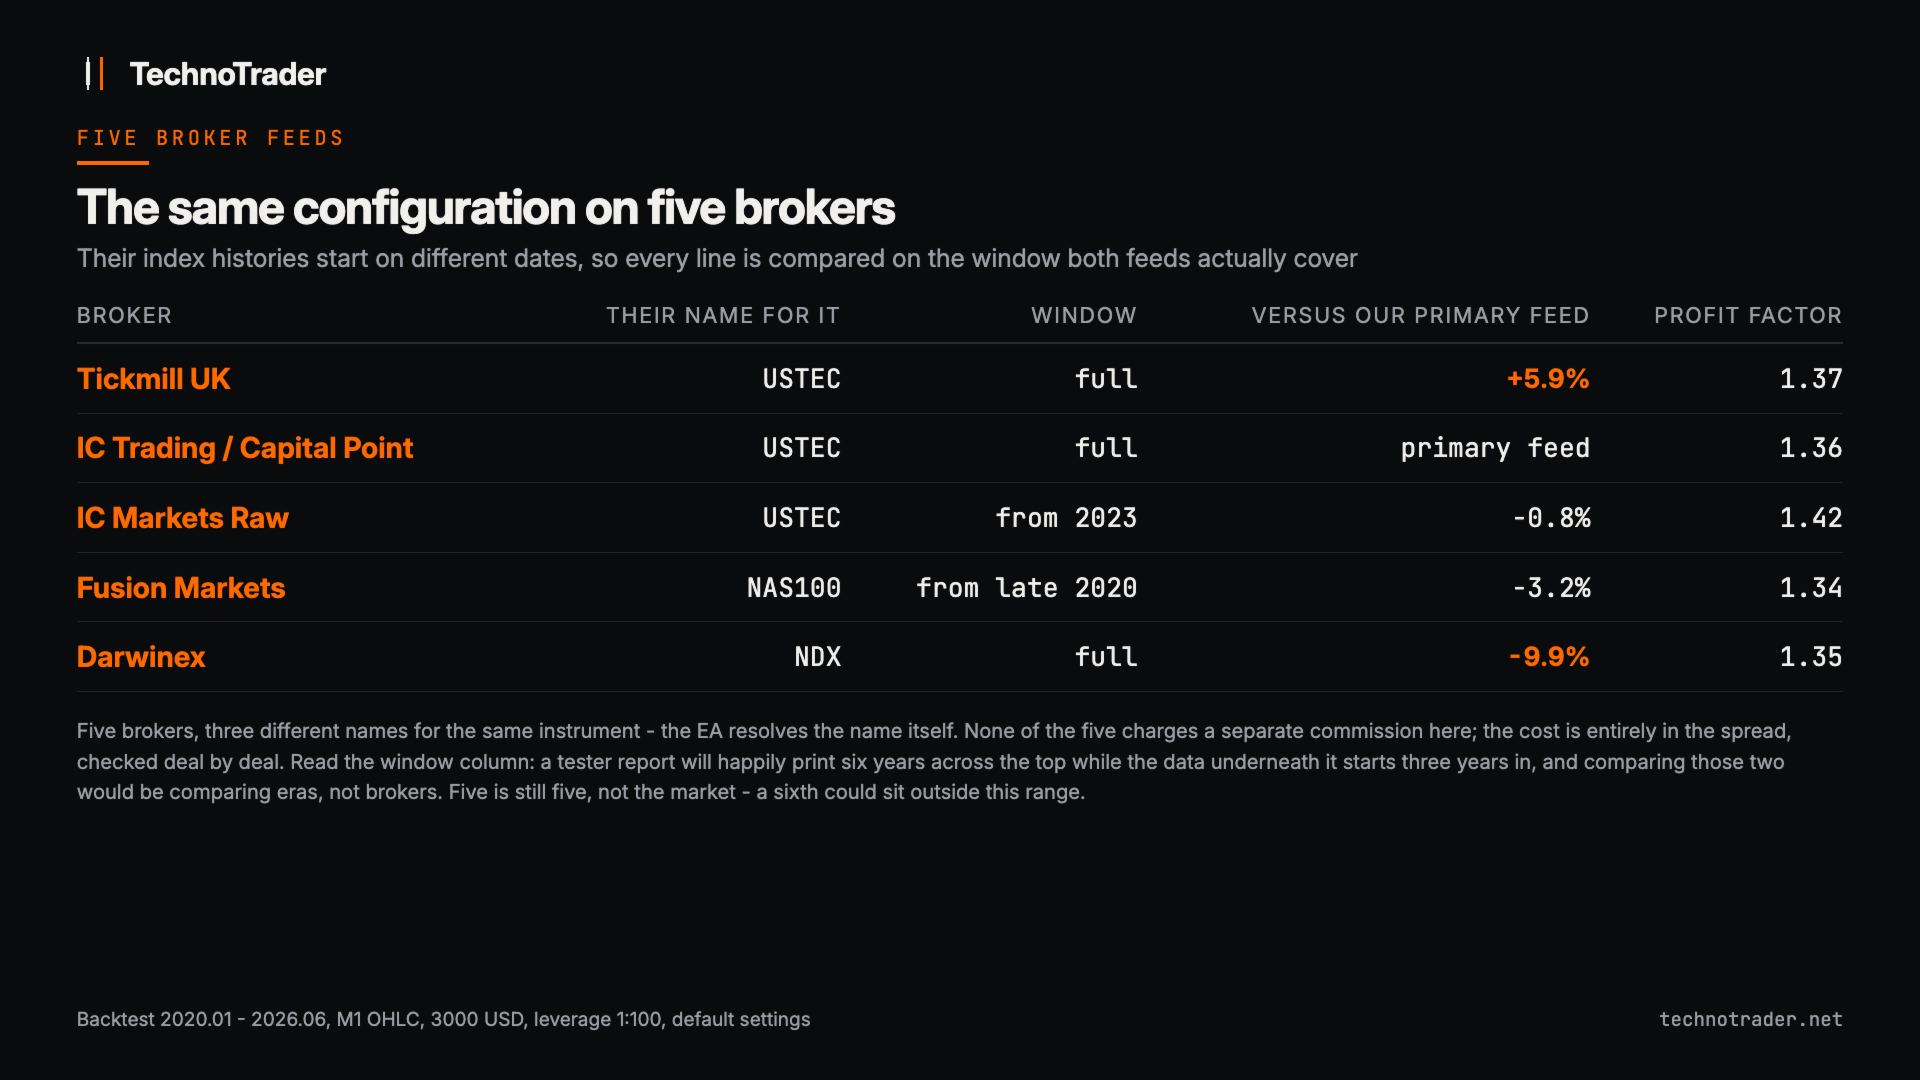
Le cifre principali provengono da un server raw spread senza commissione separata su questo CFD sull'indice. Se il tuo broker applica una commissione andata e ritorno, inseriscila nell'input della commissione in modo che il filtro dei costi dell'EA possa vederla - altrimenti il filtro lascerà passare operazioni il cui stop è troppo piccolo perché valga la pena prenderle. La stessa configurazione è stata poi misurata su altri quattro broker, ciascuno confrontato sulla finestra effettivamente coperta da entrambi i feed anziché sull'intervallo di date stampato in cima a un report.
| Broker | Finestra confrontata | Rispetto al feed primario |
|---|---|---|
| Tickmill UK | finestra completa | 5,9% di profitto in più, profit factor 1,37 contro 1,36 |
| IC Markets Raw | dal 2023 | 0,8% in meno, profit factor 1,42 contro 1,39 sulla finestra allineata |
| Fusion Markets | da fine 2020 | 3,2% in meno e un drawdown più profondo, 18,0% contro 15,6%. Il prezzo di uno spread più ampio |
| Darwinex | finestra completa | 9,9% in meno, profit factor 1,35 contro 1,36. Il divario più grande che abbiamo trovato |
Su cinque broker il risultato va dal 9,9% in peggio al 5,9% in meglio, profit factor da 1,34 a 1,42, win rate dal 42,3% al 44,2%. Nessuno applica qui una commissione separata, quindi il costo sta interamente nello spread, che abbiamo controllato operazione per operazione. Ma cinque non sono il mercato: un sesto potrebbe collocarsi fuori da quell'intervallo, e un broker il cui spread si allarga bruscamente all'apertura USA farebbe più male di tutti questi. Esegui la demo gratuita sui dati del tuo broker; quel risultato, non questa pagina, è ciò che avrebbe visto il tuo conto. I nomi dei broker sono soltanto fonti di dati per i test, senza alcuna affiliazione.
Requisiti
- Conto hedging, leva 1:100 o superiore. I conti netting vengono rifiutati in modo esplicito all'avvio, e ogni cifra pubblicata è stata misurata a 1:100.
- Un broker che offra un CFD sull'indice tecnologico USA. L'EA risolve da solo i nomi più comuni e un input per il suffisso copre il resto. Un simbolo mancante viene segnalato in modo esplicito; non opererà mai in silenzio sul simbolo del grafico.
- Opera su barre da 15 minuti, l'unico timeframe su cui è stato misurato. Applicalo a un qualsiasi grafico singolo; il simbolo e il timeframe di quel grafico vengono entrambi ignorati.
- Strategy tester: il modello 1 minuto OHLC è valido e i tick reali danno quasi lo stesso risultato. La modalità solo prezzi di apertura non è supportata.
- Il meccanismo è ancorato all'apertura del cash USA. Di serie è impostato per server GMT+2 e GMT+3 e si corregge da solo quando i cambi di orario statunitense ed europeo non coincidono; un input copre qualsiasi altro fuso. All'avvio stampa nel journal l'ancora di sessione, l'orario limite per gli ingressi e l'orario di chiusura di tutte le posizioni.
- Ogni broker diverso dalla nostra fonte di test non è testato. "Con il mio broker dà numeri diversi" è un comportamento atteso, non un difetto.
Sul prezzo
Il prezzo riflette ciò che possiamo dimostrare oggi e niente di più: i dati di cinque broker su una sola era di mercato e prove fuori campione che sopra definiamo scarse. Man mano che quelle prove crescono, il prezzo le segue verso l'alto.
Assistenza: la scheda Comments del prodotto. I risultati demo su broker che non abbiamo testato sono benvenuti lì - ogni test condiviso rende il quadro più onesto per l'acquirente successivo.