Статьи об анализе данных и статистике в MQL5

Статьи на темы математических моделей и законов вероятности заинтересуют многих трейдеров. Ведь математика положена в основу технических индикаторов, а знание статистики необходимо для анализа результатов торговли и разработки стратегий.
Читайте о нечеткой логике, цифровых фильтрах, рыночном профиле, картах Кохонена, нейронном газе и многих других инструментах, которые могут использованы для торговли.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Стратегия орла — Eagle Strategy (ES)
Eagle Strategy — алгоритм, имитирующий двухфазную охотничью стратегию орла: глобальный поиск через полеты Леви методом Мантенья, чередуется с интенсивной локальной эксплуатацией светлячкового алгоритма, математически обоснованный подход к балансу между исследованием и эксплуатацией, а также биоинспирированная концепция, объединяющая два природных феномена в единый вычислительный метод.

Возможности Мастера MQL5, которые вам нужно знать (Часть 32): Регуляризация
Регуляризация — это форма штрафования функции потерь пропорционально дискретному весу, применяемому ко всем слоям нейронной сети. Мы оценим значимость некоторых форм регуляризации, протестировав советник, собранный в Мастере.

Разработка инструментария для анализа Price Action (Часть 25): Пробой фракталов по двум EMA
Анализ Price Action – это фундаментальный подход к выявлению прибыльных сетапов. Однако вручную отслеживать движение цены и паттерны бывает сложно и долго. Для решения этой задачи мы разрабатываем инструменты, которые автоматически анализируют Price Action и подают своевременные сигналы при обнаружении потенциальных возможностей. В этой статье представлен надежный инструмент, который использует пробои фракталов в сочетании с EMA 14 и EMA 200 для генерации надежных торговых сигналов, помогая трейдерам принимать более обоснованные решения.


Архитектура коллективных торговых решений ИИ-агентов
Статья описывает архитектуру мультиагентной торговой системы на базе языковой модели grok-4-fast, где вместо одного системного промпта работают четыре независимых аналитика с принципиально разными ролями: бык, медведь, риск-менеджер и арбитр. Три аналитика запускаются параллельно через ThreadPoolExecutor и за 3–5 секунд формируют аргументированные позиции по одним и тем же рыночным данным, после чего детерминированный судья выносит финальный вердикт по жёстким правилам.


Оптимизация сообществом ученых — Community of Scientist Optimization (CoSO): Теория
Секреты эффективной оптимизации торговых стратегий в метаэвристических подходах. Community of Scientist Optimization — новый популяционный алгоритм, вдохновленный механизмами функционирования научного сообщества. В отличие от традиционных природных метафор, CoSO моделирует уникальные аспекты человеческой научной деятельности: публикацию результатов в журналах, конкуренцию за гранты и формирование исследовательских групп.


Алгоритм эхолокации дельфинов — Dolphin Echolocation Algorithm (DEA)
В этой статье мы подробно рассмотрим алгоритм DEA — метаэвристический метод оптимизации, вдохновленный уникальной способностью дельфинов находить добычу с помощью эхолокации. От математических основ до практической реализации на MQL5, от анализа до сравнения с классическими алгоритмами — детально разберем, почему этот относительно молодой метод заслуживает места в арсенале тех, кто сталкивается с задачами оптимизации.

Возможности Мастера MQL5, которые вам нужно знать (Часть 34): Эмбеддинг цены с нетрадиционной RBM
Ограниченные машины Больцмана (Restricted Boltzmann Machines, RBM) — форма нейронной сети, разработанная в середине 1980-х годов, когда вычислительные ресурсы были непомерно дорогими. Вначале она опиралась на выборку Гиббса (Gibbs Sampling) и контрастивную дивергенцию (Contrastive Divergence) с целью уменьшения размерности или выявления скрытых вероятностей/свойств во входных обучающих наборах данных. Мы рассмотрим, как обратное распространение ошибки (backpropagation) может работать аналогичным образом, когда RBM "встраивает" (embeds) цены в прогнозирующий многослойный перцептрон.


Алгоритм Поиска Ворона — Crow Search Algorithm (CSA)
Алгоритм Поиска Ворона (CSA) — это элегантная метаэвристика, вдохновленная умением ворон прятать пищу и находить чужие тайники, которая решает задачи оптимизации через баланс между следованием за успешными решениями и случайным исследованием пространства поиска. Выясним, насколько алгоритм производителен.

Разработка системы репликации (Часть 45): Проект Chart Trade (IV)
Главное в этой статье — представление и объяснение класса C_ChartFloatingRAD. У нас есть индикатор Chart Trade, который работает довольно интересным образом. Как вы могли заметить, у нас на графике все еще достаточно небольшое количество объектов, и тем не менее, мы получили ожидаемое функционирование. Значения, присутствующие в индикаторе, можно редактировать. Вопрос в том, как это возможно? В этой статье все начнет проясняться.


Алгоритм конкурентного обучения — Competitive Learning Algorithm (CLA)
В статье представлен алгоритм конкурентного обучения (Competitive Learning Algorithm, CLA) — новый метаэвристический метод оптимизации, основанный на моделировании образовательного процесса. Алгоритм организует популяцию решений в виде классов со студентами и учителями, где агенты обучаются через три механизма: следование за лучшим в классе, использование личного опыта и обмен знаниями между классами.


Интеграция MQL5 с пакетами обработки данных (Часть 3): Улучшенная визуализация данных
В этой статье мы рассмотрим расширенную визуализацию данных, включая такие функции, как интерактивность, многослойные данные и динамические элементы, позволяющие трейдерам более эффективно изучать тренды, закономерности и корреляции.


Упрощаем торговлю на новостях (Часть 6): Совершаем сделки (III)
В этой статье будет реализована сортировка новостей для отдельных новостных событий на основе их идентификаторов. Кроме того, предыдущие запросы SQL будут улучшены для предоставления дополнительной информации или сокращения времени выполнения запроса. Код, созданный в предыдущих статьях, станет работоспособным.

Возможности Мастера MQL5, которые вам нужно знать (Часть 46): Ишимоку
Ichimuko Kinko Hyo — известный японский индикатор, представляющий собой систему определения тренда. Как и в предыдущих статьях, мы рассмотрим этот индикатор с использованием паттернов и поделимся стратегиями и отчетами о тестировании, применив классы библиотеки Мастера MQL5.


Машинное обучение и Data Science (Часть 36): Работа с несбалансированными финансовыми рынками
Финансовые рынки не находятся в идеальном равновесии. Некоторые рынки демонстрируют бычий тренд, другие — медвежий, а третьи — флэт. Эта несбалансированная информация, используемая для обучения моделей машинного обучения, может вводить в заблуждение, поскольку рынки часто меняют направление. В этой статье мы обсудим несколько способов решения этой проблемы.


Возможности Мастера MQL5, которые вам нужно знать (Часть 35): Регрессия опорных векторов
Регрессия опорных векторов — это идеалистический способ поиска функции или "гиперплоскости" (hyper-plane), который наилучшим образом описывает взаимосвязь между двумя наборами данных. Мы попытаемся использовать его при прогнозировании временных рядов в пользовательских классах Мастера MQL5.


Разработка системы репликации (Часть 26): Проект советника — Класс C_Terminal
Мы уже можем начать создавать советника для использования в репликации/моделировании. Однако нам нужно нечто усовершенствованное, а не какое-то случайное решение. Несмотря на это, нас не должна пугать первоначальная сложность. Очень важно начать с чего-то, иначе в конечном итоге мы придем к тому, что размышляем о сложности задачи, даже не пытаясь ее преодолеть. Суть программирования именно в этом: преодолеть препятствия посредством изучения, тестирования и обширных исследований.


Возможности Мастера MQL5, которые вам нужно знать (Часть 49): Обучение с подкреплением и проксимальной оптимизацией политики
Проксимальная оптимизация политики (Proximal Policy Optimization) — еще один алгоритм обучения с подкреплением, который обновляет политику, часто в сетевой форме, очень маленькими шагами, чтобы обеспечить стабильность модели. Как обычно, мы рассмотрим, как этот алгоритм можно применить в советнике, собранном с помощью Мастера.


Оптимизация хаотичной игрой — Chaos Game Optimization (CGO)
Представляем новый метаэвристический алгоритм Chaos Game Optimization (CGO), демонстрирующий уникальную способность сохранять высокую эффективность при работе с задачами большой размерности. В отличие от большинства оптимизационных алгоритмов, CGO не только не теряет, но иногда даже увеличивает производительность при масштабировании задачи, что является его ключевой особенностью.

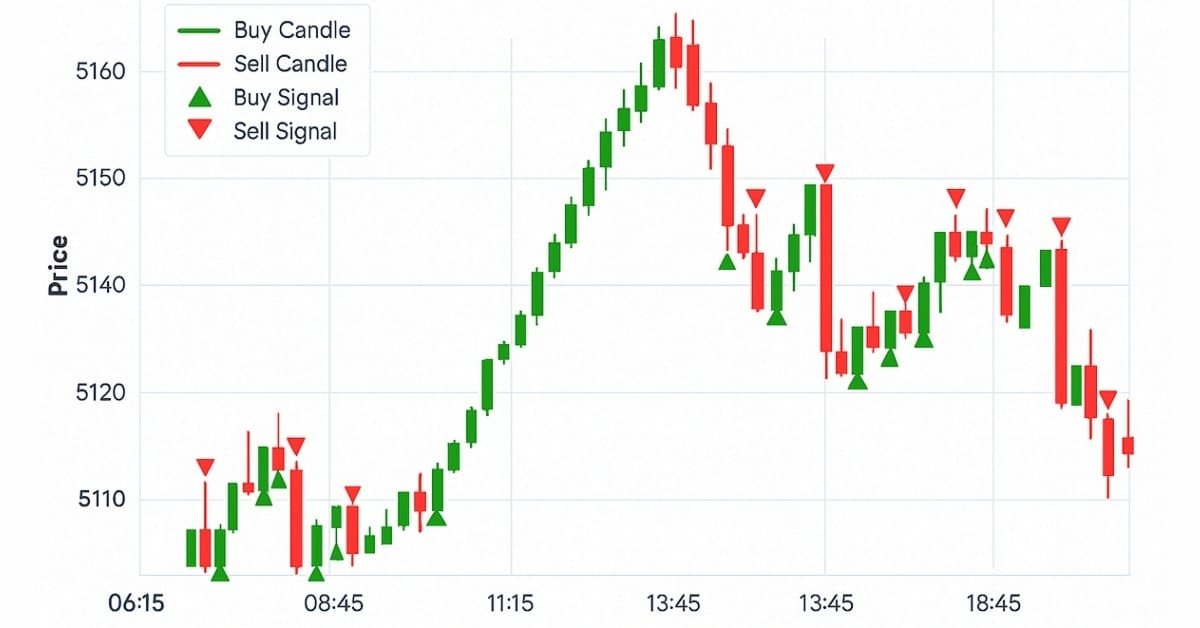
Разработка инструментария для анализа Price Action (Часть 32): Модуль распознавания свечных паттернов на Python (II) – Распознавание с помощью Ta-Lib
В этой статье мы перешли от ручной реализации распознавания свечных паттернов на Python к использованию TA-Lib – библиотеки, распознающей более шестидесяти различных паттернов. Эти формации дают ценную информацию о возможных разворотах рынка и продолжении тренда. Читайте дальше, чтобы узнать больше.


MetaTrader 5: конструируйте рынок под стратегию — Renko/Range/Volume, синтетика и стресс-тесты на пользовательских символах
Показываем, как с помощью API пользовательских символов MetaTrader 5 превратить терминал в конструктор данных: генерировать вне‑временные графики Renko, Range и Equal‑Volume и собирать синтетические инструменты. Разбираем агрегацию тиков и модификацию истории для стресс‑тестов (расширение спреда, изменение стоп‑уровней) с учетом ограничений платформы. Даем практику работы с CiCustomSymbol и маршрутизацией приказов на реальный символ через обертку CustomOrder, с готовыми фрагментами кода.

Машинное обучение и Data Science (Часть 44): Прогнозирование OHLC-рядов Forex методом векторной авторегрессии (VAR)
В этом материале мы познакомимся с тем, как модели векторной авторегрессии (VAR) могут прогнозировать временные ряды значений OHLC (цены открытия, максимум, минимум и цена закрытия) на форексе Поговорим о том, как реализовать VAR-модели, обучать их и строить прогнозы в MetaTrader 5 в реальном времени, чтобы анализировать взаимозависимые движения валютных курсов для получения лучших результатов в трейдинге.

Возможности Мастера MQL5, которые вам нужно знать (Часть 30): Пакетная нормализация в машинном обучении
Пакетная нормализация — это предварительная обработка данных перед их передачей в алгоритм машинного обучения, например, в нейронную сеть. При этом всегда следует учитывать тип активации, который будет использоваться алгоритмом. Мы рассмотрим различные подходы, которые можно использовать для извлечения выгоды с помощью советника, собранного в Мастере.

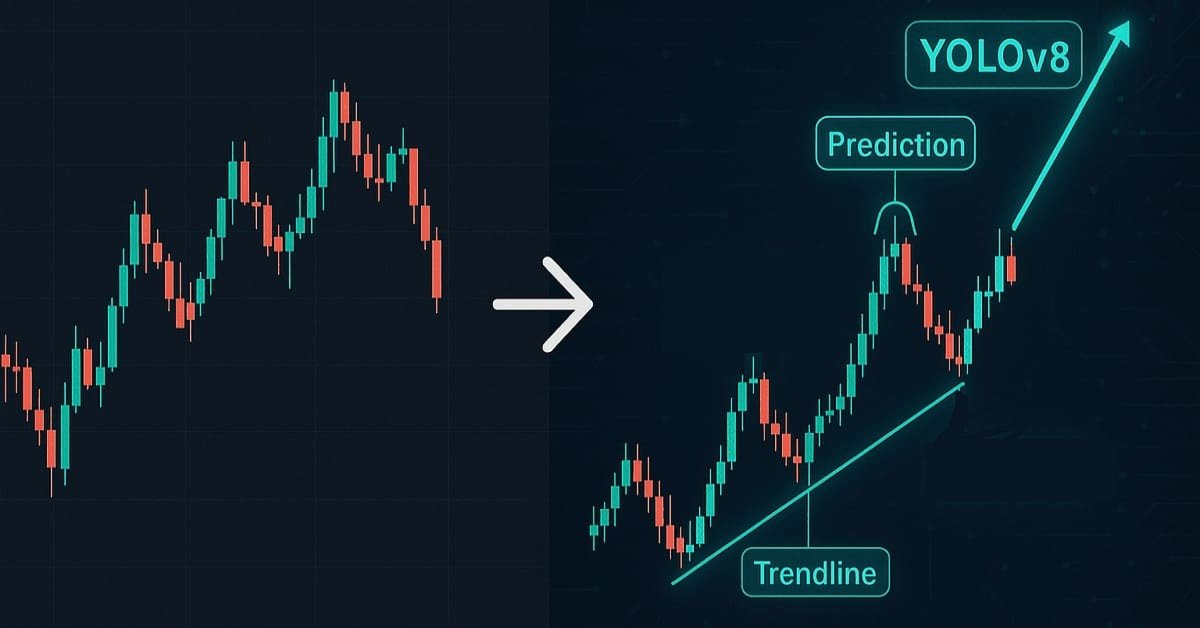
Машинное обучение и Data Science (Часть 41): YOLOv8v для поиска паттернов на рынках Forex и акций
Выявление графических закономерностей на финансовых рынках представляет собой сложную задачу, поскольку требует анализа данных на графике, что трудно осуществить в MQL5 из-за ограничений, связанных с обработкой изображений. В этой статье мы рассмотрим достойную модель на Python, которая позволит с минимальными усилиями обнаруживать паттерны на графике.


Оптимизация сообществом ученых — Community of Scientist Optimization (CoSO): Практика
Продолжение темы оптимизации научным сообществом. CoSO следует рассматривать не как готовое решение, а как перспективную исследовательскую платформу. При должной доработке, CoSO может найти свою нишу в задачах, где важна адаптивность и устойчивость к изменениям, а время вычислений не критично.

3D-визуализация без внешних библиотек: как MetaTrader 5 раскрывает результаты оптимизации через MQL5 + DX11
Описывается практическое применение DirectX 11 и встроенных средств MQL5 для создания 3D-визуализаций и интерактивных интерфейсов в MetaTrader 5. В центре внимания — когнитивная эффективность: как объемные графики и управляемые сцены помогают понять данные оптимизации, кластеры ликвидности и многомерные торговые сценарии. Последовательно разбираются основы DX-конвейера, работа с шейдерами, привязка событий мыши и клавиатуры, а также объективные технологические ограничения. Материал адресован MQL5-разработчикам и алготрейдерам, готовым превратить метрики стратегий в понятные аналитические 3D-ландшафты, где визуальный слой работает на ускорение принятия решений.

Внедрение в MQL5 практических модулей из других языков (Часть 03): Модуль schedule из Python — расширенные возможности OnTimer
Модуль schedule в Python предоставляет простой способ планирования повторяющихся задач. Хотя в MQL5 отсутствует встроенный аналог, в этой статье мы реализуем аналогичную библиотеку, чтобы упростить настройку событий по расписанию в MetaTrader 5.


Основы байесовского вывода в дискретном и непрерывном случаях: от теории к практической реализации моделей
В статье рассматриваются основы байесовской статистики в дискретном и непрерывном случаях. Мы пройдём путь от классической теоремы Байеса и простых примеров с подбрасыванием монеты до сопряжённых распределений и динамического байесовского обновления, позволяющего проводить анализ котировок в режиме реального времени. На примере бета-биномиальной модели реализован простой индикатор разладки (change point detection), помогающий определять смену рыночного режима.

Разработка инструментария для анализа движения цен (Часть 15): Введение в теорию четвертей (II) — советник Intrusion Detector
В нашей предыдущей статье мы представили простой скрипт Quarters Drawer. Продолжая тему, создадим советник для отслеживания четвертей и предоставления информации о потенциальной реакции рынка на этих уровнях. В статье описана разработка инструмента для обнаружения необходимых зон.


Разработка системы репликации (Часть 42): Проект Chart Trade (I)
Давайте создадим что-нибудь поинтереснее. Не хочу портить сюрприз, поэтому следите за статьей, чтобы лучше понять. С самого начала этой серии о разработке системы репликации/моделирования, я говорил, что идея состоит в том, чтобы использовать платформу MetaTrader 5 одинаково как в разрабатываемой нами системе, так и на реальном рынке. Важно, чтобы это было сделано должным образом. Никто не хочет тренироваться и учиться сражаться, используя одни инструменты, в то время как во время боя ему придется пользоваться другими.


Возможности Мастера MQL5, которые вам нужно знать (Часть 47): Обучение с подкреплением (алгоритм временных различий)
Temporal Difference (TD, временные различия) — еще один алгоритм обучения с подкреплением, который обновляет Q-значения на основе разницы между прогнозируемыми и фактическими вознаграждениями во время обучения агента. Особое внимание уделяется обновлению Q-значений без учета их пар "состояние-действие" (state-action). Как обычно, мы рассмотрим, как этот алгоритм можно применить в советнике, собранном с помощью Мастера.


От новичка до эксперта: Создание анимированного советника для новостей в MQL5 (III) — Анализ индикаторов
В настоящей статье продолжим рассказ о советнике «Заголовки новостей», представив специальную полосу «Анализ индикаторов» (indicator insights) — компактное отображение на графике ключевых технических сигналов, генерируемых популярными индикаторами, такими как RSI, MACD, Stochastic и CCI. Такой подход устраняет необходимость в нескольких подокнах индикаторов в терминале MetaTrader 5, сохраняя ваше рабочее пространство чистым и эффективным. Используя MQL5 API для доступа к данным индикаторов в фоновом режиме, мы можем обрабатывать и визуализировать рыночную информацию в режиме реального времени с помощью пользовательской логики.

Алгоритм поиска по кругу — Circle Search Algorithm (CSA)
В статье представлен новый метаэвристический алгоритм оптимизации CSA (Circle Search Algorithm), основанный на геометрических свойствах окружности. Алгоритм использует принцип движения точек по касательным для поиска оптимального решения, сочетая фазы глобального исследования и локальной эксплуатации.


Разработка инструментария для анализа Price Action (Часть 37): Индикатор смещения настроений
Рыночные настроения – одна из самых недооцененных, но при этом мощных сил, влияющих на движение цены. В то время как большинство трейдеров полагаются на запаздывающие индикаторы или догадки, советник Sentiment Tilt Meter (STM) преобразует рыночные данные в наглядный визуальный ориентир и в реальном времени показывает, склоняется ли рынок к бычьему или медвежьему сценарию либо остается нейтральным. Это упрощает подтверждение сделок, помогает избегать ложных входов и эффективнее выбирать момент входа в рынок.

Разработка инструментария для анализа движения цен (Часть 18): Введение в теорию четвертей (III) — Quarters Board
В этой статье мы улучшим оригинальный скрипт Quarters, добавив доску Quarters Board — инструмент, позволяющий переключать уровни четвертей непосредственно на графике без необходимости переписывать код. Вы сможете легко включать/отключать определенные уровни, а советник сообщит о направлении тренда, чтобы помочь вам лучше понимать движения рынка.

Разработка системы репликации (Часть 52): Всё усложняется (IV)
В этой статье мы изменим указатель мыши, чтобы иметь возможность взаимодействовать с индикатором управления, поскольку он работает нестабильно.


Детерминированный алгоритм дендритных клеток — Deterministic Dendritic Cell Algorithm (dDCA)
Представлена адаптация детерминированного алгоритма дендритных клеток (dDCA) для задач непрерывной оптимизации. Алгоритм, вдохновлённый Теорией Опасности иммунной системы, использует механизм накопления сигналов для автоматического баланса между исследованием и эксплуатацией пространства поиска.


Греки опционов по Блэку — Шоулзу: Гамма и Дельта
Гамма и Дельта измеряют, как стоимость опциона реагирует на изменения цены базового актива. Дельта отражает скорость изменения цены опциона относительно базового актива, а Гамма измеряет, как сама Дельта изменяется по мере движения цены. Совместно они описывают направленную чувствительность и выпуклость опциона — критически важные параметры для динамического хеджирования и торговых стратегий, основанных на волатильности.


Как реализовать конкуренцию LLM-агентов в MetaTrader 5
Статья описывает конкурентную архитектуру для MetaTrader 5, в которой десять LLM-агентов с разными торговыми правилами управляют собственным капиталом и открывают независимые позиции через уникальные magic numbers. Системный промпт и агрессивность агента адаптируются по результатам PnL и серии сделок. Представлен воспроизводимый каркас с режимами эксплуатации и контролируемыми метриками, пригодный для тестирования и дальнейшей оптимизации.


Оптимизатор ястребов Харриса — Harris Hawks Optimization (HHO)
Мы реализуем в MQL5 алгоритм Harris Hawks Optimization и разбираем пять режимов движения агентов, управляемых единственным параметром — убывающей энергией побега E. Представлен класс C_AO_HHO, совместимый с унифицированным тестовым стендом, с воспроизводимой реализацией полёта Леви. Алгоритм протестирован на функциях Hilly, Forest и Megacity при 5, 25 и 500 координатах — результаты указывают на аномальное поведение.


Алгоритм извлечения торговых правил из паттернов в MQL5
Статья показывает, как формализовать интуитивно замеченные ценовые паттерны и превратить их в статистически проверенные торговые сигналы. Советник кодирует последовательности баров в бинарные строки U/D и для каждого паттерна вычисляет пять независимых метрик: поддержку, уверенность, лифт, хи-квадрат и байесовскую вероятность. Позиция открывается только тогда, когда текущий паттерн совпадает с историческим правилом и все фильтры пройдены — динамический лот масштабируется по силе сигнала, стоп и тейк рассчитываются через дневной ATR.