Статьи по автоматизации торговых систем на языке MQL5

Прочитайте статьи по торговым системам, которые основаны на самых разнообразных идеях. Вы узнаете как использовать статистические методы и паттерны на японских свечах, как фильтровать сигналы и для чего нужны семафорные индикаторы.
С помощью Мастера MQL5 вы научитесь создавать робота без программирования для быстрой проверки торговых идей, а также узнаете, что такое генетические алгоритмы.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Нейросети в трейдинге: Адаптация прогноза при смене рыночного режима (Объект верхнего уровня)
Представлен объект верхнего уровня CNeuronOMPBOCL для адаптации рыночного представления внутри энкодера. Он объединяет байесовскую остаточную поправку, групповой затвор, раздельные истории Source и Target, оценку Mismatch и KL-ограничение. Разобраны инициализация, режимы работы, числовые проверки, прямой и обратный проходы в MQL5/OpenCL. Реализация разделяет прогноз и последующее обновление параметров и даёт готовый слой для дальнейшей интеграции в модель.

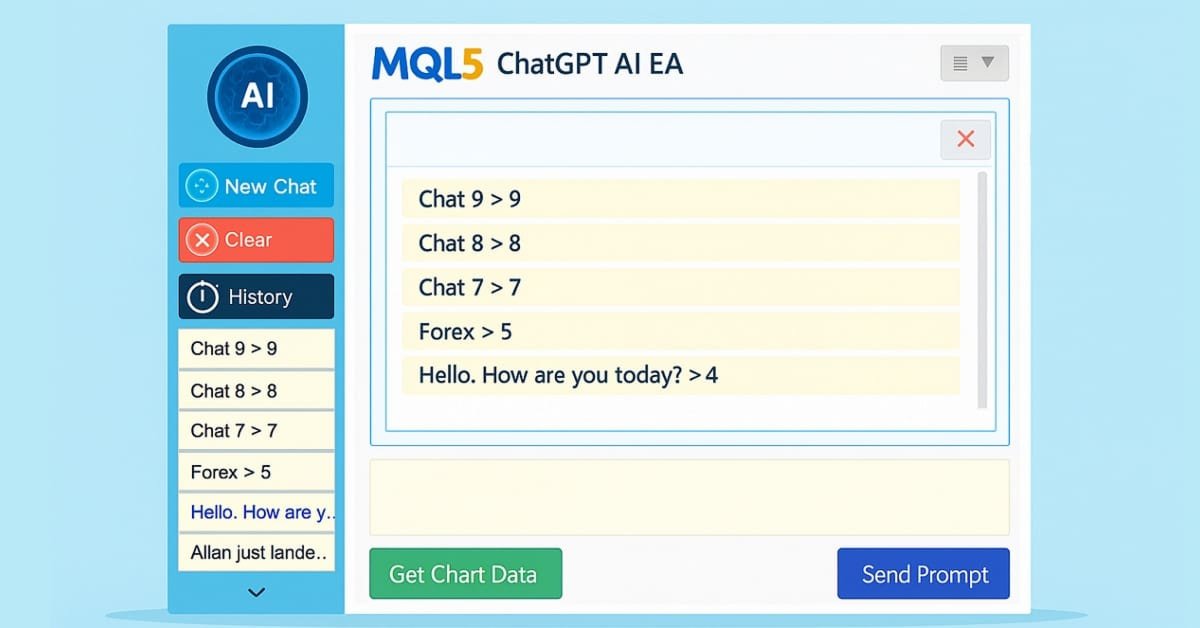
Создание торговых систем с искусственным интеллектом на MQL5 (Часть 5): Сворачиваемая боковая панель и всплывающие окна истории чатов
В части 5 серии о торговых системах с ИИ в MQL5 мы дополняем советник с интеграцией ChatGPT сворачиваемой боковой панелью. Малое и большое всплывающие окна истории упрощают и делают более плавным выбор чатов, при этом сохраняются обработка многострочного ввода, постоянное зашифрованное хранение чатов между сеансами и генерация ИИ торговых сигналов по данным графика.


Стресс-тестирование последовательностей сделок методом Монте-Карло в MQL5
Бэктест показывает лишь одну траекторию из множества возможных исходов. Данный MQL5-скрипт выполняет 1000 бутстрап-передискретизаций Монте-Карло для ряда P&L по сделкам, строит на графике веерную диаграмму процентилей с помощью CCanvas и выводит вероятность разорения, Value at Risk (VaR) и наихудшую просадку на уровне 95-го процентиля. В результате получается практический взгляд на траекторный риск и подверженность просадкам, выходящий за рамки одной кривой эквити.


Изучение Стандартной библиотеки MQL5 (Часть 4): Создание библиотеки пользовательских сигналов
Сегодня мы используем стандартную библиотеку MQL5 для создания пользовательских классов сигналов и позволяем мастеру MQL5 собрать для нас профессиональный советник. Такой подход упрощает разработку, позволяя даже начинающим программистам создавать надежные советники без глубоких знаний в области программирования, сосредоточившись на настройке параметров и оптимизации стратегии. Давайте шаг за шагом разберем этот процесс.


Нейросети в трейдинге: Адаптация прогноза при смене рыночного режима (OMPB)
В статье разбирается фреймворк OMPB для онлайн-калибровки прогнозов при сдвиге распределения временных рядов. Рассматриваются архитектура, PAC-Bayes сертификат с учётом временной зависимости и измерение расхождения Mismatch между исходной и целевой областями. На практике начинается адаптация под MQL5: реализован байесовский линейный слой, который станет основой корректирующего модуля и позволит настраивать модель без полного переобучения.


Свинговые экстремумы и откаты в MQL5 (Часть 3): Определение структурной валидности за рамками простых максимумов и минимумов
В статье представлен советник MQL5, который переводит первичное обнаружение свингов на уровень основанного на правилах модуля структурной валидации. Свинги подтверждаются сломом структуры (break of structure), импульсным смещением, снятием ликвидности или удержанием уровня во времени (time-based respect), после чего связываются с картой ликвидности (liquidity map) и структурной машиной состояний (structural state machine). В результате получаются учитывающие контекст точки входа и стопы, привязанные к подтверждённым уровням, что помогает фильтровать шум и систематизировать исполнение сделок.


Нейросети в трейдинге: Управление риском через распределение результатов (Объект верхнего уровня)
Продолжаем адаптацию AC-SRM для задач финансовых рынков и вводим нейронный слой для риск-чувствительной оценки распределения возможных результатов. CNeuronACSRM упорядочивает прогнозируемые исходы, корректно выделяет нижний хвост распределения и возвращает градиенты в исходную индексацию FQF. В статье разбираются архитектура слоя, прямой и обратный проходы, а также влияние вероятностей на итоговую спектральную оценку риска.


Возможности Мастера MQL5, которые вам нужно знать (Часть 80): Использование паттернов Ишимоку и ADX Уайлдера в обучении с подкреплением TD3
Эта статья продолжает тему части 74, где мы рассматривали сочетание Ишимоку и ADX в рамках обучения с учителем, перенося фокус на обучение с подкреплением. Индикаторы Ишимоку и ADX дополняют друг друга: первый помогает строить карту уровней поддержки и сопротивления, а второй – определять силу тренда. В этой статье мы рассмотрим, как можно использовать алгоритм Twin Delayed Deep Deterministic Policy Gradient (TD3) с этим набором индикаторов. Как и в предыдущих частях серии, реализация выполняется в пользовательском классе сигнала, предназначенном для интеграции с Мастером MQL5, что упрощает сборку советника.


Разработка системы оценки портфеля из нескольких советников с учетом корреляции в MQL5
Большинство алгоритмических трейдеров оптимизируют советники по отдельности, но никогда не оценивают, как они работают вместе на одном счете. Коррелированные стратегии усиливают просадки, а не снижают их, пробелы в покрытии создают в портфеле слепые зоны на целые торговые сессии. В этой статье мы создадим полноценный оценщик портфеля на MQL5. Он считывает дневные P&L из CSV-файлов бэктестов, вычисляет полную матрицу корреляции Пирсона, строит карту торговой активности по часам и дням недели, оценивает диверсификацию по классам активов и выдает сводную оценку от A+ до F. Весь исходный код прилагается, внешние библиотеки не требуются.


Возможности Мастера MQL5, которые вам нужно знать (Часть 91): Использование списков с пропусками и сети Хопфилда в пользовательском классе трейлинга
В следующем исследовании идей, тестируемых с помощью Мастера MQL5, рассмотрим, могут ли списки с пропусками и сеть Хопфилда сформировать стратегию трейлинга, направленную на защиту прибыли. Как уже отмечалось, управлению трейлинг-стопом в торговых системах часто уделяется меньше внимания, чем сигналам входа или управлению капиталом. Трейлинг-стопы могут сыграть решающую роль, например на трендовых рынках, поэтому данный подход тестируется на GBPJPY.


Нейросети в трейдинге: Диффузионная генерация торговых планов (Вычислительная основа)
Продолжаем торговую адаптацию фреймворка DPCC и рассматриваем семь OpenCL-кернелов для коррекции торгового плана. На основе диагностики нарушений определяем порядок изменения действий, формируем варианты поправок и повторно проверяем их последствия на заданных ценовых сценариях. Разбираем сравнение предложений, выбор улучшения и контроль бюджета проверок. Итоговые статусы и диагностика позволяют отличить успешную коррекцию от завершения поиска с оставшимися нарушениями.


Возможности Мастера MQL5, которые вам нужно знать (Часть 89): Использование побитовой векторизации с перцептронными классификаторами
В этой статье представлен пользовательский класс сигнала на языке MQL5 CSignalBitwisePerceptron для сверхлегкой логики входа. Он упаковывает 64 бара в одно значение uint64 с помощью побитовой векторизации и оценивает их перцептроном, который суммирует соответствующие веса лишь для битов, равных 1. Двухуровневая схема – алгоритмическая битовая карта и нейронный порог – сводит к минимуму перебор массивов и сложные вычисления. Читатели получают практический шаблон для сокращения задержек и повышения точности подтверждения входа.


Нейросети в трейдинге: Двухуровневая адаптация торговой политики (Объект верхнего уровня)
Продолжаем адаптацию фреймворка D2Skill и переходим к построению объекта верхнего уровня CD2Skill для двухуровневой коррекции торговой политики. Механизм интегрируется в архитектуру ORION и дополняет существующий Актёр банками Task Skills и Step Skills. Показаны принципы их инициализации, включения в прямой проход и обучения по псевдоостаткам. Особое внимание уделяется сохранению исходного вычислительного конвейера, причинного порядка и независимости Критика.

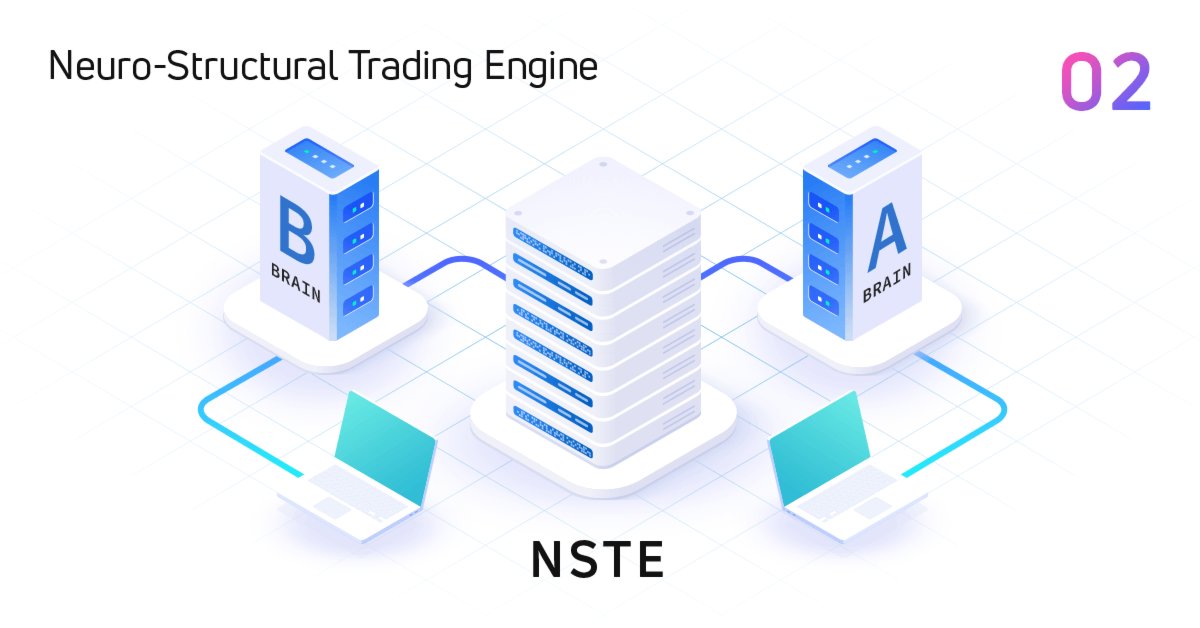
Нейроструктурный торговый движок — NSTE (Часть II): Шестиступенчатый квантовый фильтр "Врата Джардина"
В этой статье представлены "Врата Джардина" — шестиступенчатый ортогональный фильтр сигналов для MetaTrader 5. Он проверяет прогнозы LSTM по шести независимым критериям: энтропии, интерференции (степени согласия) моделей-экспертов, уверенности, вероятности с поправкой на рыночный режим, направлению тренда и срабатыванию аварийного выключателя (Kill Switch) после серии убытков. Из 43 200 исходных сигналов за месяц только 127 проходят все шесть ступеней. Читатели получат полный код класса QuantumEdgeFilter на MQL5, логику калибровки порогов и анализ эффективности каждого этапа фильтрации.


Нейроструктурный торговый движок — NSTE (Часть I): Построение мультиаккаунтной системы с учетом ограничений проп-фирм
В этой статье закладывается архитектура мультиаккаунтной алгоритмической торговой системы, работающей с криптовалютными CFD в MetaTrader 5 с учетом ограничений проп-фирм. В ней определены три основных принципа — фиксированный долларовый риск, один скрипт на счет и централизованная конфигурация, — а затем подробно описаны разделение задач между Python и MQL5, 60-секундный цикл обработки и передача сигналов на основе JSON. В статье приводятся практические методы расчета размера лота, проверки безопасности и шаблоны управления позициями для надежного развертывания.


Возможности Мастера MQL5, которые вам нужно знать (Часть 84): Использование паттернов стохастического осциллятора и FrAMA – Окончание
Стохастический осциллятор и фрактальная адаптивная скользящая средняя образуют пару взаимодополняющих индикаторов, которую можно использовать в советнике MQL5. Эту пару индикаторов мы представили в предыдущей статье, а теперь завершим ее рассмотрение, разобрав оставшиеся пять сигнальных паттернов. Как и прежде, для создания советника и проверки потенциала этой пары индикаторов используем Мастер MQL5.


Рыночная микроструктура в MQL5 (Часть 1): Надежный базовый слой
В этой статье мы закладываем базовый слой для инструментария рыночной микроструктуры на MQL5, состоящего из двенадцати частей. В данной статье реализованы математические функции с защитными проверками (SafeDivide, SafeLog, SafeSqrt, SafeExp, SafeTanh), устойчивая к сбоям проверка данных (ValidateSymbolV2, SafeCopyClose), усеченные статистические оценки (робастные оценки среднего и дисперсии), расчет наклона линейной регрессии, общие структуры данных и БПФ. В результате компиляции вы получаете единый подключаемый файл, который защищает индикаторы и советники от скрытых численных сбоев и стандартизирует поток данных для следующих частей серии.


Трейдинг с экономическим календарем MQL5 (Часть 11): Модульная новостная панель на Canvas
Мы перестраиваем информационную панель Экономического календаря MQL5: вместо монолитной панели, основанной на объектах, она становится модульной системой на Canvas, разделённой на четыре файла. В обновлении добавлены две темы оформления — светлая и тёмная, сворачиваемые группы дней, макет с изменяемым размером и прокруткой с пиксельной точностью, маркеры пересмотренных значений, а также обратный отсчёт в реальном времени со всплывающими уведомлениями. Кэш событий-кандидатов и таймер с ускоренной веткой, который перерисовывает только изменившиеся ячейки, повышают отзывчивость и упрощают расширение кодовой базы.


Нейросети в трейдинге: Диффузионная генерация торговых планов (Планировщик)
Продолжаем торговую адаптацию DPCC на MQL5/OpenCL: рассматриваем кадровый денойзер CNeuronPlanDenoiserOCL и отдельно — действующий цикл планировщика CNeuronDPCCOCL. Показываем подготовку контекста, предсказание шума, обратную диффузию и возврат исправленных действий в генерацию. Разбираем режимы P0/P1/P2, проверку финансовых ограничений по ценовым сценариям и выбор первого действия по спектральной оценке денежных результатов G. Материал помогает проследить движение планов и условия допуска кандидатов к выбору.


MQL5 Bootstrap (IV): Вспомогательные средства для трейлинг-стопов и переноса стоп-лосса в безубыток
В этой статье представлены переиспользуемые утилиты MQL5 для управления трейлинг-стопами и переносом стоп-лосса в безубыток. В ней рассматриваются трейлинг-стоп с фиксированным расстоянием в пунктах, трейлинг на основе скользящей средней, ATR и Parabolic SAR, трейлинг в денежном выражении и периодический трейлинг, а также перенос стоп-лосса в безубыток по пунктам и в денежном выражении. Предусмотрены пороги активации, логика пошагового переноса, защита от переноса стопа в обратном направлении и проверка ограничений брокера. Примеры кода и классы Bootstrap показывают, как интегрировать эти вспомогательные средства в советники, чтобы стандартизировать управление позициями и сократить дублирование кода.


Нейросети в трейдинге: Управление риском через распределение результатов (Вычислительная основа)
Продолжаем адаптацию AC-SRM к торговым задачам и переносим основные операции с распределением результатов на сторону OpenCL. Реализованы выборка из распределения, расчет спектральных весов и риск-чувствительная оценка, а также градиенты по значениям и вероятностям с учетом пути через квантильное кодирование. Полученные примитивы позволяют оценивать возможные торговые результаты с заданным отношением к риску и формировать согласованный обучающий сигнал для распределительной модели.


Изучение стандартной библиотеки MQL5 (Часть 11): Как создать матричный индикатор структуры рынка в MQL5
Научитесь проектировать индикатор в MQL5, который преобразует тренд, импульс и волатильность в единый сырой показатель, используя matrix.mqh (ALGLIB). В статье рассматривается осциллятор с отдельным окном для проверки основной математики, а затем индикатор для основного графика, который отображает стрелки сигналов на покупку и продажу без перерисовки, когда показатель пересекает заданные пользователем пороговые значения. Дополнительный фильтр на основе долгосрочной EMA, минимальный интервал в барах между сигналами и встроенные оповещения делают инструмент практичным для торговли в реальном времени.


Интеграция MQL5 с пакетами обработки данных (Часть 9): Адаптивная оценка волатильности на основе энтропии
В этой статье представлен сквозной пайплайн: сбор данных MetaTrader 5, создание признаков на основе энтропии, волатильности и тренда, обучение классификатора PyTorch и предоставление прогнозов через API Flask. Советник MQL5 на каждом тике отправляет скользящее окно цен, получает вероятность и режим волатильности, а затем адаптивно рассчитывает размер позиции и расстояние до стоп-лосса. В результате получается ясная схема интеграции инференса машинного обучения с MetaTrader 5.


Нейросети в трейдинге: Диффузионная генерация торговых планов (Окончание)
Завершаем адаптацию DPCC к задачам финансовых рынков. На основе ранее разработанной торговой модели AC-SRM объединяем диффузионного Актёра, прогноз ценовых сценариев и двух распределительных Критиков. Рассматриваем подготовку рыночного представления, обучение на исторических планах и последующие TD-обновления торговой политики. Представляем результаты тестирования на EURUSD H1 за январь–май 2026 года. Несмотря на положительный финансовый результат, существенная просадка и ограниченный объём испытаний не позволяют делать выводы об устойчивости модели.


Возможности Мастера MQL5, которые вам нужно знать (Часть 83): Использование паттернов стохастического осциллятора и FrAMA — поведенческие архетипы
Стохастический осциллятор и фрактальная адаптивная скользящая средняя образуют еще одну пару взаимодополняющих индикаторов, которую можно использовать в советнике MQL5. Стохастический осциллятор позволяет точно выявлять изменения моментума, а FrAMA подтверждает преобладающие тренды. Как и прежде, для изучения этой пары индикаторов используем Мастер MQL5, чтобы создать советник и проверить ее потенциал.


Изучение стандартной библиотеки MQL5 (Часть 10): Канал полиномиальной регрессии
Сегодня мы рассмотрим еще одну составляющую ALGLIB и задействуем её математический потенциал, чтобы создать индикатор на основе полиномиальной регрессии (Polynomial Regression Channel). К концу этой статьи вы получите практические знания о разработке индикаторов с использованием стандартной библиотеки MQL5, а также полностью функциональный, математически обоснованный исходный код индикатора.


Изучение стандартной библиотеки MQL5 (Часть 14): Создание советника для динамического хеджирования с использованием ALGLIB (ap.mqh)
В этой статье представлен ap.mqh, порт ALGLIB для MQL5, и продемонстрировано его использование в многоактивных сценариях работы, требующих надежной линейной алгебры. Рассматривается почему встроенных индикаторов недостаточно, а затем реализуются полиномиальная регрессия, индикатор скользящей корреляционной матрицы и адаптивный оценщик коэффициента хеджа с использованием гребневой регрессии с разложением Холецкого. Практический код показывает, как вычислять z-показатели спреда и согласованно исполнять парные сделки полностью в MetaTrader 5.


Возможности Мастера MQL5, которые вам нужно знать (Часть 88): Использование фильтра Блума с пользовательским классом трейлинга
Следующая тема в серии идей, которые можно быстро прототипировать с помощью Мастера MQL5, – пользовательский класс трейлинга, использующий фильтр Блума. Системы трейлинг-стопов – необязательная, но полезная часть любой торговой системы. В этой серии они рассматриваются наряду с традиционными сигналами входа.


Нейросети в трейдинге: Диффузионная генерация торговых планов (DPCC)
Рассматриваем адаптацию фреймворка DPCC для построения торговых планов с учётом ограничений счёта. Разбираются принципы диффузионной генерации траекторий, модельной проекции и проверки допустимости последовательности действий. Для финансовых рынков используется сценарное моделирование состояния счёта. Практическая часть посвящена OpenCL-кернелам DPCCRollout и DPCCRolloutReduce, которые рассчитывают последствия планов и определяют их допустимость по заданным ценовым сценариям.


Фильтрация новостей с помощью экономического календаря MetaTrader 5 и резервного варианта на основе CSV
В статье представлен автономный модуль фильтрации новостей для MetaTrader 5, созданный на основе API экономического календаря платформы. Модуль реализует сопоставление торговых символов с валютами, торговые паузы перед событиями и после них, а также необязательное сокращение объёма позиции в дни с событиями высокой значимости, с резервным вариантом на основе CSV для Тестера стратегий. Демонстрационный советник и панель мониторинга на графике в реальном времени показывают интеграцию и проверку как в реальной торговой среде, так и в условиях бэктеста.

Пайплайны Codex: от Python к MQL5 для выбора индикаторов — анализ ETF FXI за несколько кварталов
Мы продолжаем рассматривать возможности использования MetaTrader за пределами «зоны комфорта» форекс-трейдинга, обратив внимание на ещё один торгуемый актив — ETF FXI. В отличие от предыдущей статьи, где мы попытались охватить «слишком много», углубившись не только в выбор индикаторов, но и в рассмотрение комбинаций индикаторных паттернов, в этой статье мы сделаем небольшой шаг назад и сосредоточимся в большей степени на выборе индикаторов. Наш конечный продукт в данном случае задуман как своего рода пайплайн, который может помочь рекомендовать индикаторы для различных активов при наличии достаточного объема их ценовой истории.


Разработка инструментария для анализа Price Action (Часть 71): Картирование структуры гэпов выходного дня в MQL5
В статье представлена реализация на MQL5 на основе графических объектов, которая определяет гэпы выходного дня по разрывам времени и отображает их непосредственно на графике. Она управляет графическими объектами, отслеживает переходы состояний – новый (FRESH), частично заполнен (PARTIAL), реакция (REACTION), заполнен (FILLED) – и сохраняет завершенные гэпы как исторические зоны. В результате создается воспроизводимая система для отслеживания возврата цены к структурам гэпов выходного дня и их заполнения.


Перекрестный рекуррентный количественный анализ (CRQA) в MQL5: Разработка полноценной библиотеки анализа
В этой статье библиотека RQA для MQL5 расширяется до перекрестного рекуррентного количественного анализа (Cross Recurrence Quantification Analysis, CRQA) для сравнения двух временных рядов. Мы реализуем вложение двух рядов, построение матрицы перекрёстной рекуррентности, адаптированные метрики (CRR, CDET, CLAM, CENTR и другие), а также анализ в скользящем окне с возможностью ускорения на графическом процессоре (GPU) через OpenCL. Готовый к использованию индикатор сравнивает два торговых инструмента (символа) в режиме реального времени, поддерживая выравнивание по временным меткам и нормализацию для практического межрыночного анализа.


Возможности Мастера MQL5, которые вам нужно знать (Часть 98): Использование сигма-точечного фильтра Калмана и капсульной сети в пользовательском классе сигналов
В этой статье представлен пользовательский класс CSignalUKFCapsNet, написанный на MQL5. Этот класс используется с Мастером MQL5 при сборке советника. После выбора в Мастере он определяет сигналы входа советника. При создании этого пользовательского класса были объединены сигма-точечный фильтр Калмана и капсульная нейронная сеть. Алгоритм представлен в четырех режимах работы, а его реализация в виде пользовательского класса для Мастера MQL5 позволяет тестировать различные методы трейлинг-стопа и системы управления капиталом.


Освоение массивов премии и дисконта: Оптимизация торговли по дисбалансам в PD-массивах
В этой статье рассматривается специализированный трендовый советник, а также подробно объясняется, как формировать и использовать торговые сетапы, возникающие на основе дисбалансов, обнаруженных в PD-массивах. В этой статье будет подробно рассмотрен советник, специально разработанный для трейдеров, которые стремятся оптимизировать и использовать PD-массивы и дисбалансы в качестве критериев входа в сделки и принятия торговых решений. Кроме того, в статье будет рассмотрено, как правильно размечать и оценивать премиальные и дисконтные массивы, как подтверждать их валидность и использовать каждый из них в соответствующих рыночных условиях, чтобы по максимуму использовать возникающие в таких сценариях возможности.


Моделирование рынка: Position View (XIX)
Один из вопросов, который доставлял мне наибольший дискомфорт, заключается в том, что класс C_ElementsTrade содержит код для обращения к позициям. Не воспринимайте это как ошибку, потому что на самом деле это не так. Однако из-за этого некоторые задачи, которые нам предстоит выполнить позже, становятся более рискованными с точки зрения ошибок. Вся работа по реализации индикатора позиции велась с расчетом на его использование в сервисе репликации/моделирования. Однако при запуске в этой среде у нас не будет никакого доступа к реальной позиции. Следовательно, любой вызов библиотеки MQL5, предназначенный для получения данных о позиции, не окажет никакого влияния на код.


Эволюция городских советов — City Councils Evolution (CCE)
Выполняем каноническую реализацию CCE в рамках C_AO, воспроизводим тесты и показываем ключевой дефект: аддитивный покоординатный оператор тянет решения к нулю и деградирует на смещенных диапазонах. Предлагаем простой контрольный тест со сдвигом области поиска и модификацию на основе разностей, применяемую по всем координатам. В результате — исходники MQL5, методика проверки и улучшенная версия алгоритма.


Возможности Мастера MQL5, которые вам нужно знать (Часть 90): Управление капиталом на основе дерева Фенвика и одномерной CNN в MQL5
В этой статье реализуется дерево Фенвика, или двоичное индексное дерево, для управления капиталом с учетом объема в советнике, собранном Мастером MQL5. Накопленный объем структурируется со сложностью O(log n), после чего применяются четыре режима масштабирования: линейный, консервативный, агрессивный и возврат к среднему. При необходимости эти режимы дополнительно фильтруются легковесной одномерной CNN. Практические тесты сравнивают алгоритм без фильтра и подход с фильтрацией CNN, демонстрируя адаптивное определение размера лота и контроль риска при различной топологии объема.


Возможности Мастера MQL5, которые вам нужно знать (Часть 93): Использование суффиксного автомата и автокодировщика в пользовательском классе управления капиталом
В этой статье мы переходим к пользовательской реализации класса Мастера MQL5 для управления капиталом. Пользовательский класс CMoneySuffixAE создается путем объединения алгоритма суффиксного автомата и нейронной сети автокодировщика. Как и ранее, это решение можно тестировать с советниками, собранными Мастером MQL5 и настраиваемыми с различными сигналами входа и вариантами трейлинг-стопа.


Построение системы обнаружения дивергенций (Часть III): Советник Adaptive SuperTrend
В статье реализован автономный советник Adaptive SuperTrend, который выполняет внутренние расчеты на выбранном таймфрейме без использования внешних буферов и файлов индикаторов. В нем предусмотрены расчет размера позиции в лотах на основе риска, стоп-лоссы на основе ATR, пошаговый трейлинг по соотношению прибыли и риска (RR), дополнительное подтверждение для защиты от перерисовки, которое можно включить, и управление торговлей по сессиям. На практике эту структуру можно использовать повторно для единообразной обработки сигналов при появлении нового бара и проверки ордеров на соответствие требованиям брокера.