Статьи по автоматизации торговых систем на языке MQL5

Прочитайте статьи по торговым системам, которые основаны на самых разнообразных идеях. Вы узнаете как использовать статистические методы и паттерны на японских свечах, как фильтровать сигналы и для чего нужны семафорные индикаторы.
С помощью Мастера MQL5 вы научитесь создавать робота без программирования для быстрой проверки торговых идей, а также узнаете, что такое генетические алгоритмы.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


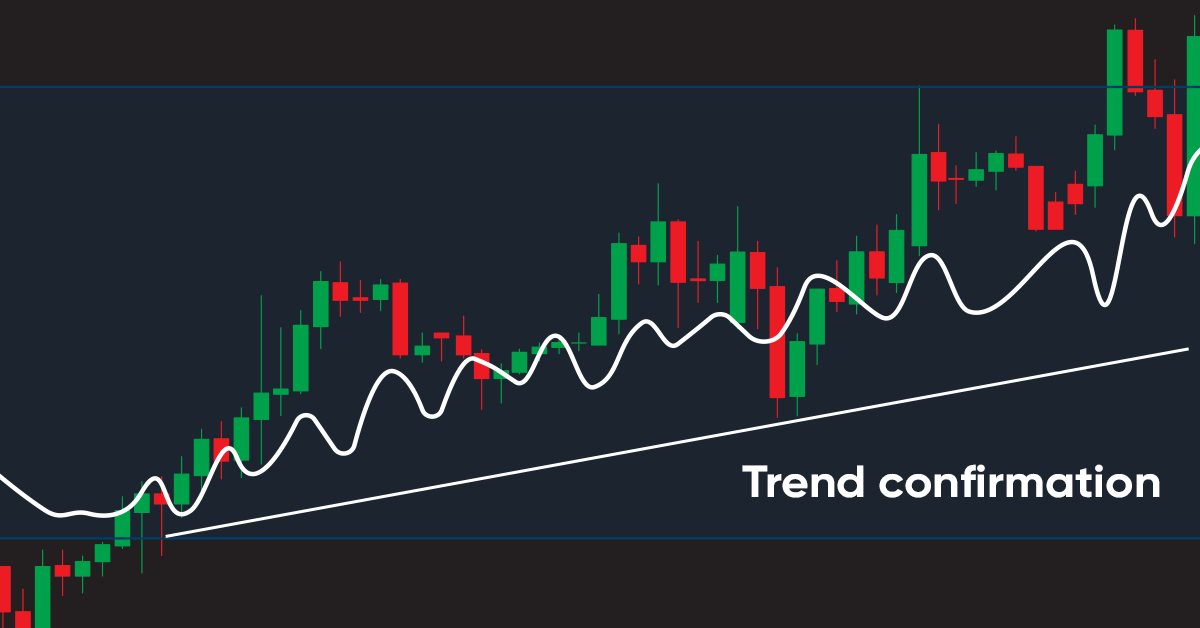
Критерии тренда в трейдинге
Тренды являются важной частью многих торговых стратегий. В этой статье мы рассмотрим некоторые инструменты, используемые для определения трендов и их характеристик. Понимание и правильная интерпретация трендов могут значительно повысить эффективность трейдинга и минимизировать риски.


Нейросети — это просто (Часть 62): Использование Трансформера решений в иерархических моделях
В последних статьях мы познакомились с несколькими вариантами использования метода Decision Transformer. Который позволяет анализировать не только текущее состояние, но и траекторию предшествующих состояний и, совершенных в них, действий. В данной статье я предлагаю Вам познакомиться с вариантом использования данного метода в иерархических моделях.

Поиск произвольных паттернов валютных пар на Python с использованием MetaTrader 5
Есть ли повторяющиеся паттерны и закономерности на валютном рынке? Я решил создать свою собственную систему анализа паттернов, используя Python и MetaTrader 5. Этакий симбиоз математики и программирования для покорения Форекса.

Разработка торговой системы на основе индикатора Накопления/Распределения - Accumulation/Distribution
Представляю вашему вниманию новую статью из серии, в которой мы учимся создавать торговые системы на основе популярных технических индикаторов. В этой статье мы будем изучать индикатор Накопления/Распределения (Accumulation/Distribution, A/D). Также мы разработаем торговую систему на языке MQL5 для работы в платформе MetaTrader 5, используя несколько простых стратегий.


Разработка торгового советника с нуля (Часть 22): Новая система ордеров (V)
Сегодня мы продолжим разработку новой системы ордеров. Внедрить новую систему совсем непросто: мы часто сталкиваемся с проблемами, которые сильно усложняют процесс. Когда эти проблемы появляются, нам приходится останавливаться и заново анализировать направление, по которому мы движемся.

Брутфорс-подход к поиску закономерностей (Часть V): Взгляд с другой стороны
В статье я покажу совершенно иной подход к алготрейдингу, к которому мне пришлось прийти спустя достаточно длительное время. Конечно же все это связано с моей брутфорс программой, которая претерпела ряд изменений, которые позволяют ей решать одновременно несколько задач. Тем не менее статья получилась больше общей и максимально простой, по этому годится и для тех кто не в теме или просто проходил мимо.


Самообучающийся советник с нейросетью на матрице состояний
Самообучающийся советник с нейросетью на матрице состояний. Совмещаем марковские цепи с многослойной нейросетью MLP, написанной на библиотеке ALGLIB MQL5. Как могут быть совмещены для прогнозирования Форекс марковские цепи и нейросети?

Нейросети — это просто (Часть 71): Прогнозирование будущих состояний с учетом поставленных целей (GCPC)
В предыдущих работах мы познакомились с методом Decision Transformer и несколькими производными от него алгоритмами. Мы экспериментировали с различными методами постановки цели. В процессе экспериментов мы работали с различными способами постановки целей, однако изучение моделью уже пройденной траектории всегда оставалось вне нашего внимания. В данной статье я хочу познакомить Вас с методом, который заполняет этот пробел.


Нейросети — это просто (Часть 59): Дихотомия контроля (Dichotomy of Control — DoC)
В предыдущей статье мы познакомились с Трансформером решений. Но сложная стохастическая среда валютного рынка не позволила в полной мере раскрыть потенциал представленного метода. Сегодня я хочу представить Вам алгоритм, который направлен на повышение производительности алгоритмов в стохастических средах.


Введение в исследование фрактальных рыночных структур с помощью машинного обучения
В данной статье предпринята попытка рассмотрения финансовых временных рядов с точки зрения самоподобных фрактальных структур. Поскольку мы имеем слишком много аналогий, которые подтверждают возможность рассматривать рыночные котировки в качестве самоподобных фракталов, то имеем возможность составить представления о горизонтах прогнозирования таких структур.


Нейросети в трейдинге: Анализ рыночной ситуации с использованием Трансформера паттернов
В анализе рыночной ситуации нашими моделями ключевым элементом является свеча. Тем не менее давно известно, что свечные паттерны могут помочь в прогнозировании будущих ценовых движений. И в этой статье мы познакомимся с методом, который позволяет интегрировать оба этих подхода.


Количественный анализ трендов: Собираем статистику на Python
Что такое количественный анализ трендов на рынке Форекс. Собираем статистику по трендам, их величине и распределению по валютной паре EURUSD. Как количественный анализ трендов поможет создать прибыльный торговый советник.


Машинное обучение и Data Science (Часть 16): Свежий взгляд на деревья решений
В последней части нашей серии о машинном обучении и работе с большими данными мы снова возвращаемся к деревьям решений. Эта статья предназначена для трейдеров, которые хотят понять роль деревьев решений в анализе рыночных тенденций. В ней собрана вся основная информация о структуре, предназначении и использовании таких деревьев. Мы рассмотри корни и ветви алгоритмических деревьев и узнаем, в чем же заключается их потенциал применительно к принятию торговых решений. Давайте вместе по-новому взглянем на деревья решений и посмотри, как они могут помочь преодолевать сложности на финансовых рынках.


Нейросети — это просто (Часть 48): Методы снижения переоценки значений Q-функции
В предыдущей статье мы познакомились с методом DDPG, который позволяет обучать модели в непрерывном пространстве действий. Однако, как и другие методы Q-обучения, DDPG склонен к переоценки значений Q-функции. Эта проблема часто приводит к обучению агента с неоптимальной стратегией. В данной статье мы рассмотрим некоторые подходы преодоления упомянутой проблемы.


Нейросети — это просто (Часть 66): Проблематика исследования в офлайн обучении
Обучение моделей в офлайн режиме осуществляется на данных ранее подготовленной обучающей выборки. Это дает нам ряд преимуществ, но при этом информация об окружающей среде сильно сжимается до размеров обучающей выборки. Что, в свою очередь, ограничивает возможности исследования. В данной статье хочу предложить познакомиться с методом, позволяющем наполнить обучающую выборку максимально разнообразными данными.

Функции в MQL5-приложениях
Функции являются критически важными компонентами в любом языке программирования. Помимо прочего, они помогают разработчикам применять принцип DRY (don't repeat youself, не повторяйся). В статье рассмотрены функции и их создание в MQL5 с помощью простых приложений, которые обогащают вашу торговую систему, но не усложняют ее.

Алгоритмическая торговля с MetaTrader 5 и R для начинающих
В статье мы объединим финансовый анализ с алгоритмической торговлей, а также посмотрим, как можно подружить R и MetaTrader 5. Эта статья — руководство по объединению аналитической гибкости R с огромными торговыми возможностями MetaTrader 5.

Нейросети — это просто (Часть 15): Кластеризации данных средствами MQL5
Продолжаем рассмотрение метода кластеризации. В данной статье мы создадим новый класс CKmeans для реализации одного из наиболее распространённых методов кластеризации k-средних. По результатам тестирования модель смогла выделить около 500 паттернов.


Разрабатываем мультивалютный советник (Часть 3): Ревизия архитектуры
Мы уже несколько продвинулись в разработке мультивалютного советника с несколькими параллельно работающими стратегиями. С учетом накопленного опыта проведем ревизию архитектуры нашего решения и попробуем ее улучшить, пока не ушли слишком далеко вперед.


Быстрая интеграция большой языковой модели и MetaTrader 5 (Часть I): Создаем модель
Статья исследует революционную интеграцию больших языковых моделей (LLM) с торговой платформой MetaTrader 5, где AI не просто прогнозирует цены, а принимает автономные торговые решения, анализируя контекст рынка подобно опытному трейдеру. Автор раскрывает фундаментальное отличие LLM от классических моделей машинного обучения вроде CatBoost — способность к метапознанию и саморефлексии, что позволяет системе учиться на собственных ошибках и улучшать стратегию.

Разработка торговой системы на основе индикатора OBV
Это новая статья, продолжающая нашу серию для начинающих MQL5-программистов, в которой мы учимся строить торговые системы с использованием самых популярных индикаторов. На этот раз мы будем изучать индикатор балансового объема On Balance Volume (OBV) — узнаем, как его использовать и как создать торговую систему на его основе.


Изучаем конформное прогнозирование финансовых временных рядов
В этой статье вы познакомитесь с конформными предсказаниями и библиотекой MAPIE, которая их реализует. Данный подход является одним из самых современных в машинном обучении и позволяет сосредоточиться на контроле рисков для уже существующих разнообразных моделей машинного обучения. Конформные предсказания, сами по себе, не являются способом поиска закономерностей в данных. Они лишь определяют степень уверенности существующих моделей в предсказании конкретных примеров и позволяют фильтровать надежные предсказания.


Машинное обучение и Data Science (Часть 14): Применение карт Кохонена на рынках
Хотите найти новый подход в торговле, который поможет ориентироваться на сложных и постоянно меняющихся рынках? Взгляните на карты Кохонена — инновационную форму искусственных нейронных сетей, которая поможет выявить скрытые закономерности и тренды в рыночных данных. В этой статье мы рассмотрим, как работают карты Кохонена и как их использовать для разработки эффективных торговых стратегий. Думаю, этот новый подход будет интересен как опытным трейдерам, так и начинающим.


Нейросети — это просто (Часть 83): Алгоритм пространственно-временного преобразователя постоянного внимания (Conformer)
Предлагаемый Вашему вниманию алгоритм Conformer был разработан для целей прогнозирования погоды, которую по изменчивости и капризности можно сравнить с финансовыми рынками. Conformer является комплексным методом. И сочетает в себе преимущества моделей внимания и обычных дифференциальных уравнений.

Нейросети в трейдинге: Практические результаты метода TEMPO
Продолжаем знакомство с методом TEMPO. И в данной статье мы оценим фактическую эффективность предложенных подходов на реальных исторических данных.

Нейросети — это просто (Часть 74): Адаптивное прогнозирование траекторий
Предлагаю Вам познакомиться с довольно эффективным методом многоагентного прогнозирования траекторий, который способен адаптироваться к различным состояниям окружающей среды.


Матричная модель прогнозирования на марковской цепи
Создаем матричную модель прогнозирования на марковской цепи. Что такое марковские цепи, и как можно использовать марковскую цепь для трейдинга на Форекс.

Нейросети — это просто (Часть 69): Ограничение политики поведения на основе плотности офлайн данных (SPOT)
В оффлайн обучении мы используем фиксированный набор данных, что ограничивает покрытие разнообразия окружающей среды. В процессе обучения наш Агент может генерировать действия вне этого набора. При отсутствии обратной связи от окружающей среды корректность оценок таких действий вызывает вопросы. Поддержание политики Агента в пределах обучающей выборки становится важным аспектом для обеспечения надежности обучения. Об этом мы и поговорим в данной статье.

Парадигмы программирования (Часть 2): Объектно-ориентированный подход к разработке советника на основе ценовой динамики
В этой статье мы поговорим о парадигме объектно-ориентированного программирования и ее применении в коде MQL5. Это вторая статья в серии. В ней мы познакомимся с особенностями объектно-ориентированного программирования и рассмотрим практические примеры. В прошлый раз мы написали советник на основе ценовой динамики (Price Action), используя индикатор EMA и свечные данные. Сейчас мы преобразуем его процедурный код в объектно-ориентированный.

Разработка пользовательского канала Дончиана с помощью MQL5
Существует множество технических инструментов, которые можно использовать для визуализации ценового канала. Одним из таких инструментов является канал Дончиана (Donchian Channel). В этой статье мы узнаем, как создать канал Дончиана и как использовать его в качестве пользовательского индикатора в составе советника.


Стратегии торговли прорыва: разбор ключевых методов
Стратегии прорыва диапазона открытия (Opening Range Breakout, ORB) основаны на идее о том, что начальный торговый диапазон, установленный вскоре после открытия рынка, отражает значимые уровни цен, когда покупатели и продавцы договариваются о стоимости. Выявляя прорывы определенного диапазона вверх или вниз, трейдеры могут извлекать выгоду из моментума, который часто возникает, когда направление рынка становится более отчетливым. В этой статье рассмотрим три стратегии ORB, адаптированные из материалов компании Concretum Group.


Визуализации сделок на графике (Часть 2): Графическая отрисовка информации
Пишем с нуля скрипт, который сделает удобным выгрузку принт-скринов сделок для анализа торговых входов. На одном графике будет удобно отображаться вся необходимая информация по отдельной сделке, с возможностью прорисовывания разных тайм-фреймов.


Торгуем опционы без опционов (Часть 1): Основы теории и эмуляция через базовые активы
Статья описывает вариант эмуляции опционов через базовый актив, реализованный на языке программирования MQL5. Сравниваются преимущества и недостатки выбранного подхода с реальными биржевыми опционами на примере срочного рынка ФОРТС московской биржи MOEX и криптобиржи Bybit.

Несколько индикаторов на графике (Часть 05): Превращаем MetaTrader 5 в систему RAD (I)
Несмотря на то, что многие люди не умеют программировать, они достаточно креативны и имеют отличные идеи, но отсутствие знаний или понимания программирования мешает им сделать некоторые вещи. Давайте посмотрим вместе, как создать Chart Trade, но используя саму платформу MT5, как будто это IDE.

Нейросети — это просто (Часть 42): Прокрастинация модели, причины и методы решения
Прокрастинация модели в контексте обучения с подкреплением может быть вызвана несколькими причинами, и решение этой проблемы требует принятия соответствующих мер. В статье рассмотрены некоторые из возможных причин прокрастинации модели и методы их преодоления.


Применение теории игр в алгоритмах трейдинга
Создаем адаптивный самообучающийся торговый советник на основе машинного обучения DQN, с многомерным причинно-следственным выводом, который будет успешно торговать одновременно на 7 валютных парах, причем агенты разных пар будут обмениваться друг с другом информацией.

Добавляем пользовательскую LLM в торгового робота (Часть 1): Развертывание оборудования и среды
Языковые модели (LLM) являются важной частью быстро развивающегося искусственного интеллекта, поэтому нам следует подумать о том, как интегрировать мощные LLM в нашу алгоритмическую торговлю. Большинству людей сложно настроить эти мощные модели в соответствии со своими потребностями, развернуть их локально, а затем применить к алгоритмической торговле. В этой серии статей будет рассмотрен пошаговый подход к достижению этой цели.


Арбитражный трейдинг Forex: Матричная торговая система на возврат к справедливой стоимости с ограничением риска
Статья содержит детальное описание алгоритма расчета кросс-курсов, визуализацию матрицы дисбалансов и рекомендации по оптимальной настройке параметров MinDiscrepancy и MaxRisk для эффективной торговли. Система автоматически рассчитывает "справедливую стоимость" каждой валютной пары через кросс-курсы, генерируя сигналы на покупку при отрицательных отклонениях, и на продажу — при положительных.

Нейросети в трейдинге: Анализ облака точек (PointNet)
Прямой анализ облака точек позволяет избежать излишнего увеличения объема данных и повышает эффективность моделей в задачах классификации и сегментации. Подобные подходы демонстрируют высокую производительность и устойчивость к возмущениям в исходных данных.

Сделайте торговые графики лучше с интерактивным графическим интерфейсом на основе MQL5 (Часть III): Простой перемещаемый торговый интерфейс
В этой серии статей мы исследуем интеграцию интерактивных графических интерфейсов в перемещаемые торговые панели на MQL5. В третьей части мы используем наработки из предыдущих частей, чтобы превратить статические торговые панели в динамические.