Статьи по автоматизации торговых систем на языке MQL5

Прочитайте статьи по торговым системам, которые основаны на самых разнообразных идеях. Вы узнаете как использовать статистические методы и паттерны на японских свечах, как фильтровать сигналы и для чего нужны семафорные индикаторы.
С помощью Мастера MQL5 вы научитесь создавать робота без программирования для быстрой проверки торговых идей, а также узнаете, что такое генетические алгоритмы.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Нейросети — это просто (Часть 44): Изучение навыков с учетом динамики
В предыдущей статье мы познакомились с методом DIAYN, который предлагает алгоритм изучения разнообразных навыков. Использование полученных навыкает может быть использовано различных задач. Но подобные навыки могут быть довольно непредсказуемы, что может осложнить из использование. В данной статье мы рассмотрим алгоритм обучения предсказуемых навыков.


Нейросети — это просто (Часть 75): Повышение производительности моделей прогнозирования траекторий
Создаваемые нами модели становятся все больше и сложнее. Вместе с тем растут затраты не только на их обучение, но и эксплуатацию. При этом довольно часто мы сталкиваемся с ситуацией, когда затраты времени на принятие решения бывают критичны. И в этой связи мы обращаем свое внимание на методы оптимизации производительности моделей без потери качества.

Упрощаем торговлю на новостях (Часть 2): Управляем рисками
В этой статье мы добавим наследование в предыдущий и новый код. Для обеспечения эффективности будет внедрена новая структура базы данных. Кроме того, мы создадим класс по управлению рисками для расчета объемов.


Нейросети в трейдинге: Оптимизация LSTM для целей прогнозирования многомерных временных рядов (Окончание)
Мы продолжаем реализацию фреймворка DA-CG-LSTM, который предлагает инновационные методы анализа и прогнозирования временных рядов. Использование CG-LSTM и двойного внимания позволяет более точно выявлять как долгосрочные, так и краткосрочные зависимости в данных, что особенно полезно для работы с финансовыми рынками.

Создание советника на MQL5 на основе стратегии PIRANHA с использованием Полос Боллинджера
В настоящей статье мы создаем советника (EA) на MQL5 на основе стратегии PIRANHA, использующего Полосы Боллинджера для повышения эффективности торговли. Мы обсуждаем ключевые принципы стратегии, реализацию кода, а также методы тестирования и оптимизации. Эти знания позволят эффективно использовать советник в ваших торговых сценариях


Возвратные стратегии дневной торговли RSI2 Ларри Коннорса
Ларри Коннорс — известный трейдер и автор книг, наиболее известный своими работами в области количественной (алгоритмизированной) торговли и таких стратегий, как 2-периодный индекс относительной силы RSI (RSI2), помогающих определять краткосрочные состояния перекупленности и перепроданности рынка. В этой статье объясним сначала актуальность нашего исследования, затем воссоздадим три самые известные стратегии Коннорса на языке MQL5 и применим их к внутридневной торговле на индексе CFD S&P 500.


Разработка торгового советника с нуля (Часть 28): Навстречу будущему (III)
Наша система ордеров по-прежнему не справляется с одной задачей, но мы, НАКОНЕЦ, разберемся с этим. На платформе MetaTrader 5 есть система тикетов, которая позволяет нам создавать или корректировать значения ордеров. Кстати, идея состоит в том, чтобы иметь советника, который поможет нам сделать ту же систему тикетов быстрее и эффективнее.

Построение модели для ограничения диапазона сигналов по тренду (Часть 5): Система уведомлений (Часть I)
Мы разобьем основной код MQL5 на отдельные фрагменты, чтобы проиллюстрировать интеграцию Telegram и WhatsApp для получения уведомлений о сигналах от индикатора Trend Constraint, который мы создаем в этой серии статей. Статья будет полезна трейдерам, а также начинающим и опытным разработчикам. Сначала мы рассмотрим настройку уведомлений в MetaTrader 5 и пользу их подключения для пользователя. На основе этого разработчики смогут отметить для себя определенные моменты для дальнейшего применения в своих системах.

Построение модели для ограничения диапазона сигналов по тренду (Часть 3): Обнаружение изменений трендов при использовании системы
В этой статье рассматривается, как экономические новости, поведение инвесторов и различные факторы могут влиять на развороты рыночных трендов. Статья включает видео с пояснениями и внедряет MQL5-код в программу для обнаружения разворотов тренда, оповещения и принятия соответствующих мер в зависимости от рыночных условий.

Сделайте торговые графики лучше с интерактивным графическим интерфейсом на основе MQL5 (Часть II): Перемещаемый интерфейс (II)
Раскройте потенциал динамического представления данных в своих торговых стратегиях и утилитах с помощью нашего подробного руководства по созданию перемещаемых графических интерфейсов в MQL5. Погрузитесь в фундаментальные принципы объектно-ориентированного программирования и узнайте, как легко и эффективно разрабатывать и использовать один или несколько перемещаемых графических интерфейсов на одном графике.

Нейросети в трейдинге: Transformer с относительным кодированием
Самоконтролируемое обучение может оказаться эффективным способом анализа больших объемов неразмеченных данных. Основным фактором успеха является адаптация моделей под особенности финансовых рынков, что способствует улучшению результативности традиционных методов. Эта статья познакомит вас с альтернативным механизмом внимания, который позволяет учитывать относительные зависимости и взаимосвязи между исходными данными.

Реализация советника Deus: Автоматическая торговля с RSI и скользящими средними в MQL5
В статье описываются шаги по внедрению советника Deus на основе индикаторов RSI и скользящей средней для управления автоматической торговлей.


Нейросетевой торговый робот на современной архитектуре нейросети Mamba с селективной SSM
Статья исследует революционную архитектуру нейронной сети Mamba/SSM для прогнозирования финансовых временных рядов. Представлена полная реализация на MQL5 современной альтернативы Transformer с линейной сложностью O(N) вместо квадратичной O(N²). Детально рассмотрены селективные State Space Models, hardware-aware оптимизации, patching техники и продвинутые методы обучения AdamW. Включены практические результаты тестирования, показавшие увеличение точности с 62% до 71% при снижении времени обучения с 45 до 8 минут. Представлен готовый торговый советник с автообучением и адаптивным риск-менеджментом для MetaTrader 5.


Торговая стратегия обратного разрыва справедливой стоимости
Обратный разрыв справедливой стоимости (IFVG) возникает, когда цена возвращается к ранее выявленному разрыву справедливой стоимости и, вместо того чтобы продемонстрировать ожидаемую поддержку или сопротивление, не справляется с ним. Этот сбой может сигнализировать о потенциальном изменении направления движения рынка и обеспечить противоположное торговое преимущество. В настоящей статье мы представим собственный подход к количественной оценке и использованию обратного разрыва справедливой стоимости в качестве стратегии для советников MetaTrader 5.

Нейросети в трейдинге: Гиперболическая модель латентной диффузии (Окончание)
Применение анизотропных диффузионных процессов для кодирования исходных данных в гиперболическом латентном пространстве, как это предложено в фреймворке HypDIff, способствует сохранению топологических особенностей текущей рыночной ситуации, и повышает качество её анализа. В предыдущей статье мы начали реализацию предложенных подходов средствами MQL5. И сегодня продолжим начатую работу, доведя ее до логического завершения.


Нейросети — это просто (Часть 93): Адаптивное прогнозирование в частотной и временной областях (Окончание)
В данной статье мы продолжаем реализацию подходов ATFNet — модели, которая адаптивно объединяет результаты 2 блоков (частотного и временного) прогнозирования временных рядов

Нейросети — это просто (Часть 89): Трансформер частотного разложения сигнала (FEDformer)
Все рассмотренные нами ранее модели анализируют состояние окружающей среды в виде временной последовательности. Однако, тот же временной ряд можно представить и в виде частотных характеристик. В данной статье я предлагаю вам познакомиться с алгоритмом, который использует частотные характеристики временной последовательности для прогнозирования будущих состояний.

Шаблоны проектирования в программировании на MQL5 (Часть 4): Поведенческие шаблоны 2
Статья завершает серию о шаблонах проектирования в области программного обеспечения. Я уже упоминал, что существуют три типа шаблонов проектирования - порождающие, структурные и поведенческие. Мы доработаем оставшиеся паттерны поведенческого типа, которые помогут задать способ взаимодействия между объектами таким образом, чтобы сделать наш код чистым.


Машинное обучение и Data Science (Часть 20): Выбор между LDA и PCA в задачах алготрейдинга на MQL5
В этой статье мы рассмотрим методы уменьшения размерности и их применение в торговой среде MQL5. В частности, мы изучим нюансы линейного дискриминантного анализа (LDA) и анализа главных компонентов (PCA), а также посмотрим на их влияние при разработке стратегий и анализе рынка.

Нейросети — это просто (Часть 19): Ассоциативные правила средствами MQL5
Продолжаем тему поиска ассоциативных правил. В предыдущей статье мы рассмотрели теоретические аспекты данного типа задач. В этой статье я продемонстрирую реализацию метода FP-Growth средствами MQL5. А также мы протестируем нашу реализацию на реальных данных.


Разрабатываем мультивалютный советник (Часть 15): Готовим советник к реальной торговле
Постепенно приближаясь к получению готового советника, необходимо уделить внимание вопросам, которые являются второстепенными на этапе тестирования торговой стратегии, но становятся важными при переходе к реальной торговле.


Теория категорий в MQL5 (Часть 8): Моноиды
Статья продолжает серию о реализации теории категорий в MQL5. Здесь мы вводим моноиды как домен (множество), который отличает теорию категорий от других методов классификации данных за счет включения правил и элемента равнозначности.


Риск-менеджер для торговых роботов (Часть I): Включаемый файл контроля рисков для советников
Трейдинг характеризуется высокими требованиями к дисциплине риск-менеджмента. Настоящая работа представляет анализ основных причин неудач трейдеров и предлагает техническое решение в виде класса CEnhancedRiskManager для платформы MQL5. Включает практическое тестирование на агрессивном сеточном советнике.

Возможности Мастера MQL5, которые вам нужно знать (Часть 27): Скользящие средние и угол атаки
Угол атаки (Angle of Attack) — популярный показатель, значение крутизны (steepness) которого, как считается, тесно связано с силой преобладающего тренда. Мы рассмотрим, как он обычно трактуется и применяется, и выясним, есть ли изменения, которые можно было бы внести в способ его измерения для улучшения торговой системы.


Математические модели в сеточных стратегиях
В этой статье мы рассмотрим применение математики к сеточным стратегиям. Мы разберем основные принципы работы стратегии, её преимущества и недостатки. Вы узнаете, как построить торговую сетку, задавать оптимальные параметры и эффективно управлять рисками.


Нейросети — это просто (Часть 68): Офлайн оптимизация политик на основе предпочтений
С первых статей, посвященных обучению с подкреплением, мы так или иначе затрагиваем 2 проблемы: исследование окружающей среды и определение функции вознаграждения. Последние статьи были посвящены проблеме исследования в офлайн обучении. В данной статье я хочу Вас познакомить с алгоритмом, авторы которого полностью отказались от функции вознаграждения.


Разрабатываем мультивалютный советник (Часть 18): Автоматизация подбора групп с учётом форвард-периода
Продолжим автоматизировать шаги, которые ранее мы выполняли вручную. В этот раз вернёмся к автоматизации второго этапа, то есть выбора оптимальной группы одиночных экземпляров торговых стратегий, дополнив его возможностью учитывать результаты экземпляров на форвард-периоде.


Анализ почасового движения торговых символов и их спредов в MetaTrader 5
Индикатор индекса сезонности ProSpread со скользящим средним, как инструмент технического анализа, который выявляет сезонные закономерности ценового движения, анализирует поведение цены в определенные часы торговли, может работать как с одним инструментом, так и со спредом между двумя активами, а также визуализирует статистическую вероятность направленных движений.


Разработка торгового советника с нуля (Часть 20): Новая система ордеров (III)
Продолжим внедрение новой системы ордеров. Создание такой системы требует хорошего владения MQL5, а также понимания того, как на самом деле работает платформа MetaTrader 5 и какие ресурсы она нам предоставляет.

Использование JSON Data API в MQL-проектах
Представьте, что вы можете использовать данные, которых нет в MetaTrader. Обычно вы получаете информацию только от индикаторов, основанных на анализе цен и техническом анализе. Теперь представьте, что у вас есть доступ к данным, которые выведут ваши торговые возможности на новый уровень. Вы можете значительно увеличить мощность платформы MetaTrader, если объедините её возможности с результатами работы других программ, методов макроанализа и ультрасовременных инструментов через API. В этой статье мы расскажем, как использовать API, и представим полезные и ценные API-сервисы.


Нейросети — это просто (Часть 51): Актор-критик, управляемый поведением (BAC)
В последних двух статьях рассматривался алгоритм Soft Actor-Critic, который включает энтропийную регуляризацию в функцию вознаграждения. Этот подход позволяет балансировать исследование среды и эксплуатацию модели, но он применим только к стохастическим моделям. В данной статье рассматривается альтернативный подход, который применим как для стохастических, так и для детерминированных моделей.


Торговый робот на языковой GPT-модели
Статья представляет полную реализацию TimeGPT — специализированной архитектуры на основе Transformer для прогнозирования финансовых временных рядов на платформе MetaTrader 5. Рассмотрена адаптация механизма внимания для финансовых данных, селективная токенизация изменений цены, hardware-aware оптимизации и продвинутые техники обучения. Включены результаты практического тестирования, показавшие точность прогнозов 87% при горизонте 24 бара с временем обучения 15 минут на CPU. Представлен готовый торговый советник с автоматическим переобучением.


Автоматизация торговли с помощью трендовой стратегии Parabolic SAR на MQL5: Создаем эффективный советник
В этой статье мы автоматизируем торговлю с помощью стратегии Parabolic SAR на MQL5, создав эффективный советник. Советник будет совершать сделки по трендам, определяемым индикатором Parabolic SAR.


Советник на базе универсального аппроксиматора MLP
В статье представлен простой и доступный способ использования нейронной сети в торговом советнике, который не требует глубоких знаний в машинном обучении. Метод исключает нормализацию целевой функции и устраняет проблемы "взрыва весов" и "ступора сети", предлагая интуитивное обучение и наглядный контроль результатов.


Нейросети — это просто (Часть 64): Метод Консервативного Весового Поведенческого Клонирования (CWBC)
В результате тестов, проведенных в предыдущих статьях, мы пришли к выводу, что оптимальность обученной стратегии во многом зависит от используемой обучаемой выборки. В данной статье я предлагаю вам познакомиться с довольно простым и эффективном методе выбора траекторий для обучения моделей.


Разработка передовых торговых систем (ПТС): Реализация Order Blocks в индикаторе
В этой статье мы узнаем, как создать индикатор, который обнаруживает, рисует и предупреждает о смягчении ордер-блоков (ОВ). Также мы подробно рассмотрим, как идентифицировать эти блоки на графике, устанавливать точные предупреждения и визуализировать их положение с помощью прямоугольников, чтобы лучше понять поведение цены. Данный индикатор станет ключевым инструментом для тех, кто следует концепциям Smart Money Concepts и методологии Inner Circle Trader.

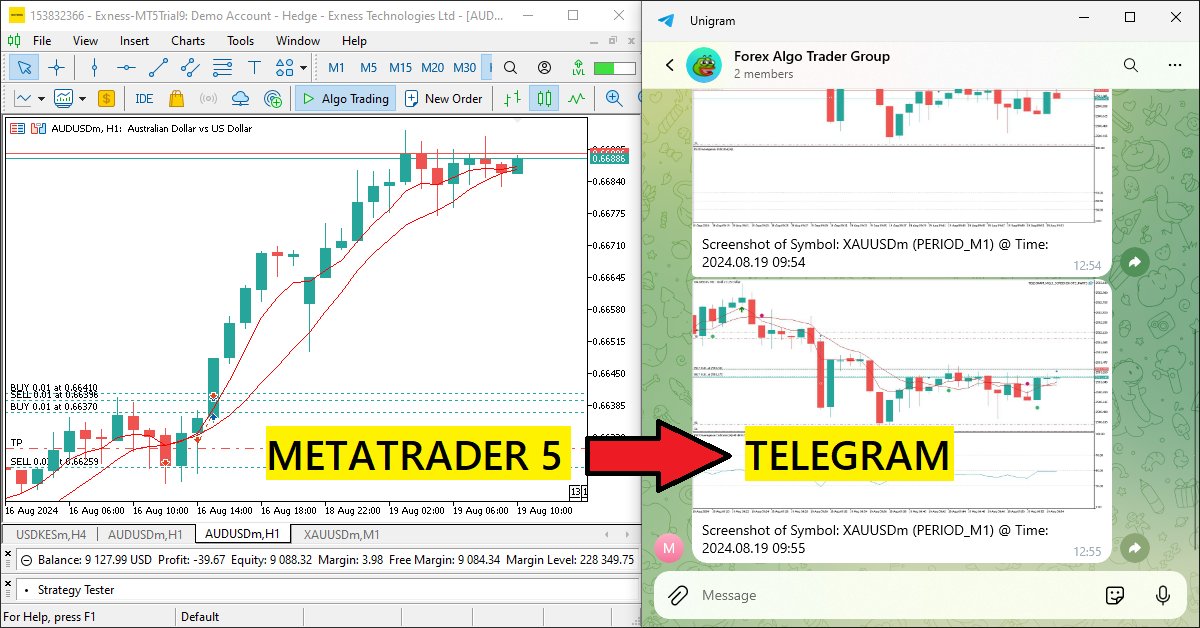
MQL5-советник, интегрированный в Telegram (Часть 3): Отправка скриншотов графиков с подписями из MQL5 в Telegram
В этой статье мы создадим советник MQL5, который кодирует скриншоты графиков в виде графических данных и отправляет их в чат Telegram посредством HTTP-запросов. Внедрив кодирование и передачу изображений, мы улучшим существующую систему MQL5-Telegram путем добавления визуальной торговой аналитики непосредственно в Telegram.

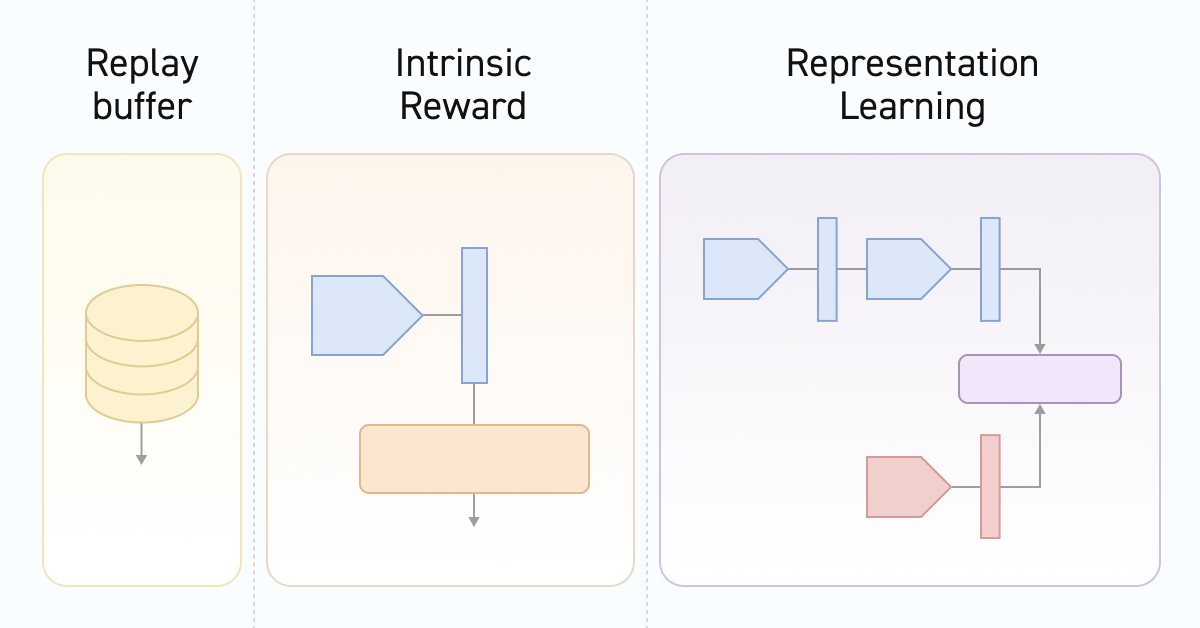
Нейросети — это просто (Часть 55): Контрастный внутренний контроль (CIC)
Контрастное обучение (Contrastive learning) - это метод обучения представлению без учителя. Его целью является обучение модели выделять сходства и различия в наборах данных. В данной статье мы поговорим об использовании подходов контрастного обучения для исследования различных навыков Актера.


Добавляем пользовательскую LLM в торгового робота (Часть 2): Пример развертывания среды
Языковые модели (LLM) являются важной частью быстро развивающегося искусственного интеллекта, поэтому нам следует подумать о том, как интегрировать мощные LLM в нашу алгоритмическую торговлю. Большинству людей сложно настроить эти модели в соответствии со своими потребностями, развернуть их локально, а затем применить к алгоритмической торговле. В этой серии статей будет рассмотрен пошаговый подход к достижению этой цели.

Создание Python-классов для торговли в MetaTrader 5, аналогичных представленным в MQL5
Python-пакет MetaTrader 5 предлагает простой способ создания торговых приложений для платформы MetaTrader 5 на языке Python. Будучи мощным и полезным инструментом данный модуль не так прост как язык программирования MQL5, когда дело касается разработки решений для алгоритмической торговли. В данной статье мы создадим классы для торговли, аналогичные предлагаемым в языке MQL5, чтобы создать схожий синтаксис и сделать разработку торговых роботов на Python такой же простой как и на MQL5.