Artigos sobre como automatizar sistemas de negociação na linguagem MQL5

Leia artigos sobre sistemas de negociação baseados em uma ampla diversidade de conceitos. Aprenda a usar métodos estatísticos e padrões sobre velas japonesas, a filtrar sinais e dominar indicadores 'semáforo'.
Graças ao Assistente MQL5, e sem ter que programar, você pode criar robôs para testar rapidamente suas ideias de negociação, além de aprender sobre algoritmos genéticos, entre outras coisas.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se


Aplicação da Teoria dos Jogos de Nash com Filtragem HMM em Trading
Este artigo explora a aplicação da teoria dos jogos de John Nash, especificamente o Equilíbrio de Nash, no mercado financeiro. Ele discute como os traders podem utilizar scripts em Python e MetaTrader 5 para identificar e explorar ineficiências do mercado utilizando os princípios de Nash. O artigo oferece um guia passo a passo sobre como implementar essas estratégias, incluindo o uso de Modelos Ocultos de Markov (HMM) e análise estatística para melhorar o desempenho das negociações.

Redes neurais em trading: Segmentação guiada
Vamos conhecer um método de análise multimodal integrada para interagir e compreender características.


Redes neurais em trading: Integração da teoria do caos na previsão de séries temporais (Attraos)
O Attraos é um framework que integra a teoria do caos à previsão de séries temporais de longo prazo, tratando-as como projeções de sistemas dinâmicos caóticos multidimensionais. Por meio da invariância do atrator, o modelo aplica a reconstrução do espaço de fases e a memória dinâmica com múltiplas resoluções para preservar estruturas históricas.


Algoritmo do Átomo Artificial — Artificial Atom Algorithm (A3)
Implementação do algoritmo A3 em MQL5, um método metaheurístico de otimização inspirado em processos químicos. Com apenas 2 parâmetros ajustáveis, sua estrutura compacta e a pequena população garantem alta velocidade de execução com qualidade satisfatória das soluções.

Redes neurais em trading: Segmentação de dados com base em expressões de referência
Ao analisarmos a situação de mercado, a dividimos em segmentos individuais, identificando as principais tendências. No entanto, os métodos tradicionais de análise geralmente se concentram em um único aspecto, limitando a percepção. Neste artigo, apresentaremos um método que permite destacar vários objetos, oferecendo uma compreensão mais completa e em camadas da situação.


Redes neurais em trading: Modelos bidimensionais do espaço de conexões (Conclusão)
Damos continuidade ao estudo do framework inovador Chimera, um modelo bidimensional do espaço de estados que utiliza tecnologias de redes neurais para análise de séries temporais multidimensionais. Esse método garante alta precisão de previsão com baixo custo computacional.


Implementação do circuito quântico de Quantum Reservoir Computing (QRC)
Trata-se de uma abordagem revolucionária do aprendizado de máquina aplicado ao trading por meio da computação quântica. O artigo descreve a aplicação prática de um sistema QRC adaptativo com ajuste contínuo incremental para prever movimentos do mercado em tempo real.

Criação de EAs que se auto-otimizam em MQL5 (Parte 9): Cruzamento duplo de médias móveis
Este artigo apresenta o desenvolvimento de uma estratégia de cruzamento duplo de médias móveis que utiliza sinais de um timeframe superior (D1) para determinar as entradas em um timeframe inferior (M15), enquanto os níveis de stop-loss são calculados com base em um timeframe intermediário (H4), utilizado para a gestão de risco. São introduzidas constantes do sistema, enumerações personalizadas e a lógica dos modos de seguimento de tendência e reversão à média, com ênfase na modularidade e na futura otimização por meio de um algoritmo genético. Essa abordagem oferece condições flexíveis de entrada e saída, buscando reduzir o atraso dos sinais e melhorar o timing das operações ao alinhar as entradas nos timeframes inferiores às tendências dos timeframes superiores.

Automatizando Estratégias de Trading em MQL5 (Parte 4): Construindo um Sistema de Recuperação por Zonas em Múltiplos Níveis
Neste artigo, desenvolvemos um Sistema de Recuperação por Zonas em Múltiplos Níveis em MQL5 que utiliza o RSI para gerar sinais de negociação. Cada instância de sinal é adicionada dinamicamente a uma estrutura de array, permitindo que o sistema gerencie múltiplos sinais simultaneamente dentro da lógica de Zone Recovery. Por meio dessa abordagem, demonstramos como lidar de forma eficaz com cenários complexos de gerenciamento de trades, mantendo ao mesmo tempo um design de código escalável e robusto.


Multiple Symbol Analysis With Python And MQL5 (Part 3): Taxas de Câmbio Triangulares
Traders frequentemente enfrentam drawdowns causados por sinais falsos, enquanto esperar por confirmação pode levar à perda de oportunidades. Este artigo apresenta uma estratégia de trading triangular utilizando a cotação da Prata em Dólares (XAGUSD) e em Euros (XAGEUR), juntamente com a taxa de câmbio EURUSD, para filtrar ruído. Ao aproveitar relações entre mercados, traders podem descobrir sentimento oculto do mercado e refinar suas entradas em tempo real.


Técnicas do MQL5 Wizard que você deve conhecer (Parte 28): GANs revisitados com uma introdução às taxas de aprendizado
A Taxa de Aprendizado é um tamanho de passo em direção a um objetivo de treinamento nos processos de treinamento de muitos algoritmos de aprendizado de máquina. Examinamos o impacto que seus diversos cronogramas e formatos podem ter no desempenho de uma Rede Generativa Adversária, um tipo de rede neural que já havíamos analisado em um artigo anterior.

Construindo Expert Advisors Auto-Otimizáveis em MQL5 (Parte 4): Dimensionamento Dinâmico de Posição
Empregar com sucesso o trading algorítmico exige aprendizado contínuo e interdisciplinar. No entanto, a gama infinita de possibilidades pode consumir anos de esforço sem gerar resultados tangíveis. Para lidar com isso, propomos uma estrutura que introduz complexidade de forma gradual, permitindo que os traders refinem suas estratégias de maneira iterativa, em vez de dedicar tempo indefinido a resultados incertos.


Redes neurais em trading: Pipeline inteligente de previsões (Mistura esparsa de especialistas)
Propomos conhecer a implementação prática do bloco de mistura esparsa de especialistas para séries temporais no ambiente computacional OpenCL. No artigo, é analisado passo a passo o funcionamento da convolução multi-janela mascarada, bem como a organização do aprendizado por gradiente em condições de múltiplos fluxos de informação.

Redes neurais em trading: Detecção de objetos com reconhecimento de cena (HyperDet3D)
Apresentamos uma nova abordagem para a detecção de objetos por meio de hiper-redes. Uma hiper-rede de geração de pesos para o modelo subjacente, que nos permite levar em conta as peculiaridades do estado atual do mercado. Essa abordagem melhora a precisão da previsão, adaptando o modelo a diferentes condições de mercado.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 51): Aprendizado por Reforço com SAC
Soft Actor Critic é um algoritmo de Aprendizado por Reforço que utiliza 3 redes neurais. Uma rede ator e 2 redes críticas. Esses modelos de aprendizado de máquina são combinados em uma parceria mestre-escravo onde as redes críticas são modeladas para melhorar a precisão de previsão da rede ator. Ao mesmo tempo em que introduzimos ONNX nesta série, exploramos como essas ideias podem ser colocadas à prova como um sinal personalizado de um Expert Advisor montado pelo wizard.


Redes neurais em trading: Generalização de séries temporais sem vinculação a dados (Módulos básicos do modelo)
Damos continuidade ao conhecimento do framework Mamba4Cast. E hoje vamos nos aprofundar na implementação prática das abordagens propostas. O Mamba4Cast foi criado não para um longo aquecimento em cada nova série temporal, mas para entrar em operação de forma instantânea. Graças à ideia de Zero-Shot Forecasting, o modelo é capaz de fornecer imediatamente previsões de alta qualidade em dados reais sem retreinamento e sem ajuste fino de hiperparâmetros.


Redes neurais em trading: Generalização de séries temporais sem vínculo com dados (Conclusão)
Este artigo permitirá que você veja como o Mamba4Cast transforma a teoria em um algoritmo de trading funcional e prepara o terreno para seus próprios experimentos. Não perca a oportunidade de obter um espectro completo de conhecimento e inspiração para o desenvolvimento da sua própria estratégia.

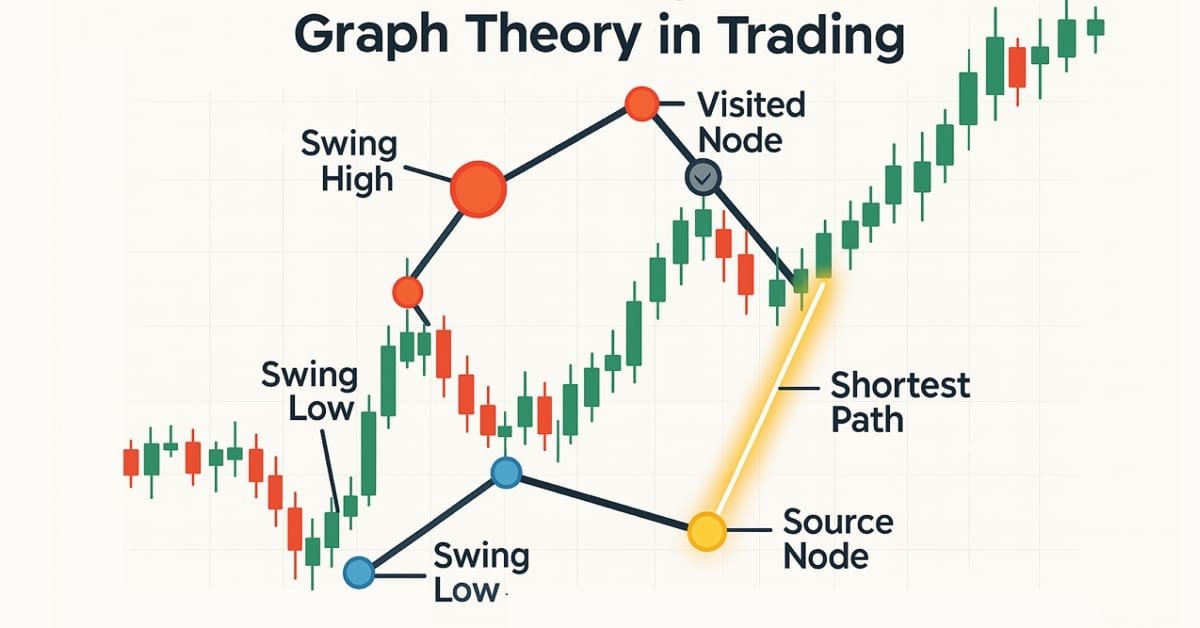
Teoria dos grafos: Algoritmo de Dijkstra no trading
O algoritmo de Dijkstra é uma solução clássica para a busca do caminho mais curto na teoria dos grafos, permitindo otimizar estratégias de trading por meio da modelagem de redes de mercado. Traders podem utilizá-lo para encontrar as rotas mais eficientes nos dados de um gráfico de candles.

Integre seu próprio LLM ao EA (Parte 5): Desenvolva e Teste Estratégia de Trading com LLMs (III) – Adapter-Tuning
Com o rápido desenvolvimento da inteligência artificial atualmente, os modelos de linguagem (LLMs) são uma parte importante da inteligência artificial, portanto devemos pensar em como integrar LLMs poderosos ao nosso trading algorítmico. Para a maioria das pessoas, é difícil ajustar esses modelos poderosos de acordo com suas necessidades, implantá-los localmente e então aplicá-los ao trading algorítmico. Esta série de artigos adotará uma abordagem passo a passo para alcançar esse objetivo.


Redes neurais em trading: sinais de negociação robustos em qualquer regime de mercado (ST-Expert)
Neste artigo, vamos conhecer o framework ST-Expert, que torna as previsões robustas diante da incerteza do mercado, permitindo levar em conta dependências locais e globais em séries temporais. Sua arquitetura flexível favorece a adaptabilidade dos modelos e aumenta a precisão das previsões.


Recursos do Assistente MQL5 que você precisa conhecer (Parte 47): Aprendizado por reforço (algoritmo de diferenças temporais)
Temporal Difference (TD, diferenças temporais) é mais um algoritmo de aprendizado por reforço, que atualiza os valores Q com base na diferença entre as recompensas previstas e as recompensas reais durante o treinamento do agente. A ênfase está na atualização dos valores Q sem considerar necessariamente seus pares "estado-ação" (state-action). Como de costume, veremos como esse algoritmo pode ser aplicado em um EA, criado com a ajuda do Assistente.


Algoritmo de Busca com Retrocesso — Backtracking Search Algorithm (BSA)
E se um algoritmo de otimização pudesse lembrar suas viagens passadas e usar essa memória para buscar soluções melhores? O BSA faz exatamente isso, equilibrando a exploração do novo e o retorno ao que já foi testado. No artigo, revelamos os segredos do algoritmo. Ideia simples, mínimo de parâmetros e resultado estável.


Negociando opções sem opções (Parte 3): Estratégias complexas com opções
São analisadas estratégias com opções para mercado lateral (não direcionais) e para mercado em tendência (direcionais), bem como sua implementação em MQL5. O EA desenvolvido no artigo anterior é aprimorado com a exibição dos níveis de opções. Agora é hora de analisar o funcionamento e implementar as estratégias que os traders de opções utilizam na prática.


Funcionalidades do Assistente MQL5 que você precisa conhecer (Parte 29): Taxas de aprendizado e perceptrons multicamadas
Estamos concluindo a análise da sensibilidade da taxa de aprendizado ao desempenho do EA, estudando taxas de aprendizado adaptáveis Essas taxas devem ser ajustadas para cada parâmetro da camada durante o treinamento, por isso precisamos avaliar os potenciais benefícios em relação às perdas esperadas no desempenho.


Operando com o Calendário Econômico do MQL5 (Parte 6): Automatizando a Entrada de Trades com Análise de Eventos de Notícias e Temporizadores de Contagem Regressiva
Neste artigo, implementamos a entrada automática de trades utilizando o Calendário Econômico do MQL5, aplicando filtros definidos pelo usuário e deslocamentos de tempo para identificar eventos de notícias qualificados. Comparamos os valores de previsão e valores anteriores para determinar se devemos abrir uma operação BUY ou SELL. Temporizadores dinâmicos de contagem regressiva exibem o tempo restante até a divulgação da notícia e são redefinidos automaticamente após a execução de um trade.

Automatizando Estratégias de Trading em MQL5 (Parte 12): Implementação da Estratégia Mitigation Order Blocks (MOB)
Neste artigo, construímos um sistema de trading em MQL5 que automatiza a detecção de order blocks para trading Smart Money. Descrevemos as regras da estratégia, implementamos a lógica em MQL5 e integramos o gerenciamento de risco para uma execução eficaz das operações. Por fim, realizamos o backtest do sistema para avaliar seu desempenho e refiná-lo para obter resultados ideais.


Recursos do Assistente MQL5 que você precisa conhecer (Parte 43): Aprendizado por reforço com SARSA
O SARSA (State-Action-Reward-State-Action, estado–ação–recompensa–estado–ação) é outro algoritmo que pode ser utilizado na implementação de aprendizado por reforço. Vamos analisar como esse algoritmo pode ser implementado como um modelo independente (e não apenas como um mecanismo de aprendizado) em Expert Advisors gerados no Wizard, de forma semelhante ao que fizemos nos casos de Q-learning e DQN.


Redes neurais em trading: Modelo universal de geração de trajetórias (UniTraj)
Compreender o comportamento de agentes é importante em diversas áreas, mas a maioria dos métodos se concentra em uma única tarefa (compreensão, remoção de ruído ou previsão), o que reduz sua eficácia em cenários reais. Neste artigo, apresento um modelo capaz de se adaptar à solução de diferentes tarefas.

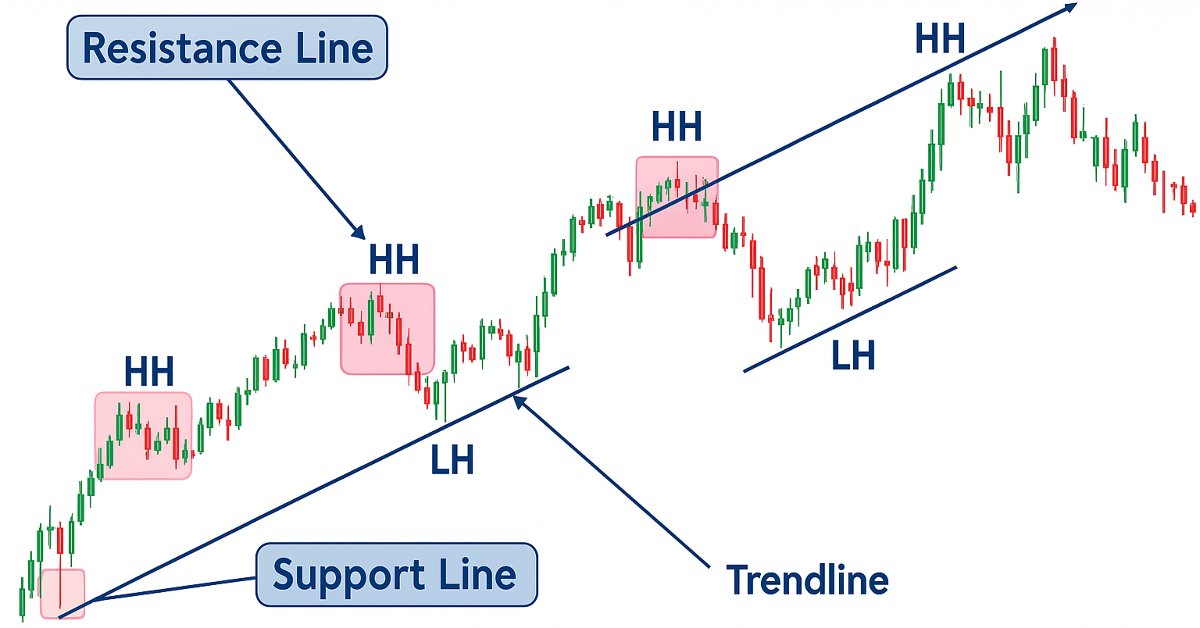
Desenvolvimento do Kit de Ferramentas de Análise de Price Action (Parte 19): Analisador ZigZag
Todo trader de avaliação da ação do preço utiliza manualmente linhas de tendência para confirmar tendências e identificar possíveis pontos de reversão ou de continuação. Nesta série sobre o desenvolvimento de um kit de ferramentas de avaliação da ação do preço, apresentamos uma ferramenta focada no desenho de linhas de tendência inclinadas para facilitar a análise do mercado. Essa ferramenta simplifica o processo para os traders ao destacar claramente as principais tendências e níveis essenciais para uma avaliação da ação do preço.


Robô de trading baseado em redes neurais com arquitetura Mamba e SSM seletivo
Este artigo analisa a revolucionária arquitetura de rede neural Mamba/SSM para a previsão de séries temporais financeiras. Ele apresenta uma implementação completa em MQL5 de uma alternativa moderna ao Transformer, que possui complexidade linear O(N) em vez de quadrática O(N²). Além disso, o texto examina detalhadamente os modelos de espaço de estado seletivos, as otimizações orientadas ao hardware, as técnicas de patching e os métodos avançados de treinamento com AdamW. O artigo inclui resultados práticos de testes que mostram um aumento da precisão de 62% para 71% e uma redução do tempo de treinamento de 45 para 8 minutos. Também é apresentado um Expert Advisor pronto para uso, com treinamento automático e gestão de risco adaptativa para MetaTrader 5.


Otimização de nuvens atmosféricas — Atmosphere Clouds Model Optimization (ACMO): Teoria
Este artigo é dedicado ao algoritmo meta-heurístico Atmosphere Clouds Model Optimization (ACMO), que modela o comportamento das nuvens para resolver problemas de otimização. O algoritmo utiliza os princípios de geração, movimento e dispersão de nuvens, adaptando-se às "condições climáticas" no espaço de soluções. O artigo explora como a simulação meteorológica do algoritmo encontra soluções ótimas em um espaço complexo de possibilidades e descreve detalhadamente as etapas do ACMO, incluindo a preparação do "céu", o nascimento das nuvens, seu deslocamento e a concentração de chuva.

Redes neurais em trading: Redução de consumo de memória com o método de otimização Adam-mini
Uma das abordagens para aumentar a eficiência no treinamento e na convergência de modelos é aprimorar os métodos de otimização. O Adam-mini é um método adaptativo projetado para aprimorar o algoritmo base Adam.

Funcionalidades do Assistente MQL5 que você precisa conhecer (Parte 31): Escolha da função de perda
A função de perda (Loss Function) é uma métrica fundamental nos algoritmos de aprendizado de máquina, que fornece feedback para o processo de aprendizado ao quantificar o quão bem um determinado conjunto de parâmetros se comporta em comparação com o valor-alvo esperado. Vamos explorar os diferentes formatos dessa função na classe personalizada do Assistente MQL5.


Redes neurais em trading: Ator–Diretor–Crítico (Conclusão)
O framework Actor–Director–Critic representa uma evolução da arquitetura clássica de aprendizado por agentes. O artigo apresenta uma experiência prática de sua implementação e adaptação às condições dos mercados financeiros.


Redes neurais em trading: Framework de previsão cross-domain de séries temporais (Conclusão)
Este artigo é dedicado à construção prática do modelo TimeFound para previsão de séries temporais. São abordadas as principais etapas de implementação das abordagens centrais do framework utilizando os recursos do MQL5.


Redes neurais em trading: Extração eficiente de características para classificação precisa (Conclusão)
O framework Mantis transforma séries temporais complexas em tokens informativos e serve como uma base confiável para um Agente de trading inteligente, pronto para operar em tempo real.


Redes neurais em trading: Previsão probabilística de séries temporais (Conclusão)
Apresentamos a você o framework K²VAE e uma variante de como integrar as abordagens propostas a um sistema de trading. Você verá como a abordagem híbrida Koopman-Kalman-VAE ajuda a construir modelos adaptativos e interpretáveis. Ao final do artigo, veremos os resultados práticos obtidos com as soluções implementadas.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 32): Regularização
A regularização é uma forma de penalizar a função de perda em proporção ao peso discreto aplicado ao longo das várias camadas de uma rede neural. Vamos observar a importância de algumas formas de regularização e o impacto que isso pode ter em testes realizados com um Expert Advisor montado por um assistente.

Redes neurais em trading: Modelo hiperbólico de difusão latente (Conclusão)
A aplicação de processos de difusão anisotrópicos para codificação dos dados brutos no espaço latente hiperbólico, conforme proposto no framework HypDiff, contribui para a preservação das características topológicas da situação atual do mercado e melhora a qualidade de sua análise. No artigo anterior, iniciamos a implementação das abordagens propostas usando MQL5. Hoje, continuaremos esse trabalho iniciado, levando-o até sua conclusão lógica.


Redes neurais em trading: Dos transformers aos neurônios spiking (Conclusão)
As redes neurais já estão transformando a forma como analisamos os mercados, e novas arquiteturas abrem possibilidades ainda maiores. Neste artigo, concluímos nosso desenvolvimento com o framework SpikingBrain, que nos apresenta novas perspectivas.