Artigos sobre como testar estratégias na linguagem MQL5

Saiba como desenvolver, escrever e testar uma estratégia de negociação, como encontrar os parâmetros ideais do sistema e como analisar os resultados obtidos. A plataforma MetaTrader dispõe de inúmeras funcionalidades para que os desenvolvedores de robôs de negociação testem suas ideias de negociação com rapidez e precisão. Aprenda nestes artigos como testar robôs multimoedas e como usar os recursos da MQL5 Cloud Network para otimização.
É importante os desenvolvedores de sistemas de negociação automatizados começarem por aprender os princípios básicos de como testar e gerar algoritmos de ticks dentro do Testador de Estratégias.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se

Teoria das Categorias em MQL5 (Parte 7): Domínios Multiconjuntos, Relativos e Indexados.
A teoria das categorias é um ramo diversificado e em expansão da matemática que só recentemente começou a ser abordado na comunidade MQL5. Esta série de artigos tem como objetivo analisar alguns de seus conceitos para criar uma biblioteca aberta e utilizar ainda mais essa maravilhosa seção na criação de estratégias de negociação.


Simulação de mercado: Position View (XV)
Neste artigo, tentarei explicar da forma o mais simples possível como você pode fazer uso de troca de mensagens entre aplicações. Isto para que consiga de fato, desenvolver algo realmente funcional e de maneira o mais simples e eficaz quando for possível ser feito. Não sei se de fato conseguirei passar a ideia por detrás do conceito. Já que ele não é tão simples de ser entendido e compreendido por parte de quem o está vendo pela primeira vez. Aproveitando mostrarei como você pode fazer, para conseguir modificar o sistema de replay/simulador, a fim de poder depurar um Expert Advisor ou um outro código qualquer que você esteja criando. Isto de maneira igualmente simples e direta.

Importância da qualidade do gerador de números aleatórios no desempenho dos algoritmos de otimização
Neste artigo, analisaremos o gerador de números aleatórios Mersenne Twister e o compararemos com o gerador padrão do MQL5. Veremos como a qualidade dos geradores de números aleatórios influencia os resultados dos algoritmos de otimização.

Desenvolvendo um EA multimoeda (Parte 7): Seleção de grupos considerando o período forward
Anteriormente, ao selecionar grupos de estratégias de trading para melhorar os resultados combinados, avaliamos os grupos apenas no mesmo período utilizado para a otimização dos EAs individuais. Vamos agora observar o que acontece ao aplicar a seleção no período forward.


Replay e Simulação de mercado: Gran Finale
Bem, finalmente chegamos a um sistema de replay/simulador, que você, meu caro e paciente leitor, pode finalmente usufruir. Sei que muitos poderiam imaginar que seria feito mais artigos, explicando mais pontos do sistema. As partes faltantes são simples de serem implementadas. Mas mesmo assim, será algo que lhe mostrará o qual preparado você de fato está.


Hibridização de algoritmos populacionais. Estruturas sequenciais e paralelas
Aqui, vamos mergulhar no mundo da hibridização de algoritmos de otimização, analisando três tipos principais: mistura de estratégias, hibridização sequencial e paralela. Realizaremos uma série de experimentos combinando e testando algoritmos de otimização relevantes.


Visualização de estratégias em MQL5: distribuindo os resultados da otimização em gráficos de critérios
Neste artigo, escreveremos um exemplo de visualização do processo de otimização e exibiremos os três melhores passes para quatro critérios de otimização. Além disso, implementaremos a possibilidade de selecionar um dos três melhores passes para exibir seus dados em tabelas e no gráfico.


Desenvolvendo um sistema de Replay (Parte 58): Voltando a trabalhar no serviço
Depois de ter dado um tempo no desenvolvimento e aperfeiçoamento do serviço usado no replay / simulação. Iremos voltar a trabalhar nele. Mas como já não iremos mais usar alguns recursos, como as variáveis globais de terminal, se torna necessário uma completa reestruturação de algumas partes do mesmo. Mas não fiquem aflitos, tal processo será adequadamente explicado, para que todos consigam de fato acompanhar o desenrolar do desenvolvimento do serviço.


Vantagens do Assistente MQL5 que você precisa saber (Parte 12): Polinômio de Newton
O polinômio de Newton, que cria equações quadráticas a partir de um conjunto de vários pontos, é uma abordagem arcaica, mas interessante para a análise de séries temporais. Neste artigo, tentaremos explorar quais aspectos dessa abordagem podem ser úteis para os traders, bem como eliminar suas limitações.


Simulação de mercado: Position View (XVII)
No artigo anterior, fizemos com que o indicador, nos mostrasse o resultado financeiro. Porém, nem todos gostam de fazer uso de tal modo de visualização. O motivo pode variar de operador para operador. Mas em alguns casos o motivo de fato me parece bastante plausível e justificável. Fazer as atualizações no código para promover isto. Não é nem de longe uma das tarefas mais complicadas. Na verdade é algo bastante simples e singelo. Assim neste artigo, veremos como fazer este tipo de coisa.


Métodos de otimização da biblioteca ALGLIB (Parte I)
Neste artigo, vamos conhecer os métodos de otimização da biblioteca ALGLIB para MQL5. O artigo inclui exemplos simples e visuais de aplicação da ALGLIB para resolver tarefas de otimização, o que tornará o processo de aprendizado dos métodos o mais acessível possível. Analisaremos detalhadamente a integração de algoritmos como BLEIC, L-BFGS e NS, e com base neles resolveremos uma tarefa de teste simples.

Algoritmo de Otimização de Bilhar — Billiards Optimization Algorithm (BOA)
Inspirado no jogo clássico de bilhar, o método BOA modela o processo de busca por soluções ótimas como uma partida em que as bolas tentam cair nas caçapas, que simbolizam os melhores resultados. Neste artigo, analisaremos os fundamentos do funcionamento do BOA, seu modelo matemático e sua eficácia na resolução de diferentes problemas de otimização.


Simulação de mercado: Position View (XII)
No artigo, você aprenderá como criar uma indicação visual na sua plataforma de trading para saber se você está em uma posição comprada ou vendida no gráfico, sem precisar acessar o terminal. Além disso, o texto aborda a implementação de uma funcionalidade que melhora a visualização ao mover linhas de take profit e stop loss, ocultando a linha de preço do mouse durante a movimentação para evitar confusões. A leitura oferece insights práticos para customizar sistemas de simulação de mercado.


Simulação de mercado: Position View (XIX)
Uma das coisas que mais tem me incomodado, é o fato da classe C_ElementsTrade, ter em seu código, coisas que permitem acessar as posições. Não entenda isto como uma falha, pois de fato não é. Apenas torna algumas partes do que precisaremos fazer no futuro, algo um tanto quanto sujeitas a erros. Todo o trabalho que tem sido feito, para implementar o indicador de posição. Tem sido feito, pensando em usar ele no replay/simulador. Porém, uma vez que ele esteja sendo usado no replay/simulador. Não teremos de forma alguma acesso a uma posição real. Sendo assim, qualquer chamada da biblioteca MQL5, cujo objetivo é acessar dados da posição. Não terão qualquer efeito no código.

Otimização por neuroboides — Neuroboids Optimization Algorithm (NOA)
Trata-se de uma nova metaheurística de otimização bioinspirada e autoral, denominada NOA (Neuroboids Optimization Algorithm), que combina princípios de inteligência coletiva e redes neurais. Ao contrário dos métodos clássicos, o algoritmo utiliza uma população de "neuroboides" autoaprendizes, cada um com sua própria rede neural, que adapta a estratégia de busca em tempo real. O artigo em questão apresenta a arquitetura do algoritmo, os mecanismos de autoaprendizado dos agentes e as perspectivas de aplicação dessa abordagem híbrida em tarefas complexas de otimização.

Algoritmo de busca orbital atômica — Atomic Orbital Search (AOS): Modificação
Na segunda parte do artigo, continuaremos o desenvolvimento da versão modificada do algoritmo AOS (Atomic Orbital Search), focando em operadores específicos para aumentar sua eficiência e adaptabilidade. Após analisar as bases e mecânicas do algoritmo, discutiremos ideias para melhorar o desempenho e a capacidade de análise de espaços de soluções complexos, propondo novas abordagens para expandir sua funcionalidade como ferramenta de otimização.


Desenvolvendo um sistema de Replay (Parte 61): Dando play no serviço (II)
Acompanhe neste artigo, as modificações que foram necessárias serem feitas, para que o serviço de replay / simulação, pudesse trabalhar de forma mais eficiente e segura. Aqui também, irei mostrar algo que pode ser de grande interesse para quem deseja fazer um uso mais eficiente das classes. Além de falar e explicar como contornar um problema que existe no MQL5, que reduz a performance do código quando usamos classes.


Simulação de mercado (Parte 05): Iniciando a classe C_Orders (II)
Neste artigo, explicarei como o Chart Trade conseguirá lidar, junto com o Expert Advisor, a um pedido do usuário para encerrar todas as posições que se encontram em aberto. Parece ser algo simples. Porém existem alguns agravantes que você precisa saber como lidar com eles.


Simulação de mercado: Position View (VII)
Neste artigo, começaremos a fazer algumas melhorias no indicador de posição. Isto para que seja possível interagir com ele. E modificar as linhas de preço, ou fechar uma posição diretamente via interação com o indicador de posição. Antes de realmente começarmos a parte da implementação. Vamos entender uma coisa aqui. Isto para os menos avisados. Não é possível, de maneira ou forma alguma, usar um indicador a fim de modificar algo no servidor de negociação. Isto por conta que o MetaTrader 5, conta com um sistema de segurança que permite apenas e somente aos Expert Advisores, fazerem algo em uma ordem ou posição. Nenhuma outra aplicação que não seja um Expert Advisor, conseguirá manipular ordens ou posições.


Classe base de algoritmos populacionais como alicerce para otimização eficiente
Uma tentativa única de pesquisa para combinar uma série de algoritmos populacionais em uma única classe com o objetivo de simplificar a aplicação dos métodos de otimização. Essa abordagem não apenas abre possibilidades para o desenvolvimento de novos algoritmos, incluindo variantes híbridas, mas também estabelece um banco de testes básico universal. Este banco se torna uma ferramenta chave para a escolha do algoritmo ideal, dependendo da tarefa específica em questão.


Simulação de mercado: Iniciando o SQL no MQL5 (V)
No artigo anterior mostrei como você deveria proceder, a fim de conseguir adicionar o mecanismo de pesquisa. Isto para que dentro do código MQL5, você pudesse de fato fazer uso pleno do SQL. A fim de conseguir obter os resultados quando for usar o comando SELECT FROM do SQL. Mas ficou faltando falar da última função que precisamos implementar. Esta é a função DatabaseReadBind. E como para entender ela adequadamente é algo que exigirá um pouco mais de explicações. Ficou decidido que isto seria feito, não naquele artigo anterior, mas sim neste daqui. Já que o assunto é bem extenso.


Algoritmo de otimização de migração animal (AMO)
O artigo é dedicado ao algoritmo AMO, que modela o processo de migração sazonal dos animais em busca de condições ideais para sobrevivência e reprodução. As principais características do AMO incluem o uso da vizinhança topológica e um mecanismo probabilístico de atualização, tornando-o simples de implementar e flexível para diversas tarefas de otimização.


Desenvolvendo um sistema de Replay (Parte 72): Uma comunicação inusitada (I)
O que iremos construir será complexo de entender. Por isso, apresentarei apenas o início da construção neste artigo. Leia com calma, pois entender o conteúdo aqui é essencial para o próximo passo. O objetivo deste conteúdo é apenas didático, sem aplicação prática além do aprendizado e estudo dos conceitos apresentados.


Desenvolvendo um sistema de Replay (Parte 64): Dando play no serviço (V)
Neste artigo irei mostrar como corrigir duas falhas que se encontram presentes no código. No entanto tais correções foram explicadas para que você, aspirante a programador, consiga entender que nem sempre as coisas irão acontecer como você havia previsto. Mas isto não é motivo para desespero e sim uma oportunidade de aprendizado. O conteúdo exposto aqui, visa e tem como objetivo, pura e simplesmente a didática. De modo algum deve ser encarado como sendo, uma aplicação cuja finalidade não venha a ser o aprendizado e estudo dos conceitos mostrados.
Métodos de otimização da biblioteca Alglib (Parte II)
Neste artigo, continuaremos a análise dos métodos de otimização restantes da biblioteca ALGLIB, com foco especial em seus testes em funções complexas e multidimensionais. Isso nos permitirá não apenas avaliar a eficiência de cada algoritmo, mas também identificar seus pontos fortes e fracos em diferentes condições.


Simulação de mercado: Position View (IX)
Neste artigo, que será um artigo divisor de águas. Vamos começar a explorar de maneira um pouco mais profunda a interação entre as aplicações que estão sendo desenvolvidas para dar suporte total ao sistema de replay/simulação. Aqui vamos analisar um problema. Este tem de um lado, algo bastante chato, mas de outro algo muito interessante de explicar como resolver. E o problema é: Como fazer para adicionar as linhas de take profit e stop loss, depois que elas foram removidas? Isto sem usar o terminal, mas sim fazendo a operação direto no gráfico. Bem isto de fato é algo, a primeira vista simples. Porém existem alguns percalços a serem superados.


Simulação de mercado: Position View (XX)
Neste artigo iremos ver como modificar o código do indicador de posição a fim de conseguir, criar um tipo de sombra para que possamos visualizar onde o preço se encontra atualmente no servidor de negociação. Tal principio tem como finalidade facilitar o planejamento de operações. Onde temos uma movimentação das linhas de stop loss ou take profit. Porém adicionar tal funcionalidade, ou seja sombras de preço. Pode parecer algo extremamente complexo. Mas neste artigo mostrarei que você conseguirá fazer isto de maneira muito simples e prática.

Algoritmo de Irrigação Artificial — Artificial Showering Algorithm (ASHA)
Este artigo apresenta o Algoritmo de Irrigação Artificial (ASHA), um novo método metaheurístico desenvolvido para resolver problemas gerais de otimização. Baseado na simulação dos processos de fluxo e acúmulo de água, este algoritmo constrói o conceito de um campo ideal, no qual cada unidade de recurso (água) é convocada para buscar a solução ótima. Descubra como o ASHA adapta os princípios de fluxo e acúmulo para distribuir recursos de forma eficiente em um espaço de busca e conheça sua implementação e os resultados dos testes.


Otimização com Jogo do Caos — Chaos Game Optimization (CGO)
Apresentamos o novo algoritmo meta-heurístico Chaos Game Optimization (CGO), que demonstra capacidade única de manter alta eficiência em tarefas de grande dimensionalidade. Ao contrário da maioria dos algoritmos de otimização, o CGO não apenas não perde desempenho, como também às vezes melhora sua performance quando a complexidade do problema aumenta, o que constitui sua principal característica.

Métodos de William Gann (Parte III): A astrologia funciona?
A posição dos planetas e estrelas influencia os mercados financeiros? Vamos recorrer à estatística e aos big data para embarcar em uma jornada fascinante pelo mundo onde as estrelas e os gráficos do mercado se cruzam.


Desenvolvendo um EA multimoeda (Parte 23): Colocando em ordem o pipeline de etapas da otimização automática de projetos (II)
Estamos buscando criar um sistema de otimização periódica e automática das estratégias de trading utilizadas em um único EA final. À medida que o sistema evolui, ele se torna mais complexo, sendo necessário, periodicamente, analisá-lo como um todo para identificar gargalos e soluções pouco eficientes.

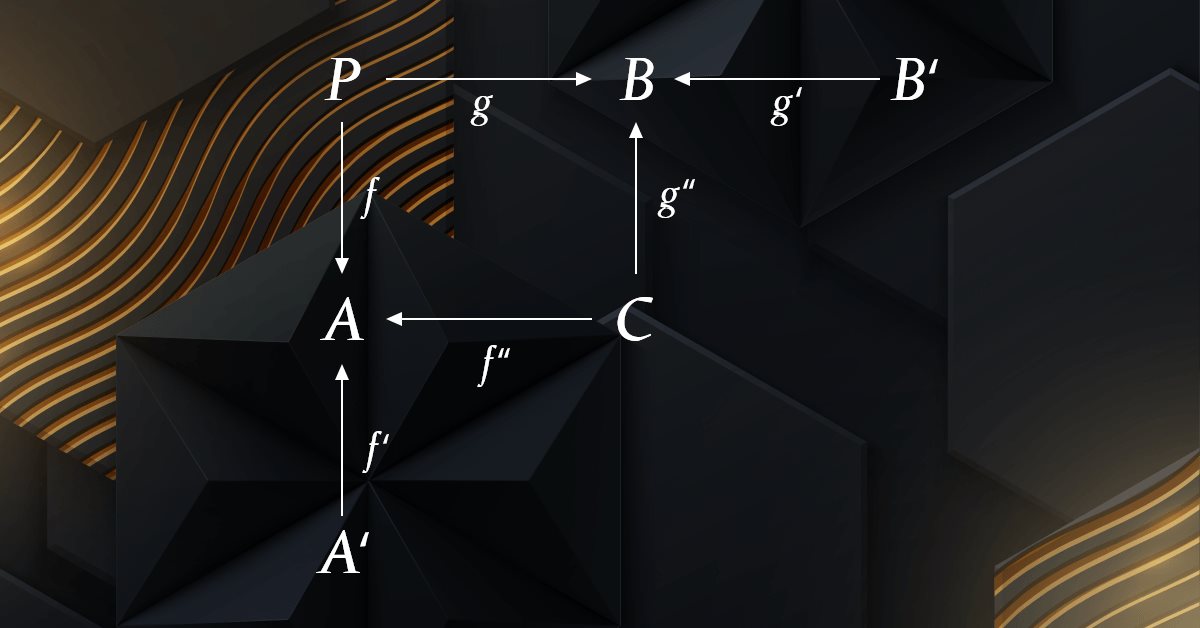
Teoria das Categorias em MQL5 (Parte 4): Intervalos, experimentos e composições
A teoria das categorias representa um segmento diversificado e em constante expansão da matemática, que até agora está relativamente pouco explorado na comunidade MQL5. Esta série de artigos tem como objetivo descrever alguns de seus conceitos a fim de criar uma biblioteca aberta e utilizar ainda mais essa seção notável na criação de estratégias de negociação.


Construindo um Modelo de Restrição de Tendência de Candlestick (Parte 8): Desenvolvimento do Expert Advisor (II)
Pense em um Expert Advisor independente. Anteriormente, discutimos um Expert Advisor baseado em indicador que também contava com um script independente para desenhar a geometria de risco e recompensa. Hoje, discutiremos a arquitetura de um Expert Advisor em MQL5, que integra todos os recursos em um único programa.


Simulação de mercado: A união faz a força (I)
Estamos chegando aos finalmente. O desenvolvimento do replay / simulador está quase concluído. É bem verdade que ainda precisaremos fazer algumas poucas coisas. Mas frente a tudo que realmente já foi feito. Implementar o que falta será moleza. Mas como tudo que será mostrado neste artigo, precisará ser adequadamente digerido e compreendido. Quero que você, meu caro leitor e entusiasta.

Algoritmos de otimização populacional: Resistência a ficar preso em extremos locais (Parte I)
Este artigo apresenta um experimento único que visa examinar o comportamento dos algoritmos de otimização populacional no contexto de sua capacidade de escapar eficientemente de mínimos locais quando a diversidade populacional é baixa e alcançar máximos globais. Trabalhar nessa direção fornecerá uma visão mais aprofundada sobre quais algoritmos específicos podem continuar sua busca com sucesso usando coordenadas definidas pelo usuário como ponto de partida e quais fatores influenciam seu sucesso.

Algoritmo de otimização baseado em ecossistema artificial — Artificial Ecosystem-based Optimization (AEO)
O artigo aborda o algoritmo metaheurístico AEO, que modela as interações entre os componentes de um ecossistema, criando uma população inicial de soluções e aplicando estratégias adaptativas de atualização, e descreve detalhadamente as etapas do funcionamento do AEO, incluindo as fases de consumo e decomposição, bem como as diferentes estratégias de comportamento dos agentes. O artigo apresenta as características e vantagens do AEO.


Simulação de mercado: Position View (IV)
Aqui começaremos a unir diversas coisas, ou aplicações que antes estavam complemente isoladas entre si. Apesar de que o Chart Trade, o Indicador de Mouse e o Expert Advisor, já terem algum tipo de relacionamento. Não havia ainda uma forma de podermos observar, posições que estivessem abertas no servidor de negociação, isto diretamente no gráfico. Fazendo muitas das vezes uso de um sistema cross order. Mas a partir deste momento isto começa a se tornar possível. Abrindo diversas portas para novas ideias e implementações futuras. Se bem que estamos apenas começando a fazer as coisas acontecerem. Mas já teremos uma direção na qual seguir.

Colmeia artificial de abelhas (ABHA): Testes e resultados
Neste artigo, continuaremos o estudo do algoritmo de colmeia de abelhas ABHA, aprofundando-nos na escrita de código e analisando os métodos restantes. Lembremos que cada abelha no modelo é apresentada como um agente individual, cujo comportamento depende de informações internas e externas, bem como de seu estado motivacional. Realizaremos testes do algoritmo em diferentes funções e apresentaremos os resultados em uma tabela de classificação.


Simulação de mercado: Position View (XIV)
O que vamos fazer agora, só é possível por que o MQL5, utiliza o mesmo princípio de funcionamento de uma programação baseada em eventos. Tal modelo de programação, é bastante usada na criação de DLL. Sei que no primeiro momento a coisa toda parecerá extremamente confusa e sem nenhuma lógica. Mas neste artigo, irei introduzir de maneira um pouco mais sólida tais conceitos, para que você iniciante consiga compreender adequadamente o que está acontecendo. Entender o que irei começar a explicar neste artigo é algo que poderá lhe ajudar muito na vida, como programador.


Desenvolvendo um EA multimoeda (Parte 25): Conectando uma nova estratégia (II)
Neste artigo, continuaremos a conectar uma nova estratégia ao sistema de otimização automática já criado. Vamos ver quais mudanças devem ser feitas no EA responsável pela criação do projeto de otimização e nos EAs das segunda e terceira etapas.