Artigos sobre como automatizar sistemas de negociação na linguagem MQL5

Leia artigos sobre sistemas de negociação baseados em uma ampla diversidade de conceitos. Aprenda a usar métodos estatísticos e padrões sobre velas japonesas, a filtrar sinais e dominar indicadores 'semáforo'.
Graças ao Assistente MQL5, e sem ter que programar, você pode criar robôs para testar rapidamente suas ideias de negociação, além de aprender sobre algoritmos genéticos, entre outras coisas.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se

Redes neurais em trading: Usando modelos de linguagem para previsão de séries temporais
Continuamos a analisar modelos de previsão de séries temporais. Neste artigo, proponho a apresentação de um algoritmo complexo baseado no uso de um modelo de linguagem previamente treinado.

Redes neurais de maneira fácil (Parte 92): Previsão adaptativa nas áreas de frequência e tempo
Os autores do método FreDF confirmaram experimentalmente a vantagem da previsão combinada nas áreas de frequência e tempo. No entanto, o uso de um hiperparâmetro de ponderação não é ideal para séries temporais não estacionárias. Neste artigo, proponho que você conheça um método de combinação adaptativa de previsões nas áreas de frequência e tempo.


Validação cruzada e noções básicas de inferência causal em modelos CatBoost, exportação para o formato ONNX
Este artigo propõe um método autoral para a criação de robôs usando aprendizado de máquina.


Desenvolvendo um sistema de Replay (Parte 30): Projeto Expert Advisor - Classe C_Mouse (IV)
Aqui demonstrarei uma técnica que pode lhe ajudar muito, em vários momentos durante a sua vida como programador. Diferente do que muitos dizem, não é a plataforma que é limitada, mas sim o conhecimento do individuo que diz que tal coisa. O que será explicado aqui, mostrar que com um pouco de bom senso e criatividade, você pode tornar a plataforma MetaTrader 5 muito mais interessante e versátil. E sem precisar de fato criar programas malucos ou coisas do estilo. Você pode criar um código simples, porém seguro e confiável. Usando de perspicácia, domar o código a fim de modificar algo já existente, sem se quer remover ou adicionar uma única linha se quer, no código original.


Instalação do MetaTrader 5 e de outros aplicativos da MetaQuotes no HarmonyOS NEXT
Os aplicativos da MetaQuotes, incluindo as plataformas MetaTrader 5 e MetaTrader 4, podem ser instalados em dispositivos com o sistema operacional HarmonyOS NEXT usando o componente DroiTong. Este artigo apresenta um guia passo a passo para instalar os programas em seu telefone ou notebook.

Redes neurais de maneira fácil (Parte 45): Ensinando habilidades para investigar estados
Aprender habilidades úteis sem uma função de recompensa explícita é um dos principais desafios do aprendizado por reforço hierárquico. Anteriormente, já nos familiarizamos com dois algoritmos para resolver esse problema. Mas a questão da completa exploração do ambiente ainda está em aberto. Neste artigo, é apresentada uma abordagem diferente para o treinamento de habilidades, cujo uso depende diretamente do estado atual do sistema.

Redes neurais de maneira fácil (Parte 32): Aprendizado Q distribuído
Em um dos artigos desta série, já nos iniciamos no método aprendizado Q, que calcula a média da recompensa para cada ação. Em 2017, foram apresentados 2 trabalhos simultâneos, que tiveram sucesso quanto ao estudo da função de distribuição de recompensas. Vamos considerar a possibilidade de usar essa tecnologia para resolver nossos problemas.

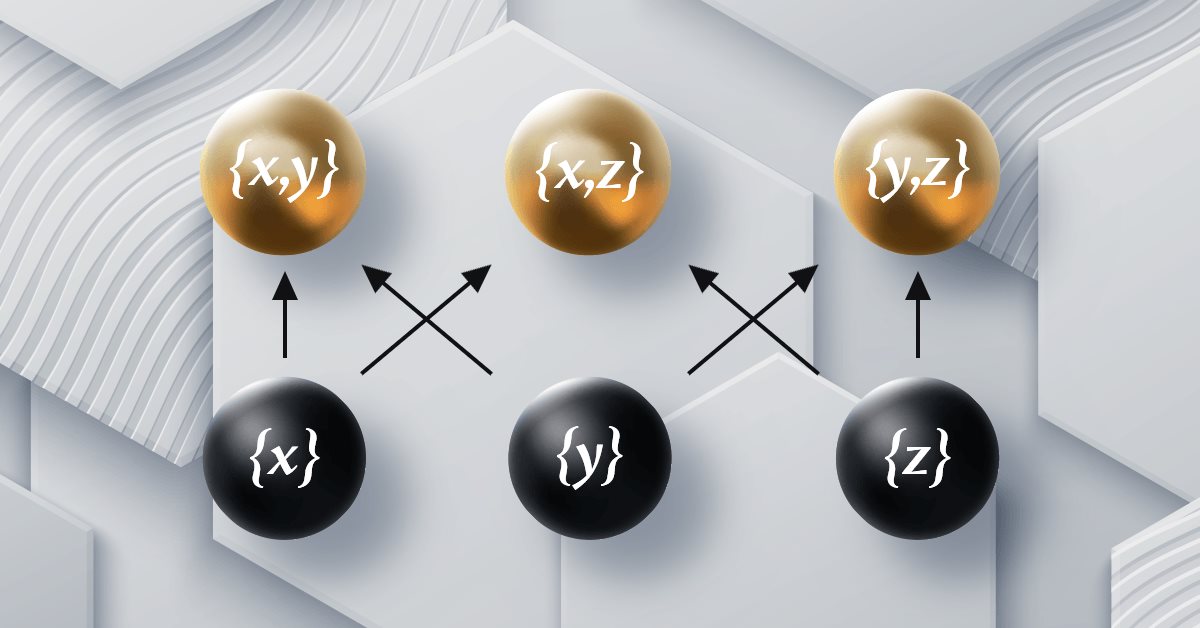
Teoria das Categorias em MQL5 (Parte 12): Ordem
Este artigo faz parte de uma série sobre a implementação de grafos usando a teoria das categorias no MQL5 e é dedicado à teoria da ordem (Order Theory). Consideraremos dois tipos básicos de ordenação e exploraremos como os conceitos de relação de ordem podem auxiliar os conjuntos monoidais na tomada de decisões de negociação.

Modificação do Grid-Hedge EA em MQL5 (Parte IV): Otimizando a Estratégia de Grid Simples (I)
Nesta quarta parte, revisitamos os Expert Advisors (EAs) Simple Hedge e Simple Grid desenvolvidos anteriormente. Nosso foco agora é refinar o Simple Grid EA por meio de análise matemática e uma abordagem de força bruta, visando o uso ideal da estratégia. Este artigo mergulha profundamente na otimização matemática da estratégia, preparando o terreno para futuras explorações de otimização baseada em código em artigos posteriores.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 27): Médias Móveis e o Ângulo de Ataque
O Ângulo de Ataque é uma métrica frequentemente citada, cuja inclinação é entendida como tendo uma forte correlação com a força de uma tendência predominante. Vamos analisar como ele é comumente usado e compreendido e examinar se há mudanças que poderiam ser introduzidas na forma como é medido, para benefício de um sistema de negociação que o utilize.

Criação de um EA em MQL5 com base na estratégia PIRANHA utilizando Bandas de Bollinger
Neste artigo, criamos um EA (Expert Advisor) em MQL5 com base na estratégia PIRANHA, utilizando as Bandas de Bollinger para aumentar a eficiência da negociação. Discutimos os princípios-chave da estratégia, a implementação do código, bem como os métodos de teste e otimização. Esse conhecimento permitirá usar o EA com eficácia em seus cenários de trading.

Permutação das barras de preços no MQL5
Neste artigo, apresentamos um algoritmo de permutação das barras de preços e detalhamos como os testes de permutação podem ser usados para identificar casos em que o desempenho de uma estratégia é inventado com o objetivo de enganar potenciais compradores de Expert Advisors.

Desenvolvendo um sistema de Replay (Parte 41): Iniciando a segunda fase (II)
Se tudo até aqui parecia adequado para você, significa que você de fato não está pensando no longo prazo. Onde você começa a desenvolver as aplicações e com o tempo, não precisará mais programar novas aplicações. Apenas terá que fazer com que elas trabalhem em conjunto. Vamos então ver como terminar de montar o indicador de mouse.

Inferência causal em problemas de classificação de séries temporais
Neste artigo, examinaremos a teoria da inferência causal usando aprendizado de máquina, bem como a implementação de uma abordagem personalizada em Python. A inferência causal e o pensamento causal têm suas raízes na filosofia e psicologia e desempenham um papel importante na nossa compreensão da realidade.

Construindo um Modelo de Restrição de Tendência de Candlestick (Parte 7): Refinando nosso modelo para o desenvolvimento de EA
Neste artigo, vamos nos aprofundar na preparação detalhada do nosso indicador para o desenvolvimento de Expert Advisor (EA). Nossa discussão abrangerá refinamentos adicionais na versão atual do indicador para melhorar sua precisão e funcionalidade. Além disso, vamos introduzir novos recursos que marcam pontos de saída, abordando uma limitação da versão anterior, que identificava apenas os pontos de entrada.

Testador rápido de estratégias de trading em Python usando Numba
O artigo apresenta um testador rápido de estratégias para modelos de aprendizado de máquina com o uso do Numba. Em termos de velocidade, ele supera o testador de estratégias feito em Python puro em 50 vezes. O autor recomenda o uso dessa biblioteca para acelerar cálculos matemáticos, especialmente em casos que envolvem laços.


Desenvolvendo um sistema de Replay - Simulação de mercado (Parte 17): Tiquete e mais tiquetes (I)
Aqui vamos começar a ver como implementar algo realmente bem interessante e curioso. Mas ao mesmo tempo extremamente complicado por conta de algumas questões que muitos confundem. Mas pior do que as confundir, é o fato de que alguns operadores que se dizem profissionais, não fazem ideia a importância de tais conceitos no mercado de capital. Sim, apesar do foco aqui ser programação, entender algumas questões que envolvem operações em mercados, é de extrema valia para o que iremos começar a implementar aqui.


Construindo um Modelo de Restrição de Tendência de Candlestick (Parte 2): Mesclando Indicadores Nativos
Este artigo foca em aproveitar os indicadores embutidos no MetaTrader 5 para filtrar sinais fora da tendência. Avançando a partir do artigo anterior, exploraremos como fazer isso usando o código MQL5 para comunicar nossa ideia ao programa final.


Redes neurais de maneira fácil (Parte 96): Extração multinível de características (MSFformer)
A extração e integração eficazes de dependências de longo prazo e características de curto prazo continuam sendo uma tarefa importante na análise de séries temporais. Compreendê-las e integrá-las corretamente é necessário para criar modelos preditivos precisos e confiáveis.


Desenvolvendo um sistema de Replay (Parte 34): Sistema de Ordens (III)
Vamos neste artigo concluir a primeira fase da construção. Será algo relativamente rápido, mas explicarei detalhes que podem não ter sido comentados no passado. Mas ainda assim aqui explicarei algumas coisas que muitos não entender por que são como são. Um destes casos é o Mouse. Você sabe o motivo de ter que pressionar a tecla Shift ou Ctrl no teclado ?!?!

Ciência de Dados e Aprendizado de Máquina (Parte 15): SVM — uma ferramenta útil no arsenal do trader
Neste artigo, exploraremos o papel que o método de máquinas de vetores de suporte (<i>support vector machines</i>, SVM) desempenha na formação do futuro do trading. Este artigo pode ser visto como um guia detalhado que explica como usar o SVM para melhorar estratégias de trading, otimizar a tomada de decisões e descobrir novas oportunidades nos mercados financeiros. Você mergulhará no mundo do SVM através de aplicações reais, instruções passo a passo e avaliações de especialistas. Talvez essa ferramenta indispensável o ajude a entender as complexidades do trading moderno. De qualquer forma, o SVM se tornará uma ferramenta muito útil no arsenal de cada trader.

Redes neurais de maneira fácil (Parte 71): Previsão de estados futuros com base em objetivos (GCPC)
Nos trabalhos anteriores, conhecemos o método Decision Transformer e vários algoritmos derivados dele. Experimentamos com diferentes métodos de definição de objetivos. Durante os experimentos, trabalhamos com diferentes maneiras de definir objetivos, mas o estudo da trajetória já percorrida pelo modelo sempre ficou fora de nosso foco. Neste artigo, quero apresentar um método que preenche essa lacuna.


Construindo um Modelo de Restrição de Tendência de Candlestick (Parte 5): Sistema de Notificação (Parte II)
Hoje, estamos discutindo uma integração funcional do Telegram para notificações do Indicador MetaTrader 5 usando o poder do MQL5, em parceria com Python e a API do Bot do Telegram. Explicaremos tudo em detalhes para que ninguém perca nenhum ponto. Ao final deste projeto, você terá adquirido conhecimentos valiosos para aplicar em seus projetos.


Redes neurais de maneira fácil (Parte 93): Previsão adaptativa nas áreas de frequência e tempo (Conclusão)
Neste artigo, continuamos a implementação das abordagens do ATFNet — um modelo que adapta e combina os resultados de 2 blocos (frequencial e temporal) de previsão de séries temporais.


Desenvolvimento de um sistema personalizado de detecção do regime de mercado em MQL5 (Parte 1): Indicador
Este artigo descreve em detalhes a criação de um sistema de detecção do regime de mercado em MQL5 usando métodos estatísticos, como autocorrelação e volatilidade. O artigo apresenta o código de classes capazes de classificar condições de tendência, de range e de mercado volátil, bem como um indicador personalizado.


Criação de um robô market-neutral probabilístico com base na distribuição dos retornos
Uma estratégia de trading market-neutral baseada na distribuição empírica dos retornos oferece uma alternativa aos métodos clássicos de análise técnica, substituindo a previsão da direção do preço pelo posicionamento estatístico de ordens em níveis com determinada probabilidade de serem atingidos. O artigo analisa em detalhes o formalismo matemático usado no cálculo de percentis, os algoritmos de ponderação do volume das posições de acordo com a probabilidade de execução e os mecanismos de adaptação às mudanças nas condições de mercado por meio da expiração da grade. Também é apresentada uma implementação completa em MQL5.


Teoria das Categorias em MQL5 (Parte 23): uma nova perspectiva sobre a média móvel exponencial dupla
Neste artigo, continuamos a explorar indicadores de negociação populares sob uma nova ótica. Vamos processar a composição horizontal de transformações naturais. O melhor indicador para isso é a média móvel exponencial dupla (Double Exponential Moving Average, DEMA).


Redes neurais de maneira fácil (Parte 57): Stochastic Marginal Actor-Critic (SMAC)
Apresentamos um algoritmo relativamente novo, o Stochastic Marginal Actor-Critic (SMAC), que permite a construção de políticas de variáveis latentes no contexto da maximização da entropia.

Automatizando Estratégias de Trading em MQL5 (Parte 6): Dominando a Detecção de Order Blocks para Trading com Smart Money
Neste artigo, automatizamos a detecção de order blocks em MQL5 usando análise pura de price action. Definimos os order blocks, implementamos sua detecção e integramos a execução automatizada de trades. Por fim, realizamos o backtest da estratégia para avaliar seu desempenho.


Desenvolvendo um sistema de Replay (Parte 26): Projeto Expert Advisor — Classe C_Terminal
Talvez já podemos começar a desenvolver um Expert Advisor a ser utilizado no replay / simulação. Mas não iremos criar qualquer coisa, este precisará ser algo um pouco mais bem elaborado. Mas não nos deixemos nos levar pelo grau de dificuldade neste primeiro momento. Temos de começar a fazer as coisas partindo de algum ponto. Caso contrário apenas iremos nos conformar, imaginando o qual difícil o desafio é, sem ao menos tentarmos de fato superar este obstáculo. Vida de programador de fato é isto: Encontrar um obstáculo e tentar superar ele, via estudo, testes e bastante pesquisa.

Desenvolvendo um sistema de Replay (Parte 39): Pavimentando o Terreno (III)
Antes de começarmos a segunda fase de desenvolvimento, é preciso reforçar algumas ideias. Então você sabe como forçar o MQL5 a fazer o que é preciso ser feito ?!?! Já tentou ir além do que a documentação informar ?!?! Se não. Se prepare. Pois irei começar a fazer coisas muito além do que grande parte faz normalmente.


Criando um algoritmo de market making no MQL5
Como funcionam os market makers no mercado? Vamos explorar isso e criar um algoritmo simples de market making.


Redes neurais em trading: modelo multivariado de ponta a ponta para previsão de séries temporais (GinAR)
Apresentamos uma abordagem inovadora para a previsão de séries temporais com dados ausentes baseada no framework GinAR. O artigo descreve a implementação dos principais componentes em OpenCL, garantindo, assim, alto desempenho. Em nossa próxima publicação, analisaremos em detalhes a integração dessas soluções ao MQL5. Isso permitirá compreender como aplicar o método no trading prático.


Desenvolvendo um sistema de Replay (Parte 47): Projeto do Chart Trade (VI)
Finalmente o Indicador Chart Trade passa a se comunicar com algum Expert Advisor, podendo lançar as informações de modo interativo. Então neste artigo iremos finalizar, o indicador Chart Trade, o tornando funcional a ponto de podermos usá-lo em conjunto com algum Expert Advisor. O que iremos fazer, irá nos permitir, acessar e trabalhar com o indicador, como se ele estivesse de fato ligado ao Expert Advisor. Mas vamos fazer isto de uma maneira, bem mais interessante do que foi feito lá no passado.


Desenvolvendo um sistema de Replay (Parte 59): Um novo futuro
O correto entendimento das coisas, nos permite fazer mais e com menos esforço. Neste artigo irei explicar por que temos que temporizar a colocação do template, antes do serviço realmente começar a mexer no gráfico. Além disto, que tal melhorar o indicador de mouse, para podermos fazer mais coisas com ele.


Aplicação da teoria dos jogos em algoritmos de trading
Criamos um Expert Advisor adaptativo e autodidata, baseado em aprendizado de máquina DQN com inferência causal multidimensional. Ele negociará com sucesso simultaneamente em sete pares de moedas, enquanto os agentes de diferentes pares trocarão informações entre si.


Ciência de dados e aprendizado de máquina (Parte 17): O dinheiro cresce em árvores? Florestas aleatórias no trading de forex
Neste artigo, vamos desvendar os segredos da alquimia algorítmica, explorando a arte e precisão dos mercados financeiros. Você vai ver como as florestas aleatórias transformam dados em previsões e ajudam a navegar nas complexidades do mercado financeiro. Vamos entender o papel das florestas aleatórias com dados financeiros e ver se elas podem ajudar a aumentar os lucros.

Redes neurais de maneira fácil (Parte 42): Procrastinação do modelo, causas e métodos de resolução
A procrastinação de modelos no contexto do aprendizado por reforço pode ser causada por vários motivos, e a solução desse problema requer medidas apropriadas. Este artigo discute algumas das possíveis causas da procrastinação do modelo e métodos para superá-las.


Redes neurais em trading: Modelos "leves" para previsão de séries temporais
Os modelos leves para previsão de séries temporais oferecem alto desempenho utilizando uma quantidade mínima de parâmetros. Isso reduz o consumo de recursos computacionais e acelera a tomada de decisões. Ao mesmo tempo, eles alcançam qualidade de previsão comparável à de modelos mais complexos.


Funcionalidades do assistente MQL5 que você precisa conhecer (Parte 03): Entropia de Shannon
O trader de hoje é um filomata que está quase sempre procurando novas ideias, experimentando-as, escolhendo modificá-las ou descartá-las; um processo exploratório que deve custar uma quantidade razoável de diligência. Esta série de artigos proporá que o assistente MQL5 deve ser um esteio para os traders.